Как узнать кредитную историю, сколько это стоит и можно ли ее улучшить

Многие банки упрощают процедуру выдачи кредита, но есть этап, избежать которого не получится — это проверка кредитной истории. Она может быть подпорчена даже у самых ответственных заемщиков. Разбираемся, откуда могут взяться ошибки в кредитной истории и как их исправить.
Что такое кредитная история
Кредитная история помогает банку понять, как заемщик будет выплачивать долг и сможет ли вернуть деньги в срок. Информацию аккумулируют бюро кредитных историй, данные о заемщиках передают в БКИ все банки, микрофинансовые организации, кредитные кооперативы, операторы инвестиционных платформ, лизинговые компании. С начала 2022 года БКИ рассчитывают индивидуальный рейтинг гражданина на основе единых подходов. Стандартная шкала рейтинга кредитоспособности насчитывает 999 баллов, однако банки и МФО могут этот рейтинг не учитывать — у них есть собственные системы оценки благонадежности заемщика. Тем не менее с высоким рейтингом больше шансов получить кредит. Раньше кредитную историю хранили 10 лет, с 2022 года — 7 лет, причем отсчет начинается с момента последнего изменения обязательства. Новый срок хранения будут применять только к новым данным — все, что банки передали в БКИ до 2022 года, хранится по старым правилам.
Как узнать свою кредитную историю
Человек имеет право знать, насколько он благонадежен с точки зрения банков. Чтобы получить отчет о своей кредитной истории, сначала необходимо узнать, в каком именно бюро кредитных историй она хранится — эти данные предоставляет Центральный каталог кредитных историй. Отправить запрос можно на «Госуслугах» или на официальном сайте Банка России, а также через банки, МФО, кредитные потребительские кооперативы, нотариуса, почтовое отделение, которое осуществляет услуги телеграфа. Зная, в каких БКИ хранится история, можно запросить ее напрямую у них или через банк, МФО, кредитные кооперативы. Два раза в год это бесплатно (но на бумажном носителе только один раз), дальше придется платить — в среднем от 250 до 500 рублей.
Что может испортить кредитную историю
25.02.2023 10:00
Как сохранить нормальную кредитную историю
Даже самый ответственный заемщик может оказаться в ситуации, когда платить банку нечем — например, в случае потери работы или продолжительной болезни. Но и тогда можно сохранить кредитную историю. Для этого есть несколько способов:
Реструктуризация
Подойдет тем, кто может платить, но хочет уменьшить ежемесячный платеж, к примеру, из-за снижения зарплаты или появления дополнительных расходов. Банк пересматривает условия кредита — например, увеличивает срок. За счет этого сумма ежемесячного платежа уменьшается. Правда, в таком случае совокупная сумма выплат процентов возрастает. В итоге общая сумма платежей по реструктурированному кредиту будет больше, чем могла бы быть без реструктуризации.
Кредитные каникулы
- Доход снизился более чем на 30%;
- Полная сумма изначально выданного займа меньше установленного лимита (по автокредитам — 700 тыс. руб., потребкредитам — 300 тыс. руб., кредитным картам — 100 тыс. руб., ипотеке — от 3 до 6 млн руб.);
- В тот же период нет ипотечных каникул;
- Договор оформлен до 1 марта 2022 года;
- По одному договору — одни кредитные каникулы.
28.09.2023 11:00
Можно ли исправить кредитную историю
Если вам предлагают исправить кредитную историю за вознаграждение — это мошенники. Самого заемщика за обращение к человеку, который предоставляет такую услугу, не накажут, а вот исполнителя могут осудить. Правда, только в теории — на практике такое случается редко.
«Зачастую те информационные или другие подобные услуги, которые могут быть указаны в таком договоре, невозможно идентифицировать как мошенничество», — объясняет председатель Общественной организации ВВП Анатолий Гайворонский.
На самом деле способ исправить кредитную историю только один — выплатить кредит, по которому были просрочки, а потом снова брать и выплачивать кредиты. Кредитные карты тоже помогут — если вы стабильно не выходите за рамки беспроцентного периода, банки это учтут.
«Действенным способом улучшения кредитной истории является увеличение дохода, — говорит Алексей Слободчиков, руководитель консалтинговой компании «Аусландсфинанцамт». — Чем выше зарплата, чем больше произведено налоговых отчислений, тем лучше кредитная история. Нужно брать и выплачивать кредиты, и тогда будут предлагать новые займы на более выгодных условиях. Но есть важный момент: если вы будете брать кредиты и постоянно закрывать их досрочно, то потенциально можете стать неинтересны банку».
Бывает, что кредитная история испорчена по ошибке — например, банк предоставил неверные данные. В таком случае можно написать заявление в бюро кредитных историй и перечислить все, что нужно изменить. Специалисты БКИ проверят информацию, и если она недостоверна, исправят.
Почему отказывают в кредите, если просрочек не было
Иногда человек даже не знает о том, что должен выплатить кредит банку.
«Мошенники получают займы или кредиты на чужое имя по поддельным документам или иным образом, а строчка в кредитной истории появляется в отношении ничего не подозревающего лица, — говорит вице-президент Ассоциации юристов по регистрации, ликвидации, банкротству и судебному представительству Владимир Кузнецов. — Затем, если человек решит по-настоящему обратиться в банк, он, скорее всего, получит отказ (который банки не обязаны мотивировать), и причиной тому будет плохая кредитная история».
14.06.2022 15:23
Как исправить кредитную историю, если ее испортили мошенники
Понять, как испортилась кредитная история, можно после запроса в БКИ. Затем нужно обратиться в организацию, где на ваше имя оформили кредит, и написать заявление о том, что вы договор не заключали и денег от кредитора не получали.
«Подчеркните, что подпись в договоре подделана либо электронная идентификация пройдена не вами, — советует главный экономист ГУ Банка России по ЦФО Александра Львова. — Если паспорт был украден, важно приложить копию справки из полиции. В этом же заявлении потребуйте провести внутреннее расследование и прекратить требовать у вас долг по договору, который вы не заключали».
Эксперты кредитора изучат записи с видеокамер в офисе, сканы документов к договору, служебную переписку, телефонные записи и другие доказательства. В случае онлайн-займов МФО проверят данные заемщика, его фотографии, а также проведут расследование действий посредников. Если кредитор убедится, что деньги брали мошенники, задолженность с вас спишут. Если же он не найдет таких доказательств, можно проверить, тщательно ли кредитор все расследовал — для этого обратиться в интернет-приемную Банка России. Если ничего не помогает, придется подавать иск в суд.
«Бывает, к сожалению, и такое, что кредит не удается списать. Например, если вы сообщили об утере паспорта уже после того, как на вас был оформлен кредит, и нет других очевидных доказательств, что договор заключали не вы, — говорит Александра Львова. — Тогда придется идти в суд и ссылаться на то, что договор был заключен мошенником и подписан не вами. Проверить подпись на бумажном договоре будет нетрудно: суд назначит графологическую экспертизу. Выявить онлайн-мошенничество сложнее, это займет больше времени. Но это тоже возможно. После решения суда в вашу пользу кредитор прекратит требовать оплату долга».
Если мошенники оформили несколько кредитов, всю эту процедуру придется пройти по каждому из них. А потом проследить, чтобы из кредитной истории удалили информацию о долге, который списал кредитор или суд.
20.06.2023 18:26
\n \n\t\t\t \n\t\t\t \n\t\t \n\t»,»content»:»\t\t
\n\t\t\t\u0412\u044b \u043d\u0435 \u0430\u0432\u0442\u043e\u0440\u0438\u0437\u043e\u0432\u0430\u043d\u044b \u043d\u0430 \u0441\u0430\u0439\u0442\u0435.\n\t\t \n\t\t
\n\t\t\t \n\t\t\t\t\u0412\u043e\u0439\u0434\u0438\u0442\u0435\n\t\t\t \n\t\t\t\u0438\u043b\u0438\n\t\t\t \n\t\t\t\t\u0437\u0430\u0440\u0435\u0433\u0438\u0441\u0442\u0440\u0438\u0440\u0443\u0439\u0442\u0435\u0441\u044c.\n\t\t\t \n\t\t \n\t»>’ >
Россияне узнают личные рейтинги заемщика от кредитных бюро
С 31 января все бюро кредитных историй (БКИ) должны показывать заемщикам индивидуальный кредитный рейтинг (при его наличии). Соответствующие поправки в закон о кредитных историях вступили в силу.
Эти рейтинги (их также называют скоринговыми баллами) многие БКИ рассчитывают довольно давно на базе хранящихся у них кредитных историй заемщиков, в которых отражены ранее полученные или запрошенные ссуды в банках, микрофинансовых организациях (МФО), кредитных кооперативах и то, как заемщик их обслуживал. Поэтому рейтинг отражает уровень рискованности заемщика для кредиторов.
Обычно чем выше рейтинг, тем лучше заемщик: у него больше шансов получить кредит, причем на большую сумму и под меньший процент.
Ранее БКИ могли не раскрывать физическим лицам результаты своих расчетов, их сообщали только кредиторам. Теперь рейтинг становится обязательным пунктом кредитного отчета (кредитной истории) заемщика.
ЦБ рекомендовал микрофинансовым организациям тщательнее проверять онлайн-заемщиков
Чтобы избежать выдачи займов по чужим документам, компании должны попросить клиента снять «селфи» на фоне паспорта
Рейтинги не сходятся
По данным ЦБ, всего в России 13 БКИ. Крупнейшие из них – Объединенное кредитное бюро (ОКБ), Национальное бюро кредитных историй (НБКИ), «Эквифакс». Они получают и аккумулируют сведения о ссудах от тысяч кредиторов и хранят досье миллионов граждан.
У каждого бюро не только своя методика расчета рейтинга заемщика, но и своя шкала.
«Каждое бюро имеет свою модель с определенным набором переменных, которые влияют на итоговый балл (рейтинг), – наличие текущих и исторических просрочек платежей, уровень долговой нагрузки заемщика, количество запросов его истории кредиторами, ее глубина (чем она больше, тем лучше) и т. д.», – объясняет директор юридического департамента ОКБ Виктория Белых. Самый весомый показатель в расчете рейтинга от ОКБ – максимальная длительность просрочки за последние шесть месяцев, указывает представитель бюро. Максимальный рейтинг в системе ОКБ – 1245 пунктов, причем рейтинг считается очень высоким с отметки 881, а крайне низким – меньше 560. В «Эквифаксе» максимум – 999 баллов; при оценке 850 заемщику практически всегда доступны лучшие кредитные предложения на рынке, отмечает представитель бюро. У БКИ «Русский стандарт» (бюро одноименного банка, четвертое в табели о рангах БКИ) шкала рейтинга заканчивается в точке 620.
Поэтому рейтинги от разных БКИ для одного и того же заемщика, скорее всего, будут абсолютно разными.
Именно поэтому кредитные рейтинги, полученные от БКИ, гражданам ровным счетом ничего не скажут, категоричен директор по маркетингу НБКИ Алексей Волков. По его словам, НБКИ показывать гражданам индивидуальный рейтинг кредитной истории с 31 января не стал, поскольку применяет разные методики по различным кредитным продуктам. Волков считает, что нужна единая методика расчет рейтинга всеми БКИ.
«В настоящий момент Банк России ведет консультации с участниками рынка для определения целесообразности присвоения рейтинга заемщика на основе единой методики, сообщил «Ведомостям» представитель регулятора.
Представители бюро, которые начали предоставление рейтингов заемщикам, утверждают, что, несмотря на различие в баллах, рейтинги дают заемщикам «некий ориентир» благонадежности в глазах кредиторов: в каждом отчете БКИ указывают, насколько хорош рейтинг конкретного гражданина и как велики его шансы получить ссуду. В частности, «Эквифакс» в кредитной истории так расшифровывает значение рейтинга: «вероятность отказа в кредите крайне мала» или «получение кредита возможно, но не гарантировано» или «получить кредит практически невозможно» и т. д.
Кредит не гарантирован
Даже если вердикт БКИ гласит: «у вас очень высокий балл», получение кредита не гарантировано.
По словам гендиректора БКИ «Эквифакс» Олега Лагуткина, новый закон не установил механизмы использования рейтинга кредиторами при принятии решений о выдаче кредитов или займов.
«Банки уделяют большое внимание кредитной истории, но принятие решения по кредиту построено на собственных моделях, которые включают в себя дополнительные источники данных, – сообщила пресс-служба Сбербанка. – Банки могут дополнительно учитывать либо не учитывать рейтинги бюро при принятии решений по кредитам. Это зависит от кредитной политики каждого банка и качества моделей, используемых бюро при расчете рейтингов».
В качестве таких источников информации о потенциальном заемщике кредиторы используют данные службы ФССП, ФМС, сотовых операторов, знает Лагуткин. Учитываются сведения о зарплате, а также из соцсетей, добавляет Белых.
Однако какой рейтинг считается хорошим, в конечном счете решает банк, где гражданин собирается взять кредит, предупреждает представитель БКИ «Русский стандарт»: «Для МФО, например, даже наличие текущих просрочек далеко не всегда является основанием для отказа».
Сколько стоит история
Чтобы узнать свой рейтинг, достаточно запросить в БКИ кредитную историю.
«При личном обращении в БКИ отчет предоставляется в день обращения, при запросе на портале бюро – обычно в режиме онлайн, в иных случаях (по почте) в срок, не превышающий трех рабочих дней с момента получения запроса», – говорит Белых.
С 31 января граждане также получили право бесплатно получать кредитную историю в БКИ дважды в год вместо одного. Причем в бумажном виде получить ее можно будет только один раз в год, следует из закона. Второй бесплатный отчет будет доступен только онлайн. ОКБ, «Эквифакс» и «Русский стандарт» уже дают возможность получить кредитную историю онлайн. НБКИ, по словам Волкова, планирует запуск такого сервиса в скором времени.
Последующие запросы в ОКБ будут стоить 390 руб. онлайн и 600 руб. по остальным каналам, в «Эквифаксе» – 395 руб., в НБКИ – 450 руб. за запрос.
Впрочем, получить кредитную историю из бюро можно и через посредников – ряд банков, финансовых агрегаторов («Банки.ру» и Агентство кредитной информации). Как правило, посредники берут комиссии за свои услуги, даже если заемщик обращается за кредитной историей впервые. Цена запроса через посредника в одно БКИ варьируется от 200 до 1000 руб. Например, «Банки.ру» (дает отчеты из НБКИ, «Эквифакса» и «Русского стандарта») за запрос кредитной истории в одном из БКИ просит 990 руб. Агентство кредитной информации – партнер НБКИ, кредитная история оттуда стоит 450 руб.
Что касается банков, то далеко не все из них имеют такую услугу. В частности, ее нет у Райффайзенбанка, Росбанка, «Почта банка», «Зенита»; «Ак барс» от нее отказался с 1 февраля, сообщили представители банков.
«ВТБ предоставляет клиенту информацию о том, в каком бюро находится его кредитная история. Разрабатываем сервис предоставления выписки из БКИ в мобильном банке», – сообщила его пресс-служба.
Как узнать свой рейтинг заемщика
1. Через сайт «Госуслуги» или сайт ЦБ запросить список бюро, в которых хранятся ваши данные. Услуга бесплатна.
2. Запросить в каждом из БКИ кредитную историю – онлайн через сайты, в офисе или по почте. Бесплатно получить кредитную историю в каждом БКИ теперь можно два раза в год: один раз в бумажном виде, другой – онлайн.
3. В полученных отчетах из БКИ (кроме НБКИ) будет указан ваш личный рейтинг и его место на шкале благонадежности заемщиков.
4. Платно кредитную историю можно заказать у партнеров БКИ: банков, финансовых агрегаторов. Стоимость одного запроса – 200–1000 руб.
Клиенты Сбербанка могут приобрести отчеты кредитного бюро через web-версию «Сбербанк онлайн» (с персонального компьютера или ноутбука), а в I квартале 2019 г. смогут делать это и в мобильном приложении на смартфоне, по данным пресс-службы госбанка. С помощью личного кабинета клиент сможет получить отчет бесплатно (с переходом на сайт кредитного бюро) либо заказать его платно в «Сбербанк онлайн», добавил его представитель.
Сбербанк и «Тинькофф банк» дают возможность узнать кредитную историю от ОКБ за 580 руб. Стоимость отчета НБКИ через «Абсолют банк» – 1000 руб. Через два месяца «Тинькофф» планирует сделать запрос в ОКБ бесплатным, заявил представитель банка.
Новый закон также обязывает банки – агенты БКИ с 31 января предоставить возможность заказа кредитных историй онлайн, добавляет представитель «Эквифакса».
Как улучшить рейтинг
Плохой рейтинг можно исправить. Классический прием – брать побольше коротких кредитов и успешно их гасить. «Сейчас практикуется исправление кредитной истории через новые кредиты, которые успешно гасятся, либо микрозаймы у МФО, но последний вариант воспринимается отрицательно банковскими структурами», – добавляет представитель БКИ «Русский стандарт».
Чтобы улучшить рейтинг, нужно понять, что делает его плохим, советует Белых: «Например, у вас есть открытые просрочки – их нужно погасить, высокая долговая нагрузка – погасить какие-то кредиты, например закрыть кредитные карты, которыми вы не пользуетесь». Чаще всего рейтинг улучшает досрочное погашение кредита, добавляет представитель «Эквифакса». «При этом есть периоды, когда происходят значительные досрочные погашения кредитов, – обычно это выплаты премий и бонусов. Досрочные погашения в этот период, как правило, не рассматриваются как фактор, значимо снижающий риск», – описывает он.
Не каждая просрочка может значительно ухудшить кредитный рейтинг. «Как правило, банки не обращают внимание на просроченную задолженность в сумме до 1000 руб. или на ту, длительность которой менее пяти дней», – говорит представитель «Эквифакса». Иногда это может быть следствием технической ошибки, добавляет он. А вот если длительность просроченной задолженности по какому-либо кредиту в прошлом превышала 90 дней, то, по его словам, это крайне негативный сигнал для кредитора.
По словам Белых, кредитный рейтинг меняется автоматически сразу после того, как информация о кредите и его погашении заемщиком была передана кредитором в БКИ. По закону кредиторы должны делать это в течение пяти дней.
Два раза в год — бесплатно: 6 бюро, где можно запросить кредитную историю
Бывает, что человек считает свою кредитную историю идеальной: всегда отдает долги вовремя, не обращается в микрозаймовые организации и не злоупотребляет заявками в разные банки.
Но ему вдруг отказывают в новом займе — как будто совершенно без повода. Дело может быть в обычной ошибке, которая случайно закралась в кредитную историю и теперь вызывает у банка недоверие. Проверить это и бесплатно исправить недостоверные сведения можно в бюро кредитных историй: напрямую или через посредников.
В июле 2023 года в России работают шесть БКИ. Кредитная история может быть в любом из этих бюро — только в одном, лишь в некоторых или во всех сразу: каждая организация сама решает, с какими бюро сотрудничать.
Чтобы узнать, где именно хранится ваша кредитная история, нужно сделать запрос в Центральный каталог кредитных историй. Эту информацию можно получить бесплатно на портале госуслуг или за деньги в некоторых бюро.
В каждом БКИ можно бесплатно запросить свою кредитную историю, но только дважды в год. Все дополнительные запросы будут платными: от 295 до 800 ₽, в зависимости от бюро и способа, с помощью которого получаете отчет. Через посредников услуга обычно платная уже с первого запроса: цена варьируется от 400 до 800 ₽.
Если вы редко берете займы, достаточно проверять кредитную историю раз в год или перед тем, как брать новый кредит. Если часто — советую проверять кредитную историю как минимум раз в полгода, чтобы избежать неприятных сюрпризов.
В этой статье расскажу обо всех действующих БКИ: как в них получить кредитную историю, какие есть дополнительные услуги и как отправлять заявление, если вы обнаружили ошибку.
Рассылка Т—Ж о квартирах и домах
Лайфхаки о покупке, ремонте и съеме жилья — в вашей почте раз в две недели. Бесплатно
Подписаться
Подписываясь, вы принимаете условия передачи данных и политику конфиденциальности
«Скоринг бюро»
Подробнее: на сайте
Летом 2022 года БКИ «Эквифакс» сменило название на «Скоринг бюро»
Как узнать кредитную историю. БКИ предлагает несколько способов получить кредитную историю:
- на сайте бюро. Нужна подтвержденная запись на госуслугах, а если ее нет, можно удостоверить свою личность в офисе бюро;
- по электронной почте. Нужно заполнить заявление, подписать его квалифицированной или простой электронной подписью и отправить на адрес бюро: hotline@scoring.ru;
- по обычной почте. Нужно заполнить заявление на получение кредитного отчета, заверить у нотариуса и отправить на адрес бюро;
- с помощью телеграммы. Нужно указать паспортные данные, а также почтовый адрес или адрес электронной почты, на который бюро пришлет кредитный отчет. Подпись обязательно должна быть заверена оператором почтовой связи;
- в офисе. Нужно приехать в бюро с паспортом и заполнить заявление. Адрес и время работы бюро можно посмотреть на сайте.
Сколько стоит дополнительный кредитный отчет: 395 ₽.
Как исправить ошибки. Чтобы сообщить об ошибках в кредитной истории, можно:
- распечатать и заполнить заявление о внесении изменений в кредитную историю, а потом отправить скан документа на электронную почту бюро hotline@scoring.ru;
- отправить заявление почтой на адрес: 129090, Москва, ул. Каланчевская, 16, стр. 1, этаж 4, офис 4.11.1. Часы работы: пн—пт с 09:00 до 17:00. Или подать заявление лично в офисе.
Дополнительные услуги. Бюро помогает клиентам разобраться и с другими нестандартными ситуациями, связанными с кредитами и банками. Вот какие услуги «Скоринг бюро» могут пригодиться:
- Запрос в центральный каталог кредитных историй (ЦККИ), чтобы узнать, в каких еще бюро хранится ваша кредитная история, — 295 ₽.
- Защита от мошенничества. Бюро уведомляет клиента о каждом кредите, оформленном на его паспортные данные. Уведомления по смс и электронной почте стоят 525 ₽ в год, а за 425 ₽ в год сообщения будут приходить только на электронную почту.
- Рейтинговый контроль — бюро в течение года будет уведомлять об изменении кредитного рейтинга. Каждое бюро считает его самостоятельно, исходя из тех данных, что у него есть. Финальное решение зависит от банка, поэтому высокий кредитный рейтинг не гарантирует получение кредита, а низкий — отказ в нем. Стоимость услуги — 445 ₽. А за 495 ₽ бюро будет анализировать динамику изменения рейтинга в течение года.
- Стратегия выхода из закредитованности — 295 ₽. Если у клиента слишком большая долговая нагрузка, БКИ предложит план погашения кредитов. Правда, для этого нужны дополнительные деньги, которые позволят закрывать кредиты, и долги не должны быть у коллекторов.
- Пакеты кредитных отчетов — пригодятся тем, кто часто берет кредиты и хочет быть уверен, что в кредитной истории нет ошибок: пять отчетов стоят 695 ₽, безлимитные запросы в течение месяца, но не чаще раза в сутки — 895 ₽, годовая подписка — 996 ₽.
Объединенное кредитное бюро
Подробнее: на сайте
Как узнать кредитную историю. Есть несколько вариантов:
- на сайте бюро. Нужно зарегистрироваться и подтвердить личность с помощью учетной записи на госуслугах, Сбер ID или Тинькофф;
- по почте. Нужно заполнить заявление, заверить его у нотариуса и отправить по адресу бюро: 115114, Москва, Шлюзовая набережная, 4, офис АО «ОКБ»;
- с помощью телеграммы. В телеграмме нужно написать «Прошу предоставить кредитный отчет» и указать ФИО, дату и место рождения, паспортные данные, адрес доставки кредитного отчета и контактный телефон. Телеграмму должен заверить оператор;
- в офисе — понадобится только паспорт.
Сколько стоит дополнительный кредитный отчет: 390 ₽ при запросе через личный кабинет, 600 ₽ — при запросе по телеграмме, электронной почте, бумажным письмом или при личном визите в офисе.
Можно запрашивать кредитную историю через «Сбербанк-онлайн», но тогда бесплатных отчетов не будет — каждый отчет стоит 580 ₽.
Как исправить ошибки. Заполнить заявление и передать его в бюро:
- лично в офисе ОКБ для частных клиентов;
- письмом по адресу: 115114, Москва, Шлюзовая набережная, 4, офис АО «ОКБ»;
- по электронной почте на адрес sd@bki-okb.ru.
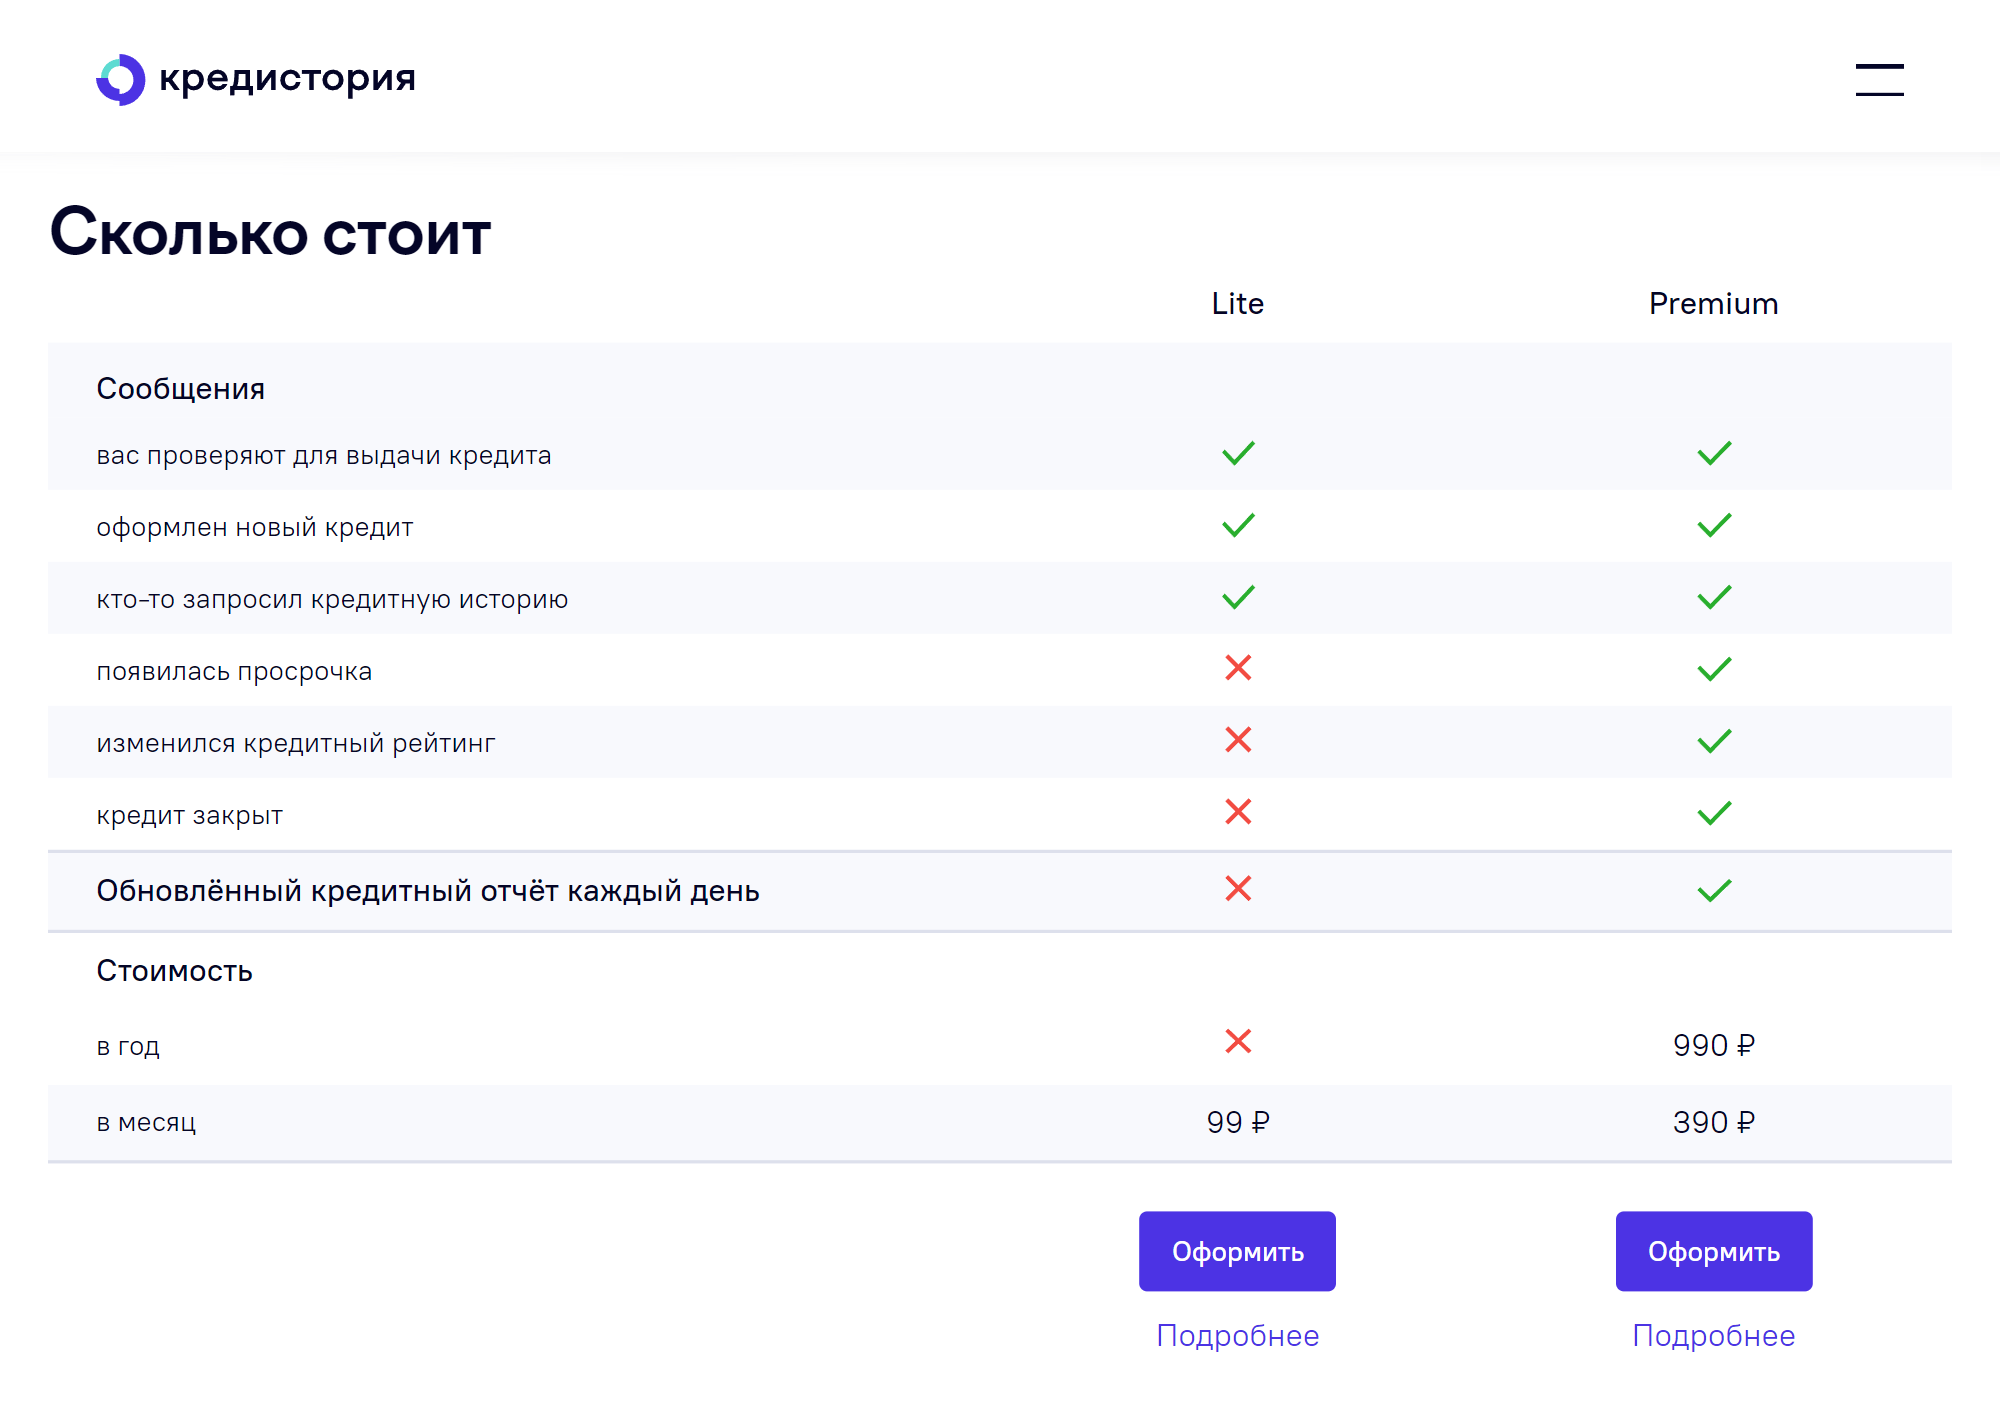
Дополнительные услуги. В бюро есть услуга подписки, благодаря которой можно получать уведомления об изменениях в кредитной истории. Услуга доступна в двух вариантах: за 99 ₽ в месяц бюро уведомляет о новых заявках на кредит, оформлении новых займов и запросов кредитной истории; за 390 ₽ в месяц или 790 ₽ в год — обо всех изменениях кредитной истории и дает возможность ежедневно проверять кредитную историю.
Но это касается только изменений, которые поступают в «Объединенное кредитное бюро»: если клиент оставит заявку на кредит в банке, который сотрудничает с другим БКИ, уведомление не придет.
Национальное бюро кредитных историй
Подробнее: на сайте
Как узнать кредитную историю. В этом бюро кредитный отчет можно получить несколькими способами:
- запросить на сайте бюро — понадобится подтвержденная учетная запись на госуслугах;
- отправить заполненное заявление, подписанное усиленной квалифицированной электронной подписью, на электронную почту ki@nbki.ru;
- отправить запрос по почте или заверенной телеграммой на адрес бюро: 121069, Москва, Скатертный переулок, 20;
- подать заявление лично в офисе НБКИ для физических лиц по адресу: Москва, Нововладыкинский проезд, 8, стр. 4, подъезд 1, этаж 2, офис 209, бизнес-центр «Красивый дом».
Сколько стоит дополнительный кредитный отчет: 450 ₽.
Как исправить ошибки. Отправить запрос на оспаривание информации по почте или прийти в офис бюро.
Обратите внимание, что адрес для отправки корреспонденции и адрес офиса различаются. Письма и телеграммы нужно отправлять по адресу: 121069, Москва, Скатертный переулок, 20, стр. 1.
Офис находится в другом месте: Москва, Нововладыкинский проезд, 8, стр. 4 (бизнес-центр «Красивый дом»), подъезд 1, второй этаж, офис 209.
Дополнительные услуги. Можно получить сведения из ЦККИ: за 300 ₽ бюро сформирует список бюро, в которых хранится кредитная история клиента.
В личном кабинете можно бесплатно посмотреть кредитный рейтинг в этом бюро.
За 750 ₽ в год бюро будет уведомлять вас о новых заявках на кредит, оформленных займах и появлении новых паспортных данных.
За 699 ₽ можно посмотреть, как менялся кредитный рейтинг клиента в течение года.
Кредитное бюро «Русский Стандарт»
Подробнее: на сайте
Как узнать кредитную историю. Бюро предоставляет кредитную историю:
- в личном кабинете или по электронной почте — для этого понадобится подтвержденный аккаунт на госуслугах;
- при личном визите в офис бюро по адресу: Москва, ул. Щербаковская, 3, этаж 10, офис 1001. Заявления на получение кредитной истории принимают по средам;
- если направить телеграмму, заверенную оператором почтовой связи, или заявление, заверенное нотариусом;
- через интернет-банк АО «Банк Русский Стандарт».
С полным списком способов получения кредитного отчета можно ознакомиться на сайте бюро.
Сколько стоит дополнительный кредитный отчет: 379 ₽.
Как исправить ошибки. Можно сделать это через личный кабинет или отправить заявление по почте.
Дополнительные услуги. За 899 ₽ можно подписаться на кредитный отчет и неограниченно запрашивать кредитную историю.
Столичное кредитное бюро
Подробнее: на сайте
Как узнать кредитную историю. Это можно сделать одним из способов:
- получить отчет в личном кабинете — для этого нужна подтвержденная запись на госуслугах;
- отправить заявление по электронной почте support@cbch.ru. Его нужно подписать усиленной квалифицированной электронной подписью;
- лично обратиться в офис — для этого нужно записаться по телефону 8 800 500-81-13. В офисе понадобится паспорт;
- отправить письмо или заверенную сотрудником почтового отделения телеграмму по адресу: 105064, Москва, Нижний Сусальный переулок, 5, стр. 4, этаж 2. Почтовый запрос должен быть заверен у нотариуса.
Сколько стоит дополнительный кредитный отчет: по запросу. Чтобы узнать стоимость, нужно позвонить по номеру 8 800 333-58-59.
Как исправить ошибки в кредитной истории. Заполнить заявление, распечатать и подписать его, а потом отправить на support@cbch.ru. Дополнительно можно обратиться в бюро лично или отправить заявление почтой на адрес: 105064, Москва, Нижний Сусальный переулок, 5, стр. 4, этаж 2.
Дополнительные услуги. Бюро может отправить запрос в ЦККИ и узнать, в каких еще бюро хранится кредитная история клиента. Это бесплатно.
Межрегиональное бюро кредитных историй
Подробнее: на сайте
Как узнать кредитную историю. Бюро предлагает клиентам стандартные способы передать запрос:
- через сайт. Нужна подтвержденная учетная запись на госуслугах;
- по электронной почте. Нужно заполнить заявление, подписать его усиленной квалифицированной электронной подписью, приложить сертификат подписи отдельным файлом и отправить документы на почту info@kredo-kam.ru;
- по обычной почте. Нужно заполнить заявление, заверить его у нотариуса и отправить заказным письмом в адрес МБКИ: 403893, Волгоградская область, г. Камышин, 8-й мкр , 4, МБКИ «КРЕДО»;
- с помощью телеграммы. Нужно заполнить телеграмму по образцу, заверить ее у оператора и отправить по тому же адресу;
- в офисе бюро по тому же адресу.
Сколько стоит дополнительный кредитный отчет: по запросу. Чтобы узнать стоимость, нужно позвонить по номеру +7 903 479-91-58.
Как исправить ошибки. На сайте бюро об этом ничего не сказано. Если вы нашли ошибку, позвоните или напишите в бюро.
Дополнительные услуги. За 200 ₽ бюро направляет запрос в ЦККИ и предоставляет клиенту список всех бюро, в которых хранится его кредитная история.
Больше материалов о покупке квартир и домов, обустройстве и ремонтах — в нашем телеграм-канале «Свой угол». Подписывайтесь, чтобы ничего не пропустить: @t_nedviga
Обложка — ryasick / iStock

Мишель Коржова
Приходилось исправлять ошибки в кредитной истории? Расскажите об этом:
Выбор редакции
Впервые мы опубликовали этот материал в июле 2021 года. В 2023 году мы проверили информацию, обновили текст и опубликовали его повторно.
Отредактировано
Перед получением новой ипотеки решил проверить свою КИ по всем бюро. Везде все было ОК, кроме НБКИ: там мою кредитную историю «слили» с кредитной историей какого-то другого человека, у которого были в том числе большие просрочки по кредитам. Написал им письмо, где перечислил по пунктам все, что ко мне не относится, отправил письмо Почтой России (!), и через некоторое время получил ответ, что все исправили. В итоге они взяли и удалили из моей истории ВСЕ кредиты, и мои, и чужие.
В итоге не стал с ними спорить, рассчитывал, что при выдаче кредита банк будет ориентироваться на данные во всех БКИ совокупно, так и получилось.
Но об НБКИ осталось впечатление как о самом «бардачном» бюро из всех.

Еще можно в сбербанке посчитать кредитный потенциал, они тоже в бки лазят, потом показывают, какие кредиты нашли (других банков тоже)
Сергей, детализация совершенно на разном уровне.
Отредактировано
Летом 2019 проверил свои кредитные истории. В ОКБ увидел, что банки проверяли мою кредитную историю в 2017 году как поручителя по кредитам моего старого одногруппника, с которым я не общался с 2013 года. Никаких разрешений и данных я не давал.
Заполнил бланк ошибки (https://bki-okb.ru/retail/history-err) и отправил на указанную электронную почту. Спустя 10 дней они уточнили старые паспортные данные, а ещё через 13 дней ответили, что всё исправили и удалили эти заявки.
Да и в целом у ОКБ самый приятный сервис из всех, что я взаимодействовал. А взаимодействовал ещё с Эквифакс и НБКИ.
Но забавно читать кредитные истории и вспоминать о каких-то рассрочках и кредитах, о которых ты уже и забыл. Это как зайти в приложение налоговой и узнать все счета, которые у тебя до сих пор открыты в банках.
Андрей, а как вы поняли, что вы проходили поручителем по чьему-то кредиту?
Посмотрел свой отчет, там есть записи об обращениях по кредиту, где я был созаемщиком, но кроме названия банка и типа кредита (ипотека) везде стоят прочерки. Из истории даже не понятно, был ли он одобрен.
Арман, уже не вспомню подробно, но, возможно, увидел в поле «Причина запроса» на странице «Запросы кредиторов». В 2019 у них был несколько иной сайт и было как-то всё очевидней. Ну и несложно было догадаться, что если одногруппник бывший и он заёмщик, то я поручителем должен был идти.
Арман, а вы какой сервис из бки предпочитаете?

Андрей, а где посмотреть список всех открытых счетов в банках? ��
Roman, про сайт не уверен, а в приложении для iOS (Налоги ФЛ) в Меню — Карта приложения — Сведения о банковских счетах
Там все открытые и закрытые (надо сменить фильтр) счета в российских банках.
Большой плюс статьи в том, что автор обращает внимание на необходимость перепроверить, в каких именно именно БКИ можно найти информацию по конкретному человеку (так как видимо не все БКИ знают о кредитной истории Ивана Ивановича).
Однако упущен важный момент. Оказывается, не все найденные на предыдущем шаге БКИ владеют ВСЕЙ информацией по кредитной истории Ивана Ивановича.
Столкнулась на практике: в «Объединенном кредитном бюро ОКБ» рейтинг очень высокий, в «Эквифакс» — очень низкий. Стала разбираться, оказывается, у Эквифакса нет данных по Сбербанку! Справедливости ради, у того же ОКБ нет данных по кредитам в Газпромбанке.
Не работает ссылка на кредитную историю через госуслуги-ошибка.
Dominik, с третьего раза сработало (когда авторизовался)
У меня данные в четырёх бюро.
По удобству просмотра отчёта можно сделать рейтинг:
1.Объединенное кредитное бюро- всё ясно и понятно, где какой кредит активен и какой когда был закрыт, кто запрашивал данные
2.Скоринг бюро- тоже всё хорошо, но дело вкуса
3.Национальное бюро кредитных историй- много всего и чёрт ногу сломит как там разбираться.
4.Русский Стандарт- отчета можно сказать нет. Ни рейтинга, ни где что было.
По рекомендациям бюро закрыл не нужные кредитки и рейтинг пошёл в гору. Пригодилось для дальнейшего взаимодействия с банками.
Последний раз брал кредит лет 20 назад, интересно, есть какие то записи по мне?
Отредактировано
Alex, у меня были кредиты с 2006 года, но в базах КБ самый ранний от 2014.
Спасибо за хорошую статью. Есть неточность -заявление можно подписать только усиленной квалифицированной подписью, простой электронной подписью подписать заявление и отправить на адрес бюро: hotline@equifax.ru нельзя. Стоимость платного отчета у Эквифакс — 395 рублей.
Добрый день!
Мечтаю взять ипотеку, так как по нынешним ценам не хватаем 1500.000 руб. были просрочки, 2 перепроданный договора о них я не знала и заплатила и закрыла, документы о закрытии получила, далее брала кредиты и платила без просрочек. Я уже не знаю как поднимать рейтинг( как банки оценивают потенциального клиента? На что они смотрят? Просто на рейтинг или оценивают прошлые ошибки? Дайте совет пожалуйста.
Здравствуйте. В 2018г. меня уволили с работы из-за плохой кредитной истории.
Как в последующем оказалось, Банк приобрел другой банк, в котором в 2006г. Я Приобретал вещь в кредит в точке продажи. До 2012г. ко мне не было не каких претензий. Я брал кредиты в разных банках своевременно их отдавал. Запрос в бюро кредитных историй по факту моей плохой кредитной истории вразумительных ответов Я не получил. В 2021г Я подал на суд и только тогда я получил информацию в которой не было указано почему Я должен и за что. Было много ошибок со стороны банка. Как оказывается деятельность банков у нас в России не кто не контролирует. Почему в кредитные истории граждан информация указывается не проверенная?
Не только приходилось, но и приходиться. И почему — то эти Проблемы-ошибки, Связанны Именно с Эквивакс(Скоринг Бюро). И ладно бы если бы я использовала его Год, но в Эквиваксе, я Всего Полгода.
П.с.И всё идёт от КПотенциала в Сбере, оттуда Всё время, приходиться,всё проверять.
Отредактировано
Эквифакс сайт не работает.оно закрылось? Тоже заметила ,что в моей истории из НКБИ бардак. Много запросов от банков в которые я никогда не обращалась. Есть счета в статусе «активный», а кредит закрыт и получена справка о закрытии. Написала им письмо,жду ответ. Очень неудобное меню кредитной истории. В ОКБ понятнее.
Как узнать свою кредитную историю
Если банк отказывает в кредите, одной из причин может быть проблема с кредитной историей. В ней содержатся все данные об операциях с кредитами (займами): какая финансовая организация выдавала, исправно ли платил гражданин, есть ли задолженность, кто запрашивал кредитные отчеты. Выясняем, как ознакомиться с кредитной историей и что делать, если в ней числятся займы, которых вы не брали.
Зачем узнавать свою кредитную историю
Это своего рода ваше финансовое резюме. Если в кредитной истории есть информация о просроченных платежах или об отсутствии платежей, штрафах, банкротстве, банк вероятнее всего откажет вам в займе.
Кредитная история может понадобиться, если:
- Вы собираетесь оформить кредит или ипотеку и хотите узнать свою платежную дисциплину.
- Вам отказали в кредите, и вы хотите разобраться почему.
- Вы потеряли паспорт и боитесь, что мошенники могли оформить кредит на ваше имя.
- Вы собираетесь узнать, кто запрашивал вашу кредитную историю.
Важно! Кредиторы и иные юридические лица могут запросить вашу кредитную историю только с вашего согласия. Без него доступ к кредитному досье могут получить представители судов, следственных органов, нотариуса и финансовый управляющий при процедуре личного банкротства.
Вы устраиваетесь на новую работу. Работодатель может попросить у вас разрешение на запрос вашей кредитной истории. Кандидатам с плохой платежной дисциплиной могут отказать, особенно если речь идет о должностях с материальной ответственностью — директор, бухгалтер, завхоз и т.п.
Где хранятся кредитные истории
Кредитные истории хранятся в бюро кредитных историй (БКИ). В нашей стране их 8, причем кредитная история одного гражданина может находиться в базе сразу у нескольких БКИ.
С января 2020 года запросить кредитную историю можно через поднадзорные Банку России организации, которые взаимодействуют с БКИ, — банки, микрофинансовые организации, кредитные потребительские кооперативы, инвестиционные платформы и другие.
Граждане могут бесплатно проверить свою кредитную историю не более двух раз в год и не более одного раза — получить на бумажном носителе. За плату можно запрашивать свою кредитную историю любое количество раз и без указания причин. Стоимость разная — обычно от 300 рублей.
Как запросить кредитную историю
Вариант первый. Отправить запрос в Центральный каталог кредитных историй с указанием адреса электронной почты, на который будет направлен ответ, и кода субъекта кредитных историй. Это пароль из цифр и буквенных символов, который формирует заемщик при заключении кредитного договора. Также он может быть прописан в приложении к договору. Важно! Центральный каталог кредитных историй направляет ответ только по электронной почте.
Вариант второй. Узнать контакты ваших БКИ можно на портале «Госуслуги». Для этого нужно зарегистрироваться на портале и подтвердить учетную запись. Затем подать заявление на получение электронной услуги. В случае наличия кредитной истории в БКИ в ответе будут ссылки на их официальные сайты.
Вариант третий. Указанную информацию также можно получить, обратившись в банк, микрофинансовую организацию и БКИ.
Важно! Во всех случаях вы получите только список БКИ, а не саму кредитную историю! Затем нужно будет обратиться в БКИ или кредитную организацию напрямую. В БКИ сделать запрос можно как дистанционно — через личный кабинет, по электронной почте, заказным письмом, телеграммой, так и непосредственно в офисе организации.
Как обновляется кредитная история?
Финансовые организации сообщают БКИ сведения о каждом событии по вашим обязательствам – погашение, просрочка платежей, оформление нового кредита, отказ по нему, изменение условий договора и т. п. По закону они должны предоставить информацию в течение 5 рабочих дней (с января 2022 года – в течение 3 рабочих дней), а БКИ обязано внести ее в кредитную историю в течение 1 дня.
Если с момента закрытия последнего кредита прошло 10 лет, а за новыми займами вы не обращались (считаются не только открытые кредиты, но и отказы) и ничего не покупали в рассрочку, то кредитная история обнуляется.
С января 2022 года записи кредитной истории (отдельно по каждому обязательству) будут удаляться через 7 лет после последнего изменения информации в них.
Как исправить ошибки в кредитной истории
Бывают случаи, когда в кредитной истории допущены ошибки. Они могут носить как технический характер, так и быть связаны с мошенническими действиями, когда без участия заемщика на его имя оформили кредитный продукт.
- Что делать, если старый заем в кредитной истории помечен как действующий или в ней числятся просрочки по платежам, хотя заемщик вносил деньги вовремя.
Напишите заявление в БКИ с просьбой исправить информацию в кредитной истории. Также можно связаться с кредитором для прояснения ситуации. После подтверждения информации от кредитора БКИ внесет изменения в кредитную историю. С января 2022 года оспаривать сведения в кредитной истории можно будет непосредственно через кредитора.
- Что делать, если в кредитной истории есть сведения о займе, который вы не брали.
Письменно попросите БКИ и кредитора разобраться в ситуации. Для надежности аналогичные письма можно отправить в Банк России и Роспотребнадзор. Если выяснится, что заем оформлялся без вашего участия, а деньги на ваш счет не поступали, запись в кредитной истории будет скорректирована.
Когда речь идет о мошенничестве с использованием украденных личных данных, стоит также обратиться в правоохранительные органы и дать им все необходимые пояснения. В таких случаях не стоить жалеть своего времени. Возможно, именно благодаря вам преступников найдут, а другие граждане не пострадают.
Как улучшить кредитную историю
Отсутствие платежной дисциплины может привести к новым долгам и лишним расходам. Новый кредит, кредитная карта, разрешенный овердрафт (возможность тратить по дебетовым картам больше, чем есть на счету), микрозаймы – вот самые распространенные инструменты, чтобы исправить досье заемщика. Только в этот раз платить нужно в срок. Иначе никак.
Не верьте, когда вам за деньги предлагают исправить кредитную историю и удалить оттуда нежелательные записи. Это мошенники!
Самый безболезненный для бюджета вариант — изначально ответственно подходить к кредитам, пользоваться ими, только когда это действительно необходимо и финансовые возможности позволяют вовремя платить по счетам.