Льготная ипотека с господдержкой в 2023 году: самое главное
Льготная ипотека — это кредит на покупку жилья с поддержкой государства по ставке ниже рыночной. Рассказываем, какие программы льготной ипотеки доступны в 2023 году, кто и как может ими воспользоваться.
Развернуть
Что такое ипотека с господдержкой?
Льготная ипотека — это когда банки выдают займы клиентам на приобретение недвижимости под сниженный процент, а разницу между рыночной и льготной ставками банку выплачивает государство.
Условия получения льготной ипотеки
Главное, что нужно от заёмщика, — иметь российское гражданство. Нет никаких требований к семейному положению, наличию детей, региону покупки квартиры или нынешним жилищным условиям. Однако у каждого банка будут свои условия по возрасту заявителя, наличию у него постоянной работы и источников доходов и некоторым другим критериям — чтобы убедиться в его платёжеспособности. Оформить субсидированную ипотеку можно для покупки:
- квартиры в строящемся доме или строящегося индивидуального жилого дома по ДДУ;
- готового жилья от застройщика;
- земельного участка с дальнейшим строительством дома.
Кроме того, получить льготный кредит разрешается для строительства частного дома по договору подряда.
Купить квартиру или дом на вторичном рынке с помощью этой программы нельзя. Срок кредита — до 30 лет, сумма первоначального взноса — 15% от стоимости жилья.
Изменения в программе в 2023 году: последние новости
Льготная ставка и максимальные суммы кредита по госпрограмме менялись несколько раз. C 1 января 2023 года ставка — 8%. Именно под такой процент можно оформить кредит для покупки жилья до 1 июля 2024 года. Пониженная ставка действует на протяжении всего срока ипотеки.
Сумма, которую можно занять у банка в рамках программы, ограничена:
- 12 миллионов рублей — для покупки недвижимости в Москве, Московской области, Санкт-Петербурге и Ленинградской области;
- 6 миллионов рублей — для приобретения жилья в остальных регионах.
Льготную ипотеку разрешается сочетать с рыночной. То есть часть денег заёмщик может взять по сниженной ставке, а остаток — на обычных условиях. Например, представим, что обычная ставка по ипотеке от банка составляет в Екатеринбурге 13%. Если квартира стоит 9 миллионов рублей, то 6 миллионов рублей можно взять под 8% годовых, а оставшиеся 3 миллиона — под 13%.
Общая сумма ипотеки с сочетанием льготной и рыночной ставок тоже ограничена: в зависимости от региона максимум можно оформить 15 миллионов рублей или 30 миллионов рублей.
Как получить ипотеку с господдержкой
Оформить льготную ипотеку можно в одном из банков-участников. Всего в программе 80 кредиторов, полный список перечислен здесь. Подать заявку на льготную ипотеку можно сразу в несколько банков, а затем выбрать наиболее выгодные условия.
Для обращения в банк потребуются:
- паспорт;
- СНИЛС;
- справка о доходах по форме 2-НДФЛ (можно запросить у работодателя или получить в личном кабинете на сайте налоговой службы);
- для мужчин до 27 лет — военный билет;
- в некоторых случаях понадобится свидетельство о заключении (или расторжении) брака.
Программы господдержки ипотеки в 2023 году
Льготная ипотека под 8% годовых — не единственная возможность купить жильё в кредит с поддержкой от государства. В России действует ещё несколько программ, которые помогают семьям обзавестись недвижимостью. Вот какие виды льготной ипотеки ещё доступны в 2023 году:
Семейная ипотека под 6%
Кому положена:
- семьям, в которых в период с 2018 по 2023 год родился ребёнок;
- семьям, где есть ребёнок любого возраста с подтверждённой инвалидностью.
- семьи, в которых есть два и более детей, не достигших 18 лет на дату заключения ипотечного договора.
Общие условия: ипотеку под 6% можно оформить для покупки жилья в новостройке или дома с земельным участком. Кроме того, можно получить ипотеку для рефинансирования уже действующего ипотечного кредита. Например, если муж и жена оформили в 2018 году ипотеку по ставке в 12% годовых, а в 2022 году у них родился первенец, они могут обратиться в банк с заявлением пересмотреть условия кредита.
Программа действует до 1 июля 2024 года, а если инвалидность у ребёнка была установлена и он родился до 31 декабря 2023 года, — тогда до 31 декабря 2027-го. Сумма первоначального взноса — 15% от суммы сделки. Как оформить такую льготную ипотеку, подробно расписано на сайте оператора программы .
Дальневосточная ипотека под 2%
Кому положена: россиянам младше 35 лет. Заёмщиками могут стать и владельцы гектара на Дальнем Востоке – возраст в этом случае не важен.
Общие условия: программа предназначена для заселения дальневосточных регионов. Она действует до конца 2030 года. Льготный кредит выдают на покупку жилья в новостройках у застройщика, либо вторичного жилья в сельской местности. Максимальная сумма кредита — 6 миллионов рублей. Подробнее об условиях программы можно узнать на сайте Консультационного центра ДОМ.РФ .
Сельская ипотека под 3%
Кому положен: любому россиянину, который планирует купить жильё в сельской местности.
Общие условия: можно приобрести любую недвижимость в деревне, селе, посёлке или городском поселении с числом жителей не более 30 000 человек. Программа действует бессрочно. Максимальная сумма кредита — до 6 миллионов рублей во всех регионах. Первоначальный взнос — 10% от стоимости жилья. Узнать больше об условиях программы можно по ссылке.
Материнский капитал
Кому положена: семьям, у которых есть материнский капитал. Выплату от государства разрешают использовать сразу после рождения ребёнка либо когда ребёнку исполнилось три года.
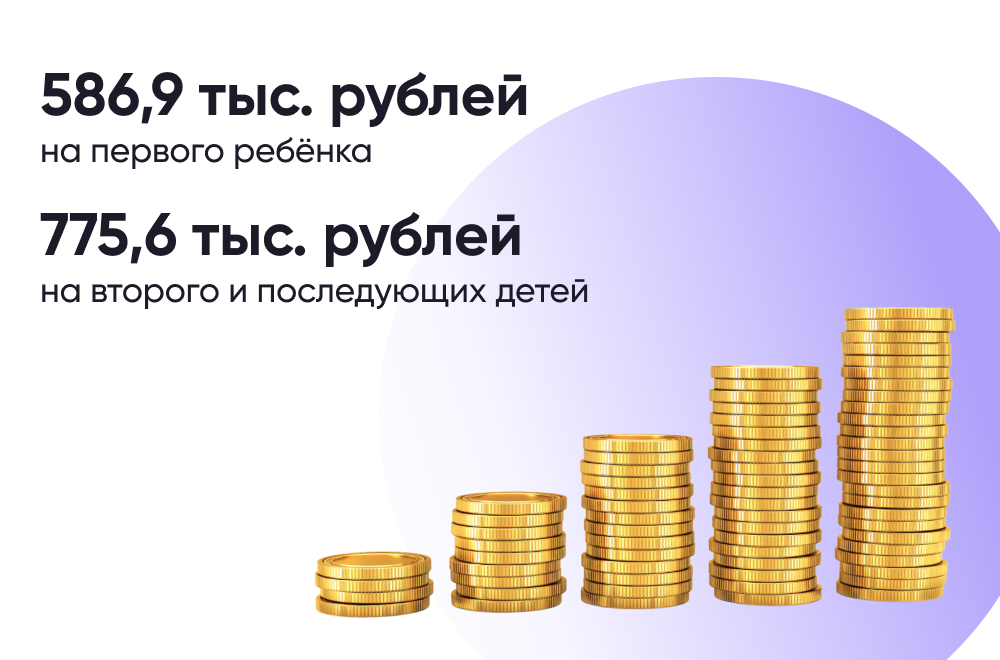
Напоминаем, сейчас получить материнский капитал можно, если второй или последующий ребёнок родился после 1 января 2007 года или если первый ребёнок родился после 1 января 2020 года. После февральской индексации сумма выплаты в 2023 году составляет:
- на первенца — 586,9 тыс. рублей;
- на второго или последующего ребёнка — 775,6 тыс. рублей.
Общие условия: материнский капитал можно использовать для покупки жилья, первоначального взноса по ипотеке (в том числе льготной) или погашения действующей жилищной ссуды. Подробную инструкцию о том, как оформить материнский капитал на покупку жилья, можно прочитать здесь .
450 000 рублей на погашение ипотеки многодетным семьям
Кому положены: семьям, в которых с 1 января по 31 декабря родился третий или последующий ребёнок с российским гражданством.
Общие условия: субсидию в размере 450 000 рублей выдают для погашения ипотеки, полученной до 1 июля 2024 года. Жилищный кредит может быть оформлен на новостройку, вторичное жильё или частный дом. Воспользоваться такой льготой можно только один раз. Условия предоставления господдержки многодетным семьям подробно описаны в Федеральном законе .
Материал по теме
Господдержка для бюджетников
Кому положена: в некоторых российских регионах врачи, учителя и соцработники могут получить 1 миллион рублей на покупку жилья. Кроме того, молодые учёные, работники научной и бюджетной сфер, а также ветераны боевых действий могут получить социальную ипотеку. Размер ставки и условия программы определяются каждым регионом самостоятельно.
Общие условия: бюджетникам, нуждающимся в улучшении жилищных условий, необходимо проработать в своей сфере больше пяти лет. Обращаться за получением субсидии нужно в жилищный комитет городской администрации по месту жительства. Там подскажут, какие документы подготовить.
Ипотека для IT-специалистов
Кому положена: работники аккредитованных IT-компаний 18–50 лет могут оформить ипотеку с господдержкой по ставке до 5% годовых. Важный нюанс — заработная плата специалиста до вычета НДФЛ должна составлять больше 70 000 рублей, для айтишников из городов-миллионников — больше 120 000 рублей, а для жителей Москвы — больше 150 000 рублей. Чтобы получить ипотеку на льготных условиях, нужно иметь гражданство РФ.
Общие условия: программа действует до конца 2024 года. Купить в ипотеку с господдержкой можно квартиру в новостройке или дом у юрлица — подрядчика или застройщика. Максимальная сумма кредита — 18 миллионов рублей в субъектах с населением более одного миллиона человек, для всех остальных регионов — 9 миллионов. Первоначальный взнос — от 15% годовых. Проверить, соответствует ли компания-работодатель условиям программы, и подать заявку на льготную ипотеку можно в специальной форме на портале Госуслуг.
Приобретаете жильё в ипотеку? Вам обязательно потребуется его обезопасить от бытовых случайностей. Кстати, в МТС Страховании можно сравнить предложения разных компаний и оформить нужную страховку буквально за пять минут и без наценки.
Как взять Льготную ипотеку с господдержкой в 2023 году?
Программа льготной ипотеки с господдержкой по ставке до 8% продлена до 1 июля 2024 года!

Кто может взять Льготную ипотеку с господдержкой до 8%?
Ипотечный кредит по льготной ставке до 8% может оформить любой совершеннолетний гражданин Российской Федерации без ограничений по возрасту и семейному положению. Банк может устанавливать дополнительные требования к клиентам.
Какое жилье можно купить по программе Льготная ипотека?
Ипотеку с господдержкой можно оформить на следующие цели::
- Покупка квартиры в строящемся доме по ДДУ;
- Приобретение готового жилья у застройщика или организации, которая является первым собственником этого жилья;
- Приобретение строящегося индивидуального жилого дома у застройщика по договору участия в долевом строительстве;
- Строительство частного дома самостоятельно или по договору подряда;
- Покупка земельного участка с дальнейшим строительством дома.
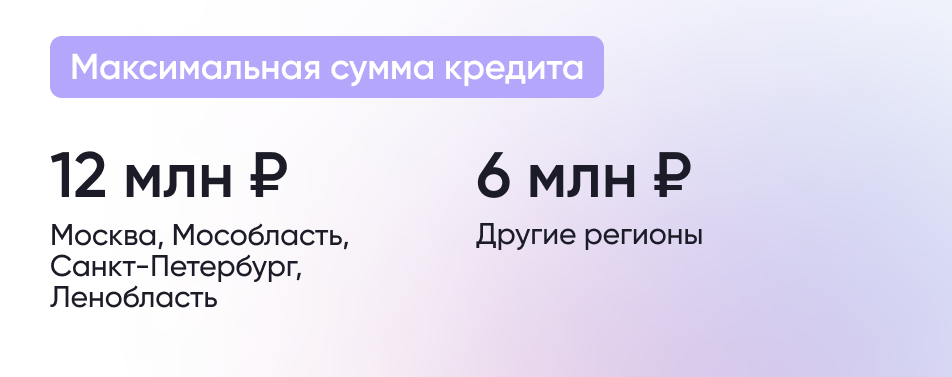
Максимальная сумма кредита на льготных условиях по ставке 8% в рамках программы составляет 6 млн рублей во всех российских регионах (12 млн рублей в Москве, Московской области, Санкт-Петербурге и Ленинградской области).
На вторичное жилье программа Льготной ипотеки не распространяется.
Может ли заемщик построить дом самостоятельно с помощью Льготной ипотеки?
Да, построить дом по программе ипотеки с господдерккой можно и без договора подряда. Однако в таком случае необходимо закончить строительство и зарегистрировать право собственности на дом в течение 12 месяцев с даты получения ипотечного кредита. Иначе банк сможет повысить процентную ставку по кредиту.
Можно ли получить Льготную ипотеку на сумму, которая превышает лимиты?
Да, заемщик может оформить часть кредита на условиях программы Льготной ипотеки по ставке 8%, а оставшуюся часть оплатить на рыночных условиях или получить в рамках региональной ипотечной программы.
Лимиты по размеру кредита в таком случае следующие:
- 15 млн рублей для всех российских регионов;
- 30 млн рублей для Москвы, Московской области, Санкт-Петербурга и Ленинградской области.
Например, если вы хотите взять кредит в размере 10 млн рублей на 20 лет, то вы можете получить 6 млн рублей по льготной ставке 8%, а еще 4 млн рублей по ставке на рыночных условиях.
В каких банках можно оформить Льготную ипотеку по ставке до 8%?
Перечень банков-участников программы Льготная ипотека размещен на сайте спроси.дом.рф. В программе господдержки участвуют больше 70 кредиторов. Если вы уже решили взять ипотечный кредит по ставке 8% или ниже, у вас есть право подать заявку сразу в несколько банков, а затем выбрать наиболее выгодные условия. Кроме того, в ряде банков вы можете заполнить заявление на одобрение кредита онлайн.
Перечень банков-участников программы, выдающих кредит на строительство дома без привлечения застройщика, также можно найти на сайте спроси.дом.рф.
Какой первоначальный взнос необходим, чтобы получить ипотеку с господдержкой?
Первоначальный взнос для приобретения жилья по Льготной ипотеке составляет не меньше 20% от стоимости квартиры. Если у вас есть материнский капитал, вы можете использовать его в качестве взноса или как его часть.

Может ли измениться ставка по Льготной ипотеке после её оформления?
Льготная ставка действует на протяжении всего срока кредита. При этом на сегодняшний день ряд банков уже сделали ставки ниже 8%.
Но в ряде случаев банк имеет право повысить ставку, в том числе:
- Если вы откажитесь от предложенных видов страхования, риски невыплаты кредита для банка станут выше, поэтому кредитор имеет право увеличить процентную ставку на 1%, но при этом ставка по кредиту не должна превышать 9%.
- Если заёмщик получил ипотечный кредит на строительство дома своими силами, то он должен завершить строительство и оформить дом в собственность в течение 12 месяцев. Иначе банк может поднять процентную ставку по ипотеке до уровня ключевой ставки, увеличенной на 4,5%.
- С 2023 года оформить Льготную ипотеку можно только один раз. Если заёмщик всё же оформил Льготную ипотеку повторно и не уведомил об этом банк, процентная ставка по кредиту может быть повышена.
Какие документы необходимы для подачи заявки на Льготную ипотеку в банк?
Банк сам определяет перечень необходимых документов для заемщика. Если вы уже готовы подать заявку на льготную ипотеку, вам потребуются:
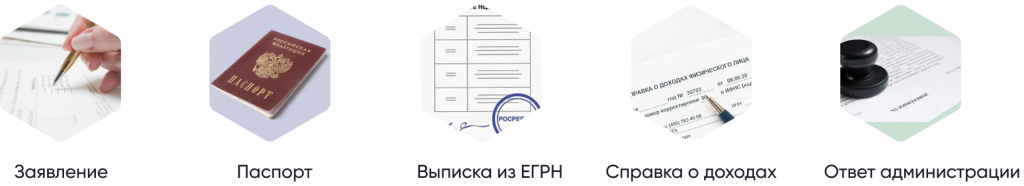
- паспорт;
- СНИЛС;
- свидетельство о браке или разводе;
- справка о доходах и удержанных суммах налога (ранее 2-НДФЛ – можно запросить у работодателя);
- для мужчин до 27 лет — военный билет или другой документ, подтверждающий, что заемщик не подлежит призыву на военную службу.
Также банк может попросить заверенную работодателем копию трудовой книжки, договора по совместительству или выписку из лицевого счета Социального фонда. В ряде случаев ипотеку можно оформить всего по двум документам. Более подробные условия уточняйте в конкретном банке.
Могу ли я получить ипотеку с господдержкой, если у меня есть в собственности жилье?
Да, вы можете оформить ипотеку по данной программе. Наличие другой недвижимости не является препятствием.
Можно ли использовать материнский капитал в качестве первоначального взноса по Льготной ипотеке?
Да, вы можете использовать материнский капитал в качестве первоначального взноса по льготной программе. Но в этом случае необходимо выделить детям долю в собственности на квартиру. Подробнее об особенностях использования маткапитала можно узнать здесь.
Можно ли рефинансировать кредит по программе Льготная ипотека?
Нет, программа Льготной ипотеки по ставке до 8% не предусматривает возможности рефинансирования действующей ипотеки.
Однако вы можете рефинансировать Льготную ипотеку по другой федеральной или региональной программе господдержки. Например, можно воспользоваться Семейной ипотекой, если в семье с 1 января 2018 года по 31 декабря 2023 года родился ребенок.
Можно ли воспользоваться Льготной ипотекой повторно?
Да, но только если предыдущую Льготную ипотеку вы оформили до 31 декабря 2022 года. Начиная с 6 января 2023 года кредит по программе можно получить только один раз.
Однако если у вас родился ребенок или уже есть двое несовершеннолетних детей, то вы можете воспользоваться программой Семейной ипотеки по ставке до 6%.
Ворваться в городки: льготная ипотека станет доступна для покупки вторички
Льготная ипотека на вторичное жилье может стать доступна в городах, где нет новостроек. Такой вариант разработан депутатами Госдумы, направлен в Минстрой и госкомпанию «ДОМ.РФ». Ранее о необходимости введения субсидий на покупку вторичного жилья говорил Владимир Путин. Депутаты полагают, что правительство может расширять программу льготной ипотеки на вторичку в отдельных городах по запросу властей региона. Такая мера в случае ее одобрения не только укрепит рынок, но и уравняет права жителей разных городов на доступное жилье, полагают эксперты.
Расширение возможностей
Льготную и семейную ипотеку на вторичное жилье можно вводить по запросу регионов в городах, где нет новостроек. Такой вариант предложили члены комитета Госдумы по строительству и ЖКХ, инициатива направлена в Минстрой и госкомпанию «ДОМ.РФ». В апреле этого года на встрече с главой ДОМ.РФ Виталием Мутко президент России Владимир Путин отметил, что введение субсидий на покупку вторичного жилья поддержит семьи и «косвенно, но положительно будет отражаться и на [строительной] отрасли».
Предложения депутатов, с которыми ознакомились «Известия», заключаются в следующем: власти субъектов смогут выбирать населенные пункты, которые имеют особое значение для региона, и обращаться в правительство РФ, чтобы в этих городах оно расширило программы льготной и семейной ипотеки на вторичный рынок жилья. Об этом говорится в письме члена комитета Госдумы по строительству и ЖКХ Александра Якубовского в Минстрой и ДОМ.РФ.
Фото: ИЗВЕСТИЯ/Константин Кокошкин
— Считаем правильным повышать адресность и эффективность федеральных программ с участием регионов, — сказал «Известиям» заместитель гендиректора ДОМ.РФ Алексей Ниденс. — Для этого нужно донастраивать программы под потребности конкретного муниципалитета, в том числе удовлетворяя растущий спрос граждан при нехватке предложения на рынке жилищного строительства. В Минстрое «Известиям» сообщили, что в рамках исполнения поручения президента о распространении семейной ипотеки на покупку вторичного жилья в сельской местности, а также населенных пунктах с населением до 250 тыс. человек, ведомство предложило ввести программу только для тех локаций, где нет новостроек. Официальное же поручение о распространении программы льготной ипотеки на вторичное жилье пока не поступило, добавили в Минстрое.
И целой программы мало: лишь для четверти молодых семей есть субсидии на жилье
В ближайшие годы из 144,5 тыс. желающих поддержку получат только 32,8 тыс. заявителей
Сейчас льготные ипотечные программы распространяются только на новостройки: под 8% она выдается всем желающим, а под 6% — семьям, где есть два и более ребенка. Но на вторичное жилье ставка по ипотеке может превышать 13%. — Не всем доступны одинаковые условия для приобретения жилья, — констатировала директор офиса продаж вторичной недвижимости Est-a-Tet Юлия Дымова. — Предлагаемая мера позволит уравнять права людей.
Как ранее писали «Известия», более чем в 800 российских городах из 1119 не ведется строительство нового жилья.
Фото: ИЗВЕСТИЯ/Александр Казаков
— Льготная ипотека двигает рынок недвижимости, расширение уже действующих программ позволит повысить спрос на вторичное жилье, — сказал член комитета Госдумы по строительству и ЖКХ Сергей Колунов. Инициатива поможет жителям, которые живут в небольших городах, где не строится новое жилье, считает Александр Якубовский. — Сегодня, чтобы получить льготную ипотеку, людям приходится переезжать в областные центры или в другие регионы, — сказал он. — Возможность вводить льготную ипотеку на вторичку станет дополнительным инструментом для стимуляции развития того или иного города.
Аренда с компенсацией: как россиянам помогают с ипотекой
Застройщики предлагают льготные программы оплаты жилья
По мнению управляющего директора компании «Метриум» Руслана Сырцова, даже в городах-миллионниках можно использовать эту меру в районах без новостроек: нередко людям важно проживать в конкретной локации, например, чтобы оставаться рядом с родственниками. Переход к адресным программам льготной ипотеки с расширением их действия на вторичный рынок повысит уровень рождаемости и сократит отток населения из дальних регионов, считает губернатор Архангельской области Александр Цыбульский. Например, сейчас многие россияне не хотят задерживаться в арктических регионах из-за дефицита доступного и качественного жилья, сказал он.
Фото: РИА Новости/Кирилл Каллиников
Достаточно емкости
Для эффективного внедрения предлагаемой меры необходимо, чтобы в городе было достаточное предложение вторичного жилья, иначе в регионах может возникнуть дефицит, отметил коммерческий директор Time Development Юрий Раловец. Решение укрепит не только вторичный рынок, но и в дальнейшем будет способствовать развитию строительной отрасли, отметила руководитель отдела ипотечного кредитования ГК «Гранель» Татьяна Боева. Более быстрая продажа старых квартир ускорит отъезд тех, кто намеревается начать жизнь в крупных городах, и те могут получить дополнительный приток покупателей, пояснил основатель и владелец группы «Родина» Владимир Щекин. — Льготная ипотека на вторичное жилье в регионах без новостроек ускорит оборот недвижимости в старом жилом фонде, — сказал он. — В то же время сформируется локальный отложенный спрос на новое жилье в самих регионах без новостроек, что может привлечь застройщиков.
Фото: ИЗВЕСТИЯ/Константин Кокошкин
Инициатива не окажет прямого воздействия на первичный рынок, но люди, которые продадут старое жилье, смогут на полученные средства приобрести квартиру в новостройке в другом городе, полагает Руслан Сырцов. По словам Юлии Дымовой, межрегиональные сделки встречаются довольно часто: с помощью сервисов электронной регистрации можно продать квартиру в одном городе и купить в другом, находясь при этом с продавцом в разных регионах.
Вторичный продукт: почему новостройки стали дороже готового жилья
Аналитики объяснили динамику цен на жилищном рынке
В то же время следует рассмотреть дополнительные меры стимулирования застройщиков, считает Руслан Сырцов. В частности, субсидирование проектного финансирования стало бы импульсом для выхода девелоперов в новые для себя регионы, считает эксперт. Также девелоперам нужно разрешить стать активными игроками на вторичном рынке, полагает коммерческий директор ГК «А101» Анна Боим. Необходимо разработать механизм, когда банки смогут кредитовать девелоперов для покупки вторичного жилья у покупателей квартир в их новостройках, сказала она.
Условия по льготной ипотеке могут изменить. Что это значит для рынка
Правительство может изменить условия по льготным ипотечным программам на рынке новостроек. Сейчас обсуждаются увеличение размера первоначального взноса по льготной ипотеке с 15% до 20%, а также снижение на 0,5 п.п. предельной величины субсидии по льготным программам, компенсирующей банкам потери от недополученных процентов. Изменение параметров должно помочь сбалансировать рынок первичного и вторичного жилья и снизить риски роста цен на новостройки, которые дополнительно увеличились на фоне ускорившихся темпов ипотечного кредитования в июле — августе этого года. Вместе с экспертами разбираемся, как возможные нововведения повлияют на рынок жилья.
Спрос на ипотеку снизится, но ненадолго
Эксперты, опрошенные редакцией «РБК-Недвижимости», считают, что если изменения в льготные ипотечные программы будут приняты, это не сильно повлияет на спрос на новостройки, но возможно снижение интереса к первичному рынку в первые месяцы действия нововведений. Первоначальный взнос в 15% — стандарт для всех льготных ипотечных программ. Его увеличение в первые месяцы может привести к сокращению выдачи ипотеки, однако в долгосрочной перспективе серьезного снижения спроса на новостройки ожидать не стоит, считает коммерческий директор ГК ФСК Ольга Тумайкина. С ней согласна и руководитель отдела ипотечного кредитования ГК «Гранель» Татьяна Боева. По ее мнению, следует ожидать сокращения спроса на жилье, но оно не будет значительным. «Практика показывает, что покупатели адаптируются к новым условиям и спрос вернется на прежний уровень», — считает эксперт. По мнению коммерческого директора Optima Development Дмитрия Голева, возможное ужесточение условий льготной ипотеки не будет критичным для покупателей. «Повышение минимального первоначального взноса — не такой серьезный ограничительный барьер в отличие от роста ключевой ставки. Но даже в случае утверждения заявленных мер кредиты с господдержкой останутся самыми доступными на рынке для большинства клиентов», — говорит эксперт. Возможные изменения условий льготных ипотечных программ — это вынужденная мера. «При столь значительной разнице между ключевой ставкой ЦБ и процентами по льготной ипотеке на новостройки идет серьезная нагрузка на бюджет, а выделенные на льготные программы лимиты быстро сокращаются», — поясняет директор по продажам компании «Этажи» Сергей Зайцев. По его словам, увеличение первоначального взноса должно сократить число акций с предложениями кредитов по сниженной ставке. «Часть покупателей должна будет либо искать более доступные варианты жилья, либо отложить покупку, чтобы накопить дополнительные средства. В целом доступность льготных программ на какое-то время сократится», — говорит управляющий партнер девелоперской компании «Группа Родина» Владимир Щекин.
Банки о возможных изменениях
В пресс-службе ВТБ «РБК-Недвижимости» сообщили, что до принятия конкретных решений по изменению параметров и условий льготной ипотеки оценивать возможное снижение спроса на жилье или иные последствия преждевременно. Сейчас на фоне выросших ставок по рыночным программам на господдержку приходится около половины от общего объема продаж. До конца 2023 года льготная ипотека может занять 60% в общем объеме выдач, что заметно превысит уровень начала года (45%), пояснили в пресс-службе кредитной организации. Сбербанк, Россельхозбанк и МКБ не прокомментировали возможные изменения условий льготной ипотеки.
Читайте также: Путин пообещал продолжить льготные ипотечные программы
При изменении условий выдачи льготной ипотеки многие застройщики постараются уменьшить финансовую нагрузку на покупателей (Фото: Shutterstock)
Застройщики начнут вводить свои программы
В ответ на возможное ужесточение требований по ипотечному кредитованию застройщики могут вернуться к различным акционным программам. Девелоперы будут искать альтернативные инструменты по улучшению условий для покупателя и стимулирования продаж в новостройках. Например, снова оформлять ипотеку с субсидированными ставками от застройщика или рассрочку, прогнозирует Ольга Тумайкина. Увеличение первоначального взноса может быть компенсировано различными предложениями от застройщиков, также считает исполнительный директор «НДВ Супермаркет Недвижимости» Татьяна Подкидышева. Рост первоначального взноса приведет к увеличению среднего срока кредитования, чтобы снизить сумму ежемесячного платежа, считает Татьяна Боева.
Читайте также: В ЦБ назвали главные риски для рынка жилья и ипотеки
Как изменения отразятся на вторичном рынке
Для вторичного рынка ужесточение условий предоставления льготной ипотеки станет положительным событием, так как оно сократит дисбаланс на рынке жилья. Тем не менее осенью вторичный рынок, возможно, ждет спад после активного лета, считает Дмитрий Голев. По его мнению, для полноценного восстановления необходимы не изменение условий льготной ипотеки, а стабилизация курса рубля и снижение ключевой ставки ЦБ. Сергей Зайцев замечает, что для вторичного рынка жилья любые ограничения льготного кредитования — это плюс. Основное конкурентное преимущество вторички — возможность купить полностью готовое жилье с ремонтом, а это отсутствие затрат на аренду временного жилья и, главное, на ремонт. Сейчас разница между субсидированными ипотечными ставками на рынке новостроек и рыночными на вторичном рынке близка к двукратной. «Даже если будет увеличен минимальный первоначальный взнос по льготным кредитам, покупатели не вернутся на вторичный рынок, так как ипотека здесь в два раза дороже. К тому же застройщики сейчас готовы давать скидки, договариваться с покупателями, поэтому возможные дополнительные затраты на повышенные взносы будут компенсированы скидками от застройщиков, считает Владимир Щекин.
- Кабмин отменил требования к зарплате для части заемщиков по IT-ипотеке
- Путин поручил запустить льготную арктическую ипотеку для молодых семей
- Как банки меняли ставки по ипотеке после роста ключевой ставки
Будьте в курсе важных новостей — следите за телеграм-каналом «РБК-Недвижимость»