Как вернуть с ЕНС излишне уплаченный налог
В 2023 г. излишне уплаченные налоги возвращают по-новому. Изменились формы, сроки и порядок сверки с ИФНС. Рассказываем, как узнать о переплате, какое заявление подать и сколько времени ждать возврата.
Несмотря на возможность возвращать переплату — мы не рекомендуем этого делать. Всё дело в том, что оплата на все налоги и взносы идёт из единого счёта. Если всплывет долг или недоплата, излишек на счёте это исправит. А если денег не будет — это может привести к штрафам и блокировкам
Что изменилось в 2023 г.
С 01.01.2023 г. компании и ИП перешли на новый порядок уплаты налогов — единый налоговый платёж (ЕНП). Он подразумевает уплату всех обязательств единой платёжкой — подробнее о системе рассказали здесь.
С нововведениями изменился и порядок возврата излишне уплаченных налогов. В частности, появился новый бланк заявления, про заполнение которого расскажем далее.
Как узнать о переплате
По задумке ФНС налогоплательщики узнают о переплате в личном кабинете. Пользователям доступна информация о перечислениях на единый налоговый счёт (ЕНС) в режиме реального времени. Но вот уже июнь, а ЛК всё ещё работает не у всех предпринимателей — его обещают запустить в ближайшее время.
Если возможности проверить переплату в личном кабинете нет, можете обратиться в налоговую лично — вам сообщат сумму переплаты.
Как оформить возврат излишка
ФНС возвращает излишек только по заявлению ИП или ООО по форме, которая утверждена приложением №1 приказа ФНС России от 30.11.2022 г. № ЕД-7-8/1133@.
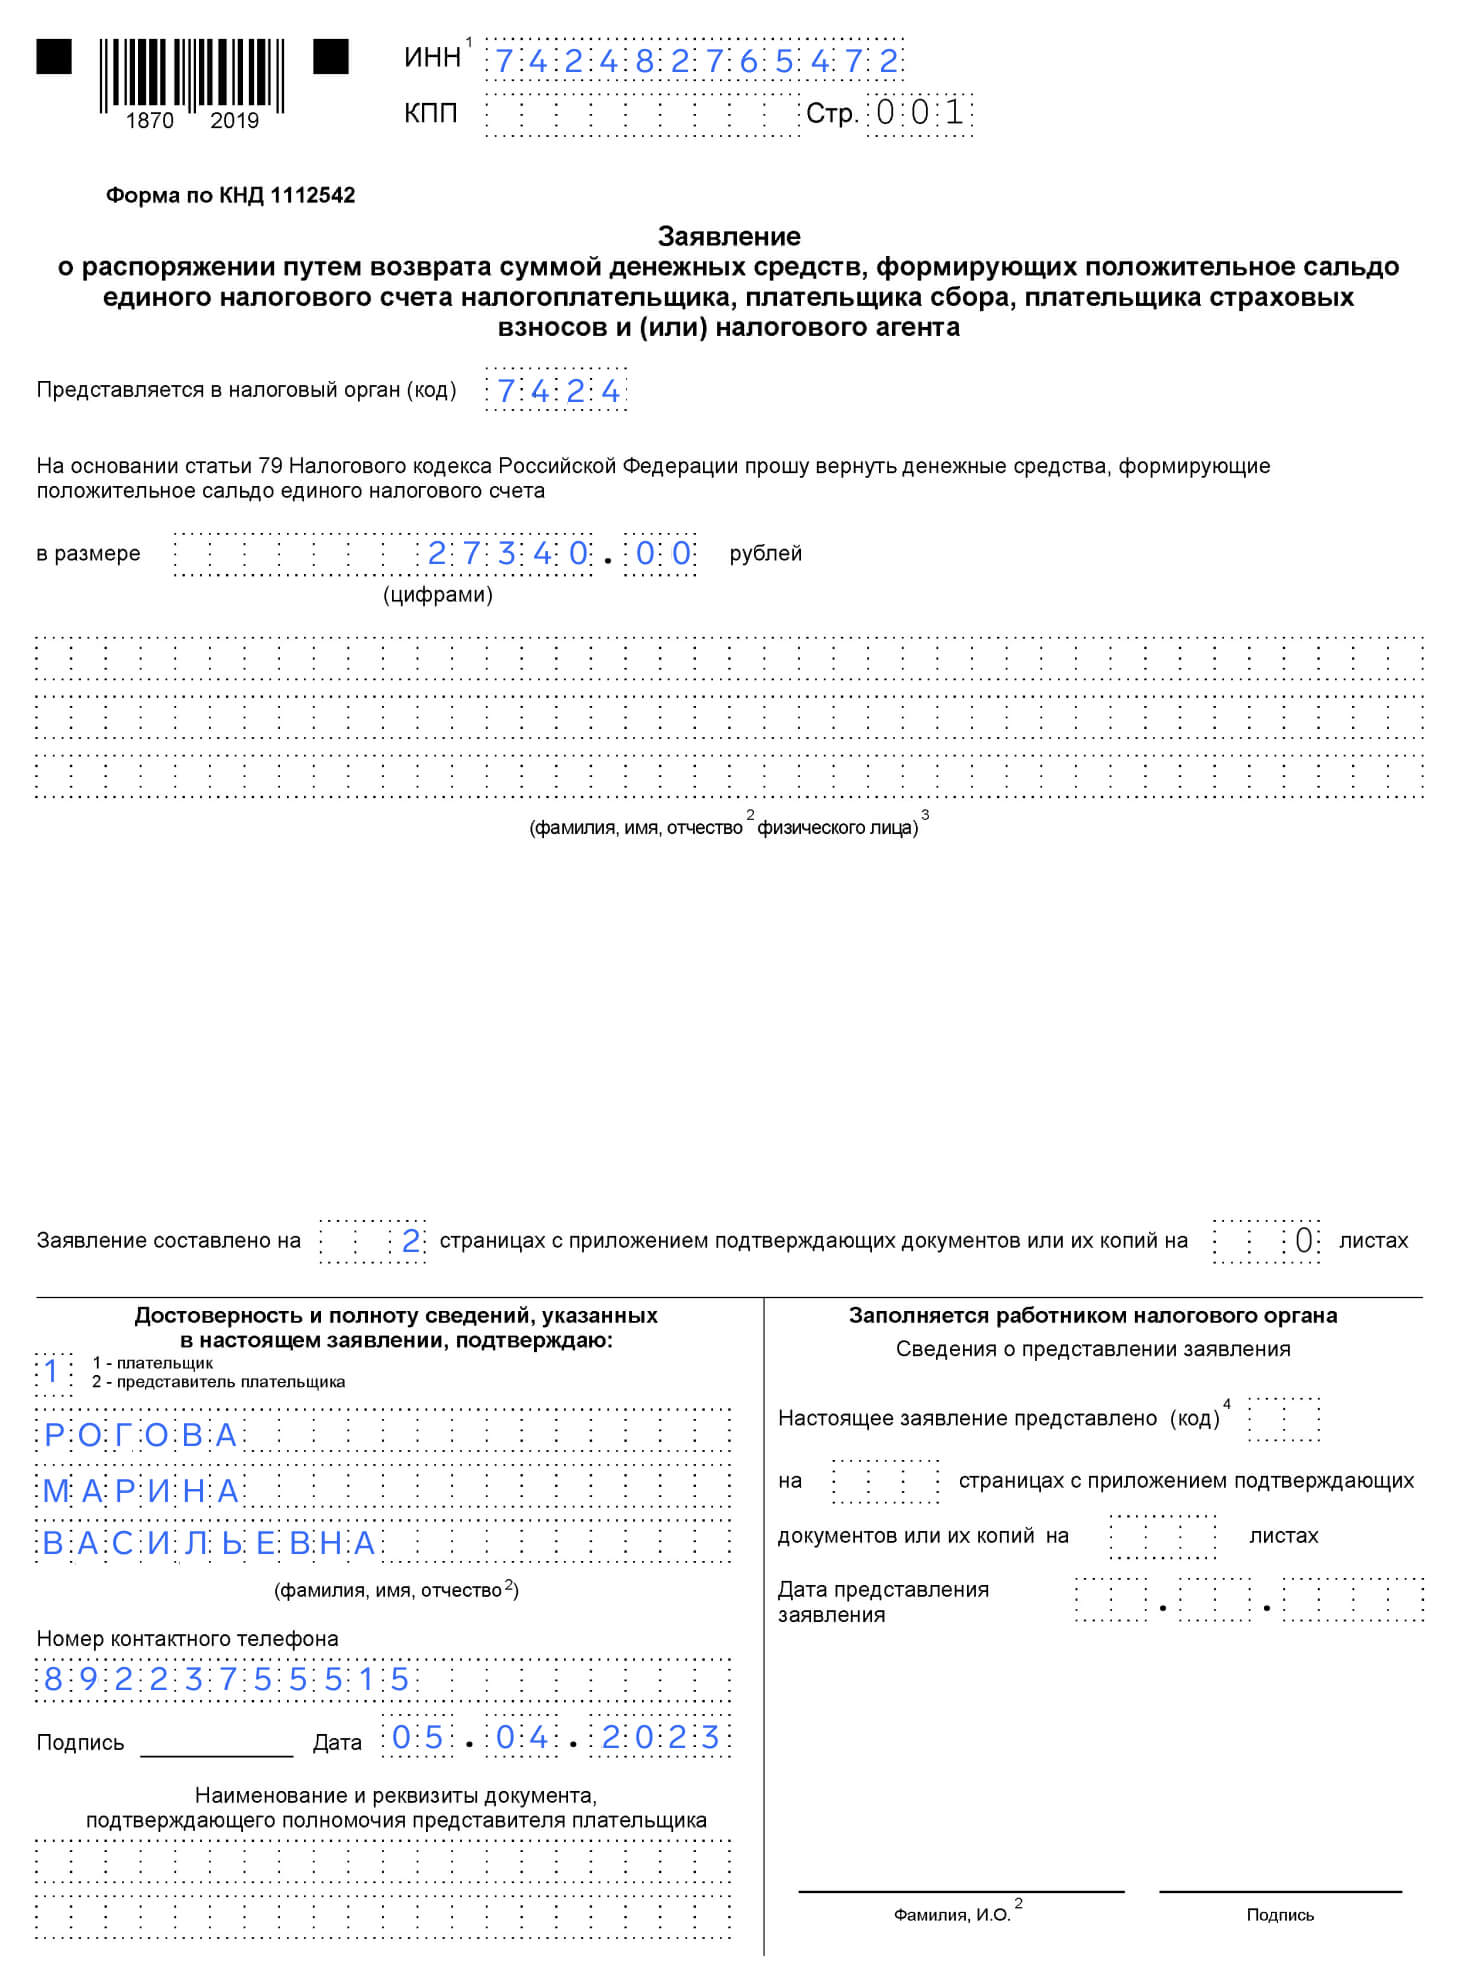
Например, ИП Рогова Марина Васильевна после сверки с ИФНС узнала о переплате 27 340 руб. Предприниматель хочет вернуть деньги, чтобы купить новую партию товаров. Рассмотрим заполнение заявления.
На первом листе укажите:
- ИНН и КПП (только для организаций) в шапке;
- код ИФНС, к которой привязаны по месту регистрации. Если не знаете, уточните реквизиты инспекции в специальном сервисе;
- сумму возврата в пределах положительного сальдо ЕНС. Если оно 30 000 руб., вернуть 35 000 руб. не получится;
- количество листов заявления и приложений;
- ФИО заявителя, контактный номер и дату подачи документа в левой части нижнего блока. Если заявление подаёт представитель, в соответствующую строку внесите реквизиты доверенности. Правый блок заполняет сотрудник ИФНС.
ФИО заполняют только физлица, которые не указали ИНН в шапке. Предприниматели и организации оставляют строки пустыми.
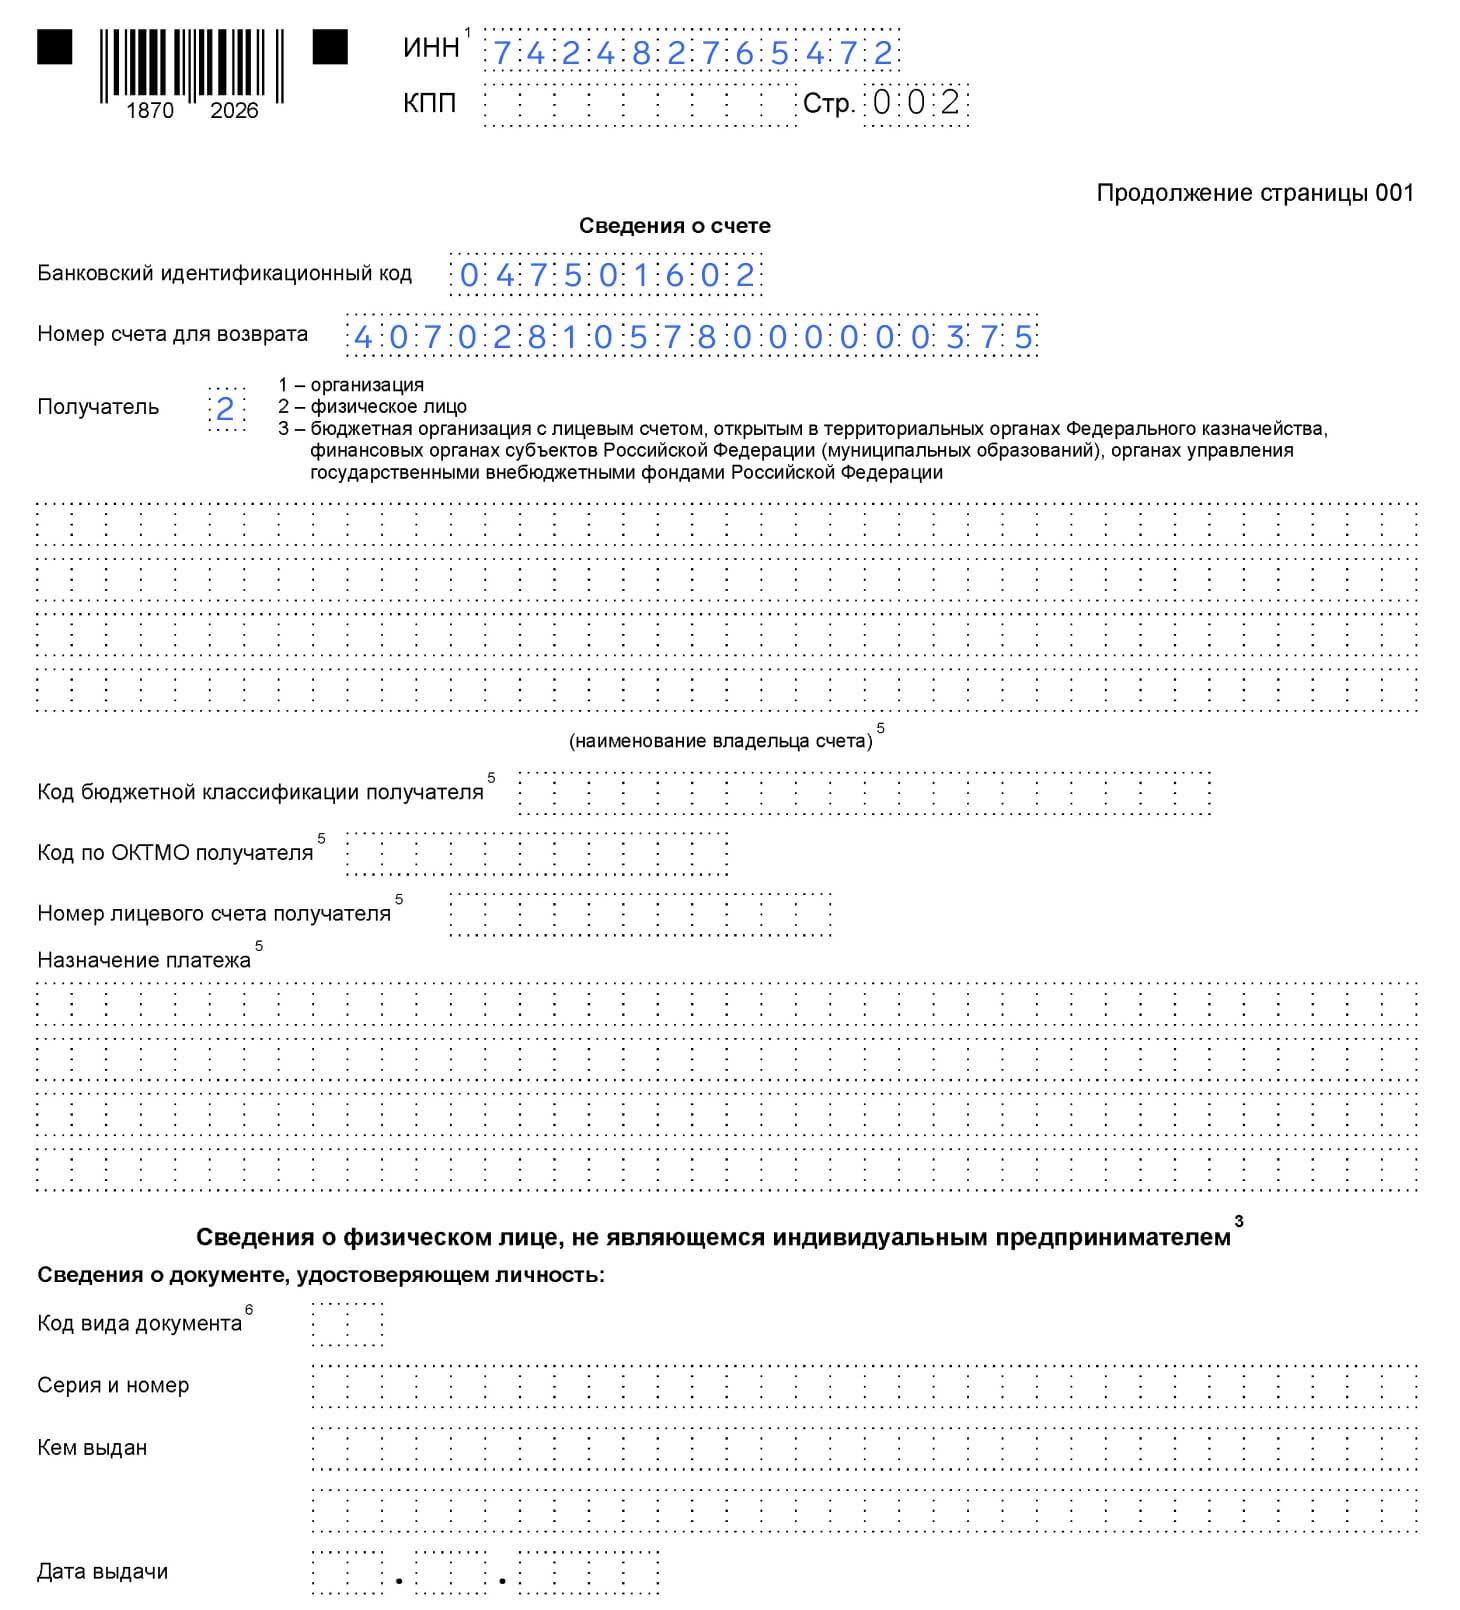
На втором листе укажите:
- банковский идентификационный код (БИК) и номер расчётного счёта, на который хотите получить возврат;
- в ячейке «Получатель» — соответствующий номер. Марина Васильевна — ИП, поэтому пишет «2».
Наименование владельца счёта, КБК, ОКТМО и прочие строки оставьте пустыми — они нужны для бюджетных организаций. Аналогично — нижний блок «Сведения о физическом лице, не являющемся индивидуальным предпринимателем».
Заявление подают лично в ИФНС по месту регистрации, МФЦ, отправляют Почтой России или через систему электронного документооборота.
Когда подать заявление о возврате
Заявление о возврате подают в любой момент — например, сразу после сверки с ИФНС или получения справки. На следующий рабочий день налоговая служба проверит информацию и отправит деньги на указанный расчётный счёт в течение десяти дней.
Коротко
- После введения ЕНП изменился порядок возврата излишне уплаченных налогов.
- Чтобы узнать величину переплаты, проверьте сумму в личном кабинете ФНС или при личном визите.
- Для возврата излишне уплаченных налогов в ИФНС подают заявление, которое утверждено приказом ФНС России от 30.11.2022 г. № ЕД-7-8/1133@.
- Налоговая инспекция рассматривает заявление на следующий рабочий день и переводит деньги на указанный расчётный счёт в течение 10 дней.
Несмотря на возможность возвращать переплату — мы не рекомендуем этого делать. Всё дело в том, что оплата на все налоги и взносы идёт из единого счёта. Если всплывет долг или недоплата, излишек на счёте это исправит. А если денег не будет — это может привести к штрафам и блокировкам
Статья актуальна на 13.06.2023
Продолжайте читать
Как уменьшить налог УСН
УСН «Доходы минус расходы» в 2023 году: как отчитываться и сколько платить
Страховые взносы ИП
Ещё больше полезного
Рассылка для бизнеса
Дайджест о законах, налогах, отчётах два раза в месяц
Успех! Мы выслали подтверждение на адрес указанной вами электронной почты.
Подписываясь, вы соглашаетесь на обработку персональных данных и получение информационных сообщений от группы компании СКБ Контур
Соцсети
Новости и видео — простыми словами, с заботой о бизнесе
Мы всегда рады комментариям по теме статьи, которые не нарушают наши правила и поддерживают дружелюбную атмосферу на сайте. Стараемся в течение 2-4 дней отвечать на все вопросы по Эльбе и несложным бухгалтерским темам. Если вопрос срочный, лучше обратиться в техподдержку .
Как вернуть сумму излишне уплаченного налога?
У налогоплательщика, согласно действующему законодательству, есть возможность вернуть часть налога, которую он переплатил в бюджет. Разберем, как он может это сделать.
Чтобы вернуть излишне уплаченную сумму налога, нужно подать в налоговую службу соответствующее заявление. Сделать это можно тремя способами:
1. в письменной форме путем личного визита в налоговый орган;
2. в электронном виде, например, через сервис оператора ЭДО (обязательно заверить документ усиленной квалифицированной электронной подписью);
3. через личный кабинет налогоплательщика на сайте ФНС.
Срок, в течение которого действует право на возврат излишне уплаченной суммы налога — три года со дня уплаты.
Денежные средства вернутся налогоплательщику на тот банковский счет, который он указал в заявлении о возврате – так говорится в письме Минфина от 06.04.2021 № 03-02-11/25499.
Есть единственное исключение, когда деньги могут вернуть на счет другого лица. Оно касается переплаты по налогу на прибыль, уплаченного в отношении доходов иностранных организаций по российским ценным бумагам (ст. 310.1 НК РФ). В этом случае средства могут быть возвращены также на указанный в заявлении банковский счет иностранного номинального держателя, иностранного уполномоченного держателя и (или) лица, которому открыт счет депозитарных программ, если через этих лиц выплачивался доход налогоплательщику.
Никаких других исключений нет, поэтому потребовать вернуть переплату по налогу на счет другого лица вы не можете.
Актуальную форму заявления о возврате переплаты вы найдены в Приказе ФНС России от 14.02.2017 № ММВ-7-8/182@ в приложении № 8.
Можно ли вернуть излишне или ошибочно уплаченные налоги, другие обязательные платежи, пени, штрафы?
Иногда налогоплательщик исполняет свою обязанность в несколько большем объеме, чем положено в соответствии с действующим законодательством. Переплата налогов, сборов или пени может произойти по различным причинам, наиболее распространенными из которых являются расчетные ошибки при составлении декларации, расчетов, неправильное применение ставок налогов (сборов , платежей), ошибочная уплата на тот или иной код налога, либо платежа, и т. д.
Относительно переплаты налогов, обязательных платежей налоговое законодательство предусматривает два варианта восстановления имущественных прав налогоплательщика: зачет и возврат излишне уплаченных или излишне взысканных сумм.
Проведение зачетов и возвратов уплаченных сумм налогов, других обязательных платежей в бюджет, пени, штрафов является одной из государственных услуг.
Согласно Налоговому кодексу Республики Казахстан зачет, возврат излишне и (или) ошибочно уплаченного налога, других обязательных платежей, пени, штрафов производится по письменному заявлению налогоплательщика, которое может быть подано им:
- через канцелярию, центры приема и обработки информации органов государсвенных доходов или веб-приложение «Кабинет налогоплательщика»;
- через «ЦОНы»;
- через веб-портал «Электронного правительства»: www.egov.kz.
В соответствии с нормами Налогового кодекса, сумма излишне уплаченного налога может быть:
- зачтена в счет погашения недоимки по другим налогам;
- зачтена в счет погашения пени, штрафов по этому или иным налогам;
- зачтена в счет предстоящих платежей по этому или иным налогам;
- возвращена налогоплательщику.
Так, в соответствии со статьей 599 Налогового кодекса, излишне уплаченная сумма налога, платы, сбора подлежит обязательному зачету в следующем порядке:
1) без заявления налогоплательщика — в счет погашения:
недоимки по налогам, платам, сбору;
пени, штрафа по данному виду налога, платы, сбора.
2) по налоговому заявлению на зачет — в счет:
погашения недоимки, пени, штрафа, предстоящих платежей по виду налога, платы, сбора, который указан налогоплательщиком в налоговом заявлении на зачет.
Излишне уплаченная сумма пени в бюджет подлежит зачету в следующем порядке:
1) без заявления налогоплательщика — в счет погашения: недоимки по налогам, платам, сбору; пени, штрафа по данному виду налога, платы, сбора;
2) по налоговому заявлению на зачет — в счет:
погашения недоимки, пени, штрафа, предстоящих платежей по виду налога, платы, сбора, который указан налогоплательщиком в налоговом заявлении на зачет.
Сроки оказания государственной услуги следующие:
- зачет излишне уплаченной суммы, зачет, возврат ошибочно уплаченной суммы-10 раб.дней ,
- возврат излишне уплаченной суммы-15 раб. дней,
- возврат уплаченной суммы неправомерно наложенного штрафа -15 раб. дней.
- Результат оказания услуги
- Зачет излишне уплаченной суммы;
- Зачет ошибочно уплаченной суммы на надлежащий код бюджетной классификации и (или) в надлежащий налоговый орган;
- Возврат излишне уплаченной суммы, а также ошибочно уплаченной суммы на банковский счет налогоплательщика;
- возврат уплаченной суммы неправомерно наложенного штрафа на банковский счет налогоплательщика;
- письменное сообщение о не подтверждении ошибки;
- уведомление об исполнении судебного решения налогоплательщику и (или) государственному учреждению;
- мотивированный ответ об отказе в оказании услуги.
Таким образом, Налоговый кодекс четко устанавливает очередность действий налоговых органов. В первую очередь должна быть погашена недоимка по другим налогам, сборам и пеням. Только после этого налоговый орган может вернуть налог или зачесть его в счет будущих платежей. Причем налогоплательщик сам выбирает удобный ему вариант – возврат или зачет.
Управление разъяснительной работы ДГД по СКО
Возврат излишне уплаченного налога
Иногда при оплате налогов и сборов может образоваться переплата по ним. Разбираемся, что это означает, как можно осуществить возврат излишне уплаченного налога и почему может поступить отказ в возврате излишне уплаченного налога.
Как узнать о переплате налога
Обнаружить переплату может либо сам налогоплательщик либо уведомление о ее выявлении пришлет налоговая инспекция. В первом случае выяснить это можно при заполнении декларации либо при заказе в ФНС акта сверки. Во втором случае уведомление о переплате по налогу отобразится в личном кабинете налогоплательщика на официальном сайте ФНС либо будет отправлено налоговой инспекцией по почте. При этом налоговый орган обязан сообщить налогоплательщику о каждом ставшем известным факте излишней уплаты налога и его сумме в течение 10 дней со дня обнаружения такого факта (ст. 78 НК РФ).
Шаги для возврата излишне уплаченного налога
Зачесть или вернуть переплату можно в течение трёх лет с даты уплаты излишней суммы налога. При пропуске срока подачи заявления можно обратиться в суд – в этом случае трехлетний период будет рассчитан с того момента, когда налогоплательщик узнал о переплате.
Для возврата излишне уплаченного налога потребуется составить заявление по установленной ФНС форме и приложить подтверждающие документы (платежные поручения, уточненную декларацию, решение суда). Далее нужно подать этот пакет документов в налоговую инспекцию по месту регистрации налогоплательщика. Также это можно сделать и онлайн – в личном кабинете налогоплательщика. Решение о возврате или зачете переплаты должно быть принято в течение 10 рабочих дней (но не ранее дня окончания камеральной проверки по уточненной декларации). Срок возврата денежных средств налогоплательщику составляет один календарный месяц с момента получения заявления (или со дня окончания камеральной проверки по уточненной декларации).
Следует помнить о том, что в соответствии со ст. 45 НК налоги в бюджет за налогоплательщика может перечислить любое другое лицо — организация, предприниматель или гражданин без статуса ИП. Но вернуть или зачесть переплату имеет право только сам налогоплательщик — третьи лица сделать это не могут.
Как распорядиться переплатой
Переплату по налогам и сборам можно направить на:
• оплату недоимок, пеней и штрафов по другим налогам и сборам или страховым взносам;
• зачет в счет будущих платежей;
• возврат на банковский счет налогоплательщика.
При этом следует помнить о том, что при наличии задолженности по налогам в бюджет любого уровня (федеральный, региональный или местный) вернуть переплату по налогу нельзя. Сначала за счет нее должны быть погашены все просроченные обязательства налогоплательщика по налогам, штрафам и пеням (ст. 78 НК РФ).
Зачет излишне уплаченной суммы
ФНС принимает решение о зачёте переплаты в счет платежей по имеющимся задолженностям по налогам и сборам в течение 10 рабочих дней:
• с момента обнаружения переплаты, если организация не обращалась в инспекцию с заявлением о зачете в счет конкретного платежа;
• со дня получения заявления организации о зачете в счет конкретного платежа (если организация подала такое заявление);
• со дня подписания акта о сверке расчетов с бюджетом (если инспекция и организация провели сверку);
• с момента вступления в силу решения суда, если организация добилась зачета через суд;
• со дня, следующего за днем завершения камеральной налоговой проверки, которая прошла без доначислений;
• со дня, следующего за днем вступления в силу решения о нарушениях, выявленных в ходе камеральной проверки.