Налог с продажи земельного участка
Налог с продажи земельного участка должны перечислять в бюджет как организации, так и обычные граждане. В зависимости от назначения земельного участка и срока владения им размер налога будет разный. Какая ставка этого налога, как его рассчитать и предоставить данные в ИФНС, рассмотрим в статье далее.
- Налог с продажи земельного участка
- Налог с продажи земельного участка юрлицом или ИП
- Налог с продажи земельного участка физлицом
- Налоговые льготы при продаже земельного участка физлицами
- Пример расчета НДФЛ при продаже участка физлицом
- Пример, когда платить налог не нужно
Налог с продажи земельного участка
Доход, полученный от продажи участка земли, любой налогоплательщик должен указать в декларации о доходах или прибыли. Делается это один раз в год, так как отчетный период для налога с продажи земли установлен с первого января по тридцать первое декабря. Подать сведения о совершенной сделке нужно в первые 4 месяца следующего года. Для каждого налогоплательщика установлен свой срок сдачи отчетности:
- организации – до 25 марта года, следующего за отчетным;
- индивидуальные предприниматели (ИП) – до 25 апреля;
- физические лица – до 30 апреля.
Перечислить сумму налога с продажи земельного участка в 2023 г. нужно до 15 июля года, следующего за годом осуществления сделки. Так, за договоры продажи земли, заключенные в 2022 г., нужно перечислить сумму налога до 15.07.2023.
Рассчитывается и уплачивается налог только с продажи тех земельных участков, которые расположены на территории России.
Налог с продажи земельного участка юрлицом или ИП
Расчет и уплата налога с продажи предприятиями и ИП регулируется гл. 25 Налогового Кодекса РФ «Налог на прибыль организаций» и разделом VIII .1. «Специальные налоговые режимы». Ставка налога напрямую зависит от системы налогообложения, выбранного организацией или ИП.
Так, предприятия, применяющие ОСНО, включают доход от реализации земельного участка в декларацию по налогу на прибыль. Таким образом, налог с продажи земли приравнивается к налогу на прибыль и рассчитывается в его составе. В этом случае ставка налога равняется 20 % от суммы прибыли, полученной с продажи земли.
ВАЖНО! При продаже земельного участка по цене ниже кадастровой стоимости налог на прибыль рассчитывается в общем порядке. Специальных правил его исчисления (в частности, обязанности увеличить доход на разницу между кадастровой стоимостью и фактической ценой реализации земли) в гл. 25 НК РФ не установлено.
Фирмы и ИП, использующие УСН, должны указать сумму полученного дохода от такой реализации в расчет единого налога УСН. Ставка налога будет равна 6 или 15 % в зависимости от выбранного режима.
Таким образом, данные о продаже земельного участка вносятся в состав декларации налога на прибыль (ОСНО) или УСН. Соответственно, срок подачи декларации и уплаты налога совпадают со сроками указанных налогов.
ВАЖНО! При продаже земельного участка обязанность уплаты НДС не возникает.
Индивидуальные предприниматели могут продавать земельный участок и как частное лицо, и как юридическое. Если проданный участок земли не использовался ИП в предпринимательской деятельности, то подавать декларацию на полученную прибыль (3-НДФЛ) нужно как физическое лицо. Если же участок использовался для осуществления предпринимательской деятельности, то после его продажи данные о сделке следует включать в декларацию УСН или 3-НДФЛ ИП.
Как рассчитать земельный налог при продаже земельного участка, подробно разъяснили эксперты «КонсультантПлюс». Если у вас нет доступа к справочно-правовой системе, получите пробный демодоступ и бесплатно переходите в Готовое решение.
Налог с продажи земельного участка физлицом
Граждане РФ и иностранцы, получающие доход на территории Российской Федерации, обязаны уплачивать налог с этих сумм. К доходам относится вознаграждение за проделанную работу и продажа активов, находящихся в собственности человека. Это налог на доходы физических лиц (НДФЛ), подробно описанный в гл. 23 НК РФ. В зависимости от того, является человек резидентом России или нет, ставка НДФЛ меняется. Так, для резидентов она равна 13 %, а для нерезидентов – 30 %.
К нерезидентам относятся люди, которые находятся на территории России непрерывно менее 183 дней. Резидентом может быть как гражданин РФ, так и гражданин иностранного государства.
Перед уплатой налога физические лица обязаны уведомить ИФНС о совершенной сделке, указав ее в декларации 3-НДФЛ. Предоставить декларацию нужно в налоговую службу по месту регистрации.
Налоговые льготы при продаже земельного участка физлицами
В налоговом кодексе прописаны 2 вида льгот для россиян при уплате налога с продажи участка земли, позволяющие уменьшить налоговое бремя:
- имущественный вычет в размере 1 млн рублей;
- полное освобождение от налога при владении землей 3 или 5 лет.
В первом случае этой льготой может воспользоваться любой человек, проживающий на территории нашей страны. Как рассчитать налог с продажи земельного участка, показано в примере.
Пример расчета НДФЛ при продаже участка физлицом
Заречный Василий, проживающий на территории России постоянно, продает земельный участок в августе 2022 года за 1,5 млн рублей. Участок был куплен им 2 года назад. Так как Василий является резидентом России, то налоговая ставка для него будет 13 %.
Расчет: (1 500 000 — 1 000 000) * 13 % = 65 000 рублей.
После продажи участка Заречный Василий должен перечислить в бюджет 65 000 рублей до 15 июля 2023 года.
Важно помнить, что имущественный вычет в размере 1 млн рублей предоставляется на все сделки, осуществленные в календарном году. Эта льгота предоставляется только резидентам России.
Вторая льгота основывается на времени владения землей. Если участок был получен по наследству или дарственной от родственника, то при продаже его через 3 года НДФЛ не взимается. К этому исключению относится и получение земельного участка по договору ренты, и приватизация.
В случает покупки участка для получения льготы в размере 100 % нужно владеть им в течение 5 лет.
Пример, когда платить налог не нужно
Заречный Василий, проживающий на территории России постоянно, продает земельный участок в августе 2022 г. за 1,5 млн рублей. Земля была в его собственности 6 лет.
В этом случае уплачивать налог и сдавать декларацию не нужно, т. к. срок владения превышает нормативный.
Не придется платить НДФЛ с продажи участка и в случае, если он был продан за сумму меньше суммы покупки. Если платить налог в этом случае не надо, то подавать декларацию обязательно. Вместе с ней нужно предоставить документы, подтверждающие получение убытка.
После продажи земельного участка налог на землю физическим лицом не уплачивается. В случает получения извещения о начислении налога на земельный участок необходимо обратиться в налоговую инспекцию по месту жительства с документами, подтверждающими продажу собственности.
Необходимость уплаты налога будет отсутствовать и при продаже земельного участка стоимостью до 1 млн рублей. Так происходит из-за суммы, не облагаемой налогом при продаже земельного участка.
Налог, которым облагается продажа земельного участка, включен в налог с доходов как физических лиц, так и юридических. Декларировать данный вид дохода нужно один раз в годовой декларации, включая прибыль от продажи в остальной доход.
Итоги
Доход от продажи земельного участка в общем случае декларируется как юрлицами (ИП), так и физлицами. Для физиков предусмотрены льготы: если участок находился в собственности менее трех или пяти лет, налог не платится. Сумму дохода, с которой исчисляется налог, можно уменьшить на имущественный вычет в размере 1 млн р. либо на сумму расходов на приобретение участка.
Более полную информацию по теме вы можете найти в КонсультантПлюс.
Пробный бесплатный доступ к системе на 2 дня.Как правильно рассчитать налог с продажи земельного участка
Какие налоги и сборы должен по закону заплатить продавец земли
Денежные поступления от продажи недвижимости облагаются налогом на доходы физлиц (сокращенно — НДФЛ). Закон, который регулирует процедуру уплаты данного налога, — это Налоговый кодекс РФ, в частности гл. 23.
Продавцу придется заплатить НДФЛ в том случае, если он владел участком до момента продажи менее трех или пяти лет. Этот период по закону называется минимальным предельным сроком владения недвижимостью, говорит налоговый юрист.
Трехлетний срок актуален, если продавец стал владельцем земли (или другого объекта недвижимости) по договору пожизненного содержания с иждивением, либо получил в подарок от члена семьи или близкого родственника, либо если участок был приватизирован. При всех прочих обстоятельствах минимальный период нахождения объекта в собственности должен быть не менее пяти лет.
Для налоговых резидентов (о том, кто это, поговорим ниже) НДФЛ рассчитывается по ставке 13%. Налогоплательщикам, которые не являются налоговыми резидентами, придется заплатить его по ставке 30%.
Кто должен платить налог с продажи земельного участка
Согласно ст. 207 НК, налоговые резиденты — это граждане, которые в течение 12 идущих подряд месяцев находились в России не меньше 183 дней. Однако этот период не прерывается, если человек покинет государство для учебы, лечения либо в рамках рабочей поездки, поясняет юрист.
Доходы, с которых резиденты уплачивают НДФЛ, могут быть получены не только в РФ, но и за рубежом. Если же человек не относится к категории резидентов, он должен заплатить налог только с доходов, источники которых располагаются в России.
Когда продавец освобождается от обязательств по уплате налога
— Во-первых, как уже отмечалось, НДФЛ выплачивать не нужно, если к моменту заключения договора купли-продажи истек минимальный — трехлетний или пятилетний — срок владения участком.
— Во-вторых, налоговое обязательство не возникает, если земля продана за те же деньги, которые были выплачены при ее покупке, или меньшую сумму.
— Наконец, при цене продажи до 1 млн руб. включительно налог также не выплачивается.
«Но здесь следует проявить внимательность: если стоимость участка при купле-продаже искусственно занижена, налоговики будут ориентироваться на показатель кадастровой стоимости земли. Если она после умножения на индекс 0,7 составит более 1 млн руб., с данной суммы придется заплатить НДФЛ», — говорит юрист.
Например, участок продан за 867 000 руб., между тем его кадастровая стоимость составляет 1 465 500 руб. 1 465 000 руб. × 0,7 = 1 025 850 руб. Тогда размер налога рассчитывается так: 1 025 850 руб. × 13% (если продавец является резидентом) = 133 361 руб.
В какие сроки продавец должен заплатить НДФЛ с продажи земельного участка
Отчетный период для этого сбора — календарный год. Соответственно, если участок был продан в 2022 году, отразить в декларации доход от этой операции и заплатить налог следует в 2023 году, поясняет юрист Семен Николаев.
В частности, декларацию, составленную в форме 3-НДФЛ, необходимо передать в ФНС до 30.04.2023. Орган, в который следует подать отчетность, — налоговая инспекция или МФЦ по адресу постоянной регистрации либо временного пребывания налогоплательщика.
Документ разрешено подавать не только на бумажном носителе, но и в электронном виде через сайт ФНС или портал «Госуслуги» (с использованием личного кабинета). Если декларация оформлена на бумаге, ее может подать не только сам налогоплательщик, но и его представитель по нотариально заверенной доверенности.
Крайняя дата уплаты налога — 15 июля года, следующего за отчетным, то есть в описанном ранее примере — до 15 июля 2023 года.
«Важный момент для лиц, использующих земельные наделы для предпринимательства. Если налоговики узнают, что земля используется для бизнеса, они могут рассмотреть ее реализацию как источник поступления доходов и начислить не НДФЛ, а налог на прибыль с учетом выбранного налогоплательщиком налогового режима для ООО или ИП. Если же продавец ведет бизнес, но не регистрировался как ИП, фискалы автоматически присвоят ему общий режим налогообложения с вытекающими последствиями. В результате гражданин будет вынужден заплатить за продажу участка налог на прибыль организаций (базовая ставка — 20%)», — говорит налоговый юрист.
Каков размер налога от продажи земельного участка и как его рассчитать
Рассмотрим калькуляцию налога от продажи земельного участка на примере, где продавец — налоговый резидент.
Итак, земельный надел куплен за год до продажи за 2,2 млн руб. Продажа состоялась в 2022 году за 2,6 млн руб. Так как собственник земли владел участком меньше пяти лет, ему придется заплатить налог, определенный по ставке 13% от полученных в результате продажи средств.
Если не применять законные основания для снижения налоговой базы, расчет таков: участок был продан на 400 000 руб. дороже, поэтому сумма налога составит 400 000 руб. × 13% = 52 000 руб.
«Однако вы вправе включить в этот расчет иные затраты, понесенные в процессе продажи участка. Например, вы пользовались услугами оценщика стоимостью 40 тыс. руб., а также риелтора, которому заплатили 38 тыс. руб.», — отмечает Семен Николаев.
Тогда к цене покупки участка (которая является расходной частью) в 2,2 млн руб. вы можете добавить эти расходы. Итого получаем: 2 600 000 – (2 200 000 руб. + 40 000 руб. + 38 000 руб.) = 322 000 руб. × 13% = 41 860 руб. Нужно учитывать, что расходами признаются только обоснованные затраты.
Налоговый вычет, равный 1 млн руб. (предусмотренный ст. 220 НК РФ), в описанном случае применять будет невыгодно по сравнению с реально понесенными затратами. Проиллюстрируем это расчетом:
(2 600 000 руб. — 1 000 000 руб.) × 13% = 208 000 руб.
Что грозит продавцу в случае неуплаты налога
Если гражданин своевременно не сдаст декларацию по указанному налогу, это повлечет наложение штрафа, который рассчитывается как 5% от величины налога, но не больше 30% и не меньше 1 тыс. руб.
Если же вовремя не оплатить налог, инспекторы вправе оштрафовать нарушителя по ст. 122 НК РФ на сумму, рассчитанную как 20% от неуплаченного НДФЛ. Если будет установлено, что это сделано умышленно, штраф составит 40% от такой суммы.
Налог при продаже земельного участка для физлиц
Если вы продаете участок, необходимо задекларировать доход и уплатить налог. Сумма отчисления в налоговую зависит от того, как долго участок был в пользовании и его кадастровой стоимости. Рассказываем, как задекларировать доход, рассчитать налог и не получить от ФНС штраф.
Оглавление
- Нужно ли платить налог с продажи
- Когда можно не платить
- Какие ставки налога
- Как рассчитать
- Как сэкономить
- Порядок и сроки уплаты налога
- Как считается налог, если в собственности несколько участков
- Надо ли платить налог, если сразу купить новый участок
- Кого и как оповещать о продаже
- Как налоговая может узнать о продаже
- Что будет, если не платить
- Как получать уведомления о налогах вовремя
Проверка налогов по
ПО ПАСПОРТУ
Нажимая « Проверить налоги », вы соглашаетесь с политикой конфиденциальности и принимаете пользовательское соглашение.
Нужно ли платить налог с продажи земельного участка
Когда можно не платить налоги при продаже земли
Если срок владения землей больше пяти лет. Это правило работает для недвижимости, которую приобрели после 2016 года. Если до 2016-го — не платить налог можно уже при продаже через три года.
Если срок владения больше трех лет, но собственник его не покупал. Вот условия, при которых работает правило:
- плательщик налога получил участок в наследство или по договору дарения от родственника. Родственником по Семейному кодексу считается близкий человек по прямой линии — бабушка, дедушка, мать, отец, сестра, брат;
- плательщик приватизировал участок;
- плательщик был арендатором и получил участок по договору пожизненного содержания с иждивением. Например, гражданин сможет оформить землю на себя в обмен на уход за пожилым человеком.
Какие ставки налога для физлиц
Для резидентов. Для тех, кто фактически живет в России без выезда более 183 дней, или полугода, ставка налога стандартная — 13%.
Для нерезидентов. Если срок нахождения в России меньше 183 дней, плательщик обязан отчислять налог с повышенной ставкой — 30% от суммы продажи.
Как рассчитать налог при продаже
Узнать кадастровую стоимость участка. Эта стоимость обновляется каждые два года в Москве, Петербурге и Севастополе, в остальных регионах — раз в три года. Чтобы узнать стоимость конкретного участка, у граждан есть три способа:
- лично заказать выписку из Единого государственного реестра недвижимости в отделении Росреестра вашего города. Выписка для физлиц в электронном виде стоит 150 рублей, в бумажном — 400 рублей;
- найти участок на публичной кадастровой карте. Для этого выберите в выпадающем списке — «Участки», а в боковом меню пункт «Объекты в точке». Затем увеличьте карту до нужного масштаба и нажмите на нужный участок;
- на сайте Росреестра. Введите номер вашего участка в окне поиска. Номер присваивается каждому объекту недвижимости при его создании и записан в кадастровом паспорте. Паспорт выдает Росреестр.
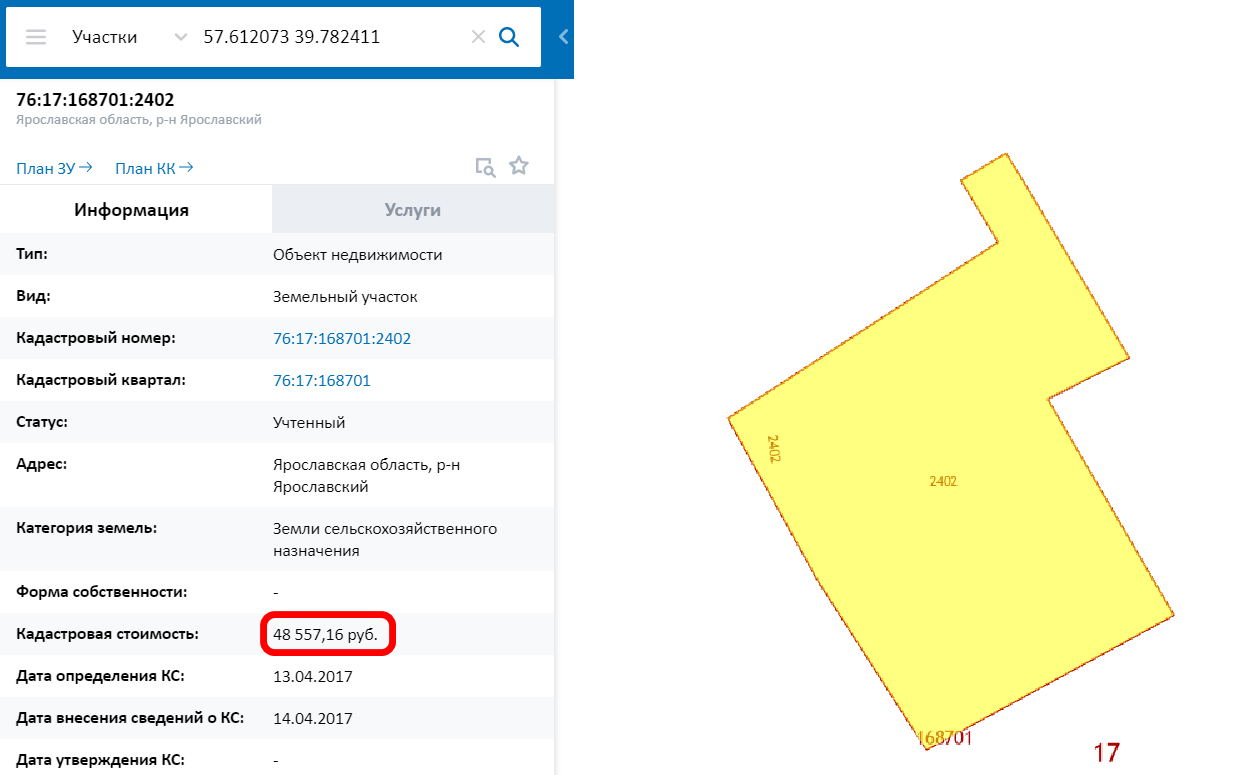
Если не согласны со стоимостью, указанной на сайте или в выписке, вы вправе ее оспорить. Как это сделать, читайте на сайте Росреестра
Рассчитать налоговую базу. ФНС рекомендует рассчитывать базу по формуле:
кадастровая цена участка × 0,7
Если окажется, что в договоре купли-продажи сумма больше, ФНС будет считать процент налога от нее.
Например, сумма сделки — 1 450 780 рублей. Умножаем на 0,7 — получаем 1 015 546 рублей. К этой сумме ФНС применит налоговую ставку.
Выбрать ставку. Например, стоимость участка по договору 1 500 000 рублей и продавец — гражданин РФ. 13% от суммы — 195 000 рублей. Этот налог должен задекларировать и уплатить продавец участка.
Если продавец территории пробыл в России менее полугода, он уплатит налог по повышенной ставке. 30% от 1 500 000 рублей — 450 000 рублей.
Как сэкономить на налоге при продаже земли
Налоговые законы позволяют продавцу надела сэкономить на налоговом вычете, если на территории построен объект недвижимости, например, дачный домик. Для этого в налоговом законе существует два способа.
Фиксированный вычет. Например, вы продаете участок за 2 300 000 рублей. Величина неизменного вычета — 1 000 000 рублей. 2 300 000 − 1 000 000 = 1 300 000 рублей. Именно с этой суммы необходимо будет заплатить налог.
Доход минус расход. Вы купили участок за 2 100 000 рублей, а продаете за 2 450 000 рублей. Разницу в 350 000 рублей вы вправе принять за базу. Этот способ выгоднее.
Порядок и сроки уплаты налога
Направить декларацию в налоговую. Сроки подачи документа за выгоду, полученную в 2022 году, — 30 апреля 2023 года. Сделать это можно тремя способами:
- заполнить декларацию от руки по образцу и подать в фискальную службу. ФНС рекомендует заполнять документ печатными заглавными буквами. Точный порядок заполнения налоговая описала в отдельном документе, также есть пример заполненной декларации. Узнать адрес ближайшего отдела инспекции можно на сайте службы;
- в личном кабинете на сайте ФНС. Действуйте по шагам, которые предлагает система;
- через программу «Декларация». Скачайте программу, установите ее на компьютер и заполните декларацию. Итоговый файл можно также прикрепить через личный кабинет на сайте налоговой.
Уплатить налог. Это можно сделать на сайте «Автоналоги». Находить и уплачивать на этом сайте можно все налоги для физлиц: имущественный, транспортный, земельный и даже пени за просрочку платежа. Другой вариант — сайт ФНС.
Крайний срок, когда можно заплатить — до 15 июля того же года, когда подавали декларацию.
Как считается налог, если в собственности несколько участков, но продается один
Бывает, что собственник делит один большой участок на несколько маленьких для продажи. По закону первоначальный участок теряет свой кадастровый номер, а новым участкам присваиваются новые номера. Если владелец продает один из этих участков, налог необходимо будет заплатить только с него.
Надо ли платить налог, если сразу после продажи купить новый участок
Это две разные сделки — налог с полученной денежной суммы придется уплатить.
Кого и как оповещать о продаже участка и получении прибыли
Как налоговая может узнать, что земельный участок продан
Сделку покупатель обязан регистрировать в Росреестре. Ведомство передает данные в налоговую самостоятельно.
Что будет, если не платить
Если до 15 июля не уплатить налог на прибыль, которую гражданин получил в прошлом году, налоговая насчитает штраф — 20% от неуплаченной суммы. А еще будут считать пеню — 1/300 ставки рефинансирования ЦБ за каждый день просрочки.
Если опоздать с подачей декларации, оштрафуют на 5% от суммы за каждый просроченный месяц, но не более 30%.
Как получать уведомления о начислении налога вовремя
Чтобы отслеживать сообщения о налоге и иные уведомления ФНС, оформите подписку. Сделать это можно на «Автоналогах». Введите свой ИНН и адрес электронной почты — уведомления будут приходить вовремя.
Запомнить
- Налог с продажи участка можно не платить, если срок владения больше 5 лет.
- Налоговая ставка для резидентов — 13%, для нерезидентов — 30%.
- Чтобы рассчитать налог, уточните кадастровую стоимость на сайте Росреестра и посчитайте налоговую базу по формуле.
- Если на участке есть дом или иная постройка, и срок владения менее 5 лет, продавец имеет право на вычет.
- Срок подачи декларации — до 30 апреля, срок оплаты — до 15 июля.
- Заполнить декларацию можно от руки, на сайте ФНС или с помощью программы — ее необходимо скачать и установить на компьютер.
- Если не уплатить налог в срок, налоговая начислит штраф — 20% от суммы налога. А еще нарушителю насчитают пеню — 1/300 от ставки рефинансирования.
- Чтобы не пропустить уведомления от налоговой и не получить штраф, подпишитесь на уведомления на сайте «Автоналогов».
Какие налоги придется заплатить при продаже земельного участка
Я юрист, по работе консультирую тех, кто оформляет документы, чтобы продать земельный участок.
Часто люди даже не знают, что в определенных ситуациях им придется заплатить налог. Например, если земля досталась по наследству всего полгода назад. Расскажу, в каких случаях точно придется платить налог и что нужно сделать, чтобы сэкономить.
Каким налогом облагается продажа земли
Когда человек или компания продают земельный участок, они получают доход, с которого обязаны уплатить установленный законодательством налог на доходы. Человеку придется заплатить налог на доходы физического лица (НДФЛ), а индивидуальный предприниматель или юрлицо будут платить налог в зависимости от того, какую систему налогообложения они выбрали для своей деятельности.
Правовая основа. Обязанность уплатить налог установлена налоговым кодексом. Порядок уплаты налога физическими лицами регулируется главой 23 НК РФ, юрлицами — главой 25, главой 26.1, главой 26.2 НК РФ. Но сейчас мы подробно разберем только налоги для физических лиц. Налоги при продаже участков предпринимателями и организациями — тема для отдельной большой статьи.
Кто обязан платить налог
Когда продают землю, налог платит продавец, и неважно — физлицо это, ИП или фирма. Гражданство также не важно. Главное, чтобы сам участок обязательно находился на территории Российской Федерации. То есть налог платят, если плательщик и объект подпадают под действие налогового законодательства РФ.
При расчете НДФЛ налогоплательщики делятся на две группы:
- Резиденты — те, кто 183 календарных дня за последние 12 месяцев находились на территории РФ. Применительно к налогообложению при продаже участка этот период учитывается перед месяцем, в котором состоялась продажа участка.
- Нерезиденты — те, кто за последние 12 месяцев провели на территории РФ меньше 183 календарных дней.
Письмо Минфина от 16.05.2018 № 03-04-05/32820
От этого деления зависит налоговая ставка:
- для резидентов налоговая ставка составляет 13%;
- для нерезидентов налоговая ставка составляет 30%.
Если собственник — индивидуальный предприниматель, который использовал участок в предпринимательской деятельности, например чинил обувь в мастерской, стоящей на участке, или при регистрации указал деятельность «продажа недвижимости», доход от такой продажи будет признан доходом от предпринимательской деятельности. В этом случае полученная от продажи сумма будет облагаться налогом на доходы физических лиц независимо от срока владения такими объектами.
Письмо Минфина от 02.07.2019 № 03-05-06-01/48499
Но если предприниматель занимается другой деятельностью, например печет пироги или шьет пальто, и все это происходит не на проданном участке, доход от продажи будет считаться по правилам, которые действуют для физических лиц.
Рассылка Т—Ж о квартирах и домах
Лайфхаки о покупке, ремонте и съеме жилья — в вашей почте раз в две недели. Бесплатно
Подписаться
Подписываясь, вы принимаете условия передачи данных и политику конфиденциальностиКогда не нужно платить налог
Продавца-физлицо могут освободить от налога в зависимости от того, когда он приобрел участок и сколько лет тот находился в его собственности.
Продолжительность права владения. По общему правилу срок владения составляет пять лет или три года, если земельный участок получен в собственность по наследству или договору дарения от члена семьи или близкого родственника, по договору ренты или приватизирован.
По закону близкими родственниками считаются супруги, родители, дети, усыновители, усыновленные, родные братья и сестры, дедушки, бабушки и внуки. А вот дяди и тети, например, в эту категорию не попадают.
Срок владения участком определяется с даты государственной регистрации права собственности продавца на него. Дату можно посмотреть в свидетельстве о государственной регистрации права собственности на земельный участок, если он был приобретен до 15 июля 2016, или в выписке из ЕГРН — если после. Исключение — если участок был получен по наследству. В этом случае срок владения определяется с даты смерти наследодателя.
Льготы. Если продавец владел участком дольше тех сроков, о которых я сказала выше, он освобождается от уплаты НДФЛ.
Сколько нужно владеть участком, чтобы не платить налог
Срок Основание Участок был получен в подарок от близкого родственника, в наследство, по договору ренты или в ходе приватизации 3 года п. 3 ст. 217.1 НК РФ Участок приобретен по другим основаниям начиная с 1 января 2016 года 5 лет п. 4 ст. 217.1 НК РФ Сколько нужно владеть участком, чтобы не платить налог
Участок был получен в подарок от близкого родственника, в наследство, по договору ренты или в ходе приватизации Срок 3 года Основание Пункт 3 статья 217.1 НК РФ Участок приобретен по другим основаниям начиная с 1 января 2016 года Срок 5 лет Основание Пункт 4 статья 217.1 НК РФ Ставка налога для юрлиц и ИП
Ставка налога для юрлиц и ИП зависит от выбранной ими системы налогообложения. Допустим, земельный участок продает компания. Расскажу кратко, сколько ей придется заплатить налогов на разных режимах.
На общем налоговом режиме — ОСНО — компания должна включить полученный от продажи земли доход в расчеты по налогу на прибыль: выручку от продажи земельного участка в доходы, а покупную стоимость земли — в расходы.
На упрощенной системе налогообложения — УСН — компания должна включить выручку от продажи земельного участка в состав доходов. Если земельный участок изначально покупали для перепродажи, его стоимость можно списать как расходы на товар.
ИП платят в зависимости от того, для каких целей приобрели землю.
Если ИП при регистрации заявил такой вид деятельности, как продажа земельных участков, или если использует участок для предпринимательской деятельности, доходы от продажи земельных участков учитывают в составе доходов по налогу при УСН.
Письмо Минфина от 07.06.2018 № 03-11-11/39251
Если компания или ИП работает на едином налоге на вмененный доход, но совмещает этот режим с УСН, тогда доход от продажи участка будет облагаться «упрощенным» налогом.
Организации подают налоговые декларации по итогам года не позднее 25 марта года, следующего за истекшим налоговым периодом. ИП должны подать декларацию не позднее 25 апреля года, следующего за истекшим налоговым периодом.
Если компания или предприниматель прекращают заниматься деятельностью, в отношении которой применялась УСН, декларацию им следует подать не позднее 25 числа месяца, следующего за месяцем, в котором они уведомили налоговую о прекращении такой деятельности.
Если компания или предприниматель утрачивают право применять УСН, то декларация подается не позднее 25 числа месяца, следующего за кварталом, в котором они лишились такого права.
Налоговый период
Налоговым периодом признается календарный год. Соответственно, если собственник продал земельный участок в 2022 году, доход у него появился в этом налоговом периоде, значит, подать декларацию и уплатить налог он должен в 2023 году.
Вычеты по налогу
Эта льгота предусмотрена только для физлиц-продавцов , которые владели землей менее установленного минимального срока и не использовали ее в предпринимательской деятельности.
Вот как это работает.
Доход от продажи земельного участка можно уменьшить на сумму расходов, которые связаны с его покупкой и могут быть подтверждены документально: стоимость самого участка, госпошлина, уплаченная нотариусу, риелторские услуги, проценты по кредиту.
- Например, вы купили участок за 1 млн рублей и через полгода хотите продать его за 1,5 млн. У вас есть договор на оказание риелторских услуг, по которому вы заплатили агентству 30 тысяч рублей, и чек на эту сумму. Значит, вы можете уменьшить полученные с продажи участка 1 500 000 ₽ на 1 030 000 ₽ понесенных расходов и уплатить налог с 470 000 ₽. То есть заплатить придется 470 000 × 13% = 61 100 ₽.
- Второй вариант — уменьшить полученную от продажи сумму на 1 млн рублей — величину имущественного вычета. Тогда налог придется заплатить с 500 000 ₽, то есть 65 000 ₽.
Бывают случаи, когда человек получает земельный участок в дар или по наследству от дяди или бывшего супруга. Получить участок — значит получить доход, с которого нужно заплатить НДФЛ по ставке 13%. Если такой участок впоследствии продавать и не выдержать минимальный срок владения, придется тоже заплатить налог. Но его можно уменьшить на ту сумму, с которой платили НДФЛ. Или уменьшить свой доход на расходы дарителя или наследодателя, которые он понес, когда приобретал землю. Но так можно сделать, только если сам наследодатель или даритель не учел эти расходы в целях налогообложения.
- Налоговые льготы при продаже земельного участка физлицами