Как происходит рефинансирование ипотеки?
Узнайте, как рефинансировать ипотеку в другом банке, в каких случаях это выгодно, а в каких — наоборот, куда обращаться и какие документы потребуются.

Что такое рефинансирование кредита?
Если вы взяли ипотеку, не исключено, что в момент ваш банк или другая кредитная организация сможет предложить более выгодные условия.
В этом случае имеет смысл взять новый кредит для того, чтобы досрочно погасить долг перед банком и выплачивать остаток по более низкой процентной ставке. Этот способ изменения условий кредита называется рефинансированием. Нет времени читать инструкцию? Наши специалисты проконсультируют вас по любому вопросу, связанному с рефинансированием ипотеки. Это бесплатно! Получить консультацию
Для чего нужно рефинансирование ипотеки?
Рефинансирование ипотеки поможет вам снизить ежемесячный платеж или уменьшить срок выплаты кредита.
Насколько существенной может быть экономия при рефинансировании?
На первый взгляд может показаться, что снижение 1–2% не очень значительно. Но в случае с ипотечными кредитами даже небольшое изменение процентной ставки может привести к огромной экономии. Например, вы взяли кредит на 15 лет под 9% годовых, чтобы приобрести квартиру стоимостью 3 млн рублей. В этом случае ваш ежемесячный платеж составляет 30,5 тыс. рублей. Через 2 года у вас появилась возможность воспользоваться ипотекой со ставкой 7,4% годовых. Вы можете взять кредит на 13 лет для выплаты остатка, который к этому моменту составит примерно 2,8 млн рублей. Ежемесячный платеж снизится до 28 тыс. рублей, а общая экономия благодаря рефинансированию составит около 400 тыс. рублей.
Чем рефинансирование кредита отличается от реструктуризации?
Заемщики часто путают два этих понятия. Рефинансирование происходит по инициативе клиента банка в случае, если он нашел более выгодные условия кредитования. Рефинансирование не влияет на кредитную историю.
К реструктуризации банк прибегает по просьбе заемщика, когда он по той или иной причине не может совершать регулярные выплаты по кредиту. Реструктуризация негативно сказывается на кредитной истории, и в будущем, если заемщик решит взять кредит, ему придется доказывать банку свою платежеспособность.
В каких случаях можно выгодно рефинансировать кредит?
Эксперты утверждают, что новая процентная ставка по кредиту должна быть по крайней мере на 1,3% ниже старой, чтобы рефинансирование было целесообразно. 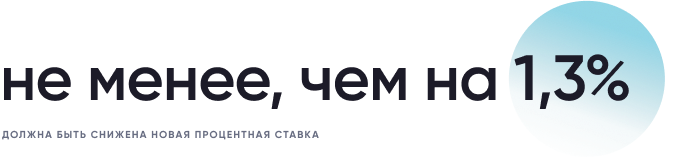
Дело в том, что оформление нового кредита будет связано с целым рядом затрат. Необходимо будет оплатить оценку стоимости жилья (в среднем около 5 тыс. рублей), госпошлину при регистрации новой ипотеки (1 тыс. рублей), покупку нового сертификата страхования недвижимости (около 10 тыс. рублей), оплатить повышенные проценты на время перехода на новую ипотеку (от 4 до 8 тыс. рублей), расходы на оформление пакета документов (до 10 тыс. рублей). В зависимости от стоимости страховки оформление нового кредита будет стоить до 40 тыс. рублей. Таким образом, затраты на оформление нового кредита окупятся примерно через 6–12 месяцев. 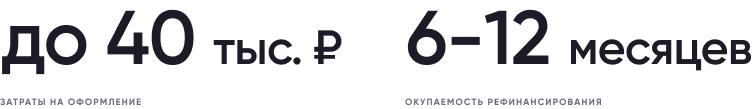
В каких случаях рефинансирование невыгодно?
В случае, если ипотека рассчитана банком на основе аннуитетных платежей (то есть сначала клиент выплачивает проценты банку, а затем — долг), после того, как прошло больше половины срока кредита, рефинансирование уже нецелесообразно.
Куда обращаться за рефинансированием?
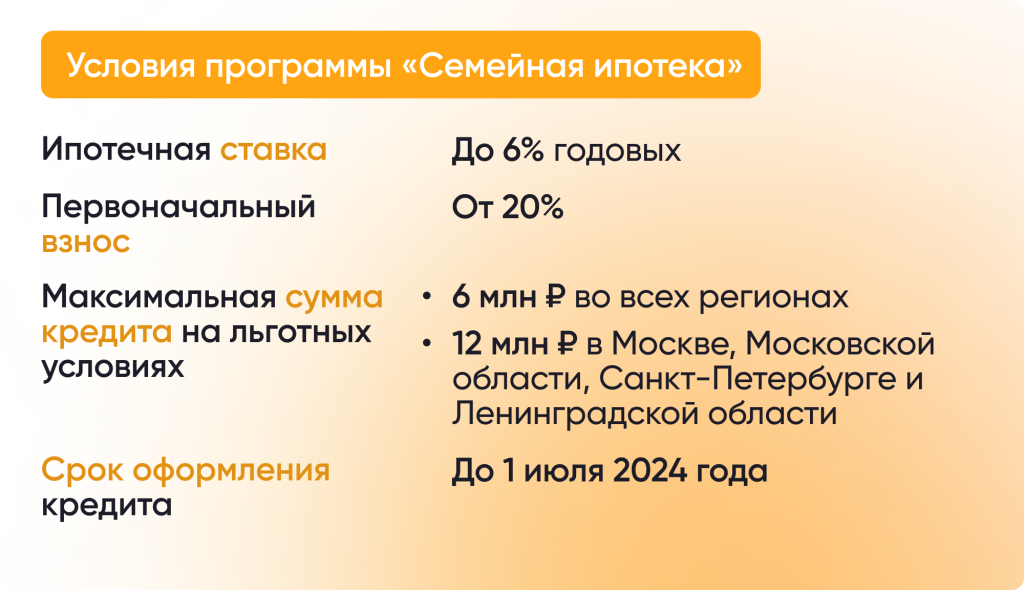
Обратитесь в банк, в котором у вас оформлена ипотека. Возможно, он сможет предложить более низкую процентную ставку. Это избавит от необходимости повторного сбора значительной части документов. В случае, если ваш банк по каким-то причинам не готов рефинансировать ипотеку, можно рассмотреть предложения других организаций. Также рекомендуем обратить внимание на федеральную программу «Семейная ипотека». Она позволяет рефинансировать кредит на льготных условиях (по ставке до 6% годовых).
Сколько раз можно рефинансировать ипотеку?
Законодательство не запрещает рефинансировать кредит несколько раз. Но как правило банки не позволяют прибегать к данному инструменту ранее чем через полгода после получения кредита.
Как получить налоговый вычет при рефинансированном кредите?
Последовательность действий при получении налогового вычета по рефинансированному кредиту остается такой же, как и в обычной ситуации. Важно проследить, чтобы в новом кредитном договоре на оформление ипотеки была ссылка на реквизиты изначального ипотечного договора. Подробности о способах получения налогового вычета можно узнать в материале «Как сэкономить до 2 млн рублей на ипотеке?»
Расскажем о том, как сэкономить до 2 млн. рублей на ипотеке! Позвонить
Можно ли объединить несколько кредитов с помощью рефинансирования?
Рефинансировать можно сразу несколько кредитов. Например, объединить ипотечный кредит с потребительским кредитом на покупку автомобиля. Но стоит учитывать, что в данном случае человек потеряет право на получение налогового вычета.
Может ли банк отказать в рефинансировании ипотеки? Что делать в таком случае?
- Отрицательная кредитная история
Первое, на что обращают внимание банковские работники при оформлении ипотеки – это кредитная история. Наличие просрочек и неоплаченных задолженностей по кредитам (особенности по ипотеке, которую вы планируете рефинансировать) может стать веским основанием для того, чтобы отклонить заявку на перекредитование;
- Недостаточный уровень доходов
При принятии решения о возможности выдачи нового кредита банки всегда анализируют доходы и расходы потенциального клиента. Во внимание принимается не только уровень заработной платы, но и наличие у заемщика потребительских кредитов и других финансовых обязательств (например, обязанности платить алименты или содержать иждивенцев).
Если банк посчитает, что заемщик не сможет обслуживать ипотеку, с большой долей вероятности последует отказ. Для того, чтобы избежать необоснованных решений, следует предоставить в банк максимальное количество информации о своих доходах (в частности, для этих целей вполне подойдет справка о доходах, которую можно получить у работодателя);
- Незаконные перепланировки в квартире
При рефинансировании ипотеки квартира переходит в залог к новому банку и является гарантией того, что кредит будет выплачен. По этой причине кредитная организация заинтересована в том, чтобы недвижимость не имела незаконных перепланировок, которые могут отразиться на стоимости жилья.
Если банк все же отказался рефинансировать ваш кредит, прежде всего стоит попытаться выяснить у представителей банка причины. Вполне возможно, что вы сможете устранить причины и обратиться в другой банк через некоторое время.
Банк не одобрил рефинансирование? Получите консультацию у наших специалистов — мы расскажем, что можно сделать.
Подать заявку на рефинансирование ипотеки
На главном экране приложения нажмите «Открыть новый счет или продукт» → «Рефинансирование» → «Ипотека».
Введите сумму кредита, и вы увидите предварительный расчет условий: сумму ежемесячного платежа и срок можно будет изменить позже.
Заполните адрес ипотечной квартиры. Какую недвижимость можно рефинансировать
Укажите ваше семейное положение на момент покупки квартиры — если жилье приобретали в браке, мы запросим письменное разрешение супруга на сделку.
Как только банк одобрит заявку, вы получите пуш‑уведомление, а статус ипотеки в списке счетов изменится на «Подберите условия».
Выберите срок погашения кредита — ежемесячный платеж мы рассчитаем автоматически. Если раньше вы не указывали СНИЛС и ИНН в приложении Тинькофф, введите их на следующем шаге.
Выберите день, время и адрес, по которому приедет представитель Тинькофф, чтобы привезти вам все необходимые документы. Если у вас еще нет дебетовой карты Тинькофф, представитель доставит ее вместе с документами. Карта нужна, чтобы у банка была возможность списывать ежемесячные платежи по кредиту. Как выплачивать ипотечный кредит после рефинансирования
Как рассчитать сумму рефинансирования ипотеки?
Укажите в заявке на рефинансирование остаток по ипотечному кредиту, который вы оформили в другом банке, то есть вашу текущую задолженность, и выберите срок выплаты. Размер суммы ежемесячного платежа по ставке рефинансирования вы сразу увидите в приложении.
Что нужно для заявки на рефинансирование ипотеки?
В заявке на рефинансирование достаточно указать адрес ипотечной квартиры и ваше семейное положение на момент ее покупки. Кто может рефинансировать ипотеку
Если раньше вы не указывали СНИЛС и ИНН в приложении Тинькофф, их тоже понадобится ввести в заявке.
Какие документы нужны для рефинансирования ипотеки?
Договор ипотеки в предыдущем банке — его можно загрузить прямо в приложении Тинькофф в чате со службой поддержки.
Ваш паспорт и письменное согласие супруга на сделку — если вы покупали квартиру в браке. Если вы заключали брачный договор и в нем указано, что супруг не обладает правами на квартиру, тогда его согласие не понадобится.
Реквизиты счета в другом банке — на который вы переводите платежи по ипотеке. Они понадобятся, чтобы активировать кредит для рефинансирования от Тинькофф. Реквизиты можно заполнить прямо в нашем приложении.
Для рефинансирования по программе «Семейная ипотека» дополнительно понадобятся свидетельство о рождении ребенка, стоимость квартиры и ИНН продавца по договору купли-продаж или договору долевого участия. Подробнее об условиях рефинансирования по программе «Семейная ипотека»