Все способы погашения задолженности перед судебными приставами
Если в рамках исполнительного производства у человека возникает задолженность, то он обязан погасить её. Как узнать о том, есть ли долг перед приставами, и как его ликвидировать, расскажем в этой статье.
Поделиться
Почему важно знать о задолженности перед приставами
Задолженность возникает по разным причинам, и не всегда о ней должник будет знать. Например, если он штрафуется за нарушение правил дорожного движения, но не оспаривает и не оплачивает штраф, то его «дело» в конечном счёте будет передано в исполнительное производство. У гражданина возникает долг перед приставами. Если задолженность не будет погашена в срок, то у должника могут возникнуть проблемы, например при попытке выехать за рубеж или провести операции по банковскому счёту.
Как узнать о задолженности перед приставами
Проверить, имеется ли у конкретного человека задолженность перед приставами, можно онлайн на сайте Федеральной службы судебных приставов (ФССП). В форме поиска нужно указать регион, ФИО и дату рождения потенциального должника. Кроме того, поиск может быть осуществлён и по реквизитам исполнительного документа. После нажатия кнопки «Найти» информационная система выдаст результат.

Форма поиска задолженности на сайте ФССП
Как погасить долг
На странице сервиса поиска даются и рекомендации по тому, как оплатить задолженность:
- онлайн на сайте ФССП, через мобильное приложение или систему интернет- и мобильного банкинга;
- с баланса мобильного телефона;
- через салоны мобильной связи;
- через терминалы и банкоматы;
- в отделении любого банка;
- в органе ФССП.
Гасим долг онлайн
Погасить долг перед приставами можно из любого места, где есть компьютер с доступом в интернет, через сайт ФССП. Доступные варианты:
- Оплатагосуслуг.ру (любыми картами и со счёта телефона);
- WebMoney;
- Яндекс.Деньги;
- Qiwi (без комиссии);
- Робокасса;
- сервис Тинькофф (любыми картами без комиссии);
- сервис Промсвязьбанка (любыми картами) и другие способы.

Системы оплаты на сайте ФССП
Обладатели пластиковых карт Сбербанка могут оплатить задолженность через интернет-банк (необходим доступ в личный кабинет). Для этого нужно перейти в раздел «Переводы и платежи», найти в списке получателей ФССП, указать номер счёта списания и номер документа (код УИН, номер исполнительного производства, указанные в квитанции или постановлении). Система автоматически проведёт поиск задолженности и выдаст сумму, которую необходимо оплатить.
Другие способы оплаты
Другие способы оплаты задолженности требуют похода к платёжным устройствам, обращения к сотрудникам ФССП или коммерческих организаций. Совершить платёж можно:
- через банкоматы и платёжные терминалы;
- в салонах Евросети с использованием платёжной системы Оплатагосуслуг.ру;
- в салонах мобильной связи с использованием Яндекс.Денег;
- в любом банке по квитанции;
- через пристава-исполнителя, ведущего исполнительное производство (его имя и отдел указаны в банке данных).
Реквизиты для оплаты можно получить из квитанции, распечатанной через сайт ФССП.
Резюме
Своевременная оплата задолженности в рамках исполнительного производства – это не только обязанность гражданина, но и возможность избежать дополнительных проблем. Зная о задолженности и способах её погашения, должник может добросовестно исполнить свою обязанность и спать спокойно, не опасаясь неприятных последствий.
Реклама от партнера
- Почему важно знать о задолженности перед приставами
- Как узнать о задолженности перед приставами
- Как погасить долг
- Гасим долг онлайн
- Другие способы оплаты
- Резюме
Как договориться с судебными приставами и платить понемногу
Стать должником не сложно — волна сокращений и рост цен лишают людей возможности платить по кредитам и ЖКХ. Затем кредитор выигрывает суд, и задолженность начинают взыскивать приставы. Рассказываем, как договориться с судебными приставами о рассрочке долга, чтобы платить небольшими частями и сохранить имущество.
Обязательства должника
Когда физическому лицу вручают постановление о начале исполнительного производства, либо он получает уведомление на Госуслугах, у него есть всего 5 рабочих дней для погашения долга самостоятельно.
Но не каждый человек, имеет ресурсы для погашения задолженностей. Исполнение судебного решения — работа судебного пристава-исполнителя (СПИ), этот государственный служащий, наделен широкими полномочиями по взысканию долгов. Например, отсутствие оплаты по испол.листу приведет к тому, что СПИ введет для должника ограничения:
- на заграничные поездки;
- на управление транспортом;
- на использование денег на счетах в банке — депозитах, вкладах.
Действие исполнительного производства предусматривает также продажу имущества неплательщика, чтобы покрыть обязательства.
Узнать о долгах без обращения
к приставам
Можно ли получить рассрочку в ФССП
Неплательщики часто интересуются, как получить рассрочку по исполнительному листу у судебных приставов, если нет возможности разом погасить сумму задолженности.
Важно быть в курсе происходящего. Если не получать почту, вы узнаете об ограничениях приставов при попытке вылететь за рубеж или при остановке автомобиля сотрудниками ГИБДД. Или из смс банка о принудительном списании денег с банковской карты с пометкой «задолженность по ИД».
Сотрудники ФССП отслеживают финансы неплательщиков и их имущество. Затем пристав:
-
отправляет в банк документы для списания денег в погашение долга, а если на карту приходит зарплата или пенсия — то до 50% ежемесячно;
Должнику следует сразу после получения постановления действовать — просить о рассрочке по исполнительному листу.
В 2023 году приставы более лояльны, и вполне можно договориться, чтобы у вас не списывали полпенсии или зарплаты. Рассрочка предоставляется гражданам на основании постановления Пленума ВС № 50 от 17.11.2015, должникам, у которых есть документальное подтверждение неплатежеспособности.
Человеку в суде нужно доказать, что есть обстоятельства, не позволяющие в законные сроки погасить задолженность.
Дадут ли вам рассрочку в ФССП? Спросите юриста!
Как предоставляется рассрочка — образец заявления в суд
Чтобы попросить о выплате долга частями, физическому лицу нужно обратиться в суд. Заявление подается в суд, который вынес решение, либо в районный суд по месту исполнения (в тот же район, где отдел приставов). Попросить суд о рассрочке долга вправе сам должник или пристав, если видит, что человеку нечем платить. За подачу заявления не взимается государственная пошлина.
- Заявление в суд на рассрочку оформляется в нескольких экземплярах: для суда, приставов, взыскателя и всех заинтересованных лиц (если есть, например — поручитель).
- В шапке документа прописываются реквизиты судебного органа, заявителя, сведения о судебном решении и задолженности.
- Указываются причины, не позволяющие погасить задолженность: болезнь, наличие иждивенцев и тяжелое финансовое положение, увольнение, сокращение доходов. Все обстоятельства подтверждаются документально: приложите медицинские справки, свидетельство о рождении/смерти, кредитные договоры, документ, подтверждающий инвалидность, приказ об увольнении. Законодательство позволяет привлекать свидетелей, которые способны подтвердить финансовые проблемы у должника.
- Указывается просьба позволить погашать долг посильными платежами, а также срок, условия рассрочки (количество месяцев, точная сумма ежемесячного платежа). Нужно самостоятельно разработать график обязательных платежей и приложить его к заявлению.
При рассмотрении заявления суд оценит ситуацию, учтет доказательства. После вынесения решения о рассрочке приставы будут при работе с физическим лицом руководствоваться установленным графиком погашения обязательств. Если должник будет следовать судебному решению, у него не возникнет дополнительных проблем с ФССП.
Они возникнут при поступлении оплаты в меньшем размере, нежели зафиксированная в графике сумма платежа, либо при нарушении сроков оплаты. Тогда приставы смогут повторно поднять вопрос о принудительном взыскании задолженности и обратятся в суд для отмены постановления о рассрочке.
Как защитить свое имущество от ареста
Чтобы предотвратить такие радикальные действия со стороны приставов, как арест, изъятие и реализация имущества, должнику следует своевременно выйти на связь и поддерживать контакт с СПИ. У пристава есть право выехать или прийти к неплательщику и описать его имущество для последующей продажи в пользу кредитора. Необходимо убедить ФССП в своих положительных намерениях и показать стремление всеми силами выполнить решение суда.
Для этого юристы рекомендуют:
- Узнать, можно ли договориться с взыскателем об отсрочке и частичном погашении задолженности. Возможно, человек или организация, которым вы должны, согласятся разработать график, и получать долг медленно, но верно.
- Перечислять хотя бы небольшие суммы, но регулярно, чтобы пристав видел серьезность намерений.
- Если есть деньги на банковских счетах, сведения о них можно передать ФССП для списания с них задолженности.
Популярный вопрос: что будет, если платить по 100 рублей в неделю (или в месяц) по исполнительному листу, и удастся ли таким образом защитить имущество.
Арест имущества проводится при сумме взыскания более 3000 рублей. Если долг меньше 3 тысяч, то ничего не арестуют. С более крупными долгами пристав вправе арестовать собственность, но обязан учитывать принцип соразмерности — объект, который он собирается продать, должен быть дешевле или равен по стоимости сумме долга.
Он не может за долг по микрозайму в 50 тыс. рублей продать, к примеру, дачу ценой в миллион. Если сумма значительная, например, 600 тысяч рублей, то пристав вправе изъять автомобиль, и сторублевые ежемесячные платежи тут не помогут.
Как просить о снижении размера удержаний из зарплаты
Обязанность сотрудников ФССП — обеспечить выполнение судебного решения. Чем быстрее — тем лучше. Получив исполнительный лист, пристав выносит постановление о начале производства по долгу, копию постановления вручает должнику. Если в течение 5 дней гражданин добровольно выполнит обязательства, вопрос закроют. При отсутствии оплаты пристав займется принудительным взысканием, за что начислит исполнительский сбор — 7% от суммы долга, но не менее 1000р. Это оплата за работу приставов.
Приставы являются исполнителями, поэтому с ними договариваться об отсрочках и рассрочках сложно — когда на счету появляются деньги, пристав обязан их списать. Но если в результате удержания из зарплаты у вас остается меньше прожиточного минимума, можно подать приставу ходатайство о снижении размера удержаний.
Федеральный закон от 5 декабря 2022 года № 466-ФЗ
Прожиточный минимум на душу населения составляет 14 375 рублей, для трудоспособного населения — 15 669 рублей, для детей — 13 944 рубля, для пенсионеров — 12 363 рубля.
Если у вас на содержании несовершеннолетние дети, добавьте по детскому минимуму на каждого (см. образец заявления). Что приложить к ходатайству на снижение размера удержаний в ФССП? Документы, которые докажут ваши доходы и расходы:
- справку 2-НДФЛ или справку о доходе самозанятого,
- уведомление о постановке на учет в службе занятости,
- документы о болезни (своей или близких, если вы брали отпуск по уходу и поэтому не получали доход),
- форму 9 о составе семьи, свидетельства о рождении детей, заключении брака и разводе.
Пристав рассмотрит заявление и вынесет постановление — например, снизить размер списаний, удерживать из зарплаты должника 25% ежемесячно.
Если он откажет, можно пожаловаться старшему СПИ, но проще просить о рассрочке в судебном порядке. Суд установит график взысканий, по которому гражданин будет получать прожиточный минимум на себя и иждивенцев, либо даже предоставит отсрочку на несколько месяцев, если человек временно не может платить. В конце концов, должники тоже люди и также имеют право на защиту в исполнительном производстве.
Физическое лицо, в отношении которого возбуждено исполнительное производство, должно проявлять инициативу, пояснять ситуацию. После совершения оплаты желательно выходить на связь с приставом и сообщать ему о платеже. Если случаются проблемы, приводящие к задержке перечисления средств, нужно заранее посетить отделение ФССП и предупредить об этом СПИ.
Постоянный контроль над ходом исполнительного производства позволит избежать серьезных ограничений, принудительного взыскания имущества, ареста денег на банковских счетах.
Не можете платить приставам? Избавьтесь от долгов по закону в 2023
Как пенсионерам возвращать долги
В российское законодательство внесены изменения №215-ФЗ от 20.07.2020, которые защитили пенсионеров, имеющих кредитные долги менее 1 млн рублей. Им разрешили погашать просроченные обязательства в рассрочку без опасений за блокирование приставами счетов и описи имущества.
Право на рассрочку есть у граждан, которые получают пенсию по потере кормильца, инвалидности или старости, сумма которой не превышает 2 МРОТ. Также есть ряд условий:
- Пенсионер не имеет иного источника дохода, кроме ежемесячной выплаты от ПФР. Если самозанятый пенсионер, официально получивший такой статус в налоговом органе, обратится за рассрочкой, ему будет отказано.
- В собственности у должника имеется только единственное жилье, отсутствует другая жилая недвижимость.
- При изучении финансового положения пенсионера приставы не будут учитывать величину имеющихся накоплений, а также движимое имущество. Главное, чтобы его пенсия не превышала 2 МРОТ.
- Исполнительное производство возбуждено до 01.10.2020.
Рассрочка назначается по банковским кредитам и займам, которые уже переданы приставам на взыскание. Если по обязательствам еще не возбуждено исполнительное производство, должники могут решить проблемы с банком мирным путем. Для погашения задолженности можно попросить предоставить кредитные каникулы или участвовать в программе реструктуризации.
Если долг по кредитам пенсионера больше миллиона рублей, рассрочка ему не положена. Но тогда кредиты он может официально списать через банкротство физических лиц. Это выгоднее, ведь заодно можно списать долги по микрозаймам, налогам, ЖКХ и т. д.
Чтобы получить рассрочку, пенсионер должен подать заявление в местное отделение ФССП. И здесь должнику понадобятся знания, как договориться с судебными приставами.
К заявлению прикладывается график платежей — деньги будут списывать из пенсии согласно графику. Максимальный срок, на который могут предоставить рассрочку, не превышает 2 лет, причем законодательством установлена крайняя дата для таких послаблений — до 01.07.2022. Постановление о рассрочке, вынесенное приставом, будет передано банку, и банк не сможет привлечь к делу коллекторов.
Вполне логично следует вывод о преимуществах рассрочки платежа, защищающей:
- от принудительного исполнения судебного решения;
- от блокировки счетов;
- от ареста имущества (кроме находящегося у третьих лиц или в отношении которого уже вынесены соответствующие ограничительные решения);
- от угроз и противоправных действий коллекторов.
Рассрочка накладывает ограничения. Пенсионер не может распоряжаться личным имуществом (продать авто, например), выступать в статусе поручителей. Также установлено жесткое требование о соблюдении платежного режима в соответствии с графиком. За одну допущенную просрочку оформленную рассрочку аннулируют и повторно уже не предоставят.
Как избавиться от долгов перед приставами
Каждый человек, хоть пенсионер, хоть индивидуальный предприниматель, хоть самозанятый, может столкнуться с финансовыми проблемами и перейти в категорию должников. Если нечем платить, не нужно прятаться, а напротив, необходимо в досудебном порядке пытаться решить вопрос. Если кредитор не пойдет на уступки, он обратится в суд. Тогда можно договориться о рассрочке с судом или приставами.
Избавиться от долгов без оплаты можно, если признать себя банкротом в судебном порядке. Внесудебное банкротство через МФЦ недоступно гражданам с действующими исполнительными производствами: нужно, чтобы все производства были окончены или прекращены.
Признать банкротство с долгом
от 300 тыс.рублей
Если у вас есть собственность, при банкротстве ее продадут, как и в случае с ФССП. Но разница в том, что долги после продажи в банкротстве спишут полностью, а пристав просто уменьшит долг на сумму выручки.
При банкротстве суд назначит финансового управляющего, который оценит имущество и продаст машины, дачи, гаражи на электронном аукционе. Выручка с торгов пойдет кредиторам, а непогашенные долги спишут. Легально и полностью. Исполнительные производства, начатые до банкротства, будут приостановлены, а затем и вовсе закрыты.
Наши юристы знают, как поступить с долгами, и помогут избавиться от кредитов и просрочек законно. Проконсультироваться можно по телефону или через форму обратной связи.
Как взыскать по исполнительному листу через банк. Разъясняет прокуратура г.Качканара
Разъясняет помощник прокурора г.Качканара Кадочникова Е.В.
Большинство взыскателей считают, что попытки самостоятельного предъявления исполнительного листа для исполнения в банковское учреждение малоэффективно. А ведь такой способ взыскания может оказаться значительно быстрее, чем предъявление его в службу судебных приставов.
Но следует знать, что предъявление исполнительного листа в банк должника сопряжено с рядом особенностей. Поиск банковского счета – основная проблема на пути к исполнению требований, содержащихся в исполнительном документе. Прежде чем пытаться самостоятельно получить исполнение, нужно как минимум понимать, куда же необходимо принести полученный Вами исполнительный лист.
Налоговый орган представляет взыскателю сведения о наименовании и местонахождении банков и иных кредитных организаций, в которых открыты счета должника; о номерах расчетных счетов, количестве и движении денежных средств в рублях и иностранной валюте; об иных ценностях должника, находящихся на хранении в банках и иных кредитных организациях в случае направления взыскателем запроса (п. 9 ст. 69 Федерального закона от 02.10.2007 № 229-ФЗ «Об исполнительном производстве»).
Обратиться за получением указанных сведений взыскатель может в любой территориальный налоговый орган, в том числе в ИФНС России (либо УФНС России) по месту своего нахождения.
При обращении в налоговый орган с запросом о получении информации о счетах должника для подтверждения своих прав на получение указанной информации взыскатель должен одновременно предъявить подлинник или заверенную (нотариусом или судом, выдавшим взыскателю исполнительный лист) копию исполнительного листа с неистекшим сроком предъявления к исполнению.
В соответствии со ст. 8 ФЗ «Об исполнительном производстве» исполнительный документ о взыскании денежных средств или об их аресте может быть направлен в банк или иную кредитную организацию непосредственно взыскателем. Таким образом, списание денежных средств по исполнительному листу в банке имеет обязательный характер наряду с взысканием через ФССП. Ни банк, ни сам должник не вправе отказаться от исполнения долга частному лицу — взыскателю. Предъявлять исполнительный лист необходимо непосредственно в банк, обслуживающий расчетный счет должника. Основное преимущество непосредственного взыскания денежных средств по исполнительному листу в банке – быстрота проведения всех необходимых процедур. Федеральный Закон «Об исполнительном производстве» в статье 70 требует от банка незамедлительного исполнения требований, а также уведомления обратившегося лица в течение трех дней.
При обращении к приставам немало времени займут обязательные этапы исполнительного производства. Прежде чем приставы обратятся в банк, ФССП должна возбудить исполнительное производство в установленном законом порядке, а также выждать обязательный срок в пять дней, который дается должнику для добровольного исполнения. Только после выполнения этих обязательных действий приставы сделают то, что должник сам может сделать не откладывая – обратится с исполнительным листом в банк.
Что произойдет, если не оплачивать долг по исполнительному листу
За радостным временем пользования чужими деньгами всегда наступает час расплаты в виде необходимости их возвращать. В государстве XXI века затянувшаяся просроченная задолженность сопровождается неприятным вниманием суда, приставов и коллекторов. Как быть тем, кому нечем платить, и что случится с должником, если не оплачивать долг по исполнительному листу — расскажем в нашем материале.
Механизм взыскания долга
Вы наверняка знаете это, да и в наших статьях неоднократно подробно описывался процесс возврата денег. Но все же кратко освежим его в памяти:
- Сначала истец обращается с заявлением в суд о взыскании задолженности с ответчика — если все правомерно, выносится решение суда.
- После суда кредитор получает исполнительный лист и передает его в ФССП (в службу приставов) — это в более частых случаях. Иногда документ идет напрямую в банк — если истец точно знает, что у должника там есть счет, на который поступают деньги. Обычно эта схема используется при взыскании с юридических лиц или наоборот, если кредитор — тоже физическое лицо.
- Судебный пристав-исполнитель возбуждает исполнительное производство — и вот тут начинается самое веселье: взыскатель пытается мотивировать приставов поскорее выбить долг, а должник наоборот — хочет всеми правдами и неправдами не оплачивать судебную задолженность.
Пристав взыскивает долг. Что делать?
Чем грозит судебная задолженность: полномочия судебных приставов
Ситуации, когда судебные приставы просят долги — это сюр. В арсенале этих профессиональных государственных взыскателей долгов, предусмотренном законом «Об исполнительном производстве» (№ 229-ФЗ), есть ряд возможностей, которые вряд ли понравятся неплательщику и его кошельку. Остановимся на них подробнее:
- Исполнительский сбор. По закону у должника есть 5 дней с даты возбуждения исполнительного производства для добровольной оплаты задолженности. После этого пристав может наложить на него исполнительский сбор — это призванный наказать должника за неисполнение требований закона своеобразный штраф за неуплату по исполнительному листу. Зачисляется он в бюджет. Размер такого сбора составляет 7% от суммы долга, но не менее 1 тысячи рублей для физических лиц. Для наглядности: если не платить кредит приставам в сумме 500 тысяч рублей, то сбор составит ощутимые 35 тысяч.
- Административная ответственность. Например, должник пускается во все тяжкие и, помимо неуплаты долга приставу, решает еще и скрыть от пристава часть своих доходов, имущества или же просто не исполнить его законные требования. Это плохая идея, которая повлечет за собой «административку» по ст. 17.14 Кодекса об административных правонарушениях (штраф от 1 000 до 2 500 рублей).
- Наложение ареста на любое имущество: акции, квартиры, машины, деньги на счетах в банках. Обычно арест заключается в невозможности должника продать или передать кому-то это имущество, тем самым воспрепятствовав взысканию задолженности.
- Обращение взыскания на имущество. Если должник отказывается платить по исполнительному листу, для принудительного погашения долга подойдет любая собственность неплательщика: недвижимая и движимая, в зависимости от суммы долга. Конечно, квартиру за долг в 50 тысяч рублей пристав реализовывать на торгах не будет. Но вот с зарплатной карты эти деньги с уверенностью спишет.
КоАП РФ Статья 17.14. Нарушение законодательства об исполнительном производстве
- Нарушение должником законодательства об исполнительном производстве, выразившееся в невыполнении законных требований судебного пристава-исполнителя, представлении недостоверных сведений о своих правах на имущество, несообщении об увольнении с работы, о новом месте работы, учебы, месте получения пенсии, иных доходов или месте жительства, за исключением нарушения, предусмотренного статьей 17.17 настоящего Кодекса, —
влечет наложение административного штрафа на граждан в размере от одной тысячи до двух тысяч пятисот рублей; на должностных лиц — от десяти тысяч до двадцати тысяч рублей; на юридических лиц — от тридцати тысяч до ста тысяч рублей.
КоАП от 30.12.2001 № 195-ФЗ
Читать полностью
Важно отметить, что все вышеописанные варианты экзекуции пристав обязан «провернуть» в течение двух месяцев со дня возбуждения исполнительного производства — это установленный законом срок взыскания ФССП. Потом лист вернут кредитору, правда, с правом до бесконечности (т.е. до полного удовлетворения требований) открывать это производство вновь и вновь каждые полгода.
Все описанное позволяет сделать вывод о том, что скрыться от внимания приставов — это та еще задачка, которая не каждому по силам. Да и негативных последствий проведения приставом розыска имущества (как и его владельца) — куда больше, чем кажется на первый взгляд. Только если у должника нет денег и нечего скрывать, можно избежать неприятностей вроде ареста счета и реализации имущества. Но в этом тоже хорошего мало.
Пристав списал денег больше, чем сам долг? Обратитесь к нашему юристу
Принцип работы приставов
Итак, давайте познакомимся поближе с вершителями судеб людей и их денег — с судебными приставами-исполнителями. Для кого-то, может, станет открытием то, как тяжела (безо всякой иронии) их работа: под кабинетом стоит десяток должников и еще больше взыскателей, плюс начальник постоянно что-то требует — и все эти удовольствия за 25 — 30 тысяч рублей зарплаты в месяц.
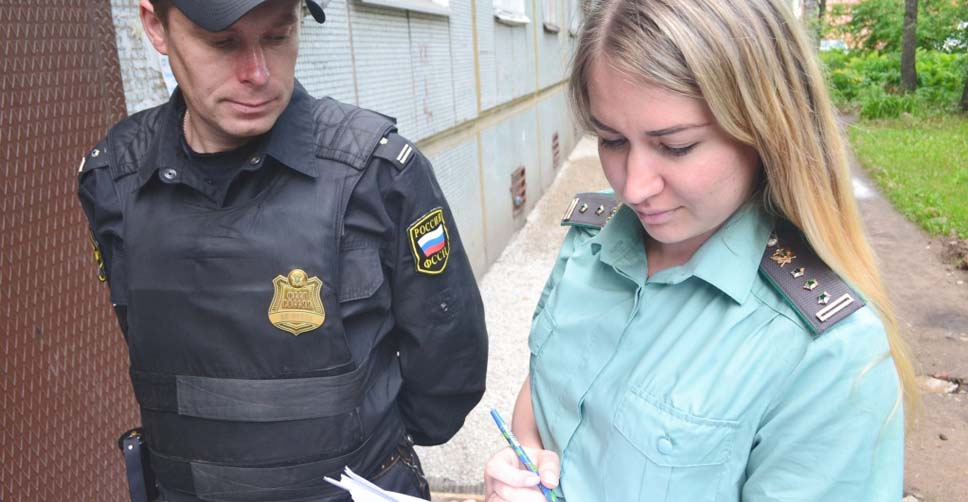
Так что приставы работают по принципу «вас много, а я одна» (наверняка так же говорила ваша учительница в школе) — чисто физически невозможно уделить одинаковое время и внимание всем исполнительным производствам.
Статистика неумолима: порой в руках одного исполнителя находится куда больше тысячи дел о взыскании. Поэтому применяемый приставом на практике арсенал полномочий сильно разнится в конкретных случаях.
По одним производствам дело ограничивается направлением запросов в банки, ГИБДД и Росреестр да формальным вызовом должника. Зато в иных случаях по должнику открывается «огонь из всех орудий». И если вы твердо решили встать на путь отрицания и не платить долг судебным приставам, то хорошо бы понимать, от чего зависит настроение этого должностного лица:
- Сумма взыскания. Как и в любом госоргане, у приставов есть куча статистики и показателей, главный из которых т.н. «взыскиваемость» — процент фактически истребованной суммы от общего размера задолженности. Соответственно, всего одно «крупное» исполнительное производство, например, по большому кредиту, просуженному судом, может поправить этот показатель у целого отдела.
- Общественный резонанс. Если должник сбил старушку на пешеходном переходе, а теперь не выплачивает долг по исполнительному листу за лечение — такая история «дурно пахнет». В век интернета достаточно пары публикаций в соцсетях, чтобы весть о несправедливости дошла до самых властных верхов — а уж там сумеют убедить пристава обратить внимание на это исполнительное производство.
- Заинтересованность пристава или контроль с его стороны. Взыскатель зачастую располагает множеством способов воздействовать на пристава для исполнения своих финансовых фантазий и взыскания денег с должника: заваливать его отдел жалобами, приходить на личный прием и слезно просить помочь, а может попросить мужа или дядюшку, работающих, например в областном ФССП или прокуратуре, взять исполнительное производство на контроль.
О предусмотренных Уголовным кодексом способах мотивации говорить не будем — думайте в меру своих осведомленности и воображения.
Способы решить проблему: рассрочка или списание долгов
Итак, из всего сказанного можно наметить несколько способов выхода из ситуации, когда нечем платить судебную задолженность.
Плохой путь: уйти в глухую оборону, ничего не платить и скрываться от приставов. Такая тактика может привести к успеху лишь при одновременном совпадении многих факторов: безразличие пристава и взыскателя, небольшая сумма задолженности и так далее. При большом долге приставам это не прокатит, а только усугубит ваше положение и приведет к негативным последствиям.
Не платить приставам за кредиты так однозначно не выйдет: в банках и микрофинансовых конторах есть целые отделы по возврату долга с нерадивых заемщиков, а иногда кредитные организации обращаются к специальным агентствам, которые оказывают помощь во взыскании долга.
Два хороших выхода из ситуации, когда судебные приставы обязали выплатить долг:
- обращение в суд с заявлением о рассрочке выплаты;
- признание должника банкротом.
Обе эти возможности имеют свои плюсы и минусы. Наши юристы в совершенстве владеют как одной, так и другой схемой и подберут для вас тактику, подходящую в конкретной ситуации.
Первый путь подходит тем, у кого временно ухудшилось материальное положение, есть какое-то не особо дорогое имущество и сейчас нечем платить долги по суду, но в будущем есть надежда поправить свое положение и вернуть долг. Для этого нужно обратиться в суд с заявлением о рассрочке выплат по исполнительному листу и убедить вершителя закона в том, что это вынужденная мера, и в ваши планы вовсе не входило не платить исполнительный по кредиту.
Чтобы тактика сработала, понадобится приложить следующие документы:
- Подтверждение ухудшения материального положения: например, приказ об увольнении или справки 2-НДФЛ с уменьшившейся зарплатой.
- Выписку из Росреестра о том, что у вас только одна-единственная квартира, в которой ютится вся семья. Вряд ли суд удовлетворит рассрочку выплат, если у должника в собственности есть еще недвижимость — скорее, служитель Фемиды сочтет это злоупотреблением правом.
- График будущих платежей.
Последний документ не обязателен, но важен: такой план покажет суду, что неуплата судебной задолженности в ваши намерения не входит. Напротив, вы провели анализ своего финансового будущего и полны решимости выплатить долг (ну или хотя бы половину долга). План должен быть реалистичным и соотноситься с вашими доходами.
Разумеется, в случае положительного решения суда недопустимо не платить долг приставам, иначе вы снова вернетесь в начальную точку — только второй раз рассрочку вам уже никто не предоставит.
Путь банкротства подходит для тех, у кого не осталось других вариантов, и кто хочет начать свою финансовую жизнь с чистого листа. Подробно об этой процедуре мы неоднократно писали в наших статьях. Суть ее в том, что взамен несущественных неудобств должник получает новую жизнь без долгов, коллекторов, приставов и кредитов.
Количество людей, прошедших процедуру банкротства для решения своих материальных проблем, растет год от года — статистика говорит сама за себя.
Наша компания имеет многолетний опыт помощи людям в процедуре банкротства и возьмет на себя все связанные с этим хлопоты — после списания кредитных и прочих долгов вам останется наслаждаться счастливой жизнью без долгов. Начните этот путь прямо сейчас — закажите обратный звонок юриста.