Примеры заполнения налоговой декларации по налогу на доходы физических лиц за 2020 год (Форма 3-НДФЛ)
Пример 1. Заполнение налоговой декларации 3-НДФЛ (общий случай)
Условия примера:
Пример № 2: доход от реализации машины; при этом доходы, при получении которых налог полностью удержан налоговыми агентами, в декларации не указаны
Пример № 3: вычет на лечение
Пример № 5: продажа доли в недвижимом имуществе
Рычагов Андрей Юрьевич является налоговым резидентом РФ.
В 2020 году им были получены следующие доходы:
а) от работодателя АО «Сантра»:
– 900 тыс. руб. – выплаты, связанные с исполнением обязанностей по трудовому договору (заработная плата, отпускные и т.п.) за 2020 год;
– 4 тыс. руб. – денежный подарок к празднику, связанному с юбилеем компании;
б) от продажи квартиры Комарову Михаилу Алексеевичу — 2,5 млн руб. (проданная квартира была куплена в 2018 году за 2 млн руб.). На 1 января 2020 года ее кадастровая стоимость составила 1,8 млн. руб.;
в) за подготовку авторских материалов (статьи в журнал) для АО «Газета» – 20 тыс. руб. (документов, подтверждающих несение каких-либо затрат, связанных с этой деятельностью, Андрей Юрьевич не имеет);
г) от деятельности в качестве артиста за границей (в Германии) – 5 тыс. евро (доход получен 19.10.2020, подоходный налог по законодательству ФРГ (14%) уплачен 21 октября 2020 года).
Андрей Юрьевич имеет дочь 2014 г.р., в 2020 году ему предоставлялся стандартный налоговый вычет на ребенка в размере 1,4 тыс. руб. в течение четырех месяцев. Всего за 2020 год стандартный вычет предоставлен в сумме 5,6 тыс. руб.
Кроме того, в 2020 году Андрей Юрьевич оплатил обучение дочери в учебном центре дополнительного образования (имеет лицензию на осуществление образовательной деятельности) в размере 20 тыс. руб., а также свое обучение на курсах вождения в размере 50 тыс. руб.
Также 11 декабря 2020 года Андрей Юрьевич получил акт приема-передачи на квартиру, построенную на основании договора участия в долевом строительстве. Общая сумма расходов по данному договору составила 3 млн руб. Правом применения налогового вычета на покупку жилья Андрей Юрьевич ранее никогда не пользовался.
10 декабря 2020 года Андрей Юрьевич заключил договор негосударственного пенсионного обеспечения с АО «НПФ СБЕРБАНКА», общая сумма взносов, уплаченных в 2020 году по данному договору, составила 12 тыс. руб.
Образец заполнения формы 3-НДФЛ:
Налоговая декларация по налогу на доходы физических лиц (форма 3-НДФЛ)
Раздел 1. Сведения о суммах налога, подлежащих уплате (доплате) в бюджет / возврату из бюджета
Приложение к Разделу 1. Заявление о зачете (возврате) суммы излишние уплаченного налога на доходы физических лиц
Раздел 2. Расчет налоговой базы и суммы налога по доходам, облагаемым по ставке
Приложение 1. доходы от источников в Российской Федерации
Приложение 2. Доходы от источников за пределами Российской Федерации, облагаемые налогом по ставке (001)
Приложение 3. Доходы, полученные от предпринимательской, адвокатской деятельности и частой практике. а также расчет профессиональных налоговых вычетов, установленных пунктами 2, 3 статьи 221 Налогового кодекса Российской Федерации
Приложение 4. Расчет суммы доходов, не подлежащей налогообложению
Приложение 5. Расчет стандартных и социальных налоговых вычетов, а также инвестиционных налоговых вычетов, установленных статьей 219.1 Налогового кодекса Российской Федерации
Приложение 6. Расчет имущественных налоговых вычетов по доходам от продажи имущества и имущественных прав, а также налоговых вычетов, установленных абзацем 2 подп. 2 п. 2 ст. 220 НК РФ
Приложение 7. Расчет имущественных налоговых вычетов по расходам на новое строительство либо приобретение объектов недвижимого имущества
Расчет к Приложению 1. Расчет дохода от продажи объектов недвижимого имущества
Расчет к Приложению 5. Расчет социальных налоговых вычетов, установленных подп. 4 и подп. 5 п. 1 ст. 219 НК РФ
Как заполнить декларацию 3-НДФЛ?
Расскажем, когда нужно декларировать доходы, как это сделать и как правильно заполнить декларацию 3-НДФЛ.
Что такое декларация 3-НДФЛ?
Декларация 3-НДФЛ – это специальный документ, который подается в налоговую службу для того, чтобы отчитаться о дополнительных доходах, как правило, за предыдущий год.
Когда нужно самостоятельно рассчитывать и платить НДФЛ?
- Доходыот сдачи недвижимости в наем или аренду;
- Продажанедвижимости до истеченияминимального срока владения;
- Получениенедвижимости в дар;
- Лотереи и розыгрыши.
Для самостоятельного оформления имущественных налоговых вычетов также необходимо подавать декларацию 3-НДФЛ (кстати, рассчитать сумму выплаты можно с помощью сервиса «Калькулятор налогового вычета»).
Когда можно не подавать декларацию 3-НДФЛ?
Декларацию 3-НДФЛ не нужно подавать, когда нет необходимости платить налог:
- Если недвижимость находилась в собственности больше минимального срока владения;
- Если доход от продажи недвижимости не превышает 1 млн рулей при продаже жилой недвижимости и 250 тыс. рублей при продаже другой недвижимости;
- Если недвижимость подарил близкий родственник;
- Если имущественный налоговый вычет за вас оформляет работодатель.
Какие есть способы подачи налоговой декларации?
Декларацию 3-НДФЛ можно подать одним из следующих способов:
- заполнить упрощенную или полную декларацию онлайн с помощью личного кабинета налогоплательщика ФНС;
- подать декларацию в бумажном виде в территориальный налоговый орган или МФЦ.
Как зарегистрироваться в личном кабинете налогоплательщика?
Для того чтобы зарегистрироваться необходимо перейти на сайт ФНС и авторизоваться через портал «Госуслуги».
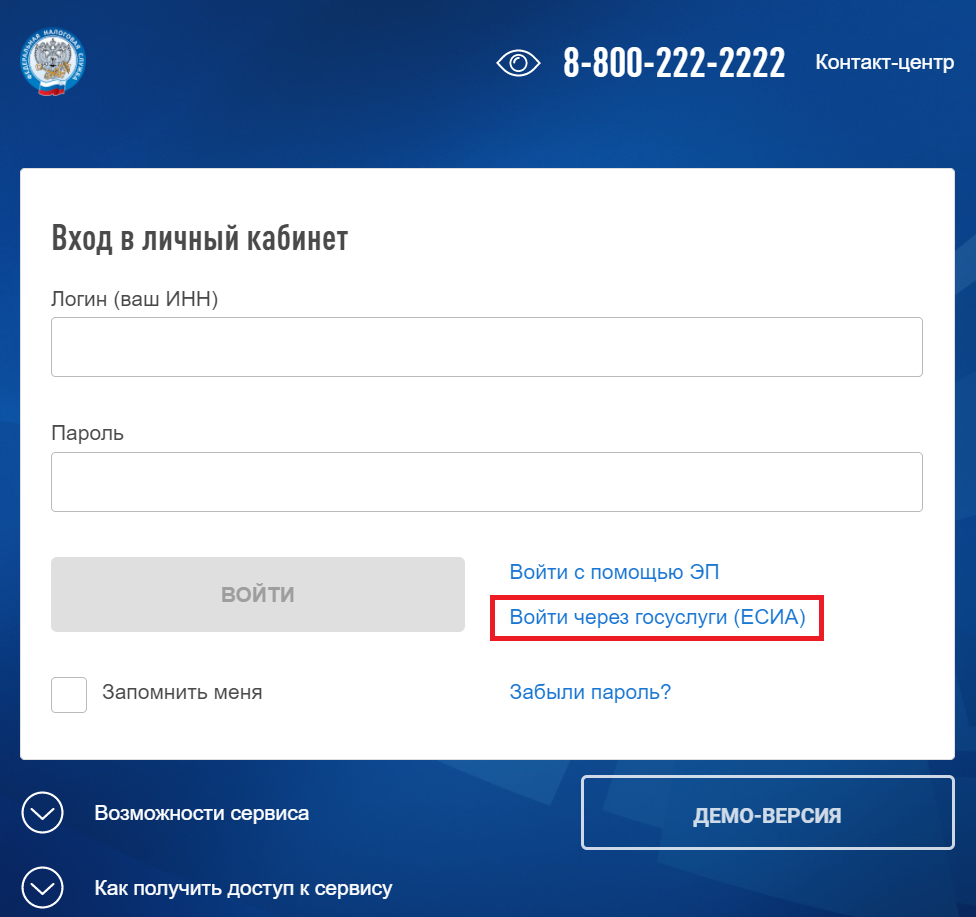
Для того, чтобы можно было это сделать необходимо иметь подтвержденную учетную запись на портале.
После этого потребуется время для формирования личного кабинета налогоплательщика. Как правило, это занимает 1-2 дня.
Как сформировать неквалифицированную электронную подпись?
Для того чтобы направлять документы в налоговую в личном кабинете, в том числе подать декларацию 3-НДФЛ или заявить налоговые вычеты, необходимо оформить электронную подпись.
Для этого необходимо осуществить следующие действия:
Шаг 1. Зайти в личный кабинет;
Шаг 2. Зайти в раздел «Жизненные ситуации» → «Прочие ситуации» → «Нужна электронная подпись»;
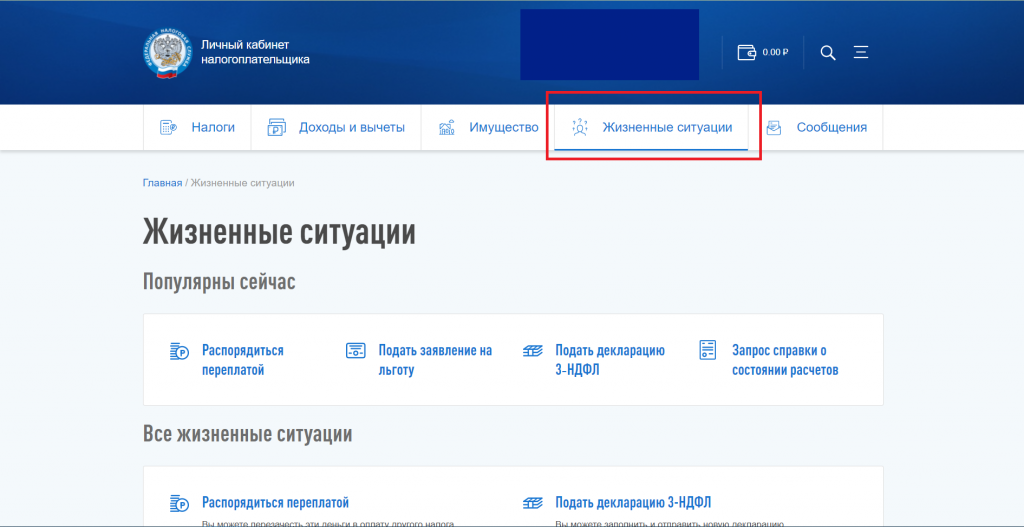

Шаг 3. Подать заявку на выпуск электронной подписи
Далее необходимо подать заявку на оформление электронной подписи, установив пароль, который впоследствии необходимо будет вводить каждый раз для подписания документа в личном кабинете;
Шаг 4. Дождаться выпуска сертификата электронной подписи
Как правило, оформление электронной подписи занимает до 1 часа, в некоторых случаях до 24 часов.
Как заявить доходы в упрощенном порядке?
В личном кабинете налогоплательщика есть возможность заявить о доходах от сдачи имущества в аренду и от продажи недвижимости в упрощенном порядке.
При заполнении декларации в электронном виде необходимо будет указать информацию об объекте недвижимости, основных параметрах сделки и прикрепить подтверждающие документы (сканы договоров и т.д.).
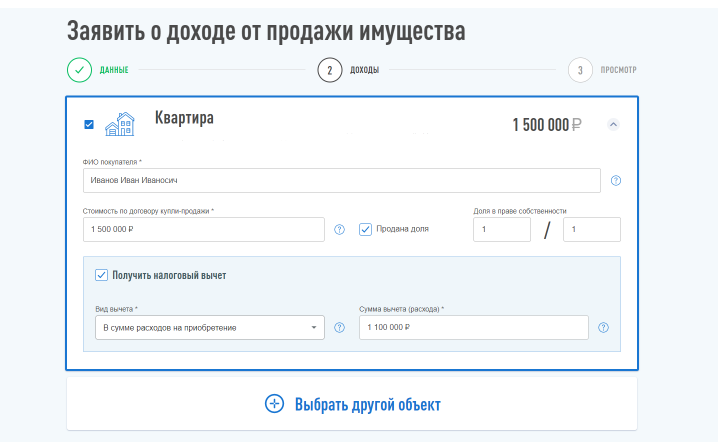
Как заполнить полную декларацию 3-НДФЛ в личном кабинете?
Если необходимо подать налоговую декларацию за периоды ранее чем 3 предыдущих года или указать сразу несколько доходов, полученных в одном календарном году, то необходимо заполнить полную версию декларации 3-НДФЛ.
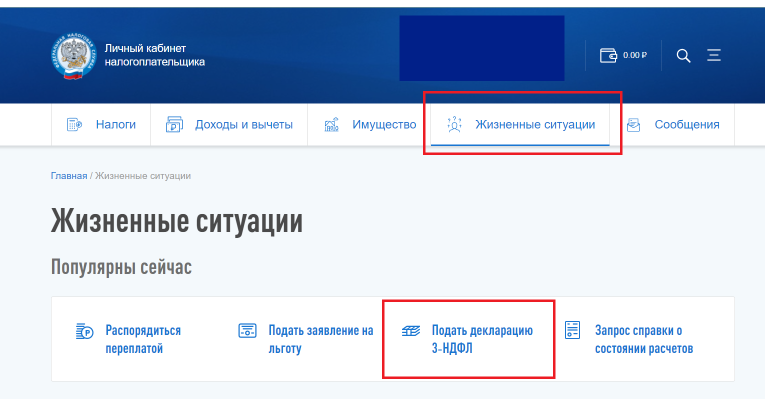
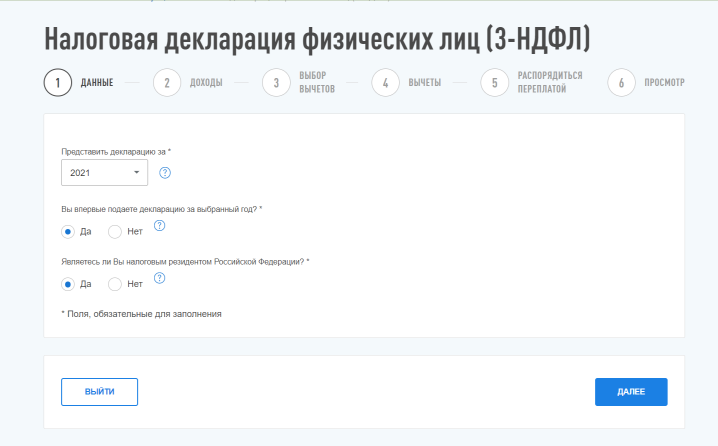
Шаг 1. Выбрать год, в котором был получен доход, а также сведения о наличии налогового резидентства России (резидентам относятся все российские граждане, которые находятся на территории страны не менее 183 дней в течение одного года);
Шаг 2. Заполнить информацию о доходах
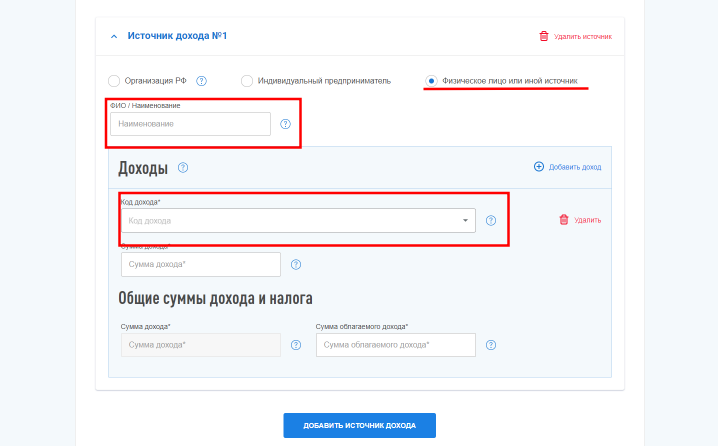
Все источники доходов имеют определенное кодовое обозначение, например, доход от продажи недвижимости (код 1510), доход от продажи доли в недвижимости (код 1511) или доход от сдачи в аренду жилья (код 1401).
Также на этом этапе заполнения необходимо правильно указать организацию или физическое лицо, от которых получен доход. В частности, если это платежи по аренде квартиры, то необходимо выбрать физическое лицо и ввести имя арендатора, а при продаже квартиры имя покупателя;
Шаг 3. Указать налоговые вычеты
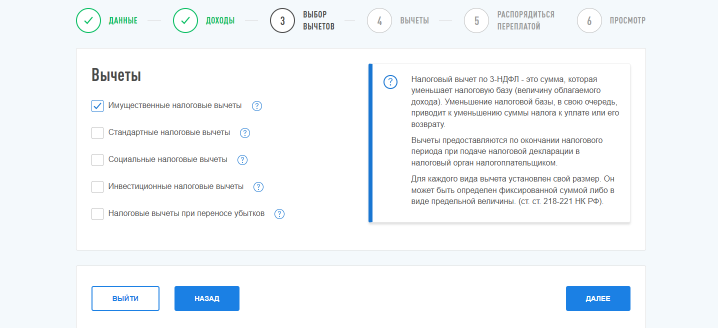
Если в этом же календарном году, за который вы заполняете декларацию, вы совершали действия, которые дают вам право на получение налоговых вычетов, то можете также их указать. Например, если вы купили квартиру или вносили платежи по ипотеке, то можете рассчитывать на получение имущественного налогового вычета.
На этом же этапе можно необходимо прикрепить подтверждающие документы и указать реквизиты счета, на который необходимо перевести всю сумму вычета.
После того, как все данные проверены, необходимо подписать декларацию электронной подписью. Повторно проверить данные в декларации можно, например, скачав ее в виде pdf-файла на той же странице до отправки.
Как подать бумажную декларацию?
Подать декларацию в бумажном виде можно лично, обратившись в территориальное отделение налоговой службы или в МФЦ. Для этих целей можно использовать как декларацию, заполненную с помощью личного кабинета налогоплательщика, так и документ, заполненный вручную по форме 3-НДФЛ.
Заполнить декларацию 3-НДФЛ по инвестициям
Инвесторы, получившие доходы, с которых брокер не удержал налог автоматически , должны самостоятельно подать в ФНС декларацию 3-НДФЛ. Сделать это нужно до 30 апреля года, следующего за отчетным. Проще всего заполнить декларацию в личном кабинете на сайте налоговой. Ниже мы подробно рассказали, как именно это сделать.
На этой странице
- Шаг 1. Открыть страницу заполнения декларации 3-НДФЛ
- Шаг 2. Заполнить вкладку «Данные»
- Шаг 3. Определить доходы, которые укажите в декларации
- Шаг 4. Указать доходы от продажи валюты и драгоценных металлов
- Шаг 5. Указать дивиденды от иностранных ценных бумаг
- Шаг 6. Указать доходы, полученные на иностранный брокерский счет
- Шаг 7. Выбрать налоговые вычеты
- Шаг 8. Распорядиться переплатой по налогам
- Шаг 9. Прикрепить подтверждающие документы для 3-НДФЛ
- Подать уточненную декларацию — при необходимости
- Загрузить дополнительные документы после отправки декларации — при необходимости
Шаг 1. Открыть страницу заполнения декларации 3-НДФЛ
Если вы еще не заходили в личный кабинет налогоплательщика или не выпускали электронную цифровую подпись, можете воспользоваться инструкцией по входу в личный кабинет.
На главной странице личного кабинета откройте раздел «Каталог обращений»:

Раскройте строку «Подать декларацию 3-НДФЛ» и выберите «Налоговая декларация 3-НДФЛ (заполнение онлайн)»:

Если вы заранее заполнили 3-НДФЛ в программе «Декларация», воспользуйтесь отдельной инструкцией по загрузке готовой декларации.
Шаг 2. Заполнить вкладку «Данные»
На этом этапе вы попадете на первую страницу декларации 3-НДФЛ. Заполните необходимые поля.

Отчетный год — выберите год, за который подаете декларацию. За каждый год нужно заполнять отдельную декларацию, нельзя совмещать доходы за несколько лет в рамках одной декларации. Например, если получили доходы в 2021 году, декларацию нужно подать именно за 2021 год.
Подаю первичную декларацию — оставьте галочку, если еще не подавали декларацию за отчетный год.
Если вы уже заполняли декларацию за выбранный год, уберите галочку — так вы подадите уточненную декларацию. Помните, что уточненная декларация отменит все предыдущие декларации за отчетный год, поэтому внимательно перенесите доходы из первой версии. Подробнее про уточненную декларацию
Являюсь налоговым резидентом РФ — оставьте галочку, если в отчетном году провели не менее 183 дней на территории России. Подробнее про налоговые статусы
Телефон — указывать номер телефона не обязательно.
После заполнения полей нажмите синюю кнопку «Далее».
Шаг 3. Определить доходы, которые укажите в декларации
На вкладке «Доходы» есть два раздела: «В пределах РФ» и «За пределами РФ».
«В пределах РФ» — доходы, которые вы получили от российских источников:
часть доходов нужно декларировать самостоятельно, например продажу недвижимости, транспорта, валюты, драгметаллов в России;
часть доходов не нужно декларировать, потому что информацию о них передают в ФНС налоговые агенты, например работодатель, банк или брокер. К таким доходам относятся зарплата у российского работодателя, продажа ценных бумаг у российского брокера, дивиденды российских компаний и так далее
«За пределами РФ» — доходы, которые вы получили от иностранных источников, например дивиденды от иностранных компаний или любые доходы, полученные на иностранные брокерские счета.
Шаг 4. Указать доходы от продажи валюты и драгоценных металлов
Брокеры и банки не выступают налоговыми агентами при сделках с валютой и драгоценными металлами. Это значит, они не передадут информацию об этих сделках в налоговую — вам необходимо сделать это самостоятельно.
Для этого нужно нажать на кнопку «Добавить источник дохода» на вкладке «В пределах РФ». Каждую валюту и каждый драгоценный металл необходимо указывать отдельно.
В открывшемся окне нужно указать информацию об источнике дохода: наименование, ИНН, КПП и код по ОКТМО. Получить эти данные можно в справке 2-НДФЛ, которую нужно заказать у брокера или банка, через которых вы продавали валюту или драгметаллы.

Далее нужно заполнить информацию о самом доходе.

Код дохода — и для валюты, и для драгоценных металлов необходимо указать код дохода «1520 — Доходы от продажи имущества».
Важно: в этой ячейке также есть значение «2900 — Доходы, полученные от операций с иностранной валютой», однако это значение не позволяет использовать налоговый вычет, доступный физическим лицам. При декларировании доходов от операций с валютой необходимо использовать именно код «1520 — Доходы от продажи имущества».
Сумма дохода — укажите полную сумму, которую вы получили при продаже валюты или драгоценного металла. Эта сумма указывается без учета комиссий и расходов на покупку.
Предоставить налоговый вычет — здесь можно выбрать 2 варианта вычета.
«906 — Продажа имущества, находящегося в собственности менее 3 лет (в пределах 250000 руб.)» — этот вычет позволяет снизить сумму дохода на 250 000 ₽. Этот лимит распространяется на все операции с имуществом (в том числе валютой и драгметаллами), кроме недвижимости. Лимит в 250 000 ₽ обновляется каждый год.
«903 — В сумме документально подтвержденных расходов» — этот вычет позволяет снизить сумму дохода на величину расходов, то есть суммы, которую вы потратили на покупку валюты или драгоценных металлов, и суммы комиссий. Этот вычет можно использовать только если в конце заполнения декларации вы сможете подтвердить эти расходы документами — например, отчетами брокера за год покупки валюты или драгметаллов.
Сумма вычета — укажите сумму расходов, если выбрали вычет 903, или всю сумму в пределах 250 000 ₽, если выбрали вычет 906.
Сумма налога удержанная — в этом поле должен остаться 0, так как ни брокер, ни банк не удерживают с вас налог при сделках с валютой и драгметаллами.
Шаг 5. Указать дивиденды от иностранных ценных бумаг
Инвесторам можно будет не декларировать иностранные дивиденды, полученные с 1 января 2024 года
Брокер будет автоматически передавать информацию в ФНС и удерживать налог при начислении дивидендов — Федеральный закон № 389-ФЗ от 31 июля 2023 года.
Но по всем иностранным дивидендам, полученным до 1 января 2024 года, инвесторам все же придется отчитаться самостоятельно, подав декларацию 3-НДФЛ до 30 апреля 2024 года.
Тинькофф Инвестиции и другие российские брокеры не выступают налоговыми агентами по дивидендам от иностранных компаний, поэтому вам придется вносить информацию по ним самостоятельно.
Для этого скачайте справку о доходах за пределами РФ — в ней будет ваш доход от дивидендов, который нужно перенести в декларацию. Обо всех остальных дивидендах и купонах Тинькофф Инвестиции сообщит в налоговую автоматически.
Чтобы скачать справку в личном кабинете на tinkoff.ru, выберите вкладку «Инвестиции» → «Портфель» → «Еще» → «О счете» → «Справка о доходах за пределами РФ» → «Скачать».
Чтобы скачать справку в приложении Тинькофф Инвестиций, на вкладке «Главная» выберите нужный счет → ⚙️ в верхнем правом углу → «Отчеты» → «Справка о доходах за пределами РФ».
Важно : некоторые компании, ведущие деятельность в России, зарегистрированы за рубежом. Например, Русагро, Полиметалл, Эталон, X5 Retail Group и много других. Дивиденды от таких компаний также нужно декларировать.
Чтобы узнать, в какой стране зарегистрирована компания, откройте справку о доходах за пределами РФ → скопируйте ISIN‑код ценной бумаги → вставьте код в поиск по справочнику на сайте isin.ru → из полученной таблицы скопируйте код страны эмитента, состоящий из двух латинских букв
→ определите страну, которой принадлежит этот код, с помощью классификатора стран мира.
Далее мы покажем, как задекларировать доходы за пределами РФ, на примере дивидендов от условной Company X из США. Сведения о дивидендах от компаний из других стран указываются аналогично.
На вкладке «Доходы» выберите раздел «За пределами РФ» и нажмите «Добавить источник дохода». В открывшемся окне нужно указать информацию об источнике дохода: наименование, страна источника выплаты и страна зачисления выплаты.

Наименование — полное юридическое название эмитента, который выпустил акцию.
Страна источника выплаты — страна эмитента, ее можно выбрать из каталога. В нашем примере код страны 840 — это США.
Чтобы точно знать, в какой стране зарегистрирована компания, нужно открыть сайт Московской биржи и найти ISIN‑код ценной бумаги. Первые две буквы ISIN‑кода будут указывать на страну эмитента.
Страна зачисления выплаты — в зависимости от того, в какой стране открыт счет брокера, с которым у вас подписан договор на оказание финансовых услуг. Если это Тинькофф Инвестиции или любой другой российский брокер, то нужно указать код России — 643.
После заполнения информации об источнике дохода нажмите «Добавить». Далее нужно будет заполнить информацию о самом доходе.

Код дохода — для дивидендов укажите код 1010.
Предоставить налоговый вычет — в этом поле есть всего 2 варианта ответа: «Не предоставлять вычет» и вычет с кодом 601. Этот налоговый вычет необходим только для российских юридических лиц, получающих и выплачивающих дивиденды, поэтому выбирайте «Не предоставлять вычет».
Сумма налога на прибыль организаций, подлежащая зачету — у физических лиц это поле не заполняется, поэтому ставим 0.
Сумма дохода в валюте — эту сумму можно найти в поле «Сумма до удержания налога» из справки о доходах за пределами РФ.
Сумма дохода в рублях по курсу ЦБ — заполнится автоматически, когда вы укажете курс валюты на дату получения дохода или поставите галочку для автоматического определения курса.
Дата получения дохода — дата, когда вы получили дивиденды. Возьмите ее из справки о доходах за пределами РФ из поля «Дата выплаты».
Дата уплаты налога — равна дате получения дивидендов. Если бумаги зарегистрированы в юрисдикции, где налог на дивидендны равен нулю — как в случае с бумагами TCS Group, — в этом случае дату уплаты налога заполнять не нужно.
Далее на той же странице идут поля, в которые нужно внести информацию о валюте дохода и удержанном налоге.

Наименование валюты — выберите «840 — доллар США» или введите в поиске необходимую вам валюту.
Курс на дату дохода — укажите курс валюты с сайта ЦБ на дату получения дохода, если заполняете это поле вручную.
Курс на дату уплаты налога — укажите курс валюты с сайта ЦБ на дату уплаты налога за пределами РФ, если заполняете это поле вручную.
Определить курс автоматически — поставьте галочку, чтобы курс валюты посчитали автоматически на даты, которые вы выбрали.
Сумма налога в иностранной валюте — это поле отображается, только если вы ввели дату уплаты налога в соответствующем поле выше. Укажите сумму налога, которую удержали за пределами РФ при выплате дивидендов. Ее можно найти в справке о доходах за пределами РФ в колонке «Сумма налога, удержанного агентом».
Например, если вы подписали форму W-8BEN, то по американским дивидендам будет автоматически удержано 10% от суммы в пользу США. Если же вы не подписывали W-8BEN или дивиденды получены от REIT‑акций,
то в пользу США будет автоматически удержано 30% от дивидендов. На какие акции действует форма W-8BEN
Шаг 6. Указать доходы, полученные на иностранный брокерский счет
Если вы в отчетном году не имели счета у иностранного брокера или в иностранном банке, то можете перейти к шагу 7 «Выбрать вычеты».
Если вы получаете доход с продажи ценных бумаг, а также дивиденды, купоны и проценты на счета вне РФ, их тоже нужно отразить в декларации — иностранный банк или брокер не выступает налоговым агентом, поэтому о таких доходах тоже нужно отчитаться самостоятельно.
На вкладке «Доходы» выберите раздел «За пределами РФ» и нажмите «Добавить источник дохода». В открывшемся окне нужно указать информацию об источнике дохода: наименование, страна источника выплаты и страна зачисления выплаты.
Указать доходы, полученные на иностранный брокерский счет, от продажи ценных бумаг
Наименование — полное юридическое название эмитента, который выпустил ценную бумагу.
Страна источника выплаты и страна зачисления выплаты — это страна регистрации брокера, с которым у вас подписан договор на оказание финансовых услуг.
Рассмотрим процесс заполнения декларации на примере условной американской Company Х, акции которой вы продали за 100 $.

Код дохода — доход от продажи бумаг, обращающихся на организованном рынке (бирже), обозначается кодом 1530. Остальные активы — кодом 1531.
Обычно бумаги, которые в России признаются обращающимися на бирже, есть в справочнике инструментов на сайте isin.ru. Перечень всех требований для признания бумаги обращающейся на организованном рынке можно найти в статье 214.1 НК РФ.
Предоставить налоговый вычет — укажите код 201 или 202.
Этот пункт нужен, чтобы вычесть из дохода сумму, потраченную на покупку указанных ценных бумаг. При этом учитываются и стоимость приобретения ценной бумаги, и расходы в виде брокерских и других комиссий за приобретение, хранение и продажу указанных ценных бумаг.
Код вычета 201 означает, что учитываются расходы по операциям с ценными бумагами, обращающимися на организованном рынке ценных бумаг.
Код вычета 202 применяется для учета расходов по операциям с ценными бумагами, не обращающимися на организованном рынке ценных бумаг.
Сумма вычета (расхода) — считается так:
Количество проданных ценных бумаг умножается на цену покупки.
К этому добавляется сумма комиссии брокера за покупку ценных бумаг + комиссия брокера за продажу ценных бумаг.
При этом каждая сумма, участвующая в этих расчетах, должна быть переведена в рубли на дату возникновения соответствующих расходов. Точный курс рубля на нужную дату можно найти на сайте Центробанка России.
Файл с расчетами суммы вычета (расхода) не является документом, который нужно обязательно приложить к декларации 3-НДФЛ. Но мы рекомендуем это сделать, чтобы разъяснить российской налоговой службе логику ваших расчетов.
Сумма инвестиционного вычета, предусмотренного пп. 1 п. 1 ст. 219.1 НК РФ — если вы владели бумагой более 3 лет, то доход от ее продажи можно освободить от налога. Предельный размер льготы = 3 миллиона рублей × Количество полных лет владения бумагой. Подробнее в пункте 2 статьи 219.1 НК РФ
Сумма дохода в валюте — тут нужно указать доход, который был получен при продаже указанных ценных бумаг. Для этого необходимо количество проданных ценных бумаг умножить на цену продажи.
Дата получения дохода — дата, когда указанные ценные бумаги были проданы. Эта информация берется из отчета иностранного брокера.
Дата уплаты налога — с дохода от продажи ценных бумаг налог вы будете платить только в российский бюджет, поэтому это поле вы можете пропустить или указать дату из поля «Дата получения дохода».
Далее на той же странице идут поля, в которые нужно внести информацию о валюте дохода и удержанном налоге.

Наименование валюты — укажите «840 — доллар США» или найдите в поиске необходимую вам валюту.
Курс на дату дохода — укажите курс валюты с сайта ЦБ на дату получения дохода, если заполняете это поле вручную.
Курс на дату уплаты налога — укажите курс валюты с сайта ЦБ на дату уплаты налога за пределами РФ, если заполняете это поле вручную.
Определить курс автоматически — поставьте галочку, чтобы курс доллара США посчитали автоматически на даты, которые вы выбрали. Если хотите, курс можно указать вручную в полях выше.
Сумма налога в иностранном государстве — нужно указать 0, так как иностранный брокер не удерживает налог с таких доходов.
Указать дивиденды и купоны, полученные на иностранный брокерский счет
Наименование — полное юридическое название эмитента, который выпустил ценную бумагу.
Страна источника выплаты — страна эмитента, ее можно выбрать из каталога.
Страна зачисления выплаты — в зависимости от того, в какой стране открыт счет брокера, с которым у вас подписан договор на оказание финансовых услуг.
Рассмотрим процесс заполнения декларации на примере условной американской Company Х, от которой вы получили 100 $ дивидендов на ваш иностранный брокерский счет. При этом эмитент автоматически удержал с вас налог в размере 10 $. Вот как нужно задекларировать полученный доход.

Код дохода — для дивидендов укажите код 1010, для купонов — 1011 (проценты).
Налоговый вычет — в этом поле есть всего 2 варианта ответа: «Не предоставлять вычет» и вычет с кодом 601. Этот налоговый вычет необходим только для российских юридических лиц, получающих и выплачивающих дивиденды, поэтому выбирайте «Не предоставлять вычет».
Сумма налога на прибыль организаций, подлежащая зачету — у физических лиц это поле не заполняется, поэтому ставим 0.
Сумма дохода в валюте — чтобы указать в этом пункте точные данные, возьмите сумму из отчета вашего иностранного брокера.
Сумма дохода в рублях по курсу ЦБ — заполнится автоматически, когда вы укажете курс валюты на дату получения дохода и поставите галочку для автоматического определения курса.
Дата получения дохода — дата, когда дивиденды или купоны пришли на ваш счет у иностранного брокера. Возьмите ее из отчета иностранного брокера.
Дата уплаты налога — если в отчете иностранного брокера эта информация не выделена отдельным пунктом, то дата уплаты налога должна совпадать с датой поступления дивидендов или купонов.
Далее на той же странице идут поля, в которые нужно внести информацию о валюте дохода и удержанном налоге.

Наименование валюты — укажите «840 — доллар США» или введите в поиске необходимую вам валюту.
Курс на дату дохода — укажите курс валюты с сайта ЦБ на дату получения дохода, если заполняете это поле вручную.
Курс на дату уплаты налога — укажите курс валюты с сайта ЦБ на дату уплаты налога за пределами РФ, если заполняете это поле вручную.
Определить курс автоматически — поставьте галочку, чтобы курс доллара США посчитали автоматически на даты, которые вы выбрали. Если хотите, курс можно указать вручную в полях выше.
Сумма налога в иностранном государстве — укажите сумму налога, которую удержали за пределами РФ при выплате дивидендов или купонов. Ее можно найти в отчете иностранного брокера.
Например, по американским дивидендам нужно указать 10%, если подписывали налоговую форму W-8BEN — по ней 10% автоматически удерживаются в пользу США. Если вы не подписывали W-8BEN или акции компании принадлежат к классу REIT,
А по купонам налог чаще всего не удерживается — если это подтверждается отчетом иностранного брокера, то в данной строке можно указать 0.
Шаг 7. Выбрать налоговые вычеты
На этом этапе вы можете выбрать налоговые вычеты, которые хотите получить при подаче декларации 3-НДФЛ. На этой странице можно выбрать сразу несколько типов вычетов.

Инвестиционный налоговый вычет — для получения вычета по ИИС типа А
В Тинькофф Инвестициях можно получить вычет по ИИС типа А в упрощенной форме. Для этого авторизуйтесь в личном кабинете на tinkoff.ru, выберите вкладку «Инвестиции» → «Портфель» → выберите ваш ИИС → вкладка «Действия» → «Получить налоговый вычет» → выберите год, за который хотите оформить вычет → «Подать заявку».
Обычно проверка занимает несколько рабочих дней, а в редких случаях — до 20 рабочий дней. После успешной проверки ФНС сформирует заявление на вычет, которое вы сможете подписать в личном кабинете налогоплательщика.
При получении инвестиционного вычета в упрощенной форме указывать его при подаче декларации 3-НДФЛ не требуется.
При необходимости вы можете подать заявку на получение вычета и самостоятельно. Для этого при заполнении декларации 3-НДФЛ на вкладке «Выбор вычетов» поставьте галочку у строки «Инвестиционные налоговые вычеты».
На следующей странице выберите раздел «Инвестиционный» и нажмите «Добавить счет», чтобы внести информацию о своем ИИС. В появившихся полях нужно указать полное название брокера, его ИНН и КПП, дату заключения и номер договора на ведение ИИС, дату открытия счета и сумму, которую вы внесли на ИИС в отчетном году. Всю эту информацию можно взять из договора на ведение ИИС и других справок от брокера.
Максимальная сумма для расчета вычета на взносы составляет 400 000 ₽, вы можете вернуть 13% от ее размера — то есть 52 000 ₽
. При этом сумма вычета не может превышать сумму налога, которую вы официально заплатили за отчетный год.

Внизу страницы будет еще несколько полей, которые нужно заполнить, только если вы получали вычет в упрощенном порядке или если закрывали ИИС раньше трехлетнего срока.

Сумма вычета — значение рассчитывается автоматически после заполнения всех обязательных полей.
Сумма вычета предшествующих периодов, подлежащая восстановлению — введите задекларированные суммы вычета предыдущих лет, если вы закрывали ИИС раньше трехлетнего срока.
Сумма вычета, предоставленная в упрощенном порядке — значение рассчитывается автоматически после заполнения всех обязательных полей.
Налоговые вычеты при переносе убытков — если вы хотите снизить сумму налогов с инвестиций в этом году за счет убытков прошлых лет
Для получения этого вычета на вкладке «Выбор вычетов» поставьте галочку у строки «Налоговые вычеты при переносе убытков». На следующей странице укажите сумму полученного убытка в предыдущих налоговых периодах — она указывается отдельно для ценных бумаг и отдельно для ПФИ.
Для убытков, полученных на ИИС, также есть отдельные поля как для ценных бумаг, так и для ПФИ.

Данные для заполнения этих граф можно взять из справки об убытках или из расчета НДФЛ по операциям с ценными бумагами — у разных брокеров эти документы называются по‑своему.
Сумму вычета за долгосрочное владение ценными бумагами нужно указать на этапе заполнения информации о «Доходах с продажи ценных бумаг» — это Шаг 3 «Заполнить доходы в пределах РФ».
Если вы хотите заявить и другие вычеты, поставьте соответствующие галочки на вкладке «Выбор вычетов». Информация по ним указывается аналогично вычету по ИИС: нужно внести сумму ваших расходов — например, на лечение или обучение, — а потом прикрепить к декларации подтверждающие документы.
Подробнее про условия для получения других типов вычетов: