Ипотека или копить: преимущества и недостатки
Не все могут купить жилье сразу при 100% оплате. Приходится обращаться за ипотекой к банками. Что выгоднее: подождать и накопить или воспользоваться кредитом?
Время чтения: 6 минут

Вопрос для многих молодых семей актуальный: копить на свою заветную квартиру или взять ипотеку? С одной стороны, тяжело откладывать регулярно – средства постоянно куда-то нужны, да и цены на жилье растут. С другой, переехать в свою квартиру можно хоть завтра, но вот получится ли погасить задолженность? То есть, вопрос стоит так: как быстрее и дешевле получить квадратные метры?
Преимущества и недостатки есть в обоих случаях. К тому же гадать в этом случае не стоит. Самый простой вариант – просчитать, хотя жизнь всегда вносит свои коррективы.
Что получим, если будем копить?
Для многих складывание денег в копилку – привычное дело. Достоинством этого же способа является и то, что проценты платить никому не нужно. Подобный вариант можно рассматривать, если рынок недвижимости стабилен и бешеного роста цен на жилье не наблюдается. К тому же, копить можно в том случае, если есть где жить: либо у родственников площадь и характер позволяет, либо аренда обходится копейки.
Если обратиться к цифрам, то ситуация получается следующая.
У человека имеется 600 000 рублей, а заветная квартира стоит около 2 миллионов. При доходе в 35 000 и условии ни есть, ни одеваться и не тратить вообще понадобиться около 3,5 лет, чтобы собрать нужную сумму. Но так как все люди живые, то около 12 тысяч будет уходить на проживание, столько же на съемную квартиру, а остальные 11 можно и отложить.
В итоге требуемая сумма будет накоплена спустя 10,5 лет. Оплата же съемной квартиры за этот период обойдется в 1,5 млн рублей. Конечно, как вариант: жить у родственников и целеустремленно откладывать по 23 000 в месяц, тогда можно вложиться и в 5 лет. Но во всех этих расчетах отсутствует один весомый фактор – инфляция. Даже если взять минимальную (7%), то желанная квартира каждый год будет дорожать именно на 7 %. Таким образом, через 5 лет ее цена составит 2 млн и еще 620 тысяч. И эту сумму также нужно собрать и уйдет еще пара лет. А тем временем цены опять вырастут…
За 8 лет таких накоплений цена на квартиру возрастет на 1,2 млн. рублей. Поэтому, если все же решили откладывать в кубышку, то разместите имеющуюся сумму на депозите – так, хотя бы частично, будет перекрываться процент инфляции. Но доверяйте свои кровные лишь крупным банкам, которые входят в двадцатку лучших. Помните, 1,4 млн рублей – это максимальная сумма, рекомендуемая для хранения в одном финансовом учреждении. Именно она застрахована государством.
Стоимость ипотеки
Основными преимуществам ипотеки являются:
- удобство и уют – заветные квадратные метры у вас уже сегодня;
- собственность – с момента оформления ипотеки вы проживаете в своей квартире;
- безопасность – средствами рискуете не вы, а финансовое учреждение;
- экономическая целесообразность – как правило, со временем стоимость квартиры даже с учетом процентов является ниже, чем прирост за этот период цен на жилье.
Единственный минус, который сдерживает множество покупателей – это страх потерять источник дохода (работу), а значит и жилье. Но, давайте следовать тому правилу, что пока живы, можем все изменить и в случае потери одного источника, всегда найдется другой, может даже более доходный. Между тем бежать сломя голову оформлять ипотечный кредит также не следует. Сначала все просчитываем.
Все та же квартира за 2 млн рублей и первоначальный взнос – 500 000. При рассрочке на 20 лет на общих основаниях каждый месяц придется выкладывать 17 000. Причем «подорожает» жилплощадь за это время на 2,6 млн. То есть, в банк по сути придется отнести стоимость двух квартир.
Но если посмотреть на предыдущий расчет (при накоплении) и вычесть инфляцию, то реальная сумма переплаты банку составит за 2 десятка лет около 1 миллиона. Что тоже сумма не маленькая. Выходом из этой ситуации может быть досрочное погашение, то есть, при чуть большем ежемесячном взносе тело кредита будет уменьшаться быстрее, и, соответственно, сумма процентов.
Подобная стратегия очень разумна и рациональна, да и человек чувствует себя значительно комфортнее, зная, что он должен уже значительно меньше. Ведь чем быстрее возвращен долг, тем меньше общая выплата. Соответственно, о двойной или тройной переплате речь уже не идет. Если просчитать, то всего лишь рубль, заплаченный в первый год свыше нормы, сэкономит 3-4 в последующие.
Существует еще один вариант экономии. Он приемлем для тех, кто большую часть ипотеки уже погасил. В основном, кредитная ставка в таких займах составляет около 11% годовых. При этом в некоторых банках предлагают депозиты в национальной валюте на уровне 18%. Для плательщиков, имеющих свободные средства, нет смысла досрочно погашать кредит. Невостребованную сумму можно вложить в депозит в проверенном банке.
Но подобное решение могут рассматривать лишь те, кто заплатил по ипотечному кредиту 50-60%. Ведь в первые пару лет погашаются в основном проценты, а тело кредита уменьшается очень медленно. Поэтому именно досрочное погашение способно уменьшить долги, а значит и уменьшить итоговую цену. То есть, при «свежей» ипотеке наиболее приемлемый вариант – досрочное погашение.
Что выбрать – каждый решает сам. Но решение всегда должно быть обосновано, причем не только доводами, а и цифрами. Понятно, что риски есть всегда и избежать их, иногда, довольно сложно. Просчитывайте, обдумывайте и делайте выводы.
Рассказать друзьям о комплексе Поделиться Поделиться
Популярные новости недвижимости
Что лучше — взять ипотеку или копить и снимать квартиру
После череды съемных квартир любой арендатор задумывается о своем жилье. Кто-то находит возможности обзавестись недвижимостью без многолетнего изучения рынка аренды — находит клад или берет кредит.
В 2018 году по-прежнему самый доступный способ купить квартиру без долгосрочных накоплений — это ипотека. Более трети квартир люди покупают на деньги банков. Почему до сих пор не все квартиросъемщики взяли жилищную ссуду? Что лучше — взять ипотеку или снимать квартиру и откладывать деньги на будущее? Об этом читайте в нашей статье.
Ипотека vs аренда: коротко о главном
Ипотека в 2018 году — это рекордно низкие ставки, кредитные программы на разных условиях, возможности для льготников платить хорошо сэкономить на субсидиях от государства. Если нет желания напрямую обивать пороги банков и искать выгоду, наймите проверенного кредитного брокера. Специалист подскажет, где дешевле, поможет с гарантией получить одобрение. На рынке недвижимости сложилась ситуация, благоприятная для инвестирования. На вторичке цены стабилизировались, с конца года прогнозируется повышение. С новостройками вообще интересно: пока есть возможность ухватить свежие квадратные метры по ДДУ и переуступке, и предложение ограничено. С 1 июля вступили в силу поправки к 214-ФЗ. Возможность взять дешевую новостройку — это последний вагон уходящего поезда.
Аренда сегодня — это комиссия агенту, птичьи права, дорогая коммуналка, чужая мебель, невозможность длительно планировать жизнь на одном месте. В любой день может раздаться звонок хозяина: «За неделю нужно съехать, мы сами будем жить в своей квартире». Цены на аренду стабильно растут раз в год. Снимать новое жилье с приличной обстановкой стоит дороже, или приходится мириться с плохой транспортной доступностью и другими нюансами. И прописку у хозяев требовать бессмысленно — такой хороший бонус предоставляется только при регистрации договора аренды в Росреестре. Редкий хозяин пойдет с арендатором в Росреестр, особенно если он не хочет платить подоходный налог с арендной платы.
Ипотека vs аренда: что выгоднее
При выборе между ипотекой и арендой многое зависит от исходных условий:
- наличие или отсутствие сбережений, которыми можно оплатить первоначальный взнос;
- стабильный доход — официальный или в конверте;
- гражданство — РФ или иностранное;
- иногородняя прописка — человек имеет постоянную регистрации в одном городе, а жилье снимает и планирует покупать в другом.
Отметим, что только полное отсутствие достаточного дохода может стать непреодолимой преградой при получении ипотеки. Все остальные моменты — прописка в другом городе, гражданство Узбекистана или Австралии, отсутствие денег на первый взнос — можно обойти. Аренда тоже не бесплатна: жильца без предоплаты и на арендованную жилплощадь не пустит ни один хозяин. В остальном аренда отличается от ипотеки:
- арендодателя не интересует, были ли у вас просрочки по кредитам. Банк в первую очередь проверяет кредитную историю. При этом можно найти более лояльные кредитные организации, которые простят заемщику небольшую просрочку;
- арендовать квартиру реально за один день. Самая быстрая ипотека займет не одну неделю вместе с поиском жилья. Ипотечнику требуется собрать документы и выбрать жилье на долгий срок;
- если снимать квартиру у недобросовестного арендатора, можно потерять месячную стоимость проживания. Если ипотечную квартиру истребуют по суду третьи лица, потери будут другого масштаба. Есть выход — приобретать страхование титула для вторички и хорошо проверять застройщиков на первичном рынке;
- если нет денег на аренду квартиры, можно временно переехать в дешевую комнату или на подселение. Когда возникают финансовые проблемы при выплате ипотеки, заемщик договаривается с банком — взять кредитные каникулы или снизить ежемесячный платеж на некоторое время.
Простая арифметика
Самые ходовые квартиры — однокомнатные. Сергей и его супруга Мария снимают однушку средней степени убитости за 20 тысяч рублей в Санкт-Петербурге. Оба супруга работают и получают зарплату. У них есть возможность откладывать 10 тысяч рублей ежемесячно без ущерба для быта. При этом за 15 лет супруги накопят 1 800 000 рублей. Сколько будет стоить квадратный метр жилья в 2028 — неизвестно, однозначно дороже, чем в 2018. Вряд ли эту разницу компенсирует скромная ставка по депозиту, где Сергей и Мария хранят сбережения. На аренду они потратят 3,6 миллиона.
Рассмотрим другой вариант: супруги хорошо подумали и решили не снимать, а взять ипотеку на однокомнатную квартиру стоимостью 2,5 миллиона рублей. За полтора года они совместными усилиями накопили на первоначальный взнос за новостройку 200 тысяч. Банк выдал жилищную ссуду на 15 лет под 9,5% годовых. Ежемесячный платеж составил 22000 рублей — как арендная плата. Но теперь у супругов есть прописка, и в случае рождения ребенка они могут воспользоваться кредитными каникулами на время декрета одного из родителей. Сумма переплаты вместе со страховкой составит около 2,2 миллиона. А если Мария и Сергей будут вкладывать в счет основного долга каждый месяц на 10000 больше, срок кредита и переплата значительно уменьшатся.
Вывод — выгоднее взять ипотеку и гасить ее досрочно, чем копить и снимать. Банку все равно достанется немалая сумма. Зато заемщик живет в собственном доме и не зависит от капризов арендодателя.
Что выгоднее: взять ипотеку или копить на квартиру самостоятельно
Для большинства россиян покупка собственного жилья является серьёзным шагом. Поэтому все задаются резонным вопросом: брать ипотеку или откладывать на жильё? С одной стороны придётся переплачивать по процентам, а с другой – каждый месяц тратить деньги на аренду недвижимости. Поэтому вокруг этой темы постоянно идут ожесточённые споры. На первый взгляд аргументы обоих лагерей имеют под собой разумное основание. Но как же ответить на этот вопрос объективно?
Для того чтобы принять правильное решение, необходимо произвести математические расчёты. Именно цифры помогут узнать, что же действительно лучше: взять квартиру в ипотеку или копить на недвижимость самостоятельно. Для грамотного расчёта потребуется учесть множество факторов. Например, такой важный показатель, как ежегодный рост цен на недвижимость в Москве.
Исходные параметры для расчёта
Сразу оговоримся, что для расчёта будут использованы средние цифры по Москве, актуальные на 2020 год.
- Средний доход. По данным Мосгорстата средняя зарплата жителя столицы на начало 2020 года составила 88 900 рублей. Обычно ипотеку берут семейные пары. Поэтому совокупный доход составит: 88 900 х 2 = 177 800 рублей.
- Затраты на ипотеку. Максимальная доля, которую рекомендуется выделять из семейного бюджета на погашение ипотечного займа, составляет 40%. Конечно, можно увеличить сумму. Но тогда значительно повышаются риски, а также придётся отказывать себе во всех радостях жизни в течение многих лет. В итоге получаем, что каждый месяц на погашение ипотеки семья сможет выделять 71 120 рублей.
- Стоимость квартиры. Тут определиться со средней стоимостью сложнее. Но пусть это будет квартира в новом комплексе. Например, рассмотрим ЖК Красногорский. На сегодняшний день стоимость двухкомнатной квартиры с площадью 59,93 кв. м составляет 5 877 861 рубль.
- Размер первоначального взноса. В большинстве банков размер первоначального взноса составляет 20% от стоимости квартиры. В нашем случае получится 1 175 573 рубля. То есть взять в кредит потребуется 4 702 288 рублей.
- Стоимость аренды квартиры. ЖК Красногорский находится на станции Нахабино. Поэтому рассмотрим квартиру с аналогичными параметрами в этом же районе. В среднем стоимость аренды жилья составляет 35 000 рублей в месяц.
Расчёт при покупке квартиры в ипотеку
Для расчёта ипотеки воспользуемся калькулятором. Возьмём средний размер процентной ставки – 7,28%. Срок ипотеки – 10 лет. Он будет зависеть от суммы, которую может выделять семья на погашение кредита. В нашем случае это до 71 120 рублей.
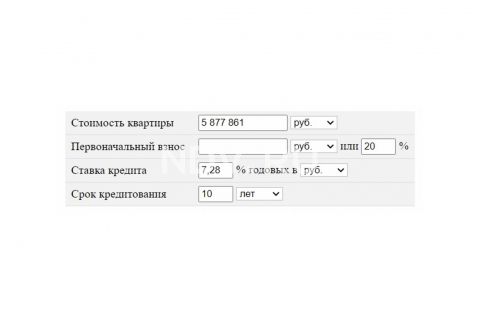
В результате расчёта получаем:
- ежемесячный платеж: 55 278,55 рублей или 0,94% от стоимости квартиры;
- полные затраты с учетом процентов: 7 808 998,73 рублей или 132,85% от стоимости квартиры;
- величина переплаты: 1 931 137,73 рублей или 32,85% от стоимости квартиры.
За 10 лет вы переплатите треть от изначальной стоимости квартиры. Внушительно. Но можно сократить эту сумму переплаты за счёт получения налогового вычета и досрочного погашения в счёт сокращения срока ипотеки.
Расчёт налогового вычета
За счёт оформления налоговых вычетов можно вернуть 13% от стоимости квартиры (до 260 000 рублей) и 13% от суммы переплаты по ипотеке (до 390 000 рублей). Главное оформить весь пакет документов. В результате получения налогового вычета годовая процентная ставка по ипотеке сократится до 6%.
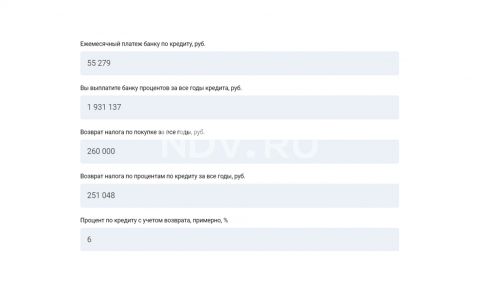
При досрочном погашении ипотеки за счёт налогового вычета можно сократить срок её выплаты. Это позволит сэкономить существенную сумму денег. Если вычет будет получен через год, расчёты будут выглядеть следующим образом:
- полные затраты с учётом процентов: 6 945 838,14 рублей или 118,17% от стоимости квартиры.
- величина переплаты: 1 067 977,14 рублей или 18,17% от стоимости квартиры. .
Средства, которые можно сказать «упадут вам с неба», позволят сократить переплату на внушительную сумму: 1 931 137,73 – 1 067 977,14 = 863 160,59 рублей. Практически половина первого взноса! Отличное подспорье для ремонта в новой квартире. Но стоит отметить, что нужно использовать досрочное погашение ипотеки в счёт СОКРАЩЕНИЯ СРОКА. Тогда экономия получается просто невероятной.
Итого
В результате всех подсчётов получаем следующее:
- изначальная стоимость квартиры – 5 877 861 рублей;
- стоимость квартиры с учётом переплаты процентов по ипотеке – 6 945 838,14 рублей;
- размер переплаты по ипотеке – 1 067 977,14 рублей;
- срок выплаты ипотеки – 7 лет (при досрочном погашении за счёт возврата НДФЛ и при размере ежемесячного платежа 68 693,64 рублей).
В итоге, если вы приобретёте квартиру за 5 877 861 рублей в 2021 году, то к 2028 году вы станете её владельцем. Однако её стоимость возрастёт до 6 945 838,14 рублей. Звучит неплохо. Но нужно провести сравнение со вторым вариантом – накоплением на квартиру.
А если квартира всё ещё строится?
Безусловно, брать квартиру на этапе строительства выгоднее. Цена значительно ниже, но придётся подождать. Многих смущает именно этот момент. Как справиться с одновременной нагрузкой, когда придётся платить за ипотеку и снимать жильё? Но сотрудничая с грамотными продавцами недвижимости можно легко решить эту проблему. Например, для клиентов агентства НДВ Супермаркет Недвижимости действует программа ипотечных каникул от УРАЛСИБ на 24 месяца.
Расчёт при накоплении на квартиру
При приобретении квартиры в ипотеку проводить расчёты довольно просто. Поскольку у нас есть множество калькуляторов и точные данные. Затраты распланировать несложно. При самостоятельном накоплении на жильё считать весьма затруднительно. Необходимо принимать во внимание такие факторы, как:
- рост зарплат и уровень инфляции. В условиях нестабильной экономики сложно предсказать изменения на 10 лет вперёд. Заметьте, с этим не справляются даже видные экономисты от мира политики;
- изменение процентов по вкладам. Банковский сектор в России весьма монополизирован, поэтому ожидать какой-то выдающейся конкуренции и борьбы за клиентов путём повышения ставок по вкладам не приходится. Плюс не забываем о новом налоге, который вступает в силу с 1 января 2021 года. Физические лица с вкладами свыше 1 000 000 рублей будут обязаны выплачивать 13% с полученных процентов;
- рост цен на жильё. Эксперты из агентства НДВ Супермаркет Недвижимости провели анализ на основании нескольких объектов и пришли к выводу, что в Москве ежегодный рост цен на недвижимость составляет примерно 3% в месяц. Открытие станции метро недалеко от дома увеличивает стоимость жилья на 10-15%.
Если посмотреть общую кривую с учётом инфляции, можно заметить, что зарплаты растут примерно одновременно со стоимостью на недвижимость. Поэтому будем отталкиваться от последних цифр, приведённых экспертами по рынку московского жилья.
Прогноз по времени
В первую очередь необходимо узнать, сколько будет стоить квартира в ЖК Красногорский через 5-10 лет. Сделать это точно практически невозможно. Поскольку, например, за последний год стоимость жилья в этом жилом комплексе увеличилась на 37%, т. е. с 82 000 рублей за 1 кв. м до 112 000 рублей за 1 кв. м. Понятно, что это явление временное, поскольку район только развивается. Но даже если мы возьмём цифры за 1 год, то получим примерное увеличение стоимости квартиры с 5 877 861 рублей до 8 052 669,57 рублей. Спрогнозируем рост цен в течение трёх лет. В итоге сумма, которую нам нужно будет накопить, примерно составит 15 114 056 рублей.
Возвращаемся к семейному бюджету. Он составляет 177 800 рублей в месяц или 2 133 600 в год. Однако тут у нас добавляются дополнительные затраты за аренду жилья, которые составят 35 000 рублей в месяц или 420 000 рублей в год. В итоге от бюджета, который можно откладывать на квартиру, останется 1 713 600 рублей.
Сколько времени придётся откладывать:
15 114 056 рублей / 1 713 600 рублей = 8, 82 или 8 лет и 9 месяцев.
Помимо этого, деньги нужно правильно хранить, чтобы они не обесценились за счёт инфляции. Однако важно делать грамотные инвестиции. Если вы не любите рисковать, можно купить облигации государственного займа или положить деньги на депозитный счёт.
Вывод
Цифры не врут. После всех расчётов можно сделать вывод, что брать квартиру в ипотеку выгоднее, чем копить на неё самостоятельно. Тем более, что по времени выходит примерно одинаково. У ипотеки есть несколько неоспоримых выгод:
- квартира сразу становится вашей. Можно делать ремонт по своему усмотрению, создавать уют, а также не тратить время, деньги и силы на поиски жилья для аренды. Это, кстати, тоже накладывает некоторые издержки, которые не закладывались в расчёты;
- стоимость квартиры остаётся фиксированной. Практика показывает, что падения цен на жильё бывают только кратковременными. Если смотреть в перспективе 5-10 лет, стоимость недвижимости только растёт. Поэтому разницы нет: переплачивать банку или застройщику;
- не влияет рост инфляции. Экономика РФ находится в состоянии стагнации уже несколько лет. Поэтому инфляция растёт, что ведёт к снижению доходов. Поэтому ипотека получается выгоднее. Например, сегодня ваша зарплата составляет 100 000 рублей в месяц. За ипотеку приходится отдавать 40% или 40 000 рублей в месяц. Через 5 лет ваши доходы увеличатся до 200 000 рублей. Но отдавать за ипотеку придётся только 20% от заработной платы.
Но один из главных минусов самостоятельного накопления – это тяжело с психологической точки зрения. Очень сложно планировать что-то на такой долгий срок. Нужно обладать огромной силой воли и ответственностью, чтобы в течение долгих лет каждый месяц откладывать определённую сумму на счёт. Ведь всегда появляются непредвиденные расходы и спонтанные желания. Также не стоит забывать, что цены растут не только на покупку, но и на аренду квартир.
Что лучше копить на квартиру или ипотека
Главный специалист отдела кредитования
Проконсультирую по вопросам кредитования и рефинансирования. Рассмотрю конкретно Вашу ситуацию и подскажу варианты ее решения.
Комментарии: Комментариев нет
Оставьте свой комментарий к этой публикации Отменить ответ
Популярные статьи
Арктическая ипотека 2023: когда запустят и на каких условиях
Какие банки не под санкциями: актуальный список на 2023 год
Льготная ипотека на вторичку 2023: когда заработает новая программа
Как и где можно рефинансировать микрозаймы
Семейная ипотека 2023: новые условия и требования
Льготная ипотека для учителей 2023: условия и требования
Автокредит от Сбербанка – какие условия предлагает банк в 2023
Можно ли рефинансировать автокредит?
Рефинансирование с плохой кредитной историей
Самозапрет на кредиты: что это и как оформить
Госпрограмма «Семейный автомобиль» 2023: сроки, условия и требования
Какие банки выдают сельскую ипотеку в 2023 году?