Ас лк кбрс что это
Банк России присвоил «Кредитному бюро Русский Стандарт» (КБРС) статус квалифицированного бюро кредитных историй (КБКИ)
Банк России присвоил «Кредитному бюро Русский Стандарт» (КБРС) статус квалифицированного бюро кредитных историй (КБКИ)
09 Марта 2022
Мы рады сообщить, о том что:
9 марта 2022 года Банк России присвоил «Кредитному бюро Русский Стандарт» (КБРС) статус квалифицированного бюро кредитных историй (КБКИ), соответствующая информация была опубликована на официальном информационном ресурсе Банка России.
Статус КБКИ является показателем того, что «Кредитное бюро Русский Стандарт» соответствует самым высоким требованиям к IT-инфраструктуре, системам защиты информации, устойчивым финансовым показателям, объему и качеству хранимой информации.
Для всех пользователей услуг БКИ это означает, что наше Бюро будет оказывать услуги по предоставлению сведений о среднемесячных платежах потенциальных заемщиков, которые необходимы для расчета показателя долговой нагрузки, после вступления в силу соответствующего законодательства.
Последние новости:
27 Октября 2023
Проведение технических работ
Уведомляем о проведении технических работ 27.10.2023. Часть сервисов на сайте может быть недоступна.
25 Октября 2023
Уведомление об изменении наименования
Настоящим уведомляем, что с 25 октября 2023 года ООО «Кредитное бюро Русский Стандарт» изменило свое наименование. Новое полное наименование: Общество с ограниченной ответственностью «Бюро кредитных историй КредитИнфо». Новое сокращенное наименование: ООО «БКИ КредитИнфо». Остальные реквизиты: ОГРН, ИНН, КПП, банковские реквизиты – остаются прежними.
06 Марта 2023
Режим работы отделения по приему физических и юридических лиц 8 и 9 марта.
В связи с официальным выходным днем 8 марта 2023 г., в ООО «Кредитное бюро Русский Стандарт» прием физических и юридических лиц будет перенесен на 9 марта 2023 г.
Что такое кредитная история
Если вам отказали в кредите, не дали страховку, не взяли на работу или вам просто скучно — посмотрите свою кредитную историю.
Возможно, в ней вы узнаете о себе много интересного. В первой статье из цикла мы расскажем, что такое кредитная история, кто ее запрашивает и почему она важна.
Что такое кредитная история
Кредитная история — это досье на вас как на заемщика. Субъект кредитной истории — заемщик, на которого это досье завели.
В кредитной истории можно увидеть:
- Кто ее запрашивал.
- Все заявки на кредиты и решения по ним.
- Как выплачивали кредиты и были ли просрочки.
Кредитная история хранится в бюро кредитных историй — БКИ. В июле 2023 года в России работают шесть БКИ. Самые крупные — это НБКИ, ОКБ и кредитное бюро «Русский Стандарт».
Ваша кредитная история может быть в каждом из них, в некоторых или только в одном. Каждый банк сам решает, с какими бюро сотрудничать.
За кредитной историей обращаются с заявлением напрямую в БКИ или через сторонние сервисы. Два раза в год можно не платить за получение кредитного отчета в каждом бюро. Все дополнительные запросы будут платными.
Как выглядит кредитная история
Не существует правил, как должна выглядеть кредитная история, но несколько обязательных частей должны быть в каждой: титульная, основная, информационная и закрытая.
В титульной части — стандартные общие данные о субъекте кредитной истории: ФИО, паспортные данные, ИНН и СНИЛС.
В основной — сведения о текущих кредитах и вступивших в силу решениях суда о взыскании денежных средств, о банкротстве, а также кредитный рейтинг заемщика, если БКИ его рассчитывает.
Кредитный рейтинг, или скоринговый балл, — это оценка вашей платежной дисциплины на основании данных, которые есть у БКИ о вас. Бюро учитывает, брал ли человек кредиты, сколько их было и как он их выплачивал. Важно понимать, что кредитный рейтинг носит информационный характер.
Он помогает примерно оценить свои шансы на получение кредита. При этом кредит выдает банк, а не бюро. При принятии решения, выдавать кредит или нет, банк оценивает много дополнительной информации о заемщике, которой нет у бюро. Из-за этого бывает, что кредитный рейтинг может быть не очень высоким, а кредиты все равно выдают, и наоборот: рейтинг высокий, а в кредитах отказывают.
В информационной части — все поданные заявки на кредит и результат их рассмотрения: выдан кредит или нет.
Закрытую часть видит только заемщик. В ней указаны все, кто когда-либо запрашивал кредитную историю субъекта и кто передавал в нее информацию.
Кредитная история физического лица. Например, моя кредитная история выглядит так.
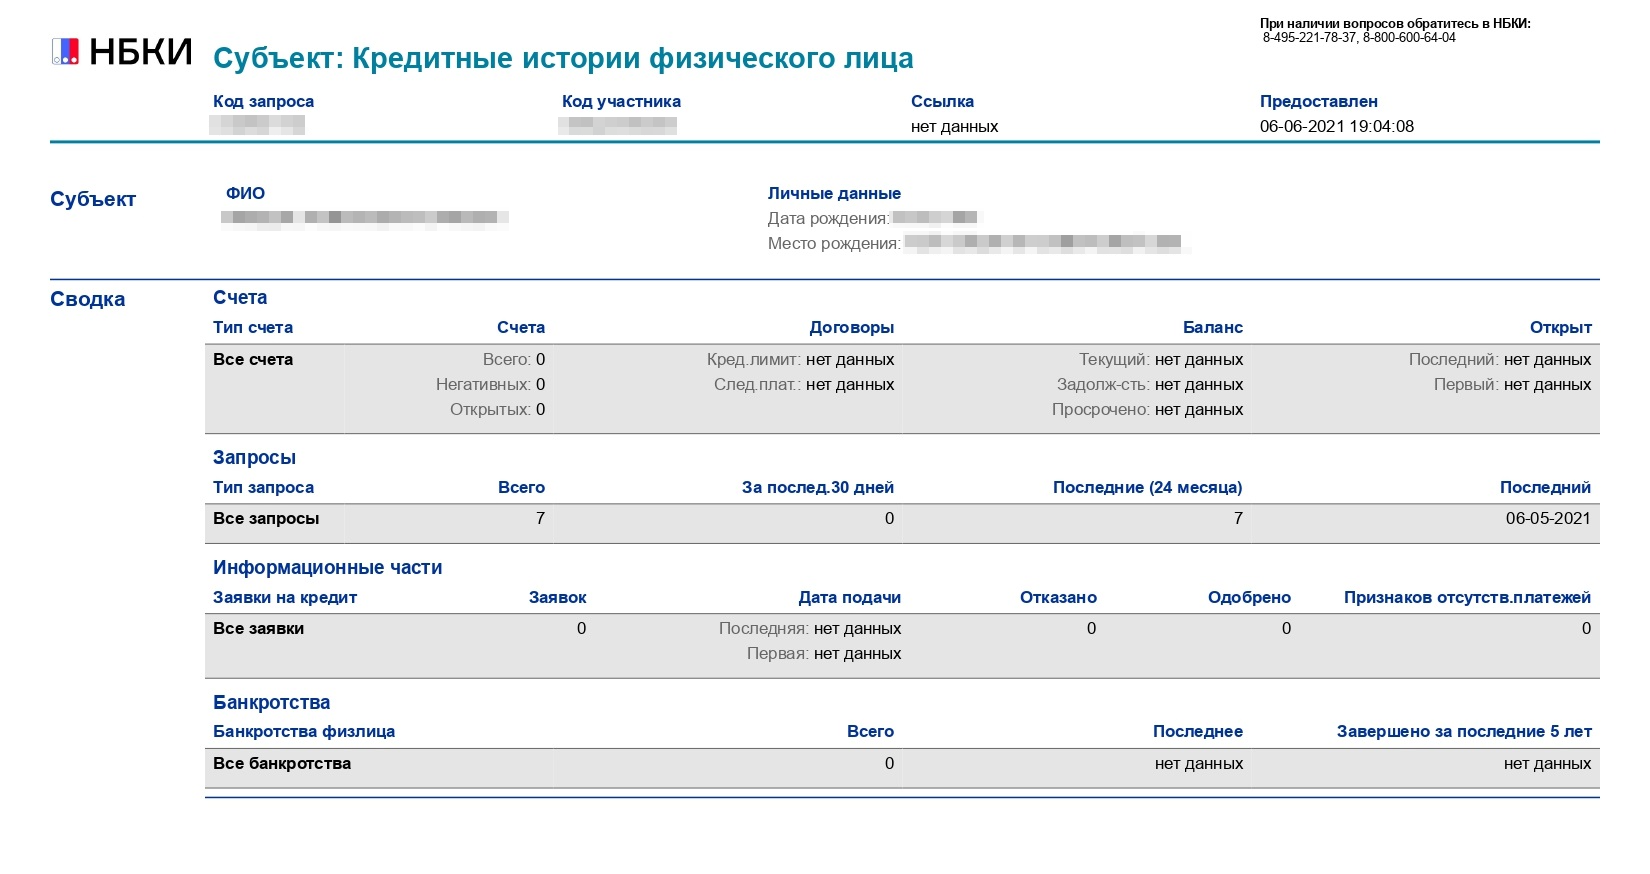
Поскольку я никогда не брала кредиты, в моей КИ только информация о том, какие банки ее запрашивали
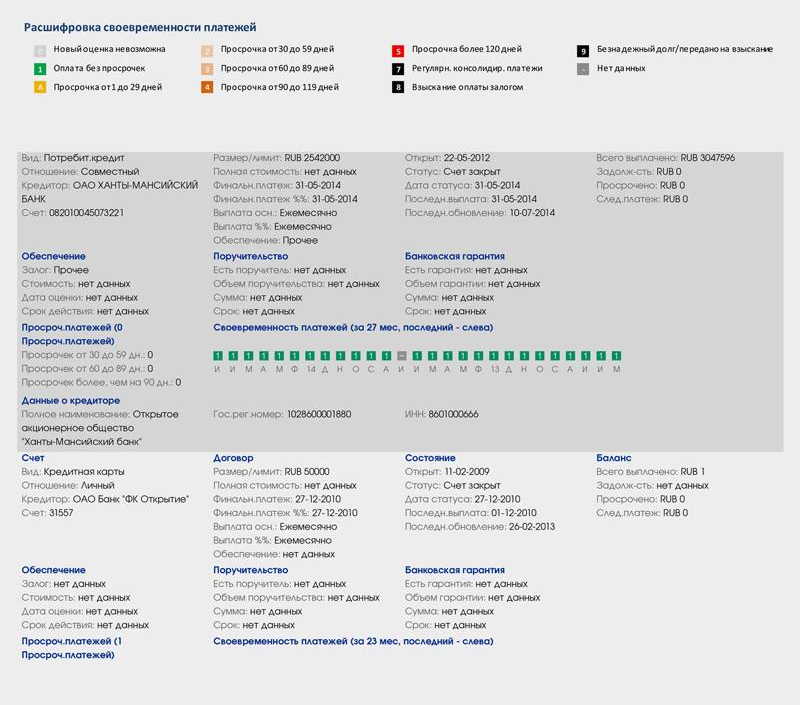
А вот так выглядит кредитная история человека, который брал кредиты. В ней содержится информация о виде кредита, когда он был взят, в каком банке, на какую сумму и как выплачивался
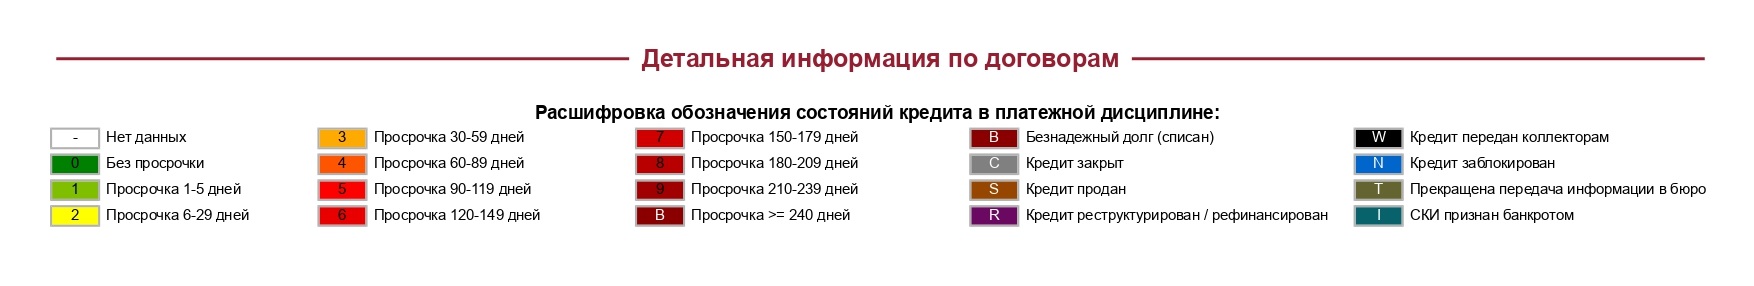
Если были просрочки, в кредитном отчете они будут указаны в виде временных диапазонов. Так они выглядят в «Эквифаксе»
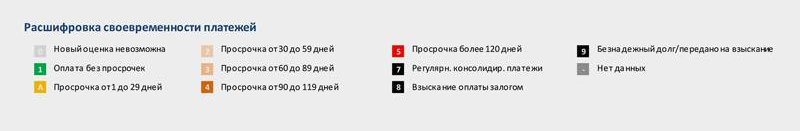
В НБКИ просрочки выглядят как на этой картинке, а в ОКБ вообще не выделяются цветом
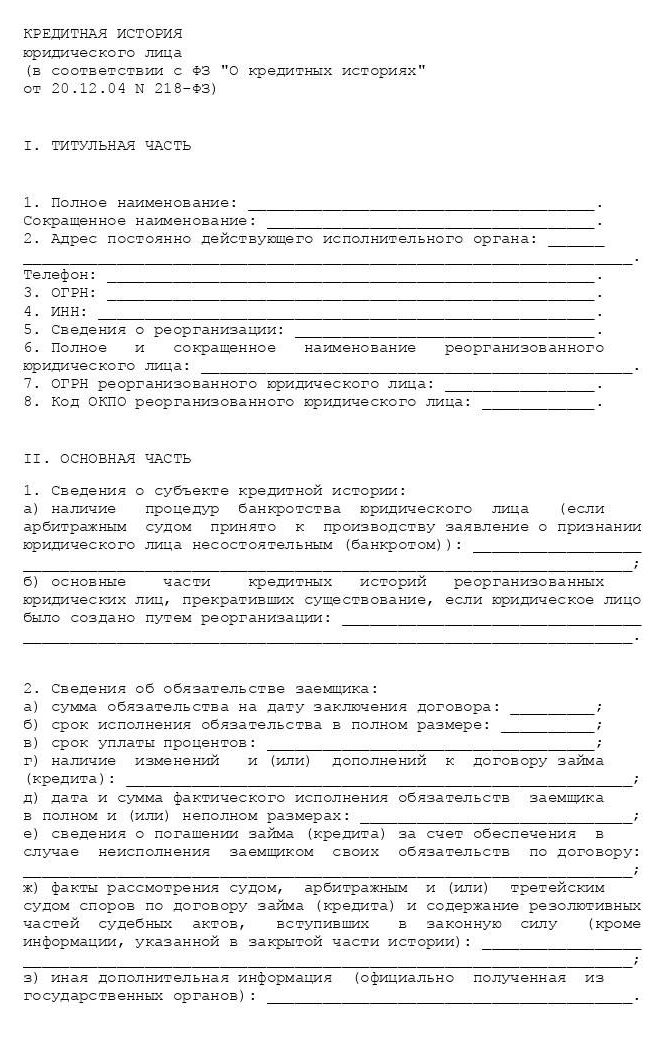
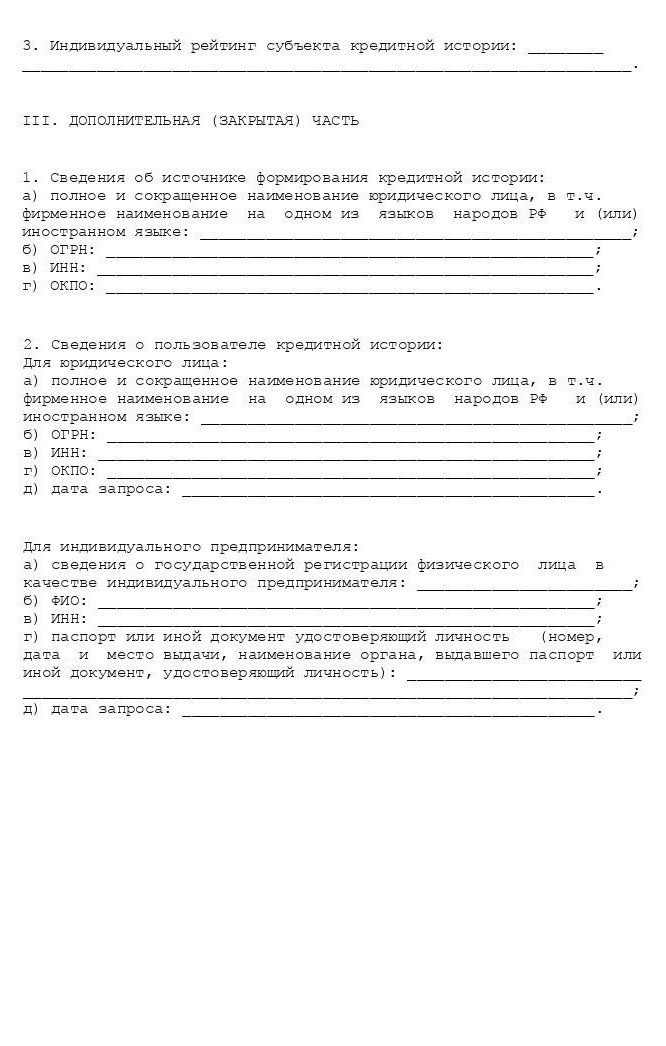
Кредитная история юридического лица отличается тем, что в ней нет информационной части. В титульной части вместо личных данных содержатся реквизиты: название, адрес, ОГРН, ИНН. Поскольку организации могут продаваться, объединяться и менять названия, в титульной части находятся сведения и об этом.
Как формируется кредитная история
Кредитная история начинает формироваться после первой заявки на кредит. Когда подаете заявку, банк запрашивает ваше согласие на проверку кредитной истории. Если не дать согласие, банк будет не вправе смотреть вашу кредитную историю, но и не вправе выдать вам кредит.
Даже если вы в итоге не оформите кредит, информация о поданной заявке появится в вашей кредитной истории.
Иногда банки запрашивают ваше согласие на проверку кредитной истории, если вы оформляете дебетовую карту. Это для того, чтобы банк мог в дальнейшем предлагать вам разные продукты, включая кредиты.
При оформлении дебетовой карты можете отказать банку в проверке кредитной истории. Это не может стать причиной отказа в дебетовой карте.
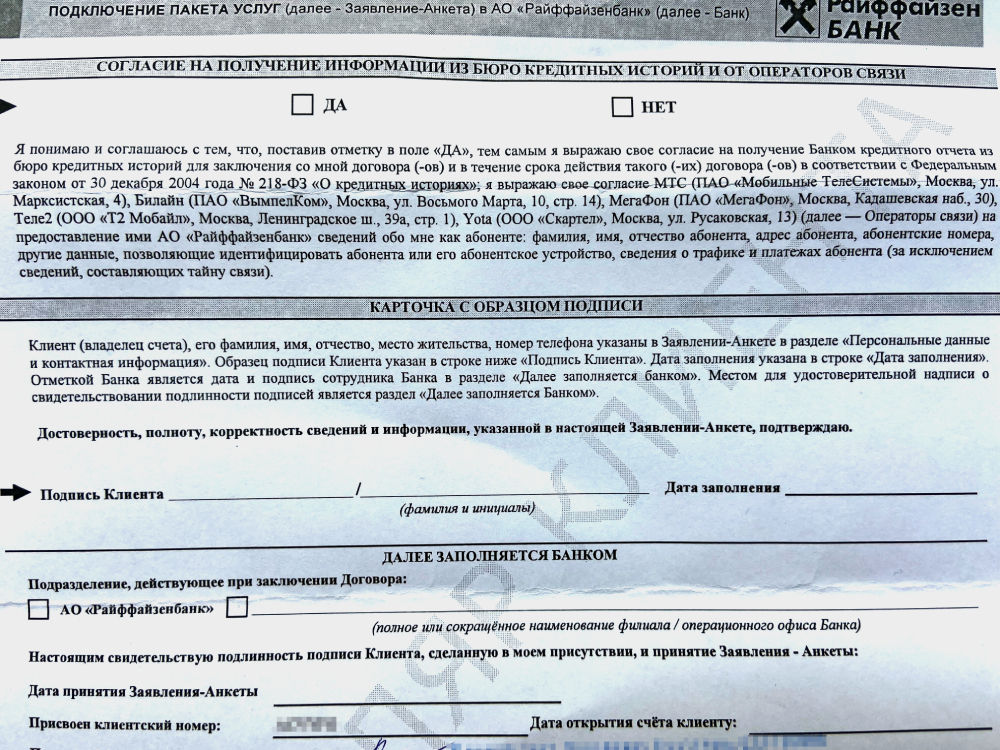
Когда я оформляла дебетовую карту «Райффайзенбанка», в заявке на карту был чекбокс, чтобы дать согласие на проверку кредитной истории. Я ставила «Нет», поскольку кредиты меня не интересуют
Какая кредитная история считается хорошей
Разные банки по-разному оценивают кредитную историю. Например, одни банки проверяют информацию по кредитам за последний год, другие анализируют, как выплачивались кредиты три или даже пять лет назад.
Еще пример: одни банки критично относятся даже к мелким просрочкам, другие же готовы выдать кредит, даже если у человека было несколько просрочек по несколько месяцев.
Специальная система оценки заемщика называется скорингом. Банки считают хорошей кредитную историю со следующими свойствами.
Старше одного года. Чем она старше, тем больше информации о заемщике может изучить банк. Это помогает лучше оценить его платежеспособность. Этот критерий работает совместно с количеством взятых кредитов.
- Например, если человек взял один кредит в 2015 году, а в 2016 году его выплатил, возраст кредитной истории не будет иметь особого значения: кредит был давно, у заемщика могло измениться финансовое положение и как он сможет выплачивать кредиты в 2023 году — уже не совсем понятно.
Без просрочек. Желательно, чтобы их не было вообще. Если они были, все будет зависеть от того, как долго не выплачивали кредит и как давно были просрочки. Например, если не платили по кредиту полгода, потом внесли платеж и через месяц подали заявку на новый кредит, скорее всего, банк не готов будет выдать вам кредит: есть риск, что ваше финансовое положение нестабильное.
Без большого количества одновременых заявок на кредиты. Если человек одновременно подает заявку на пять кредитных карт или кредитов наличными, банк может подумать, что у человека финансовые проблемы. Из-за этого скоринговая система может выдать отказ в кредите.
Исключение — если речь об ипотеке или автокредите. Эти кредиты обеспечены залогом, и здесь банк точно понимает, что человек просто сравнивает предложения банков, а не планирует одновременно взять пять ипотек.
Сколько было кредитов. Чем больше заемщик успешно выплатил кредитов, тем лучше. Отдельно будет полезно, если человек брал разные кредиты: кредиты наличными, товары в рассрочку, кредитные карты, ипотеку или автокредит. Так банк будет понимать, что человек может планировать свои деньги для разных видов и сумм кредитов.
Кредитная нагрузка. Если у человека много открытых кредитов, с новым кредитом он может не справиться. Банку попросту невыгодно выдавать кредит закредитованному заемщику.