Как происходит покупка вторичной квартиры в ипотеку
Банковские программы ипотечного кредитования разрешают покупку жилья на вторичном рынке. Это доступный и распространенный способ приобретения собственного жилья.
Команда Райффайзен Банка
Ипотека подразумевает выдачу кредита под залог приобретаемой квартиры. Чтобы банк одобрил ипотеку на вторичное жилье, нужно ответственно подойти к выбору объекта и подготовке документов. Покупка квартиры на вторичном рынке отличается от сделки на первичном. На что обратить внимание?
Что такое вторичное жилье
К вторичному рынку относят все квартиры, у которых есть собственник. При этом неважно, живет он в этой квартире или нет. Как только дом сдан в эксплуатацию и владелец оформил право собственности, жилье автоматически переводится во вторичный фонд.
У вторичного жилья есть свои плюсы:
- цена на некоторые объекты ниже;
- можно купить квартиру с ремонтом;
- не надо ждать окончания строительства, можно переехать сразу после оформления договора купли-продажи;
- зарегистрироваться можно тоже сразу: приписаться к поликлинике, оформить детей в детский сад или школу по месту прописки, получить социальные льготы можно без ожидания;
- жильё на вторичном рынке находится в районах с развитой инфраструктурой.
Что учесть при покупке вторичного жилья в ипотеку
При подборе объекта недвижимости нужно проверить:
- Документы на право собственности. До внесения задатка и каких-либо договоренностей запросите у продавца свидетельство о праве собственности. В нем указано, кто настоящий владелец и на каком основании возникло право. Внимательно сравните паспортные данные с указанными в документе.
- Выписку из ЕГРН. Этот документ расскажет об истории квартиры: сколько раз она продавалась, есть ли обременения, была ли она под арестом, нет ли запрета на совершение сделок. Если за последние 3 года в отношении жилья проводились какие-либо споры или судебные разбирательства, возможно, продавец не является законным владельцем. Если квартира не зарегистрирована в ЕГРН, значит после приватизации никаких сделок с объектом не совершалось.
- Состояние квартиры и возможные перепланировки. Запросите у продавца справку из БТИ и кадастровый паспорт. Сравните схему на документе с реальной планировкой. Если были проведены какие-то изменения без согласования с архитектурным отделом — это административное нарушение. При продаже и переоформлении возникнут проблемы. В справке из БТИ обратите внимание на дату ввода дома в эксплуатацию.
- Выписку из домовой книги. В документе указано, сколько человек прописано в квартире, есть ли несовершеннолетние дети. При продаже квартиры продавцу нужно предоставить нотариально заверенное согласие супруга на сделку. Если есть дети — разрешение органов опеки и отказ от выделения доли.
Требования к квартире
При выдаче ипотеки на вторичное жилье банки выдвигают ряд требований к объекту недвижимости. Подозрения вызывает недвижимость, если она:
- продавалась много раз или участвовала более чем в 2 сделках за последний год
- оформлена в наследство до истечения 6 месяцев
- находится в собственности у нескольких лиц
- находится в доме, который предназначен под снос, реконструкцию или относится к аварийному фонду
Ипотека оформляется только на жилую недвижимость в городской и сельской местности на территории РФ. Банки создают свои базы данных предложений, подходящих под условия ипотеки, вы можете выбрать квартиру в одной из них.
Этапы получения ипотеки на вторичное жилье
Покупка жилья на вторичном рынке проходит в несколько этапов:
- Подача предварительной заявки. Чтобы получить предварительное одобрение ипотеки — оформите заявку на сайте банка. В форме укажите ФИО, паспортные данные, сведения о доходах и приложите подтверждающий документ. Для физлиц это справка 2-НДФЛ или 3-НДФЛ, для ИП — налоговая декларация за последний отчетный период, для пенсионеров — выписка со счета о пенсионных начислениях. При оценке потенциального заемщика банки учитывают кредитную историю, платежеспособность, возраст, существующие кредитные нагрузки. В течение 3 дней банк рассмотрит заявку и вынесет предварительное решение.
- Поиск жилья и сбор пакета документов. Когда квартира найдена, необходимо заявить о ней сведения в банк и подтвердить ипотеку. Понадобятся личные документы заемщика, продавца и документы на квартиру, договор купли-продажи. На этом этапе проводят оценку жилья. Для этого привлекают независимого эксперта. От правильности заполнения документов, полноты пакета и достоверности оценки объекта недвижимости будет зависеть окончательное решение банка.
- Заключение сделки по ипотеке. Стороны подписывают договор купли-продажи. Заемщик заключает договор с банком. На его основании ему на счет поступают деньги, которые после регистрации кредитного договора в Росреестре следует передать продавцу. Это можно сделать лично, сняв деньги со счета, или через Сервис Безопасных Расчетов банка.Регистрация прав собственности и наложение обременения. Заемщик оформляет свидетельство о праве собственности, после чего банк оформляет приобретенное жилье в залог. Квартира будет под обременением до полного погашения займа.
Документы для оформления ипотеки на вторичное жилье
Договор ипотечного кредитования составляет банк на основании документов, которые предоставляет заемщик. Помимо личных документов, нужно предоставить:
- паспорт, справки о доходах созаемщика и поручителя, если они участвуют в сделке
- паспорт продавца, справку о составе его семьи, согласие второго супруга на продажу квартиры
- свидетельство права собственности и документ, подтверждающий его (договор купли-продажи, наследования, дарения), выписку из ЕГРН
- справки из БТИ и об отсутствии задолженностей по коммунальным платежам, кадастровый паспорт на жилье
- разрешение органов опеки, если у продавца есть малолетние дети
- договор купли-продажи
- подтверждение отсутствия обременения на квартире
- заключение оценочной экспертизы
Риски при покупке вторичного жилья
При покупке квартиры на вторичном рынке большая часть ответственности ложится на заемщика. Он должен тщательно проверить продавца и юридическую чистоту объекта. Если продавец окажется мошенником, заемщик останется без жилья, при этом нужно будет продолжать вносить платежи по кредиту. Можно заказать проверку чистоты объекта в банке или застраховать титул — это поможет избежать неприятностей, если продавец нечестен.
Основные моменты вы можете проверить сами:
- Подлинность паспорта продавца. Проверка доступна на сайте МВД.
- Если сделку оформляет доверенное лицо, проверьте подлинность доверенности. Обратитесь к нотариусу, который заверял доверенность, или посмотрите информацию в базе Федеральной нотариальной палаты.
- Порядок возникновения права собственности: приватизация, приобретение, наследование, получение в дар. Если квартира куплена с привлечением маткапитала, должен быть оформлен отказ несовершеннолетнего от доли. Если квартира была приватизирована, и на момент приватизации в ней были прописаны несовершеннолетние, также необходим отказ от права требования выделения доли, вне зависимости от того, сколько сейчас детям лет. Если квартира получена в наследство, право должно быть оформлено не ранее, чем через 6 месяцев с момента появления наследства.
- Не прописаны ли в квартире люди, которые пропали без вести или отбывают срок тюремного заключения. Спустя некоторое время они могут заявить права на свою долю.
- Сколько собственников зарегистрировано. Если их несколько, нужно получить согласие от каждого. В противном случае на основании их прав собственности сделка может быть оспорена.
- Статус дома. Если он предназначен под снос, то вы рискуете остаться без жилья. Если дом старше 20 лет, уточните в ТСЖ, когда проводился последний капитальный ремонт, планируется ли замена каких-либо коммуникаций.
При покупке недвижимости в ипотеку на вторичном рынке большую роль играют технические характеристики объекта и юридическая чистота документов. Чем выше ликвидность недвижимости, тем больше шансов на получение ипотечного кредита.
Как взять ипотеку на вторичное жилье?
Покупка квартиры – это одна из самых крупных сделок в жизни практически любого человека. В некоторых случаях гораздо удобнее приобрести жилье на вторичном рынке.

Что такое вторичный рынок жилья?

Обычно под вторичным рынком жилья (или «вторичкой») понимаются квартиры в полностью готовых домах, на которые уже зарегистрировано право собственности. При этом сам дом может принадлежать как к старому жилому фонду, так и быть построенным недавно. Основное отличие сделок с «вторичкой» заключается в том, что в этом случае продавцом выступает непосредственно собственник (обычно физическое лицо). При продаже «первички» стороной является застройщик.
В чем плюсы покупки квартиры на вторичном рынке?
- Наличие сложившейся социальной инфраструктуры;
- Возможность покупки квартиры с готовым ремонтом;
- Готовность к въезду почти сразу после покупки;
- Возможность снизить стоимость квартиры путем переговоров с продавцом;
- Подбор квартиры с подходящим социальным статусом и соседями.

Какие недостатки у вторичного жилья?
- Планировка вторичного жилья становится неудобной и неактуальной с течением времени;
- Подъезды и коммуникации на вторичном рынке жилья, а также внешний вид дома устаревают. Кроме того, старому дому может потребоваться капитальный ремонт, которые требует внимания и дополнительных средств;
- Квартиры на вторичном рынке, как правило, приобретались не один раз. Поэтому перед покупкой обязательно надо проверять «чистоту» квартиры, чтобы не стать жертвой мошенников.
Как купить квартиру на вторичном рынке?
Существует большое многообразие форматов сделок, которые позволяют приобрести жилье на вторичном рынке, в частности:
- Обычная купля-продажа;
- Альтернативная продажа квартиры;
- Мена;
- Рента;
- Дарственная.
При покупке квартиры можно использовать как собственные, так и заемные средства. Наиболее распространенным источником денежных средств является ипотечный кредит.
Какие особенности приобретения квартиры на вторичном рынке существуют?

Покупка жилья на вторичном рынке сопровождается некоторыми рисками, которые обязательно нужно учитывать перед заключением сделки.
Основные сложности могут быть связаны с оспариванием права собственности после сделки. Например, если при продаже такой квартиры не были учтены права несовершеннолетних граждан или наследников, они в будущем могут оспорить ваше право на квартиру в суде.
Для того, чтобы избежать такого исхода, необходимо внимательно подойти к изучению документов и убедиться, что при совершении покупки учтены интересы всех собственников (включая супругов, детей и недееспособных граждан).
При наличии сомнений можно воспользоваться титульным страхованием, которое будет гарантировать возврат денежных средств при оспаривании сделки в суде.
Кроме того, отдельная категория рисков связана с состоянием дома. Перед подписанием договора стоит проверить, не относится ли многоквартирный дом к аварийному фонду и не включен ли он в программу расселения.
Узнать, признан ли многоквартирный дом аварийным, можно на портале Фонда содействия реформированию ЖКХ, а также в нашей инструкции о том, как переселиться из аварийного дома.
Как оформить ипотеку на квартиру на вторичном рынке?
Приобрести квартиру на вторичном рынке в ипотеку возможно, но для этого необходимо совершить следующие шаги:
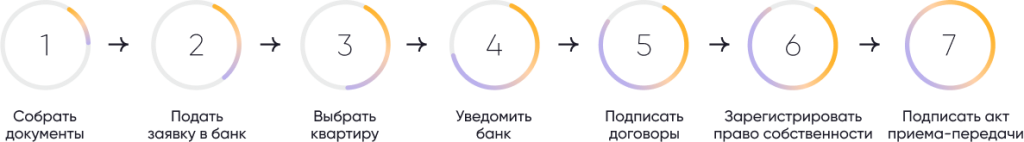
Шаг 1. Проведите анализ имеющихся предложений среди банков, воспользуйтесь ипотечным калькулятором, чтобы подобрать для себя самую выгодную ипотечную ставку, а также срок кредитования и комфортный ипотечный платеж;
Шаг 2. Подайте предварительную заявку на одобрение ипотечного кредита в выбранный банк или в несколько кредитных организаций одновременно. Как правило, к заявке придется приложить документы, подтверждающие вашу платежеспособность (для граждан – справка о доходах и удержанных суммах налога, бывшая 2-НДФЛ, для предпринимателей – налоговая декларация, а для пенсионеров – выписка с пенсионного счета). Срок ответа от банка зависит от установленных сроков, как правило, принятие решения потребует от 3-5 рабочих дней;
Шаг 3. После предварительного одобрения ипотеки можно выбирать квартиру. Конечно выбрать квартиру можно и раньше, но в этом случае может произойти ситуация, при которой квартира выбрана, задаток внесен, а ипотеку не одобрили. Поэтому лучше подстраховаться и предварительно одобрить ипотечный кредит заранее;
Шаг 4. После того, как квартира выбрана, сообщите в банк о том, что квартира найдена и планируется заключение сделки. На данном этапе должна произойти оценка квартиры силами независимого эксперта. Кроме того, на этом этапе банк проверяет все документы на квартиру;
Самый главный документ для подтверждения факта покупки – это подготовленный договор купли-продажи. В нем в обязательном порядке должны быть прописаны основные характеристики квартиры – расположение, площадь, а также основные данные продавца и покупателя – фамилия имя отчество, адрес, паспортные данные.
Шаг 5. В обозначенный день покупатель и продавец встречаются в банке, в котором одобрена ипотека у покупателя. В кредитном учреждении подписывается ипотечный договор между покупателем и банком, а затем подписывается договор купли-продажи между продавцом и покупателем. Кредитные средства и личные средства покупателя замораживаются на специальном арендованном счете (банковская ячейка);
Шаг 6. После подписания документов в кредитной организации необходимо зарегистрировать право собственности и залог в Росреестре. Это можно сделать самостоятельно через МФЦ или в электронном виде через банк. Если вы выбрали второй вариант, то после того, как регистрация права собственности и залога на квартиру завершены, сторонам сделки придет уведомление не почту о завершении процесса. В данный момент средства с арендованного счета поступают на счет продавца;
Шаг 7. После того, как сделка зарегистрирована, средства получены продавцом, происходит финальный этап – передача ключей новому собственнику и подписание акта приема квартиры. Как правило, дата въезда покупателем оговаривается еще до заключения сделки, но может быть скорректирована в силу жизненных обстоятельств.
Ипотека на вторичное жилье: брать или не брать
Благодаря доступному жилищному кредитованию многие россияне могут решить квартирный вопрос уже сегодня. При оформлении жилищного кредита необходимо учесть множество факторов: требования банка к заемщику, сопутствующие расходы, порядок оформления сделки.
Сам объект недвижимости, который покупатель планирует взять в кредит, тоже влияет на условия займа. Ипотека на вторичку имеет свои особенности, которые придется учесть будущему заемщику. Далее вы узнаете, какие требования банки предъявляют к приобретаемой вторичной недвижимости, какие условия предлагают разные кредиторы и как проходит сделка купли-продажи вторички по ипотеке.
Что должен знать будущий заемщик при покупке вторички
При сравнении вторичной недвижимости с новостройками обнаруживается ряд весомых плюсов:
- можно переехать в квартиру и жить сразу после оформления договора купли-продажи;
- жилье расположено в районе с готовой инфраструктурой, все магазины-школы-поликлиники уже построены;
- стоимость квадратного метра значительно ниже. Можно позволить себе купить двушку по цене новой однокомнатной квартиры. Это особенно важно для заемщиков с ограниченным доходом и семей с детьми;
- нет опасности, что в первый год жизни стены пойдут трещинами или обнаружится другой строительный брак;
- первые 2-3 года в новостройке часто сопряжены с регулярными звуками ремонта со всех сторон. Если вы покупаете вторичную квартиру, вероятность столкнуться с соседским ремонтом значительно ниже;
- на вторичном рынке нет проблемы долгостроев. Не нужно проверять подноготную застройщика и с замиранием сердца следить за ходом стройки;
- всегда есть возможность поторговаться с продавцом и выиграть несколько сотен тысяч рублей. При заключении сделки с застройщиком такой вариант невозможен.
Кроме преимуществ, у вторичного жилья есть свои недостатки:
- банк не гарантирует полную юридическую чистоту квартиры, которую выбирает клиент. Если вдруг третьи лица отсудят у вас ипотечную недвижимость, есть вероятность остаться без жилья и с крупным долгом по кредиту. Историю операций с недвижимостью можно узнать самостоятельно, заказав выписку по квартире из Росреестра. Однако для полной уверенности в будущем стоит оплатить титульную страховку на 3 года. Дело в том, что жилищные претензии имеют срок давности. По истечению 3-х лет третьи лица даже при наличии претензий не смогут отсудить жилье у нового собственника;
- процентные ставки выше, чем при покупке новостроек;
- нельзя воспользоваться программой «Ипотека под 6%», поскольку эта льгота рассчитана только на семьи, которые выбрали готовое или строящееся жилье от застройщика;
- минимальный первоначальный взнос составляет 15% от стоимости объекта. При покупке новостройки можно найти специальные предложения со сниженным первоначальным взносом;
- выбор на вторичном рынке ограничен, бывает сложно подобрать квартиру по нужным параметрам;
- наличие неузаконенных перепланировок может стать препятствием к одобрению ипотечного кредита.
Наиболее весомым преимуществом вторички продолжает оставаться доступная стоимость при более высоком уровне безопасности покупки. Всегда можно найти старую квартиру и сделать в ней качественный ремонт со временем. За аналогичную сумму на рынке новостроек обычно продают объекты на этапе строительства, что может быть рискованно. Поэтому спрос на вторичное жилье растет. В связи с вступлением в силу поправок к ФЗ-214 для многих квартиры от застройщика могут стать непозволительной роскошью.
Порядок оформления ипотеки на вторичное жилье
Точный план действий поможет будущему заемщику правильно распределить свои силы на пути к приобретению собственной недвижимости. Пошаговый алгоритм получения займа на вторичное жилье:
- Выберите банк для подачи заявки. Для этого нужно оценить собственные возможности и сравнить условия кредитования у разных кредиторов. Стоит учитывать, что в крупных банках более строгие требования к заемщикам. Менее маститые кредитные организации могут предлагать более выгодные ставки по ипотеке.
- Подготовьте набор документов для подачи заявки в банк. Учтите, что справки и заверенные копии имеют срок годности. Поэтому собирать документы лучше непосредственно перед походом в банк. Также рекомендуем указывать в анкете желаемую сумму кредита с небольшим запасом. Нередко банки одобряют займы на меньшую сумму, чем рассчитывает заемщик, и это может стать неприятным сюрпризом.
- Если банк одобряет заявку, можно приступить к поиску недвижимости. Банк дает на это от 1 до 3 месяцев после получения одобрения. Следует уточнить, какие требования предъявляет кредитор к залоговой недвижимости.
- Готовим документы по недвижимости для банка. Предварительно следует самостоятельно или через посредника проверить юридическую чистоту выбранного объекта.
- После того, как банк одобрил объект покупки, остается назначить дату сделки. Оформление ипотеки при этом проходит параллельно с оформлением сделки купли-продажи. Деньги за проданную недвижимость продавец получает после того, как в Росреестре будет зарегистрирована закладная на квартиру, договор ипотеки и переход права собственности к новому владельцу на основании договора купли-продажи. В качестве способа расчета наиболее удобен аккредитив. Другой вариант расчета с продавцом — банковская ячейка с ограниченным правом доступа.
После полного погашения ипотеки собственнику потребуется совершить еще одно действие — снять с квартиры банковское обременение. Для этого нужно будет после перечисления последнего платежа заказать в банке справку о полном погашении задолженности и забрать закладную с отметкой кредитора. Необходимые для снятия обременения документы нужно подать в Росреестр. После того, как обременение будет снято, владелец сможет беспрепятственно совершать со своей недвижимостью любые сделки и операции.
Банки требуют от будущих клиентов стандартный пакет документов для подачи заявки:
- паспорт, СНИЛС и другие личные документы;
- Свидетельство о браке и свидетельства о рождении детей при их наличии;
- копия трудовой книжки для подтверждения трудового стажа;
- подтверждение доходов по форме банка с печатью работодателя либо стандартная справка 2-НДФЛ за последние 3-6 месяцев.
В качестве дополнительных документов от заемщика могут потребовать диплом об образовании, свидетельство собственности на имеющуюся недвижимость и так далее. Для тех, кто не любит собирать объемные папки с бумагами, банки предлагают программы кредитования по двум документам. Например, паспорт и второй документ, удостоверяющий личность. Однако кредит без подтверждения дохода — повышенный риск для кредитора. Поэтому там и порог первоначального взноса выше, и ставки менее выгодны. Если нет желания заниматься бумажной работой, наймите ипотечного брокера. Он поможет выбрать банк, обеспечит быструю подачу заявки и сэкономит вам немало денег и времени.
На каких условиях происходит оформление ипотеки
Чтобы выгодно купить вторичное жилье по ипотеке, нужно не только хорошо поторговаться с продавцом, но и правильно выбрать банк. Вот актуальные программы кредитования от надежных банков:
| Банк | Ставка | Срок | Первоначальный взнос | Особые условия |
| Сбербанк | от 9,2% | до 30 лет | от 15% | 0,5% скидка зарплатным клиентам |
| Газпромбанк | от 9,5% | до 30 лет | от 10% | при покупке таунхауса взнос от 20% |
| Россельхозбанк | от 9,3% | до 30 лет | от 15% | аннуитет или дифференцированная схема выплат |
| Росбанк | от 8,75% | до 25 лет | от 15% | 0,5% скидка зарплатным клиентам |
| СМП банк | от 9,79% | до 25лет | от 10% | ипотека по двум документам от 12,2% |
| СМП банк | от 9,79% | до 25лет | от 10% | ипотека по двум документам от 12,2% |
Некоторые нюансы, которые следует учесть при выборе банка:
- если заемщик планирует воспользоваться определенной государственной льготой, нужно уточнить, оформляют ли данный вид субсидии в выбранном банке. Например, в качестве первоначального взноса материнский капитал принимают только крупные банки. Зато погасить ранее полученную ипотеку материнским капиталом можно у многих кредиторов;
- почти все банки заинтересованы в удержании проверенных клиентов. На это направлена скидка заемщикам, которые получают зарплату на карту данного банка. Однако не каждый, кто получает зарплату на банковскую карту, является зарплатным клиентом. Только если у работодателя и банка заключен договор о сотрудничестве, клиент официально является зарплатным и может рассчитывать на скидку 0,5% или даже больше;
- перед подачей заявки нужно уточнить как можно более подробно сведения о дополнительных расходах по ипотеке. Возможные затраты: комиссия за выдачу кредита, комиссия за обналичивание средств, расходы на оценщика (обязательно), расходы на оформление определенных документов. По закону банки не имеют права взимать с клиентов комиссии за выдачу займов, однако многие кредиторы пользуются доверчивостью заемщиков и зарабатывают на этом.
Требования банка к жилью для ипотеки
Специалисты в области жилищного кредитования рекомендуют сперва получить одобрение заявки, затем искать подходящую недвижимость на вторичном рынке. Кредиторы более охотно выдают займы на приобретение новостроек, потому что такой объект в будущем проще продать. Старое жилье проверяется по следующим критериям:
- квартиры в аварийных, малоэтажных и деревянных домах не подходят для ипотеки;
- в помещении должна быть отдельная кухня и санузел;
- объект должен быть расположен в том же регионе, где работает банк;
- жилье в черте города проще оформить в кредит, чем загородную недвижимость;
- нежелательно наличие незаконных перепланировок в приобретаемой квартире.
Кредит на вторичную недвижимость — дело вполне обыденное и выгодное для покупателя. Главное правильно выбрать банк и тщательно подготовиться к сделке. Если вы планируете покупать вторичку в Санкт-Петербурге и Ленобласти, обращайтесь в агентство «Ипотекарь». Мы обеспечим вам выгодный кредит и быстрое оформление недвижимости в собственность.
Ипотека на вторичном рынке жилья
Получить ипотеку на вторичном рынке жилья со ставкой от 0.85% можно в одной из 89 компаний. У будущего заемщика по состоянию на 05.11.2023 есть возможность выбрать из 170 предложений. Все 89 банков являются надежными и лицензированными кредиторами.
| Меню каталогов |
| Льготная ипотека |
| Квартира на вторичном рынке |
| Семейная ипотека |
| Онлайн-заявка на ипотеку |
| Рефинансирование ипотеки |
| Ипотека со скидкой от застройщиков |
| Квартира в новостройке |
| Без подтверждения дохода |
| Ипотека для IT |
| Многодетным семьям |
| На долю в квартире |
| Военная ипотека |
Требования к заемщику
от 18 до 75 на дату получения кредита
справка 3-НДФЛ / Выписка с расчетного счета
справка по форме банка
Общий стаж от 3 мес.
Требования к недвижимости
Электронная регистрация сделки:
Срок: от 1 до 30 лет
| Сумма кредита | Первоначальный взнос | |
|---|---|---|
| от 10.1% до 20% | от 20% | |
| 1500000 — 25000000 | 17.8 | 16.6 |
| 25000001 — 60000000 | 17.6 | 16.4 |
На ставку влияет
для зарплатных клиентов
подам заявку онлайн
+0,3 п. п. при отказе от онлайн-заявки/использования цифровых сервисов/ получении зарплаты на карту другого банка;
+1 п. п. без личного страхования;
ставку можно снизить на 0,5-8 п. п. при оплате единовременной комиссии;
-0,1 п. п. для новых зарплатных клиентов при зарплатном начислении от 400 ₽ в течение трех месяцев с даты кредитного договора
* допускается кредитование без документов о доходе;
* возможен учет средств материнского (семейного) капитала в качестве первоначального взноса (кроме кредита по двум документам);
* возраст заемщика — до 75 лет на дату окончания срока кредитного договора;
* наличие скидки к ставке при оформлении ипотеки онлайн;
* возможно получить кредит на квартиру, приобретенную в ипотеку другого банка;
* предоставляется ИП и самозанятым;
* небольшой первоначальный взнос;
* электронная регистрация сделки;
* возможно снизить ставку при оплате единовременной комиссии
* минимальная сумма зависит от города приобретения недвижимости;
* минимальная ставка указана для новых зарплатных клиентов при зарплатном начислении от 400 ₽ в течение трех месяцев с даты кредитного договора
Требования к заемщику
от 21 до 50 на дату получения кредита
Требования к недвижимости
Электронная регистрация сделки:
Срок: от 1 до 25 лет
| Сумма кредита | Первоначальный взнос |
|---|---|
| от 5% | |
| 1500000 — 2600000 | 12.9 |
На ставку влияет
* личное страхование не влияет на ставку;
* подтверждение дохода не требуется;
* небольшой первоначальный взнос
* срок участия в НИС не менее 3 лет;
* первоначальный взнос от 5% при покупке квартиры, от 10% при покупке дома или таунхауса
Требования к заемщику
от 18 до 75 на дату получения кредита
справка 3-НДФЛ / Выписка с расчетного счета
справка по форме банка
Общий стаж от 12 мес.
На последнем месте работы от 3 мес.
Требования к недвижимости
Комната / Доля в квартире
Электронная регистрация сделки:
Срок: от 3 до 30 лет
| Сумма кредита | Первоначальный взнос | |||
|---|---|---|---|---|
| от 10% до 19.99% | от 20% до 80% | от 20% до 49.99% | от 50% до 80% | |
| 500000 — 6000000 | 15.69 | 15.19 | — | — |
| 6000001 — 20000000 | 15.39 | 14.89 | — | — |
| 20000001 — 60000000 | 15.39 | — | 14.89 | 16.19 |
На ставку влияет
для зарплатных клиентов
+2/2/4 п. п. без личного/титульного/личного и титульного страхования; титульное страхование не оформляется при приобретении квартиры путем участия заемщика в долевом строительстве по 214-ФЗ;
+1,5 п. п. без опции «Хочу ставку ниже»
* возможно привлечение в качестве солидарного заемщика гражданского супруга(и);
* возраст заемщика на момент выдачи кредита от 18 лет;
* возможность учета в качестве первоначального взноса средств материнского (семейного) капитала;
* допускается кредитование без подтверждения дохода;
* предоставляется ИП и самозанятым;
* возможность подачи заявки и документов онлайн;
* возможна доставка кредита на дом;
* возможно снижение ставки (при оплате комиссии)
* минимальные ставки указаны при применении опции «Хочу ставку ниже» (взимается единоразовая комиссия) ;
* опция «Хочу ставку ниже» не применима при сумме более 20 млн. ₽ и ПВ более 50%;
* кредитование без подтверждения дохода не распространяется на самозанятых;
* максимальная сумма кредита для регионов, кроме Москвы и МО, Санкт-Петербурга и ЛО — 30 000 000 ₽
Требования к заемщику
от 18 до 75 на дату получения кредита
справка 3-НДФЛ / Выписка с расчетного счета
справка по форме банка
Общий стаж от 12 мес.
На последнем месте работы от 3 мес.
Требования к недвижимости
Комната / Доля в квартире
Электронная регистрация сделки:
Срок: от 3 до 30 лет
| Сумма кредита | Первоначальный взнос | |
|---|---|---|
| от 10% до 19.99% | от 20% до 80% | |
| 500000 — 6000000 | 15.69 | 15.19 |
| 6000001 — 60000000 | 15.39 | 14.89 |
На ставку влияет
для зарплатных клиентов
+2/2/4 п. п. без личного/титульного/личного и титульного страхования; титульное страхование не оформляется при приобретении квартиры путем участия заемщика в долевом строительстве по 214-ФЗ;
+1,5 п. п. при отказе от опции «Хочу ставку ниже»
* возможно привлечение в качестве солидарного заемщика гражданского супруга(и);
* возраст заемщика на момент выдачи кредита от 18 лет;
* возможность учета в качестве первоначального взноса средств материнского (семейного) капитала;
* допускается кредитование без подтверждения дохода;
* предоставляется ИП и самозанятым;
* возможность подачи заявки и документов онлайн;
* возможна доставка кредита на дом;
* возможность снизить ставку при оплате единовременной комиссии
* максимальная сумма кредита для регионов, кроме Москвы и МО, Санкт-Петербурга и ЛО — 30 000 000 ₽;
* минимальные ставки указаны с учетом опции «Хочу ставку ниже» в размере 5,15% от суммы кредита (+1,5 п. п. при отказе)
Требования к заемщику
от 21 до 50 на дату получения кредита
Требования к недвижимости
Электронная регистрация сделки:
Срок: от 1 до 29 лет
| Сумма кредита | Первоначальный взнос |
|---|---|
| от 20% до 80% | |
| 500000 — 1993000 | 17.29 |
На ставку влияет
* личное страхование не влияет на ставку;
* подтверждение дохода не требуется
* срок участия в НИС не менее 3 лет;
* максимальная сумма кредита рассчитывается исходя из размера процентной ставки и срока кредита
Требования к заемщику
от 18 до 75 на дату получения кредита
справка 3-НДФЛ / Выписка с расчетного счета
справка по форме банка
Общий стаж от 12 мес.
На последнем месте работы от 3 мес.
Требования к недвижимости
Комната / Доля в квартире
Электронная регистрация сделки:
Срок: от 1 до 30 лет
| Сумма кредита | Первоначальный взнос |
|---|---|
| от 10.1% | |
| 300000 — 100000000 | 15.6 |
На ставку влияет
для зарплатных клиентов
— 0,3 п. п. при выборе квартиры через сайт Domclick.ru
— 0,3 п. п. при проведении электронной регистрации сделки;
+1 п. п. без услуги «Доклик Плюс»;
до -5 п. п. при подключении услуги «Своя ставка» (взимается единоразовая комиссия)
* возможность учета средств материнского (семейного) капитала в качестве первоначального взноса;
* электронная регистрация сделки;
* лояльные требования к возрасту и стажу заемщиков;
* допускается получение кредита по двум документам;
* возможна покупка квартиры с незавершенными перепланировками;
* допускается подача документов и проведение сделки без посещения офиса банка;
* возможность включить в сумму кредита стоимость дополнительных услуг по сделке и личного страхования;
* предоставляется ИП и самозанятым;
* возможность снижения ставки при оплате единоразовая комиссии;
* небольшой первоначальный взнос
минимальная ставка указана для зарплатных клиентов при условии подключения услуги «Домклик Плюс», электронной регистрации сделки и покупке квартиры, выбранной на Domclick.ru
Требования к заемщику
от 18 до 75 на дату получения кредита
справка 3-НДФЛ / Выписка с расчетного счета
справка по форме банка
Общий стаж от 12 мес.
На последнем месте работы от 3 мес.
Требования к недвижимости
Электронная регистрация сделки:
Срок: от 1 до 20 лет
| Сумма кредита | Первоначальный взнос |
|---|---|
| от 20.1% | |
| 300000 — 6000000 | 2 |
На ставку влияет
для зарплатных клиентов
+1 п. п. без пакета услуг «Домклик Плюс»
* низкая ставка на весь срок кредита;
* лояльные требования к возрасту и стажу заемщиков;
* допускается подача документов и проведение сделки без посещения офиса банка
приобретаемый объект недвижимости должен быть расположен на территории субъекта России, входящего в состав ДФО или в Арктическую зону;
минимальные ставки действуют при условии подключения пакета «Домклик Плюс»
Требования к заемщику
от 21 до 75 на дату получения кредита
Общий стаж от 12 мес.
На последнем месте работы от 3 мес.
Требования к недвижимости
Электронная регистрация сделки:
Срок: от 1 до 30 лет
| Сумма кредита | Первоначальный взнос |
|---|---|
| от 10.1% | |
| 300000 — 100000000 | 15.9 |
На ставку влияет
+1 п. п. при подачи заявки без услуги «Домклик Плюс»;
-0,3 п. п. при покупке недвижимости через сайт domclick.ru;
-0,3 п. п. при проведении электронной регистрации сделки
* допускается подача документов и проведение сделки без посещения офиса банка
программа действует для иностранных граждан, за исключением граждан Австралии, Австрии, Албании, Ангильи, Андорры, Бельгии, Болгарии, Британских Виргинских островов, Великобритании, Венгрии, Германии, Гибралтара, Греции, Дании, Джерси, Ирландии, Исландии, Испании, Италии, Канады, Кипра, Латвии, Литвы, Лихтенштейна, Люксембурга, Мальты, Микронезии, Монако, Нидерландов, Новой Зеландии, Норвегии, Польши, Португалии, Румынии, Сан-Марино, Северной Македонии, Сингапура, Словакии, Словении, США, Тайваня, Украины, Финляндии, Франции, Хорватии, Черногории, Чехии, Швейцарии, Швеции, Эстонии, Южной Кореи, Японии;
минимальная ставка указана при условии подключения услуги «Домклик Плюс»
Требования к заемщику
от 20 до 75 на дату получения кредита
справка 3-НДФЛ / Выписка с расчетного счета
справка по форме банка
Общий стаж от 6 мес.
На последнем месте работы от 3 мес.
Требования к недвижимости
Электронная регистрация сделки:
Срок: от 3 до 35 лет
| Сумма кредита | Первоначальный взнос |
|---|---|
| от 20.1% | |
| 600000 — 7000000 | 11.1 |
| 7000001 — 100000000 | 10.8 |
На ставку влияет
для зарплатных клиентов
+0,7-3,2 п. п. при отказе от личного/титульного/имущественного страхования;
до +4,5 п. п. без опции «Хочу ставку ниже»;
+0,25 п. п. при подаче заявки через офис банка
* возможно снижение ставки при подключении дополнительной опции (взимается единовременная комиссия);
* допускается учет средств материнского (семейного) капитала в качестве части первоначального взноса;
* привлечение в качестве созаемщиков любых третьих лиц;
* допускается выдача кредита иностранным гражданам;
* в течение первого года возможна уплата половины ежемесячного платежа в рамках опции «Легкий старт»;
* возможность подачи заявки и документов онлайн;
* предоставляется ИП и самозанятым
* ставка указана при условии подключения дополнительной опции «Хочу ставку ниже» (взимается единовременная комиссия) и подачи онлайн заявки;
* минимальная сумма кредита для регионов, кроме Москвы и МО — 300 000 ₽
Требования к заемщику
от 20 до 75 на дату получения кредита
справка 3-НДФЛ / Выписка с расчетного счета
справка по форме банка
Общий стаж от 6 мес.
На последнем месте работы от 3 мес.
Требования к недвижимости
Электронная регистрация сделки:
Срок: от 3 до 20 лет
| Сумма кредита | Первоначальный взнос |
|---|---|
| от 0% до 70% | |
| 600000 — 7000000 | 13.1 |
| 7000001 — 20000000 | 12.8 |
На ставку влияет
для зарплатных клиентов
+0,7-3,2 п. п. при отказе от личного/титульного/имущественного страхования;
+0,25 п. п. при подачи заявки через офис банка;
до +4,5 п. п. без опции «Хочу ставку ниже»
* возможно снижение процентной ставки при уплате единовременной комиссии;
* привлечение в качестве созаемщиков любых третьих лиц;
* допускается выдача кредита иностранным гражданам;
* возможность подачи заявки и документов онлайн;
* предоставляется ИП и самозанятым
* ставки указаны при условии подачи онлайн заявки и подключении опции «Хочу ставку ниже» (взимается единовременная комиссия);
* минимальная сумма кредита для регионов, кроме Москвы и МО — 300 000 ₽
Требования к заемщику
от 20 до 75 на дату получения кредита
справка 3-НДФЛ / Выписка с расчетного счета
справка по форме банка
Общий стаж от 6 мес.
На последнем месте работы от 3 мес.
Требования к недвижимости
Электронная регистрация сделки:
Срок: от 3 до 20 лет
| Сумма кредита | Первоначальный взнос |
|---|---|
| от 0% до 70% | |
| 600000 — 7000000 | 13.1 |
| 7000001 — 20000000 | 12.8 |
На ставку влияет
для зарплатных клиентов
+2 п. п. на момент до подтверждения целевого использования кредитных средств;
+0,7-3,2 п. п. при отказе от личного/титульного/имущественного страхования;
+0,25 п. п. при подачи заявки через офис банка;
до +4,5 п. п. без опции опции «Хочу ставку ниже»
* возможно снижение процентной ставки при уплате единовременной комиссии;
* привлечение в качестве созаемщиков любых третьих лиц;
* допускается выдача кредита иностранным гражданам;
* возможность подачи заявки и документов онлайн;
* предоставляется ИП и самозанятым
* ставки указаны при условии подачи онлайн заявки и подключении опции «Хочу ставку ниже» (взимается единовременная комиссия);
* минимальная сумма кредита для регионов, кроме Москвы и МО — 300 000 ₽
Требования к заемщику
от 21 до 75 на дату получения кредита
справка 3-НДФЛ / Выписка с расчетного счета
справка по форме банка
Общий стаж от 12 мес.
На последнем месте работы от 4 мес.
Требования к недвижимости
Электронная регистрация сделки:
Срок: от 3 до 30 лет
| Сумма кредита | Первоначальный взнос |
|---|---|
| от 15% | |
| 600000 — 70000000 | 16.59 |
На ставку влияет
для зарплатных клиентов
+0,3 п. п. при отказе от подачи заявки онлайн на Банки.ру;
+1 п. п. при отказе от личного/титульного страхования;
-0,3 п. п. покупка недвижимости у ключевого партнера банка;
-0,4 п. п. покупка недвижимости у Exclusive-партнера банка;
-2,99 п. п. при подключении опции «Хочу ниже!» (взимается комиссия)
* подача заявки и документов онлайн;
* возможность использовать в качестве первоначального взноса сертификат МСК;
* доступно для оформления самозанятым и ИП;
* крупная сумма кредита;
* возможность привлечения в качестве созаемщиков третьих лиц
ставки актуальны при подаче заявки на Банки.ру
Требования к заемщику
от 21 до 70 на дату получения кредита
справка 3-НДФЛ / Выписка с расчетного счета
справка по форме банка
Общий стаж от 12 мес.
На последнем месте работы от 3 мес.
Требования к недвижимости
Электронная регистрация сделки:
Срок: от 3 до 30 лет
| Сумма кредита | Первоначальный взнос | |
|---|---|---|
| от 15% до 20% | от 20% | |
| 500000 — 50000000 | 16.6 | 15.6 |
На ставку влияет
для зарплатных клиентов
+1,5 п. п. при отказе от личного страхования
* возможность привлечения до 4 созаемщиков;
* возможность получить кредит без подтверждения дохода;
* возможность использовать в качестве первоначального взноса средства материнского (семейного) капитала;
* допускается привлечение созаемщиков-третьих лиц
* максимальная сумма кредита для регионов, кроме Москвы и МО, Санкт-Петербурга и ЛО — 30 000 000 ₽;
* при учете в качестве первоначального взноса средств материнского (семейного) капитала его размер может быть снижен
Требования к заемщику
от 21 до 70 на дату получения кредита
Общий стаж от 12 мес.
На последнем месте работы от 3 мес.
Требования к недвижимости
Комната / Доля в квартире
Электронная регистрация сделки:
Срок: от 3 до 30 лет
| Сумма кредита | Первоначальный взнос | |
|---|---|---|
| от 15% до 20% | от 20% | |
| 500000 — 50000000 | 16.3 | 15.3 |
На ставку влияет
Зарплатный клиент: да
*минимальные ставки действуют для первичного рынка;
* при приобретении готового жилья базовая ставка 15,8% годовых;
+1,5 п. п. при отказе от личного страхования;
-0,1 п. п. при составлении и направлении на регистрацию закладной в электронном виде для строящегося жилья
* возможность привлечения до 4 созаемщиков;
* допускается кредитование без подтверждения дохода;
* возможность учета средств материнского (семейного) капитала в качестве первоначального взноса;
* допускается привлечение созаемщиков-третьих лиц
максимальная сумма кредита для регионов, кроме Москвы, МО, Санкт-Петербурга и ЛО — 30 000 000 ₽
Требования к заемщику
от 21 до 70 на дату получения кредита
справка 3-НДФЛ / Выписка с расчетного счета
справка по форме банка
Общий стаж от 12 мес.
На последнем месте работы от 3 мес.
Требования к недвижимости
Комната / Доля в квартире
Электронная регистрация сделки:
Срок: от 3 до 30 лет
| Сумма кредита | Первоначальный взнос |
|---|---|
| от 0% до 65% | |
| 500000 — 30000000 | 17.9 |
На ставку влияет
для зарплатных клиентов
+4 п. п. до целевого подтверждения использования кредитных средств;
+1,5 п. п. при отказе от личного страхования
* возможность привлечения до 4 созаемщиков;
* допускается учет средств материнского (семейного) капитала в качестве первоначального взноса;
* допускается привлечение созаемщиков-третьих лиц
* максимальная сумма кредита для регионов, кроме Москвы, МО, Санкт-Петербурга и ЛО — 15 000 000 ₽;
* в составе собственников имеющейся квартиры или апартаментов, передаваемых в залог, не должно быть несовершеннолетних детей, недееспособных или ограниченно дееспособных лиц
Требования к заемщику
от 21 до 65 на дату получения кредита
справка 3-НДФЛ / Выписка с расчетного счета
справка по форме банка
Общий стаж от 12 мес.
На последнем месте работы от 3 мес.
Требования к недвижимости
Электронная регистрация сделки:
Срок: от 1 до 30 лет
| Сумма кредита | Первоначальный взнос |
|---|---|
| от 15% | |
| 300000 — 50000000 | 5.5 |
На ставку влияет
процентная ставка зависит от приобретаемой недвижимости и выбранной программы кредитования
* подбираем лучшие условия от 15 банков, и 1 заявка подается сразу в несколько банков;
* допускается кредитование без подтверждения дохода, если срок кредита более 24 мес.;
* возможность использовать сертификат материнского (семейного) капитала в качестве первоначального взноса
Требования к заемщику
от 21 до 70 на дату получения кредита
справка по форме банка
Общий стаж от 12 мес.
На последнем месте работы от 4 мес.
Требования к недвижимости
Электронная регистрация сделки:
Срок: от 3 до 30 лет
| Сумма кредита | Первоначальный взнос | |
|---|---|---|
| от 15% до 19.99% | от 20% до 80% | |
| 500000 — 50000000 | 15 | 14.5 |
На ставку влияет
для зарплатных клиентов
+2 п. п. при отказе от комплексного страхования
* допускается привлечение в качестве созаемщиков гражданских супругов;
* учет средств материнского (семейного) капитала в качестве первоначального взноса
* максимальная сумма кредита для регионов, за исключением Москвы, МО, Санкт-Петербурга и ЛО — 25 000 000 ₽;
* ПВ от 0 до 15% возможно только для зарплатных клиентов, являющихся работниками организаций оборонно-промышленного комплекса, соответствующих требованиям банка
Требования к заемщику
от 21 до 45 на дату получения кредита
Требования к недвижимости
Электронная регистрация сделки:
Срок: от 1 до 25 лет
| Сумма кредита | Первоначальный взнос |
|---|---|
| от 0% до 90% | |
| 700000 — 2475000 | 13.7 |
На ставку влияет
для зарплатных клиентов
* подтверждение дохода не требуется;
* личное страхование не влияет на ставку;
* допускается кредитование без первоначального взноса
срок участия в НИС не менее 3 лет
Требования к заемщику
от 21 до 70 на дату получения кредита
справка по форме банка
Общий стаж от 12 мес.
На последнем месте работы от 4 мес.
Требования к недвижимости
Электронная регистрация сделки:
Срок: от 3 до 30 лет
| Сумма кредита | Первоначальный взнос | |
|---|---|---|
| от 20% до 80% | от 80.01% до 85% | |
| 500000 — 50000000 | 14.5 | 15 |
На ставку влияет
для зарплатных клиентов
+2 п. п. при отказе от комплексного ипотечного страхования
* допускается привлечение в качестве созаемщиков гражданских супругов;
* возможен залог имущества третьих лиц;
* максимальное соотношение К/З — 90%
максимальная сумма кредита для регионов, за исключением Москвы, МО, Санкт-Петербурга и ЛО — 25 000 000 ₽
Требования к заемщику
от 18 до 75 на дату получения кредита
справка 3-НДФЛ / Выписка с расчетного счета
справка по форме банка
Общий стаж от 12 мес.
На последнем месте работы от 3 мес.
Требования к недвижимости
Электронная регистрация сделки:
Срок: от 3 до 25 лет
| Сумма кредита | Первоначальный взнос |
|---|---|
| от 20% | |
| 600000 — 20000000 | 12.1 |
На ставку влияет
Зарплатный клиент: да
минимальная ставка устанавливается в зависимости от категории клиента, способа подтверждения дохода, наличия льгот и акционных предложений;
+2 п. п. без личного и/или титульного страхования;
+0,3 п. п. для зарплатных клиентов другого банка;
+0.5 п. п. заемщик не относится к льготной категории;
+0.25 п. п. при выходе на сделку по истечении 30 дней после одобрения заявки;
+1 п. п. если приобретаемый объект не находится на проектном финансировании у банка
* скидки от ставки для льготных категорий граждан и за быстрый выход на сделку;
* возможность оформить заявку на ипотеку онлайн;
* допускается кредитование без подтверждения дохода;
* возможность использовать средства материнского (семейного) капитала в качестве первоначального взноса
регионы нахождения недвижимости: республика Крым и г. Севастополь; г. Москва и Московская обл.; г. Санкт-Петербург и Ленинградская обл.; г. Краснодар и Краснодарский край
Требования к заемщику
от 21 до 45 на дату получения кредита
Требования к недвижимости
Электронная регистрация сделки:
Срок: от 3 до 25 лет
| Сумма кредита | Первоначальный взнос |
|---|---|
| от 10% | |
| 300000 — 2564000 | 13.1 |
На ставку влияет
* небольшой первоначальный взнос;
* подтверждение дохода не требуется;
* личное страхование не влияет на ставку
* срок участия в НИС не менее 3 лет;
* приобретение жилья на территории республики Крым и г. Севастополь, Москвы и МО;
* при покупке жилого дома с земельным участком минимальный первоначальный взнос — 30%
Требования к заемщику
от 20 до 85 на дату получения кредита
справка 3-НДФЛ / Выписка с расчетного счета
справка по форме банка
Общий стаж от 12 мес.
На последнем месте работы от 3 мес.
Требования к недвижимости
Электронная регистрация сделки:
Срок: от 3 до 30 лет
| Сумма кредита | Первоначальный взнос |
|---|---|
| от 15% | |
| 300000 — 50000000 | 10.9 |
На ставку влияет
для зарплатных клиентов
ставка указана с учетом подключения услуги «Снижение процентной ставки» и участия в акции «Выгодная ипотека с Халвой», базовая ставка составляет 15,4% (ПСК 13,765-21,294%) годовых;
+0,5 п. п. при отказе от участия в акции «Выгодная ипотека с Халвой»
* форма подтверждения дохода не влияет на процентную ставку;
* предоставляется ИП и собственникам бизнеса, самозанятым;
* возраст заемщика на момент погашения кредита до 85 лет;
* рассмотрение заявки в течение одного рабочего дня;
* допускается удаленное оформление межрегиональных сделок;
* возможность учета средств материнского (семейного) капитала в качестве первоначального взноса;
* допускается кредитование без подтверждения дохода;
* возможна выдача кредита на приобретение залоговой недвижимости другого банка;
* возможность снижения ставки при оплате единовременной комиссии
банк не раскрывает условия по страхованию
* ставка указана с учетом подключения услуги «Снижение процентной ставки» и участия в акции «Выгодная ипотека с Халвой»
Требования к заемщику
от 21 до 70 на дату получения кредита
справка 3-НДФЛ / Выписка с расчетного счета
справка по форме банка
Общий стаж от 12 мес.
На последнем месте работы от 3 мес.
Требования к недвижимости
Комната / Доля в квартире
Электронная регистрация сделки:
Срок: от 3 до 30 лет
| Сумма кредита | Первоначальный взнос |
|---|---|
| от 20% | |
| 900000 — 6000000 | 17.29 |
| 6000001 — 20000000 | 16.99 |
На ставку влияет
Зарплатный клиент: да
+1 п. п. без личного/титульного страхования
* возможность учесть в качестве первоначального взноса средства материнского (семейного) капитала;
* допускается кредитование без подтверждения дохода;
* электронная регистрация сделки;
* предоставляется ИП и самозанятым
максимальная сумма кредита для Сочи — 12 000 000 ₽, для остальных регионов, кроме Москвы и МО, Санкт-Петербурга — 8 000 000 ₽;
для ИП при подаче заявки без подтверждения дохода первоначальный взнос не менее 50% от стоимости объекта недвижимости
Требования к заемщику
от 21 до 70 на дату получения кредита
справка 3-НДФЛ / Выписка с расчетного счета
справка по форме банка
Общий стаж от 12 мес.
На последнем месте работы от 3 мес.
Требования к недвижимости
Электронная регистрация сделки:
Срок: от 3 до 30 лет
| Сумма кредита | Первоначальный взнос |
|---|---|
| от 0% до 70% | |
| 900000 — 20000000 | 17.49 |
На ставку влияет
Зарплатный клиент: да
+1 п. п. без личного страхования
предоставляется ИП и самозанятым
* максимальная сумма кредита для г.Сочи — 12 000 000 ₽;
* максимальная сумма для регионов , кроме г.Москвы и Московской области, г.Санкт-Петербурга, г.Сочи — 9 000 000 ₽
Требования к заемщику
от 21 до 70 на дату получения кредита
справка 3-НДФЛ / Выписка с расчетного счета
справка по форме банка
Общий стаж от 12 мес.
На последнем месте работы от 6 мес.
Требования к недвижимости
Электронная регистрация сделки:
Срок: от 10 до 30 лет
| Сумма кредита | Первоначальный взнос |
|---|---|
| от 20.01% | |
| 500000 — 20000000 | 12.34 |
На ставку влияет
Зарплатный клиент: да
+1 п. п. до даты погашения кредита средствами материнского (семейного) капитала, которые были учтены в качестве первого взноса;
+1 п. п. без личного и титульного страхования;
— 0,15/0,5 п. п. при присоединении к программе коллективного страхования
* возможность использовать в качестве первоначального взноса средства материнского (семейного) капитала;
* привлечение в качестве созаемщиков любых третьих лиц;
* возможность снижения процентной ставки при уплате единовременной комиссии;
* допускается кредитование без документов о доходе при первоначальном взносе от 50%;
* предоставляется ИП и самозанятым;
* можно снизить ставку, подключив опцию «Абсолютная ставка» (взимается доп. комиссия)
при учете в качестве первоначального взноса средств материнского (семейного) капитала/ при наличии у заемщика в собственности иной недвижимости его размер может быть снижен до 10%;
минимальные ставки указаны при условии подачи онлайн заявки, подключении доп. опции «Абсолютная ставка» ( взимается единовременная комиссия) и оформлении коллективного ипотечного страхования
Требования к заемщику
от 21 до 45 на дату получения кредита
Требования к недвижимости
Электронная регистрация сделки:
Срок: от 3 до 20 лет
| Сумма кредита | Первоначальный взнос |
|---|---|
| от 20.01% | |
| 300000 — 2168000 | 16 |
На ставку влияет
* личное страхование не влияет на ставку;
* подтверждение дохода не требуется;
* возможно заключение сделки по доверенности;
* низкая процентная ставка
* срок участия в НИС не менее 3 лет;
* максимальный срок кредита — до достижения участником НИС предельного возраста пребывания на военной службе
Требования к заемщику
от 21 до 65 на дату получения кредита
справка 3-НДФЛ / Выписка с расчетного счета
справка по форме банка
Общий стаж от 12 мес.
На последнем месте работы от 3 мес.
Требования к недвижимости
Электронная регистрация сделки:
Срок: от 3 до 30 лет
| Сумма кредита | Первоначальный взнос | |
|---|---|---|
| от 10% до 15% | от 15% | |
| 1500000 — 3000000 | 16.29 | 15.79 |
| 3000001 — 7000000 | 15.99 | 15.49 |
| 7000001 — 40000000 | 15.89 | 15.39 |
На ставку влияет
для зарплатных клиентов
+1 п. п. при отказе от комплексного страхования
* возможность учета средств материнского (семейного) капитала в качестве первоначального взноса;
* возможность привлечения гражданского супруга(и) в качестве солидарного заемщика;
* гражданство РФ не требуется;
* единая процентная ставка на весь срок договора (до и после государственной регистрации ипотеки);
* возможность получения кредита на покупку квартиры с перепланировками;
* подача заявки и документов онлайн;
* предоставляется ИП и самозанятым
Требования к заемщику
от 21 до 65 на дату получения кредита
справка 3-НДФЛ / Выписка с расчетного счета
справка по форме банка
Общий стаж от 12 мес.
На последнем месте работы от 3 мес.
Требования к недвижимости
Комната / Доля в квартире
Электронная регистрация сделки:
Срок: от 3 до 20 лет
| Сумма кредита | Первоначальный взнос |
|---|---|
| от 25% | |
| 1500000 — 3000000 | 15.79 |
| 3000001 — 7000000 | 15.49 |
| 7000001 — 40000000 | 15.39 |
На ставку влияет
для зарплатных клиентов
+1 п. п. при отказе от комплексного страхования
* возможность привлечения гражданского супруга(и) в качестве солидарного заемщика;
* гражданство РФ не требуется;
* единая процентная ставка на весь срок договора (до и после государственной регистрации ипотеки);
* возможность учета в качестве залога имущества родственников;
* подача заявки и документов онлайн;
* предоставляется ИП и самозанятым
при покупке апартаментов максимальная сумма кредита — 26 000 000 ₽
Требования к заемщику
от 21 до 35 на дату получения кредита
справка по форме банка
Общий стаж от 12 мес.
На последнем месте работы от 6 мес.
Требования к недвижимости
Электронная регистрация сделки:
Срок: от 3 до 20 лет
| Сумма кредита | Первоначальный взнос |
|---|---|
| от 20% | |
| 500000 — 6000000 | 1.2 |
На ставку влияет
+1 п. п. к ставке при отказе от личного и/или имущественного страхования
* низкая ставка на весь срок кредита;
* первоначальный взнос может формироваться с использованием средств региональных субсидий и материнского капитала
* минимальный первоначальный взнос при приобретении таунхауса – 40%, жилого дома с земельным участком или участка – 50%
Требования к заемщику
от 21 до 75 на дату получения кредита
справка 3-НДФЛ / Выписка с расчетного счета
справка по форме банка
Общий стаж от 12 мес.
На последнем месте работы от 3 мес.
Требования к недвижимости
Электронная регистрация сделки:
Срок: от 3 до 30 лет
| Сумма кредита | Первоначальный взнос |
|---|---|
| от 15% | |
| 500000 — 15000000 | 12.9 |
На ставку влияет
+1,5 п. п. к ставке при отказе от личного/титульного страхования
* возможность привлечения до 4 созаемщиков;
* форма подтверждения дохода не влияет на процентную ставку;
* возможность использовать в качестве первоначального взноса средства материнского (семейного) капитала;
* созаемщиками могут выступать гражданские супруги
при учете в качестве первоначального взноса средств МСК его размер может быть снижен до 10%
Требования к заемщику
от 21 до 70 на дату получения кредита
справка по форме банка
На последнем месте работы от 3 мес.
Требования к недвижимости
Электронная регистрация сделки:
Срок: от 3 до 30 лет
| Сумма кредита | Первоначальный взнос |
|---|---|
| от 15% | |
| 100000 — 100000000 | 1.5 |
На ставку влияет
ставка зависит от выбранной программы кредитования
возможность учета средств материнского (семейного) капитала в качестве первоначального взноса
продавец – физ. лицо или ИП без текущей просроченной задолженности по кредитам и задолженности свыше 20 000 ₽ по данным ФССП
Требования к заемщику
от 21 до 70 на дату получения кредита
справка по форме банка
На последнем месте работы от 3 мес.
Требования к недвижимости
Электронная регистрация сделки:
Срок: от 5 до 30 лет
| Сумма кредита | Первоначальный взнос | |
|---|---|---|
| от 15% до 20% | от 20% | |
| 1000000 — 50000000 | 14.6 | 14.4 |
На ставку влияет
для зарплатных клиентов
отчётность по форме банка
+0,5 п. п. к ставке при отказе от личного/имущественного/титульного страхования (надбавка за каждый вид страхования);
+1,5 п. п. без страхования;
+0,5 п. п. при неперечисление мат. капитала в счет погашения по истечении 6 месяцев после выдачи кредита (в случае использования мат.капитала в качестве первоначального взноса)
возможность учета средств материнского (семейного) капитала в качестве первоначального взноса
* максимальная сумма кредита для Санкт-Петербурга – 35 000 000 ₽, для остальных регионов – 20 000 000 ₽;
* максимальная сумма кредита при приобретении машиноместа в Москве – 3 000 000 ₽, МО – 1 500 000 ₽, Санкт-Петербурге – 2 000 000 ₽, иных регионах – 1 000 000 ₽
Рейтинг подборки:
Отзывы об ипотеке
Ипотека на вторичном рынке жилья — в каких банках выгоднее получить в 2023 году
| Банк | Полная стоимость кредита | Ежемесячный платёж | Сумма |
| ВТБ | 17.166 — 24.769 % | 21 547 ₽ | 25 000 000 ₽ |
| Банк «Открытие» | 16.839 — 21.000 % | 19 963 ₽ | 6 000 000 ₽ |
| Сбербанк | 17.492 — 21.415 % | 20 420 ₽ | 100 000 000 ₽ |
| Росбанк | 10.800 % | 15 585 ₽ | 7 000 000 ₽ |
| Альфа-Банк | 16.750 — 20.600 % | 21 536 ₽ | 70 000 000 ₽ |
| Банк ДОМ.РФ | 15.952 — 19.253 % | 20 420 ₽ | 50 000 000 ₽ |
| Банки.ру | 4.891 — 26.851 % | 10 318 ₽ | 50 000 000 ₽ |
| Промсвязьбанк | 15.300 — 17.300 % | 19 200 ₽ | 50 000 000 ₽ |
| РНКБ | 12.100 % | 16 621 ₽ | 20 000 000 ₽ |
| Совкомбанк | 13.765 — 21.294 % | 15 381 ₽ | 50 000 000 ₽ |
| Уралсиб | 17.219 — 22.434 % | 22 333 ₽ | 6 000 000 ₽ |
| Абсолют Банк | 14.952 — 26.225 % | 16 873 ₽ | 20 000 000 ₽ |
| Райффайзен Банк | 15.697 — 17.979 % | 20 633 ₽ | 3 000 000 ₽ |
| Азиатско-Тихоокеанский банк (АТБ) | 1.577 — 2.447 % | 7 033 ₽ | 6 000 000 ₽ |
| ВБРР | 1.500 % | 7 238 ₽ | 100 000 000 ₽ |
Ипотека на квартиру на вторичном рынке жилья
В России существуют рынки первичного и вторичного жилья. Разница между ними заключается в том, что на первом продаются квартиры, принадлежащие компаниям-застройщикам, а на втором — жилье, у которого есть другой собственник. При этом неважно, живет ли владелец в квартире или нет. Решающим аргументом является оформленное право собственности.
Что такое ипотека на вторичном рынке жилья?
Ипотека на вторичном рынке жилья — это кредитная программа, рассчитанная на покупку недвижимости, на которую уже зарегистрировано право собственности. При этом объект может относиться к старому жилому фонду или к недавно введенным в эксплуатацию домам. Особенностью сделок с жильем из вторичного фонда является тот факт, что продавцом выступает непосредственно собственник, как правило, физическое лицо.
Чтобы взять ипотеку на вторичном рынке жилья, следует:
- провести анализ рынка имеющихся предложений от кредитных организаций страны;
- собрать документы;
- выбрать недвижимость;
- подать заявку в банк;
- подписать ипотечный договор и договор купли-продажи;
- зарегистрировать право собственности и залог в Росреестре.
Многие люди заинтересованы в покупке жилья в новостройках. Но у квартир на вторичном рынке есть ряд бесспорных достоинств:
- как правило, они находятся в районах с развитой инфраструктурой — поблизости есть школы, магазины, детские сады, поликлиники;
- нет необходимости ждать, пока закончится строительство — можно переезжать сразу после завершения сделки;
- есть вероятность купить квартиру с хорошим ремонтом, сделанным предыдущими хозяевами.
Важно и то, что доля вторичного жилья на рынке больше, чем первичного. Это значит, что покупателю предлагается более широкий выбор. Это особенно важно в мегаполисах, где целые кварталы новостроек могут находиться на окраине и не иметь хорошей транспортной доступности.
Можно ли взять ипотеку на вторичное жилье?
Большинство ипотечных программ, особенно с государственной поддержкой, рассчитаны на покупку квартир в новостройках. Это объясняется тем, что государство стремится поддержать не только граждан, желающих улучшить жилищные условия, но и строительные компании, которым сложно продать построенное жилье.
При этом, согласно статистике, в 2020 году на вторичный рынок приходилось до 70% продаж с привлечением ипотечных кредитов. Часть из них — сделки, касающиеся дорогого жилья премиум-класса. По мнению экспертов, договора нередко заключаются не потому, что у покупателей недостаточно средств. Причина в другом: оформление сделки с ипотекой позволяет не привлекать внимание к дорогой покупке, за которую вносят большой разовый платеж.
Но даже если исключить из общего количества продаж сделки, совершенные с целью замаскировать приобретения дорогой недвижимости, ипотека на вторичном рынке пользуется большой популярностью.
Предложения от банков по ипотеке на вторичное жилье в нашем каталоге
Посмотрите в каких банках дается ипотека на вторичное жилье от следующих банков: СберБанк, Альфа-Банк, ВТБ, Газпромбанк, Московский Индустриальный Банк, РНКБ, Промсвязьбанк, Металлинвестбанк, Абсолют Банк.
Как лучше купить квартиру в ипотеку на вторичном рынке
Общие принципы получения кредита для рынков первичного и вторичного жилья одинаковы. Вам нужно найти программу с относительно низкой процентной ставкой и определиться со сроком, в течение которого вы можете вернуть взятые взаймы средства с процентами. Вам пригодится онлайн-калькулятор: с его помощью можно рассчитать примерный размер ежемесячного платежа, чтобы трезво оценить свои финансовые возможности — можете ли вы каждый месяц изымать из семейного бюджета такую сумму.
После этого надо принести в банк документы, которые он запрашивает. Для оценки платежеспособности потенциального клиента банк будет рассматривать вашу кредитную историю.
Стандартный пакет документов выглядит следующим образом:
- паспорт гражданина Российской Федерации;
- второй документ, удостоверяющий личность, — это может быть СНИЛС, военный билет или копия водительских прав;
- документ, подтверждающий занятость: копия трудовой книжки, справка от работодателя;
- документ, подтверждающий доход: справка по форме 2-НДФЛ, справка по форме банка, выписка из Пенсионного фонда, для индивидуальных предпринимателей и самозанятых — декларации об уплате налогов;
- свидетельство о браке
Но список документов необходимо уточнить в банке, в который вы обратитесь за ипотекой.
Финорганизации заинтересованы в том, чтобы купленная в ипотеку квартира не потеряла свою стоимость. Поэтому они обращают внимание на состояние жилья, которое вы приобретаете. Вы получите отказ с вероятностью, близкой к 100%, в следующих случаях:
- квартира находится в доме, официально признанном ветхим или аварийным, а также со степенью износа, превышающей 60-70%;
- в помещениях сделана перепланировка, которую не согласовали с соответствующими органами;
- жилье получено в наследство, но соответствующее право оформлено ранее, чем через 6 месяцев после этого.
Также важно, чтобы жилье не находилось под юридическим обременением.
В некоторых случаях жилье вызывает подозрение. Например, если оно находится в собственности у нескольких лиц или много раз продавалось, особенно за последние годы.
Ставки по ипотеке на вторичном рынке
Под сколько процентов можно получить ипотеку на вторичное жилье? Актуальные ставки вы найдете на этой странице сайта Банки.ру.
Значительной разницы с первичным рынком жилья обычно нет. Но некоторые российские банки предлагают льготную ипотеку с государственной поддержкой на вторичное жилье. Как правило, это программы, в рамках которых можно купить недвижимость в сельской местности или на Дальнем Востоке. В этом случае процентная ставка может составлять 2-3% и даже ниже.
Какие банки предоставляют и одобряют ипотечный кредит на вторичном рынке?
На данный момент кредит для приобретения недвижимости на вторичном рынке можно получить в следующих банках:
- Райффайзен Банк — На недвижимость под залог имеющегося жилья — от 15.39%
- Райффайзен Банк — Вторичный рынок — от 15.39%
- Алмазэргиэнбанк — Готовое жилье — от 13.5%
- Алмазэргиэнбанк — Дальневосточная ипотека — от 1.7%
- Абсолют Банк — Для работников ОАО «РЖД»/ АО «Желдоручет» — от 15.6%
- Уралсиб — Под залог имеющегося жилья — от 17.49%
- Абсолют Банк — Стандарт — от 12.34%
- Уралсиб — Готовое жилье — от 16.99%
- Совкомбанк — Недвижимость на вторичном рынке — от 10.9%
- РНКБ — Военная ипотека — от 13.1%
Материнский капитал
Согласно российскому законодательству, материнский капитал, на который семья может рассчитывать при рождении первого и последующих детей, разрешается использовать для погашения ипотечного кредита. Этими средствами можно оплатить первоначальный взнос или погасить долг с процентами по кредиту, в том числе на вторичном рынке.
Какая Ипотека на вторичное жилье самая выгодная на данный момент?
Самая выгодная Ипотека на вторичное жилье имеет ставку в 0.85%
Какая Ипотека на вторичное жилье имеет самый низкий первоначальный взнос?
Самый низкий первоначальный взнос для категории Ипотека на вторичное жилье составляет 5%
В скольких банках предоставляется Ипотека на вторичное жилье?
На данный момент Ипотека на вторичное жилье предоставляется у 89 банков
| �� Минимальная ставка ипотеки: | от 0.85% |
| �� Первоначальный взнос ипотеки: | от 5 ₽ |
| �� Количество предложений: | 170 |
| �� Количество банков: | 89 |
Публикация: 6/1/21
Изменено: 11/14/22
Ипотечные кредиты в городах
Предложения в банках
Каталоги
- Самая выгодная
- На комнату
- На нежилое помещение
- На строительство жилья
- Без первоначального взноса
- Для учителей
- На гараж
- Военная
- На дачу
- Новинки
- Ипотека для молодой семьи
- Онлайн-заявка
- ВТБ Ипотека
- Ипотека Сбербанк
- На земельный участок
- Многодетным семьям
- На вторичном рынке
- Ипотека ДомКлик
- Ипотека Молодая семья
- Рефинансирование военной ипотеки
- С господдержкой для семей с детьми
- Для пенсионеров
- Займ на карту
- Калькулятор ипотеки на готовое жилье
- Калькулятор рефинансирования военной ипотеки
- Калькулятор рефинансирования ипотеки
- Калькулятор сельской ипотеки
- Калькулятор ипотеки с первоначальным взносом
- Калькулятор льготной ипотеки
- Калькулятор ипотеки ДомКлик
- Калькулятор новой ипотеки
- Калькулятор военной ипотеки
- Калькулятор ипотеки
- Ипотека для IT-специалистов
- Ипотечное меню
- Ипотека от застройщика
- Калькулятор ипотеки молодая семья
- Калькулятор семейной ипотеки
- Калькулятор ипотеки на строительство дома
- Калькулятор ипотеки без первоначального взноса
- Калькулятор ипотеки с материнским капиталом
- Дальневосточная ипотека
- С первоначальным взносом 10 процентов
- Под 2 процента
- Молодежная ипотека
- На машиноместо
- Для сотрудников МВД
- На ремонт
- Социальная ипотека для бюджетников
- Ипотека безработным
- Под 3 процента
- Под 1 процент
- На 30 лет
- Без прописки
- На 3 года
- На 2 миллиона рублей
- На 25 лет
- На 3000000 рублей
- На 10 лет
- Рефинансирование ипотеки под 6 процентов
- На 20 лет
- На деревянный дом
- Под залог земельного участка
- На 1000000 рублей
- Рефинансирование ипотеки молодая семья
- Под залог имеющейся недвижимости
- Для врачей
Дополнительно
- Кредитный калькулятор
- Самая выгодная
- На комнату
- На нежилое помещение
- На строительство жилья
- Без первоначального взноса
- Для учителей
- На гараж
- Военная
- На дачу
- Новинки
- Ипотека для молодой семьи
- Онлайн-заявка
- ВТБ Ипотека
- Ипотека Сбербанк
- На земельный участок
- Многодетным семьям
- На вторичном рынке
- Ипотека ДомКлик
- Ипотека Молодая семья
- Рефинансирование военной ипотеки
- С господдержкой для семей с детьми
- Для пенсионеров
- Займ на карту
- Калькулятор ипотеки на готовое жилье
- Калькулятор рефинансирования военной ипотеки
- Калькулятор рефинансирования ипотеки
- Калькулятор сельской ипотеки
- Калькулятор ипотеки с первоначальным взносом
- Калькулятор льготной ипотеки
- Калькулятор ипотеки ДомКлик
- Калькулятор новой ипотеки
- Калькулятор военной ипотеки
- Калькулятор ипотеки
- Ипотека для IT-специалистов
- Ипотечное меню
- Ипотека от застройщика
- Калькулятор ипотеки молодая семья
- Калькулятор семейной ипотеки
- Калькулятор ипотеки на строительство дома
- Калькулятор ипотеки без первоначального взноса
- Калькулятор ипотеки с материнским капиталом
- Дальневосточная ипотека
- С первоначальным взносом 10 процентов
- Под 2 процента
- Молодежная ипотека
- На машиноместо
- Для сотрудников МВД
- На ремонт
- Социальная ипотека для бюджетников
- Ипотека безработным
- Под 3 процента
- Под 1 процент
- На 30 лет
- Без прописки
- На 3 года
- На 2 миллиона рублей
- На 25 лет
- На 3000000 рублей
- На 10 лет
- Рефинансирование ипотеки под 6 процентов
- На 20 лет
- На деревянный дом
- Под залог земельного участка
- На 1000000 рублей
- Рефинансирование ипотеки молодая семья
- Под залог имеющейся недвижимости
- Для врачей
Эксперты направления ипотечных кредитов
Ирина Ковынёва
главный редактор отдела анализа банковских услуг Банки.ру

Инна Солдатенкова
аналитик Банки.ру
Надежда Низамова
специалист по кредитному контенту Банки.ру
Задать вопрос об ипотеке
Эксперт Банки.ру
ведущий эксперт по кредитным продуктам Банки.ру, к. э. н.
Читать ответы Задать вопрос
Все продукты Банки.ру
Калькуляторы
Вклады и инвестиции
Кредиты и займы
Ещё
Страхование
Карты
Ипотека
РКО
Кредитные карты
Дебетовые карты
Потребительские кредиты
Микрозаймы
Расчетно-кассовое обслуживание
ОСАГО и КАСКО
Ипотечные кредиты
Депозиты
Показать еще
Самый большой финансовый маркетплейс в России*
Теперь финансовый маркетплейс Банки.ру
и в мобильном приложении
app store google play app gallery
Установка приложения Банки.ру
Наведите камеру своего телефона на QR-код и перейдите по ссылке
ООО «Информационная платформа» использует файлы cookie для повышения удобства пользователей и обеспечения должного уровня работоспособности сайта и сервисов. Cookie называются небольшие файлы, содержащие информацию о настройках и предыдущих посещениях веб-сайта. Если вы не хотите использовать файлы cookie, то можете изменить настройки браузера. Условия использования смотрите здесь.
ООО «Информациооная платформа» является правооблодателя инновационного сервиса «Banki.ru Недвижимость и Ипотека», который обеспечивает точный подбор объектов с помощью алгоритмов искусственного интеллекта, обеспечивает мгновенный скоринг клиента и подбор ипотечных программ на основе big data. Продукт основан на технологии инструментов взаимодействия (API), применяется в качестве рекомендательной системы и агрегатора.
Ключевой функционал сервиса:
— точный подбор объектов с помощью алгоритмов ИИ;
— проверка истории объекта, оценка выявленных рисков, рекомендации по их минимизации;
— мгновенный скоринг клиента и подбор ипотечных программ на основе big data;
— автоматизация совершения сделки.
ООО «Информационная платформа» оказывает партнерам — юридическим лицам услуги по распространению рекламы (рекламной информации) в сети «Интернет» с использованием программы для ЭВМ. ООО «Информационная платформа» является участником проекта «Сколково».
ИНН: 7727468531;
ОГРН: 1217700311883;
Адрес: 121205, г. Москва, вн.тер.г. муниципальный округ Можайский, территория инновационного центра «Сколково», Большой бульвар, 42, стр. 1, этаж 3, помещение № 1100, рабочее место №6;
ОКВЭД: 62.01
© 2005—2023 ООО «Информационная платформа». При использовании материалов гиперссылка на Banki.ru обязательна.
Свидетельство на товарный знак № 445945 от 18.10.2011г.
*На основании исследований ИОМ «Анкетолог», Tiburon Research, август 2022 года