Резидент или нерезидент?
А кто же эти резиденты? Ответ на этот вопрос можно найти в п.213 ч.1 ст.14 Налогового кодекса Украины:
“… в) физическое лицо – резидент – физическое лицо, имеющее место жительства в Украине.
В случае если физическое лицо имеет место жительства также в иностранном государстве, оно считается резидентом, если такое лицо имеет место жительства в Украине; если лицо имеет место жительства также в иностранном государстве, оно считается резидентом, если имеет более тесные личные или экономические связи (центр жизненных интересов) в Украине. В случае если государство, в котором физическое лицо имеет центр жизненных интересов, нельзя определить, или если физическое лицо не имеет места жительства в одном из государств, оно считается резидентом, если находится в Украине не менее 183 дней (включая день приезда и отъезда) в течение периода или периодов налогового года.
Достаточным (но не исключительным) условием определения места нахождения центра жизненных интересов физического лица является место жительства членов его семьи или его регистрации как субъекта предпринимательской деятельности.
Если невозможно определить резидентский статус физического лица, используя предыдущие положения этого подпункта, физическое лицо считается резидентом, если оно является гражданином Украины.
Если вопреки закону физическое лицо – гражданин Украины имеет также гражданство другой страны, то с целью налогообложения этим налогом такое лицо считается гражданином Украины, который не имеет права на зачет налогов, уплаченных за границей, предусмотренного Налоговым Кодексом или нормами международных соглашений Украины.
Если физическое лицо является лицом без гражданства и на него не распространяются положения абзацев первого – четвертого настоящего подпункта, то его статус определяется согласно нормам международного права.
Достаточным основанием для определения лица резидентом является самостоятельное определение им основного места жительства на территории Украины в порядке, установленном Налоговым Кодексом, или его регистрация как самозанятого лица…”
Ставки налога
Ставка налога составляет 15 процентов базы налогообложения (ч.1 ст 167 Налогового кодекса Украины);
Ставка налога составляет 5 процентов базы налогообложения (ч.2 ст 167 Налогового кодекса Украины).
Из статьи 174 Налогового кодекса Украины “Налогообложение дохода, полученного плательщиком налога в результате принятия им в наследство или подарок средств, имущества, имущественных или неимущественных прав” определяем:
– Объекты наследства налогоплательщика делятся с целью налогообложения на ( п. 1 ст. 174 НКУ) :
а) объект недвижимости;
б) объект движимого имущества, в частности:
предмет антиквариата или произведение искусства;
природные драгоценные камни или драгоценный металл, украшение с использованием драгоценных металлов и / или природных драгоценных камней;
любое транспортное средство и принадлежность к нему;
другие виды движимого имущества;
в) объект коммерческой собственности, а именно: ценные бумаги (кроме депозитного (сберегательного), ипотечного сертификата), корпоративное право, собственность на объект бизнеса как таковой, то есть собственность на целостный имущественный комплекс, интеллектуальная (промышленная) собственность или право на получение дохода от нее, имущественные и неимущественные права;
г) сумма страхового возмещения (страховых выплат) по страховым договорам, а также сумма, хранящаяся соответственно на пенсионном депозитном счете, накопительном пенсионном счету, индивидуальном пенсионном счету наследодателя – участника накопительной системы пенсионного обеспечения;
г) наличность или средства, хранящиеся на счетах наследодателя, открытых в банковских и небанковских финансовых учреждениях, в том числе депозитные (сберегательные), ипотечные сертификаты, сертификаты фонда операций с недвижимостью.
– Объекты наследства облагаются налогом:
по нулевой ставке (то есть налог не удерживается):
а) стоимость собственности, которая наследуется членами семьи наследодателя первой степени родства;
б) стоимость собственности, указанной в подпунктах “а”, “б”, “г” пункта 1 статьи 174 НКУ, которая наследуется лицом, являющимся инвалидом I группы или имеет статус ребенка-сироты или ребенка, лишенного родительской опеки, и стоимость собственности, указанной в подпунктах “а”, “б” пункта 1 статьи 174 НКУ , которые наследуются ребенком-инвалидом;
в) денежные сбережения, помещенные до 2 января 1992 в учреждения Сберегательного банка СССР и государственного страхования СССР, действовавших на территории Украины, а также в государственные ценные бумаги (Облигации Государственного целевого беспроцентного займа 1990 года, облигации Государственного внутреннего выигрышного займа 1982 года, государственные казначейские обязательства СССР, сертификаты Сберегательного банка СССР) и денежные сбережения граждан Украины, помещенные в учреждения Сберегательного банка Украины и бывшего Укргосстраха в течение 1992-1994 годов, погашения которых не произошло, которые наследуются любым наследником;
по ставке 5 %:
стоимость любого объекта наследства, которое наследуется наследниками, не являющимися членами семьи наследодателя первой степени родства;
по ставке 15 %:
для любого объекта наследства, которое наследуется наследником от наследодателя-нерезидента, и для любого объекта наследования, который наследуется наследником-нерезидентом от наследодателя-резидента.
Нотариус ежеквартально предоставляет в орган государственной налоговой службы по месту расположения государственной нотариальной конторы или рабочего места частного нотариуса информацию о выдаче свидетельства о праве на наследство и / или удостоверение договоров дарения в порядке, установленном настоящим разделом для налогового расчета.
Нотариус выдает наследнику-нерезиденту свидетельство о праве на наследство при наличии документа об уплате таким наследником налога со стоимости объекта наследования.
Налогообложение дохода, полученного плательщиком налога как подарок (или в результате заключения договора дарения) от физических лиц облагаются налогом согласно правилам установленным для налогообложения наследства.
Если Вас пугает долгая и изнурительная процедура оформления наследства, мы Вам квалифицированно поможем в кратчайшие сроки оформить ваше наследство законным путем.
Обращайтесь:
Обращайтесь:
г. Одесса, ул. Космонавтов 11а тел:
| Городской | +38 (048) 706 55 95 |
| Kievstar | +38 (067) 380 55 95 (Viber) |
| Vodafone | +38 (050) 490 55 95 (Viber) |
| Lifecell | +38 (063) 490 55 95 |
Как платить налоги из-за границы. Важная инструкция для тех, кто уехал
Пандемия коронавируса в корне изменила взаимоотношения между сотрудниками и работодателями, приучив многих из нас к дистанционной работе. А события прошедшего, 2022 года и геополитическая нестабильность лишь усилили тренд, начавшийся в 2020–2021 годах. Сегодня многие люди продолжают работать на российские компании на удаленке, при этом фактически живут за границей. В этом случае при длительном пребывании за рубежом они рискуют лишиться статуса налогового резидента. Рассказываем, чем это грозит и как невольно не стать нарушителем налогового законодательства.
- Кто такой налоговый резидент и нерезидент?
- В чем отличие резидента от нерезидента?
- Когда человек перестает быть налоговым резидентом?
- Как налоговая узнает, что я нерезидент?
- Как платить налоги нерезиденту?
Кто такие налоговый резидент и нерезидент?
Налоговый кодекс России делит налогоплательщиков на две категории:
Налоговые резиденты — это, согласно действующему законодательству, лица, которые фактически находятся на территории страны не менее 183 дней в течение 12 месяцев подряд. Исключение при несоблюдении этих условий делается лишь для некоторых категорий граждан. Например, военнослужащих, проходящих службу за границей, а также государственных чиновников и дипломатов, командированных на работу в другие страны.
Владислав Шатило / РБК
Налоговый нерезидент — это статус, который присваивается налогоплательщику в случае, если человек находится за пределами территории России более 183 дней в течение 12 месяцев подряд. Причем нерезидентами становятся все лица вне зависимости от их гражданства, а также формального места прописки.
«В шесть раз дешевле, чем в Москве». Как живут те, кто уехал из России
В чем отличие резидента от нерезидента?
Основное отличие резидента и нерезидента сводится к размеру ставки налога на доходы физического лица. Если для резидентов она составляет 13% при общей сумме годовых доходов менее 5 млн руб. и 15% при годовых доходах свыше этой суммы, то для нерезидентов ставка НДФЛ значительно выше и составляет 30% вне зависимости от суммы годового дохода. Нерезиденты также лишаются возможности оформления имущественного налогового вычета.
Tomohiro Ohsumi / Getty Images for NEC Corporation
Впрочем, повышение налоговой ставки для физического лица в случае получения статуса нерезидента не распространяется на доходы, полученные в качестве дивидендов и процентов по вкладам. Кроме того, нужно учесть важный нюанс, что оплата повышенного налога производится только с доходов, полученных на территории России.
А вот для резидентов ситуация обратная. Они обязаны платить налоги со всех доходов — как полученных на территории России, так и за ее пределами у иностранных работодателей.
Когда человек перестает быть налоговым резидентом?
Основанием для смены налогового статуса на нерезидента считается срок пребывания за рубежом свыше 183 дней в течение 12 месяцев подряд. Однако речь может идти не только о неразрывном сроке пребывания за границей, но также и об отсутствии в стране краткосрочных периодов, которые суммарно превышают предусмотренный налоговым законодательством срок.
Shutterstock
Срок пребывания за границей, даже если он прерывался, проще всего рассчитать по пограничным штампам в паспорте
Поэтому, чтобы соблюсти все условия для сохранения налогового резидентства или не упустить момент смены статуса, необходимо верно рассчитать срок нахождения в стране и пребывания за ее пределами.
Для этого важно учесть следующие нюансы.
- Срок пребывания в России отсчитывается со дня въезда в страну по день выезда включительно. Для точного расчета суммарного срока пребывания за рубежом лучше воспользоваться штампами в паспорте, в которых фиксируются точные даты.
- Под 12 месяцами подряд в законе подразумевается не календарный год, а 12 любых месяцев с момента выезда за рубеж. Так что если вы покинули территорию РФ, например, в сентябре или октябре, то суммарное количество дней, проведенных за ее пределами, необходимо рассчитывать в период по сентябрь или октябрь следующего года.
- Поездки за границу для лечения или обучения на срок менее шести месяцев не считаются прерыванием пребывания в стране и не суммируются с периодами во время расчета статуса резидентства/нерезидентства.
- Статус налогового резидента/нерезидента может пересматриваться ежегодно. Его определяют на каждую дату выплаты дохода, отсчитывая те самые 183 дня в предыдущих 12 месяцах.
Как налоговая узнает, что я нерезидент?
О смене статуса резидента на нерезидента в налоговые органы могут сообщить представители вашего работодателя, если они уведомлены о вашем отъезде за границу. Если же работодатель изначально сотрудничает с вами в формате удаленки и не отслеживает ваше местонахождение, то о смене налогового статуса необходимо сообщить работодателю или в налоговые органы самостоятельно. Физические лица признаются нерезидентами после подачи соответствующего заявления в Федеральную налоговую службу.
Christopher Furlong / Getty Images
В новых реалиях не все сотрудники компаний проходят очное собеседование и изначально сотрудничают с работодателями в формате удаленки. В этом случае необходимо самостоятельно сообщить работодателю или в налоговые органы о смене налогового статуса
В случае неуведомления налоговых органов о смене статуса нерезидента может грозить административный штраф по ст. 119 Налогового кодекса РФ. Эта статья в первую очередь предусматривает ответственность, если налогоплательщики не подают в ФНС декларацию 3-НДФЛ, однако за укрытие фактов (в том числе о резидентстве) во время подачи декларации также могут привлечь к административной ответственности. В этом случае придется выплачивать штраф в несколько процентов от невыплаченного налога за каждый месяц, а также недоимку, которую могут взыскивать с пенями. Причем пени могут составить до 20% от недоимки либо до 40%, если удастся доказать умысел правонарушения.
«Филиал ада на Земле». 6 историй из очереди на границе России и Грузии
Кроме того, согласно ст. 82 Налогового кодекса, налоговый контроль может проводиться не только должностными лицами налоговых органов, но и другими ведомствами. В частности, таможенными органами, органами внутренних дел, следственными органами и органами управления государственными внебюджетными фондами РФ. Контроль может осуществляться ими «в порядке, определяемом по соглашению между ними», они «информируют друг друга об имеющихся у них материалах о нарушениях законодательства о налогах и сборах и налоговых преступлениях».
Проще говоря, сейчас ФНС может узнать о том, что вы потеряли статус налогового резидента не только из деклараций, поданных вашим работодателем, но также и при помощи запросов в пограничную службу ФСБ и другие органы. Кроме того, основанием может послужить уведомление об открытии физлицом счета в заграничном банке, а также операции по переводу денег между своими счетами, в том числе и в зарубежные банки.
Как платить налоги нерезиденту?
Shutterstock
Заявление об изменении налогового статуса можно подать не только через работодателя, но и самостоятельно
После смены статуса налогового резидента со всех доходов, полученных в России с начала года, необходимо доплатить в бюджет разницу НДФЛ в 17%. Проще всего сделать это, уведомив работодателя, после чего он сделает перерасчет подоходного налога по ставке 30%. Невыплаченные проценты за каждый месяц с начала года по закону должны удерживаться из последующих заработных плат. Однако сумма ежемесячного удержания не должна превышать 20% от общего размера зарплаты.
Истории тех, кто уехал. Люди из России, которые прославились за рубежом
Причем если работодатель до конца года не успеет перечислить всю сумму невыплаченных налогов, то он должен обязательно уведомить об этом вас и ФНС до 1 марта следующего года. После этого инспекция направит вам уведомление, по которому надо будет оплатить долги по НДФЛ до 1 декабря текущего года.
Налоговое резидентство: от чего зависит и на что влияет?
Не все знают, но иметь гражданство страны и быть ее налоговым резидентом – не одно и то же. Можно быть гражданином России и при этом нерезидентом и наоборот. Мы разбирались в тонкостях этого вопроса: налоговых ставках, потере статуса, необходимости оповещения о переезде ФНС.
Кто такие налоговые резиденты
Если Россия – это основное место уплаты человеком подоходного налога, то он – ее налоговый резидент. Гражданство и место регистрации значения не имеют. Россиянин может быть налоговым резидентом другой страны, а иностранец – налоговым резидентом России.
Единственное, от чего зависит статус, – это время, проведенное в России или вне ее. Чтобы быть налоговым резидентом, нужно в общей сложности пробыть в России 183 дня в течение 12 месяцев подряд. Не обязательно, чтобы год исчислялся периодом с января по декабрь. Если человек с февраля 2022 года по февраль 2023 года в России проведёт менее 183 дней, он утратит статус налогового резидента.
Графический дизайнер Евгений Н. в октябре 2022 года переехал в Таиланд на постоянное место жительство. До октября 2023 года он будет налоговым резидентом России, а в октябре 2023 года утратит этот статус и станет нерезидентом, несмотря на то, что в России у него осталась недвижимость, а также в течение календарного года он несколько раз приезжал в Россию повидаться с родственниками и друзьями.
Налоговое резидентство России можно потерять и без смены места жительства. Например, если человек много времени проводит в затяжных командировках или любит путешествовать. Чтобы этого не произошло, нужно самостоятельно вести счет дням, проведенным вне России – это удобно делать по печатям в загранпаспорте.
Миляуша Пинская, руководитель центра налоговой политики НИФИ Минфина России.
Нюанс: дни отбытия и прибытия в РФ засчитываются за период пребывания в стране. Прямых упоминаний об этом в налоговом кодексе нет, но было несколько разъяснений от ФНС, например это письмо.
Есть исключения. Эти категории налогоплательщиков не теряют статус резидента вне зависимости от того, сколько времени они провели вне родины:
- российские военные, которые проходят службу в других странах,
- чиновники в командировках за границей.
Бывают случаи, когда человек уезжает за границу на лечение или обучение. Для таких ситуаций тоже сделано исключение. Если учёба или лечение являются краткосрочными (менее шести месяцев), то статус резидента можно сохранить, даже если в году еще были зарубежные поездки. Для этого нужно предъявить налоговой подтверждающие документы. Это может быть загранпаспорт со специальной (лечебной) визой, договоры с иностранным вузом на обучение и др.
Отличие налоговых ставок
Если человек работает в России и при этом является ее налоговым резидентом, то ставка НДФЛ для него составляет 13% и 15% при доходах более 5 млн рублей. При этом жить налогоплательщик может за рубежом.
Если человек не является налоговым резидентом России, но при этом трудоустроен в российской компании, то ему придется платить налоги с российских доходов по ставке 30%.
IT-специалисты Сергей К. и Олег С. трудоустроены в одной российской компании на одинаковых должностях с одним и тем же окладом. Сергея К. работодатель в январе 2023 года перевел на работу в турецкое подразделение, Олег С. при этом остался работать в России. До января 2024 года и Сергей К., и Олег С. будут налоговыми резидентами России, что означает уплату налогов с их доходов в размере 13%, или 13 000 рублей с условных 100 000 рублей. В январе 2024 года Сергей К. утратит статус резидента России и начнет платить по ставке 30%. Работодатель, как налоговый агент, будет перечислять за него НДФЛ в российский бюджет уже 30 000 рублей с тех же 100 000 рублей.
Подоходный налог платится не только с денег, полученных от работодателя. Необходимость уплаты НДФЛ возникает при получении физическим лицом любого дохода, например, при продаже с прибылью дома, квартиры, земельного участка, машины, гаража, за исключением случаев длительного владения. Кроме того, можно сдавать недвижимость в аренду и получать доход или выиграть в лотерею. Есть также доход с инвестиций, например с дивидендов российских компаний. В этом случае для резидентов ставка составляет 13%, для нерезидентов – 15%.
- Резиденты России платят налоги со всех своих доходов, полученных как в России, так и за рубежом.
- Нерезиденты платят налоги только от источников в России.
Налоговый резидент России имеет право на получение налогового вычета, что представляет собой возврат части уплаченного подоходного налога в размере 13%. Вычет можно получить с покупки квартиры, уплаты процентов по ипотеке, за лечение, обучение, занятия спортом, инвестиции. К примеру, ежегодно можно возвращать 52 000 рублей при внесении на индивидуальный инвестиционный счет (ИИС) 400 000 рублей. Нерезидент России такого бонуса лишен – получить налоговый вычет он не сможет.
Двойное налогообложение
Резидентство России обязывает человека уплачивать налоги в российский бюджет даже с доходов, полученных за рубежом. Например, если человек работает на зарубежную компанию, то он обязан самостоятельно рассчитать и уплатить НДФЛ, а также представить декларацию по форме 3-НДФЛ в налоговый орган по месту своего жительства. Сделать это необходимо не позднее 30 апреля следующего года.
При этом важно знать, что у России с иностранным государством может быть заключено соглашение об избежании двойного налогообложения. Его цель – не допустить налогообложения одного и того же дохода в нескольких государствах.
К примеру, египетская компания пригласила российских разработчиков приехать и написать для них программу. По законам Египта и России они должны заплатить подоходный налог и там и там. Однако между странами есть соглашение, поэтому налог разработчики заплатят только один раз.
Список стран, с которыми у России есть соглашение об избежании двойного налогообложения, можно найти на сайте
Федеральной налоговой службы (ФНС). Из него следует, что, например, с Индонезией у России есть подписанный договор, а с Грузией – нет. Кроме того, важно учитывать непростые геополитические реалии. Например, в октябре 2022 года вышел указ президента, который приостановил действие соглашения между Россией и Латвией об избежании двойного налогообложения.
Нужно ли уведомлять налоговую о смене статуса?
ФНС России при определении статуса резидентства того или иного гражданина ориентируется на данные от налоговых агентов: работодателей, банков, брокеров и т. д. Сотрудники налоговой службы могут запросить сведения у госорганов о пересечении конкретным человеком границы. Такое чаще всего происходит, например, когда ФНС разыскивает должников.
По закону уведомлять ФНС России о прекращении статуса резидента не требуется. Однако, если налоговая служба узнает о том, что человек фактически стал налоговым нерезидентом, а налоги платил как резидент, то ему могут доначислить НДФЛ, а также взыскать пени и назначить штраф. Поэтому о смене своего статуса лучше все же извещать ФНС самостоятельно. Это можно сделать через отправку декларации по форме 3-НДФЛ с указанием нового статуса.
Распространены случаи, когда граждане других государств, работающие на территории России, хотят стать налоговыми резидентами – ставка НДФЛ в таком случае для них ниже. Подтвердить статус налогового резидента России можно через интерактивный сервис ФНС России.
Договоры ГПХ и самозанятость
Российский Минтруд высказывается против заключения трудовых договоров, если сотрудник работает из-за рубежа. Ведомство рекомендует заключать договор гражданско-правового характера (ГПХ). В общем порядке выплаты по таким трудовым соглашениям облагаются НДФЛ (ставка 13-15% для резидентов и 30% для нерезидентов). Что касается страховых взносов, то работодатель по договору ГПХ их отчисляет в Социальный фонд России только за сотрудников-резидентов.
Как резиденты, так и нерезиденты России могут оформиться в качестве самозанятых и платить налог на профессиональный доход (НПД). Возможность стать самозанятым закон увязывает только с наличием у человека гражданства: российского либо стран – членов Евразийского экономического союза ЕАЭС
Гражданка России Ольга К. уехала в Грузию и перестала быть налоговым резидентом России. Право быть самозанятым она не потеряла, так как она все еще гражданка России. Ольга К. может оказывать услуги российским юрлицам, самостоятельно уплачивая налоги в размере 6%, или физлицам, уплачивая 4%.
Кто такой налоговый резидент
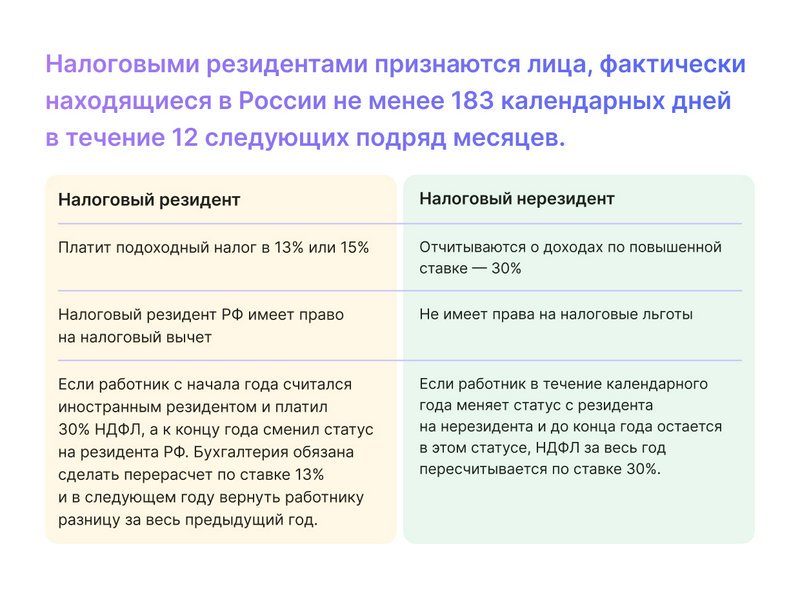
Налоговыми резидентами признаются лица, фактически находящиеся в России не менее 183 календарных дней в течение 12 следующих подряд месяцев.
При этом 12 месяцев — не обязательно календарный год с 1 января по 31 декабря. Расчетный период может начаться в одном году, а закончиться в другом. Главное, чтобы не был пропущен ни один месяц, и все они шли подряд друг за другом.
А вот 183 дня могут быть с пробелами: в течение 12 месяцев можно выезжать за пределы России, но суммарное количество дней внутри страны должно быть не менее 183.
Налоговый резидент РФ
- транспортные билеты с датами въезда и выезда из России;
- документы на пересечение границы;
- справка с места работы;
- путевые листы;
- договоры с лечебными учреждениями;
- договоры на обучение и т.п.
Льготные категории для расчета статуса резидента
В общих правилах есть послабление для тех, кто по уважительным причинам ненадолго уехал, например, лечиться или учиться. Сюда же входит работа на морских месторождениях углеводородного сырья. Если срок пребывания за рубежом менее 6 месяцев, то считается, что человек не покидал Россию.
Есть еще две льготные группы: российские военнослужащие за границей и госслужащие в зарубежных командировках. Они остаются налоговыми резидентами РФ вне зависимости от срока пребывания в России.
Зачем нужен статус налогового резидента и на что он влияет
Термин «налоговое резидентство» используется для определения того, в каком размере вы платите НДФЛ и имеете ли право на налоговые льготы.
Налогообложение доходов
В нашей стране налоговые резиденты — физические лица платят НДФЛ по ставке 13% (или 15% при превышении лимита в 5 млн рублей). Налоговые нерезиденты отчитываются о доходах по повышенной ставке — 30%, о полученных дивидендах — по ставке 15%.
В НДФЛка.ру обратился клиент. В феврале 2022 года Иван С. продал квартиру в Москве, и до конца года улетел за границу. Какой налог он должен заплатить, так как срок уплаты не позднее 15 июля 2023 года, а подачи декларации — не позднее 30 апреля?
Налоговый эксперт проверил документы пришел к следующему выводу. Несмотря на то, что на момент продажи квартиры Иван являлся резидентом РФ, окончательный статус определяется по итогу 2022 года. А на конец года Иван находился вне территории России более 183 дней и утратил статус «налоговый резидент». Документы на пересечение границы подтверждают, сколько времени он отсутствовал в стране.
Это значит, что в 2023 году Ивану следует отчитаться перед ИФНС и уплатить налог по ставке 30%. Нерезидент не вправе применить налоговые вычеты и принять к расходам стоимость покупки квартиры.
Таким образом, гражданин Российской Федерации вынужден будет заплатить НДФЛ по повышенной ставке и с полной стоимости проданной недвижимости.
Получение налоговых вычетов
Налоговый резидент РФ имеет право на налоговый вычет, то есть на частичный возврат расходов на покупку жилья, при оплате лечения, обучения и прочих социально значимых действиях. У иностранного резидента такого права нет.
В онлайн-сервис НДФЛка.ру поступил вопрос от нашего постоянного подписчика: как получить имущественный вычет при покупке квартиры.
Налоговый эксперт изучил документы и обстоятельства. В начале 2022 года Анатолий купил квартиру в Москве и уехал на работу в один из европейских филиалов. Через год вернулся в Россию.
Ответ был следующий: до тех пор, пока Анатолий не получит статус налогового резидента и не подтвердит это соответствующими документами, у него не будет права на имущественный вычет за покупку квартиры. А случится это не ранее чем через 183 дня после возвращения в Россию.
Расчет зарплатных налогов
Работодатель ежемесячно удерживает НДФЛ. И если работник в течение календарного года меняет статус с резидента на нерезидента и до конца года остается в этом статусе, НДФЛ за весь год пересчитывается по ставке 30%.
То же самое происходит, если работник с начала года считался иностранным резидентом и платил 30% НДФЛ, а к концу года сменил статус на резидента РФ. Бухгалтерия обязана сделать перерасчет по ставке 13% и в следующем году вернуть работнику разницу за весь предыдущий год.
В чем отличие гражданина от резидента
Налоговый резидент и гражданин России — это не одно и то же, так как статус резидентства не зависит от гражданства. Если гражданин РФ находится на родине менее 183 дней, он перестает быть резидентом. А иностранец, приехав к нам более чем на 183 дня, становится резидентом РФ со всеми правами.
Итак, гражданин России может быть налоговым нерезидентом и платить 30% налога, а иностранец, наоборот, может стать налоговым резидентом РФ и платить 13 или 15%.
Наличие Российского гражданства можно удостоверить такими документами как:
- паспорт гражданина РФ, в том числе заграничный паспорт;
- дипломатический паспорт;
- служебный паспорт;
- паспорт моряка (удостоверение личности моряка);
- удостоверение личности военнослужащего;
- свидетельство о рождении, в котором отражены данные о гражданстве одного из родителей;
- свидетельство о рождении с отметкой, подтверждающей наличие гражданства.
Подводим итоги:
- Статус налогового резидента РФ влияет на размер ставки НДФЛ и дает право на налоговые вычеты.
- Налоговый резидент страны и гражданин страны — не одно и то же.
- Документ, подтверждающий статус налогового резидента РФ можно получить в ИФНС.
- В связи с изменением статуса резидентства возникает много трудностей с расчетом налогов и получением налоговых вычетов. Мы рекомендуем обращаться за помощью к профессиональным консультантам.