Как правильно досрочно погашать кредит?
Досрочное погашение кредита – одна из стратегий, которую многие заемщики используют, чтобы быстрее избавиться от долга и сэкономить на выплате процентов. При этом возникает вопрос, что выбрать: уменьшение срока кредита или уменьшение размера ежемесячного платежа? Давайте разберемся.
Способы досрочного погашения
Любой гражданин имеет право погасить кредит досрочно. Это право прописано в Гражданском кодексе (ст. 810). Погасить кредит можно полностью или частично.

Первый вариант осуществим, когда у заемщика есть достаточная сумма для погашения всего долга сразу. В этом случае лучше заранее обратиться в банк и предупредить их о досрочном погашении. После перевода средств, подайте заявление на закрытие счет и запросите справку об отсутствии долга.
Погасить долг можно также частично. При этом можно сократить срок кредита или уменьшить ежемесячный платеж. Что из этого выбрать – зависит от вашего финансового положения.
Когда выгодно уменьшить срок кредита?
Уменьшение срока кредита позволяет значительно уменьшить переплату по процентам. Однако этот способ не подойдет, если платёж по ипотеке предельно высокий и платить его очень сложно.
Пример. Допустим мы взяли ипотеку на сумму 8 300 000 на 30 лет. При процентной ставке в 13.7%, ежемесячный платеж составит 96 576 рублей, а переплата — 26 170 688 рублей. Допустим, в первый месяц мы единоразово внесли 300 000 рублей в счет досрочного погашения долга и выбрали уменьшение срока кредита. В этом случае срок сократится на 8 лет и 4 месяца! А экономия переплат составит 9 226 698 р.
Чем раньше будет внесен платеж, тем выгоднее будет досрочное погашение. В конце срока кредита экономия уже не будет такой ощутимой.
Пример. Если мы внесем 300 000 рублей не в первый год, а через 10 лет, срок кредита сократиться на 3 года и 2 месяца, а экономия переплат составит 3 332 899 рублей.
Такой вариант выгоден, когда заемщик хочет освободиться от долговой нагрузки в кратчайшие сроки и имеет достаточные финансовые ресурсы как для досрочного погашения, так и выплаты ежемесячных платежей.
Когда выгодно уменьшить ежемесячный платеж?
Размер ежемесячного платежа целесообразно уменьшить, когда заемщик хочет снизить нагрузку на свой бюджет. Снижение ежемесячного платежа поможет заемщику сохранить финансовую стабильность при падении дохода.
Пример. Для удобства сравнения возьмем все те же условия кредита —— 8 300 000 р. на 30 лет при ставке в 13.7%. Если мы досрочно внесем 300 000 в первый год и выберем уменьшение платежа, то платеж уменьшится с 96 576 до 93 085 рублей. При этом экономия переплат составит 2 142 706 р.
Если внести досрочный платеж не в первый год, а через 10 лет, экономия составит 1 832 646 рублей, а сам платеж снизится до 92 877 рублей.
Третий способ: самый оптимальный
Давайте рассмотрим еще один способ досрочного погашения ипотеки – это ежемесячно и небольшими суммами, уменьшая при этом сумму платежа.
Пример. Допустим, мы решили вносить на протяжении первых 3х лет дополнительно по 20 000 рублей в месяц, уменьшая при этом сумму платежа. Тогда экономия составит 4 591 957 рубля, а платеж через 3 года составит 87 925 рублей.
Итог
Получается, что выгоднее всего при досрочном погашении – уменьшать срок кредита. В этом случае, на сумму основного долга начисляется меньше процентов.
С другой стороны, уменьшать сумму платежа – безопаснее. В случае падения дохода, вам будет проще расплатиться с банком и регулярно вносить нужные суммы.
Если вы хотите уменьшить платежи и при этом сохранить выгоду, снижайте размер платежа по чуть-чуть, но каждый месяц. Этот способ также не лишен недостатка: вам придется ежемесячно рассчитывать новый размер платежа и вносить больше, чем нужно.
Перед выбором продумайте все риски, а если сомневаетесь, рассчитайте ваши платежи по кредиту с помощью специальных онлайн-калькуляторов (например, на «ДомКлике»).
Концелидзе Эднарий Эмзариевич Эксперт по юридическим вопросам
Что лучше: уменьшать платеж или срок кредита?
При досрочном погашении кредита есть возможность извлечь дополнительную выгоду. Для этого нужно выбрать правильный объект сокращения. При проведении данной операции кредитная организация предлагает два варианта объекта – срок кредита или ежемесячный платеж. Сократить срок кредита или сумму, что является наиболее выгодным для заёмщика? На этот и другие вопросы можно найти ответ в этой статье.
Содержание скрыть
Виды досрочного погашения
Как говорилось ранее, существует только два вида, которые гасят кредит досрочно – уменьшать размер планового платежа и уменьшать срок действия кредитного договора. При сокращении срока кредита размер ежемесячного платежа остаётся неизменным. При сокращении размера платежа, напротив, не меняется срок кредита.
Что выгодно банку?
Для банка всегда наиболее выгоден вариант, при котором уменьшается платеж.
Выгода очевидна по трём причинам.
Во-первых, при небольшом размере платежа облегчается нагрузка для заёмщика. В таком случае заёмщику каждый месяц нужно выделять меньше денег, и вероятность того, что он выплатит всю сумму задолженности без нарушений условий договора гораздо выше.
Во-вторых, если заёмщик будет выплачивать уменьшенный ежемесячный платеж, то высока вероятность сохранить клиента. А в таком случае клиент может воспользоваться другими услугами банка и принести дополнительную прибыль.
В-третьих, процентная ставка начисляется на остаток основного долга каждый установленный отрезок времени (обычно начисление происходит ежегодно либо ежемесячно). А при уменьшении платежа срок выплаты кредита сохраняется. Таким образом, при сохранении срока количество таких установленных отрезков больше, чем при сокращении размера платежа. Соответственно, в таком случае начисленные проценты по кредиту будут больше.
Что выгодно заемщику?
Для заёмщика наиболее выгодным вариантом считается вариант с сокращением срока кредита. По аналогии с предыдущим разделом, при сокращении срока кредита уменьшается и сумма процентов. При этом клиент сэкономит значительную сумму.
Также существует ряд факторов, при которых уменьшение срока является наиболее выгодным выбором для клиента:
- Кредит является аннуитетным.
- В условиях кредитного договора не указано то, что уменьшение срока действия договора при досрочном погашении карается штрафом, или за это взимается комиссия.
- Если досрочное погашение кредита произведено в начале срока действия договора. При аннуитетном типе кредита на начальной стадии все платежи идут в счёт погашения процентов. А на конечной стадии проценты обычно уже выплачены и происходит выплата основного долга. Таким образом, в таком случае какая-либо финансовая выгода отсутствует. Единственная выгода – сокращение времени.
Однако, в некоторых случаях для клиента может быть выгодно и уменьшение размера платежа. На это есть несколько причин.
Во-первых, уменьшенный размер платежа позволяет чувствовать себя более безопасно. Ведь в таком случае нужно выделять меньшее количество денег из бюджета каждый месяц. И даже при возникновении финансовых трудностей (сокращение заработной платы, непредвиденные расходы и др.) возможность внести небольшой платёж у заёмщика есть всегда.
Во-вторых, при сокращении размера платежа сохраняется часть средств, которые можно потратить на те потребности, которые являются не менее приоритетными.
Также выбрать именно сокращение размера платежа следует при наличии следующих условий:
- Кредит является дифференцированным. При данном типе кредита одновременно происходит выплата процентов и основного долга. Таким образом, можно значительно уменьшить общую сумму задолженности.
- Если ежемесячный платёж обременителен для клиента. Такими платежами считаются платежи, превышающие 30% от ежемесячных доходов заёмщика.
- В условиях договора по кредиту присутствуют пункты, которые предусматривают штраф или комиссию за выбор варианта с уменьшением срока
Уменьшить срок кредита выгоднее?
В большинстве случаев наибольшей выгодой обладает вариант сокращения срока кредита. При этом снижается процент по кредиту. Однако, необходимо грамотно оценить своё финансовой положение, а также спланировать свои будущие доходы и расходы. Когда имеется значительная сумма задолженности или ежемесячный платёж предельно высокий, стоит использовать уменьшение платежа.
В любом случае, перед заключением кредитного договора стоит его внимательно почитать и изучить на предмет наличия пунктов, касающихся частичного досрочного погашения. Банки могут включить в договор такие условия как комиссия за уменьшение срока кредитования при досрочном погашении, или невозможность использование этого способа в принципе.

Можно ли уменьшить платеж, но сохранить выгоду?
При всех преимуществах уменьшения срока существует способ получить соизмеримую выгоду и при уменьшении платежа. Для этого нужно выполнить следующие шаги:
- Совершить операцию по досрочному погашению кредита
- Выбрать вариант сокращения ежемесячного платежа
- Каждый раз при внесении очередного ежемесячного платежа дополнительно вносить ту часть суммы, на которую был сокращен платёж
Таким образом, получается дополнительное досрочное погашение. При такой манипуляции на выплату всей суммы кредита потребуется такой же период времени, что и при выборе варианта уменьшения срока кредитования.
Распространённые ошибки
Вне зависимости от выбранного способа досрочного погашения кредита при этом многие клиенты часто совершают неоправданные ошибки, из за которых страдает их финансовое положение.
Ошибка №1: внесение малой суммы
При появлении свободной суммы денег клиенты сразу вносят её в счёт задолженности по кредиту с целью досрочного погашения. Однако, во многих банках при внесении суммы, которая меньше, чем сам ежемесячный платёж, списание происходит не в пользу сокращения ежемесячного платежа или срока кредитования, а в пользу погашения грядущего планового платежа.
Для того, чтобы избежать подобных ошибок при досрочном погашении задолженности необходимо вносить сумму, которая будет превышать ежемесячный платёж. В таком случае часть внесённой суммы спишется в счёт платежа, а остальная часть пойдет на уменьшение ежемесячного платежа или срока. Также для достижения успеха при совершении данной процедуры с наибольшей вероятностью платёж лучше всего вносить в назначенную дату планового платежа.
Ошибка №2: внесение большой суммы
Многие клиенты считают, что если накопить сумму как можно больше после этого за один раз внести эту сумму в счёт досрочного погашения, то выгода будет наибольшей. Однако, это не так.
Система большинства банков такова, что при внесении платежей в первую очередь они идут в счёт погашения процентной ставки. Данная система нацелена на то, чтобы клиент как можно скорее рассчитался с переплатой, ведь именно она является оплатой за услугу кредитования. А финансовая выгода досрочного погашения заключается именно в скорейшей выплате процентов. Только таким образом можно сэкономить средства. В то же время, для того, чтобы накопить большую сумму, обычно требуется достаточно большой период времени. Чаще всего в момент накопления большой суммы денег проценты уже выплачены и досрочное погашение не принесёт никакой экономии.

Ошибка №3: невнимательность к дате
Одной из самых распространённых ошибок является невнимательность по отношению к дате планового платежа. Многие заёмщики при решении досрочно выплатить задолженность забывают, когда им нужно вносить очередную оплату по кредиту.
Совершая досрочное погашение, клиент указывает его точную сумму в заявлении. После данная сумма поступает в банк. Банковская система почти всегда автоматизированная, поэтому распределение внесённых средств осуществляет компьютер. Он видит, что вскоре необходимо внести очередной ежемесячный платёж. Поэтому в первую очередь средства перечисляются в пользу данного платежа. Соответственно, на досрочное погашение остаётся сумма меньше, чем так, что указана в заявлении. Таким образом, компьютер приходит к заключению, что имеющейся суммы недостаточно для совершения данной операции. И оставшаяся часть денег просто находится на счёту клиента.
Если клиент и далее не осознаёт проблему, то эта часть денег идёт в счёт следующего планового платежа и т.д.
Ошибка №4: трата последних средств
Часто клиенты, имея желание быстрее выплатить кредит, тратят на досрочное погашение последние деньги. Это крайне неверно. Необходимо всегда иметь определённый запас средств на случай непредвиденных расходов. Ведь при недостатке средств для внесения очередного планового платежа банк начислит штраф. Таким образом, вся выгода от досрочного погашения аннулируется.
Как рассчитать выгоду самому?
Для самостоятельно расчёта процедуры досрочного погашения кредита и выбора наиболее рентабельного варианта существуют различные интернет-платформы, которые предоставляют онлайн-калькуляторы. Процесс расчёта крайне прост. Обычно необходимо ввести такие данные как общая сумма задолженности, процентная ставка, срок действия кредитного договора и сумма платежа.
Инструкция по уменьшению
Вне зависимости от того, что выбирает клиент – сокращение платежа или сокращение срока действия кредитного договора, процедура досрочного погашения выглядит следующим образом:
- Внимательно прочитать условия кредитного договора, касающиеся досрочного погашения и выбора объекта сокращения. Во многих банках клиенту предоставляют выбор – сокращать срок или платеж. Однако в некоторых случаях существуют какие-либо ограничения.
- Рассчитать общую сумму задолженности в онлайн-калькуляторе или вручную при обоих вариантах – сокращения срока и платежа, и выбрать наиболее рентабельный вариант.
- Подготовить необходимые документы. В последнее время ввиду упрощения данной процедуры количество документов сократилось до минимума. На сегодняшний день в большинстве банков необходимо иметь при себе только паспорт для подтверждения личности. Ведь вся информация о клиенте уже содержится в электронной базе банка
- Посетить отделение банка и написать заявление о досрочном погашении кредита. Сделать это нужно за 30 дней до планируемой даты внесения платежа.
- При написании заявления выбрать наиболее рентабельный объект сокращения, если такой выбор не ограничен условиями договора
- Внести необходимую сумму в назначенную дату.
- После осуществления процедуры следует запросить у банка подтверждение того, что клиент осуществил досрочное погашение. Это необходимо на случай, если возникнут недопонимания. Например, при внесении платежа в некоторых случаях оплата происходит в пользу планового платежа. Таким образом, часть суммы списывается и на оплату задолженности раньше срока суммы уже не хватает.
Что делать с ипотекой?
Ипотеку, также как и потребительский кредит, можно погасить ипотечный кредит досрочно, выбрав при этом наиболее рентабельный вариант – сокращения размера платежа либо срока действия ипотечного договора. Однако, с возвратом задолженности по ипотеке есть свои особенности.
Ипотека обычно выдаётся на более длительный период. Из за этого при досрочном погашении может существенно сократиться прибыль банка. Поэтому некоторые банки в условиях договора прописывают отдельные пункты, касающиеся данной процедуры. Например, может быть назначена выплата штрафов при сокращении срока, либо могут быть и вовсе наложены ограничения.
В остальном процедура досрочного погашения схожа с процедурой по потребительскому кредиту. В некоторых случаях при подаче заявления на осуществление досрочного погашения ипотеки тоже есть возможность уменьшать срок либо уменьшать размер планового платежа. Тогда наиболее рентабельным вариантом также считается первый вариант. Тем не менее, при использовании второго вариант можно увеличить выгоду. Для этого после сокращения платежа необходимо каждый месяц вносить ту же сумму, что и до осуществления данной процедуры. Таким образом, каждый месяц будет происходить дополнительная выплата досрочного погашения, и дата выплаты полной суммы задолженности будет совпадать с датой при сокращении срока действия ипотечного договора.
Важно отметить, что при досрочном погашении ипотеки наиболее рентабельным сроком считается период до 15 лет. Если по условиям ипотечного договора установлен срок более 15 лет, то стоит воспользоваться его сокращением при наличии такой возможности. В противном случае переплата составит довольно большую сумму.
Что еще можно сделать?
Помимо досрочного погашения существует ещё один способ извлечения выгоды при появлении свободных денег. Можно положить финансовые средства на депозит. Однако, в таком случае стоит учитывать ряд факторов.
Во-первых, в некоторых видах депозита вложенные средства нельзя выводить до окончания установленного срока. Если это сделать, то накопленные проценты учитываться не будут.
Во-вторых, процентная ставка по депозиту чаще всего намного меньше, чем процентная ставка по кредиту в 1,5 – 2 раза.
Таким образом, возможность данного варианта присутствует, но он практически всегда является наименее рентабельным.
Советы
- При внесении платежа по досрочному погашению подготовьте сумму, которая будет превышать размер планового платежа. Таким образом, даже при списании части средств в пользу планового платежа оставшаяся часть будет точно внесена в счёт частичного досрочного погашения. Также нужно вносить подобный платёж ровно в дату планового платежа.
- Вносите досрочные платежи небольшими суммами и как можно раньше. Суть досрочного погашения – максимально сократить переплату. А погашение переплаты происходит на начальном периоде срока кредитования. А на момент накопления большой суммы проценты могут быть уже выплачены.
- Внимательно следите за датой планового платежа. Если вы решили внести сумму досрочного погашения незадолго до этой даты, то банка может списать деньги в пользу планового платежа.
- Всегда имейте финансовую подушку. Если при возникновении финансовых трудностей будет совершена просрочка про кредиту, то выгода досрочного погашения аннулируется.
Заключение
Прежде чем планировать процедуру досрочного погашения по тому или иному способу, нужно убедиться, что это принесёт определённую выгоду, а не наоборот – увеличит количество финансовых проблем.
Также перед заключением кредитного договора нужно внимательно изучить все условия, чтобы понимать свои права и обязанности в случае досрочного погашения.
Оптимизируй свой бюджет за счет выгодных покупок вместе с Мокка: тебе доступна оплата частями по удобному графику без первоначального взноса и переплат. Также ты можешь платить частями в любых магазинах с помощью сервиса Мокка Мегамолл прямо в нашем мобильном приложении!
Уменьшить платеж или срок кредита – что выгоднее?
Уменьшение срока кредита или суммы платежа влияет на переплату. Рассмотрим на примере: кредит 100 000 ₽ на год под 10%. Считать буду на онлайн-калькуляторе.
Предположим, кредит взяли 1 марта, а 1 апреля решили досрочно внести 30 000 ₽. Сумма задолженности снизится, поэтому банк предложит уменьшить срок кредита или ежемесячный платеж. Сравним переплату в трех случаях: погашение кредита по графику, уменьшение срока или суммы платежа.
| Ежемесячный платеж (руб) | Срок | Начисленные проценты (руб) | |
| Платежи по графику | 8791,59 | 12 месяцев | 5485,50 |
| Уменьшение срока кредита | 8791,59 | 8 месяцев | 2994,72 |
| Уменьшение платежа | 5924,98 | 12 месяцев | 3965,61 |
Получается, выгоднее всего уменьшать срок кредита — так вы переплачиваете меньше всего. Рассчитаем досрочное погашение еще для трех вариантов — посмотрим, как оно работает для кредитов с разными условиями и датами внесения денег. Для удобства решим, что все кредиты оформлены 1 сентября 2022 года.
| Сумма кредита | Срок кредита | Переплата за год | Досрочный платеж (руб) | Дата платежа | Выгода от сокращения срока (руб) | Выгода от сниж-я суммы (руб) |
| 400 000 | 3 года | 12,4% | 50 000 | 25.06.2026 | 14 169 | 7 441 |
| 7000000 | 15 лет | 5,7% | 1 500 000 | 05.10.2038 | 545 485 | 317 696 |
| 800 000 | 7 лет | 7,9% | 250 000 | 01.03.2030 | 54 609 | 37 016 |
Выходит, что уменьшать срок выгоднее при любых процентных ставках, датах и суммах досрочного погашения. Однако этот способ только экономит деньги, но не помогает в случае потери дохода.
Напротив, уменьшать платеж невыгодно, но безопасно: снижается нагрузка на бюджет. Лишитесь части заработка — с большей вероятностью сможете расплатиться с банком.
Есть способ уменьшить платеж, но сохранить выгоду
Но существует способ не потерять выгоду, снизив ежемесячный платеж. Для этого вы продолжаете ежемесячно вносить ту же сумму, которая была до уменьшения. То есть гасите кредит досрочно по чуть-чуть.
Вернемся к примеру с кредитом в 100 000 ₽. Ежемесячный платеж по нему — 8 791,59 ₽. После досрочного внесения 30 000 ₽ минимальный платеж составил 6356,61 ₽. В следующем месяце вы вносите платеж по графику и дополнительно перечисляете разницу — 3049,20 ₽. Эти деньги идут на досрочное погашение. По такой схеме вы вносите деньги на протяжении всего срока кредита.
Таким способом кредит закрывается в тот же день, что и при уменьшении срока. При этом обязательный платеж уменьшается каждый месяц — если возникнут трудности, вам будет проще его внести.
Теперь посмотрим, что с переплатой. Для этого сравним оплату по графику, уменьшение срока кредита и два варианта уменьшения.
| Ежемесячный платеж (руб) | Срок | Начисленные проценты (руб) | |
| Платежи по графику | 8791,59 | 12 месяцев | 5485,50 |
| Уменьшение срока кредита | 8791,59 | 8 месяцев | 2994,72 |
| Уменьшение платежа | 5924,98 | 12 месяцев | 3965,61 |
| Ежемесячное уменьшение платежа | снижается каждый месяц | 8 месяцев | 2952,16 |
Новая схема — самая выгодная: переплата по ней даже ниже, чем при уменьшении срока кредита. При этом вы максимально снижаете риски.
Но у ежемесячных пополнений есть недостаток: их нужно рассчитывать и не забывать вносить. Если сохранение выгоды и удобство важнее, лучше выбрать уменьшение срока кредита.
Памятка
Что нужно знать о досрочном погашении кредита
- Выгоднее уменьшать срок кредита.
Так на сумму основного долга начисляют меньше процентов. - Но уменьшать платеж безопаснее.
Если вдруг доход снизится, выше шансы расплатиться с банком. - Есть способ сохранить выгоду, уменьшив платеж.
Для этого снижайте размер платежа по чуть-чуть каждый месяц.
Как уменьшить платежи по кредиту: лайфхаки
С июля 2023 г. переплата по потребительским кредитам сроком до года — с учетом всех процентов, комиссий и других платежей — не может превышать сумму выданного кредита более, чем в 1,3 раза. Однако чем больше срок кредита, тем больше заемщику придется переплатить.
Вот несколько лайфхаков, как уменьшить платежи:
Досрочно рассчитаться с кредитом
Это один из самых простых и эффективных способов уменьшить платежи по кредиту: заемщик платит проценты по кредиту только за тот срок, в который фактически пользуется кредитом.
Чтобы досрочно погасить кредит, нужно уведомить об этом банк. За сколько — Обычно банки подробно прописывают в договоре срок, в который заемщик обязан уведомить банк о досрочном погашении кредита, хотя иногда это необязательно. Уведомление оформляется в свободной форме в отделении или в личном кабинете интернет-банка или приложения.
- вы вносите на счет сумму, которую хотите заплатить;
- выбираете, что хотите уменьшить: срок кредитования или ежемесячный платеж. В первом случае выгода будет больше;
- уведомляете банк о том, какую сумму хотите погасить.
В кредитном договоре есть график платежей, но как правило нет запрета вносить деньги в другие даты (выгода в том, что проценты начисляются каждый день). Однако платеж по графику может быть обязательным, то есть заплатить придется дважды: и по графику, и вне графика. Возможно, в этом случае будет лучше списывать со счета больше, чем ежемесячный платеж, но в указанные в договоре даты.
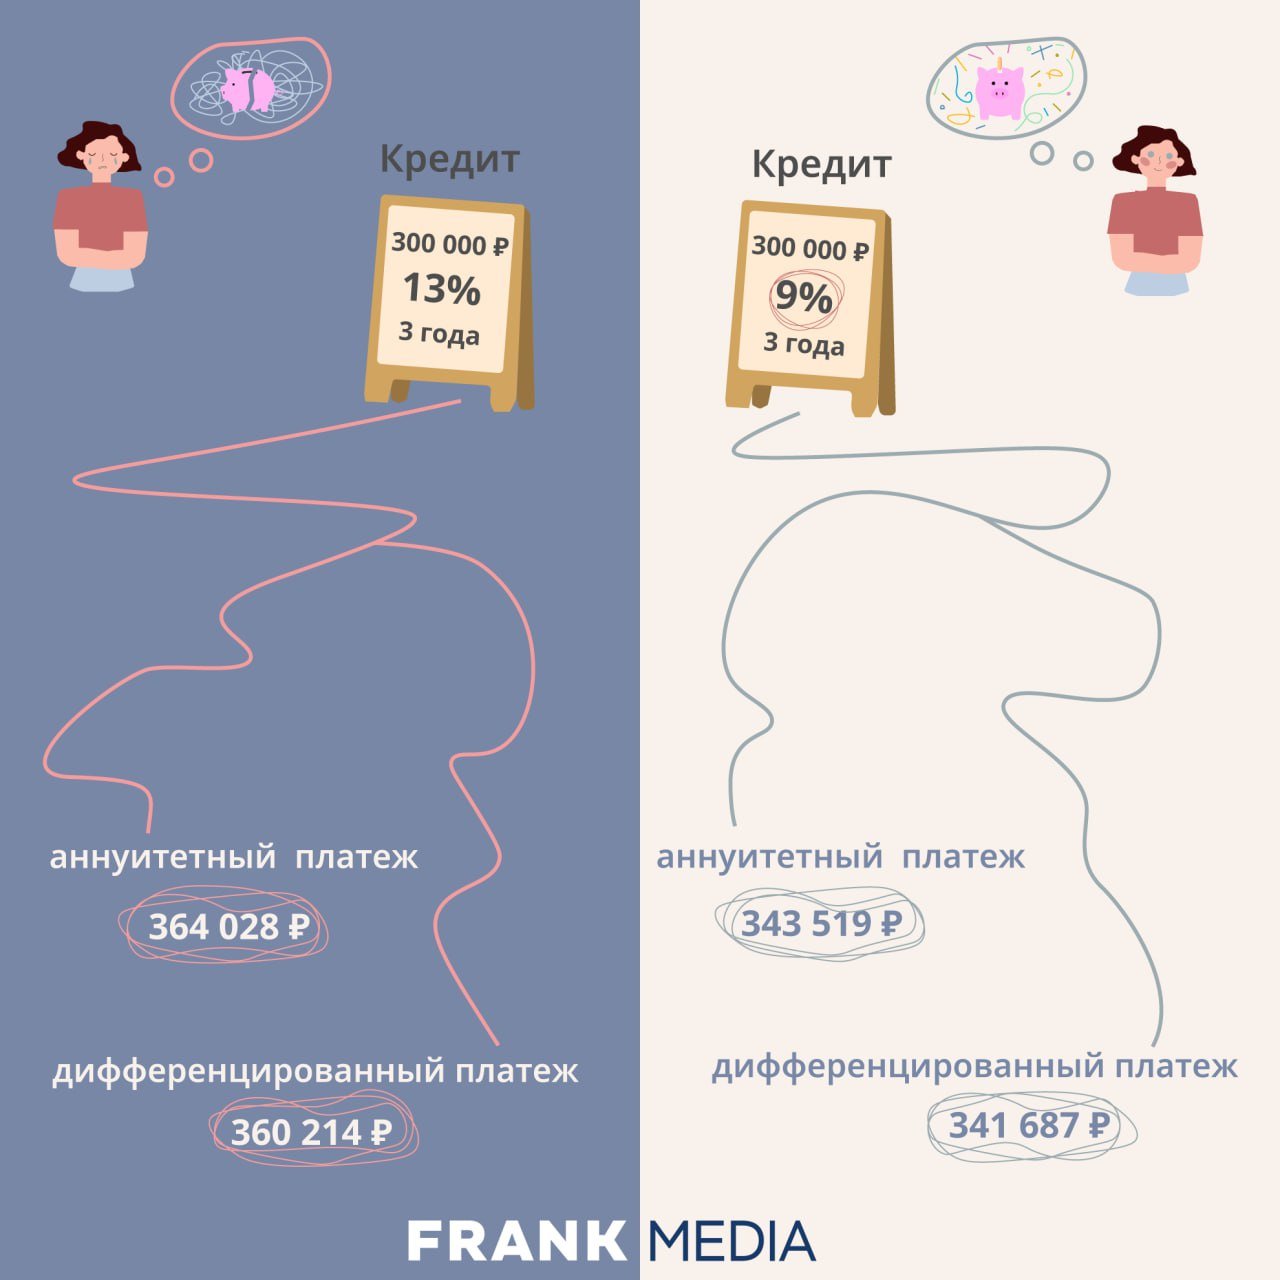
Допустим, вы оформили трехлетний кредит на 300 000 рублей под 13% годовых. Согласно расчетам кредитного калькулятора, при равных (аннуитетных) ежемесячных платежах, вы заплатите банку 364 028 рублей, при дифференцированных (уменьшаются к концу) — 360 214 рублей. Через три месяца у вас появились лишние 50 000 рублей и вы направили их на частичное погашение — вы заплатите банку уже 344 906 (при аннуитетных платежах) или 343 700 (при дифференцированных).


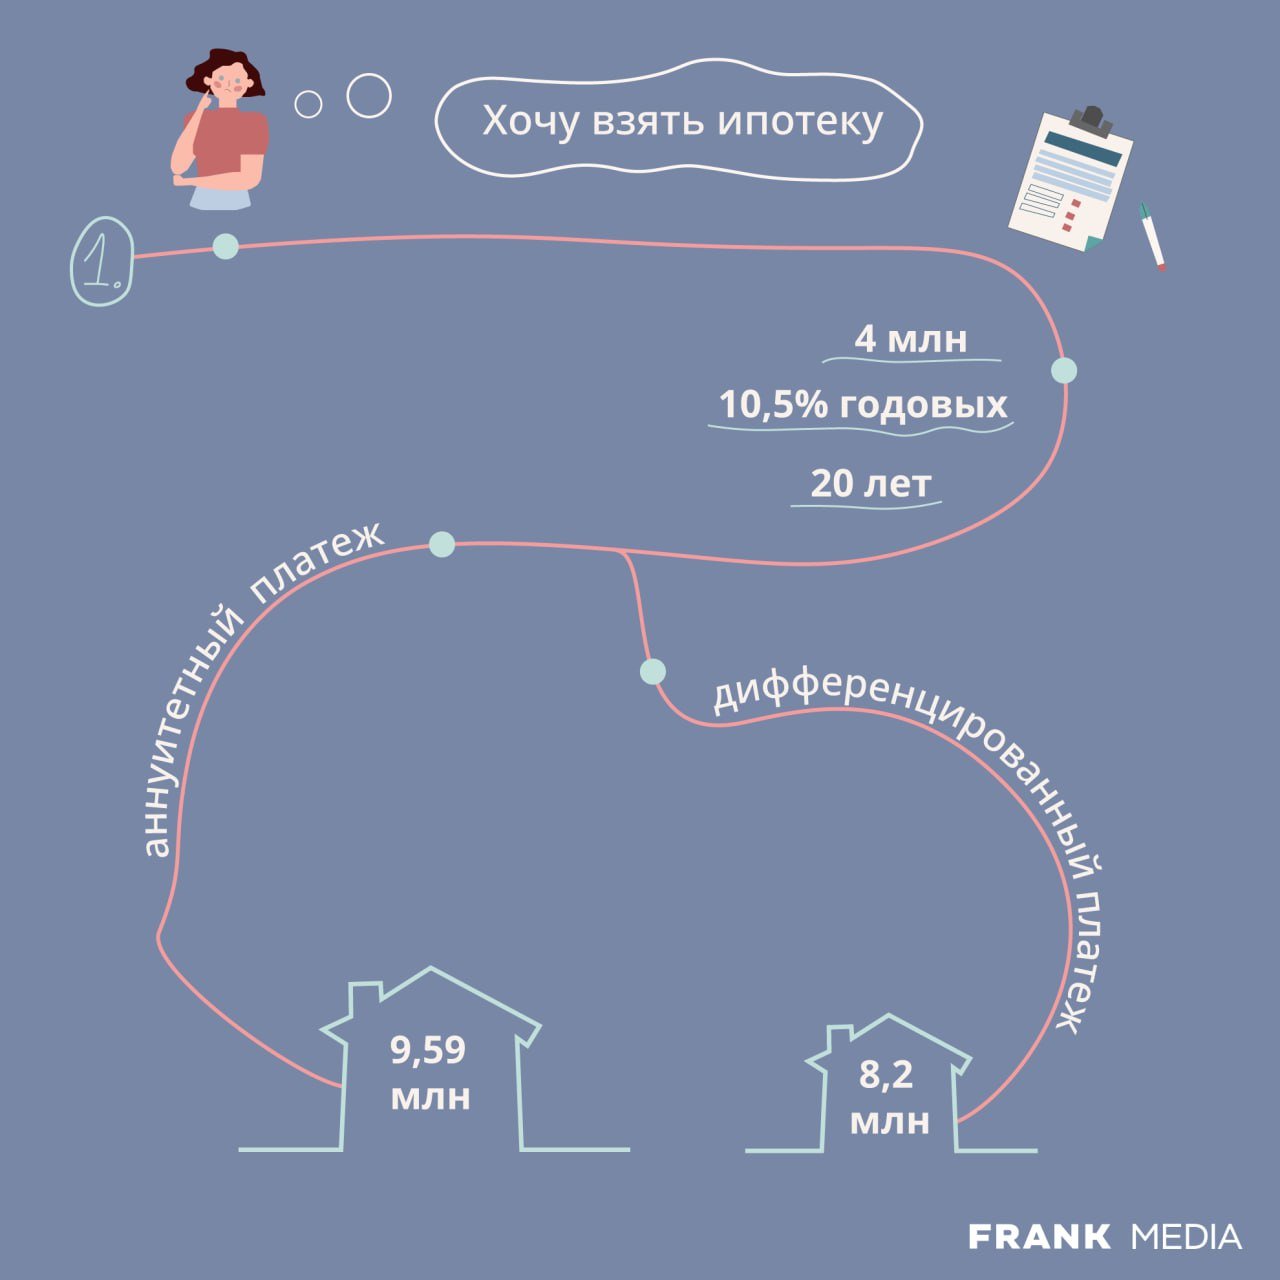
Вот расчет для ипотечного кредита. Предположим, вы взяли 4 млн руб под 10,5% годовых на 20 лет. За это время вы выплатите банку 9,59 млн при аннуитетном виде платежа или 8,2 при дифференцированном. Причем большая часть выплат придется на проценты. Однако если раз в полгода в течение четырех лет вносить дополнительные 50 000 руб, то на выплатах банку можно сэкономить почти 1,6 млн руб. при аннуитетных платежах или 684 239 — при дифференцированных. Фактический срок кредитования сократится до неполных 16 лет и 18 лет соответственно.

Обратиться в банк для снижения ставки
От размера процентной ставки зависит сумма, которую заемщик платит банку. При этом нередка ситуация, когда заемщик оформил кредит по одной ставке, а через некоторое время банк стал предлагать тот же продукт под более низкий процент. Это — основание для того, чтобы обратиться в банк с просьбой снизить ставку. Для этого понадобится подать в банк заявление в свободной форме (можно воспользоваться одним из многочисленных образцов, которые легко найти в поисковиках). Не помешает приложить к заявлению условия кредитования в других банках.
Важный момент: изменения процентной ставки — это возможность, но не обязанность банка. То есть снизить ставку банк может, но не обязан этого делать. Шансы на снижение ставки выше, если кредит стоимостью от 500 000 руб, действует еще минимум год и не реструктуризирован.
Для примера. Переплата по трехлетнему кредиту на 300 000 рублей по ставке 13% составит 64 028 рублей при аннуитетных платежах и 60 214 рублей при дифференцированных. Если ставка уменьшится до 9%, то переплата будет 43 519 рублей и 41 687 соответственно. Однако стоит учитывать, что банк попросит переоформить страховку.
Рефинансировать кредит
Рефинансирование, как и в примере выше, дает экономию на ежемесячных платежах. Это оформление нового кредита для того, чтобы закрыть один или несколько старых. Новый кредит, как правило, с более низкой ставкой, порой — на более длительный срок. Рефинансировать кредит можно в том же банке или любом другом.
Процедура довольно проста: нужно изучить предложения банков и подать заявку в те из них, что предлагают наиболее выгодные условия — онлайн или через приложение. В случае одобрения, банк просто переведет деньги на счет старого кредитора и погасит долг перед ним.
Однако недостаточно, чтобы ставка нового кредита оказалась ниже, стоит также учесть, сколько осталось платить по старому кредиту (если меньше половины срока или менее года, то смысла может не быть) и оставшуюся сумму переплаты. Нужно включить в расходы затраты на оформление нового кредита.
Дальнейшие расходы зависят от того, о каком кредите речь. Например, для ипотеки нужно учесть расходы на оценку недвижимости, страховку и повышенный процент на время оформления кредита (в это время залог не обеспечен).
Реструктурировать кредит
Реструктуризацию часто путают с рефинансированием, но суть принципиально разная. Рефинансирование — это новый кредит в любом банке, реструктуризация — внесение изменений в текущий договор. К этому инструменту чаще прибегают, если у заемщика возникли проблемы и он не может обслуживать кредит как раньше: он потерял работу или имущество, утратил трудоспособность или был призван на военную службу, условия труда изменились или наступил отпуск по рождению ребенка.
Для реструктуризации нужно подать заявление (форму, как правило, можно найти на сайте банка), приложить к нему документы, подтверждающие причину, по которой заемщику нужна реструктуризация. Это может быть копия трудовой с отметкой об увольнении или копия длительного больничного. Полный список документов обычно есть на сайте банка в разделе “Реструктуризация”.
Одновременно нужно выбрать вид реструктуризации (если банк предлагает выбор): отсрочить погашение (сумма ежемесячного платежа временно снизится) или увеличить срок действия договора (так сокращаются ежемесячные платежи, но не общая стоимость кредита).
На решение банку может потребоваться несколько месяцев, если оно будет положительным, то банк пригласит для подписания документов.
Взять кредит на меньший срок
Тут все просто: больше срок — больше переплата. Например, переплата по кредиту 500 000 рублей под 13% годовых и аннуитетных платежах сроком на три года составит 106 713 рублей, а при пятилетнем сроке — уже 182 878 рублей. Поэтому если есть возможность, то лучше выбирать кредиты на меньший срок.
Присмотреться к страховке
Здесь нет универсального рецепта: некоторые банки предлагают более выгодную ставку при покупке страховки, в других случаях покупать страховку невыгодно. Так, у банка ВТБ действовала минимальная ставка потребительского кредита в 4,8%, а при отказе от договора страхования она увеличивалась до 14,8%, рассказывал сотрудник колл-центра корреспонденту Frank Media. Так что идеальный вариант — это рассчитать ежемесячные платежи для того, и для другого варианта, а после — определиться, что более выгодно. В любом случае, от страховки можно отказаться. Плюс в любом случае стоит изучить предложения нескольких страховщиков, связаться с ними и обсудить конкретные условия.
Мария Ермакова для Frank Media