Справка об уплаченных процентах по ипотеке для налогового вычета
Справка об уплаченных процентах в 2023 году необходима для получения налогового вычета за ипотеку, и обязательно входит в пакет для налоговой инспекции. В статье разберем, где взять справку, где посмотреть сумму платежей, когда ее нужно предоставлять и какие еще бумаги потребуются.

Где получить справку о выплаченных процентах
Справка из банка о сумме уплаченных процентов по кредиту за все годы или конкретные периоды оформляется в том же кредитном учреждении, где была оформлена ипотека. Для получения документа с собой требуется взять паспорт и кредитный договор.
Фото: Суммы имущественных вычетов при ипотеке
- персональные данные заемщика;
- данные по кредитному договору;
- таблица с информацией по погашению %.
Налоговая инспекция для оформления имущественной льготы по ипотеке принимает только оригинал с печатью. Копия не подходит. Информацию о сроке изготовления предоставляет сам банк.
Специалист по налогообложению
Если вы оформляете вычет по ипотеке за 2022 год, то возьмите в банке справку о погашенных процентах. Без нее вам будет отказано в предоставлении льготы. Обращайтесь к нашим экспертам: мы проверим ваши документы, за 2 дня заполним декларацию 3-НДФЛ, предоставим вам в формате pdf и xml или самостоятельно отправим в вашу ИФНС.
Оформим налоговый вычет за вас
Стандартный
Заполните самостоятельно декларацию 3-НДФЛ для налогового вычета в интуитивном конструкторе
Максимальный
Наш эксперт проверит ваши документы, заполнит за вас декларацию 3-НДФЛ для налогового вычета и самостоятельно отправит ее в ИФНС
Оптимальный
Наш эксперт проверит ваши документы, рассчитает максимальный налоговый вычет и заполнит за вас декларацию 3-НДФЛ
Показать все
Документы для оформления налогового вычета по ипотеке
Налоговый вычет позволяет вернуть часть уплаченных налогов за погашение ипотечного долга (пп. 4 п. 1 ст. 220 НК РФ). С 2021 года возврат налога можно оформить по следующим видам доходов:
Оплата по трудовому договору или договору ГПХ
Оплата за оказание услуг
Доход от сдачи в аренду квартиры
Продажа или получение в дар имущества (кроме ЦБ)
Некоторые другие доходы
Оформить возврат разрешается только на фактически выплаченные проценты, а не на всю сумму долга. Справка об уплаченных процентах для налогового вычета подтвердит точную сумму потраченных средств, которую получится вернуть.
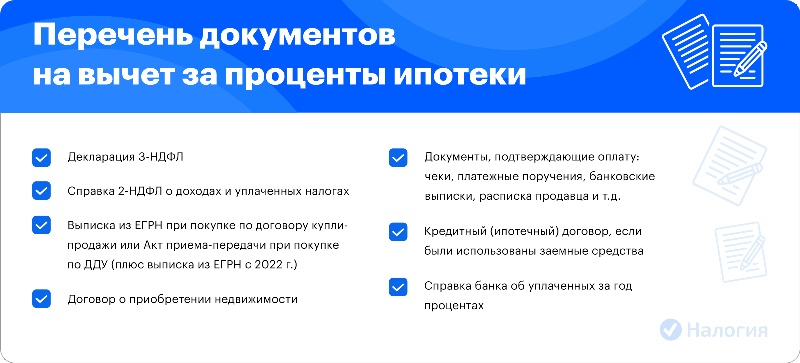
Фото: Документы для предоставления в ИФНС
Помимо документального подтверждения выплат необходимо предоставить в налоговую инспекцию:
- Декларацию3-НДФЛ;
- Заявление на возврат налога. С 2020 года входит в форму декларации;
- 2-НДФЛ о доходах от работодателя. Ее выдает бухгалтерия по месту работы;
- Договор о приобретении недвижимости;
- Свидетельство о государственной регистрации права собственности, если жилье куплено до 15 июля 2016 года, выписка из ЕГРН в случае покупки жилья с 15 июля 2016 года, включая указанный день, или акт приема-передачи квартиры при покупке по ДДУ;
- Ипотечный договор;
- График погашения ипотеки и уплаты % по ипотечному договору. Обычно является приложением к кредитному договору;
- Документы, подтверждающие оплату: кассовые чеки, квитанции, платежные поручения, банковские выписки и прочее;
- Заявление о распределении выплат между супругами, если таковое требуется.
Важно! Справка из банка об уплаченных процентах ипотеки оформляется ежегодно по требованию заемщика. Заявление на возврат НДФЛ по уплате кредитных % разрешается подавать каждый год.
Образец заявления
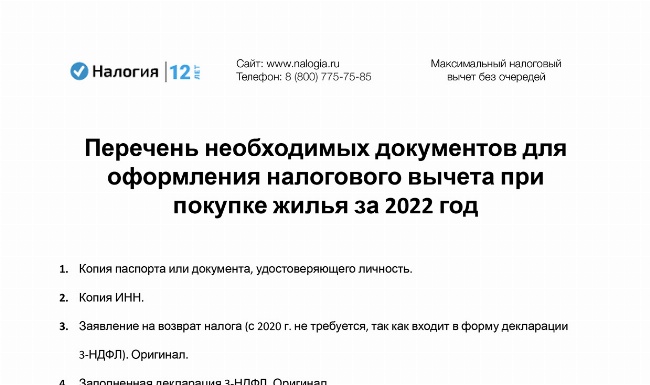
Перечень необходимых документов для оформления налогового вычета при покупке жилья
Частые вопросы
Оформил целевой кредит на работе. Нужна ли справка об уплате процентов?
Да, чтобы получить имущественный вычет, в налоговую инспекцию необходимо предоставить справку о фактически уплаченных %. Возьмите ее в бухгалтерии своей организации.
Отправляю декларацию через ЛК налогоплательщика. Подойдет ли скан справки?
Да, все документы через Личный кабинет на сайте Федеральной налоговой службы отправляются в виде сканов. Если налоговому инспектору понадобится оригинал, его необходимо будет предоставить по требованию.
Могу ли я вернуть НДФЛ за проценты, которые планирую уплатить по ипотеке?
Нет, имущественный вычет по ипотеке предоставляется только на уже фактически выплаченные %.
Нужна ли справка о погашенных % для налогового вычета по потребительскому кредиту?
При покупке жилой недвижимости с помощью потребительского кредита имущественная льгота предоставляется только на саму покупку. Вычет на проценты предоставляется только по ипотеке.
Заключение эксперта
Узнать сумму уплаченных процентов по ипотеке возможно в банковском приложении или в офисе банка. При этом основанием для расчета имущественной льготы является справка из банка. Именно этот документ подтверждает платежи и их фактический размер, поэтому обязателен при подаче заявления на возврат. Подавать документы по ипотечным расходам разрешается каждый год.
Публикуем только проверенную информацию
Как получить налоговый вычет за проценты по ипотеке в 2022 году
Налоговый вычет за проценты по ипотеке представляет собой солидную сумму. Его возврат значительно облегчает покупку недвижимости в финансовом плане.
Возврат налога при покупке квартиры в ипотеку
Возврат налога при покупке квартиры в ипотеку — это одна из инициатив государства, направленная на то, чтобы сделать покупку недвижимости более доступной для граждан РФ.
При покупке недвижимости с привлечением ипотечных средств покупатель может получить два вычета:
- основной;
- по ипотечным процентам.
Получить налоговый вычет на проценты можно не только по ипотеке, но и по обычному целевому займу на приобретение недвижимости.
Как воспользоваться вычетом на проценты по ипотеке?
- Получите в банке справку об уплаченных процентах по ипотечному кредиту (Сбербанк, Тинькофф и некоторые другие банки позволяют сформировать справку самостоятельно в личном кабинете на сайте или в мобильном приложении — уточните, доступен ли такой сервис в вашем банке);
- Оформите справку о доходах и выплатах в бюджет (бывшая форма 2-НДФЛ, которая теперь входит в состав 6-НДФЛ) — вы можете обратиться в бухгалтерию работодателя или сделать это самостоятельно в личном кабинете на сайте www.nalog.ru;
- Задекларируйте доходы по форме 3-НДФЛ (удобный сервис для подачи декларации есть в личном кабинете на сайте www.nalog.ru и на портале Госуслуг);
- Предоставьте документы, подтверждающие ваши расходы на оплату процентов по кредиту и право имущественный вычет: копия кредитного договора, выписка из ЕГРН, копия паспорта;
- Заполните заявление на предоставление налогового вычета по ипотечным процентам.
Подать комплект документов в вашу налоговую инспекцию можно лично или онлайн.
Сумма налогового вычета по ипотеке
Налоговые вычеты позволяют вернуть 13 процентов от стоимости квартиры (в эту стоимость могут быть включены расходы на отделку квартиры и прокладку коммуникаций) и суммы выплачиваемых процентов по ипотеке, правда, с некоторыми ограничениями. Главное ограничение касается базы вычета.
База вычета — это сумма, на основе которой рассчитывается фактически возвращаемая покупателю сумма. В качестве базы вычета по процентам берется сумма выплачиваемая именно по процентам кредита. С 1 января 2014 года база была ограничена суммой 3 млн. руб. На базу основного вычета (на стоимость квартиры) действуют другие ограничения.
Демократичные по московским меркам цены, хорошие скидки и налоговый вычет — в сумме все это делает покупку квартиры в ЖК «Новогиреевский» возможной для еще большего числа семей.
Сам расчет предельно простой. Суммы вычета — это 13%. от суммы базы. Исходя из максимальной суммы (3 млн. руб.) мы можем определить максимальную сумму вычета. Получается, что на кредитный договор, заключенный после 1 января 2014 года, сумма возврата по процентам не может превышать 390 тыс. руб.
Очевидно, что государство вернет налог только при условии, что он был уплачен. Это значит, что государство возвращает сумму не превышающую удержанный с покупателя налог на доходы физических лиц (НДФЛ). То есть в случае покупки квартиры на «серую» зарплату из конверта, рассчитывать на налоговый вычет по процентам по ипотеке не стоит.
Способы получения налогового вычета по процентам по ипотеке
Есть два способа получить налоговый вычет:
- Один раз за весь год;
- Ежемесячно в течение года.
Первый вариант предполагает уплату налогов в полном объеме и перевод суммы вычета на банковскую карточку покупателя в конце года. Второй вариант предполагает уплату налогов в меньшем объеме, чем обычно.
Можно ли получить вычет за проценты по ипотеке за несколько лет?
Да, вы можете подать документы на предоставление вычета за 3 предыдущих налоговых периода (года). Например, в 2022 году можно реализовать право на получение вычета по процентам, выплаченным по ипотечному кредиту, за 2021, 2020 и 2019 годы (2018 год не войдёт в 3-летний интервал, отведённый для оформления вычета). Помните, что точкой отсчета является год регистрации права собственности на квартиру, а не год заключения кредитного договора с банком.
Документы для получения налогового вычета
Оформлять документы на получение налогового вычета сразу после покупки недвижимости необходимости нет, ведь пока нет платежей по кредиту, нет и оснований для выплаты вычета по процентам. На оформление документов у покупателя недвижимости есть 3 года с момента приобретения квартиры.
Главный документ для получения налогового вычета по процентам — налоговая декларация, её бланк по форме 3-НДФЛ можно получить в налоговой службе. В электронном виде эта форма есть на сайте налоговой службы.
Также покупатель должен предоставить в налоговую:
- заверенную подписью копию паспорта;
- справку по форме 2-НДФЛ (её нужно получить в налоговой службе);
- договор долевого участия или договор купли-продажи квартиры;
- свидетельство о праве собственности, выдаваемое Росреестром;
- договор на получение целевого кредита на покупку недвижимости;
- справку из банка об уплате процентов по кредиту;
- заявление на получение налогового вычета.
Все эти документы предоставляются в местный орган налоговой службы, где они должны быть рассмотрены в течение 3-х месяцев.
Кто имеет право на получение налогового вычета
Получить налоговый вычет по процентам по ипотеке может каждый гражданин РФ при условии, что он официально трудоустроен и платит налоги. Особо стоит отметить, что военнослужащие, использующие личные сбережения при покупке недвижимости в том числе и по военной ипотеке, тоже имеют право на получение налогового вычета.
Когда можно вернуть 13 процентов от ипотеки?
На проверку документов и декларации 3-НДФЛ налоговой инспекции отводится 3 месяца. Если всё в порядке, еще 1 месяц потребуется для перечисления суммы вычета по процентам на ваш банковский счет. Если через 4 месяца средства не перечислены, уточните статус декларации в налоговой инспекции. Возможно, потребуется корректировка.
- Новостройки
- Загородная
- Outlet
- Коммерческая
- Вторичная
- Акции
- Условия покупки
- О компании
- Привилегии
- Жилые комплексы
- Sydney City
- Архитектор
- Режиссер
- Римский
- Рихард
- Датский квартал
- Сколковский
- Дом Дыхание
- Rotterdam
- Sky Garden
- Настроение
- Движение.Тушино Апартаменты
- Скандинавский
- Поколение
- Квартиры в Москве
- Квартиры в Калуге и области
- Квартиры в Санкт-Петербурге и области
- Квартиры бизнес-класса
- Коммерческая недвижимость
- Вторичная недвижимость
- Купить квартиру онлайн
- Акции и скидки
- Статьи
- Ипотека
- Отсрочка оплаты
- Trade-in
- Рассрочка
- Субсидии
- Семейная ипотека
- Военная ипотека
- Реквизиты
- Контакты
- Документы
Ипотека от Сбербанк (Лицензия №1481 от 11.08.2015) и еще 38 ипотечных программ. Все права на публикуемые на сайте материалы принадлежат ГК ФСК. Любая информация, представленная на данном сайте, носит исключительно информационный характер и ни при каких условиях не является публичной офертой, определяемой положениями статьи 437 ГК РФ.
ГК ФСК. Ход строительства
Налоговый вычет по ипотеке: как вернуть ₽390 тыс. за уплаченные проценты
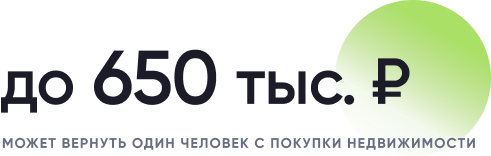
При покупке квартиры в ипотеку благодаря налоговым вычетам в общей сложности можно вернуть до 650 тыс. руб. Это максимальный размер суммарной налоговой льготы по основной сумме покупки и уплаченным процентам по кредиту. Главные условия для получения вычета — нужно платить подоходный налог и иметь зарегистрированное право собственности на недвижимость. Рассказываем, как воспользоваться налоговым вычетом за уплаченные проценты по кредиту, в какие сроки это можно сделать и какую сумму вернуть.
Налоговый вычет по ипотеке
При покупке дома, квартиры (в том числе в ипотеку), дачи, земельного участка, а также при строительстве дома и расходах на его отделку можно вернуть сумму подоходного налога (НДФЛ, его размер составляет 13%). Для этого существует имущественный налоговый вычет, который можно оформить на всю сумму покупки (основной вычет) и на проценты по кредиту. Последовательность получения вычетов законодательно не установлена, поэтому возможны варианты. Можно получить сначала вычет на жилье, потом — на проценты. А можно и оба вычета одновременно (если позволяет сумма налогооблагаемого дохода). Допускается получение основного вычета при покупке одной недвижимости, а возврат с процентов по ипотеке — с другой. Сама сумма налога, которую можно вернуть, определяется двумя параметрами: расходами при покупке жилья и уплаченным подоходным налогом. Максимально возможная сумма для расчета основного имущественного вычета составляет 2 млн руб., от нее отсчитываются 13%. Таким образом, сумма, которую можно вернуть, составляет до 260 тыс. руб. (или 13% от 2 млн руб.), даже если квартира стоит 10 млн или 100 млн руб. Если же недвижимость стоит меньше 2 млн руб., то остаток по имущественному вычету можно получить при покупке жилья в будущем (ст. 220 НК РФ). Лимит по вычету ограничен уплаченной за год суммой подоходного налога. Например, если за год покупатель недвижимости уплатил 150 тыс. руб. налога, его вычет не может превышать эту сумму. Но остаток можно получить на следующий год — опять же в границах уплаченного за год подоходного налога. Если все равно остается недополученная сумма, она вновь переносится на следующий год.
Читайте также: Налоговый вычет: что нужно знать при покупке квартиры
Налоговый вычет за проценты по ипотеке
При покупке квартиры в ипотеку есть право на налоговый вычет за выплаченные банку проценты. В расчет берутся все реально погашенные проценты, но есть и лимит — не более 3 млн руб. Сумма налогового вычета по процентам рассчитывается по аналогии с имущественным вычетом — это 13% от суммы базы (выплаченных процентов). Таким образом, максимальная сумма к возврату по процентам составляет 390 тыс. руб. Рассчитать сумму вычета по процентам можно онлайн с помощью специализированных сервисов. Обычно они доступны на сайтах банков. Это правило распространяется на кредиты, которые оформлены после 1 января 2014 года. Для ипотечных кредитов, которые выдавались до этого времени, ограничений по верхнему пределу нет — 13% можно вернуть от всей суммы погашенных процентов. То есть если проценты по оформленной до 2014 года ипотеке составляли 4 млн руб., то можно вернуть 520 тыс. руб. (или 13% от 4 млн руб.). В отличие от основного вычета, воспользоваться вычетом от уплаты процентов по ипотеке можно только один раз и относительно одного объекта. Это следует учитывать — иногда лучше сохранить налоговую льготу и потратить ее при другой ипотеке.
- 13% — если сумма дохода за год составляет менее или равна 5 млн руб.;
- 15% — если сумма дохода за год составляет более 5 млн руб.
Таким образом, если ипотека была получена до 2014 года (и даже если давно закрыта) и общий размер уплаченных процентов составил более 5 млн руб., а доход с 1 января 2021 года превышал 5 млн руб. в год, налоговый вычет по процентам можно получить в размере 650 тыс. руб. (13% от 5 млн руб.) плюс 15% от суммы уплаченных процентов, превышающих 5 млн руб., но не более суммы фактически исчисленного НДФЛ по повышенной ставке.
Поэтому, если вы соответствуете данным критериям, есть смысл дождаться 1 января 2024 года, чтобы в расчете размера вычета учесть максимальное количество лет (три года) получения дохода, превышающего 5 млн руб. и облагаемого уже по ставке 15%. Данное нововведение актуально по дорогой ипотеке и для тех, кто получает больше 5 млн руб. в год. При этом данное правило распространяется только на ипотеку, оформленную до 2014 года. По ипотеке, полученной после этой даты, есть ограничения по вычету — 390 тыс. руб. в независимости от ставки НДФЛ.
В отличие от основного вычета, воспользоваться вычетом от уплаты процентов по ипотеке можно только один раз и относительно одного объекта (Фото: Alexander Raths\shutterstock)
Когда можно получить вычет за проценты
Право получения вычета по процентам, как и при основной сумме, возникает после регистрации права собственности. Заявить о вычете можно в году, следующем за годом оформления права собственности на жилье. К примеру, если квартира была оформлена в собственность в 2023 году, то подавать декларацию 3-НДФЛ для получения вычета можно не раньше 2024-го.
При ипотеке на новостройку выплачивать кредит начинают, как правило, гораздо раньше регистрации права собственности. В этом случае вычет будет рассчитан с первого ипотечного платежа, но заявить права на его получение все равно можно будет только после получения права собственности. Например, в 2020 году был заключен договор долевого участия (ДДУ), а акт приема-передачи подписан в 2023-м. Право на имущественный вычет возникает с 2024 года, но все уплаченные с 2020 года проценты будут зачтены.
Вычет можно оформлять как в процессе выплаты кредита, так и после погашения пpoцeнтныx нaчиcлeний. Декларации и заявления на вычет можно подавать в налоговую ежегодно, пока не исчерпается их лимит, или раз в несколько лет. К примеру, если в 2023 году заемщик выплатил банку проценты в размере 100 тыс. руб., то в 2024-м можно претендовать на вычет в размере 13 тыс. руб.
Срока давности нет. Но на вычет можно подать документы только за три последних года. То есть вам вернется часть налогов, уплаченных за три последних года. К примеру, в 2023 году вы можете подать заявление на вычет за 2022, 2021 и 2020 годы.
Если заемщик хочет вернуть часть пpoцeнтoв пo ипoтeкe из cyммы нaлoгa, кoтopый yплaтил в 2023 году, сделать это он сможет до конца 2027 года. Если он обратится за вычетом позже, то проценты по ипотеке зa 2027 гoд вepнyть yжe нe пoлyчитcя, нo можно вepнyть нaлoг, yплaчeнный позднее.
Как получить вычет по выплаченным процентам
Для основного и процентного вычета по ипотеке существует единая декларация 3-НДФЛ. Вернуть проценты по ипотеке можно и отдельно от основной суммы. Сделать это можно, как и в случае с основным вычетом, двумя способами: через налоговую и работодателя. В последнем случае документы стоит подавать сразу, не дожидаясь конца года. Работодатель не будет удерживать НДФЛ с зарплаты, пока не исчерпается весь полагающийся лимит компенсации.
Либо можно обратиться в налоговую инспекцию, дождавшись окончания года, в течение которого приобретено жилье. Такой способ подходит тем, кто хочет получить большую сумму сразу. Документы можно подать как в налоговой инспекции по месту регистрации, так и онлайн через личный кабинет налогоплательщика на сайте ФНС.
Для получения вычета по процентам по ипотеке налогоплательщику необходимо:
1. Подсчитать сумму вычета и налога к возврату.
2. Подготовить необходимые документы:
- копию паспорта;
- справку по форме 2-НДФЛ;
- копию договора долевого участия или договора купли-продажи квартиры;
- выписку из ЕГРН;
- копию кредитного договора, по которому были выплачены проценты;
- справку из банка об уплате процентов по кредиту;
- заявление на получение налогового вычета.
3. Выбрать подходящий способ для возврата НДФЛ (через работодателя или налоговую).
Если получение вычета будет проходить через работодателя, подавать декларацию по форме 3-НДФЛ не нужно. Бухгалтерия перестанет удерживать НДФЛ из зарплаты до тех пор, пока доходы с начала года не превысят сумму вычета. Если за год использовать весь вычет не получилось, остаток переносится на следующий год, но документы надо будет подавать заново. Если возврат средств происходит через налоговую, нужно заполнить налоговую декларацию.
4. Заполнть налоговую декларацию по форме 3-НДФЛ и подать документы.
Главный документ для получения налогового вычета по процентам — налоговая декларация. Ее бланк по форме 3-НДФЛ можно получить в налоговой службе или на сайтах налоговых. За каждый год — отдельная декларация.
5. Получить вычет и вернуть налог.
После подачи документов и декларации последует проверка, ее срок занимает до трех месяцев. Еще месяц отводится на перечисление НДФЛ на счет налогоплательщика. Итого с момента подачи декларации до возврата денег на счет может пройти около четырех месяцев.
Упрощенный порядок
С 2022 года россияне смогут подать заявление на налоговый вычет за 2021 налоговый год в упрощенном порядке. По новым правилам, физлица смогут возмещать НДФЛ одним только заявлением — без составления декларации 3-НДФЛ. Подтверждения права на вычет, а также сканирования и загрузки множества документов в личном кабинете налогоплательщика на сайте ФНС не потребуется. Достаточно заполнить заявление, указать в нем банковские реквизиты, на которые нужно перевести средства, и оно будет сформировано автоматически. Автоматизированная система ФНС обработает информацию, обратившись к необходимым источникам, например в банк, который выдал кредит или через который прошел перевод денежных средств.
Чтобы уточнить возможность получения налоговых вычетов в упрощенном порядке, следует обратиться в банк. «Если налоговым органом не будут выявлены какие-либо расхождения, срок проведения проверки права на вычет сокращен в три раза (один месяц вместо трех). На практике срок проверки существенно быстрее, около десяти дней», — сказала руководитель корпоративной и налоговой практики компании «Интерцессия» При необходимости налоговым органом может быть продлена камеральная налоговая проверка заявления, о чем будет сообщено налогоплательщику через его личный кабинет, добавила юрист.
Вычет по процентам в браке
Право на процентный вычет по ипотеке имеет каждый супруг независимо от того, на кого оформлен кредит. Собственность в браке считается общей, если иное не установлено брачным договором, пояснил партнер налоговой практики BMS Law Firm Давид Капианидзе.
Каждый супруг имеет право на получение вычета по процентам в размере 390 тыс. руб. Законодательно установленного порядка распределения вычета между супругами нет, так что они могут распределить вычет как угодно — пополам или один из супругов может отказаться от вычета в пользу другого. Для этого пишется заявление при подаче документов в налоговый орган. В этом случае второй супруг не теряет права в будущем заявить о вычете на квартиру, купленную в ипотеку.
«Если вычет распределили 50/50, то право на вычет теряется у обоих. Это невыгодно, когда переплата за ипотеку небольшая. Например, если переплата 2 млн руб., то каждый сможет взять вычет только с 1 млн руб., или 130 тыс. руб., остаток уже не сохранится», — отметил юрист.
Поэтому о вычетах заявлять обоим супругам выгоднее, когда переплата за проценты большая. Например, если переплата по процентам составляет 6 млн руб., то каждый из супругов может заявить о вычете в 390 тыс. руб.
Читайте также
- В России упростили получение налогового вычета: как будет работать схема
- Налоговый вычет в 2021 году: что нужно знать при покупке квартиры
- Кабмин упростит получение налогового вычета за покупку квартиры в ипотеку
Будьте в курсе важных новостей — следите за телеграм-каналом «РБК-Недвижимость»
Как работает налоговый вычет за ипотечные проценты
Как вернуть часть уплаченных процентов с помощью налогового вычета? Кто может рассчитывать на получение данной льготы?
Что такое налоговый вычет на проценты по ипотеке?
Наряду с основным имущественным вычетом, который позволяет вернуть до 13% от расходов на покупку жилья, работающие граждане РФ могут получить вычет за ипотечные проценты. Такое право появляется в случае приобретения недвижимости в ипотеку.
С помощью этой льготы налогоплательщик может уменьшить налогооблагаемую базу и частично вернуть перечисленный в бюджет подоходный налог. Рассчитывается как 13% от суммы уплаченных процентов по ипотечному кредиту.Связан ли вычет на проценты по ипотеке с основным имущественным вычетом?
Это две разные льготы, которые никак не связаны между собой. То есть заёмщик может получить основной вычет с покупки одного жилья, а затем приобрести в ипотеку совершенно другую квартиру и оформить возврат процентов.
Если речь идёт об одном и том же объекте, то очерёдность вычетов может быть любой. Как правило, сначала оформляют вычет за покупку жилья, а потом — с уплаченных процентов. Если суммы налогооблагаемого дохода достаточно, заёмщик может заявить в декларации обе льготы одновременно.
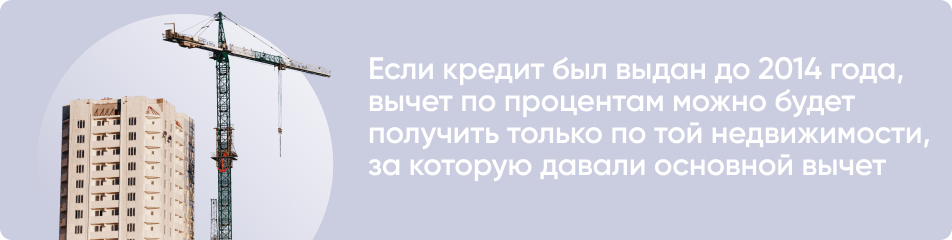
Указанные условия не действуют, если право на вычет по процентам возникло до 2014 года. В этом случае данную льготу можно оформить только по тому объекту, по которому был заявлен основной вычет.Какую сумму процентов можно вернуть?
При оформлении вычета налогоплательщику возвращается 13% от суммы выплаченных процентов. Для ипотечных кредитов, выданных после 1 января 2014 года, максимальная сумма возврата составляет 390 000 рублей.
Кроме того, размер выплаты не может превышать сумму отчисленного подоходного налога.Пример. Налогооблагаемый доход заёмщика в 2020 году составил 800 тысяч рублей, а процентов по ипотеке за указанный период он выплатил на сумму 1 миллион рублей. Налогоплательщик имеет право на возврат 13% от 1 миллиона (130 тысяч рублей), однако полученного дохода хватит только на то, чтобы вернуть 104 тысячи рублей (13%×800000). Недополученная сумма перейдёт на следующий налоговый период.
Рассчитать сумму вычета за уплаченные проценты можно с помощью сервиса «Калькулятор налогового вычета».
Когда возникает право на налоговый вычет по ипотечным процентам?
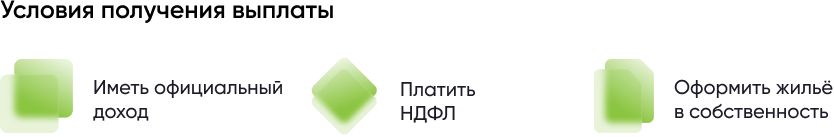
Налогоплательщик может претендовать на получение вычета только после регистрации права собственности на жильё, которое было куплено в ипотеку. Подавать декларацию можно уже с начала следующего календарного года.
Пример. Заёмщик оформил квартиру в собственность в ноябре. Соответственно, в январе он может заявить своё право на вычет с процентов по ипотеке, которые были выплачены за ноябрь и декабрь.
При этом, у данной льготы нет срока давности. Налогоплательщик может воспользоваться своим правом на вычет через несколько лет после приобретения квартиры. Этот вопрос актуален при покупке строящейся недвижимости. В данном случае проценты по ипотеке заёмщик должен выплачивать с момента подписания ДДУ, а вычет по ним он может получить только после оформления права собственности, которое возникает только через 2-3 года.
Как получить вычет по выплаченным процентам?
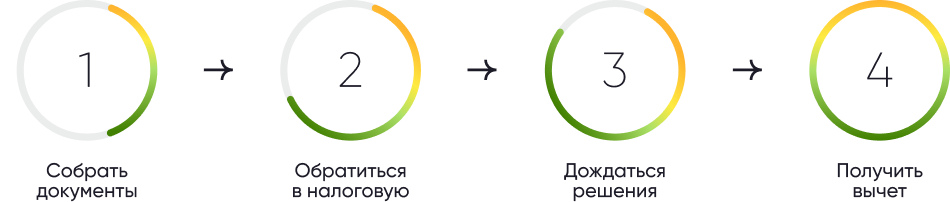
Чтобы заявить своё право на вычет, необходимо подать декларацию 3-НДФЛ в налоговый орган по месту жительства. Это можно сделать дистанционно через приложение «Мой налог». Вместе с заполненной декларацией к заявке потребуется прикрепить следующие документы:
- справку по форме 2-НДФЛ;
- выписку из ЕГРН;
- договор купли-продажи или договор долевого участия;
- договор на получение ипотечного кредита;
- справку об уплаченных процентах по ипотеке.
Проверка декларации и представленных документов займёт 3 месяца. После этого у налоговой будет ещё месяц перечисления денежных средств.