Как проверить свою кредитную историю
Оценка кредитной истории — важный пункт в процессе принятия решения о выдаче кредита. По данным Украинского бюро кредитных историй, 80% отказов происходят как раз из-за того, что кредитная история заемщика испорчена.

«Минфин» разобрался, что такое кредитный рейтинг, какими способами клиент может проверить свою кредитную историю и как уберечь себя от начислений по уже погашенному кредиту.
О кредитном рейтинге
Допустим, вы обратились в банк, чтобы получить деньги в кредит или повысить кредитный лимит на карте, а банк ответил отказом. Вероятнее всего причина отказа кроется в вашем кредитном рейтинге. Он есть у каждого клиента, который уже приходил за займом в банки или МФО.
При поступлении заявки на кредит все факторы риска анализирует скоринговая система банка или финкомпании. Оценивает она и кредитную историю. Ваш кредитный рейтинг повышается, если вы вовремя погашаете займ, и снижается, когда платеж по кредиту просрочен или образовалась задолженность. Также неблагоприятно на рейтинг влияют частые обращения в микрофинансовые организации (МФО) или же наличие большого количества кредитов, одновременно открытых в разных банках.
Кредитная история
В кредитных бюро хранится информация обо всех кредитах, которые вы получали, и, главное, о своевременности их погашения. Данные о заемщиках сегодня собирают несколько кредитных бюро. Информацию им поставляют банки, страховые и лизинговые компании, кредитные союзы и другие финучреждения. Среди самых больших кредитных бюро:
- Украинское бюро кредитных историй (УБКИ)
- Международное бюро кредитных историй (МБКИ)
- Первое всеукраинское бюро кредитных историй (ПВБКИ)
- Украинское кредитное бюро (УКБ)
Еще в 2002 году Нацбанк создал единую информационную систему учета заемщиков (должников), имеющих просроченную задолженность по кредитам, предоставленным банками (ЕИС «Реестр заемщиков»).
Поднимался вопрос о создании на базе этого реестра общеукраинского кредитного бюро, которое в будущем можно было бы приватизировать. Но во избежание конфликта интересов от этой идеи отказались.
Проверка кредитной истории
Ознакомится со своей кредитной историей полезно по трем простым причинам:
- узнать свой кредитный рейтинг
- избежать процентов по закрытому кредиту, когда несколько неоплаченных копеек спустя годы превращаются в баснословные суммы
- удостовериться, что мошенники не зарегистрировали кредиты на ваше имя.
К примеру, кредитная история в базе данных Украинского бюро кредитных историй хранится 10 лет с момента погашения займа. А данные о непогашенных кредитах — неограниченное время. В разделе «Реестр запросов» можно посмотреть, кто проверял вашу кредитную историю. Доступ к ней имеют только те компании, которые получили ваше согласие.
Способы проверить кредитную историю:
- На сайте Украинского бюро кредитных историй (УБКИ)
База УБКИ содержит 68 млн кредитных историй. Проверить свою можно в режиме онлайн или получить данные по почте. Это легко сделать дистанционно. Для этого потребуется отправить документы: копии паспорта и идентификационного кода, а также заявление на кредитный отчет.
Раз в год такая услуга предоставляется бесплатно. Следующий запрос будет стоить 50 грн. За деньги можно использовать дополнительные сервисы:
- приложение «Кредитная история» УБКИ для Android и iOs
- приложение либо интернет-банкинг Приват24 — в разделе «Кредитный рейтинг» (для клиента любого банка, данные которого есть в базе УБКИ)
По желанию вы можете получить безлимитный доступ к своему рейтингу и кредитной истории, подключив услугу «СтатусКонтроль». Она открывает доступ ко всем кредитным отчетам и предусматривает sms-информирование в случае любых изменений в кредитной истории. Но платить придется регулярно — 500 грн в год.
- На сайте Международного бюро кредитных историй (МБКИ)
МБКИ сохранит в своей базе 20 млн кредитных историй. Получить свой кредитный отчет можно онлайн, оформив заявку на сайте. Обработка запроса будет стоить всего 25 грн. Альтернатива — почта или курьерская служба. Доставка оплачивается согласно тарифам Express Moto.
Для запроса придется подготовить пакет документов: нотариально заверенные, с подписью владельца, копии паспорта и идентификационного кода, а также заявление на получение данных.
Один раз в год услуга будет бесплатной. Для этого придется приехать в офис бюро с оригиналами документов. Через два рабочих дня получите кредитный отчет в бумажном виде.
- На сайте Первого всеукраинского бюро кредитных историй (ПВБКИ)
ПВБКИ, как и другие бюро, дает возможность бесплатно проверить свою кредитную историю. Но вам обязательно нужно явиться в офис с оригиналами документов.
Есть и платный путь. Можете подать запрос, заполнив анкету с идентификационными данными на сайте. Такое удовольствие обойдется в 50 грн. Кредитный отчет придет в письме по указанному вами адресу.
Альтернатива — электронный кабинет. Персональный кабинет рассчитан на систематические обращения клиента и взаимодействие с бюро, поэтому предусматривает тарифный план. Мониторинг кредитной истории стоит от 95 до 390 грн на полгода.
- На сайте Украинского кредитного бюро (УКБ)
Полный кредитный отчет УКБ стоит до 36 грн. Получить его можно по почте. Один раз в год бюро оказывает такую услугу бесплатно. Но, опять таки, будьте готовы ехать в офис со стандартным перечнем документов: паспорт, ИНН и заявление.
Единый реестр кредитных историй поможет узнать, если ли ваша кредитная история в бюро, которое вас интересует. Для этого на сайте следует ввести свой идентификационный код, электронную почту и символьный код, подтверждающий, что вы не робот. Ответ придет на указанный адрес электронной почты.
Кредиты для физлиц: знак качества
Узнать же, кто из банков предлагает лучшие кредиты, помогут «Минфин» и finance.ua — организаторы банковской премии FinAwards 2020.

FinAwards 2020 — это ежегодный конкурс, цель которого определить лучшие розничные банки в реализации продуктов, клиентских сервисов и технологий через призму клиентского опыта. В рамках конкурса жюри определит победителей в 15 номинациях, среди которых и «кредит наличными».
В данной номинации принимают участие кредиты для физических лиц на любые цели, которые заемщики могут оформить без справки о доходах. Сумма — от 10 тыс. грн с выдачей наличными или на карту клиента.
Светлана Тартасюк
Кредитная История
Получить кредитный отчет вы можете: • на сайтах www.1cb.kz, электронного правительства www.egov.kz,
• в ЦОНах вашего города,
• в офисе Первого кредитного бюро в г. Алматы. Кредитный отчет предоставляется бесплатно один раз в год.
93% считают ответ полезным Для Вас ответ оказался полезным?
Продукты Kaspi.kz
Сервисы Kaspi.kz
Для Бизнеса
Бесплатно с мобильного
© 2012-2023, АО «Kaspi.kz»
Лицензия на проведение банковских и иных операций и деятельности на рынке ценных бумаг №1.2.245/61 от 03.02.2020, выданная Агентством Республики Казахстан по регулированию и развитию финансового рынка
Как улучшить кредитную историю: 5 шагов к восстановлению

Кредитная история — это сведения, которые характеризуют платежную дисциплину гражданина или организации (о кредитах, займах, договорах лизинга, поручительства, смешанных договорах). В истории по каждому из долговых обязательств отражены полные сведения — когда был оформлен и когда завершится, в какой кредитной организации, в каком размере вносятся платежи, есть ли просроченные платежи и тому подобное.
Как проверить свою кредитную историю
Узнать, в каких кредитных бюро хранится кредитная история
Кредитная история хранится в бюро кредитных историй (БКИ). Кредитные истории одного и того же человека могут быть разными в разных БКИ. Это связано с тем, с какими банками и другими организациями у БКИ есть договор на обмен информацией. Кроме того, все крупные банки по требованию ЦБ обязаны направлять данные о заемщиках как минимум в два БКИ.
С 1 января 2022 года системно значимые кредитные организации и другие крупные кредиторы (с кредитным портфелем для физических лиц не менее ₽100 млрд) должны представлять информацию не менее чем в два БКИ. Доля участия банка хотя бы в одном из этих БКИ не должна превышать 10%. Благодаря этому содержащаяся в кредитных историях информация в различных БКИ будет более полной, это даст возможность точнее оценивать заемщиков и поддержит конкуренцию между БКИ.
На текущий момент в России работают шесть БКИ, которые внесены в государственный реестр ЦБ:
- АО «Национальное бюро кредитных историй»;
- АО «Объединенное Кредитное Бюро»;
- ООО «Кредитное Бюро Русский Стандарт»;
- ООО «Бюро кредитных историй «Скоринг Бюро»;
- ООО «Спектрум Кредитное Бюро»;
- ООО «Межрегиональное Бюро кредитных историй «Кредо».
Запросить список БКИ, в которых хранится кредитная история, через «Госуслуги»
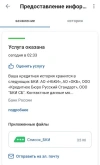
На портале «Госуслуги» нужно воспользоваться услугой «Получение информации о хранении вашей кредитной истории». Понадобится подтвердить данные паспорта, которые автоматически загрузятся из личного кабинета.
В ответ Банк России пришлет в личный кабинет на портале «Госуслуги» список всех БКИ, в которых хранится кредитная история. Информация включает название, адрес и номер телефона бюро и ссылку на личный кабинет на официальном сайте каждого БКИ, в котором хранится кредитная история.
Как узнать кредитную историю, если нет учетной записи на «Госуcлугах»
Тем, кто не имеет учетной записи на «Госуслугах», можно обратиться за получением списка БКИ, в которых хранится кредитная история, в:
- любой банк;
- любое бюро кредитных историй (даже в то, в котором может и не быть вашей кредитной истории);
- микрофинансовую организацию;
- кредитный потребительский кооператив;
- почтовое отделение с услугой телеграфа;
- к нотариусу;
- Центральный каталог кредитных историй Банка России.
Запросить кредитную историю в каждом БКИ, где хранится кредитная история
Получив список БКИ, в которых хранится кредитная история, следующий шаг — запросить в каждом из них свою кредитную историю.
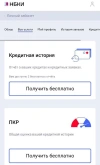
Все БКИ, внесенные в реестр ЦБ, позволяют войти в личный кабинет на их сайте, используя логин и пароль с «Госуслуг» (ЕСИА). Кроме того, в каждое из них можно обратиться лично, посетив их офисы, а также по почте письмом или телеграммой.
В каждом БКИ заемщик может заказать кредитный отчет бесплатно два раза в год (на бумажном носителе один раз в год), далее заказ отчетов становится платным. Количество платных обращений не ограничивается. Ряд БКИ предлагают так называемую подписку, по которой присылают историю регулярно, а также могут предупреждать о каждом новом оформленном кредите.
Как улучшить кредитную историю
Кредитная история считается плохой при наличии просроченных платежей по имеющимся долговым обязательствам, множества открытых кредитов, высокой финансовой нагрузке. Эти показатели негативно сказываются на облике потенциального заемщика, и банк может либо отказать в очередном кредите и ипотеке, либо предложить их взять под более высокую ставку. Также плохо на шансах получения кредита может сказаться полное отсутствие кредитной истории, так как при отсутствии каких-либо кредитов банкам сложно сделать вывод о платежной дисциплине человека.
Есть разные способы улучшить кредитную историю.
1. Исправить фактические ошибки
Если вы обнаружили в кредитной истории заем, который вы не брали, или иные ошибочные сведения и неточности, то необходимо обратиться в бюро с соответствующим заявлением или напрямую к источнику информации, который передал эти ошибочные сведения.

2. Погасить существующие долги
Если вы допустили задолженность, то нужно вносить на счет хотя бы посильные платежи, движение по счету будет сигнализировать о том, что заемщик предпринимает усилия по погашению. Кроме того, можно обратиться в банки за кредитными каникулами, рефинансированием, реструктуризацией долга. Как только финансовое положение улучшится, незамедлительно погасить долги.
3. Взять кредитные каникулы
Напрямую кредитные каникулы не улучшат историю, но и не испортят ее. Поэтому в случае финансовых трудностей стоит обязательно обратиться в банк за их получением. «Кредиты, по которым предоставляются кредитные каникулы, получают особую отметку в кредитных историях, чтобы отличать их от других обязательств. Это делается в том числе для того, чтобы банки и бюро кредитных историй не рассматривали приостановку платежей по таким кредитам как ухудшающий фактор при расчете персонального кредитного рейтинга (ПКР). То есть качество кредитной истории при обращении за кредитными каникулами не должно изменяться», — подтвердил директор по маркетингу Национального бюро кредитных историй (НБКИ) Алексей Волков.
4. Снизить долговую нагрузку и не увеличивать ее
В кредитной истории отражается общая долговая нагрузка. Например, если у человека ипотека, четыре кредита в разных банках, телефон в рассрочку и два микрозайма, то все они будут видны в истории. Банк России установил для кредитных организаций прямые лимиты на количество выдаваемых кредитов клиентам с высокой долговой нагрузкой. Поэтому нужно последовательно платить по каждому кредиту, закрывать их и не брать новые кредиты, пока долговая нагрузка не станет приемлемой.
5. Начать кредитную историю
Тем, у кого нет кредитной истории, можно ее начать формировать с небольших потребительских кредитов или пользования кредитными картами. Также можно оформить какой-либо товар в рассрочку. При одобрении этих кредитных продуктов банки предъявляют более низкие требования, поэтому шанс их получить есть практически у каждого. Важно впоследствии своевременно вносить платежи, чтобы сформировалась хорошая кредитная история.
Что такое кредитная история
Кредитная история — это досье заемщика, в котором содержится информация обо всех взятых им кредитах и о том, насколько своевременно они погашались. Она помогает банку определиться, стоит ли выдавать клиенту очередную ссуду. Кредитные истории ведут специальные организации — украинские бюро кредитных историй, или проще — кредитное бюро. Как узнать свою кредитную историю? Достаточно зайти на сайт бюро, зарегистрироваться и оплатить его услуги.
Оглавление
Андрей Жуматий
Редактор финансы, личные финансы, экономика, энергетика, малый и средний бизнес
Обновлено 22 ноября 2021
В Украине зарегистрировано 10 кредитных бюро, но реально работают только четыре:
- Украинское бюро кредитных историй (УБКИ). Создано Приватбанком. В его базе содержится более 70 миллионов кредитных историй.
- Международное бюро кредитных историй. База из примерно 20 миллионов кредитных историй. Работает с финансовыми компаниями и крупнейшими розничными банками. Всего около ста партнеров.
- Первое украинское бюро кредитных историй. Сотрудничает с большинством действующих банков, а также с банками, находящимися в стадии ликвидации.
- Украинское кредитное бюро. База из 4 миллионов кредитных историй. Работает с десятком крупных банков и несколькими страховыми компаниями.
Как работает кредитная история
Большинство банков регулярно обмениваются данными о платежной дисциплине заемщиков с одним или несколькими кредитными бюро. Происходит это обычно раз в месяц. Передаются даты и суммы платежей, остаток долга и данные о просрочках. Они имеют на это полное право, поскольку, подписывая с ними кредитные договора, вы тем самым даете согласие на доступ к своей кредитной истории. На основании этой информации банки, к которым клиент обратится в будущем, будут решать, давать ли клиенту кредит. Так банкиры формируют кредитную историю заемщиков и предупреждают друг друга о проблемных клиентах. Чем больше записей в кредитной истории и чем они позитивнее, тем охотнее клиента будут кредитовать.
Андрей решил обзавестись кредитной картой банка, в котором раньше брал потребительский кредит на покупку телевизора: долг он погасил, но пару раз допускал просрочку по выплатам. Этот же банк обслуживает его зарплатную карту, на которую ежемесячно падает 20 000 гривень, поэтому Андрей был в полной уверенности, что банк откроет ему декларируемый в рекламном буклете кредитный лимит по карте в 25 тыс. гривень. Но банк установил кредитный лимит лишь на 1000 гривень. Поинтересовался в банке, почему так. Получил ответ от менеджера: «У вас плохая кредитная история».
Плохая кредитная история в понимании банков — это длительные просрочки по старым кредитам, непогашенная задолженность или большое количество одновременно открытых кредитов. Новые займы для таких заемщиков будут либо недоступны вовсе, либо их выдадут не на самых выгодных условиях: банк перестрахуется высоким процентом и, к примеру, большим первым взносом, если речь о потребительском кредите.
Положительной кредитной историей банки считают активное пользование кредитными деньгами со своевременными платежами по кредиту.
Не факт, что ваша кредитная история есть во всех бюро. Многие банки сотрудничают одновременно с 2-3 бюро, некоторые ограничиваются одним, а некоторые не сотрудничают с ними вовсе. Поэтому у вас может быть хорошая кредитная история в одном банке, но другой может об этом не знать.
По большинству кредитов, взятых до 2009 года, у действующих кредитных бюро вообще нет информации. Дело в том, что процесс сбора информации о кредитах регулируется законом «Об организации формирования и обращения кредитных историй» от 4 марта 2009 года. И данные о кредитах, оформленных ранее этой даты в базу бюро, как правило, не поступали.
Кому еще нужна кредитная история
Кроме банков и финансовых компаний, кредитной историей могут интересоваться кредитные союзы, лизинговые, страховые и коллекторские компании. На сайте каждого кредитного бюро можно ознакомиться с перечнем его клиентов.
Как проверить кредитную историю
Каждый потребитель имеет право (ст. 13 Закона Украины «Про организацию формирования и оборота кредитных историй») проверить свою кредитную историю бесплатно раз в год. Но для этого придется лично обратиться в офис бюро и написать заявление на ее получение или же отправить такое заявление по почте. Нужно будет приложить копии паспорта и идентификационного года. Все последующие обращения в течение года будут платными — от 25 до 50 гривень, в зависимости от бюро. Вот как проверить кредитную историю в действующих бюро.
Украинское бюро кредитных историй
Чтобы получить кредитную историю бесплатно в офис УБКИ ехать необязательно. Это можно сделать как на сайте бюро, так и по почте. Для этого достаточно отправить на почтовый адрес бюро (01001, г. Киев, ул. Грушевского, 1д) следующие документы:
- Копии первой, второй страниц паспорта, а также страницы с отметкой о регистрации.
- Копию идентификационного кода.
- Заявление на получение кредитного отчета.
Важно: копии должны быть заверены личной подписью. Примеры заявлений можно скачать на сайте УБКИ. Бюро обещает ответить в течение 2-х дней с момента получения полного пакета документов.
За деньги получить информацию проще. Стоит услуга 50 гривен. За них бюро предлагает сразу несколько альтернативных доступов к вашим данным:
- через приложение «Кредитная история» для Android и iOS;
- в Интернет-банке Приват24 в разделе «Мои счета»/«Кредитный рейтинг»;
- через мобильное приложение Privat24 в меню «+»/«Настройки»/«Кредитный рейтинг»;
- на сайте через вход для заемщика (размещен справа на сайте).
Также для отслеживания своей истории УБКИ предлагают специальный сервис — «Статус контроль». Вам будут высылать смс-уведомления о каждом изменении, которые в нее вносятся. Могут предоставить к ней и безлимитный доступ. Набор услуг зависит от тарифного плана.
Первое всеукраинское бюро кредитных историй
Чтобы получить в ПВБКИ кредитную историю бесплатно, придется ехать в киевский офис бюро с паспортом и идентификационным кодом.
Платных способов два. Первый — зарегистрироваться на сайте бюро и заполнить анкету с данными, которые подтверждают вашу личность и заплатить 40 гривень. Вашу историю ПВБКИ вышлет заказным письмом на адрес, указанный при регистрации.
Второй — получить ее в электронном кабинете. Для этого нужно обратиться в отделение ОТП Банка, Укрсоцбанка или Райффайзен Банк Аваль, пройти идентификацию у сотрудников банка, выбрать тарифный план (от 50 до 150 гривень) и оплатить услуги ПВБКИ в кассе банка. После этот в течение 5 рабочих дней вы получите письмо с ссылкой на персональный кабинет и паролем для входа. Через него можно делать регулярные запросы своей кредитной истории, отслеживать появление «чужих» кредитов, количество обращений банков к ней и при необходимости требовать от бюро исправления ошибок.
Международное бюро кредитных историй
Бесплатно кредитную историю можно получить только в документальном виде и только в столичном офисе бюро. Распечатку предоставят через два рабочих дня после получения запроса. Необходимый список документов: оригиналы паспорта и идентификационного кода, а также заверенные вашей подписью их копии, заявление на получение кредитной истории (образец можно скачать на сайте бюро).
За деньги вашу историю МБКИ может прислать заказным письмом либо курьерской службой «лично в руки». Доставка оплачивается по тарифам Exmoto. Для этого необходимо прислать в бюро копии паспорта и идентификационного кода, а также заявление на получение кредитного отчета. При этом подпись на заявлении должна быть нотариально удостоверена, а это около 150 гривень за услуги нотариуса. Запрос на получение кредитной истории бюро обрабатывает на протяжении двух рабочих дней после его поступления, но за 100 гривень можно заказать срочную обработку.
Также на платной основе бюро предоставляют услугу онлайн доступа к кредитной истории. За обработку одного запроса в электронном виде МБКИ берет 25 гривень. Для этого нужно оформить заявку на сайте бюро.