С 2021 года – новые правила заполнения платежек на уплату налогов и других платежей
Внесены изменения в Правила указания информации, идентифицирующей плательщика и получателя средств в распоряжениях о переводе денежных средств в уплату платежей в бюджет (Приказ Минфина России от 14 сентября 2020 г. № 199н (зарегистрирован в Минюсте России 15 октября 2020 г.)). Нововведения начнут применяться с разных дат будущего года, и коснутся порядка заполнения нескольких полей платежного поручения:
- 60 «ИНН»,
- 106 «Основание платежа»,
- 108 «Номер документа»,
- 109 «Дата документа основания платежа».
Все важные документы и новости о коронавирусе COVID-19 – в ежедневной рассылке Подписаться
При перечислении в бюджет средств, удержанных из зарплаты физического лица – должника в счет погашения задолженности, учреждение обязано указать в поле 60 платежного поручения не свой ИНН, а ИНН этого физлица. Обратите внимание: это правило вступит в силу с 17 июля 2021 года.
Поле 106 «Основание платежа»
Сокращен перечень кодов оснований платежа. Из него исключены, в частности, коды:
- «ТР» – погашение задолженности по требованию налогового органа об уплате налогов (сборов, страховых взносов);
- «ПР» – погашение задолженности, приостановленной к взысканию;
- «АП» – погашение задолженности по акту проверки;
- «АР» – погашение задолженности по исполнительному документу.
Вместо них требуется указывать код «ЗД» – погашение задолженности, по истекшим налоговым, расчетным (отчетным) периодам, в том числе добровольное. Эта норма начнет применяться с 1 октября 2021 года.
Однако, перестав быть основанием для платежа, эти буквенные коды все равно будут фигурировать в платежном поручении, только теперь уже в виде составной части номера документа.
Поле 108 «Номер документа»
Напомним, в этом поле должен быть указан номер документа – основания для проведения платежа. С 1 октября 2021 года при погашении задолженности по истекшим периодам – это основание платежа «ЗД» – номер документа в поле 108 должен соответствовать формату:
- ТР0000000000000 – номер требования налогового органа об уплате налога, сбора, страховых взносов;
- ПР0000000000000 – номер решения о приостановлении взыскания;
- АП0000000000000 – номер решения о привлечении к ответственности за совершение налогового правонарушения или об отказе в привлечении к ответственности за совершение налогового правонарушения;
- АР0000000000000 – номер исполнительного документа/ исполнительного производства.
Поле 109 «Дата документа основания платежа»
Соответственно, в поле 109 при погашении задолженности по истекшим периодам потребуется указать дату соответствующего документа:
- требования налогового органа об уплате налога, сбора, страховых взносов;
- решения о приостановлении взыскания;
- решения о привлечении к ответственности за совершение налогового правонарушения или об отказе в привлечении к ответственности за совершение налогового правонарушения;
- исполнительного документа и возбужденного на его основании исполнительного производства.
Это правило также вступит в силу с 1 октября 2021 года.
Основание налогового платежа 0 что это
от 3 марта 2003 г. N БГ-3-10/98/197/22н
УКАЗАНИЯ ИНФОРМАЦИИ, ИДЕНТИФИЦИРУЮЩЕЙ ПЛАТЕЖ,
В РАСЧЕТНЫХ ДОКУМЕНТАХ НА ПЕРЕЧИСЛЕНИЕ НАЛОГОВ
И СБОРОВ В БЮДЖЕТНУЮ СИСТЕМУ РОССИЙСКОЙ ФЕДЕРАЦИИ
Налогоплательщики (плательщики сборов), налоговые агенты, сборщики налогов и сборов, налоговые органы, а также служба судебных приставов Министерства юстиции Российской Федерации при заполнении расчетных документов на перечисление платежей на счета по учету доходов и средств бюджетов всех уровней бюджетной системы Российской Федерации указывают информацию в полях 104 — 110 и «Назначение платежа» (24) в соответствии с настоящими Правилами.
Настоящие Правила распространяются на органы федерального казначейства Министерства финансов Российской Федерации в случае, когда данные органы выступают в качестве самостоятельных налогоплательщиков или налоговых агентов.
1. Оформление одного расчетного документа допускается только по одному налогу (сбору) согласно классификации доходов бюджетов Российской Федерации.
В одном расчетном документе по одному коду бюджетной классификации Российской Федерации не может быть указано более одного показателя основания платежа и типа платежа (соответственно пункты 5 и 9 настоящих Правил).
2. При заполнении расчетного документа на перечисление платежей на счета по учету доходов и средств бюджетов всех уровней бюджетной системы Российской Федерации в полях 104 — 110 указывается информация в порядке, установленном соответственно пунктами 3 — 9 настоящих Правил.
При невозможности указать конкретное значение показателя в полях 105 — 110 расчетного документа проставляется ноль («0»), наличие незаполненных полей недопустимо.
3. В поле 104 указывается показатель кода бюджетной классификации (КБК) в соответствии с классификацией доходов бюджетов Российской Федерации.
4. В поле 105 указывается значение кода ОКАТО муниципального образования в соответствии с Общероссийским классификатором объектов административно-территориального деления, на территории которого мобилизуются денежные средства от уплаты налога (сбора) в бюджетную систему Российской Федерации.
5. В поле 106 указывается показатель основания платежа, который имеет 2 знака и может принимать следующие значения:
«ТП» — платежи текущего года;
«ЗД» — добровольное погашение задолженности по истекшим налоговым периодам при отсутствии требования об уплате налогов (сборов) от налогового органа;
«ТР» — погашение задолженности по требованию об уплате налогов (сборов) от налогового органа;
«РС» — погашение рассроченной задолженности;
«ОТ» — погашение отсроченной задолженности;
«РТ» — погашение реструктурируемой задолженности;
«ВУ» — погашение отсроченной задолженности в связи с введением внешнего управления;
«ПР» — погашение задолженности, приостановленной к взысканию;
«АП» — погашение задолженности по акту проверки;
«АР» — погашение задолженности по исполнительному документу.
В случае проставления в поле 106 расчетного документа значения ноль («0») налоговые органы, при невозможности однозначно идентифицировать платеж, самостоятельно относят поступившие денежные средства к одному из указанных выше оснований платежа, руководствуясь законодательством о налогах и сборах.
6. В поле 107 указывается показатель налогового периода, который имеет 10 знаков, восемь из которых имеют смысловое значение, а два являются разделительными знаками и заполняются точками («.»).
Показатель используется для указания периодичности уплаты налога (сбора) или конкретной даты уплаты налога (сбора), установленной законодательством о налогах и сборах, — «число.месяц.год».
Периодичность уплаты может быть декадной, месячной, квартальной, полугодовой или годовой.
6.1. Первые два знака показателя налогового периода предназначены для определения периодичности уплаты налога (сбора), установленной законодательством о налогах и сборах, которая указывается следующим образом:
«Д1» — платеж за первую декаду месяца;
«Д2» — платеж за вторую декаду месяца;
«Д3» — платеж за третью декаду месяца;
«МС» — месячные платежи;
«КВ» — квартальные платежи;
«ПЛ» — полугодовые платежи;
«ГД» — годовые платежи.
В 4-м и 5-м знаках показателя налогового периода для декадных и месячных платежей проставляется номер месяца текущего отчетного года, для квартальных платежей — номер квартала, для полугодовых — номер полугодия.
Номер месяца может принимать значения от 01 до 12, номер квартала — от 01 до 04, номер полугодия — 01 или 02.
В 3-м и 6-м знаках показателя налогового периода в качестве разделительных знаков проставляются точки («.»).
В 7 — 10 знаках показателя налогового периода указывается год, за который производится уплата налога.
При уплате налога один раз в год 4-й и 5-й знаки показателя налогового периода заполняются нулями. Если законодательством о налогах и сборах по годовому платежу предусматривается более одного срока уплаты налога (сбора) и установлены конкретные даты уплаты налога (сбора) для каждого срока, то в показателе налогового периода указываются эти даты.
Образцы заполнения показателя налогового периода:
«Д1.01.2003»; «Д2.01.2003»; «Д3.01.2003»;
«МС.02.2003»; «КВ.01.2003»; «ПЛ.02.2003»; «ГД.00.2003».
Налоговый период указывается для платежей текущего года, а также в случае самостоятельного обнаружения ошибки в ранее представленной декларации и добровольной уплате доначисленного налога (сбора) за истекший налоговый период при отсутствии требования об уплате налогов (сборов) от налогового органа. В показателе налогового периода следует указать тот налоговый период, за который осуществляется уплата или доплата налога (сбора).
6.2. При уплате отсроченной, рассроченной, реструктурируемой задолженности, погашении приостановленной к взысканию задолженности, погашении задолженности по требованию об уплате налогов (сборов) от налогового органа или погашении задолженности в связи с введением внешнего управления, в показателе налогового периода форматом «день.месяц.год» указывается конкретная дата (например: «05.09.2003»), которая взаимосвязана с показателем основания платежа (пункт 5 настоящих Правил) и может обозначать, если показатель основания платежа имеет значение:
«ТР» — срок уплаты, установленный в требовании об уплате налогов (сборов) от налогового органа;
«РС» — дату уплаты части рассроченной суммы налога в соответствии с установленным графиком рассрочки;
«ОТ» — дату завершения отсрочки;
«РТ» — дату уплаты части реструктурируемой задолженности в соответствии с графиком реструктуризации;
«ВУ» — дату завершения внешнего управления;
«ПР» — дату завершения приостановления взыскания.
Если платеж осуществляется с целью погашения задолженности по акту проведенной проверки («АП») или исполнительному документу («АР»), то в показателе налогового периода проставляется ноль («0»).
В случае досрочной уплаты налогоплательщиком налога (сбора) в показателе налогового периода указывается первый предстоящий налоговый период, за который должна производиться уплата налога (сбора).
7. В поле 108 указывается показатель номера документа, который в зависимости от значения показателя основания платежа может принимать следующий вид, если показатель основания платежа имеет значение:
«ТР» — номер требования об уплате налогов (сборов) от налогового органа;
«РС» — номер решения о рассрочке;
«ОТ» — номер решения об отсрочке;
«РТ» — номер решения о реструктуризации;
«ПР» — номер решения о приостановлении взыскания;
«ВУ» — номер дела или материала, рассмотренного арбитражным судом;
«АП» — номер акта проверки;
«АР» — номер исполнительного документа и возбужденного на основании его исполнительного производства.
При указании в показателе номера документа соответствующей информации знак «N» не проставляется.
При уплате текущих платежей или добровольном погашении задолженности при отсутствии требования об уплате налогов (сборов) от налогового органа (показатель основания платежа имеет значение «ТП» или «ЗД») в показателе номера документа проставляется ноль («0»).
8. В поле 109 указывается показатель даты документа, который состоит из 10 знаков и имеет формат даты аналогично пункту 6.2 настоящих Правил: первые два знака показателя обозначают календарный день (могут иметь значения от 01 до 31), 4-й и 5-й знаки — месяц (значения от 01 до 12), знаки с 7-го по 10-й обозначают год, в 3-м и 6-м знаках в качестве разделительных проставляются точки («.»).
При этом для текущих платежей (значение показателя основания платежа равно «ТП») в показателе даты документа указывается дата декларации (расчета), представленной в налоговый орган, а именно дата подписи декларации налогоплательщиком (уполномоченным лицом).
В случае добровольного погашения задолженности по истекшим налоговым периодам при отсутствии требования об уплате налогов (сборов) от налогового органа (значение показателя основания платежа равно «ЗД»), в показателе даты документа проставляется ноль («0»).
Для платежей, по которым уплата производится в соответствии с требованием об уплате налогов (сборов) от налогового органа (значение показателя основания платежа равно «ТР»), в показателе даты документа проставляется дата требования.
При погашении рассроченной, отсроченной, в том числе в связи с введением внешнего управления, реструктурируемой или приостановленной к взысканию задолженности, при уплате по результатам налоговых проверок, а также при погашении задолженности на основании исполнительных документов, в показателе даты документа указывается, если показатель основания платежа принимает значение:
«РС» — дата решения о рассрочке;
«ОТ» — дата решения об отсрочке;
«ВУ» — дата принятия арбитражным судом решения о введении внешнего управления;
«РТ» — дата решения о реструктуризации;
«ПР» — дата решения о приостановлении взыскания;
«АП» — дата акта проверки;
«АР» — дата вынесения исполнительного документа и возбужденного на его основании исполнительного производства.
9. В поле 110 указывается показатель типа платежа, который имеет два знака и может принимать следующие значения:
«НС» — уплата налога или сбора;
«АВ» — уплата аванса или предоплата (в том числе декадные платежи);
«ПЕ» — уплата пени;
«ПЦ» — уплата процентов;
«СА» — налоговые санкции, установленные Налоговым кодексом Российской Федерации;
«АШ» — административные штрафы;
«ИШ» — иные штрафы, установленные соответствующими законодательными или иными нормативными актами.
В случае проставления в поле 110 значения ноль («0») налоговые органы, при невозможности однозначно идентифицировать тип платежа, самостоятельно относят поступившие денежные средства к соответствующему типу платежа (налог, пеня, процент или штраф), руководствуясь законодательством о налогах и сборах.
10. В поле «Назначение платежа» (24) расчетного документа допускается указание дополнительной информации, необходимой для идентификации назначения платежа.
Служба судебных приставов Министерства юстиции Российской Федерации при заполнении платежных поручений на перечисление платежей на счета по учету доходов и средств бюджетов всех уровней бюджетной системы Российской Федерации при погашении задолженности налогоплательщика (плательщика сборов), в том числе участника внешнеэкономической деятельности, налогового агента, за счет денежных средств, взысканных с него в ходе проведения исполнительных действий, в поле «Назначение платежа» (24) указывает наименование налогоплательщика (плательщика сбора), в том числе участника внешнеэкономической деятельности, налогового агента, чья обязанность по уплате (перечислению) налога или сбора принудительно исполняется в соответствии с законодательством Российской Федерации, а также дату и номер исполнительного документа.
Платежное поручение на уплату налогов
С 2023 года введена система расчетов с бюджетом через единый налоговый счет (ЕНС) уплатой единого налогового платежа. С этого момента изменились правила заполнения налоговых платежек. Некоторые поля обнулись, некоторые унифицированы.
Единым налоговым платежом можно заплатить в бюджет: НДФЛ, страховые взносы, НДС, налог на прибыль, налоги на имущество, транспорт и землю, акцизы, водный налог, налоги по УСН, ЕСХН, ПСН, НДПИ, налог на игорный бизнес, налог на дополнительный доход от добычи углеводородного сырья.
Какие общие сведения указать в платежном поручении на перечисление налогов
В платежном поручении укажите:
- в поле 3 – порядковый номер платежного поручения;
- в поле 4 «Дата» – дату составления платежного поручения цифрами;
- в поле 5 «Вид платежа» оставьте пустым, если банк не установил порядок его заполнения;
- в поле 8 «Плательщик» – краткое наименование организации или обособленного подразделения;
- в поле 9 «Сч. №» – номер счета в банке плательщика;
- в поле 10 «Банк плательщика» – наименование и место нахождения банка плательщика. В электронной платежке это поле заполнится автоматически;
- в поле 11 «БИК» – БИК банка плательщика;
- в поле 12 «Сч. №» – номер корреспондентского счета банка плательщика;
- в поле 18 «Вид оп.» – шифр платежного поручения – «01»;
- в поле 60 «ИНН» – ИНН организации или ИП, присвоенный при постановке на налоговый учет.
Поля 19 «Срок плат.», 23 «Рез. Поле» не заполняйте.
Поля 45, 62, 71 заполнит сотрудник банка.
Что учесть при заполнении налоговой платежки в зависимости от вида или основания платежа
Сведения о получателе и плательщике вносятся в платежку полностью на основании свидетельства или уведомления о постановке на учет, полученного от налоговой инспекции. Обязательно заполняются поля с суммой платежка и банковскими реквизитами.
| поле платежного поручения | что указать при заполнении платежного поручения |
| поле 6 «Сумма прописью» | сумма налога в рублях полностью прописью и с заглавной буквы |
| поле 7 «Сумма» | сумма налога цифрами |
| поле 13 «Банк получателя» – | наименование и местонахождение банка получателя. В электронной платежке это поле заполнится автоматически |
| поле 14 «БИК» | БИК банка получателя |
| поле 15 «Сч. №» | номер счета банка получателя |
| поле 16 «Получатель» | сокращенное наименование органа Федерального казначейства и налоговой инспекции (в скобках). Например, «УФК по г. Москве (ИФНС России № 34 по г. Москве)». Для платежки по ЕНП: Казначейство России (ФНС России). |
| поле 17 «Сч. №» | номер казначейского счета получателя |
| поле 21 «Очередность платежа» | Укажите очередность платежа: «5» – при уплате налогов и взносов добровольно, в том числе по требованию ИФНС |
| поле 22 «Код» | УИН указывайте, если он вам известен При уплате текущих налогов укажите «0». |
| поле 24 «Назначение платежа» | Укажите сведения о платеже, но чтобы количество символов не превысило 210. Например, в платежке по ЕНП: «Единый налоговый платеж», в отдельной платежке на уплату налога «1/3 НДС за II квартал 2023 года». |
| поле 61 «ИНН» | ИНН налоговой инспекции |
| поле 101 «Статус плательщика» | Код статуса плательщика — организации: «01» – в платежке в уплату ЕНП, то есть, совокупной суммы по налогам, авансовым платежам, сборам, страховых взносов, пеней, штрафов, процентов, плательщики в реквизите; «02» – в платежке на уплату конкретного налога, взноса, сбора и т.п. |
| поле 102 «КПП» | КПП из свидетельства о постановке на учет или уведомления о постановке на учет. Индивидуальные предприниматели указывают «0». |
| поле 103 «КПП» | КПП получателя. |
| поле 104 «КБК» | КБК по налогу, для ЕНП — 182 01 06 12 01 01 0000 510. В платежке на уплату отдельного налога — КБК этого налога. |
| поле 105 «ОКТМО» | С 2023 года указывать восьмизначный код ОКТМО нужно только в том случае, если компания платит налоги отдельными платежками. В платежке на уплату ЕНП ставится ноль («0»). Если банк не принимает такую платежку, можно проставить любой код из 8-ми знаков, например 7000000. Помощь в определении нужного кода ОКТМО может специальный сервис ФНС России, размещенный на официальном сайте налоговой службы |
| поле 106 «Основание платежа» | В этом поле ставится «0», вне зависимости от того, как платит налоги фирма: единым платежом или отдельными платежками. |
| поле 107 «Период» | В платежке по уплате ЕНП ставится ноль («0»). Если компания платит налоги в 2023 году отдельными платежками указывается налоговый период, за который производится уплата. |
| поле 108 «Номер документа» | В этом поле ставится «0», вне зависимости от того, как платит налоги фирма: единым платежом или отдельными платежками. |
| поле 109 «Дата документа» | В этом поле ставится «0», вне зависимости от того, как платит налоги фирма: единым платежом или отдельными платежками. |
| поле 110 | оставьте пустым |
Разница в платежных поручениях на оплату ЕНП и отдельного налога
Организации и ИП могут переводить платежи в бюджет «единым налоговым платежом» (ЕНП), и по тем налогам, которые платятся до сдачи отчетности, подавать уведомления. Есть и альтернативный вариант, которые сохранили на переходный период: платить налоги отдельными платежками.
Кроме того, есть налоги и взносы, которые не входят в ЕНП и должны уплачиваться отдельно, в том числе:
- страховые взносы на страхование от несчастных случаев на производстве и профессиональных заболеваний;
- НДФЛ в виде фиксированных авансовых платежей с доходов, полученных иностранцами с патентом;
- госпошлины, по которым суд не выдал исполнительный документ.
Платежки будут отличатся. Три образца ФНС привела на своем сайте.
| Поле платежного поручения | Что указать в платежке на перечисление ЕНП | Что указать в платежке на уплате налога отдельно (платежка заменяет уведомление) | Что указать в платежке, если налог или взнос нельзя оплатить в составе ЕНП |
| Сумма | Сумма денег, перечисляемая платежным поручением | Сумма денег, перечисляемая платежным поручением | Сумма денег, перечисляемая платежным поручением |
| 101 Статус плательщика | 01 | 02 | 01 |
| 60 ИНН плательщика | ИНН в соответствии со свидетельством или уведомлением о постановке на учет в налоговой: 10 знаков для юрлица и 12 для ИП и физлица. | ИНН в соответствии со свидетельством или уведомлением о постановке на учет в налоговой: 10 знаков для юрлица и 12 для ИП и физлица. | ИНН в соответствии со свидетельством или уведомлением о постановке на учет в налоговой: 10 знаков для юрлица и 12 для ИП и физлица. |
| 102 КПП плательщика | «0», кроме иностранных компаний, которые работают в РФ имеют несколько филиалов, «обособок». | КПП в соответствии со свидетельством постановки на учет в налоговой указывают только организации | КПП в соответствии со свидетельством постановки на учет в налоговой указывают только организации |
| 8 Плательщик | краткое название организации или ФИО ИП | краткое название организации или ФИО ИП | краткое название организации или ФИО ИП |
| 61 ИНН получателя | ИНН администратора доходов бюджета, то есть ИНН налоговой инспекции | ИНН администратора доходов бюджета, то есть ИНН налоговой инспекции | ИНН администратора доходов бюджета, то есть ИНН налоговой инспекции |
| 103 КПП получателя | КПП своей налоговой, в соответствии со свидетельством или уведомлением о постановке на учет | КПП своей налоговой, в соответствии со свидетельством или уведомлением о постановке на учет | КПП своей налоговой, в соответствии со свидетельством или уведомлением о постановке на учет |
| 13 Банк получателя | Название банка и город | Название банка и город | Название банка и город |
| 14 БИК | БИК банка | БИК банка | БИК банка |
| 15 Сч.№ | номер банковского счета, входящего в состав единого казначейского счета | номер банковского счета, входящего в состав единого казначейского счета | номер банковского счета, входящего в состав единого казначейского счета |
| 16 Получатель | Казначейство России (ФНС России). | Управление Федерального казначейства по _____ (субъект РФ) и в скобках название конкретной ИФНС. | Управление Федерального казначейства по _____ (субъект РФ) и в скобках название конкретной ИФНС |
| 17 Сч.№ | Двадцатизначный номер счета в Казначействе | Двадцатизначный номер счета в Казначействе | Двадцатизначный номер счета в Казначействе |
| 21 Очеред платежа | 5 | 5 | 5 |
| 22 Код (УИН) | Если неизвестен — 0 | Если неизвестен — 0 | Если неизвестен — 0 |
| 24 Назначение платежа | Единый налоговый платеж | Уведомление об исчисленных суммах налогов, сборов, авансовых платежей по налогам, страховых взносов в виде распоряжения на перевод денежных средств в уплату платежей в бюджет РФ. ИЛИ Налог: 1/3 НДС за II квартал 2023 года. | Информация для идентификации платежа. Например, сбор 1 квартал 2023 года. |
| 104 КБК | Для ЕНП – 18201061201010000510 | КБК конкретного налога, взноса или сбора | КБК конкретного налога, взноса или сбора |
| 105 ОКТМО | 0, если банк не примет платежку – код ОКТМО из 8 знаков | ОКТМО из восьми знаков | ОКТМО из восьми знаков |
| 106 Основание платежа | 0 | 0 | 0 |
| 107 Период | 0 | кодовое обозначение налогового периода, например, за февраль «МС.02.2023», за первый квартал «КВ.01.2023» | кодовое обозначение налогового периода, например, за февраль «МС.02.2023», за первый квартал «КВ.01.2023» |
| 108 Номер документа | 0 | 0 | 0 |
| 109 Дата документа | 0 | 0 | 0 |
Что означает УИН или УИП в поле 22 «Код»
Код в поле 22 «Код» платежного поручения – это уникальный идентификатор платежа (УИП) или уникальный идентификатор начисления (УИН).
УИН присваивает получатель платежа, которому поступают деньги в бюджет. Этот идентификатор он обязан сообщить вам. УИН состоит из 20 или 25 знаков. Как правило, его указывают в требовании ИФНС на уплату недоимки, пеней или штрафа.
Поле 22 заполняйте, только если в уведомлении из налоговой УИН указан. Если УИН нет, ставьте в поле «0».
Как заполнить поля 101 – 109 в платежном поручении
Поля 101 — 109 надо заполнять по правилам, установленным приказом Минфина России от 12 ноября 2013 № 107н.
Как заполнить поле 101 в платежном поручении
В поле 101 «Статус составителя поручения» проставляется код плательщика. С 2023 года введены два основных кода:
- 01 — при перечислении налогов, входящих в ЕНП, а также налогов, не входящих в ЕНП;
- 02 — для отдельных платежек на каждый налог, взнос, составляемых в 2023 году взамен уведомлений по налогам (ранее статус 02 означал уплату налогов налоговым агентом).
Обратите внимание, с 2023 года статус 01 присвоен не только организациям, но и физлицам, как ИП, так и обычным «физикам».
Статус 02 используется компаниями, ИП, нотариусами и пр. (то есть бизнес-субъектами), которые заменяют платежками уведомления по ЕНП. Такие поправки в порядок заполнения действуют с 11.02.2023 (приказ Минфина от 30.12.2022 № 199н).
При составлении платежки в уплату ЕНП, то есть, совокупной суммы по налогам, авансовым платежам, сборам, страховых взносов, пеней, штрафов, процентов, плательщики в реквизите «101» указывают статус «01»
При перечислении в 2023 году налогов (взносов, сборов и проч.) отдельными платежками — «02».
Как заполнить поле 102 в платежном поручении
В поле 102 платежного поручения отражают КПП организации-плательщика. Его можно взять из документов о постановке на налоговый учет.
При перечислении налогов за обособленное подразделение, то в строке 102 указывают КПП обособленного подразделения. Он приведен в уведомлении о постановке на учет по месту нахождения подразделения.
Как заполнить поле 103 в платежном поручении
В поле 103 платежного поручения отражают КПП получателя.
В налоговой платежке с 2023 года в этом поле нужно указать КПП уполномоченного территориального налогового органа, который администрирует источники финансирования федерального бюджета.
Если не укажите КПП в поле 103 платежного поручения, банк не откажет в платеже.
В платежке на уплату взносов на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний, КПП отделения Социального фонда по месту регистрации организации или по местонахождению обособленного подразделения с расчетным счетом, если подразделение начисляет и выплачивает вознаграждения физлицам.
Как заполнить поле 104 в платежном поручении
Поле 104 платежного поручения характеризует сведения о платеже. В нем нужно указать КБК.
С 2023 года налоги платятся единым налоговым платежом либо отдельными платежками по каждому налогу.
Если перечисляете единый налоговый платеж, нужно указать КБК ЕНП — 182 01 06 12 01 01 0000 510. Знаки КБК одновременно не могут принимать значение ноль («0»).
При уплате налогов в 2023 году отдельными платежками, нужно КБК соответствующего налога, сбора, взносы, штрафа и т.п.
Если платите сбор или налог, который не входит в состав единого налогового платежа (ЕНП), укажите его КБК.
Так, например в состав ЕНП не входят страховые взносы на страхование от несчастных случаев на производстве и профессиональных заболеваний и некоторые сборы и госпошлины. КБК по страховым взносам на травматизм — 797 1 02 12000 06 1000 160.
В 2023 году следует руководствоваться Приказом Минфина РФ от 17.05.2022 № 75н «Об утверждении кодов (перечней кодов) бюджетной классификации Российской Федерации на 2023 год (на 2023 год и на плановый период 2024 и 2025 годов)».
Как заполнить поле 105 в платежном поручении
Поле 105 платежного поручения характеризует сведения о платеже. До 2023 года в нем нужно было указать ОКТМО по месту уплаты налога. Код ОКТМО можно уточнить на официальном сайте ФНС России в сервисе «Узнай ОКТМО».
С 2023 года после введения единого налогового платежа, в поле 105 «ОКТМО» нужно указывать «0». Если банк не принимает такую платежку, можно проставить любой код из 8-ми знаков, например 7000000.
Если платите взносы «на травматизм и профзаболевания», нужно указать код ОКТМО, где находится организация или обособленное подразделение, которое само платит взносы.
Как заполнить поле 106 в платежном поручении
До 2023 года в поле 106 нужно было указать основание платежа – двузначный код из пункта 7 приложения № 2 к приказу Минфина России от 12 ноября 2013 года № 107н.
С 2023 года в поле 106 распоряжения о переводе денежных средств нужно проставить ноль («0»). Если в этом поле указать другое значение, налоговики сами определят принадлежность к единому налоговому платежу.
Как заполнить поле 107 в платежном поручении
Поле 107 платежного поручения характеризует сведения о платеже. С 2023 года в поле 107 нужно указать «0», если платите единый налоговый платеж.
Если формируете платежку по уплате отдельно по уплате конкретного налога (такая платежка заменяет уведомление), в поле 107 нужно указать налоговый период из 10 знаков, 2 из которых — разделительные, их заполняют точкой «.».
Периодичность уплаты может быть месячной, квартальной, полугодовой или годовой.
Первые два знака показателя налогового периода предназначены для определения периодичности уплаты налогового платежа, установленной законодательством о налогах и сборах, которая указывается следующим образом:
- «МС» – месячные платежи;
- «КВ» – квартальные платежи;
- «ПЛ» – полугодовые платежи;
- «ГД» – годовые платежи.
Поле 107 платежного поручения по перечислению конкретного налога не в составе ЕНП заполняйте так:
1) укажите периодичность уплаты налога (месячная, квартальная, полугодовая, годовая и т. д.).
Для этого проставьте следующие коды:
| Код | Периодичность уплаты налога |
| МС | если налог уплачивается за месяц |
| КВ | если налог уплачивается за квартал |
| ПЛ | если налог уплачивается за полугодие |
| ГД | если налог уплачивается за год |
2) поставьте точку;
3) далее укажите:
- если налог уплачивается по итогам месяца – номер месяца, за который он перечисляется (например, 01, 02, 03. 12);
- если налог уплачивается по итогам квартала – номер квартала, за который он перечисляется (например, 01, 02, 03 или 04);
- если налог уплачивается по итогам полугодия – номер полугодия, за которое он перечисляется (01 или 02);
- если налог уплачивается по итогам года – два нуля;
4) поставьте точку;
5) укажите год, за который уплачивается налог (например, 2021, 2020 и т. д.).
Пример. Заполняем платежное поручение на уплату НДС и налога на прибыль
АО «Актив» в январе 2023 года перечислило в бюджет 1/3 НДС за IV квартал 2022 года. «Актив» должен указать следующий код налогового периода:
В марте 2023 года «Актив» перечислил в бюджет налог на прибыль по итогам 2022 года. «Актив» должен указать следующий код налогового периода:
Если вы выявили недоплату того или иного налога и перечислили недоимку в бюджет, то в платежном поручении укажите тот налоговый период, за который налог доплачивается.
Если налог перечислен досрочно, то в платежном поручении также нужно указать тот период, за который налог уплачивается.
Пример. Заполняем платежное поручение с указанием периода уплаты налога
В феврале 2023 года «Актив» самостоятельно выявил, что сумма НДС, уплаченная за III квартал 2021 года, была занижена. При доплате налога «Актив» должен указать следующий код налогового периода:
В марте 2023 года «Актив» досрочно уплатил 1/3 НДС за I квартал 2023 года. «Актив» должен указать следующий код налогового периода:
Платить НДС по итогам налогового периода (квартала) одним платежом или установленными частями, но досрочно — нежелательно. Ведь в этом случае у вас образуется переплата налога, а для того, чтобы ее зачесть в счет будущих платежей, вам придется пройти ряд процедур в налоговой инспекции, включая сверку расчетов, подачу заявления, получение решения по заявлению. Кроме того, если инспекция выявит вашу переплату сама, часть денег может уйти на погашение недоимок по другим федеральным налогам. А если вы будете зачитывать переплату самостоятельно, то есть недоплачивать текущие платежи в пределах вашей переплаты, вам будут начислять пени за текущие недоплаты.
Как заполнить поле 108 в платежном поручении
Поле 108 платежного поручения характеризует сведения о платеже. С 2023 года в поле 108 нужно указать ноль «0», вне зависимости от того, как платит налоги фирма: единым платежом или отдельными платежками.
Как заполнить поле 109 в платежном поручении
В поле 109 нужно указать указать ноль «0», вне зависимости от того, как платит налоги фирма: единым платежом или отдельными платежками.
Как уточнить налоговый платеж, если в платежке была ошибка
Раньше, чтобы уточнить налоговый платеж можно было направить в налоговую заявление на уточнение платежа, теперь этого сделать нельзя.
Единственный способ с 2023 года, которым можно исправить ошибочные данные в налоговой платежке – отправить Уведомление.
Уведомлением можно исправить нет только КБК, но и КПП плательщика, ОКТМО, период и сумму.
При этом, если вы успели сдать отчетность до того, как направили платежку с ошибочными реквизитами, уведомление можно не подавать. Все денежные средства, которые перечисляются отдельными налоговыми платежками все равно аккумулируются на ЕНС и распределяются в уплату налоговых обязательств на основании отчетности и, или уведомлений. То есть, если сдана отчетность, платежка с ошибкой в КБК «роли не играет». Налоговики распределять сумму ЕНП на основании данных декларации.
Как заполнить платежное поручение по уплате налога третьим лицом
Раньше Налоговым кодексом РФ было предусмотрено, что плательщики налогов обязаны уплачивать их самостоятельно, то есть от своего имени и за счет собственных средств без привлечения третьих лиц (п. 1 ст. 45 НК РФ).
По действующим правилам третьи лица могут уплачивать налоги и страховые взносы за организацию, предпринимателя и физлицо (Федеральный закон от 30 ноября 2016 года № 401-ФЗ).
Напомним, что правила заполнения платежных поручений на уплату налогов, сборов и страховых взносов утверждены приказом Минфина России от 12 ноября 2013 года № 107н. Приказом от 5 апреля 2017 года № 58н Минфин внес изменения в эти правила и утвердил порядок уплаты налогов и взносов за третьих лиц.
Заметим, что положения приказа № 58н полностью согласуются с Правилами указания информации в реквизитах распоряжений о переводе денежных средств в бюджетную систему РФ, разработанными ФНС России. Согласно положениям приказа № 58н и разъяснениям налоговиков платежные поручения на уплату налогов и взносов, перечисляемых третьим лицом, необходимо заполнять в особом порядке.
Порядок заполнения «платежек» за третье лицо
В поле «ИНН» указывается значение ИНН плательщика, за которого уплачивается налог, страховой взнос или сбор. Если у плательщика — физлица нет ИНН, пишется ноль («0»). В поле «Код» необходимо написать Уникальный идентификатор начисления (индекс документа).
В поле «КПП» указывается значение КПП плательщика, за которого уплачивается налог, страховой взнос или сбор. Если налог перечисляется за физлицо, в реквизите «КПП» указывается ноль («0»).
В поле «Плательщик» должна быть информация о плательщике, перечисляющем платеж. А именно:
- для юридических лиц — наименование юридического лица, исполняющего обязанность плательщика по уплате платежей;
- для физических лиц — ФИО лица, исполняющего обязанность плательщика по уплате платежей.
В поле «Назначение платежа» указывается ИНН и КПП (для физических лиц только ИНН) лица, осуществляющего платеж и наименование (ФИО) плательщика, чья обязанность исполняется. Для выделения информации о плательщике используется знак «//». Эти реквизиты указываются в первых позициях по отношению к иной дополнительной информации, указываемой в поле «Назначение платежа».
В поле 101 «Статус плательщика» — указывают статус того лица, за которое перечисляется платеж в бюджет. А именно:
- «01» — если налоговый платеж осуществляется за организацию;
- «02» — если платеж осуществляется за налогового агента;
- «08» — если неналоговый платеж осуществляется за организацию, ИП, частнопрактикующего нотариуса, адвоката, учредивший адвокатский кабинет, главы КФХ;
- «13» — если налоговый платеж, а также уплата сборов, взносов и иных платежей, администрируемых налоговой службой, осуществляется за физлицо — ИП, частнопрактикующего нотариуса, адвоката, учредившего адвокатский кабинет, главы КФХ.
Обратите внимание: лицо, уплатившее налог за налогоплательщика, не имеет права требовать возврата этого налога из бюджета.
Пример. Как заполнить платежное поручение на уплату налога за третье лицо
ООО «Пассив» (ИНН 7721251418 КПП 772101001) применяет УСН с объектом «доходы».
25 апреля «Пассив» собирается перечислить авансовый платеж по «упрощенному» налогу за I квартал. Его сумма составила 25 000 рублей.
24 апреля у банка, в котором открыт единственный расчетный счет «Пассива», отозвана лицензия на осуществление банковских операций. Чтобы не пропустить срок уплаты налога, «Пассив» обратился к своему контрагенту АО «Актив» (ИНН 7718123456 КПП 771801001) с просьбой перечислить за него авансовый платеж по УСН. Поскольку между «Активом» и «Пассивом» заключен договор поставки, «Актив» согласился перечислить авансовый платеж в счет будущих взаиморасчетов по этому договору.
Зачет собственной переплаты за третье лицо
Излишне уплаченные или излишне взысканные налоги нельзя зачесть в пользу другого налогоплательщика (письмо Минфина России от 6 марта 2017 г. N 03-02-08/12572). То есть, если директор заплатит за организацию налог или штраф из своих личных денег, нарушения не будет. Но зачесть переплату по НДФЛ того же директора в счет налога, который обязана заплатить его фирма, нельзя.
Что касается директора, который платит налог за свою фирму из личных денег, то сделать это можно только безналичным платежом. Заплатить налог или штраф за организацию «наличкой» нельзя (письмо ФНС России от 25 января 2018 г. № ЗН-3-22/478@). Связано это с тем, что при уплате налогов за другое лицо в полях «ИНН» и «КПП» плательщика нужно указывать ИНН и КПП того лица, за которое платится налог. Причем при уплате налога за организацию реквизит «КПП» нужно заполнять обязательно. А перечисляя деньги без открытия банковского счета, это условие невозможно выполнить технически. Вот и получается, что работник фирмы, в том числе и ее руководитель, не может заплатить за нее налог «наличкой».
Как уточнить налоговый платеж, который был совершен третьим лицом
Согласно нормам статьи 45 НК РФ, если при уплате налога за налогоплательщика иным лицом была допущена ошибка в оформлении платежного поручения, не повлекшая неперечисление соответствующих средств в бюджет, такой платеж может быть уточнен.
При этом данный платеж можно уточнить, если:
- с даты перечисления платежа в бюджет прошло не более 3 лет;
- уточнение платежа не повлечет за собой возникновение у налогоплательщика недоимки.
Так, уточнение реквизита платежного поручения «ИНН плательщика», осуществляется в отношении денежных средств, принадлежность которых не определена и отнесенных к невыясненным поступлениям.
Для уточнения платежа налогоплательщику, обязанность которого исполняется, необходимо представить в налоговый орган по месту учета заявление на уточнение платежа с приложением платежного документа, подтверждающего уплату иным лицом.
Полная версия этой статьи доступна только платным пользователям бератора
Как заполнить платёжное поручение в 2023 году
В 2023 году большинство расчётов бизнеса с бюджетом надо проводить через единый налоговый платёж. Обратите внимание, что ЕНП распространяется не на все виды налогов и сборов. Часть из них перечисляют по-прежнему отдельными платёжками, а есть и такие, которые можно платить по выбору: в рамках ЕНП или без него.
Так, в единый налоговый платёж входят: НДС, НДФЛ, УСН, ЕСХН, акцизы, налоги на прибыль, землю, воду, транспорт, имущество, страховые взносы, кроме взносов на травматизм, и др. Вне ЕНП перечисляют НДФЛ с работников-иностранцев, работающих на основании патента, взносы на травматизм и профзаболевания, госпошлину, по которой не выдан исполнительный документ. А вот налог для самозанятых (НПД), а также сборы за пользование объектами животного мира и водных биоресурсов можно оплатить любым способом.
Важно: ФНС подготовила таблицу с новыми КБК на 2023 год для разных видов платежей. Коды указывают не только в платёжных документах, но и в уведомлениях об исчисленных суммах.
 |
Таблица новых КБК на 2023 год для ЕНП и других платежей |
Точно и в срок рассчитаем налоги, подготовим платежные поручения
Как зачислить деньги на единый налоговый счёт
На каждого налогоплательщика в 2023 году открыт единый налоговый счёт. Юридические лица могут пополнить свой ЕНС с расчётного счёта, а у ИП есть дополнительные возможности: через банк, почту, МФЦ и др.
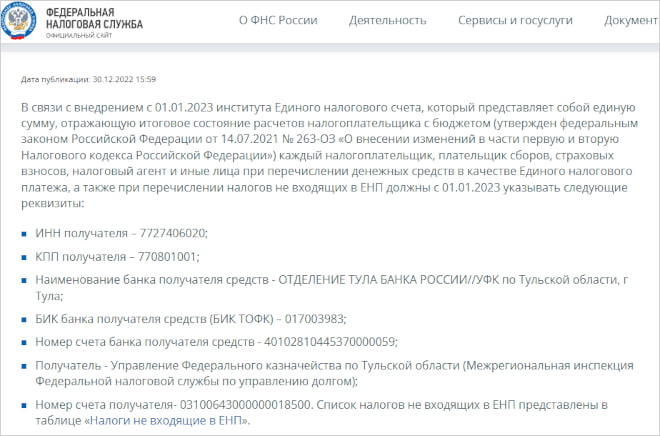
Важно: c 2023 года получателем денежных средств с единого налогового счёта является УФК по Тульской области, независимо от места нахождения организации или регистрации ИП. Об этом ФНС сообщила на своей странице.
 |
Скачать реквизиты УФК Тульской области |
Все платёжные поручения оформляются в соответствии с приказом Минфина № 107н от 12 ноября 2013 года. В данный момент в приказ вносятся изменения, ознакомиться с которыми можно на портале правовых актов. При этом ФНС, не дожидаясь принятия изменений, уже подготовила свои образцы, которые мы рассмотрим ниже.
Как заполнить платёжное поручение для ЕНП
Если налоги, сборы или взносы, которые надо перечислить в бюджет, оформляются одной платёжкой, то применяется специальный КБК: 18201061201010000510. В назначении документа указывают «Единый налоговый платёж».
Вот как выглядит образец платёжного поручения в 2023 для перечисления ЕНП (подготовлен ФНС).
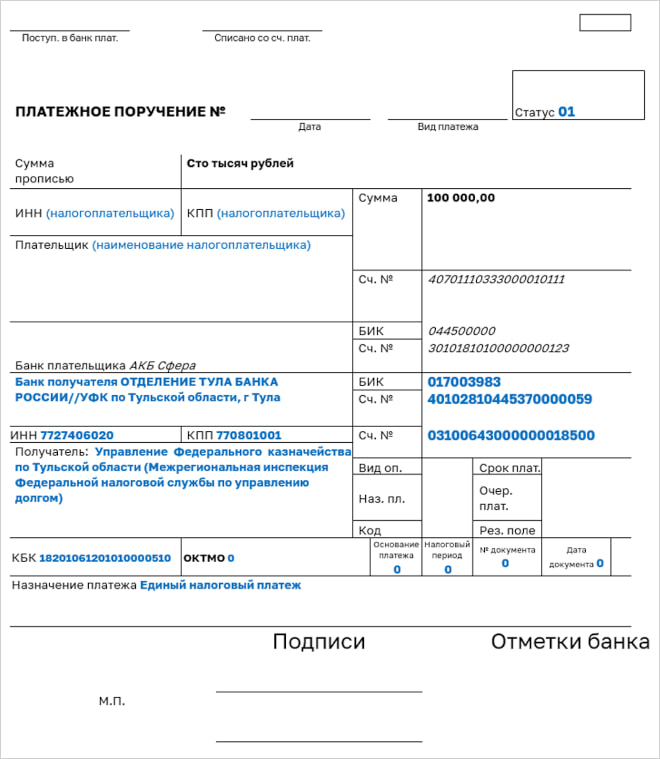
Обратите внимание на особенности заполнения этой платёжки:
- в поле «Статус» указывают значение «1»;
- в полях «ОКТМО», «Основание платежа», «Налоговый период», «№ документа», «Дата документа» проставляют «0».
По сути, в этот образец от ФНС надо добавить только ИНН/КПП и наименование налогоплательщика, а также указать сумму для перечисления.
|
Скачать образец заполнения платёжного поручения в 2023 для ЕНП |
Как ИФНС узнает, для каких налогов, сборов, взносов перечислены деньги? Из деклараций, отчётов, уведомлений, которые надо заранее подавать. В рамках ЕНП действует правило: документ с исчисленной суммой направляется не позже 25-го числа месяца, а оплата по нему производится не позже 28-го числа этого месяца.
Соответственно, к тому времени, когда деньги поступят в бюджет, ИФНС уже будет знать, в счёт каких обязательств налогоплательщика они перечислены. Например, указанная в образце сумма в 100 000 рублей может означать, что компания оплатила взносы за работников в размере 68 500 рублей и удержала НДФЛ с выплат в размере 31 500 рублей. Эти суммы организация указала в поданном уведомлении.
Есть сложности с отчетностью или штрафы? Экспресс-аудит от 1С бесплатно за 3-4 часа
Как заполнить платёжное поручение для ЕНП без подачи уведомлений
Итак, мы рассмотрели первый способ – платёжное поручение с единым КБК 18201061201010000510. Документ можно подготовить один раз, а дальше использовать, как шаблон для всех следующих перечислений, меняя только сумму. Напомним, что для этого варианта расчётов с бюджетом надо заранее подавать уведомления, чтобы ИФНС могла распределить полученные средства по обязательствам налогоплательщика.
Но в 2023 году продолжает действовать и привычный способ расчётов: платёжное поручение, где указывают КБК не единого налогового платежа, а конкретного налога, сбора или взноса. Такое поручение заменяет собой уведомление об исчисленных суммах. Эта возможность предусмотрена пунктом 12 статьи 4 закона от 14.07.2022 № 263-ФЗ.
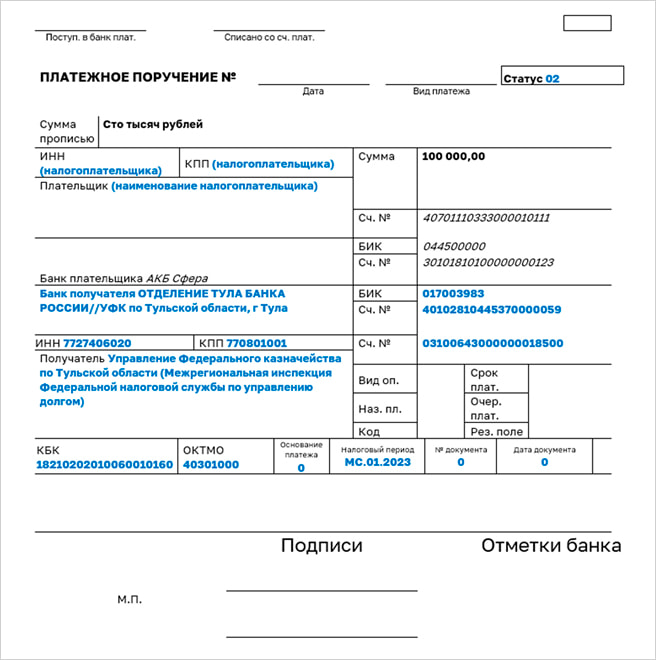
Чем эта платёжка отличается от первой, которая оформляется только для ЕНП? Во-первых, в поле «Статус» проставлено другое значение, то есть «2». Во-вторых, указывают КБК конкретного налога, взноса, сбора, а не ЕНП. В-третьих, в этом случае надо заполнять поля ОКТМО (по месту нахождения организации или месту жительства ИП, обособленного подразделения, имущества, транспорта), а также код налогового периода.
Что касается поля «Назначение платежа», то раньше в образце ФНС указывали «Уведомление об исчисленных суммах налогов, сборов, авансовых платежей по налогам, страховых взносов в виде распоряжения на перевод денежных средств в уплату платежей в бюджетную систему Российской Федерации». Но в более позднем образце это поле оставлено пустым.
По словам некоторых сотрудников ФНС поле «24», то есть «Назначение платежа» можно вообще не заполнять, если оплату производит сам налогоплательщик, а не третье лицо. Но тогда есть риск, что платёжку не пропустит банк, поэтому рекомендуем это поле всё-таки заполнять, до получения официальных разъяснений.
|
Скачать образец платёжного поручения вместо уведомления в 2023 году |
Как заполнить платёжное поручение для платежей вне ЕНП
Для перечислений, на которые не распространяется единый налоговый платёж, ФНС подготовила отдельный образец. Речь идёт только о платежах, которые администрирует налоговая служба, в частности, НДФЛ с работников-иностранцев, работающих на основании патента.
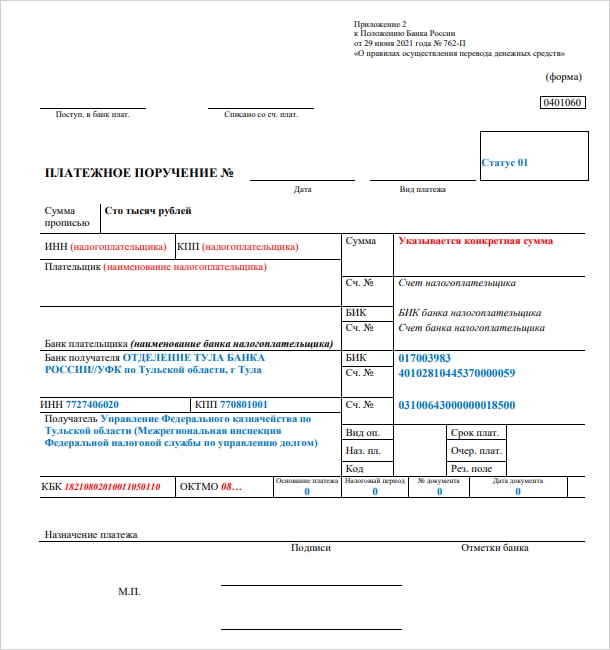
|
Скачать образец платёжного поручения для перечисления вне ЕНП в 2023 году |
Как заполнить платёжное поручение по взносам на травматизм
Ещё один вид платежей, который перечисляют работодатели, это страховые взносы на травматизм и от профзаболеваний. Они не входят в ЕНП и не администрируются Федеральной налоговой службой, поэтому рассмотренные выше образцы здесь не подходят.
Платёжки по взносам на травматизм заполняются, как и раньше, но по новым реквизитам, что связано с объединением ПФР и ФСС. Чтобы узнать эти реквизиты, зайдите на сайт Социального Фонда России, выберите в правом углу свой регион и откройте информацию по страхователям.
КБК по взносам на травматизм в 2023 году новые, утверждены приказом Минфина от 17.05.2022 № 75н (в редакции приказа от 22.11.2022 № 177н):
- взносы на травматизм – 79710212000061000160;
- пени по взносам на травматизм – 79710212000062100160;
- штрафы по взносам на травматизм – 79710212000063000160.
Выводы
- В 2023 году большинство платежей бизнеса в бюджет должны осуществляться в рамках ЕНП.
- При заполнении уведомлений, платёжек, отчётов проверяйте КБК на 2023 год, некоторые из них изменились.
- Денежные средства, входящие в состав единого налогового платежа, можно перечислить двумя способами: одной платёжкой на общую сумму или отдельными платёжными поручениями по каждому налогу, сбору, взносу.
- Если деньги перечисляются общей суммой на разные налоги (например, НДФЛ и взносы за работников), то ИФНС сможет их распределить только на основании предварительно поданного уведомления или отчётности.
- Если платёжное поручение оформляется на конкретный налог или взнос, с указанием соответствующего КБК, уведомление подавать не требуется.
- Денежные средства, перечисляемые для оплаты платежей, которые администрирует ФНС, зачисляются на реквизиты УФК по Тульской области (независимо от места регистрации ООО или ИП).
- При оплате страховых взносов на травматизм, которые администрирует Социальный Фонд России, не забудьте поменять реквизиты с ФСС на СФР, их значения можно найти на региональных сайтах нового Социального Фонда.
Месяц бухгалтерского обслуживания в подарок
Спасибо!
Ваша заявка успешно отправлена. Мы свяжемся с вами в ближайшее время.