Куда вложить деньги под проценты
Деньги — это не просто средство обеспечения жизни, но и финансовый инструмент, приносящий доход. Хранить деньги дома, даже обменяв рубли в валюту, невыгодно: инфляция обесценивает накопления, товары и услуги дорожают. Заставить деньги работать можно разными способами: начать инвестировать, открыть банковский вклад или приобрести ценные активы. Разбираемся, куда стоит или, наоборот, не стоит вкладывать свои сбережения, чтобы сохранить их и получить дополнительный доход.
Команда Райффайзен Банка
Куда не стоит вкладывать деньги
Начинающим вкладчикам и инвесторам стоит избегать чрезмерно рискованных способов приумножить свой капитал, даже если они обещают очень высокую доходность. Помните, чем выше предложенный процент, тем жестче требования по вкладам и риски по инвестициям. К высокодоходным, но рискованным способам заработать на инвестициях относятся трейдинг, вложения в криптовалюту и финансовые пирамиды.
- Трейдинг. Игра на бирже может показаться легким заработком, который требует скорее удачи, чем каких-то профессиональных навыков. Однако в реальности это не так: новичок, не знакомый с особенностями трейдинга, рискует очень быстро потерять вложенные деньги. Игра на бирже может принести доход, но только тем, кто обучался трейдингу и знаком со всеми его нюансами. Понимать принципы торгов недостаточно, необходимо следить за экономикой, политикой, уметь правильно оценивать конъюнктуру, чтобы не поддаться панике при колебаниях рынка и не продать активы, теряя долю прибыли.
- Криптовалюта. В последнее время биткоины показывают значительный рост, поэтому многие начинающие инвесторы закономерно хотят заработать на криптовалюте. Но нужно помнить, что этот тип «валюты» ничем не обеспечен, поэтому предсказать его рост или падение новичку практически невозможно. Майнинг затратен, и не приносит такой прибыли, как непосредственная торговля эфиром или биткоинами. Плюс, существуют ограничения по обороту этих расчетных единиц, а их обналичивание затруднено и связано с дополнительными расходами.
- Финансовые пирамиды. Рискованный и небезопасный способ получения дополнительного дохода, связанный с использованием мошеннических схем. категорически не рекомендуем рассматривать такой вариант инвестирования. Финансовые пирамиды или хайп-проекты похожи на инвестиционные фонды, но главным отличием является высокая заявленная доходность, например, 1% в день. HYIP-проекты часто оперируют только электронными деньгами, а прибыль участников обеспечивается за счет привлечения новых клиентов, реального инвестирования при этом нет. Такие проекты имеют собственные сайты, каналы в соцсетях, но не входят в реестр ПИФов ЦБ, не имеют официальной регистрации. Гарантировать доход и защиту средств участников невозможно.
Вкладывать деньги можно только в проверенные банки и инвестпроекты: только так можно не потерять свои сбережения и получить доход.
Банковские вклады
Банковский вклад — это классический способ сохранения средств и получения гарантированного дохода. Основной плюс вкладов — их безопасность: даже при досрочном закрытии по вкладу будет выплачен процент по ставке до востребования, потерять какую-то часть, как при инвестировании или покупке валют, нельзя. Кроме этого, все банковские депозиты застрахованы. В 2021 году сумма возмещения составляет 1 млн 400 тыс. рублей. Если у банка внезапно отзовут лицензию или он перестанет работать по другой причине, вы сможете получить компенсацию.
Однако стоит иметь в виду, что классические депозиты вряд ли смогут принести вам значительный доход. Вклады до востребования, как правило, имеют меньшую ставку, чем срочные. Наибольшую доходность показывают вклады с запретом на движение средств в течение всего периода и большой суммой открытия. Чтобы получить максимум на вложениях, открывайте вклад с пополнением без снятия, с капитализацией на счете вклада и постарайтесь не снимать средства до окончания срока. Чем дольше срок размещения — тем выше процент.
Акции и облигации
Акции и облигации — это ценные бумаги различных частных или государственных предприятий, которые впоследствии можно перепродать или получать по ним регулярные отчисления — дивиденды. При правильном управлении такими активами они могут обеспечить гораздо более высокий доход по сравнению с обычным вкладом, однако риски потери средств в этом случае тоже растут. В отличие от вклада, где в самом худшем случае можно просто выйти с той же суммой, что вы вложили, при инвестировании можно потерять часть средств.
Инвестиции в ценные бумаги требуют определенных навыков и знаний, поэтому покупку и управление ими лучше доверить профессиональному брокеру. Банки предлагают услугу открытия индивидуального инвестиционного счета — ИИС. Следить за ситуацией на финансовом рынке, управлять счетом, покупать и продавать акции будет профессиональный управляющий-брокер в соответствии с выбранной клиентом стратегией. Вложиться можно в акции российских или зарубежных компаний, а также в государственные облигации, а по истечении трех лет инвестирования можно получить налоговый вычет.
Другой вариант — открыть брокерский счет, который позволит клиенту самостоятельно выйти на биржу и покупать акции интересующих его компаний. Такой вариант скорее подойдет тем, кто уже разобрался в теме инвестирования.
Драгоценные металлы
Драгоценные металлы — золото, платина, серебро и палладий — остаются в цене даже во времена крупных финансовых кризисов, поэтому многие предпочитают вкладывать часть своих денег именно в этот актив. Гарантированно предсказать прибыльность таких вложений может быть непросто даже специалисту — риски примерно такие же, как при инвестировании в акции: если цена упала, вы теряете средства. Покупка драгоценных металлов принесет доход в том случае, если клиент готов вложить свои деньги на достаточно длительный срок — в среднем от 5 до 15 лет.
Вы можете купить традиционные слитки или монеты либо открыть в банке обезличенный металлический счет. На таком счете будут отображаться сведения о купленном клиентом металле, но сам металл на руки не выдается. Такой метод вложения денег удобен тем, что начать инвестиции можно с совсем небольшого количества металла без необходимости сразу тратить большую сумму на покупку целого слитка.
Валюта
Еще один распространенный способ заработать или просто сохранить сбережения на прежнем уровне — это положить деньги на депозит в иностранной валюте, например долларах, евро или швейцарских франках. Процентные ставки по таким вкладам обычно гораздо ниже, чем по рублевым депозитам, однако заработать здесь можно на самом росте курса валют. К тому же иностранные валюты менее подвержены инфляции, чем рубли, поэтому обесцениваются значительно медленнее. Вы не только сохраняете деньги, но и получаете защищенный доход — вклады в банках застрахованы.
Малый бизнес
Интенсивно развивающаяся сфера малого бизнеса старается привлечь как можно больше негосударственных денег, взамен предлагая своим инвесторам хороший доход. Инвестирование в перспективный бизнес-проект, который впоследствии будет активно расти и расширять свою клиентскую базу, способно принести значительную прибыль. Однако и этот вид инвестиций подвержен стандартным рискам: фирма может обанкротиться, оказаться не настолько доходной, как это было обещано заранее, или попросту закрыться. Вкладывать деньги в подобные проекты можно только тогда, когда вы уверены в их надежности, юридической чистоте и ликвидности.
Инвестировать в малый бизнес можно двумя способами — вложив деньги через краудлендинговые платформы или вступив в долю с собственником. Использование платформ онлайн-кредитования в некоторых случаях может защитить инвестора от потери средств, но при этом не гарантирует ему полный возврат вложенной суммы или сверхбольшую доходность. Проекты такой категории не имеют страхования и никак не защищают участника. Тогда как депозиты в банках приносят прибыль и застрахованы, при инвестировании в частный бизнес вы принимаете все риски на себя.
Недвижимость
Еще один распространенный способ сохранения и приумножения своих средств — это вложение их в недвижимость. Здесь требуется собственный капитал или заемные средства, что подразумевает грамотное планирование, анализ рынка и стабильное финансовое положение инвестора. Заработать на недвижимости можно следующими способами:
- Покупка для последующей перепродажи. В этом случае можно приобрести недвижимость еще на этапе строительства, когда стоимость за квадратный метр минимальна, а продать уже готовый объект по максимальной цене. Но недвижимость невозможно продать за один день, и в сложной ситуации при сокращении доходов избавиться от таких активов быстро можно только если поставить цену значительно ниже рынка. При увеличении сроков строительства, избыточном предложении или снижении спроса покупателей к конкретному объекту или ЖК тоже будут проблемы с возвратом инвестиций. Плюс на фоне снижения ставок по ипотеке именно на новостройки многие покупатели отказываются от приобретения недвижимости не у застройщиков, что также негативно влияет на общую прибыль при продаже.
- Покупка жилой или коммерческой недвижимости для сдачи в аренду. Такой способ позволит получать ежемесячный пассивный доход в течение долгого времени, а также сохранит возможность при необходимости продать этот объект и получить дополнительные свободные средства. При таком варианте инвестирования важно соблюсти баланс доходов и расходов. Сдавать в аренду можно только готовый объект, а если вы покупаете его на стадии строительства и с привлечением заемных средств, возврат инвестиций будет долгим. Даже при покупке за собственные средства готового к эксплуатации объекта есть риски и дополнительные расходы. Может потребоваться ремонт, арендатор окажется неблагонадежным, сам объект выбран неправильно и не пользуется спросом.
- Инвестиции в недвижимость. Это участие в паевых инвестиционных фондах или закрытых инвестпроектах, привлекающих деньги для жилого и коммерческого строительства. Высокую доходность показывают вложения в строительство объектов торговли и туристической инфраструктуры в крупных городах, но прибыльность такого инвестирования напрямую зависит от объема собственных средств и ликвидности выбранного объекта.
При вложениях в недвижимость стоит просчитать возможные риски — например, риск банкротства застройщика, а также проанализировать состояние рынка жилья и, наконец, определить ликвидность выбранной недвижимости — возможность быстро и выгодно ее продать.
Как выбрать, во что вложить деньги
Если вы располагаете небольшой суммой и не готовы ее потерять — не стоит вкладываться в высокорисковые проекты вроде игры на бирже. В таком случае лучше положить эти деньги на вклад с небольшой, но гарантированной доходностью.
- Если вы располагаете небольшой суммой и не готовы ее потерять — не стоит вкладываться в высокорисковые проекты вроде игры на бирже. В таком случае лучше положить эти деньги на вклад с небольшой, но гарантированной доходностью.
- Если есть возможность вложить более крупную сумму, а вы готовы к рискам возможной потери средств ради получения прибыли — рассмотрите инвестиционные или брокерские счета, операции с валютой или вложения в бизнес.
- Если важно скорее сохранить деньги, чем получить сверхдоход, можно рассмотреть более длительные методы инвестирования — например, инвестиции в драгоценные металлы или оформление депозита с большой процентной ставкой и длительным сроком действия.
Райффайзен Банк предлагает выбор программ для инвестирования и вложения средств под проценты — брокерские и индивидуальные инвестиционные счета, классические банковские вклады, накопительные счета и депозиты. Чтобы начать инвестировать и зарабатывать на своих сбережениях, достаточно открыть личный кабинет в системе Райффайзен Капитал или зарегистрироваться в мобильном приложении банка, проконсультироваться с финансовым менеджером и выбрать программу. Следить за результатами ваших инвестиций можно прямо в приложении.
Куда выгодней вложить деньги под проценты
Наличие капитала значительно упростит получение дополнительной прибыли. Если поставлена цель увеличить ежемесячный доход, то накопленные и пущенные в оборот под проценты деньги избавят от необходимости искать источники прибыли вроде второй работы или сдачи жилья в наем, хотя и этими способами можно не пренебрегать.
Ольга Андреева
Финансовый консультант
Будьте внимательны: отсутствие инвестиционного опыта может сыграть злую шутку с теми, кто погонится за высокими процентами, забыв старое финансовое правило: чем больше обещанные доходы, тем вероятнее частичная или полная потеря вложений. Начинающим инвесторам не рекомендуется рисковать и делать вложения в инструменты, не гарантирующие 100% возврат первоначального капитала.
- банковские депозиты;
- ПИФы;
- структурные продукты или их биржевые варианты — ноты.
Откройте счет
в БКС Мир Инвестиций
Самый распространенный, привычный и, по мнению многих, стабильный способ вложения денег. Некоторые и вовсе не рассматривают иные, кроме вкладов, способы инвестирования, считая их сложными, ненадежными и слишком рискованными.
- сроки от нескольких дней до 5 лет;
- неограниченное пополнение;
- капитализация процентов;
- возможность расходных операций со счетом;
- досрочное изъятие всей суммы вклада с сохранением начисленных процентов.
Самым увесистым плюсом депозитов остается государственная программа страхования вложений. Прагматичный человек, имеющий свободный капитал и желание инвестировать, вложит в депозит под проценты хотя бы часть своих денег. Возврат денег гарантирован в размере до 1,4 млн. рублей. И случаи, когда клиенты пользуются этой гарантией, нередки: за год в России лицензии лишаются несколько десятков банков.
Если нужно разместить сумму, превышающую 1,4 млн руб., вложения можно сделать сразу в нескольких банках — страховка будет действовать для каждого из них. Это своего рода диверсификация, которая при минимуме неудобств для вкладчика делает вложения в депозиты хотя и низкодоходной, но почти безрисковой инвестицией.
Наряду с вкладами в рублях банки предлагают вклады под проценты в долларах США, евро, фунтах стерлингов, швейцарских франках и китайских юанях. Процентные ставки для вкладов в этих валютах в 3−5 раз ниже, по сравнению с рублевыми депозитами. Совет: открывайте вклад в той валюте, в которой планируете совершать покупки. Если же депозит открывается не с целью накопить на что-то конкретное, а с целью сохранить деньги, причем на неопределенный период, то разделите сумму вклада между рублями, долларами и евро. О пропорциях можно спорить: по трети на каждую валюту или 50% в рубли, остальное — в доллары и евро поровну, и так далее. Главное, вы обезопасите свои деньги от валютных колебаний: если рубль просядет, то сбережения в долларах и евро это компенсируют, и наоборот.
Если с депозитами все довольно просто и многим частным лицам к ним не привыкать, то структурные ноты посложнее.
Структурные продукты
Принцип их работы заключается в том, что капитал инвестора делится на две неравные части:
- безрисковую – около 90%.
- доходную – оставшиеся ~10%.
Полностью исключить риски при вложениях средств в структурные продукты нельзя. Всегда есть вероятность остаться без прибыли, тогда как классический депозит, за исключением случаев банкротства банка или отъема лицензии, принесет обещанный доход. Но ни на одном депозите не заработать 15%, не говоря уже о 20% годовых. В случае со структурными продуктами такая доходность вполне реальна.
Рисковая часть структурных продуктов
Размер дохода от вложения во многом зависит именно от меньшей, более рисковой части структурника. Поэтому, инвестируя, нужно подробно выяснить, какие ценные бумаги будут на вас работать весь срок действия инвестиции. Структурный продукт может быть привязан к одному активу, российскому или зарубежному, а может включать несколько инструментов, например, опционов. Такая дифференциация в рисковой части многими инвесторами приветствуется, так как обеспечивает дополнительную защиту.
Существуют структурные инвестиционные решения, которые содержат в себе риски потерять небольшой процент от первоначальной суммы (до 5-6%), но при этом потенциальная доходность у них выше. Их можно рекомендовать держателям хорошо диверсифицированного инвестиционного портфеля, так как потеря 5% капитала без проблем компенсируется доходами по другим активам.
Вложения в структурники имеют определенный срок: обычно от 3 месяцев до 3 лет. Досрочное изъятие денег обычно не предусматривается. Однако расторжение договора до истечения его сроков иногда включают в условия продукта. Например, держатель индексного депозита, волен в любое время расторгнуть договор. Или если была сделана инвестиция в структурную ноту, которую можно в любой момент продать по рыночной стоимости, зафиксировав свой доход. Если же нота приобреталась как вексель или заключался договор доверительного управления, то компания-продавец откажет, справедливо сославшись на условия продукта.
Сложившаяся на российском рынке ситуация, при которой высокодоходные депозиты стали историей, а заработать на фондовом рынке 50% годовых с выжидательной тактикой уже не получится, подталкивает многих инвесторов именно в сторону структурных продуктов и нот. Отсутствие рисков или их заранее ограниченный уровень наряду с высокой потенциальной доходностью — явные преимущества, против которых другим инвестиционным продуктам сложно что-либо противопоставить. Кроме того, со структурником инвестору не страшны колебания цен на фондовом рынке и ошибки в прогнозах. Нет необходимости регулярно отслеживать рынок и углубляться в финансовую аналитику. Структурные продукты имеют преимущества доверительного управления, но с существенно меньшим входным порогом, и могут быть интересны как консервативному, так и умеренно-агрессивному инвестору.
Инвестируйте из любой точки мира, покупайте и продавайте валюту по выгодному курсу, пользуйтесь умными подсказками и качественной аналитикой.
Приложение БКС Мир инвестиций
Отсканируйте QR-код и скачайте приложение
Как вам статья?
Данные являются биржевой информацией, обладателем (собственником) которой является ПАО Московская Биржа. Распространение, трансляция или иное предоставление биржевой информации третьим лицам возможно исключительно в порядке и на условиях, предусмотренных порядком использования биржевой информации, предоставляемой ПАО Московская Биржа.
Материалы, представленные в данном разделе, не являются индивидуальными инвестиционными рекомендациями. Финансовые инструменты либо операции, упомянутые в данном разделе, могут не подходить Вам, не соответствовать Вашему инвестиционному профилю, финансовому положению, опыту инвестиций, знаниям, инвестиционным целям, отношению к риску и доходности. Определение соответствия финансового инструмента либо операции инвестиционным целям, инвестиционному горизонту и толерантности к риску является задачей инвестора. ООО «Компания БКС» не несет ответственности за возможные убытки инвестора в случае совершения операций, либо инвестирования в финансовые инструменты, упомянутые в данном разделе
Информация не может рассматриваться как публичная оферта, предложение или приглашение приобрести, или продать какие-либо ценные бумаги, иные финансовые инструменты, совершить с ними сделки. Информация не может рассматриваться в качестве гарантий или обещаний в будущем доходности вложений, уровня риска, размера издержек, безубыточности инвестиций. Результат инвестирования в прошлом не определяет дохода в будущем. Не является рекламой ценных бумаг. Перед принятием инвестиционного решения Инвестору необходимо самостоятельно оценить экономические риски и выгоды, налоговые, юридические, бухгалтерские последствия заключения сделки, свою готовность и возможность принять такие риски. Клиент также несет расходы на оплату брокерских и депозитарных услуг, подачи поручений по телефону, иные расходы, подлежащие оплате клиентом. Полный список тарифов ООО «Компания БКС» приведен в приложении № 11 к Регламенту оказания услуг на рынке ценных бумаг ООО «Компания БКС». Перед совершением сделок вам также необходимо ознакомиться с: уведомлением о рисках, связанных с осуществлением операций на рынке ценных бумаг; информацией о рисках клиента, связанных с совершением сделок с неполным покрытием, возникновением непокрытых позиций, временно непокрытых позиций; заявлением, раскрывающим риски, связанные с проведением операций на рынке фьючерсных контрактов, форвардных контрактов и опционов; декларацией о рисках, связанных с приобретением иностранных ценных бумаг.
ООО «Компания БКС», лицензия №154-04434-100000 от 10.01.2001 на осуществление брокерской деятельности. Выдана ФСФР. Без ограничения срока действия. 129110, Москва, Проспект Мира, 69, стр. 1, 3 подъезд.
Куда вложить деньги прямо сейчас: 6 вариантов с разным уровнем риска
Военная спецоперация, санкции, неопределенность и ограничения — в такой ситуации штормит не только фондовый рынок. Вспоминаем основные правила инвестиций и изучаем, во что можно вложить деньги в такое непростое время
Фото: Shutterstock
- Основные правила инвестиций
- Минимальные риски
- Средние риски
- Высокие риски
Как инвестировать правильно
Прежде чем начинать искать активы, в которые можно вложить деньги, стоит помнить основные правила инвестирования, особенно в период кризиса и неопределенности:
- копите подушку безопасности;
- поставьте цель и определитесь с приемлемым уровнем риска;
- не поддавайтесь панике и следуйте своей стратегии;
- диверсифицируйте инвестиции, то есть не вкладывайте все деньги в один актив. По возможности распределяйте вложения по странам, активам, валютам;
- ребалансируйте портфель, если в этом есть необходимость;
- не бойтесь обращаться к профессионалам и уходить с рынка;
- инвестируйте в то, в чем разбираетесь.
Мы опросили экспертов и узнали у них, во что сейчас можно вложить деньги, и распределили активы по уровню риска. Помните, что никто и ничто не может гарантировать доходность. Как правило, большая доходность предполагает большие риски.
Куда вложить деньги в России: собираем консервативный портфель
Минимальные риски
Банковские вклады
Вклады в банках — самый простой и консервативный способ вложить деньги. Депозиты застрахованы государством. Банк должен быть участником системы страхования вкладов (ССВ), оно обязательно для всех, кто хочет работать с вкладами физических лиц. Проверить кредитные организации можно на сайте Агентства по страхованию вкладов (АСВ).
Если кредитная организация обанкротится или лишится лицензии, то вкладчик получит полную сумму вклада, но не более ₽1,4 млн. Если у человека несколько депозитов в одном банке, то в целом получить можно также не более ₽1,4 млн. Помимо основной суммы вклада страхуются и проценты по нему, поэтому их тоже нужно учитывать. Если ваши накопления больше ₽1,4 млн, то лучше их разместить в нескольких банках, которые участвуют в ССВ.
Нужно учитывать, что под действие системы страхования подпадают не все вклады и счета. Список исключений можно посмотреть на сайте АСВ.
Насколько это выгодно?
В конце февраля 2022 года Банк России поднял ключевую ставку до 20%, а вслед за ним коммерческие банки повысили проценты по краткосрочным вкладам.
«На краткосрочном горизонте сейчас хорошую доходность можно получить по депозитам. Ставки до 18–20% в рублях еще актуальны. На фоне укрепляющегося рубля это неплохая инвестиция», — считает руководитель отдела развития продуктов и сервисов инвестиционной компании «Атон» Михаил Морозов.
Однако аналитик инвесткомпании «Фридом Финанс» Елена Беляева полагает, что, хотя банковский депозит один из самых надежных вариантов инвестиций, доходность такого инструмента не позволит догнать инфляцию. Риски по вкладам — снижение курса рубля и ускорение инфляции, добавил ведущий аналитик отдела глобальных исследований «Открытие Инвестиции» Олег Сыроваткин.
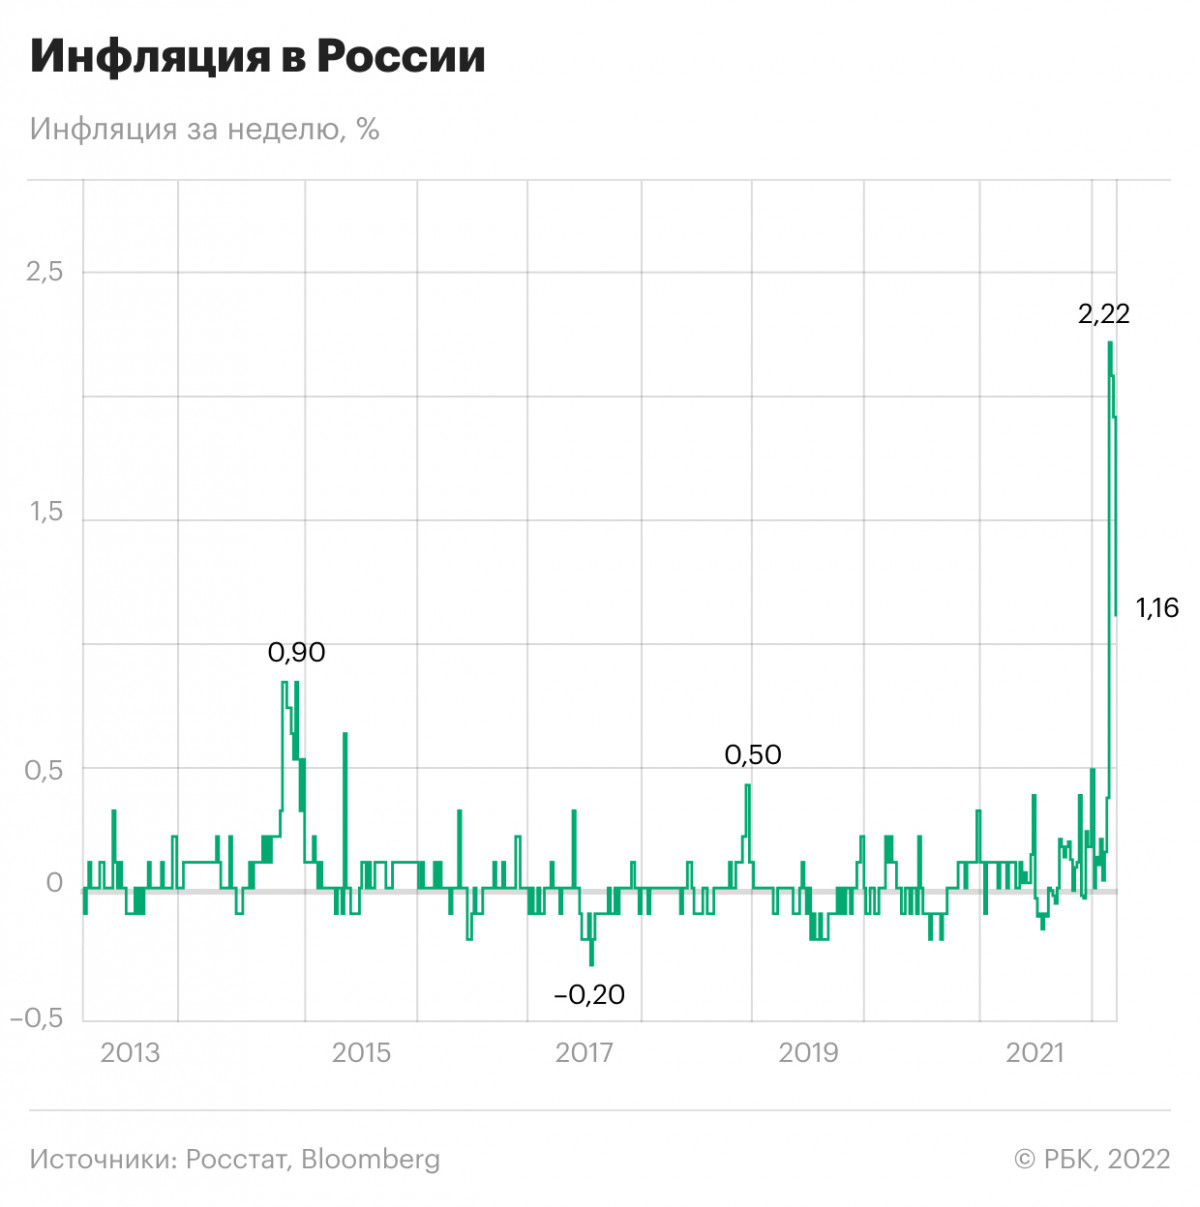
По оценке Минэкономразвития, годовая инфляция по состоянию на 25 марта достигла 15,66% годовых. Согласно данным Росстата, за месяц, после того как западные страны начали вводить против России санкции, в среднем цены выросли на 7,6%.
В первой половине июня заканчивается срок действия части депозитов, которые граждане открывали по ставке выше 20%. Часть этих средств перейдет на фондовый рынок , ожидают эксперты. РБК разбирался, что может стать альтернативой «дорогим» вкладам.
ОФЗ
Из ценных бумаг наиболее консервативный вариант — облигации федерального займа (ОФЗ). Их выпускает Минфин. Покупая такие бумаги, инвестор одалживает средства государству. За пользование деньгами ему выплачивают купоны, а также инвестор может заработать на разнице между ценой покупки и погашения или продажи бумаги. Как правило, номинал ОФЗ составляет ₽1 тыс. Обычно вслед за повышением ключевой ставки ЦБ увеличивается доходность не только вкладов, но и облигаций.
У облигаций также различается срок погашения. Он может быть как меньше года, так и больше, в том числе пять, десять лет, поэтому некоторые бумаги называют короткими, а другие длинными. Владимир Брагин, директор по анализу финансовых рынков и макроэкономики «Альфа-Капитала», назвал короткие ОФЗ одним из наиболее консервативных и менее рисковых инструментов в текущих условиях.
Кроме того, есть разные виды ОФЗ. Как следует из аналитических материалов «ВТБ Мои Инвестиции», эксперты отдают предпочтение следующим бумагам:
- ОФЗ с переменным купоном — это страховка на случай роста ставки ЦБ. Ставка купона у них привязана к ставке RUONIA (Rouble Overnight Index Average) — это ставка, по которой крупные кредитные организации предоставляют друг другу необеспеченные кредиты на один рабочий день. За счет изменения ставки купона рыночная цена таких ОФЗ в меньшей степени подвержена снижению, так как оперативно адаптируется к росту ключевой ставки;
- ОФЗ с индексируемым номиналом — это защита от инфляции. Номинал таких ОФЗ индексируется на величину инфляции с опозданием в три месяца, а купонный доход по ставке 2,5% будет выплачиваться, исходя из проиндексированного номинала, отметили эксперты. То есть рост инфляции в марте отразится на номинале этих бумаг в июне. «Риск ускорения инфляции в 2022 году говорит о целесообразности иметь в портфеле данный вид ОФЗ», — считают аналитики «ВТБ Мои Инвестиции».
Кирилл Комаров, руководитель департамента инвестиционной аналитики «Тинькофф Инвестиций», считает, что вложения в ОФЗ могут частично защитить от инфляции. «Это более консервативные инструменты, но с более ограниченным потенциалом доходности», — отметил он.
Кроме того, с 2021 года с купонов по всем облигациям взимают налог в 13%. Его удерживает брокер. Однако есть возможность повысить доходность ОФЗ. Бумаги можно купить на индивидуальный инвестиционный счет (ИИС), и тогда можно будет получить налоговый вычет в 13% на сумму до ₽400 тыс., то есть дополнительно ₽52 тыс. в год, отметил Альберт Короев, начальник отдела экспертов по фондовому рынку «БКС Мир инвестиций».
О том, что такое ИИС и какие у него бывают типы налоговых вычетов, можете посмотреть в нашем специальном материале. Кроме того, у нас есть материал о том, как посчитать реальную доходность облигаций.
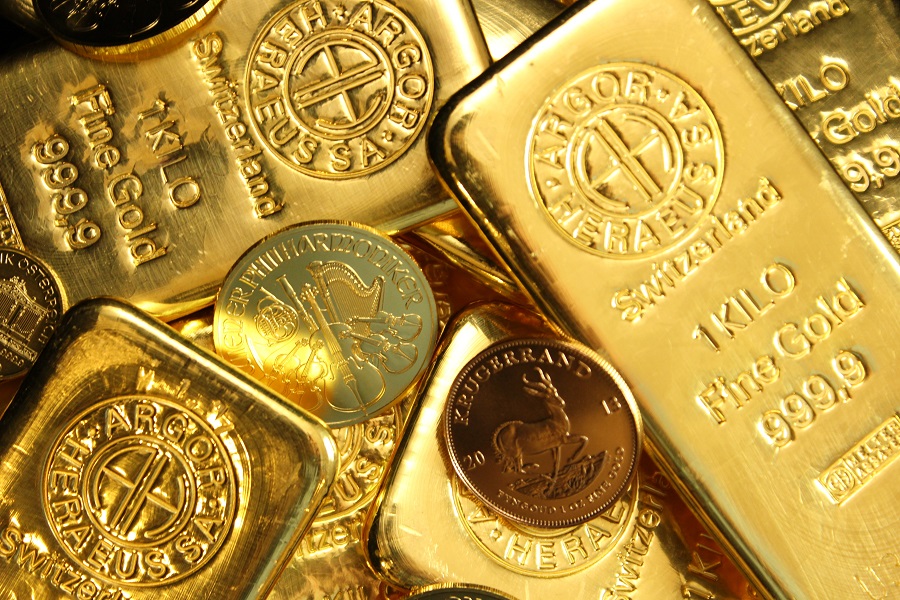
Фото: Unsplash
Золото
Инвестировать в золото можно разными способами. Например, через покупку золотых слитков и золотых инвестиционных монет, а также через обезличенные металлические счета. В начале марта в России отменили НДС на покупку золотых слитков для физических лиц, ранее налог составлял 20%.
Кроме того, есть биржевые фонды (ETF) и паевые инвестиционные фонды (ПИФ), привязанные к золоту. Однако пока на Мосбирже открылись торги не по всем инструментам. В частности, доступны не все ETF из-за приостановки операций между Национальным расчетным депозитарием (НРД) и европейскими депозитариями.
Михаил Морозов отметил, что золото — один из наиболее консервативных вариантов инвестиций. По его мнению, он может помочь защитить сбережения от инфляции, так как снизилось доверие к ключевым валютам и появляются инфраструктурные риски для инвесторов. Эксперт считает, что, скорее всего, доля золота в портфелях будет наращиваться.
По его словам, глобальная инфляция разгоняется, и обычно золото — «актив последней надежды для защиты от нее». К нему обращаются в случае потери доверия инвесторов к политике Федеральной резервной системы (ФРС) США и Европейского центрального банка (ЕЦБ). «Предпосылки такие есть, так как все больше сомнений инвесторов, что не опоздала ли ФРС с повышением ставки», — отметил Морозов.
По мнению Елены Беляевой, инвестиции в золото — это способ, скорее, сохранить накопления, а не приумножить их. «Краткосрочные инвестиции в этом способе могут быть даже убыточными», — предупредила она.
«В золоте основной риск — это нормализация геополитической ситуации и снижение спроса на защитные инструменты, а также укрепление рубля, что приведет к отрицательной рублевой переоценке золота, основная котировка которого все-таки в рублях», — полагает Владимир Брагин.
Разбираемся, что стоит за логикой экспертов, которые рекомендуют держать золото в инвестиционном портфеле, и действительно ли это верная стратегия — читайте в специальном материале РБК Pro.
Средние риски
Корпоративные облигации
Помимо государственных, есть корпоративные облигации, то есть инвестор одалживает средства компаниям. Беляева отметила, что это также консервативный вариант инвестиций, который не позволит догнать инфляцию. Однако если вы решите покупать подобные бумаги, то обращайте внимание на компании, которые их выпустили, от этого зависит надежность облигаций.
«В облигациях следует выбирать надежных эмитентов, и желательно покупать облигации с расчетом держать их до погашения», — считает Беляева.
По словам аналитика «Финама» Сергея Перехода, в инвесткомпании полагают, что первые оценки годовой инфляции на уровне 20% будут ошибочными и она окажется около 15%. «Потому для ее опережения можно выбрать либо субфедеральные облигации, либо эмитентов второго эшелона, но с умеренной долговой нагрузкой», — сказал он.
Субфедеральные облигации — это долговые бумаги, которые выпускают субъекты России, например области, городские округа.
Эмитенты второго эшелона — это крупные компании с меньшей капитализацией, чем у эмитентов первого эшелона, или так называемых голубых фишек. У бумаг этих компаний также меньше ликвидность.
Фото: China Photos / Getty Images
Иностранная валюта
Купить доллары, евро и фунты в России сейчас стало труднее, так как власти ввели ряд ограничений. Например, комиссию на покупку этих валют 12% на бирже, ограничения по выдаче наличных и многое другое. Однако на бирже и в банках также можно приобрести японские иены, швейцарские франки и другие валюты иностранных государств.
Сыроваткин отметил, что в сложившейся ситуации, если инвестор не хочет платить комиссию, то можно купить на Мосбирже китайские юани. Однако получить их в наличном виде не получится. Некоторые банки предлагают вклады в юанях, но под низкие проценты, добавил эксперт.
«За последние два года юань заметно подорожал к доллару и в целом показывал довольно низкую волатильность. Риски — резкий разворот Народного Банка Китая в сторону смягчения денежно-кредитной политики, например, на фоне экономических проблем», — рассказал Сыроваткин.
Морозов полагает, что юань интересен, так как он выигрывает и от падения инвестиционного доверия к доллару и евро, и от перевода части торговых операций в юань рядом крупных игроков. Однако он полагает, что эту валюту стоит отнести к консервативным инструментам.
Финансовый консультант Наталья Смирнова также отмечала на своем YouTube-канале, что для таких валют, как гонконгский доллар, юань, почти нет инструментов, в которые их можно было бы вложить, поэтому непонятно, что с ними делать после покупки, то есть единственный вариант — ждать, что их курс вырастет.
По ее словам, если инвестор хочет сделать ставку на то, что ситуация с санкциями и экономикой в России будет хуже, то можно купить более стабильную валюту, например франки. «Юань — это тоже валюта развивающейся страны, там тоже есть своя тематика с Тайванем», — напоминает Смирнова.
Фото: Shutterstock
Высокие риски
Акции
Вложения в акции могут иметь разный уровень риска, все зависит от компаний и стратегии инвестора. По мнению экспертов, риски по российским акциям такие:
- Кирилл Комаров: «Риски здесь высокие — пока очень трудно понять, насколько тяжелым будет кризис, на каком уровне остановится рост инфляции»;
- Владимир Брагин: «Основной риск — это серьезное ухудшение ситуации в экономике, негативно сказывающееся на состоянии компаний, вынуждающее правительство увеличивать налоговую нагрузку на них, например, для увеличения социальных расходов».
Однако долгосрочные вложения могут помочь снизить риски. По мнению Беляевой, сейчас более приемлемый вариант — формирование долгосрочного портфеля из акций компаний, которые производят продукцию, пользующуюся спросом, и которые в перспективе могут вернуться к выплате дивидендов. В текущей геополитической и экономической ситуации ряд компаний временно отказываются от выплат.
По мнению Михаила Морозова, если санкции продлятся долго, то у российских инвесторов — розничных, корпоративных и институциональных — основным рынком будут российские акции, так как иностранные инвестиции будут нести повышенные риски.
Аналитик ИК «Фридом Финанс» отметила, что цены на многие российские акции сейчас довольно привлекательны. «Понятно, что рынку потребуется продолжительное время для восстановления нормальной рыночной активности и цен на активы, но такой долгосрочный подход несет в себе намного более низкие риски с доходностью, которая может обогнать текущие темпы инфляции», — добавила Беляева.
Несмотря на все потрясения, список российских акций, в которых частные инвесторы держат больше всего денег, мало изменился с начала 2022 года. РБК приводит прогнозы аналитиков по дюжине голубых фишек, которые чаще всего попадают в топ-10 по популярности.
Кирилл Комаров также полагает, что с учетом текущей волатильности и неопределенности максимальную доходность могут предоставить акции. По его мнению, они могут не только защитить от инфляции, но и дать возможность заработать благодаря тому, что сейчас многие бумаги сильно подешевели из-за геополитики и санкций. У них есть хорошие шансы восстановиться и даже выиграть от ухода с рынка иностранных конкурентов, считает эксперт.
Владимир Брагин также полагает, что российские акции потенциально могут принести наибольшую доходность. «Риски здесь сейчас повышенные, но если ситуация в экономике не будет давать серьезных поводов для беспокойства, рост котировок в обозримом будущем может составить и 20%, и 30%, а то и больше», — отметил он.
Эксперт также добавил, что акции следует расценивать как долгосрочные инвестиции. «Розничным инвесторам я рекомендую заходить в российский рынок через паевые фонды», — сказал Брагин.
Рынок фондов на российские бумаги постепенно открывается. В утренних текстах мы публикуем списки тех, кого допускают к торгам.
Спекуляции с акциями — стратегия для самых рисковых
Беляева добавила, что самую большую потенциальную доходность сейчас можно получить от спекулятивных операций с акциями, но у этого подхода и максимальные риски. «Рынок в текущем моменте очень волатилен. В отдельных бумагах рост цен за день может составить 30%, 40% и более. Но рассчитывать на устойчивый рост на рынке не стоит, мы можем увидеть такое же сильное снижение цен при ухудшении новостного фона», — отметила она.
Эксперт предупредила, что такой спекулятивный подход требует повышенной терпимости к рискам, постоянного мониторинга ситуации и высокого уровня профессионализма в анализе рынка. «Высокая волатильность цен в большей мере создает иллюзию возможности хороших заработков, на практике получить достойные результаты очень сложно», — рассказала аналитик.
Следите за новостями компаний в нашей группе в сети «ВКонтакте»
Фондовый рынок — это место, где происходит торговля акциями, облигациями, валютами и прочими активами. Понятие рынка затрагивает не только функцию передачи ценных бумаг, но и другие операции с ними, такие, как выпуск и налогообложение. Кроме того, он позволяет устанавливать справедливое ценообразование. Подробнее

Александра Хрисанфова
Можно ли жить на проценты от вклада
Положить деньги на вклад и жить на проценты – мечта или реальность? Узнаем мнения экспертов в инвестировании. Также ответим на вопрос, сколько нужно вложить, чтобы пассивный доход позволил не работать.
Поделиться
Как рассчитать ежемесячный доход
Жить на проценты по вкладу возможно, если иметь на депозите достаточную сумму, чтобы процент давал желаемый пассивный доход в месяц. Как посчитать, сколько нужно иметь денег на депозите, рассказывает Наталья Степанова, финансист, психолог, автор курса «Финансовая грамотность»: «Предположим, что годовая ставка по вкладу будет 8%, тогда можем рассчитать, какая сумма должна лежать на депозите, чтобы получать желаемый ежемесячный доход. Воспользуйтесь наглядной формулой.
S × 12 × 100 : n, где:
- S – сумма желаемого дохода в месяц;
- 12 – это месяцы;
- 100 – это %;
- n – годовая ставка банка.
Допустим, хочется получать в месяц 30 тыс. руб., а годовая ставка по депозиту равна 8%. Получаем: 30 000 × 12 × 100 : 8 = 4,5 млн руб. Теперь осталось посчитать, как накопить эти 4,5 млн руб., то есть сколько откладывать в месяц».
Какой вклад выбрать
Сам собою напрашивается ответ – выбирать следует вклад с большим процентом. В нашем случае не стоит обращать внимание на инвестиционные продукты. Доходность по ним может быть и нулевой.
Выбирайте вклады без частичного снятия, а если позволяет финансовое положение – и без пополнения. По ним ставки выше.
Но это подходит только тем, кто готов вложить несколько миллионов. Если собранная сумма пока скромнее, откройте вклад с пополнением. Ставка будет ниже, зато на депозит можно добавлять средства, что приведёт к увеличению процентов.
Конечно, стоит выбирать вклад, предусматривающий выплату процентов на отдельный счёт или карту ежемесячно или раз в квартал. Иначе забрать их вы сможете только в конце срока.
Сколько положить в банк
Комментирует Александр Шолохов, независимый эксперт: «Жить на проценты от вклада конечно можно, но только при условии очень большой суммы размещённого депозита. Предположим, что человек хочет вложить миллион рублей на год и жить на получаемые проценты. При средней ставке 7-8% годовой доход не превысит 80 000 тыс. руб., то есть в месяц человек сможет тратить примерно 6 600 руб. Не похоже на достойный уровень жизни, хотя тут, конечно, вопрос потребностей.
Для получения более-менее приличного дохода человеку придется разместить 4 млн руб. или больше, а это уже риски – агентство по страхованию вкладов возместит до 1,4 млн руб. в случае коллапса банка.
Как видим, отзыв у банка лицензии – не редкость, особенно у тех, которые предлагают наиболее интересные проценты.
То есть даже при наличии свободных нескольких миллионов придётся раскладывать деньги в разные банки. Поэтому, на мой взгляд, банковский вклад не очень подходит для заработка, скорее это инструмент для надёжного хранения. Если ЦБ не будет повышать ключевую ставку, то стоимость кредитов скорее сохранится, а значит не будут расти и ставки по вкладам».
Минусы
Один из минусов такой схемы назван выше. Чтобы получать более-менее значительный доход, придётся положить в банк крупную сумму. Но если с банком что-то случится, например отзовут лицензию, возместят лишь 1,4 млн руб.
Ещё один недостаток заключается в том, что срок вкладов в нашей стране небольшой. Востребованы депозиты сроком на год. В линейках банков можно встретить вклады на 3 года и больше. После окончания этого периода вклад придётся пролонгировать, но не факт, что продление будет на тех же условиях. Не исключено, что ставка снизится или вклад и вовсе отменят. Значит придётся выбирать другой продукт или менять банк, что тоже не слишком удобно, учитывая сумму депозита.
Кроме того, не нужно забывать, что вклады постоянно обесцениваются. Те миллионы, которые лежат на счёте, через 5-10 лет будут стоить меньше, а процент поглотит инфляция. Напрашивается мораль, что жить за счёт одних только процентов невыгодно. Пока клиент пользуется деньгами, которые начисляет банк, сбережения лежат на счёте без дела и постепенно обесцениваются. Хотя могли бы, к примеру, работать в инвестициях.
Как итог скажем, что жить на процент можно, но придётся либо сразу вложить крупную сумму, либо подкопить. При этом рассматривать вклады в качестве единственного источника дохода чревато.