Как Снять обременение с транспортного средства?
2. Заберите Письмо. Письмо может быть выдано 3-им лицам при наличии доверенности от владельца ТС. Доверенность не требует нотариального заверения. Форма доверенности. Письмо выдается только при наличии оригинала удостоверения личности
3. Обратитесь в Управление дорожной полиции (УДП) по месту постановки обременения
3.1 До подачи документов необходимо оплатить гос. пошлину 1 МРП (на 2021 г. 1МРП = 2917 ₸). Оплату можно произвести в кассах банков и Казпочты, расположенных в УДП или онлайн. При оплате необходимо указать код назначения платежа 105429 — Регистрационный сбор, зачисляемый в местный бюджет.
3.2 При себе необходимо иметь:
o Письмо
o тех. паспорт ТС
o удостоверение личности
o квитанцию об оплате гос. пошлины
3.3 Передайте вышеуказанные документы ответственному сотруднику УДП
ВАЖНО! Только владелец ТС может снять обременение!
4. Обременение снимается автоматически в течение 2 раб. дней
Мне нужно
СВЯЖИТЕСЬ С LEXUS
СВЯЖИТЕСЬ С LEXUS
- Создайте свой Lexus
- Руководства по эксплуатации
Окружающая среда
ОСТАВЬТЕ ОТЗЫВ
ОСТАВЬТЕ ОТЗЫВ
- Запросить предложение
- Tест-драйв
- Официальные центры
- Служба клиентской поддержки
- Юридическая информация
- Файлы cookie сайта
- Opens in new window
- Opens in new window
- Opens in new window
Технические характеристики и комплектация автомобилей Lexus, указанные на Сайте, могут отличаться от технических характеристик и комплектации автомобилей Lexus, поставляемых в Республику Казахстан и Кыргызскую Республику.
Любая информация о Продукции Lexus, услугах и/или работах, в том числе, о рекламных акциях и кампаниях, размещенных на настоящем Cайте, носят исключительно информационный характер и не является публичной офертой. За окончательными коммерческими, финансовыми и прочими условиями приобретения товаров, оказания услуг, выполнения работ необходимо обращаться к официальным уполномоченным дилерам Lexus в Республике Казахстан и Кыргызской Республике.
Сведения о ценах на Продукцию Lexus, содержащиеся на Сайте, носят исключительно информационный характер. Указанные цены являются максимальными ценами перепродажи и могут отличаться от действительных цен Уполномоченных дилеров Lexus. Приобретение любой Продукции Lexus осуществляется в соответствии с условиями индивидуального договора купли-продажи.
Как снять залог с автомобиля
Приобретение автомобиля в кредит — популярная форма покупки транспортного средства, менее выгодная в финансовом плане, но более доступная для определенной категории населения. До погашения кредитных обязательств машина находится под обременением. Как снимается залог с авто после выплаты кредита, подробно расскажет банковский портал Бробанк.ру.
10.02.23 107688 126 Поделиться
Автор Бробанк.ру Ирина Русанова
Если нравится — подписывайтесь на телеграм-канал Бробанк.ру и не пропускайте новости
Высшее образование в Международном Восточно-Европейском Университете по направлению «Банковское дело». С отличием окончила Российский экономический институт имени Г.В. Плеханова по профилю «Финансы и кредит». Десятилетний опыт работы в ведущих банках России: Альфа-Банк, Ренессанс Кредит, Хоум Кредит Банк, Дельта Кредит, АТБ, Связной (закрылся). Является аналитиком и экспертом сервиса Бробанк по банковской деятельности и финансовой стабильности. rusanova@brobank.ru Открыть профиль
Процедура возникновения залога на автомобиль
Наложение обременения на транспортное средство — нотариальное действие, которое совершается в соответствии с Основами законодательства РФ о нотариате. Залог накладывается залогодержателем (банком), хотя, фактически может быть оформлен и залогодателем (заемщиком).
После оформления договора купли-продажи автомобиля, банк направляет нотариусу уведомление установленной формы. Нотариус, приняв уведомление, выдает свидетельство о его регистрации (принятия в обработку). В течение нескольких дней сведения о залоге на автомобиль вносятся в реестр залогов на движимое имущество.
Именно таким образом на транспортное средство налагается обременение залогом. Помимо общего реестра, сведения о залоге на автомобиль вносятся в базу данных ГИБДД. С этого момента сделки по отчуждению возможны только с согласия залогодержателя (кредитной организации).
Когда автомобиль оказывается в залоге
Наиболее распространенный случай — покупка машины в кредит. Автокредиты предполагают покупку машины с последующей передачей ее в залог банку. Это популярная схема наложения на имущество обременения. Процедура состоит из нескольких стадий:
- Клиент обращается в автосалон или банк с заявкой на автокредит.
- По заявке выносится положительное решение.
- Банк выдает деньги на покупку транспортного средства.
- Автомобиль оформляется на клиента.
- Владелец передает ТС в залог банку.
После совершения нотариальных действий машина официально находится в залоге. И обременение будет действовать до тех пор, пока заемщик не погасит перед кредитором задолженность.
При оформлении залога между физическими лицами, процедура состоит из этих же этапов. Обязанность по обязательной регистрации залога через нотариуса ложится на залогодержателя или залогодателя, — по договоренности.
В каких случаях залог прекращается автоматически
- Погашение задолженности перед кредитором.
- Приобретение предмета залога лицом, которое не могло знать о наличии обременений на автомобиль.
- Полная утрата транспортного средства.
- Реализация предмета залога для удовлетворения требований залогодержателя — когда заемщик получает разрешение на продажу «кредитного» автомобиля.
- В соответствии со вступившим в законную силу решением суда.
Законом или договором могут предусматриваться иные случаи прекращения залоговых обязательств. Но наиболее частым случаем для снятия обременения является полное погашение задолженности перед кредитором. Залог может прекратиться и по основаниям, указанным в договоре.
Снятие обременения с машины после выплаты кредита
Полное погашение задолженности — основание для прекращения договора залога. Закрытие кредитного договора является событием, после которого залогодержатель обязан произвести определенные действия.
Данные правоотношения регулируются ст. 103.3 Основ о нотариате. Указанная норма обязывает кредитную организацию в течение трех рабочих дней направить нотариусу уведомление о снятии залога с автомобиля. То есть банку на это дается не более трех дней.
- Направить в адрес банка письменное уведомление о погашении кредитной задолженности.
- Устно уведомить банк о прекращении залога.
Отчет трех дней ведется с момента получения справки о погашении кредита на автомобиль. Такая справка выдается банком день в день, без задержек и отлагательства. Банк не имеет права игнорировать полное погашение кредитной задолженности заемщиком.
Следовательно, залог с автомобиля после погашения кредита снимает не заемщик, а банк. Если без наступления обстоятельств, указанных в ст. 103.6 Основ залогодатель направит уведомление нотариусу, то оно не будет принято им в обработку. Уведомление, поступающее от залогодателя, нотариус рассматривать не обязан, если соответствующей информации не поступит от залогодержателя.
Что делать, если банк не направляет уведомление нотариусу
Кредитные организации не всегда выполняют свои обязательства добросовестно. Несмотря на то, что в законе говорится о трех рабочих днях, срок отправки сведений о закрытии залога может насчитывать несколько месяцев. Все это время владелец машины пользуется своим личным имуществом с ограничением — залог на ТС продолжает действовать до тех пор, пока банк не сообщит о погашении кредита нотариусу.
По базам ГИБДД залог так же будет действовать: ведомство не снимает и не устанавливает ограничение, что крайне важно учитывать. Автолюбители должны знать, что наложению ограничения и к его снятию ГИБДД никакого отношения не имеет. Дорожная инспекция предоставляет базу данных, которая находится в свободном доступе.
- Смерть залогодержателя — если таковым является физическое лицо.
- Ликвидация кредитной организации — банкротство, отзыв лицензии, иные причины.
- Уклонение залогодержателя от выполнения обязательств.
В этих случаях владелец автомобиля имеет право на обращение в суд. На основании судебного решения залогодатель обращается к нотариусу. В этом случае нотариус, после проверки информации, обязан снять залог с автомобиля, и передать эти данные во все остальные ведомства — ГИБДД и ФССП. Снятие обременения с машины в ГИБДД самим автовладельцем не производится.
Если банк намерено не осуществляет действия по снятию обременения с машины, залогодатель, помимо всего прочего, может заявить и на возмещение убытков, понесенных по причине наличия залога на автомобиль после погашения кредитных обязательств. Суды учитывают такие требования одновременно с заявлением о снятии залога.
Обременение без изменения: как снять залог с автомобиля у нотариуса
После полной выплаты автокредита или другого займа, под который в качестве обеспечения было предоставлено автотранспортное средство, владелец получает возможность распоряжаться имуществом на свое усмотрение. То есть продать, подарить, перезаложить, поменять на новый по системе трейд-ин или даже, что крайне маловероятно, сдать в утиль.
Но по факту между моментом, когда обязательства перед банком погашены и тем временем, когда можно оформить сделку купли-продажи, существует временной лаг, в течение которого залогодержатель должен внести в документы поправки, устанавливающие права собственности бывшего должника. Рассмотрим, как грамотно «освободить» от обременений авто в залоге у банка и как решать проблему через суд, если мирным путем вопрос решить не удается.
Какие документы нужно иметь на руках, чтобы подтвердить факт владения автомобилем
Когда кредит выплачен, и владелец хочет продать свое имущество, ему необходимо иметь на руках три документа:
- Справку из банка о погашении кредита;
- Бумажный паспорт транспортного средства (ПТС);
- Выписку от нотариуса о том, что автомобиль не находится в залоге.
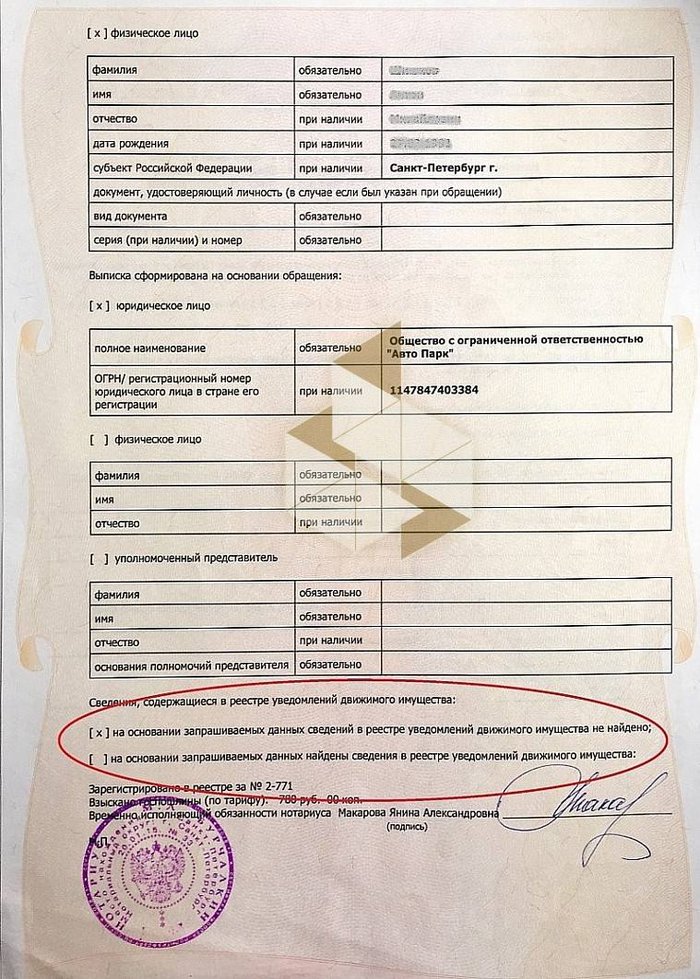
Справка нотариуса о том, что автомобиль не находится в залоге
С первым пунктом все понятно. Всегда целесообразно брать справку в банке, закрывая долгосрочный кредит на значительную сумму, будь то автокредит или ипотека. Это позволяет «перестраховаться» от разного рода неприятностей:
- Выставленных банком санкций по выплаченному кредиту;
- Судебных разбирательств, возбужденных в этой связи;
- Неверных записей в кредитной истории заемщика, которые приводят к снижению персонального кредитного рейтинга и т.д.
Ошибки случаются. Например, при интеграции информационных систем двух банков, которые сливаются — «добровольно» или в процессе санации. Такое возможно даже при обновлении программного обеспечения финансового учреждения. Справка, оформленная должным образом, в которой удостоверен факт выплаты кредита, защищает заемщика от любых подобных претензий.

Справка из банка о выплате кредита за автомобиль
Наличие оригинала бумажного ПТС на руках — важный сигнал покупателям, что сделка купли-продажи является добросовестной, поскольку в мошеннических схемах часто используются дубликаты документов.
Как правило, после подписания кредитного договора, ПТС хранится в офисе кредитной организации, пока кредит не выплачен полностью.
А нотариально заверенная выписка окончательно снимает все сомнения в том, является ли продавец машины полноценным владельцем.
Где и как можно проверить машину
на наличие обременения?
Спросите юриста
Где искать информацию о наличии залога
Запись о залоге размещена в электронном виде в «Реестре уведомлений о залоге движимого имущества». Хранить базу данных уполномочена Федеральная нотариальная палата (ФНП).
Кто вносит информацию о наличии залога в реестр и обязательно ли передавать туда сведения
Все пометки в реестр движимого имущества вносят нотариусы. Но сами работники нотариата не отслеживают судьбу залоговой собственности. Они лишь реагируют на уведомления тех, кто имеет право вносить сведения. А также выдают выписки о состоянии конкретного имущества, ориентируясь на данные своей информационной системы.
Внесение записей в нотариальный реестр не является обязательным, но кредиторы — залогодержатели в этом заинтересованы, поэтому уведомления в базу данных в большинстве случаев передаются ими.
Залог — это обременение, наличие которого гарантирует исполнение залогодателем обязательств перед залогодержателем. В случае невыплаты заемных средств, держатель залога изымает имущество и продает, покрывая стоимость кредита и понесенные расходы. Если вырученных средств не хватает, кредитополучателю приходится «доплачивать», чтобы избавиться от финансовых обязательств.
Кто может оформить залог на имущество
Законодательно установлено, что передавать уведомления в реестр движимого имущества имеют право как физические, так и юридические лица. В качестве залогодержателей обычно выступают:
- Финансовые учреждения (как правило, банки) Они выдают автокредиты и иные виды займов под залог движимого имущества, например — потребительские или кредиты наличными.
- Лизинговые компании При оформлении аренды с последующим выкупом в лизинговой компании, схема выглядит так же, как и с кредитом в банке. Разрешение на залог от лизингополучателя не требуется, залог находится у банка, финансирующего сделку.
- Частное лицо, давая кому-то деньги в долг, также может подстраховаться, взяв обеспечение под ссуду. После того, как сделка зарегистрирована, тот же нотариус, по желанию кредитора, оформит и право залога в реестре.
- Не исключены и иные варианты: существует угроза, что имущество, на которое кто-то претендует, будет продано — например, при разводе или разделе наследства.
- Федеральная служба судебных приставов (ФССП), которая по судебным решениям взыскивает имущество должников.
Правовые отношения в данной сфере регулируются ГК РФ, в том числе ст. 339.1 «Государственная регистрация и учет залога»; а также документом «Основы законодательства РФ о нотариате».
Если запись о залоге занесена в реестр, все изменения состояния залога также необходимо актуализировать. Услуга платная. Каждая запись в реестре оплачивается отдельно.
Данные о залоге на мой автомобиль
разнятся. Что делать?
Какие пометки вносят в информационный реестр ФНП
Уведомления нотариусу подают в следующих ситуациях:
- при возникновении залога на движимое имущество, с целью его регистрации;
- для исключения имущества из реестра ФНП;
- при изменении состояния залога, например при переходе права владения имуществом к другому юридическому или физическому лицу.
При регистрации автомобиля в единой информационной системе ФНП, ему присваивают идентификационный номер. Все последующие уведомления можно вносить с применением этого кода.
В чем «сила» знания индивидуального
номера автомобиля? Спросите юриста
Какой срок дается залогодержателю для снятия обременения
Когда кредит полностью выплачен, у банка нет оснований далее удерживать в собственности имущество. Договор залога прекращается. После этого, согласно нормам ст. 103.3 «Основ о нотариате», залогодержатель обязан направить в реестр ФНП уведомление о снятии обременения с авто. Но в документе содержится оговорка — срок отсчитывается с того дня, когда банк оповещен о погашении займа.
Поэтому, когда обязательства по кредитному договору выполнены, имеет смысл сразу уведомить банк об этом факте.
Сделать это можно:
- В устной форме;
- Письменно.
Уточнить детали можно в организации, выдавшей кредит. В тот же день банк обязан выдать заемщику справку о погашении кредита. Отказ в таком требовании невозможен. А затем, в течение трех дней, залогодержатель обязан направить уведомление в реестр.
Что делать, если справка из банка
о погашении кредита есть, а в реестре
машина до сих пор в залоге?
Может ли владелец имущества самостоятельно удалить пометку об автозалоге из реестра ФНП
Несмотря на четкие сроки, установленные законодательством, нередки жалобы, что на «очистку» авто от обременения и прочую бумажную волокиту уходят недели, а иногда и месяцы. Так происходит потому, что банки не всегда добросовестно выполняют правовые нормы.
Как поясняют на сайте Федеральной нотариальной палаты, кредиторы забывают об обязательствах, поскольку у них нет заинтересованности в процедуре отзыва залога. По практике гораздо чаще возникают проблемы с ФССП, чем с банками — добиться от них внесения уведомлений о снятии залогов бывает непросто.
Иногда ожидание критично для владельца авто. Допустим, вам срочно понадобились деньги на лечение. И выбора нет: придется пожертвовать дорогостоящей машиной, взятой в кредит. Вы быстро нашли покупателя, готового выкупить автомобиль по рыночной цене, договорились с банком о досрочном погашении займа и заняли деньги у родных на эти цели.
Но и выплатив кредит, вы понимаете, что оперативно продать имущество не можете из-за «нерасторопности» залогодержателя, который не спешит снять залог с машины. К сожалению, даже имея на руках справку о погашении кредита, владелец не сможет самостоятельно убрать залог, поскольку в «Основах нотариата» сказано, что право это сделать имеет только держатель залога.
Уведомление, которое направил залогодатель, нотариус рассматривать не обязан, пока не получит подтверждения информации от кредитора. Заниматься розыском данных — тоже.
Положения законодательства, согласно которому владелец не может самостоятельно «отменить» залог, защищают не только кредиторов, но и добросовестных приобретателей движимого имущества.
Как можно принудить банк не забывать
о внесении сведений о снятии
залога в реестр?
Как проверить, сохранилась ли в базе ФНП отметка о залоге
Реестр ФНП — достаточно удобный инструмент. В нем можно найти:
- Доступ к информации имеет любой желающий;
- Предоставление сведений по запросу совершенно бесплатно;
- Данные об имуществе легко найти по фамилии владельца и его паспортным данным. Если субъект — иностранный гражданин, то запись будет продублирована кириллицей и латиницей;
- Есть возможность пробить владельца по его постоянной регистрации или реальному месту жительства;
- Залог также можно отследить по присвоенному в реестре идентификационному коду;
- Но знать этот ID не обязательно. В базе данных можно поискать VIN-номер машины; буквенное или цифровое обозначение или их комбинацию, нанесенную на кузов (при их наличии).
Снять залог с автомобиля может только тот человек или банк, которому машина в залог отдана
Запись в нотариальный реестр о снятии залога тоже может внести только сам залогодержатель — в течение трех дней после погашения долга. Но на практике часто банки и ФССП не торопятся этого делать. Справка о погашении кредита перед банком не является основанием для вывода машина из залогового реестра.
Как действовать, если кредитор отказывается убирать залог
В ситуации, когда залогодержатель получил уведомление о погашении займа, но не направил данные об изменениях в реестр в течение установленных трех дней, стоит действовать по процедуре:
- Повторно напомнить кредитору в письменном виде о его обязательствах;
- При отсутствии результатов — нанять юристов и подать в суд исковое заявление о прекращении залога на автомобиль.
Больше двух недель ждать действий со стороны залогодержателя не имеет смысла.
При каких обстоятельствах задержка с предоставлением данных в реестр не нарушает правовые нормы
Согласно действующему законодательству, при некоторых объективных обстоятельствах держатель залога имеет право не отправить вовремя уведомление в реестр. Среди них:
- Ликвидация банка-кредитора — по любой причине, включая отзыв лицензии или банкротство;
- Смерть залогодержателя — частного лица.
Обяжет ли суд компенсировать ущерб
и моральный вред из-за несвоевременного
снятия залога с автомобиля?
Можно ли получить возмещение через суд, если залог не был снят своевременно
В некоторых случаях, включая описанные выше ликвидацию организации или уход частного кредитора из жизни, обращение в суд — единственный способ избавиться от обременения.
Что касается санкций, на этот счет ст. 10 ГК РФ «Пределы осуществления гражданских прав» гласит, что добросовестность участников правоотношений, как и разумность их действий, предполагаются, что называется, «по умолчанию».
Когда же права физического лица нарушаются умышленно или из-за злоупотреблений, в нашем случае — банк незаконно удерживает «чужое» имущество в собственности, суд имеет право не только принять решение о снятии залога, но и назначить гражданину компенсацию причиненного ущерба, морального и финансового.
В отношениях с частными лицами выплата неустойки также возможна, но судьи обычно обходятся с ними не так строго, как с организациями. Особенно при наличии грамотного советчика — юриста. Например, если выяснится, что экс-супруга строит козни бывшему мужу, не давая права распоряжаться личным имуществом, то в суде она может сослаться на стресс от развода, болезнь детей или иные обстоятельства, из-за которых забыла об обязательствах. И к ней, скорее всего, проявят снисходительность.
В иске должна содержаться просьба «признать залог прекращенным». Требования о возмещении убытков подаются и рассматриваются судом одновременно с заявлением о снятии залога.
Какова процедура снятия залога на основании судебного решения
В чем бы ни крылась причина промедления, при наличии судебного решения, участие держателя залога уже не требуется.
Залогодатель предоставляет документ из суда нотариусу, который, проверив данные, снимает залог с машины. В этом случае владельцу автомобиля не придется тратить время на беготню по инстанциям: нотариус обязан передать сведения и в ГИБДД, и (при необходимости) в ФССП.
Такой же порядок действует, если запись о залоге нужно не исключить, а изменить. Действия нотариуса регламентированы ст. 103.6 «Основ нотариата».
Как подать заявление на снятие залога с автомобиля после погашения кредита залогодержателю — физическому лицу
В случае, если уведомление о залоге подавало частное лицо, заявление о прекращении залога на автомобиль можно подать двумя способами:
- С 1 января 2017 года доступен электронный метод подачи уведомлений, непосредственно на сайт реестра ФНП.
- На портале можно внести изменения по присвоенному коду идентификации. Есть одно «но»: идентификация субъекта производится с помощью электронной цифровой подписи (ЭЦП).
- При отсутствии ЭЦП, можно, по-старинке, прийти в кабинет нотариуса, и там заполнить уведомление, ориентируясь на выданный образец.
Нотариус обязан сразу же направить любые сведения в реестр ФНП.
По требованию бывшего должника, погасившего ссуду, он также выдаст заверенную выписку о том, что обременения на автотранспортном средстве отсутствуют. Клиент имеет право обратиться за такого рода услугами к любому сотруднику нотариата, независимо от места своей прописки и регистрации автомобиля.
Не можете снять залог с авто? Обращайтесь, команда опытных юристов поможет составить исковое заявление в суд, рассчитать и обосновать сумму ущерба, выиграть процесс.
Как снять залог после выплаты автокредита

Кредитный автомобиль находится в залоге у банка, но даже полная выплата долга не означает, что авто находится теперь в полной собственности.
Как снять залог с авто и не столкнуться с проблемами после погашения кредита, расскажем в статье.
Как появляется залог на авто
Обременение на автомобиль накладывается банком после оформления договора купли-продажи. Нотариус получает сведения от вашего банка-кредитора и в течение нескольких дней вносит данные о залоге в реестр (на движимое имущество).
Также сведения об обременении отражаются в базе данных ГИБДД.
Чаще всего залог на авто появляется в связи с кредитом, то есть при оформлении автокредита имущество обязательно будет передано в залог.
Процедура покупки авто в кредит: одобрение автокредита банком, выдача денежных средств на покупку, приобретение авто, оформление машины на водителя, передача движимого имущества в залог.
То есть официально автомобиль будет находиться в банке до полного погашения кредита.
Виды автокредитов в 2022 году
При любом виде кредита автомобиль находится в собственности у заемщика. То есть нельзя утверждать, что до полного погашения долга авто это собственность банка, которая может перейти в его владение.
При автокредите право собственности на авто уже принадлежит владельцу автомобиля.
Существует два вида кредита на покупку автомобиля:
- Автокредит — это заем, который выдается именно на приобретение транспортного средства.
- Потребительский кредит — выдается на нужды заемщика, не обязательно на покупку машины.
Именно от того, какой тип кредита у вас оформлен будут зависеть дальнейшие действия по снятию обременения.
Что делать после закрытия автокредита: 3 шага
После совершения последнего платежа по автокредиту необходимо сделать несколько действий, которые полностью снимут с вас все обязательства.
Шаг 1: Получить документы о погашении долга
Для начала нужно убедиться, что кредит полностью погашен, у вас нет никаких задолженностей, просрочек, процентов и так далее.
Сначала нужно обратиться в банк за справкой о закрытии кредита. Тут важно подать именно письменное заявление, чтобы зафиксировать ваше обращение к кредитору. Онлайн это сделать нельзя. Есть только два варианта: лично привезти печатное заявление, либо отправить заказным письмом.
Затем нужно собрать чеки об оплате за последние три года. Если имеются все подтверждения об оплате, то так будет лучше. Особенно важно иметь квитанции, если платежи были наличными средствами.
Шаг 2: Забрать ПТС из банка
ПТС должен находиться у собственника авто, но если паспорт до выплаты кредита был в банке, нужно его забрать. Для этого лучше также подать заявление в письменном виде. Если паспорт автомобиля находится у кредитора, то вернуть его могут не сразу, а в течение нескольких недель.
Шаг 3: Убрать автомобиль из залога
Этот шаг потребуется только тем водителям, которые оформляли именно автокредит. Чтобы проверить наличие залога достаточно ввести VIN-номер номер автомобиля. На нашем сайте вы можете проверить авто на залог бесплатно за минуту.
Кто вносит данные о залоге авто в реестр
Данные в реестр вносит нотариус. Но служба никак не отслеживает действия по объектам залога, а лишь вносит изменения по требованию банка. То есть информацию о прекращении действия залога должен передать ваш банк-кредитор.
Поэтому когда кредит полностью закрыт, банк должен уведомить об этом приставов, чтобы вторые внесли изменения в базу. Сразу после последнего платежа необходимо получить справку о погашении кредита (об этом говорили выше).
После того, как вы получили справку о погашении кредита, банк должен в течение трех дней подать уведомление в реестр.
Можно ли самостоятельно удалить данные о залоге авто
Часто водители жалуются, что залог не снимается в течение нескольких недель. Дело в том, что банки не заинтересованы в данной процедуре, поэтому нередки случаи, когда снятие обременения занимает намного больше времени, чем установлено законом.
К сожалению, сам автовладелец не может убрать данные о залоге из базы. Обращение к нотариусу также не даст результата, поскольку он не обязан рассматривать ваше заявление пока не получит информацию от банка.
Что делать, если банк не убирает залог на авто
Если вы совершили все необходимые действия описанные выше, но банк все равно не направил данные нотариусу, нужно действовать дальше. Автовладелец может повторно сообщить в банк о необходимости снятия залога.
Если банк не предпринял никаких действий придется подать в суд заявление о прекращении залога на автомобиль.
Юристы считают, что если результата после повторного извещения банка нет более двух недель, то дольше ждать не стоит, а нужно обращаться с иском в суд.