Условия льготных ипотечных программ в 2022 году
Несмотря на повышение Центральным банком ключевой ставки до 17% сделки с жилой недвижимостью ведутся в прежнем режиме. Ставки по ипотеке на рыночных условиях действительно стали выше, однако все льготные ипотечные программы продолжают работать. В этой статье мы расскажем, какие существуют меры поддержки, и кто может на них рассчитывать.
Льготная ипотека в 2022 году
Льготной ипотекой могут воспользоваться все граждане России без ограничений по возрасту и семейному положению. С помощью данной программы можно купить квартиру в строящемся доме или построить собственный дом.
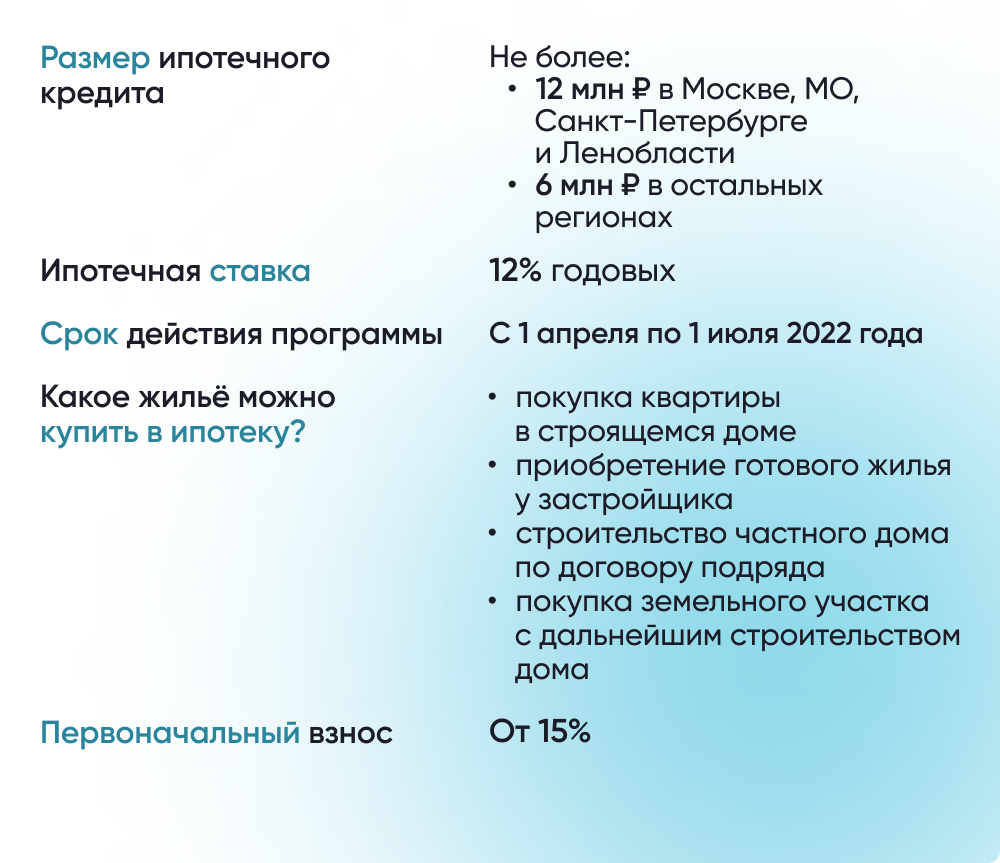
С 7 апреля 2022 года действуют новые правила льготной ипотеки. Процентная ставка выросла до 12% годовых, но одновременно и размер кредита увеличен до 6 млн рублей (до 12 млн рублей в Москве, Мособласти, Санкт-Петербурге и Ленобласти). Ранее лимит на сумму кредита составлял 3 млн рублей.
Для того чтобы получить кредит по льготной ставке нужно внести первоначальный взнос в размере не меньше 15% от стоимости жилья. Программа хорошо сочетается с другими мерами поддержки, поэтому в качестве первоначального взноса можно использовать, например, средства материнского капитала.
Льготная ипотека действует до 1 июля 2022 года.
Семейная ипотека в 2022 году
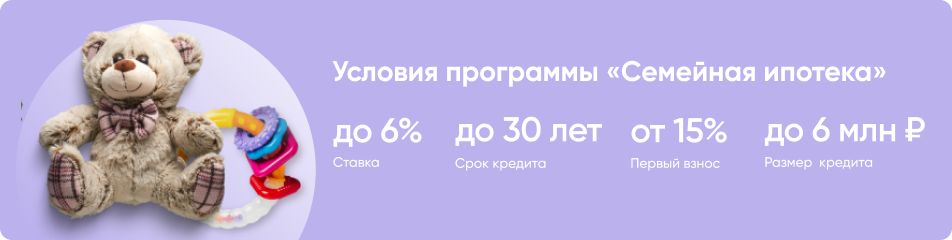
Еще одна ипотечная программа – Семейная ипотека – продолжает действовать на старых условиях. Эта мера поддержки подходит для улучшения жилищных условий семьям, в которых с 1 января 2018 года по 31 декабря 2022 года родился ребенок. Такие граждане могут взять льготный ипотечный кредит по ставке до 6% на покупку жилья на первичном рынке или строительство частного дома. Кроме того, важной особенность программы является возможность рефинансирования действующих ипотечных кредитов на приобретение жилья.
Семейная ипотека действует до конца 2023 года.
Дальневосточная ипотека в 2022 году
Для жителей Дальнего востока и для граждан, которые планируют переезд в один из дальневосточных регионов, все еще действует Дальневосточная ипотека.
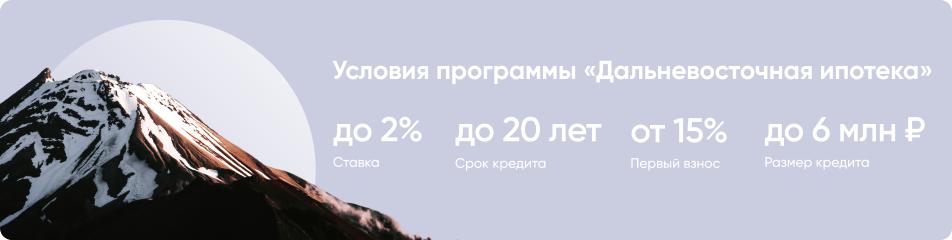
С помощью данной программы на территории регионов Дальневосточного федерального округа можно приобрести жилье на первичном и вторичном рынке, а также построить дом с помощью ипотечного кредита до 6 млн рублей по ставке 2%.
Этой мерой поддержки могут воспользоваться молодые семьи и участники программы Дальневосточный гектар и региональных программ повышения мобильности трудовых ресурсов.
Дальневосточная ипотека действует до конца 2024 года.
Сельская ипотека в 2022 году
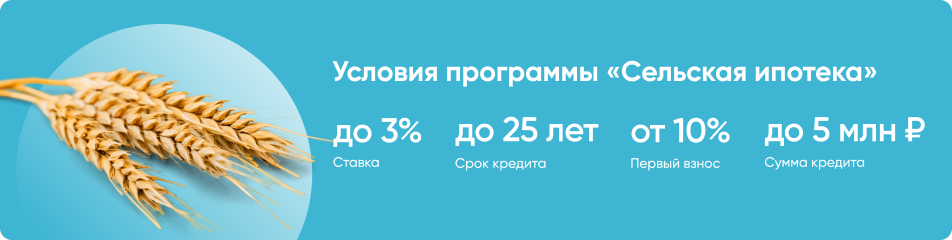
Если вы планируете покупку жилья в сельской местности, то до конца 2022 года вы можете воспользоваться Сельской ипотекой. В рамках программы можно взять льготный кредит до 5 млн рублей по ставке до 3% годовых.
Приобретаемое жилье может находиться на сельских территориях и в небольших городах, в которых живет до 30 тысяч человек. Если вы хотите построить дом, то придется воспользоваться услугами строительной компании, но срок строительства не должен превышать 2-х лет. А если у вас уже есть кредит, который выдал один из банков-участников программы, то ставку по такому кредиту также можно уменьшить с помощью рефинансирования.
Сколько можно сэкономить с помощью ипотеки на льготных условиях?
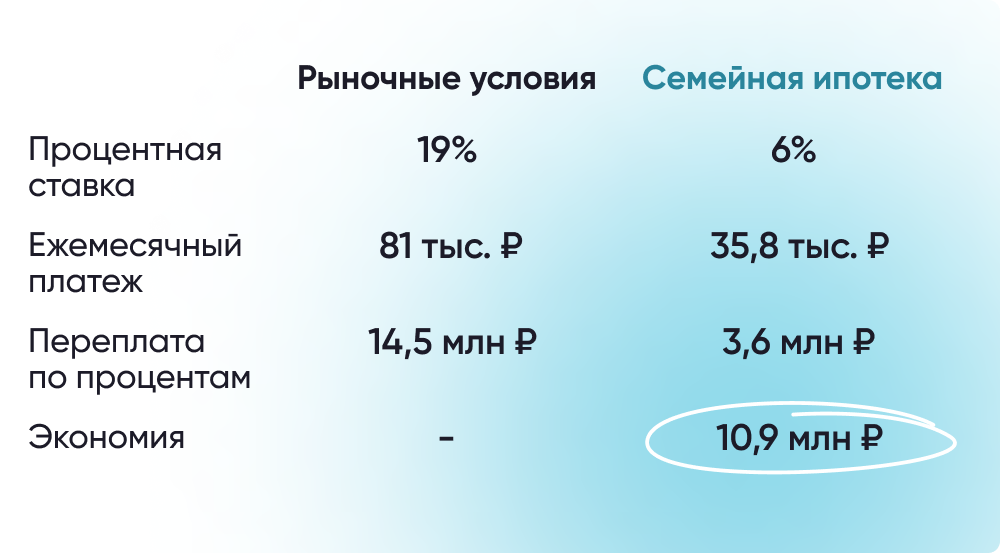
С помощью перечисленных ипотечных программ по сниженной процентной ставке можно значительно сэкономить. Рассмотрим пример с кредитом на 20 лет в размере 5 млн рублей. В случае, если оформлять кредит на рыночных условиях по ставке до 19% ежемесячный платеж составит около 81 тыс. рублей, а общая переплата только по процентам – 14,5 млн рублей. Кстати, при ставке в 9% переплата составляла бы порядка 5,8 млн рублей.
При оформлении такого же кредита, но в рамках программы Семейная ипотека платеж будет гораздо меньше – всего 35,8 тыс. рублей в месяц, а переплата по процентам — около 3,6 млн рублей. Следовательно, экономия составляет около 11 млн рублей.
Кроме федеральных льготных ипотечных программ существует еще и почти 250 региональных мер поддержки граждан в улучшении жилищных условий. Подробнее о каждой из них можно узнать в нашем «Каталоге жилищных программ с господдержкой».
Какие программы льготной ипотеки действуют в России в 2022 году
Жилищный вопрос является важным для многих россиян. Для поддержки граждан в России в 2022 году действуют многочисленные льготные программы, позволяющие приобрести недвижимость в ипотеку на выгодных условиях. Подробнее об этом — в материале «Известий».
Льготная ипотека на новостройки
Граждане по всей России могут приобрести жилье в новостройках в ипотеку. Ставка — до 7% годовых, однако такой процент действует при соблюдении нескольких условий. Так, гражданин должен передать банку в залог жилье или права требования по договору участия в долевом строительстве, застраховать жизнь и здоровье, а также застраховать жилье после регистрации права собственности.
Ушли в обрыв: спрос на льготную ипотеку падает второй месяц подряд
Когда ожидать снижения ставки
Самая большая сумма, которую можно взять в кредит по данной программе, составляет 30 млн рублей. Такое значение установлено в Москве и области, Петербурге и Ленинградской области. При этом 12 млн из этой суммы можно получить по ставке до 7%, а остальную — на условиях кредитной организации.
В остальных российских регионах установлено ограничение в 15 млн рублей, под льготный процент можно взять 6 млн. В программе участвуют квартиры на первичном рынке в готовых новостройках или еще строящихся домах. Кроме того, желающие могут оформить льготный кредит на строительство частного дома. Первоначальный взнос составляет от 15% стоимости жилья. Оформить ипотеку необходимо с 1 мая до 3 декабря 2022 года.
«Семейная ипотека»
Еще одна программа, действующая по всей России, направлена на поддержку семей. Претендовать на льготную ипотеку могут семьи, у которых в период с 2018 по 2022 год родился или родится ребенок. Также программа распространяется на семьи с детьми-инвалидами, которые родились не позднее 31 декабря 2022 года. При этом возможность получить такую ипотеку не зависит от того, воспитываются дети в полной семье или одинокими родителями. Также на оформление кредита не влияет наличие жилья.
Ставка по данной программе составляет до 6% годовых. В рамках льготной ипотеки можно купить квартиру или дом с землей на первичном рынке. Максимальный размер кредита — 12 млн рублей в Москве, Московской области, Санкт-Петербурге и Ленинградской области. В других регионах установлен лимит в 6 млн рублей. Первоначальный взнос составляет от 15% стоимости жилья.
«Дальневосточная ипотека»
По данной программе купить жилье получится только в Дальневосточном федеральном округе (ДФО). Претендуют на нее граждане в браке не старше 35 лет независимо от наличия детей. Также получить такую ипотеку могут родители-одиночки не старше 35 лет с детьми до 18 лет. Еще одной категорией с возможностью взять льготную ипотеку стали граждане, переехавшие в регион по программам трудоустройства. Кроме того, владельцами квартир на выгодных условиях могут стать граждане любого возраста, во владении которых находятся дальневосточные гектары. Ставка по кредиту — до 2% годовых. Максимальная сумма кредита составляет 6 млн рублей, срок — до 20 лет и двух месяцев. В качестве первоначального взноса необходимо подготовить от 15% стоимости жилья. Россияне могут купить как жилье на первичном рынке, так и рассмотреть предложения на вторичном рынке в сельской местности региона, а также по всей территории Чукотского автономного округа и Магаданской области. Программа будет действовать до 31 декабря 2024 года.
«Сельская ипотека»
Еще одним выгодным предложением для россиян станет программа «Сельская ипотека», которая действует во всех регионах, кроме московского и города Санкт-Петербург. Ставка по ипотеке составляет до 3%. Взять жилье на таких условиях могут любые граждане России. Единственным условием является готовность приобрести жилье в сельской местности. В населенном пункте должны проживать не более 30 тыс. человек. При этом не участвуют в программе населенные пункты, входящие в городской округ. Максимальная сумма кредита составляет до 3 млн во всех регионах России. Исключением стали лишь ДФО, Ленинградская область и ЯНО — в этих регионах действует лимит до 5 млн рублей. Желающим взять кредит на указанных условиях необходимо подготовить первоначальный взнос в размере от 10% стоимости недвижимости. Программа действует до 2025 года.
Льготная ипотека для IT-специалистов
Применить льготные условия кредитования в РФ также могут работники в сфере IT. Для них доступна ставка до 5%. Поучаствовать в программе могут граждане, работающие в компаниях из реестра Минцифры. Для жителей регионов с населением до 1 млн человек максимальная сумма кредита составит 9 млн рублей. Россияне, проживающие в более крупных городах, смогут получить до 18 млн рублей. Кроме того, 5 июля правительство РФ заявило о возможности сочетать льготную ипотеку для IT-специалистов с рыночной или другой субсидируемой ставкой. Таким образом, сумма кредита может быть увеличена до 30 млн и 15 млн рублей соответственно.
Льготная ипотека для IT-специалистов стала еще доступнее: условия программы в 2023 году

С сентября 2023 года льготную IT-ипотеку начали выдавать на новых условиях. Рассказываем об изменениях и отвечаем на часто задаваемые вопросы.
В чем суть льготной ипотеки для IT-специалистов
Льготную ипотеку для IT запустили в мае 2022 года, чтобы поддержать IT-сектор в сложившейся экономической ситуации и создать комфортные условия для работников отрасли, говорил председатель правительства РФ Михаил Мишустин. Работникам IT-сферы дают ипотечный кредит по ставке до 5% годовых. На эти деньги купить можно только новостройку.
Действующие условия программы
Кому доступна ипотека
Оформить льготную ипотеку смогут сотрудники всех аккредитованных IT-компаний в возрасте от 18 до 50 лет.
Требования к компании-работодателю
Компания должна работать в сфере информационных технологий, не менее одного квартала пользоваться льготами и состоять в реестре аккредитованных Минцифры России IT-организаций. Проверить, состоит ли компания в реестре аккредитованных организаций, можно на портале «Госуслуги». Там же можно получить выписку из реестра.
На какую сумму можно рассчитывать
По льготной ставке до 5% годовых можно получить до 9 млн рублей в регионах с населением менее 1 млн человек и до 18 млн рублей в регионах с населением более 1 млн человек. Кредит можно увеличить, используя рыночную программу. Первоначальный взнос — от 20%.
Какой доход нужен для IT-ипотеки
- от 150 тыс. рублей в месяц в Москве;
- от 120 тыс. рублей в регионах, где свыше миллиона жителей;
- от 70 тыс. рублей в остальных субъектах.
На какой срок можно получить льготную ипотеку
Банки выдают льготную ипотеку для IT на срок до 30 лет. После оформления ипотеки нужно обязательно работать в аккредитованных IT-компаниях в течение пяти лет. Если уволиться раньше этого срока, льготная ставка сохранится в течение шести месяцев.
Какую недвижимость можно купить
С помощью льготной ипотеки можно приобрести:
- квартиру в строящемся доме, в том числе по договору долевого участия;
- готовую квартиру от застройщика в новостройке;
- жилой дом от застройщика;
- жилой дом, построенный по договору подряда;
- участок под строительство жилого дома по договору подряда.
Где можно построить дом
Льготную ипотеку для IT-специалистов можно потратить на строительство жилого дома. Он должен быть не выше 20 метров и иметь максимум три надземных этажа. Строить дом можно только по договору подряда с профессиональным застройщиком — индивидуальным предпринимателем или юридическим лицом.
Строительство разрешено на двух типах земельных участков:
- участки для индивидуального жилищного строительства (ИЖС);
- земли сельскохозяйственного назначения (которые находятся в составе СНТ или крестьянско-фермерского хозяйства с видом разрешенного использования «личное подсобное хозяйство»).
Где оформить льготную ипотеку для IT-специалистов
Большинство крупных банков предоставляют льготную ипотеку для IT-специалистов. На сайте Банки.ру есть каталог программ. Сейчас в нем больше 40 предложений, список постоянно актуализируется.
Вот что банки предлагают в сентябре 2023 года:
+0,2 процентного пункта к ставке при отказе от личного страхования
+0,5 п. п. к ставке при отказе от личного страхования
+1 п.п., если у застройщика нет проектного финансирования
+0,25 п. п. при отказе от личного страхования
+2,5 п. п. к ключевой ставке ЦБ на дату заключения кредитного договора в случае, если заемщик уже имеет кредит, выданный по данной программе
Ставка указана с учетом подключения услуги «Снижение процентной ставки», базовая ставка составляет 5% годовых
Частые вопросы
Что будет с кредитом, если меня уволят или я сменю IT-компанию?
Если вы снова устроитесь в IT-компанию в течение шести месяцев после увольнения, ставка сохранится. Если нет, ставка вырастет до уровня ключевой на дату оформления кредитного договора плюс 2,5–4,5%.
Что будет, если я уже оформил ипотеку, а потом аккредитация IT-компании была аннулирована?
Банк должен сохранить вам субсидированную ставку.
Можно ли использовать маткапитал?
Да, в первоначальный взнос можно включить материнский капитал — с 1 февраля 2023 года его сумма увеличилась.
30.01.2023 17:32
Льготная ипотека для IT-специалистов: кратко
Какие условия предлагают по программе льготной ипотеки для IT-специалистов на момент выхода материала:
- Льготная ипотека доступна специалистам IT-компаний в возрасте от 18 до 50 лет.
- Минимальная зарплата для людей от 36 лет — 70–150 тыс. рублей в зависимости от региона. Для людей до 35 лет требований по зарплате нет.
- Ставка — до 5% годовых.
- Для сохранения ставки нужно отработать в компании пять лет после оформления ипотеки.
- Если уволиться раньше, ставка сохранится только на полгода.
- Срок ипотеки — до 30 лет.
- Первоначальный взнос — от 20%, можно использовать маткапитал.
- Суммы: от 9 млн до 18 млн рублей в зависимости от региона (можно увеличить при использовании рыночных программ).
\n \n\t\t\t \n\t\t\t \n\t\t \n\t»,»content»:»\t\t
\n\t\t\t\u0412\u044b \u043d\u0435 \u0430\u0432\u0442\u043e\u0440\u0438\u0437\u043e\u0432\u0430\u043d\u044b \u043d\u0430 \u0441\u0430\u0439\u0442\u0435.\n\t\t \n\t\t
\n\t\t\t \n\t\t\t\t\u0412\u043e\u0439\u0434\u0438\u0442\u0435\n\t\t\t \n\t\t\t\u0438\u043b\u0438\n\t\t\t \n\t\t\t\t\u0437\u0430\u0440\u0435\u0433\u0438\u0441\u0442\u0440\u0438\u0440\u0443\u0439\u0442\u0435\u0441\u044c.\n\t\t\t \n\t\t \n\t»>’ >
Как взять Льготную ипотеку с господдержкой в 2023 году?
Программа льготной ипотеки с господдержкой по ставке до 8% продлена до 1 июля 2024 года!

Кто может взять Льготную ипотеку с господдержкой до 8%?
Ипотечный кредит по льготной ставке до 8% может оформить любой совершеннолетний гражданин Российской Федерации без ограничений по возрасту и семейному положению. Банк может устанавливать дополнительные требования к клиентам.
Какое жилье можно купить по программе Льготная ипотека?
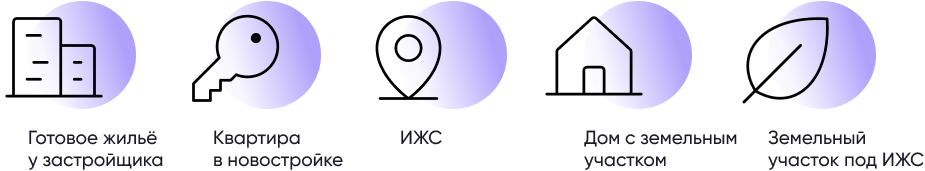
Ипотеку с господдержкой можно оформить на следующие цели::
- Покупка квартиры в строящемся доме по ДДУ;
- Приобретение готового жилья у застройщика или организации, которая является первым собственником этого жилья;
- Приобретение строящегося индивидуального жилого дома у застройщика по договору участия в долевом строительстве;
- Строительство частного дома самостоятельно или по договору подряда;
- Покупка земельного участка с дальнейшим строительством дома.
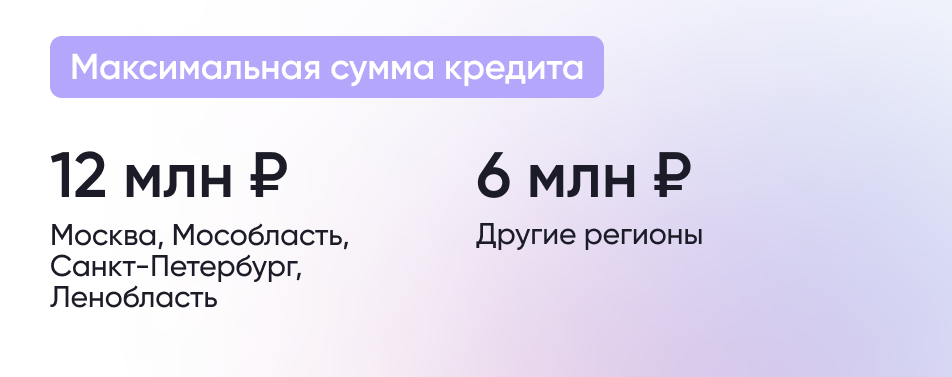
Максимальная сумма кредита на льготных условиях по ставке 8% в рамках программы составляет 6 млн рублей во всех российских регионах (12 млн рублей в Москве, Московской области, Санкт-Петербурге и Ленинградской области).
На вторичное жилье программа Льготной ипотеки не распространяется.
Может ли заемщик построить дом самостоятельно с помощью Льготной ипотеки?
Да, построить дом по программе ипотеки с господдерккой можно и без договора подряда. Однако в таком случае необходимо закончить строительство и зарегистрировать право собственности на дом в течение 12 месяцев с даты получения ипотечного кредита. Иначе банк сможет повысить процентную ставку по кредиту.
Можно ли получить Льготную ипотеку на сумму, которая превышает лимиты?
Да, заемщик может оформить часть кредита на условиях программы Льготной ипотеки по ставке 8%, а оставшуюся часть оплатить на рыночных условиях или получить в рамках региональной ипотечной программы.
Лимиты по размеру кредита в таком случае следующие:
- 15 млн рублей для всех российских регионов;
- 30 млн рублей для Москвы, Московской области, Санкт-Петербурга и Ленинградской области.
Например, если вы хотите взять кредит в размере 10 млн рублей на 20 лет, то вы можете получить 6 млн рублей по льготной ставке 8%, а еще 4 млн рублей по ставке на рыночных условиях.
В каких банках можно оформить Льготную ипотеку по ставке до 8%?
Перечень банков-участников программы Льготная ипотека размещен на сайте спроси.дом.рф. В программе господдержки участвуют больше 70 кредиторов. Если вы уже решили взять ипотечный кредит по ставке 8% или ниже, у вас есть право подать заявку сразу в несколько банков, а затем выбрать наиболее выгодные условия. Кроме того, в ряде банков вы можете заполнить заявление на одобрение кредита онлайн.
Перечень банков-участников программы, выдающих кредит на строительство дома без привлечения застройщика, также можно найти на сайте спроси.дом.рф.
Какой первоначальный взнос необходим, чтобы получить ипотеку с господдержкой?
Первоначальный взнос для приобретения жилья по Льготной ипотеке составляет не меньше 20% от стоимости квартиры. Если у вас есть материнский капитал, вы можете использовать его в качестве взноса или как его часть.

Может ли измениться ставка по Льготной ипотеке после её оформления?
Льготная ставка действует на протяжении всего срока кредита. При этом на сегодняшний день ряд банков уже сделали ставки ниже 8%.
Но в ряде случаев банк имеет право повысить ставку, в том числе:
- Если вы откажитесь от предложенных видов страхования, риски невыплаты кредита для банка станут выше, поэтому кредитор имеет право увеличить процентную ставку на 1%, но при этом ставка по кредиту не должна превышать 9%.
- Если заёмщик получил ипотечный кредит на строительство дома своими силами, то он должен завершить строительство и оформить дом в собственность в течение 12 месяцев. Иначе банк может поднять процентную ставку по ипотеке до уровня ключевой ставки, увеличенной на 4,5%.
- С 2023 года оформить Льготную ипотеку можно только один раз. Если заёмщик всё же оформил Льготную ипотеку повторно и не уведомил об этом банк, процентная ставка по кредиту может быть повышена.
Какие документы необходимы для подачи заявки на Льготную ипотеку в банк?
Банк сам определяет перечень необходимых документов для заемщика. Если вы уже готовы подать заявку на льготную ипотеку, вам потребуются:
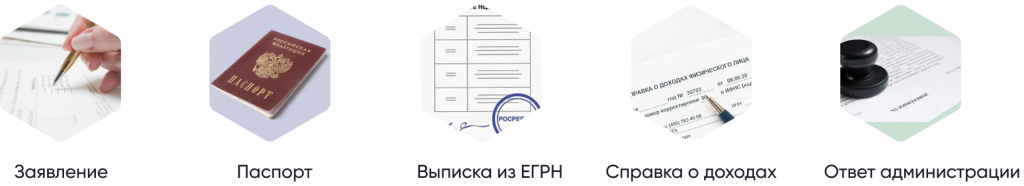
- паспорт;
- СНИЛС;
- свидетельство о браке или разводе;
- справка о доходах и удержанных суммах налога (ранее 2-НДФЛ – можно запросить у работодателя);
- для мужчин до 27 лет — военный билет или другой документ, подтверждающий, что заемщик не подлежит призыву на военную службу.
Также банк может попросить заверенную работодателем копию трудовой книжки, договора по совместительству или выписку из лицевого счета Социального фонда. В ряде случаев ипотеку можно оформить всего по двум документам. Более подробные условия уточняйте в конкретном банке.
Могу ли я получить ипотеку с господдержкой, если у меня есть в собственности жилье?
Да, вы можете оформить ипотеку по данной программе. Наличие другой недвижимости не является препятствием.
Можно ли использовать материнский капитал в качестве первоначального взноса по Льготной ипотеке?
Да, вы можете использовать материнский капитал в качестве первоначального взноса по льготной программе. Но в этом случае необходимо выделить детям долю в собственности на квартиру. Подробнее об особенностях использования маткапитала можно узнать здесь.
Можно ли рефинансировать кредит по программе Льготная ипотека?
Нет, программа Льготной ипотеки по ставке до 8% не предусматривает возможности рефинансирования действующей ипотеки.
Однако вы можете рефинансировать Льготную ипотеку по другой федеральной или региональной программе господдержки. Например, можно воспользоваться Семейной ипотекой, если в семье с 1 января 2018 года по 31 декабря 2023 года родился ребенок.
Можно ли воспользоваться Льготной ипотекой повторно?
Да, но только если предыдущую Льготную ипотеку вы оформили до 31 декабря 2022 года. Начиная с 6 января 2023 года кредит по программе можно получить только один раз.
Однако если у вас родился ребенок или уже есть двое несовершеннолетних детей, то вы можете воспользоваться программой Семейной ипотеки по ставке до 6%.