Направление запроса в Центральный каталог кредитных историй
Направление запроса непосредственно в Центральный каталог кредитных историй через официальный сайт Банка России
(Указание Банка России от 31 августа 2005 года № «О порядке направления запросов и получения информации из Центрального каталога кредитных историй субъектом кредитной истории и пользователем кредитной истории посредством обращения на официальный сайт Банка России в информационно-телекоммуникационной сети «Интернет»)
Запрос направляется посредством заполнения формы «Запрос на предоставление сведений о бюро кредитных историй», размещенной в разделе «Кредитные истории» официального сайта Банка России в информационно-телекоммуникационной сети «Интернет», с указанием адреса электронной почты, на который будет направлен ответ из Центрального каталога кредитных историй и кода (дополнительного кода) субъекта кредитных историй. Центральный каталог кредитных историй направляет ответ только по электронной почте.
Направление запроса в Центральный каталог кредитных историй через ЕПГУ
Часть 7.1 статьи 13 Федерального закона от 30.12.2004 № «О кредитных историях»
Запрос направляется в Центральный каталог кредитных историй без использования кода (дополнительного кода) субъекта кредитной истории через Единый портал государственных и муниципальных услуг (функций) (ЕПГУ):
- субъектом кредитной истории.
Услуга «Сведения о БКИ, в котором (которых) хранится кредитная история субъекта кредитной истории» доступна на портале госуслуг в разделе Каталога услуг «Налоги и финансы» в подразделе «Все услуги / Отраслевые справки и реестры».
При формировании запроса на предоставление услуги используются реквизиты действующего паспорта гражданина Российской Федерации. Для получения сведений по предыдущим (недействительным) паспортам рекомендуется пользоваться иными способами получения сведений из Центрального каталога кредитных историй, перечисленными ниже.
Направление запроса в Центральный каталог кредитных историй через кредитную организацию
Указание Банка России от 11 декабря 2015 года № «О порядке направления запросов и получения информации из Центрального каталога кредитных историй посредством обращения в кредитную организацию»
Запрос направляется в Центральный каталог кредитных историй без использования кода (дополнительного кода) субъекта кредитной истории через кредитную организацию:
- субъектом кредитной истории (представителем субъекта кредитной истории по доверенности);
- пользователем кредитной истории (представителем пользователя кредитной истории по доверенности);
- финансовым управляющим, утвержденным в деле о несостоятельности (банкротстве) субъекта кредитной истории — физического лица.
Направление запроса в Центральный каталог кредитных историй через бюро кредитных историй
Указание Банка России от 19.02.2015 № «О порядке направления запросов в Центральный каталог кредитных историй и получения из него информации о бюро кредитных историй, в котором хранится кредитная история субъекта кредитной истории, через бюро кредитных историй»
Запрос направляется в Центральный каталог кредитных историй без использования кода (дополнительного кода) субъекта кредитной истории через бюро кредитных историй:
- субъектом кредитной истории (представителем субъекта кредитной истории);
- пользователем кредитной истории (представителем пользователя кредитной истории);
- финансовым управляющим, утвержденным в деле о несостоятельности (банкротстве) субъекта кредитной истории — физического лица.
Направление запроса в Центральный каталог кредитных историй через микрофинансовую организацию и кредитный кооператив
Указание Банка России от 19.02.2015 № «О порядке направления запросов в Центральный каталог кредитных историй и получения из него информации о бюро кредитных историй, в котором хранится кредитная история субъекта кредитной истории, через бюро кредитных историй»
Субъект кредитной истории (пользователь кредитной истории, финансовый управляющий, утвержденный в деле о несостоятельности (банкротстве) субъекта кредитной истории — физического лица) направляет запрос и получает информацию из Центрального каталога кредитных историй, обратившись для этого в микрофинансовую организацию или кредитный кооператив, которые передают запрос через бюро кредитных историй в порядке, предусмотренном Указанием Банка России от 19.02.2015 № «О порядке направления запросов в Центральный каталог кредитных историй и получения из него информации о бюро кредитных историй, в котором хранится кредитная история субъекта кредитной истории, через бюро кредитных историй».
Направление запроса в Центральный каталог кредитных историй через отделения почтовой службы
Указание Банка России от 18 января 2016 года № «О порядке направления запросов и получения информации из Центрального каталога кредитных историй посредством обращения в отделения почтовой связи»
Запрос направляется в Центральный каталог кредитных историй (далее — ЦККИ) субъектом кредитной истории и финансовым управляющим, утвержденным в деле о несостоятельности (банкротстве) без использования кода субъекта кредитной истории посредством обращения в отделения почтовой связи (отделения электросвязи), в которых оказываются услуги телеграфной связи, в соответствии с Приказом Министерства информационных технологий и связи Российской Федерации от 11 сентября 2007г . № 108 «Об утверждении требований к оказанию услуг телеграфной связи в части приема, передачи, обработки, хранения и доставки телеграмм» по адресу: 107016, г. Москва, ул. Неглинная 12, ЦККИ (условный адрес «Москва ЦККИ»).
Направление запроса в Центральный каталог кредитных историй через нотариуса
Указание Банка России от 29.06.2015 № «О порядке направления запросов и получения информации из Центрального каталога кредитных историй посредством передачи запроса через нотариуса»
Запрос направляется в Центральный каталог кредитных историй без использования кода (дополнительного кода) субъекта кредитной истории посредством передачи содержащего соответствующий запрос заявления через нотариуса:
- субъектом кредитной истории (представителем субъекта кредитной истории по доверенности);
- пользователем кредитной истории (представителем пользователя кредитной истории по доверенности);
- финансовым управляющим, утвержденным в деле о несостоятельности (банкротстве) субъекта кредитной истории — физического лица.
Кредитная история за 15 минут через портал egov.kz Версия для печати
Портал электронного правительства запускает услугу — «Получение персонального кредитного отчета». Получить или проверить свою кредитную историю в течение 15 минут может каждый пользователь портала egov.kz. Услуга находится в рубрике «Налоги и финансы», раздел «Экономика и Финансы».
Для получения отчета необходимо иметь платежную карту любого казахстанского банка и электронно-цифровую подпись (ЭЦП).
Согласно пункту 2 статьи 21 Закона о кредитных бюро и формировании кредитных историй в РК субъект кредитной истории вправе получить один раз в течение календарного года кредитный отчет о себе бесплатно.
В случае повторного обращения за данной услугой на портал в течение календарного года, оплата составит 500 тенге (400 тенге тариф кредитного бюро и 100 тенге комиссия банка за проведение оплаты через платежный шлюз портала).
В персональном кредитном отчете содержится вся информация о заемщике и об исполнении им своих обязательств, которая поступает в кредитное бюро от банков второго уровня, лизинговых и иных компаний, предлагающих товары и услуги в рассрочку.
Отчет дает возможность видеть количество запросов кредитной истории заемщика, поступивших на него из банков и других кредитных организаций.
Услуга предоставления кредитного отчета реализована специалистами АО «Национальные информационные технологии» совместно с ТОО «Первое Кредитное Бюро».
Подробнее об онлайн получении кредитной истории можно узнать по ссылке, а также у операторов круглосуточного Контакт центра по номеру 1414.
Звонок бесплатный с любого мобильного или городского телефона по всему Казахстану.
Что такое кредитная история
Если вам отказали в кредите, не дали страховку, не взяли на работу или вам просто скучно — посмотрите свою кредитную историю.
Возможно, в ней вы узнаете о себе много интересного. В первой статье из цикла мы расскажем, что такое кредитная история, кто ее запрашивает и почему она важна.
Что такое кредитная история
Кредитная история — это досье на вас как на заемщика. Субъект кредитной истории — заемщик, на которого это досье завели.
В кредитной истории можно увидеть:
- Кто ее запрашивал.
- Все заявки на кредиты и решения по ним.
- Как выплачивали кредиты и были ли просрочки.
Кредитная история хранится в бюро кредитных историй — БКИ. В июле 2023 года в России работают шесть БКИ. Самые крупные — это НБКИ, ОКБ и кредитное бюро «Русский Стандарт».
Ваша кредитная история может быть в каждом из них, в некоторых или только в одном. Каждый банк сам решает, с какими бюро сотрудничать.
За кредитной историей обращаются с заявлением напрямую в БКИ или через сторонние сервисы. Два раза в год можно не платить за получение кредитного отчета в каждом бюро. Все дополнительные запросы будут платными.
Как выглядит кредитная история
Не существует правил, как должна выглядеть кредитная история, но несколько обязательных частей должны быть в каждой: титульная, основная, информационная и закрытая.
В титульной части — стандартные общие данные о субъекте кредитной истории: ФИО, паспортные данные, ИНН и СНИЛС.
В основной — сведения о текущих кредитах и вступивших в силу решениях суда о взыскании денежных средств, о банкротстве, а также кредитный рейтинг заемщика, если БКИ его рассчитывает.
Кредитный рейтинг, или скоринговый балл, — это оценка вашей платежной дисциплины на основании данных, которые есть у БКИ о вас. Бюро учитывает, брал ли человек кредиты, сколько их было и как он их выплачивал. Важно понимать, что кредитный рейтинг носит информационный характер.
Он помогает примерно оценить свои шансы на получение кредита. При этом кредит выдает банк, а не бюро. При принятии решения, выдавать кредит или нет, банк оценивает много дополнительной информации о заемщике, которой нет у бюро. Из-за этого бывает, что кредитный рейтинг может быть не очень высоким, а кредиты все равно выдают, и наоборот: рейтинг высокий, а в кредитах отказывают.
В информационной части — все поданные заявки на кредит и результат их рассмотрения: выдан кредит или нет.
Закрытую часть видит только заемщик. В ней указаны все, кто когда-либо запрашивал кредитную историю субъекта и кто передавал в нее информацию.
Кредитная история физического лица. Например, моя кредитная история выглядит так.
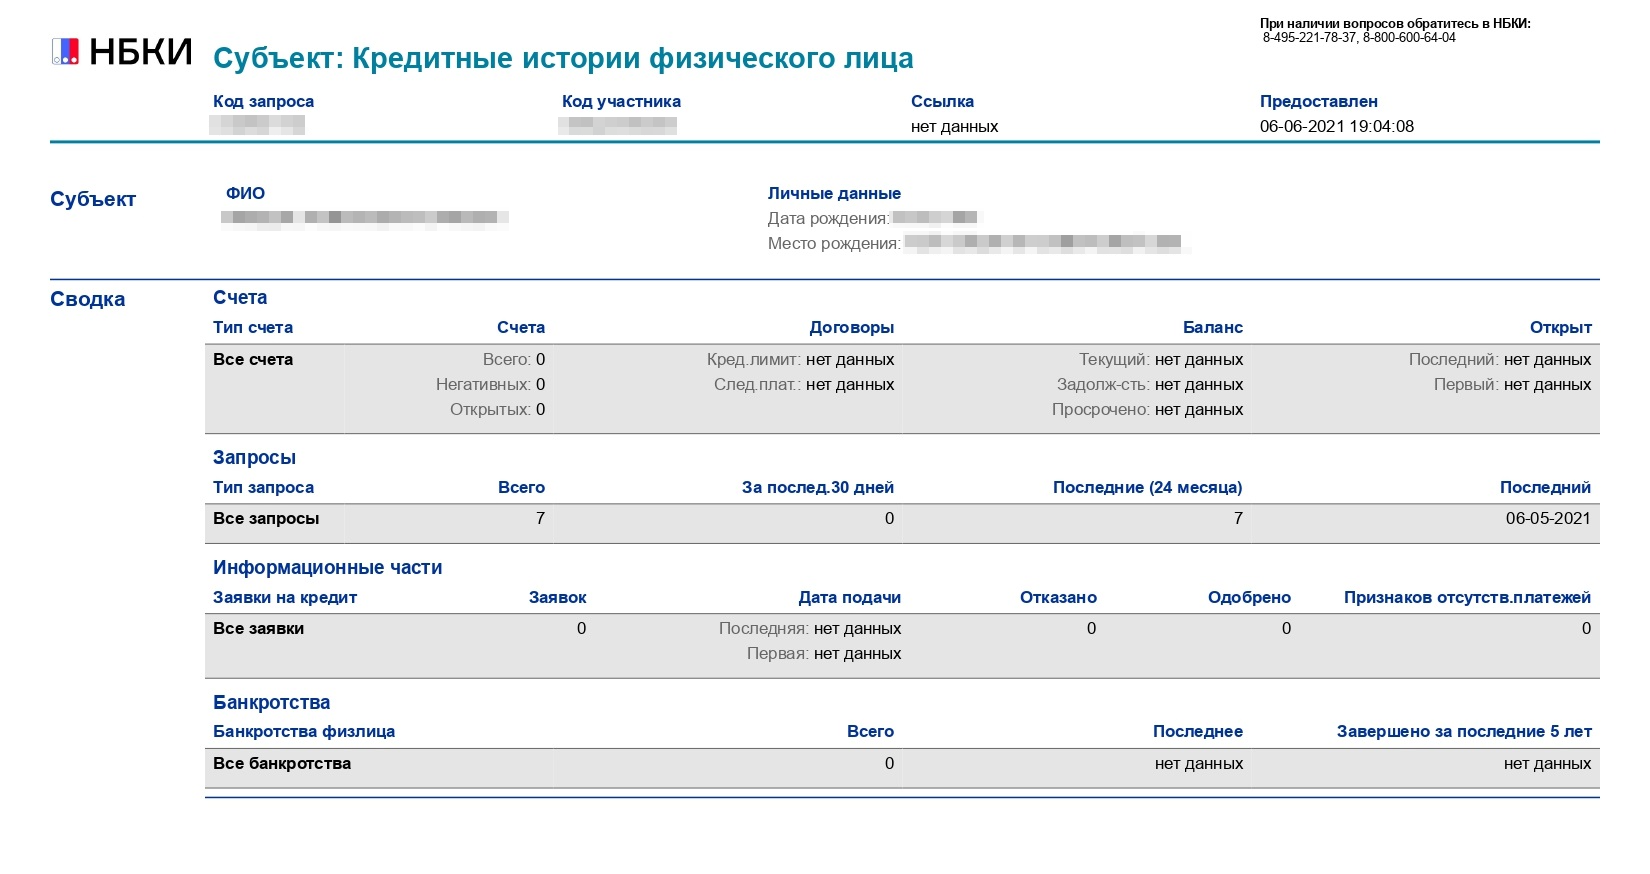
Поскольку я никогда не брала кредиты, в моей КИ только информация о том, какие банки ее запрашивали
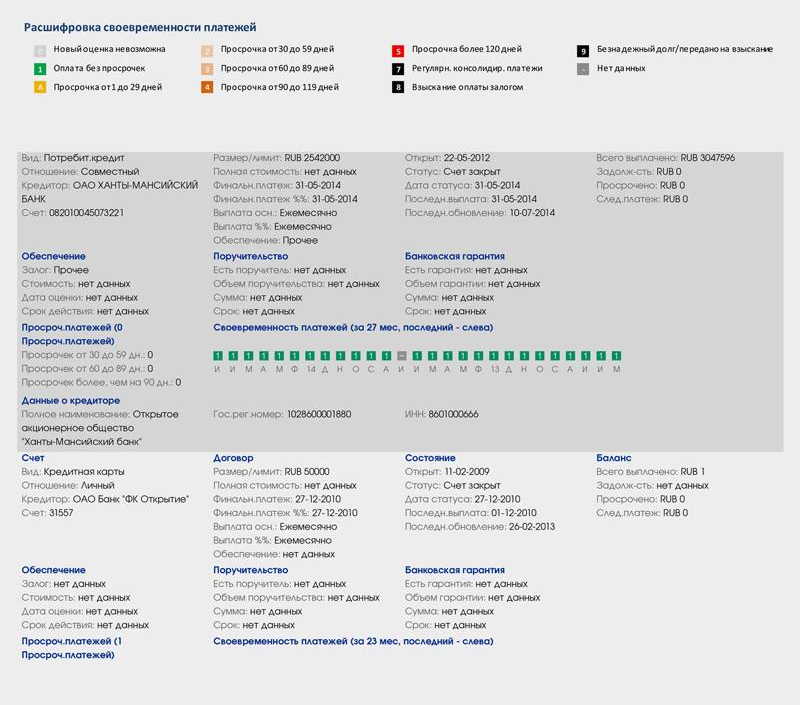
А вот так выглядит кредитная история человека, который брал кредиты. В ней содержится информация о виде кредита, когда он был взят, в каком банке, на какую сумму и как выплачивался
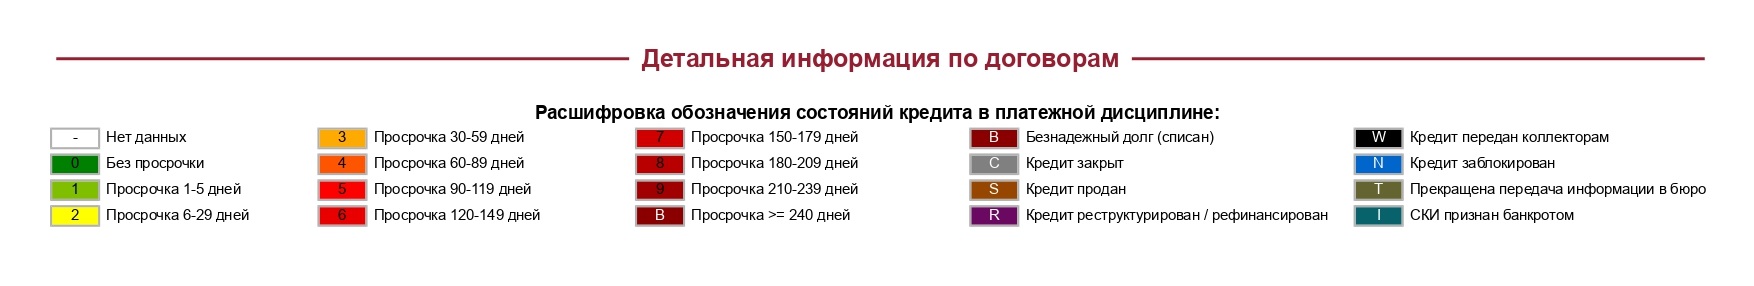
Если были просрочки, в кредитном отчете они будут указаны в виде временных диапазонов. Так они выглядят в «Эквифаксе»
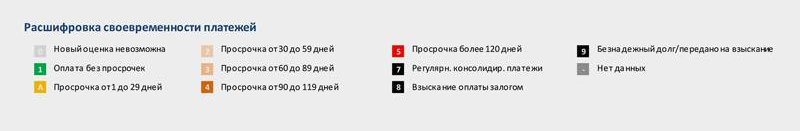
В НБКИ просрочки выглядят как на этой картинке, а в ОКБ вообще не выделяются цветом
Кредитная история юридического лица отличается тем, что в ней нет информационной части. В титульной части вместо личных данных содержатся реквизиты: название, адрес, ОГРН, ИНН. Поскольку организации могут продаваться, объединяться и менять названия, в титульной части находятся сведения и об этом.
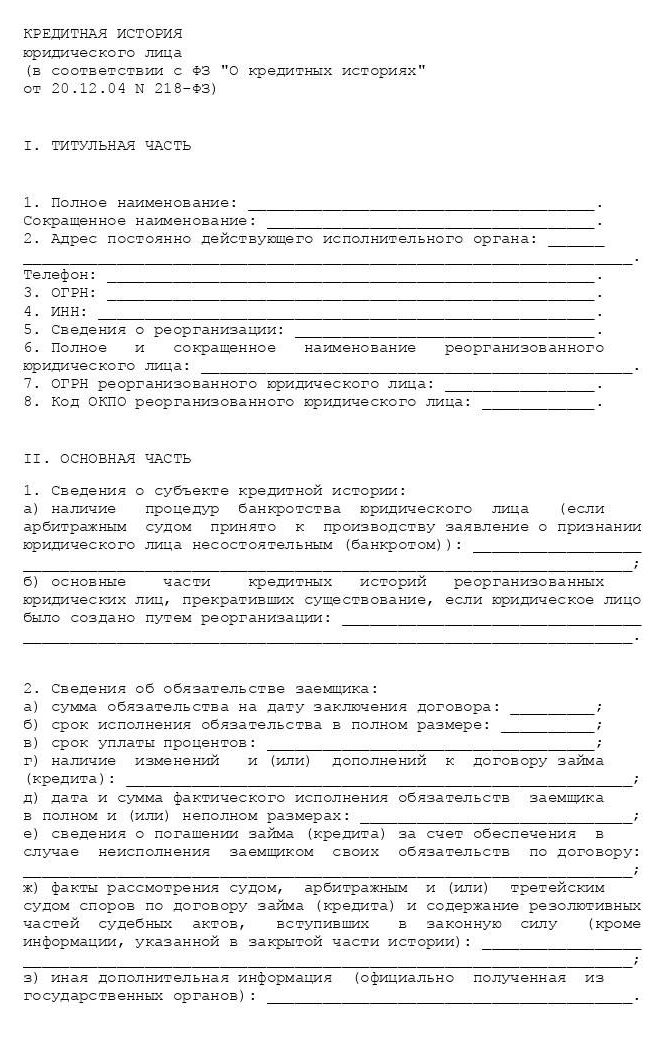
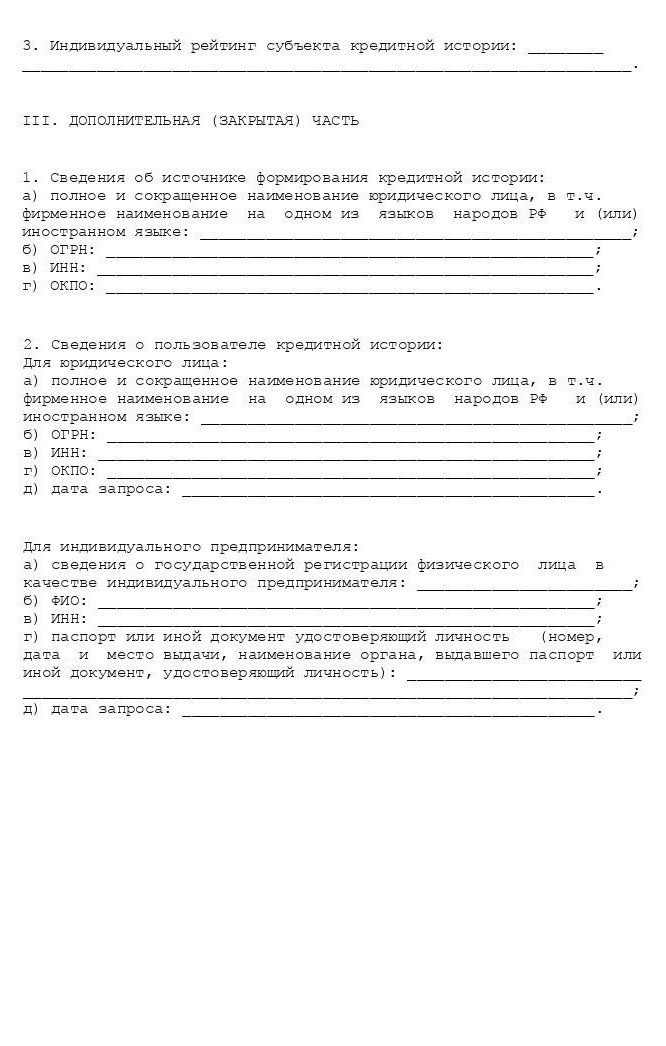
Как формируется кредитная история
Кредитная история начинает формироваться после первой заявки на кредит. Когда подаете заявку, банк запрашивает ваше согласие на проверку кредитной истории. Если не дать согласие, банк будет не вправе смотреть вашу кредитную историю, но и не вправе выдать вам кредит.
Даже если вы в итоге не оформите кредит, информация о поданной заявке появится в вашей кредитной истории.
Иногда банки запрашивают ваше согласие на проверку кредитной истории, если вы оформляете дебетовую карту. Это для того, чтобы банк мог в дальнейшем предлагать вам разные продукты, включая кредиты.
При оформлении дебетовой карты можете отказать банку в проверке кредитной истории. Это не может стать причиной отказа в дебетовой карте.
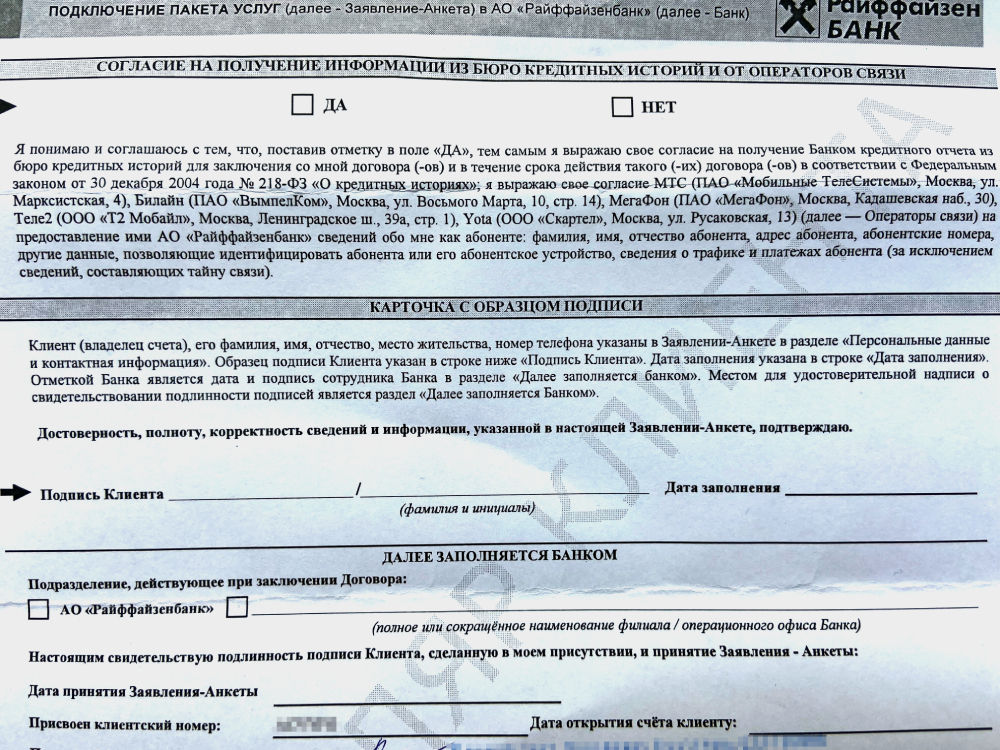
Когда я оформляла дебетовую карту «Райффайзенбанка», в заявке на карту был чекбокс, чтобы дать согласие на проверку кредитной истории. Я ставила «Нет», поскольку кредиты меня не интересуют
Какая кредитная история считается хорошей
Разные банки по-разному оценивают кредитную историю. Например, одни банки проверяют информацию по кредитам за последний год, другие анализируют, как выплачивались кредиты три или даже пять лет назад.
Еще пример: одни банки критично относятся даже к мелким просрочкам, другие же готовы выдать кредит, даже если у человека было несколько просрочек по несколько месяцев.
Специальная система оценки заемщика называется скорингом. Банки считают хорошей кредитную историю со следующими свойствами.
Старше одного года. Чем она старше, тем больше информации о заемщике может изучить банк. Это помогает лучше оценить его платежеспособность. Этот критерий работает совместно с количеством взятых кредитов.
- Например, если человек взял один кредит в 2015 году, а в 2016 году его выплатил, возраст кредитной истории не будет иметь особого значения: кредит был давно, у заемщика могло измениться финансовое положение и как он сможет выплачивать кредиты в 2023 году — уже не совсем понятно.
Без просрочек. Желательно, чтобы их не было вообще. Если они были, все будет зависеть от того, как долго не выплачивали кредит и как давно были просрочки. Например, если не платили по кредиту полгода, потом внесли платеж и через месяц подали заявку на новый кредит, скорее всего, банк не готов будет выдать вам кредит: есть риск, что ваше финансовое положение нестабильное.
Без большого количества одновременых заявок на кредиты. Если человек одновременно подает заявку на пять кредитных карт или кредитов наличными, банк может подумать, что у человека финансовые проблемы. Из-за этого скоринговая система может выдать отказ в кредите.
Исключение — если речь об ипотеке или автокредите. Эти кредиты обеспечены залогом, и здесь банк точно понимает, что человек просто сравнивает предложения банков, а не планирует одновременно взять пять ипотек.
Сколько было кредитов. Чем больше заемщик успешно выплатил кредитов, тем лучше. Отдельно будет полезно, если человек брал разные кредиты: кредиты наличными, товары в рассрочку, кредитные карты, ипотеку или автокредит. Так банк будет понимать, что человек может планировать свои деньги для разных видов и сумм кредитов.
Кредитная нагрузка. Если у человека много открытых кредитов, с новым кредитом он может не справиться. Банку попросту невыгодно выдавать кредит закредитованному заемщику.
Что такое кредитная история и для чего она нужна?
Кредиты стали обычной, и даже больше – неотъемлемой, частью нашей жизни. Нам не всегда хватает личных средств, чтобы исполнить задуманное: приобрести жилье, оплатить обучение или отпуск, обновить гардероб или сделать ремонт.
Если наш бюджет не справляется с непредвиденной или запланированной нагрузкой, мы обращаемся за заемными деньгами в финансовую организацию. По итогам 2022 года на каждого заемщика в России приходится 2,3 действующего кредита, а за весь этот год физическим лицам в РФ выдано более 10,5 трлн рублей кредитов.
Мы надеемся на кредит в сложной ситуации, как на палочку-выручалочку, но она может и не сработать – банк внезапно может отказать в выдаче заемных денег, а причиной тому стать подпорченная кредитная история (КИ). Что это такое, зачем нужна, как ее проверять и корректировать – на все эти вопросы мы постараемся ответить в данной статье.
Из этой статьи вы узнаете:
Что такое кредитная история и как она формируется
Из чего состоит
Кто может получить
Что считается хорошей и плохой кредитной историей
Зачем узнавать свою КИ
Как узнать свою кредитную историю
Как улучшить КИ
Что такое кредитная история и как она формируется
Кредитная история – это «летопись» ваших взаимоотношений с финансовыми организациями, данные о всех кредитных обязательствах, «цифровой след» заемщика. Он содержит информацию о том:
в какие банки и МФО человек обращался, чтобы получить кредит или заем;
когда это было;
какие суммы были выданы;
в какой роли выступал: заемщик, созаемщик, поручитель;
как проходил процесс погашения долга: по графику или с задержками;
есть ли активные на данный момент кредитные обязательства.
Досье заемщика хранится в бюро кредитных историй (БКИ). Информация о внесенных в государственный реестр организациях с их контактами размещена на официальном сайте Банка России в специальном разделе.
Финансовые организации самостоятельно определяют, в какое БКИ они будут предоставлять данные о своих клиентах. Иногда банки и МФО работают с несколькими бюро, а это значит, что, возможно, ваша кредитная история «раздроблена» и хранится в разных БКИ.
Важно отметить, что в кредитную историю могут заноситься данные не только о взаимоотношениях с банками, но также информация о крупных или долгое время непогашенных долгах за коммуналку, сотовую связь, алименты и пр. Весь этот негативный багаж влияет на персональный профиль заемщика. Основываясь на нем, кредитные организации оценивают финансовую дисциплину и добросовестность потенциального клиента и принимают решение – выдавать заем или нет.
Из чего состоит
Рассказываем, что отображается в кредитной истории. Форма документа регламентируется законом и подразумевает обязательное наличие следующих частей:
Персональная информация о субъекте истории: фамилия, имя, отчество, паспортные данные, СНИЛС, ИНН.
Основная часть: сведения о погашенных и действующих займах и кредитах, о точности следования графикам платежей, о наличии и длительности просрочек и т. д. Этот раздел также может содержать данные от судебных приставов о долгах, не связанных с банками и МФО (ЖКУ, мобильная связь и др.).
Закрытая часть: информация о кредиторах (организациях, выдававших деньги в долг) и тех, кто запрашивал КИ, а также о тех, кому переуступали права требования по кредиту (например, коллекторское агентство).
Информационная часть: данные о всех обращениях за получением кредита/займа, об отказах в выдаче денежных средств и причинах отказа, а также сведения о просрочках по погашению кредита в течение 120 дней.
Кто может получить
Полный доступ к вашему кредитному «досье» и всему, что входит в кредитную историю, имеете только вы. С вашего письменного согласия с основной частью КИ могут ознакомиться любые юридические лица или ИП: кредитные организации, страховщики, компании-работодатели и пр. Часть IV КИ (см. выше), даже не заручившись вашим одобрением, могут изучить любые юрлица, но только для того, чтобы провести скоринг (оценить вас как потенциального заемщика).
Зачем банки запрашивают кредитную историю, понятно: они хотят понять, насколько их возможный клиент платежеспособен и аккуратен в денежных вопросах. Но зачем КИ может понадобиться другим компаниям? Сейчас объясним.
Страховые компании
Изучая КИ, аналитики страховщика могут выявить, например, повышенную кредитную нагрузку (закредитованность). Это один из возможных маркеров риска потенциального мошенничества: застрахованный может сфальсифицировать страховой случай и получить выплату, чтобы расплатиться с долгами.
Кроме того, зафиксирована связь между финансовой и дорожной дисциплиной: человек, неаккуратно вносящий платежи по кредиту, с большой долей вероятности так же небрежен в вождении. Что дает страховой компании повод беспокоиться о возможных убытках.
Компании-работодатели
Этот кейс, конечно, не самый распространенный и относится, скорее, к крупным компаниям или организациям со специфическими требованиями к персоналу. Однако надо учитывать, что ваш работодатель имеет право ознакомиться с вашей КИ. При этом он должен заручиться вашим письменным согласием. Для чего нужна кредитная история работодателю?
Финансовое поведение, как зеркало, отражает наши личностные качества, привычки, достоинства и недостатки. Регулярные просрочки при погашении задолженности четко свидетельствует об отсутствии навыка стратегического планирования, умения управлять финансами и справляться с кризисными ситуациями. Сделав такие выводы, работодатель вряд ли поручит такому человеку руководящую должность или возьмет на вакансию, которая подразумевает материальную ответственность.
Что считается хорошей и плохой кредитной историей
Что же влияет на кредитную историю? Четких критериев хорошей/плохой КИ нет. Проанализировав одно и то же кредитное досье, один банк примет решение выдать заем, а другой ответит отказом.
При этом, конечно, все участники рынка ориентируются на определенную норму. Это, во-первых, само наличие кредитной истории. Человек, никогда в жизни не бравший займов, для финансовой организации Tabula rasa («чистая доска»). Его поведение в контексте погашения кредита невозможно предсказать. Если же потенциальный клиент периодически берет деньги в долг и аккуратно его погашает, это совершенно четкий маркер благонадежного заемщика.
Ключевой параметр КИ – отсутствие регулярных просрочек при внесении платежей в течение длительного времени (4–6 месяцев). Это относится ко всем кредитным продуктам, включая карты.
Существенно портят кредитную историю банкротство, судебные решения о взыскании долга, неоплаченные штрафы, счета за ЖКУ или мобильную связь и интернет, что показывает ненадежность клиента.
Еще один критерий – показатель долговой нагрузки. Чем меньше доля выплат по кредитам по отношению к доходам, тем лучше. Если на погашение долгов приходится больше половины того, что человек зарабатывает в месяц, это говорит о высокой долговой нагрузки и ухудшает текущую КИ.
«Кредитная летопись» может быть дискредитирована и не по вине самого заемщика. Это может произойти вследствие ошибки при передаче информации из финансовой организации в бюро кредитных историй или действий мошенников. Именно поэтому необходимо время от времени проверять свою КИ.
Зачем узнавать свою КИ
Следить за своей кредитной историей – это совершенно необходимый элемент цифровой гигиены, соблюдения правил поведения и сохранения собственной безопасности в современном информационном пространстве.
Как мы уже говорили, КИ – это часть нашего «цифрового следа», который может быть сформирован не только нашими реальными действиями, но и непреднамеренными ошибками или злонамеренными действиями третьих лиц.
Кредитную историю необходимо постоянно контролировать, чтобы в ней не было информации о займах, которые вы не оформляли; выплаченных, но «незакрытых» кредитных договорах; пропущенной информации о платежах и прочих портящих вашу репутацию вещах.
Как узнать свою кредитную историю
Как мы помним, история наших взаимоотношений с банками может храниться не в одном, а в нескольких БКИ. Один из самых простых способов узнать, где же именно, можно онлайн – через портал Госуслуги. Если вы там зарегистрированы, то дальше дело техники.
Вот как выглядит алгоритм действий:
В окне поискового запроса введите: «Как посмотреть кредитную историю».
Откроется диалоговое окно с предложением получить информацию о хранении вашей КИ.
Проверьте корректность данных, которые автоматически заполнены по сведениям из вашего личного кабинета на портале Госуслуги.
Заявка направится в ЦБ РФ, который в течение дня обработает ее и даст ответ. Он придет в личный кабинет на Госуслугах.
В ответе Банка России будут содержаться адреса сайтов БКИ, где хранится ваше кредитное досье. Необходимо зайти на указанные адреса, зарегистрироваться на сайте и сформировать заявку на получение КИ.
Дважды в год КИ в каждом БКИ можно запросить бесплатно. За последующие запросы нужно будет заплатить. У каждого бюро свои тарифы и условия.
Если у вас нет аккаунта на Госуслугах, а офлайновые способы мониторинга своей кредитной истории (посылка телеграмм, бумажных писем и походы в офисы БКИ) вас категорически не устраивают, как и перспектива «хождения» по сайтам всех бюро «вслепую», существуют и другие альтернативы.
Например, сервис КРЕДЧЕК. Эта площадка дает возможность очень быстро, онлайн, и что немаловажно, бесплатно, получить свою КИ. Для идентификации сервис использует ID Сбера и Tinkoff. Результат по запросу кредитной истории выдается в течение 1–2 минут и содержит информацию из всех БКИ о текущих и закрытых долговых обязательствах, заявках на получение кредитов и займов, историю платежей. Кроме того, в качестве бонуса пользователи сервиса получают рекомендации, как сделать КИ лучше.
У нас тоже есть несколько советов по этому поводу, поэтому продолжаем.
Как улучшить КИ
1) Регулярно контролируйте свою кредитную историю (удобные инструменты контроля мы упомянули в предыдущем параграфе), чтобы в нее не вкрались ошибки или не испортили мошенники. Если это произошло – принимайте меры.
Подобных кейсов может быть несколько:
У вас была кредитная карта, вы полностью погасили задолженность, но саму карту не закрыли. Это может привести к накоплению долга за обслуживание карты, что негативно отражается на КИ. Аннулируйте карты, которыми не пользуетесь, и сохраните документы о закрытии счета.
Вы закрыли кредит, но не оплатили какую-то дополнительную услугу по кредитному договору. Это может быть совсем небольшая сумма, но она значится как просрочка и портит вашу КИ.
В кредитное досье случайно занесена не ваша, а чужая информация. Влияние человеческого фактора даже в эпоху тотальной цифровизации нельзя скидывать со счетов. И этот момент необходимо систематически контролировать.
Преступники получили доступ к персональной информации и оформили на ваше имя заем. Увы, весьма распространенный случай. Объем утечек персональных данных россиян в 2022 году вырос в 40 раз по сравнению с предыдущим годом. В открытом доступе появилась личная информация примерно 100 млн человек – это две трети граждан страны. Так что повышенная бдительность не повредит.
2) Самостоятельно управляйте своей репутацией заемщика.
Удалить негативные моменты (если они в действительности были) из КИ невозможно. Однако ее можно корректировать в выгодную для вас сторону.
Помним, что КИ имеет временной отрезок в семь лет, а финорганизации особо пристально изучают период ближайших двух-трех лет. Что значит: в течение всего пары лет свою кредитную историю можно существенно скорректировать.
Оформляйте кредиты/займы на небольшие суммы, предельно аккуратно, день-в-день по графику оплачивайте их.
Откройте кредитную карту и пополняйте ее в пределах грейс-периода.
Возьмите POS-кредит на приобретение бытовой техники.
Не допускайте долгов по другим платежам: коммуналка, сотовая связь и пр.
Такие простые действия позволят вам управлять своим кредитным рейтингом и не допускать его ухудшения. Практически всё, от чего зависит КИ, в ваших руках.
Надеемся, что мы помогли вам разобраться, для чего нужна кредитная история банкам, работодателям, да и нам самим.