Как платить земельный налог в 2023 году: формулы расчета, льготы и сроки

Кто должен платить земельный налог, как узнать размер налога и ставки по нему, каковы сроки уплаты и существующие льготы?
Кто платит земельный налог
Согласно ст. 388 Налогового кодекса РФ, земельный налог платят физлица, компании и ИП, у которых есть земельный участок в собственности.
- бизнес имеет право на федеральную или местную налоговую льготу;
- участок входит в перечень земель, которые не облагаются налогом.
Согласно ст. 395 Налогового кодекса РФ, освобождаются от налога земельные участки, которые принадлежат определенным категориям граждан. В их число входят:
- органы уголовно-исполнительной системы в отношении участков, выделенных для работы ведомств;
- религиозные организации;
- общероссийские общественные организации людей с инвалидностью;
- организации народных художественных промыслов;
- резиденты особых экономических зон;
- малочисленные народы Севера, Сибири и Дальнего Востока;
- судостроительные организации — резиденты промышленно-производственной особой экономической зоны;
- участники свободной экономической зоны;
- фонды из перечня N 216-ФЗ «Об инновационных научно-технологических центрах и о внесении изменений в отдельные законодательные акты РФ».
Некоторые владельцы участков могут не платить налог с шести соток со своего участка. Налоговый вычет могут получить:
- граждане с первой или второй группой инвалидности, инвалидностью с детства и лица из группы особого риска;
- чернобыльцы и граждане, подвергшиеся воздействию радиации на ПО «Маяк» и Семипалатинском полигоне;
- пенсионеры и предпенсионеры — женщины 55 лет, мужчины 60 лет, а также граждане с правом на пенсию, которое бы наступило до реформы по повышению пенсионного возраста, например, женщины от 50 лет и мужчины старше 55 лет с северным стажем в 15 лет;
- лица с тремя и более несовершеннолетними детьми.
Местное законодательство может освободить от уплаты другие категории налогоплательщиков. Информацию об этом можно уточнить в Сервисе налоговой службы.
Если у налоговой есть сведения о праве на льготу, ее предоставят по умолчанию. Однако стоит подстраховаться и подать в налоговую заявление на льготу и предоставить подтверждающие документы.
За какую землю не нужно платить налог
Земли, которые являются объектами налогообложения, перечислены в ст. 389 Налогового кодекса РФ.
Земли, которые изъяты из оборота
Это земли, которые являются федеральной собственностью, их нельзя купить или подарить. Полный перечень таких наделов можно найти в ст. 27 Земельного кодекса РФ.
Земли, ограниченные в обороте
Это земли, которые являются муниципальной или государственной собственностью:
- объекты культурного наследия;
- музеи-заповедники;
- земли лесного фонда;
- земли под гидротехническими сооружениями в пределах водохранилища.
Входят в состав общего имущества многоквартирных домов
Это участки под жилым зданием или прилегающие к дому территории.
Все земельные участки, которые облагаются земельным налогом, налоговая служба вносит в специальную картотеку.
Как рассчитать размер земельного налога
Налоговая база
Налоговая база определяется в отношении каждого земельного надела как его кадастровая стоимость по состоянию на 1 января календарного года, который является налоговым периодом.
Если земельный участок образован в течение календарного года, налоговая база определяется как его кадастровая стоимость на дату постановки земельного участка на кадастровый учет.
Формула для расчета земельного налога
Для ИП и физлиц, которые владеют участком, налог рассчитывает ФНС. Организации рассчитывают налог самостоятельно. Чтобы определить размер земельного налога, им необходимо знать кадастровую стоимость и налоговую ставку.
Налог рассчитывается по следующей формуле: земельный налог = кадастровая стоимость × налоговая ставка.
Если надел купили или продали в течение календарного года, земельный налог рассчитывают с учетом коэффициента владения.
Коэффициент владения = количество полных месяцев нахождения участка в собственности в отчетном году / 12.
Земельный налог с коэффициентом владения = годовой земельный налог × коэффициент владения за год.
Количество полных месяцев считают так: месяц учитывают, если купленный участок зарегистрировали в Едином государственном реестре недвижимости (ЕГРН) с 1 по 15 число включительно. Месяц также учитывают, если после продажи переход права собственности к новому владельцу зарегистрировали в ЕГРН с 16 по последнее число месяца включительно.
Если участок в долевой собственности
Если у участка несколько владельцев, то налог они платят пропорционально своей доле.
Налоговые ставки по земельному налогу
Налоговые ставки по земельному налогу могут устанавливать города федерального значения. Муниципалитеты могут делать это в пределах допустимых значений, указанных в ст. 394 Налогового кодекса РФ.
- сельскохозяйственные;
- занятые жильем и объектами инженерной инфраструктуры;
- приобретенные для жилищного строительства;
- ограниченные в обороте из-за использования в обороне, безопасности и таможенной деятельности
Для остальных земельных участков
Все ставки по земельному налогу, действующие в муниципалитете, можно найти на сайте налоговой. Если ставки в пределах муниципалитета не утверждены, то налоги рассчитываются по ставкам в 0,3% и 1,5%.
Налоговый и отчетный период по земельному налогу
Налоговый период по земельному налогу составляет один календарный год. Отчетными периодами для налогоплательщиков-юрлиц являются I, II и III кварталы календарного года. По итогам данных периодов вносят авансовые платежи.
Муниципалитеты могут законодательно не устанавливать отчетные периоды. В этом случае налог уплачивают в конце года без авансовых платежей.
Пример расчета земельного налога
Рассчитаем налог для земельного участка, который принадлежит юрлицу неполный год. Компания «Иванов и Ко» зарегистрирована в Москве и имеет в собственности участок в Переславле-Залесском. Кадастровая стоимость участка на 1 января 2023 года составляет 5 млн рублей.
25 марта юрлицо продает этот земельный участок. Налоговая ставка там составляет 1,5%. Земельный налог за 2023 год «Иванов и Ко» рассчитывают с учетом коэффициента владения.
Коэффициент владения: 3 месяца / 12 месяцев = 0,25.
Земельный налог: 5 000 000 × 1,5% × 0,25 = 18 750 рублей.
Расчет налоговых платежей необходимо оформить справкой из бухгалтерии. Это станет основанием для отражения налога в бухгалтерской и налоговой отчетности. Кроме того, справка может быть полезна для сравнения расчетов компании и налоговой инспекции.
Кадастровая стоимость участка
Объект земельного налога — земельный участок в собственности. Налоговой базой является кадастровая стоимость участка.
Для расчета налога используют кадастровую стоимость земельного надела, установленную на 1 января в ЕГРН. Для только созданных участков используют кадастровую стоимость, установленную на момент внесения объекта в ЕГРН.
Узнать кадастровую стоимость можно:
- на сайте Росреестра;
- из выписки ЕГРН;
- в сервисе «Справочная информация по объектам недвижимости в режиме online»;
- в публичной интерактивной карте.
Выписку из ЕРГН часто заказывают, когда нужны данные о кадастровой стоимости на определенную дату или требуется подтверждение права собственности. Справку можно получить через МФЦ или запросить в Росреестре, однако в этом случае потребуется усиленная квалифицированная электронная подпись (КЭП).
В сервисе «Справочная информация по объектам недвижимости в режиме online» и в «Публичной интерактивной карте» кадастровую стоимость указывают на день последнего обновления базы.
Особенности расчета кадастровой стоимости
Если кадастровая стоимость участка изменилась в течение года, например, землю продали в течение года или надел оказался без кадастровой стоимости, тогда последнюю определяют в особом порядке.
Изменения учитывают с 1 января следующего года. Однако здесь есть исключения. Перерасчет налога за текущий или предыдущий год возможен, если кадастровую стоимость снизили до рыночной по решению профильной организации или суда или при исправлении технической ошибки.
Если кадастровая стоимость изменилась из-за изменений характеристик земельного участка, налоговую базу за периоды до внесенных изменений и после рассчитывают с учетом специальных коэффициентов.
Если у участка нет кадастровой стоимости, то платить земельный налог не нужно. Другие правила действуют в Крыму и Севастополе. Если кадастровой стоимости нет, то налог рассчитывают по нормативной оценке земли. Как только появится кадастровая стоимость, налог с 1 января выплачивают по ней.
В 2023 году предусмотрены исключения. Если кадастровая стоимость участка на 1 января 2023 года больше стоимости на 1 января 2022 года, используются данные за 2022 год. Это правило действует только в том случае, если не изменились характеристики земельного участка. В противном случае будут применять кадастровую стоимость за 2023 год, даже если она выше стоимости 2022 года.
Как и куда платить земельные налоги и сроки их уплаты
Земельный налог и авансовые платежи по нему уплачивают в налоговую службу по местонахождению земельного участка.
Земельный налог необходимо уплатить до 28 февраля года, следующего за отчетным. Налог за 2022 год уплачивают до 28 февраля 2023 года. Авансовые платежи вносят до 28 числа месяца, следующего за I, II и III кварталами. Так, в 2023 году авансовые платежи по земельному налогу необходимо внести до 28 апреля, 28 июля, 28 октября.
С 2023 года земельный налог уплачивают в составе единого налогового платежа (ЕНП). Чтобы в ФНС списали сумму, необходимо подать уведомление. По авансовым платежам его подают до 25 числа, следующего за отчетным кварталом, а за год — до 25 февраля. Так, в 2023 году уведомление подают 25 апреля, 25 июля и 25 октября.
Штрафы и санкции за несвоевременную уплату или неуплату земельного налога
Если перечислить земельный налог или авансовые платежи после положенного срока, то ФНС может начислить пени. Их рассчитывают за каждый день просрочки с ориентиром на 1/300 ключевой ставки Центрального банка, сказано в ст. 75 Налогового кодекса РФ.
Если неуплату земельного налога выявила проверка, компания должна будет уплатить штраф в 20% от недоимки. Если выяснится, что компания умышленно занизила налог, то штраф составит 40% от недоимки, сказано в ст. 122 Налогового кодекса РФ.
Оштрафовать организацию могут только за неполную уплату налога по итогам года. На авансовые платежи штрафы не начисляются.
Памятка — как оплатить земельный налог
- Земельный налог уплачивают физлица, ИП и компании, которые являются собственниками земельных участков, попадающих под налогообложение.
- Земельный налог является местным налогом. Ставки по нему определяют города федерального значения и муниципалитеты в рамках предельных значений. Если местные власти ставки не определили, то они составят 0,3% или 1,5% для участков определенных видов. Муниципалитеты также определяют необходимость авансовых платежей по налогу.
- ИП и физлица рассчитывать налог не должны. За них это делает ФНС. А вот организации рассчитывают налог самостоятельно. Для этого используется формула: земельный налог = кадастровая стоимость × налоговая ставка.
- Кадастровая стоимость берется за 1 января отчетного периода. В 2023 году можно использовать кадастровую стоимость за 2022 год, если она ниже, при условии, что характеристики участка не менялись.
\n \n\t\t\t \n\t\t\t \n\t\t \n\t»,»content»:»\t\t
\n\t\t\t\u0412\u044b \u043d\u0435 \u0430\u0432\u0442\u043e\u0440\u0438\u0437\u043e\u0432\u0430\u043d\u044b \u043d\u0430 \u0441\u0430\u0439\u0442\u0435.\n\t\t \n\t\t
\n\t\t\t \n\t\t\t\t\u0412\u043e\u0439\u0434\u0438\u0442\u0435\n\t\t\t \n\t\t\t\u0438\u043b\u0438\n\t\t\t \n\t\t\t\t\u0437\u0430\u0440\u0435\u0433\u0438\u0441\u0442\u0440\u0438\u0440\u0443\u0439\u0442\u0435\u0441\u044c.\n\t\t\t \n\t\t \n\t»>’ >
Налог на земельный участок
Кто и когда должен платить налог на землю? В каких случаях можно снизить сумму земельного налога, а в каких — и вовсе избавиться от этой обязанности?
Кто является плательщиком земельного налога?

Обязанность уплаты земельного налога возлагается на владельцев земельных участков. Земля должна принадлежать налогоплательщику на праве собственности, пожизненного наследуемого владения или бессрочного пользования.
Если участок находится в аренде или в безвозмездном пользовании, то налог за него платить не нужно.
Какие участки не являются объектами налогообложения?
- Входят в состав общего имущества многоквартирного дома;
- Изъяты из оборота в соответствии с законодательством РФ;
- Заняты историко-культурными заповедниками, особо ценными объектами культурного и археологического наследия или водными объектами, находящимися в государственной собственности;
- Входят в состав земель лесного фонда.
По какой ставке исчисляется налог на земельный участок?
Земельный налог является местным налогом, поэтому размер его ставки утверждается органами власти муниципальных образований. При этом по закону данная величина не может превышать:
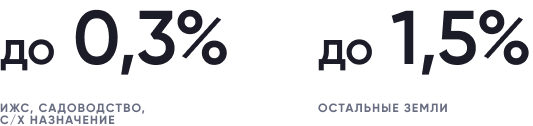
- 0,3% от кадастровой стоимости земельных участков, которые используются в целях индивидуального жилищного строительства, садоводства и огородничества или имеют сельскохозяйственное назначение;
- 1,5% от кадастровой стоимости прочих земель, которые преимущественно используются в предпринимательской деятельности.
В некоторых регионах для разных категорий земель и участков с разными разрешенными видами использования действуют дифференцированные ставки земельного налога.
Как рассчитать земельный налог?
Сумма земельного налога, подлежащая уплате, рассчитывается по следующей формуле:
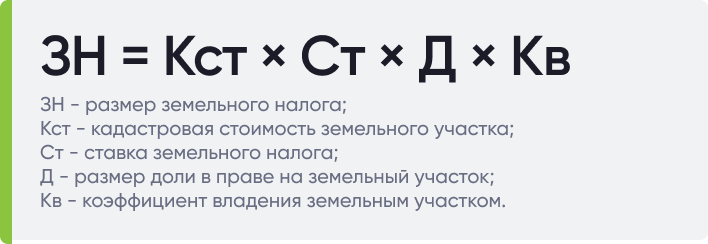
ЗН = Кст x Ст x Д x Кв, где
Кст — кадастровая стоимость земельного участка (ее можно узнать на сайте Росреестра);
Ст — ставка земельного налога, действующая в конкретном регионе;
Д — размер доли в праве на земельный участок;
Кв — коэффициент владения земельным участком (определяется как отношение числа полных месяцев, в течение которых участок находился в собственности налогоплательщика, к числу календарных месяцев в отчетном периоде).
Для расчёта суммы налога можно воспользоваться налоговым калькулятором, размещенным на сайте ФНС.
В какой срок надо уплатить налог на землю?

Физические лица должны заплатить земельный налог не позднее 1 декабря года, следующего за отчетным. То есть, налог на землю за 2020 год нужно уплатить до 1 декабря 2021 года.
При этом органы ФНС не позднее, чем за 30 дней до наступления указанного срока должны направить владельцам земельных участков налоговые уведомления. В уведомлении должна быть указана сумма к оплате, объект налогообложения, налоговая база (кадастровая стоимость) и срок уплаты.
Кто освобождается от уплаты земельного налога?
По закону данная льгота предоставляется лишь тем категориям граждан, которые относятся к коренным малочисленным народам Севера, Сибири и Дальнего Востока Российской Федерации, а также общинам таких народов. Освобождение от уплаты земельного налога действует в отношении тех участков, которые используются для сохранения традиционного образа жизни указанных категорий граждан.
Какие бывают льготы по земельному налогу?
Поскольку данный вид налогов относится к местным, то и льготы на него устанавливаются местными властями. С информацией о порядке налогообложения земельных участков в конкретном регионе можно ознакомиться на сайте ФНС.
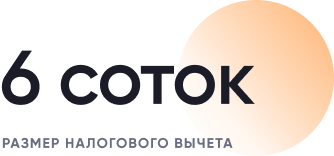
Помимо этого, для отдельных категорий граждан (например, пенсионеров) также предусмотрены федеральные льготы по земельному налогу, которые предполагают уменьшение налоговой базы на величину кадастровой стоимости 6 соток земли. К примеру, если налогоплательщик владеет участком площадью 800 кв. м, то после применения льготы налог будет исчисляться с кадастровой стоимости 200 кв.м.
Кто имеет право на льготное налогообложение в отношении земельных участков?
Право на получение налогового вычета имеют следующие категории граждан:
- Герои СССР, Герои Российской Федерации, полные кавалеры ордена Славы;
- Инвалиды I и II группы, дети-инвалиды, инвалиды с детства;
- Пенсионеры (при достижении возраста 55 и 60 лет для женщин и мужчин соответственно);
- Лица, имеющие трёх и более несовершеннолетних детей;
- Ветераны и инвалиды ВОВ, а также ветераны и инвалиды боевых действий;
- Ликвидаторы техногенных аварий, в том числе аварии на Чернобыльской АЭС;
- Граждане, получившие инвалидность при техногенных катастрофах;
Как оформить льготу по земельному налогу?
Для уменьшения налоговой базы необходимо:
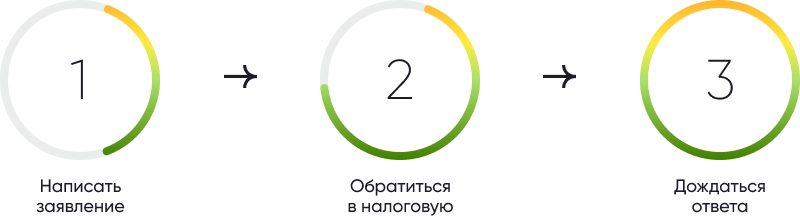
- Убедиться, что у вас есть право на получение данной льготы;
- Направить в ФНС заявление о предоставлении льготы по земельному налогу. Это можно сделать по почте, через Личный кабинет налогоплательщика, через МФЦ или путем личного обращения в налоговую инспекцию;
- В течение 30 дней получить письменный ответ налогового органа.
В процессе рассмотрения налоговый орган вправе запросить дополнительные сведения, подтверждающие право на получение льготы. В этом случае указанный срок может быть продлен, но не более чем на 30 дней.

Заявить о своем праве на льготу необходимо не позднее 1 мая. Если этого не сделать, земельный налог за предыдущий налоговый период будет исчислен без применения вычета.
Как работает вычет, если налогоплательщик является владельцем нескольких участков?
Воспользоваться данной льготой можно в отношении только одного участка. При наличии в собственности нескольких объектов, следует направить в ФНС уведомление о выбранном земельном участке, в отношении которого будет предоставляться вычет. Это необходимо сделать не позднее 31 декабря того года, начиная с которого у владельца возникло право на данную льготу.

Если налогоплательщик не представит данное уведомление, льгота будет применена в отношении участка с максимальной исчисленной суммой налога.
Как рассчитать налог на имущество и налог на землю для физических лиц
– Об изменениях при расчете налога на имущество и земельного налога, в том числе – затрагивающих физлиц, мы писали здесь:
Земельный налог
Для физических лиц
1. Сохраняется ограничение в росте налога по отношению к предыдущему году.
Ограничение действует в отношении физлиц, имеющих земельные участки несельскохозяйственного назначения, занятые объектами недвижимости жилого фонда.
В 2023 году налог не должен превышать сумму налога, начисленного в 2022 году, более чем в 1,3 раза.
При этом ограничения не применяются в отношении земельных участков, используемых физлицами в предпринимательской деятельности с 2022 года.
2. За земли сельхозназначения налог уплачивается так же, как в дехканских хозяйствах.
На физлиц, имеющих земли сельхозназначения, распространяется порядок расчета и уплаты налога, предусмотренный для дехканских хозяйств.
Сумму налога для них рассчитывают налоговые органы исходя из нормативной стоимости земельных участков, которая определяется в среднем по орошаемой или неорошаемой земле района (города).

Налоговая база – площадь земельных участков по данным органа, регистрирующего права на недвижимость . Налоговые ставки регулирует ст. 437 НК.
Налог на имущество
Для физических лиц
1. Сохраняется ограничение в росте налога по отношению к предыдущему году.
Ограничение действует в отношении физлиц, имеющих объекты жилого фонда, включая машино-места, неразрывно связанные с многоквартирным домом.
В 2023 году сумма налога, рассчитанная на основании кадастровой стоимости, определенной в 2018 году, не может превышать сумму налога, начисленного за 2022 год, более чем в 1,3 раза. Это ограничение применяется с 2018 года ко всем объектам недвижимости, принадлежащим физлицам.
При этом отменяется ограничение роста суммы налога по отношению к предыдущему году в части объектов недвижимости нежилого назначения.
Налоговая база – кадастровая стоимость объектов налогообложения. Ее определяет госорган, регистрирующий права на недвижимое имущество . Налоговые ставки определены в ст. 422 НК.
Проверить себя и рассчитать налог на имущество можно с помощью услуги «Калькулятор» на портале my.soliq.uz.
Информацию о задолженности сотрудников также может получить работодатель – с помощью услуги «Оплата налога на имущество и земельного налога сотрудников» на my.soliq.uz .
Все расчеты по налогу на имущество и земельному налогу есть в извещении налогового органа. Если вы его не получили, надо запросить.

Разъяснения экспертов отражают их мнение и создают информационную основу для принятия Вами самостоятельных решений.
Как рассчитывается налог на землю
Официальный сайт
Министерство по налогам и сборам Республики Беларусь
- О министерстве
- Формы документов
- Административные процедуры
- Обращения граждан и юридических лиц
Земельный налог
Плательщики земельного налога
- принадлежащие физическим лицам на праве частной собственности, пожизненного наследуемого владения или временного пользования, а также принятые ими по наследству
- иные земельные участки, в отношении которых в соответствии с законодательством физические лица имеют право осуществлять пользование
- предоставленные во временное пользование и своевременно не возвращенные в соответствии с законодательством, самовольно занятые
- находящиеся в государственной собственности, предоставленные в аренду и своевременно не возвращенные в соответствии с законодательством
Справочно!
Под физическими лицами понимаются:
- граждане Республики Беларусь;
- граждане либо подданные иностранного государства;
- лица без гражданства (подданства).
Обратите внимание!
Отсутствие у физических лиц правоудостоверяющих документов на земельные участки либо отсутствие государственной регистрации прав частной собственности, временного пользования, пожизненного наследуемого владения земельными участками не являются основанием для непризнания этих физических лиц плательщиками за земельные участки, в отношении которых в соответствии с законодательством они имеют право осуществлять пользование или которыми они фактически пользуются.
Объекты налогообложения земельным налогом
Объектами налогообложения земельным налогом признаются расположенные на территории Республики Беларусь земельные участки и доли в праве на них:
- принадлежащие физическим лицам на праве частной собственности;
- принадлежащие физическим лицам на праве пожизненного наследуемого владения;
- принадлежащие физическим лицам на праве временного пользования;
- принятые физическими лицами по наследству (обратите внимание: физические лица признаются принявшими наследство со времени открытия наследства, независимо от даты государственной регистрации права наследника на это имущество);
- предоставленные во временное пользование и своевременно не возвращенные в соответствии с законодательством;
- находящиеся в государственной собственности, предоставленные в аренду и своевременно не возвращенные в соответствии с законодательством;
- самовольно занятые;
- иные земельные участки, в отношении которых в соответствии с законодательством физические лица имеют право осуществлять пользование.
Отсутствие у физических лиц правоудостоверяющих документов на земельные участки либо отсутствие государственной регистрации прав частной собственности, временного пользования, пожизненного наследуемого владения земельными участками не являются основанием для непризнания этих физических лиц плательщиками за земельные участки, в отношении которых в соответствии с законодательством они имеют право осуществлять пользование или которыми они фактически пользуются.
Обратите внимание!
За земельные участки, предоставленные физическим лицам для ведения крестьянского (фермерского) хозяйства, плательщиком земельного налога признается крестьянское (фермерское) хозяйство.
Льготы по земельному налогу
От земельного налога освобождается:
- Один земельный участок, предоставленный для строительства и (или) обслуживания одноквартирного, блокированного жилого дома или обслуживания зарегистрированных организацией по государственной регистрации недвижимого имущества, прав на него и сделок с ним квартир в блокированном жилом доме. Право на льготу в отношении данного имущества имеют следующие категории физических лиц:
- достигшие общеустановленного пенсионного возраста, или лица, имеющие право на пенсию по возрасту со снижением общеустановленного пенсионного возраста;
- инвалиды I и II группы;
- несовершеннолетние дети;
- лица, признанные недееспособными;
- военнослужащие срочной военной службы;
- лица, проходящие альтернативную службу;
- участники Великой Отечественной войны и иные лица, имеющие право на льготное налогообложение в соответствии с Законом Республики Беларусь «О ветеранах».
При наличии двух и более таких земельных участков, налоговая льгота предоставляется в отношении одного объекта налогообложения, кадастровая стоимость одного квадратного метра которого больше, чем кадастровая стоимость одного квадратного метра иных таких объектов налогообложения, принадлежащих физическому лицу.
При наличии двух и более таких объектов налогообложения, кадастровая стоимость одного квадратного метра которых равна между собой, налоговая льгота предоставляется в отношении одного объекта налогообложения, приобретенного (полученного) физическим лицом ранее других.
- ведения личного подсобного хозяйства;
- огородничества;
- коллективного садоводства;
- сенокошения;
- для выпаса сельскохозяйственных животных;
- дачного строительства;
- в виде служебного земельного надела;
- традиционных народных промыслов (ремесел);
- строительства (установки) временных индивидуальных гаражей
Право на льготу в отношении данного имущества имеют следующие категории физических лиц:
- достигшие общеустановленного пенсионного возраста, или лица, имеющие право на пенсию по возрасту со снижением общеустановленного пенсионного возраста;
- инвалиды I и II группы;
- несовершеннолетние дети;
- лица, признанные недееспособными;
- военнослужащие срочной военной службы;
- лица, проходящие альтернативную службу;
- участники Великой Отечественной войны и иные лица, имеющие право на льготное налогообложение в соответствии с Законом Республики Беларусь «О ветеранах» .
- строительства и (или) обслуживания одноквартирного, блокированного жилого дома;
- обслуживания зарегистрированных организацией по государственной регистрации недвижимого имущества, прав на него и сделок с ним квартир в блокированном жилом доме;
- ведения личного подсобного хозяйства;
- огородничества;
- коллективного садоводства;
- сенокошения;
- для выпаса сельскохозяйственных животных;
- дачного строительства;
- в виде служебного земельного надела;
- традиционных народных промыслов (ремесел);
- строительства (установки) временных индивидуальных гаражей
Право на льготу в отношении данного имущества имеют члены многодетных семей.
Обратите внимание!
К многодетным относятся семьи, у которых на иждивении и воспитании находится трое и более несовершеннолетних детей.
- строительства и (или) обслуживания одноквартирного, блокированного жилого дома;
- обслуживания зарегистрированных организацией по государственной регистрации недвижимого имущества, прав на него и сделок с ним квартир в блокированном жилом доме;
- ведения личного подсобного хозяйства;
- огородничества;
- коллективного садоводства;
- сенокошения;
- для выпаса сельскохозяйственных животных;
- дачного строительства;
- в виде служебного земельного надела;
- традиционных народных промыслов (ремесел);
- строительства (установки) временных индивидуальных гаражей.
Право на льготу в отношении данного имущества имеют все физические лица.
Обратите внимание!
- с 1-го числа месяца, в котором у физического лица возникло право на льготу;
- по последнее число месяца, в котором право на льготу физическим лицом утрачено.
Обратите внимание!
- предоставленные во временное пользование и своевременно не возвращенные в соответствии с законодательством;
- самовольно занятые;
- находящиеся в государственной собственности земельные участки, предоставленные в аренду и своевременно не возвращенные в соответствии с законодательством.
Как исчисляется земельный налог
Земельный налог исчисляется физическим лицам за календарный год (с учетом даты приобретения и даты отчуждения объекта налогообложения).
- уполномоченным государственным органом принято решение, являющееся основанием для возникновения или перехода прав на земельный участок;
- осуществлена государственная регистрация прав на земельный участок (в случае, когда в соответствии с законодательством принятие решения, указанного выше, не требуется);
- открыто наследство на земельный участок;
- возникло в соответствии с законодательством право осуществлять пользование земельным участком.
- уполномоченным государственным органом принято решение об изъятии земельного участка;
- осуществлена государственная регистрация прекращения прав на земельный участок (в случае, когда в соответствии с законодательством принятие решения, указанного выше, не требуется);
- утрачено в соответствии с законодательством право осуществлять пользование земельным участком
Годовая сумма земельного налога исчисляется как произведение налоговой базы и соответствующих ставок земельного налога.
Налоговая база земельного налога плательщикам — физическим лицам определяется на 1 января календарного года, за который производится исчисление налога, в зависимости от функционального использования земельных участков.
Функциональное использование земельного участка (вид оценочной зоны) определяется на основании целевого назначения этого участка, установленного местным исполнительным комитетом, в том числе согласно приложению 5 к Налоговому кодексу Республики Беларусь.
Налоговая база земельного налога определяется:
-
В размере кадастровой стоимости земельного участка (за исключением нижеуказанных земельных участков). Кадастровая стоимость земельного участка определяется в соответствии с законодательством об охране и использовании земель и зависит от его функционального использования (вида оценочной зоны). Сведения о кадастровой стоимости и площади земельных участков предоставляются в налоговые органы структурными подразделениями землеустройства местных исполнительных комитетов. Сведения о кадастровой стоимости земельных участков также содержатся в регистре стоимости земельных участков государственного земельного кадастра. Узнать сведения о кадастровой стоимости земельного участка можно путем самостоятельного поиска на сайте ГУП «Национальное кадастровое агентство». Возможно несколько вариантов поиска информации: по кадастровому номеру земельного участка, адресу, наименованию садового товарищества или по сельскому населенному пункту и территории вне населенных пунктов.
Обратите внимание!
Поиск сведений о кадастровой стоимости земельных участков необходимо осуществлять во вкладке «Налоговая база земельного налога».
- земельных участков жилой усадебной зоны при кадастровой стоимости таких земельных участков менее 29 380 белорусских рублей за гектар.
- земель сельскохозяйственного назначения
- земельных участков, используемых для добычи торфа на топливо и удобрения и сапропеля на удобрения
- земельных участков, входящих в состав земель лесного фонда и предоставленных для использования в сельскохозяйственных целях;
- земельных участков, входящих в состав земель водного фонда и предоставленных для использования в сельскохозяйственных целях, а также для рыборазведения и акклиматизации рыбы;
- земельных участков общественно-деловой зоны для размещения автомобильных заправочных и газонаполнительных станций при кадастровой стоимости таких земельных участков менее 11 018 белорусских рублей за гектар;
- земельных участков общественно-деловой зоны для размещения автомобильных рынков, игорных заведений при кадастровой стоимости таких земельных участков менее 7 344 белорусских рублей за гектар;
- земельных участков общественно-деловой зоны, за исключением указанных выше, при кадастровой стоимости таких земельных участков менее 40 060 белорусских рублей за гектар;
- земельных участков производственной зоны при кадастровой стоимости таких земельных участков менее 20 029 белорусских рублей за гектар;
- земельных участков рекреационной зоны при кадастровой стоимости таких земельных участков менее 22 032 белорусских рублей за гектар;
- земельных участков жилой многоквартирной зоны при кадастровой стоимости таких земельных участков менее 58 757 белорусских рублей за гектар;
Приложение 5 к Налоговому кодексу Республики Беларусь Функциональное использование земельных участков (виды оценочных зон)
| Функциональное использование земельных участков | Целевое назначение земельных участков |
| Общественно-деловая зона | Земельные участки для размещения объектов административного, финансового назначения, розничной торговли, гостиничного назначения, общественного питания, здравоохранения и по предоставлению социальных услуг, образования и воспитания, научного назначения и научного обслуживания, физкультурно-оздоровительного и спортивного назначения, культурно-просветительного и зрелищного назначения, бытового обслуживания населения, по оказанию посреднических и туристических услуг, автомобильных заправочных и газонаполнительных станций, автомобильных рынков, игорных заведений, рынков (за исключением автомобильных), торговых центров, в том числе автомобильных стоянок, обслуживающих эти рынки и торговые центры, автостоянок и гаражей, за исключением предоставленных организациям, осуществляющим хранение транспортных средств физических лиц, гаражным кооперативам, кооперативам, осуществляющим эксплуатацию автомобильных стоянок, изолированных помещений автомобильного транспорта (гаражей-стоянок), машино-мест в многоквартирных жилых домах |
| Жилая многоквартирная зона | Земельные участки для размещения объектов многоквартирной жилой застройки, включая общежития, изолированных помещений автомобильного транспорта (гаражей-стоянок), машино-мест в многоквартирных жилых домах |
| Жилая усадебная зона | Земельные участки для размещения объектов усадебной жилой застройки (строительства и обслуживания одноквартирного, блокированного жилого дома, обслуживания зарегистрированной организацией по государственной регистрации недвижимого имущества, прав на него и сделок с ним квартиры в блокированном жилом доме, ведения личного подсобного хозяйства, традиционных народных промыслов), земельные участки организаций, осуществляющих хранение транспортных средств физических лиц, гаражных кооперативов, кооперативов, осуществляющих эксплуатацию автомобильных стоянок, земельные участки физических лиц для строительства (установки) временных индивидуальных гаражей, ведения коллективного садоводства, дачного строительства и огородничества, сенокошения и выпаса сельскохозяйственных животных, а также для служебных земельных наделов |
| Производственная зона | Земельные участки для размещения объектов промышленности, транспорта, связи, энергетики, оптовой торговли, материально-технического и продовольственного снабжения, заготовок и сбыта продукции, коммунального хозяйства, по ремонту и обслуживанию автомобилей |
| Рекреационная зона | Земельные участки для размещения объектов природоохранного, оздоровительного, рекреационного, историко-культурного назначения |
Ставки земельного налога
Ставки земельного налога устанавливаются в зависимости от функционального использования земельных участков и от того, какая налоговая база (кадастровая стоимость или площадь земельного участка) применяется при исчислении земельного налога.
| Виды функционального использования земельных участков | ||
| Если в качестве налоговой базы земельного налога применяется: | ||
| кадастровая стоимость земельного участка | площадь земельного участка | |
| Ставка земельного налога устанавливается: | ||
| в процентах | в фиксированной сумме в белорусских рублях | |
| Общественно-деловая зона для размещения: | ||
| автомобильных рынков, игорных заведений | 3 | 220,32 |
| автомобильных заправочных и газонаполнительных станций | 2 | 220,32 |
| торговых центров, в том числе автомобильных стоянок, обслуживающих эти торговые центры, торговых объектов, входящих в торговую сеть | 0,7 (1,5*) | 220,32 |
| рынков (за исключением автомобильных), в том числе автомобильных стоянок, обслуживающих эти рынки | 0,7 | 220,32 |
| иных объектов | 0,55 | 220,32 |
| Жилая многоквартирная зона | 0,025 | 14,71 |
| Жилая усадебная зона | 0,1 | 29,38 |
| Производственная зона | 2,1 | 220,32 |
| Рекреационная зона | 1 | 220,32 |
Ставки земельного налога могут увеличиваться или уменьшаться решениями местных Советов депутатов (не более, чем в два раза).
Увеличена или уменьшена ставка земельного налога в конкретной административно – территориальной единице, можно увидеть ЗДЕСЬ:
Для сельскохозяйственных земель сельскохозяйственного назначения установлены иные ставки земельного налога, а именно:
- при наличии кадастровой оценки сельскохозяйственных земель сельскохозяйственного назначения (пахотные земли, залежные земли, земли под постоянными культурами, луговые земли) ставки земельного налога устанавливаются согласно приложению 3 к Налоговому кодексу Республики Беларусь;
- при отсутствии кадастровой оценки сельскохозяйственных земель сельскохозяйственного назначения ставки земельного налога устанавливаются в соответствии со средней ставкой земельного налога по районам согласно приложению 4 к Налоговому кодексу Республики Беларусь;
- ставки земельного налога на земли сельскохозяйственного назначения, занятые капитальными строениями (зданиями, сооружениями), их частями и другими объектами, устанавливается в размере одна целая двадцать четыре сотых (1,24) белорусского рубля за гектар.
Обратите внимание!
С 2023 года исчисление земельного налога физическим лицам за земельные участки, предоставленные для строительства и обслуживания жилого дома, для дачного строительства, на которых в течение трех лет с даты предоставления (приобретения) таких участков физическими лицами не произведена государственная регистрация создания жилого дома, дачи, производится по ставкам земельного налога, увеличенным на коэффициент 3.
Срок уплаты земельного налога
Срок уплаты земельного налога – не позднее 15 ноября года, следующего за истекшим годом.
Физическим лицам земельный налог исчисляется налоговым органом. Уплата земельного налога физическими лицами производится за истекший календарный год на основании извещения налогового органа, вручаемого такому плательщику не позднее 1 сентября года, следующего за истекшим годом.
В случае вручения извещения о подлежащей уплате сумме земельного налога по истечении срока уплаты земельный налог уплачивается не позднее тридцати календарных дней со дня вручения извещения.
Для уплаты налога посредством ЕРИП необходимо знать свой учетный номер плательщика (УНП), который указан в извещении налогового органа.
Уточнить учетный номер плательщика (УНП) также можно ДАЛЕЕ.
Обратите внимание!
Особенности уплаты земельного налога за 2022 год.
За 2022 год физические лица производят уплату земельного налога в следующем порядке:
- не позднее 15 ноября 2022 года – авансовый платеж по земельному налогу на основании извещения налогового органа, вручаемого физическому лицу не позднее 1 сентября 2022 года. Авансовый платеж уплачивается в размере 50 (пятидесяти) процентов исчисленных за 2022 год сумм земельного налога;
- не позднее 15 ноября 2023 года – доплата земельного налога на основании извещения налогового органа, вручаемого не позднее 1 сентября 2023 года.
Уплата физическими лицами земельного налога за земельные участки, расположенные в гаражных кооперативах и кооперативах, осуществляющих эксплуатацию автомобильных стоянок, в садоводческих товариществах и (или) дачных кооперативах, может производиться путем внесения сумм земельного налога гаражным кооперативам и кооперативам, осуществляющим эксплуатацию автомобильных стоянок, садоводческим товариществам и (или) дачным кооперативам, которые осуществляют прием сумм земельного налога и их перечисление в бюджет.
Извещение на уплату земельного налога
Извещение на уплату земельного налога может быть вручено:
- лично под роспись плательщику (его представителю);
- посредством почтовой связи;
- через личный кабинет плательщика.
Обратите внимание!
В случае направления извещения посредством почтовой связи, отправки через личный кабинет плательщика оно считается врученным по истечении десяти календарных дней со дня его направления.
Электронный сервис «Личный кабинет» расположен на официальном интернет-портале Министерства по налогам и сборам Республики Беларусь www.portal.nalog.gov.by. Доступ к нему осуществляется при помощи учетной записи и пароля, вручаемых налоговым органом.
Порядок подключения к электронному сервису «Личный кабинет» и его использования изложен ДАЛЕЕ.
Для получения учетной записи и пароля плательщик может обратиться в любой налоговый орган независимо от места его жительства, постановки на учет или нахождения объекта налогообложения земельным налогом и (или) налогом на недвижимость.
При посещении физическим лицом налогового органа ему необходимо иметь при себе документ, удостоверяющий личность: паспорт, вид на жительство или справку беженца. Использование иных документов, например, водительского удостоверения, пропуска, удостоверения и других документов в рассматриваемой ситуации не допускается
Порядок подключения и использования личного кабинета регулируется постановлением Министерства по налогам и сборам Республики Беларусь от 31.01.2017 № 2 «О взаимодействии электронным способом с плательщиком налогов, сборов (пошлин)».
Порядок уплаты земельного налога
- Уплата земельного налога физическим лицом на территории Республики Беларусь. Уплата земельного налога может производиться физическим лицом на территории Республики Беларусь в безналичном порядке либо путем внесения суммы земельного налога наличными денежными средствами в банк, налоговый орган, поселковый, сельский исполнительный и распорядительный орган либо оператору почтовой связи. Для уплаты налога посредством ЕРИП необходимо знать свой учетный номер плательщика (УНП), который указан в извещении налогового органа.
Уточнить учетный номер плательщика (УНП) также можно ДАЛЕЕ. В случае самостоятельного заполнения платежных документов на уплату налога в них указываются следующие сведения, отраженные в извещении:- получатель платежа;
- наименование банка (его обособленного подразделения);
- код банка;
- счет получателя;
- код платежа: 00802.
Реквизиты на уплату земельного налога определяются исходя из места нахождения земельного участка:
- Брестская область;
- Витебская область;
- Гомельская область;
- Гродненская область;
- Минская область;
- Могилевская область;
- г.Минск.
- код платежа в бюджет 00802 (Payment of tax, code 00802);
- данные получателя платежа «В пользу ________________________, УНП___________, на счет _________________».
Реквизиты для международных банковских переводов в валюте на счета Главного управления Министерства финансов Республики Беларусь:
Типовые вопросы по земельному налогу
Лицу без гражданства, постоянно проживающему на территории Украины, на праве пожизненного наследуемого владения принадлежит земельный участок, расположенный на территории Республики Беларусь. Необходимо ли ему уплачивать земельный налог?
Такое лицо признается плательщиком земельного налога в Республике Беларусь в отношении расположенного на территории Республики Беларусь земельного участка.
Физическому лицу — пенсионеру по возрасту предоставлен земельный участок для строительства и обслуживания жилого дома. В жилом доме, расположенном на таком участке, помимо пенсионера также зарегистрирован его совершеннолетний сын. Освобождается ли пенсионер от уплаты земельного налога за 2022 год?
Да, освобождается. С 2022 года пенсионеры по возрасту освобождаются от уплаты земельного налога в отношении одного земельного участка, предоставленного таким лицам для строительства и обслуживания жилого дома, независимо от наличия зарегистрированных в жилом доме, расположенного на таком участке, трудоспособных лиц.
Физическому лицу — пенсионеру по возрасту принадлежит два земельных участка, предоставленных ему для дачного строительства. Освобождается ли пенсионер от уплаты земельного налога в отношении таких участков?
Да, освобождается. При этом не имеет значение какое количество земельных участков для дачного строительства принадлежит пенсионеру.
Аналогично пенсионеры по возрасту освобождаются от уплаты земельного налога в отношении любого количества земельных участков, предоставленных для следующих целей.
- для ведения личного подсобного хозяйства,
- для огородничества,
- для коллективного садоводства,
- для сенокошения,
- для выпаса сельскохозяйственных животных,
- в виде служебного земельного надела,
- для традиционных народных промыслов (ремесел),
- для строительства (установки) временных индивидуальных гаражей.
Физическому лицу — отцу двух несовершеннолетних детей предоставлен земельный участок для строительства одноквартирного жилого дома. Освобождается ли такое физическое лицо от уплаты земельного налога?
От уплаты земельного налога освобождаются физические лица — члены многодетных семей (семей, в которых на воспитании и иждивении имеется трое и более несовершеннолетних детей). Семья с двумя несовершеннолетними детьми многодетной для целей налогообложения не признается, соответственно, в указанной ситуации физическое лицо право на льготы по земельному налогу не имеет.
Физическое лицо самовольно заняло земельный участок. Нужно ли ему уплачивать земельный налог?
Несмотря на то, что данный земельный участок не был предоставлен физическому лицу в установленном законодательством порядке, такое лицо обязано уплатить земельный налог за весь период фактического использования самовольно занятого земельного участка.
Физическому лицу принадлежит земельный участок. В какие сроки должен быть уплачен таким лицом земельный налог за 2022 год?
Уплата земельного налога за 2022 год производится в два этапа:
- в срок не позднее 15 ноября 2022 года – авансовый платеж по земельному налогу в размере 50 (пятидесяти) процентов исчисленных за 2022 год сумм налога;
- в срок не позднее 15 ноября 2023 года – доплата земельного налога.
Уплата как авансового платежа по налогу, так и оставшейся суммы земельного налога производится на основании извещения налогового органа.
Физическим лицом в 2022 году приобретен жилой дом и земельный участок, на котором расположен такой дом. Где можно уточнить информацию, касающуюся учетного номера плательщика (далее – УНП) и размера налогов, подлежащих уплате за указанные объекты? Как правильно поступить в данной ситуации, чтобы не нарушить налоговое законодательство?
Исчисление налога на недвижимость и земельного налога физическим лицам производится ежегодно налоговыми органами на основании сведений о принадлежащих физическим лицам объектах недвижимости и земельных участках, предоставляемых государственными органами и организациями.
Уплата земельного налога и налога на недвижимость физическими лицами производится на основании извещения, вручаемого налоговыми органами после произведенного ими исчисления налогов. В извещении указывается сумма земельного налога и налога на недвижимость, подлежащая уплате в текущем году, а также УНП плательщика.
Если по каким-либо причинам физическим лицом не получено извещение на уплату земельного налога и налога на недвижимость, такое лицо может обратиться в налоговый орган по месту расположения объектов налогообложения за получением соответствующей информации.
Если физическое лицо не помнит УНП, его можно найти самостоятельно на сайте портала Министерства по налогам и сборам Республики Беларусь по ссылке http://www.portal.nalog.gov.by/grp/.
Для того чтобы найти УНП физического лица самостоятельно необходимо:
- зайти на сайт портала МНС (www.portal.nalog.gov.by);
- выбрать раздел «Поиск сведений из Государственного реестра плательщиков не составляющих налоговую тайну»;
- выбрать подраздел «Поиск физических лиц».
Поиск можно осуществлять:
- по личному номеру (14 знаков) из паспорта;
- по фамилии, имени, отчеству либо началу фамилии (не менее трех букв) и номеру документа, удостоверяющего личность (полностью).