Можно ли вернуть излишне или ошибочно уплаченные налоги, другие обязательные платежи, пени, штрафы?
Иногда налогоплательщик исполняет свою обязанность в несколько большем объеме, чем положено в соответствии с действующим законодательством. Переплата налогов, сборов или пени может произойти по различным причинам, наиболее распространенными из которых являются расчетные ошибки при составлении декларации, расчетов, неправильное применение ставок налогов (сборов , платежей), ошибочная уплата на тот или иной код налога, либо платежа, и т. д.
Относительно переплаты налогов, обязательных платежей налоговое законодательство предусматривает два варианта восстановления имущественных прав налогоплательщика: зачет и возврат излишне уплаченных или излишне взысканных сумм.
Проведение зачетов и возвратов уплаченных сумм налогов, других обязательных платежей в бюджет, пени, штрафов является одной из государственных услуг.
Согласно Налоговому кодексу Республики Казахстан зачет, возврат излишне и (или) ошибочно уплаченного налога, других обязательных платежей, пени, штрафов производится по письменному заявлению налогоплательщика, которое может быть подано им:
- через канцелярию, центры приема и обработки информации органов государсвенных доходов или веб-приложение «Кабинет налогоплательщика»;
- через «ЦОНы»;
- через веб-портал «Электронного правительства»: www.egov.kz.
В соответствии с нормами Налогового кодекса, сумма излишне уплаченного налога может быть:
- зачтена в счет погашения недоимки по другим налогам;
- зачтена в счет погашения пени, штрафов по этому или иным налогам;
- зачтена в счет предстоящих платежей по этому или иным налогам;
- возвращена налогоплательщику.
Так, в соответствии со статьей 599 Налогового кодекса, излишне уплаченная сумма налога, платы, сбора подлежит обязательному зачету в следующем порядке:
1) без заявления налогоплательщика — в счет погашения:
недоимки по налогам, платам, сбору;
пени, штрафа по данному виду налога, платы, сбора.
2) по налоговому заявлению на зачет — в счет:
погашения недоимки, пени, штрафа, предстоящих платежей по виду налога, платы, сбора, который указан налогоплательщиком в налоговом заявлении на зачет.
Излишне уплаченная сумма пени в бюджет подлежит зачету в следующем порядке:
1) без заявления налогоплательщика — в счет погашения: недоимки по налогам, платам, сбору; пени, штрафа по данному виду налога, платы, сбора;
2) по налоговому заявлению на зачет — в счет:
погашения недоимки, пени, штрафа, предстоящих платежей по виду налога, платы, сбора, который указан налогоплательщиком в налоговом заявлении на зачет.
Сроки оказания государственной услуги следующие:
- зачет излишне уплаченной суммы, зачет, возврат ошибочно уплаченной суммы-10 раб.дней ,
- возврат излишне уплаченной суммы-15 раб. дней,
- возврат уплаченной суммы неправомерно наложенного штрафа -15 раб. дней.
- Результат оказания услуги
- Зачет излишне уплаченной суммы;
- Зачет ошибочно уплаченной суммы на надлежащий код бюджетной классификации и (или) в надлежащий налоговый орган;
- Возврат излишне уплаченной суммы, а также ошибочно уплаченной суммы на банковский счет налогоплательщика;
- возврат уплаченной суммы неправомерно наложенного штрафа на банковский счет налогоплательщика;
- письменное сообщение о не подтверждении ошибки;
- уведомление об исполнении судебного решения налогоплательщику и (или) государственному учреждению;
- мотивированный ответ об отказе в оказании услуги.
Таким образом, Налоговый кодекс четко устанавливает очередность действий налоговых органов. В первую очередь должна быть погашена недоимка по другим налогам, сборам и пеням. Только после этого налоговый орган может вернуть налог или зачесть его в счет будущих платежей. Причем налогоплательщик сам выбирает удобный ему вариант – возврат или зачет.
Управление разъяснительной работы ДГД по СКО
Что делать если оплатил налог 2 раза
На практике нередко встречаются случаи когда налогоплательщики (далее — НП) ошибочно уплачивают сумму налога, платы, сбора и пени.
Чтобы возвратить ошибочно уплаченную сумму налога, платы, сбора и пени НП необходимо обратиться в орган государственных доходов-бенефициар (далее-ОГД) по месту оказания услуг (к примеру, если вы зарегистрированы в УГД по Алмалинскому району, но сумму налога ошибочно уплатили в УГД по Алатаускому району, в данном случае обращаетесь с заявлением в УГД по Алатаускому району, куда ошибочно произвели уплату).
Для возврата (зачета) ошибочно уплаченной суммы заполняется налоговое заявление на проведение возврата (зачета) налогов, других обязательных платежей, таможенных платежей, пеней и штрафов (Приложение 20 к приказу МФ РК), бланк данного заявление предоставляется в ОГД, а также его можно скачать с любого ПК с доступом в интернет.
Итак, давайте рассмотрим случаи возврата (зачета) ошибочно уплаченных сумм:
Вариант – 1 (зачет), если НП ошибочно уплатил сумму одного вида налога и хочет эту сумму отнести в зачет на другой вид налога, для проведения зачета с ошибочно уплаченной суммы одного налога на другой необходимо в приложении А указать вид налога на который ошибочно уплатили сумму, в приложении B указать вид налога на который необходимо произвести зачет. Зачет производится в течение 10-ти рабочих дней со дня представления налогового заявления;
Вариант – 2 (зачет): если НП ошибочно указал код одного ОГД и хочет перебросить оплаченную сумму в другой ОГД, для проведения зачета с ошибочно уплаченной суммы с одного ОГД на другой необходимо в приложении А указать код органа куда ошибочно произвели уплату в приложении B указать код органа на который необходимо произвести переброску, в этом случае необходимо отметить что данная норма действует по всей территории РК. Зачет производится в течение 10-ти рабочих дней со дня представления налогового заявления по ошибочным суммам;
Вариант – 3 (возврат): если НП ошибочно уплатил сумму и хочет вернуть её, необходимо заполнить приложение С и на титульном листе указать банковский счет, наименование банка или организации, так как начисленная в пользу НП сумма подлежит перечислению на банковский счет налогоплательщика, указанный в налоговом заявлении на возврат, в день проведения возврата. Возврат ошибочно уплаченной суммы производится в течение 15-ти рабочих дней со дня подачи заявления.
При этом, возврат ошибочно уплаченной суммы возможен только при соответствии одному из 4 –х подпунктов пункта 4 статьи 601 Налогового Кодекса РК.
Возврат переплаты налога
До вступления закона в силу, налогоплательщики могут перераспределять переплату и засчитывать её в счёт задолженностей только внутри налогов одного уровня — федеральных, региональных или местных.
Поправки в закон направлены на упрощение порядка возврата и зачёта излишне уплаченного налога. Переплатой можно будет погасить последующие платежи, и её можно будет распределять по разным уровням. Например, переплатой по НДС можно будет закрыть долг по налогу на имущество.
Также с октября при наличии задолженностей по налогам, вернуть переплату деньгами будет нельзя. Согласно п. 6 ст. 78 НК РФ, налогоплательщикам в первую очередь нужно будет погасить долги. Сумма излишне уплаченного налога будет засчитываться в счёт погашения недоимки.
До вступления закона в силу, переплату можно было вернуть на расчётный счёт вне зависимости от наличия задолженностей.
Важно: новые правила зачёта и возврата переплаты не распространяются на страховые взносы.
Откуда берётся переплата
Переплата может возникнуть в двух случаях: ошибка налогоплательщика или ошибка налогового органа.
Со стороны налогоплательщиков происходят следующие ситуации:
- Неправильный расчёт налога. Если бухгалтерия допускает ошибки в расчёте, например, забывает учесть льготы и вычеты, то общая сумма может оказаться неправильной.
- Ошибки в КБК. Неправильное заполнение платёжных поручений приводит к недоимкам по одним налогам и переплатам по другим.
Иногда налоговая может дважды взыскать налог. Так случается, когда налогоплательщик уже оплатил налог, но деньги не поступили на счёт ФНС. В таком случае налоговая может списать сумму налога без согласия налогоплательщика. В итоге когда деньги, отправленные налогоплательщиком, доходят, появляется переплата.
Как узнать о факте переплаты
Налогоплательщик может запросить акт сверки в налоговой инспекции или в личном кабинете на сайте ФНС. После подачи заявления налоговый орган выдаст подписанный акт сверки в течение пяти рабочих дней.
Налоговая инспекция может самостоятельно сообщить налогоплательщику о переплате. Согласно п. 3 ст. 78 НК РФ, они делают это в течение десяти рабочих дней с момента обнаружения факта излишней уплаты налога. В сообщении будут указаны название налога, КБК, расчётный период, за который излишне уплачена сумма, срок уплаты, ОКТМО и общая сумма.
Как вернуть переплату
С излишне уплаченным налогом можно провести три операции: зачесть в счёт задолженности, оставить на лицевом счёте для оплаты будущих платежей или вернуть на расчётный счёт.
В течение трёх лет
Основные правила зачёта и возврата переплаты по налогам действуют в течение трёх лет с момента поступления денег в налоговую.
Зачёт в счёт задолженности. Если у налогоплательщика есть долги по налогам любого вида, то, в первую очередь, переплата пойдёт на погашение этих недоимок. Сотрудники налоговой самостоятельно будут выбирать, на погашение какой именно задолженности будут направлены деньги.
Налогоплательщик может сам подать заявление на погашение недоимки. Налоговая инспекция будет рассматривать заявление в течение десяти рабочих дней.
Зачёт в счёт уплаты будущего налога. В случае если задолженность отсутствует, то налогоплательщик может запросить зачёт переплаты в счёт уплаты будущего налога. Для этого он должен отправить заявление по форме КНД 1150057. Также к заявлению необходимо прикрепить документы, подтверждающие факт переплаты — платёжное поручение или уточнённую декларацию.
В течение десяти дней с момента получения заявления, налоговая примет решение о зачёте.
Возврат денег на расчётный счёт. Для того чтобы вернуть сумму переплаты на расчётный счёт, налогоплательщик должен подать заявление по форме КНД 1150058. К заявлению также должны быть приложены документы, подтверждающие факт переплаты.
Налоговая инспекция принимает решение в течение десяти рабочих дней. При положительном решении деньги поступят на счёт налогоплательщика через месяц.
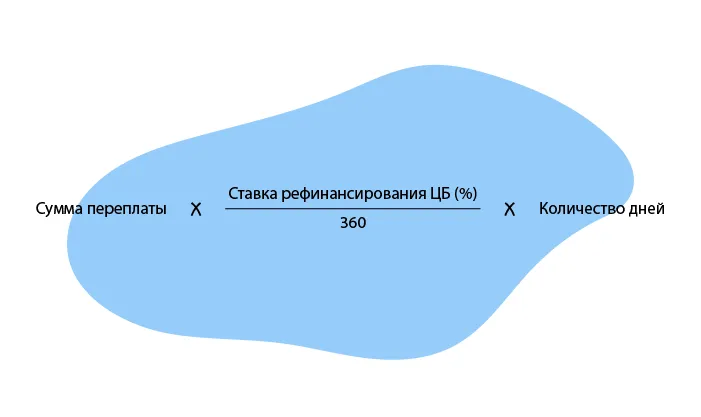
Если же через месяц деньги на счёт не поступят, то за каждый день просрочки налоговая будет доплачивать процент, который вычисляется по следующей формуле:
По истечении трёх лет
Если налогоплательщик не подал ни одного заявления в течение трёх лет с момента зачисления налога, то он может обратиться в суд. В этом случае разбирательство будет проходить по гражданскому законодательству, а не налоговому.
Отсчёт срока будет считаться с момента, когда налогоплательщик узнал о переплате. Поэтому в суде нужно будет доказать, что с этого момента прошло не более трёх лет.
С 1 октября налогоплательщик сможет вернуть переплату на банковский счёт, зачесть в счёт задолженности или в счёт будущих платежей в упрощённом порядке. Однако, сделать он это должен будет в течение трёх лет.
Зачет и возврат налоговой переплаты: новые правила
С 1 января 2022 года меняются правила возврата и зачета переплаты по налогам и взносам. Теперь переплату по налогам можно будет зачесть в счет страховых взносов и наоборот. Расскажем, как вернуть деньги, излишне уплаченные в бюджет.
В этой статье:
- Как узнать о переплате
- Как можно распорядиться деньгами
- Сроки для подачи заявления о возврате или зачёте
- Механизм возврата или зачета переплаты
Посмотрите короткое видео от Эльбы, если не хотите читать. Эксперты рассказали все самое важное о возврате переплаты для предпринимателей.
Как узнать о переплате
Чаще всего причиной переплаты становятся ошибки в платежном поручении или декларации, двойное списание налога по требованию ФНС, ранее уплаченные авансовые платежи, превышающие итоговую сумму налога за год.
Узнать о переплате можно после сверки с налоговой инспекцией или из справки по форме КНД 1160081. Если ФНС обнаружит переплату первой, она обязана уведомить налогоплательщика о том, что на его лицевом счету есть излишне уплаченная сумма по налогу, в 10-дневный срок с момента ее выявления (п. 3 ст. 78 НК РФ).
Как можно распорядиться деньгами
Распорядиться переплатой можно тремя способами (пп. 5 п. 1 ст. 21 НК РФ):
- вернуть на свой расчетный счет;
- зачесть в счет будущих платежей;
- погасить задолженность по другим платежам, уплатить пени или штрафы.
Раньше переплату по налогу можно было зачесть только в счет налога одного уровня. Это правило отменили еще в 2020 году, а с 1 января 2022 года появится еще больше возможностей для использования переплаты. Зачесть ее можно будет по следующим направлениям:
- предстоящие платежи по налогам, сборам, страховым взносам;
- погашение недоимки по иным налогам, сборам, страховым взносам;
- задолженность по пеням по налогам, сборам, страховым взносам;
- задолженность по штрафам за налоговые правонарушения.
Имеющаяся задолженность по налогам, сборам и страховым взносам не позволит вернуть переплату. По новым правилам инспекторы должны будут сначала зачесть излишне уплаченную сумму в счет погашения не только недоимок, пеней и штрафов по налогам, но и аналогичных платежей по страховым взносам и сборам (п. 6 ст. 78 НК РФ). Оставшуюся после зачета сумму можно будет вернуть на свой счет или зачесть в счет будущих платежей.
Сроки для подачи заявления о возврате или зачёте
Подать заявление о возврате или зачете денег нужно не позднее 3 лет с момента образования переплаты, который определяется по дате перечисления средств в бюджет (п. 7 ст. 78 НК РФ). Из этого правила есть исключения.
Если переплата образовалась из-за превышения авансовых платежей, например по налогу на прибыль, к сумме налога, рассчитанного по итогам года, то срок начинает отсчитываться со дня подачи годовой налоговой декларации (постановление президиума ВАС от 28.06.2011 № 17750/10 ).
В случае пропуска трехлетнего срока, указанного в Налоговом кодексе РФ, деньги из бюджета можно вернуть только через суд. Срок исковой давности по таким делам — 3 года с момента, когда налогоплательщик узнал или должен был узнать о своем праве на возврат денег (письмо Министерства финансов РФ от 15 марта 2019 № 03-02-08/16920). В статье « Как вернуть излишне уплаченный налог » мы разобрались, как правильно считать сроки и избежать конфликтов с налоговой.
Сейчас, когда ФНС обязана уведомлять об обнаружении переплаты, срок для подачи иска о возврате денег необходимо отсчитывать с момента получения налогового уведомления или сверки с бюджетом.
Механизм возврата или зачета переплаты
Налоговая не возвращает излишне уплаченные суммы автоматически. Это происходит только по заявлению налогоплательщика. Для вашего удобства мы подготовили подробную схему проведения зачёта по налогам или возврата переплаты.
Этап 1. Проведите сверку с налоговой инспекцией
Подайте в ИФНС по месту учета заявление о необходимости провести сверку. Такое заявление можно принести лично или отправить по почте или через Контур.Экстерн. В течение 5 рабочих дней налоговая направит вам акт сверки, проверьте его.
Если всё верно, подпишите акт и передайте его в налоговую инспекцию. Если обнаружены ошибки или расхождения, укажите в конце раздела 1 акта, что «акт подписан с разногласиями».
Этап 2. Подготовьте заявление о проведении зачета или возврате переплаты
Направьте заявление о проведении зачета или возврате денег в налоговую инспекцию по месту регистрации или по месту нахождения налогоплательщика. Заявление можно подать в произвольной форме или на бланке, рекомендованном в приложении 9 к приказу ФНС от 14.02.2017 № ММВ-7-8/182@. К заявлению приложите платёжные поручения и документы, подтверждающие переплату. Если переплата возникла из-за ошибок в налоговой декларации — сдайте уточненный расчет.
Этап 3. Дождитесь решения налоговой инспекции
В течение 10 рабочих дней, но не ранее дня окончания камеральной проверки по уточненной декларации, инспектор примет решение о проведении зачета по налогам или возврате денег.
Срок для возврата переплаты — 1 месяц со дня подачи заявления или со дня окончания камеральной проверки по уточненной декларации (п. 6 ст. 78 НК РФ).
Если в возврате денежных средств отказано, в течение одного года можно обжаловать отказ в вышестоящий налоговый орг ан (ст. 137 , 138 НК РФ) . Когда обжалование не помогло, верните переплату через суд. Срок исковой давности для подачи заявления — 3 года.