Снять ИП как работодателя в ФСС: нужно ли это делать, за что предпринимателя могут привлечь к ответственности
Если у ИП есть наемный персонал, он обязан встать на учет как работодатель. Специальных заявлений для этого подавать не нужно. Подразделение ФНС само передаст сведения в Социальный фонд РФ, после чего предприниматель получит соответствующее уведомление. Постановка на учет влечет обязанность сдавать отчеты по сотрудникам, платить за них взносы.
Закрытие ИП в ФСС как работодателя сейчас не требуется. Указанный фонд вообще перестал существовать с января 2023 года после объединения с ПФР. Снятие с учета осуществляется на основании данных от ИФНС. Но до подачи документов на закрытие предпринимательства, сначала нужно отчитаться по взносам и стажу работников.
Можно ли уменьшить размер страховых
взносов по сотрудникам ИП?
Спросите юриста
Нужно ли снять ИП как работодателя с учета в ФСС при закрытии
ФСС, как внебюджетный фонд, существовал до конца 2022 года. Он осуществлял регистрацию страхователей (ИП, организации), контролировал сроки и правила сдачи отчетности по социальному страхованию, уплаты взносов.
Предпринимателей, которые выступали работодателями, ФСС ставил на учет по сведениям от налоговой службы. Специальная регистрация в фонде требовалась только в случае, если ИП заключал гражданско-правовые договоры (ГПХ) с выплатой взносов на случай травматизма.
Подавать отдельное заявление о снятии ИП с учета как работодателя уже не нужно, так как налоговая служба сама передаст эти данные в Социальный фонд РФ
Для подачи заявления о прекращении предпринимательства необходимо сдать расчет по взносам и форму с персонифицированными данными за сотрудников. Оплатить налоги и взносы можно уже после закрытия ИП. Задолженность перед бюджетом, в том числе штрафы, можно списать в рамках внесудебного или судебного банкротства.
С января 2023 года полномочия по пенсионному, социальному и медицинскому страхованию переданы Социальному фонду РФ (СФР). Он является правопреемником ПФР и ФСС по всем обязательствам. Перерегистрация действующих предпринимателей в новом фонде не требуется. Если ИП намерен прекратить деятельность и официально сняться с учета, действуют следующие правила:
- все процедуры проходят по линии налоговой службы, куда предприниматель подает заявление Р26001;
- закрытие ИП в ФСС как работодателя не требуется, так как указанный фонд уже не существует;
- если за отчетный период у предпринимателя был наемный персонал, до обращения в ИФНС нужно сдать отчетность по персонифицированному учету (стаж работников, начисленные взносы, особые условия труда и т.д.);
- если у ИП не было работников, отчетные документы по персучету представлять не нужно.
Учет данных о страховании работников сейчас осуществляет СФР. Но отчетность страхователи обязаны сдавать не напрямую в фонд, а через налоговую инспекцию. У ИФНС есть полномочия по обработке отчетных документов и администрированию взносов. По мере поступления отчетности налоговая служба будет направлять соответствующие данные в Социальный фонд РФ.
Отчитываться в СФР нужно даже при наличии одного сотрудника по трудовому договору. При этом сам ИП не рассматривается как наемный работник. За себя он платит взнос в фиксированном размере, если сумма дохода в течение года не превысила 300 000 рублей. Если прибыль будет больше, с превышения нужно дополнительно заплатить 1%.
Каким имуществом отвечает
ИП по долгам своего бизнеса?
Спросите юриста
Какие требования закона нужно соблюсти при закрытии предпринимательства
Закрытие ИП — это максимально упрощенная процедура. В отличие от организаций, предпринимателям не нужно ждать 2 месяца на прием требований от кредиторов, подтверждать расчет по всем долгам. Чтобы закрыть ИП, необходимо:
- отчитаться по наемным работникам до обращения в подразделение ФНС;
- заполнить и подать заявление Р26001 (там не нужно указывать причины прекращения деятельности);
- оплатить пошлину (освобождение от уплаты действует при подаче документов с удостоверением ЭЦП).
После получения заявления ИФНС начнет проверку. Она длится не более 3 дней, предусматривает запрос данных из СФР. После завершения регистрационной процедуры ИП снимут с учета, а сведения из него будут исключены из реестра. Заявитель получит лист записи ЕГРИП, который подтвердит закрытие предпринимательства.
СФР снимет ИП-работодателя с учета не на основании его отчетности, а по сведениям из налоговой службы. Они направляются через систему межведомственного обмена в течение 3 дней. О снятии с учета гражданин узнает из уведомления в личном кабинете на портале Социального фонда РФ.
Читайте также
- Банкротство ИП с долгами по налогам и страховым взносам
- Что делать, если мошенники оформили онлайн-кредит?
- Ответственность индивидуального предпринимателя (ИП) по долгам своего бизнеса
Какие отчеты обязан сдать ИП-работодатель при ликвидации
Ввиду правопреемства внебюджетных фондов, изменился и состав отчетных документов для ИП-работодателя. При закрытии предпринимательства необходимо представить 2 формы:
- расчет по страховым взносам;
- персонифицированные сведения о работниках.
Образцы обеих форм утверждены приказом ФНС № ЕД-7-11/878. Заполнить и представить их можно в письменном или электронном виде. Если у ИП работало более 10 человек, то документы нужно сдавать только в цифровом формате.
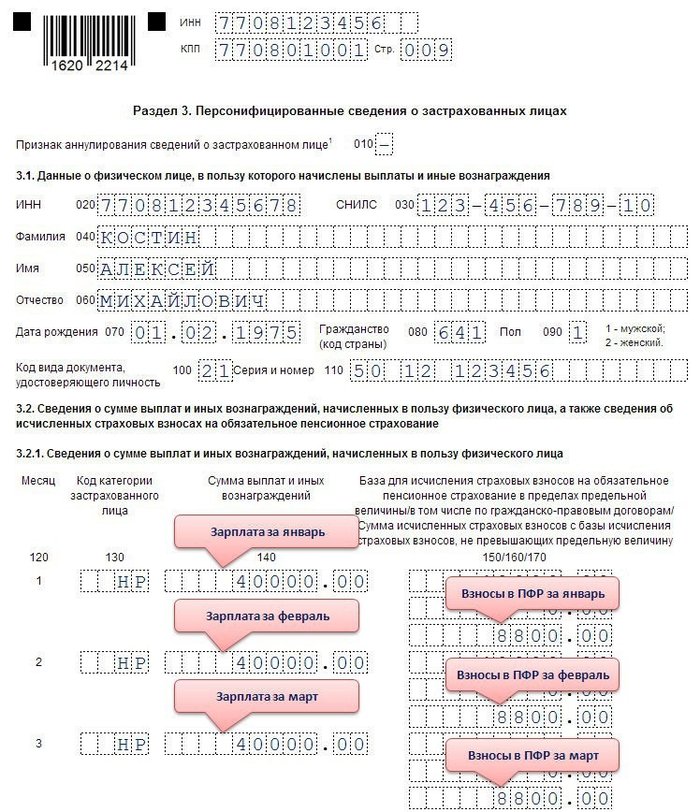
Персонифицированные сведения о застрахованных лицах
В состав сведений по наемному персоналу, которые ИП указывает в отчетности, входит:
- информация о каждом работнике (ФИО, паспортные данные, СНИЛС, место жительства и т.д.);
- общее количество трудовых и гражданско-правовых договоров за отчетный период;
- данные о стаже, в том числе по работе в специальных условиях;
- суммы взносов, начисленных на страхование персонала.
В законе № 129-фз указано, что при закрытии ИП можно представить документ, подтверждающий сдачу отчетности по персоналу. Это может быть уведомление или справка из СФР.
Если предприниматель не приложит соответствующий документ, налоговая служба сама получит эти сведения по межведомственному запросу. Если выяснится, что отчетность не сдана, ИП-работодателю откажут в снятии с учета.
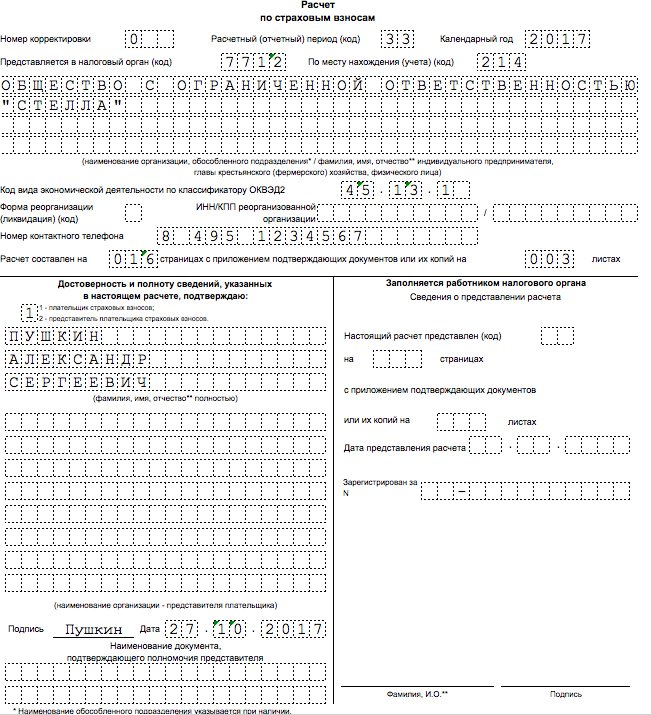
Расчет по страховым взносам
Сроки и правила сдачи отчетности по работникам
Расчет по взносам и персонифицированные сведения по сотрудникам ИП обязан сдавать ежемесячно. Если речь идет о закрытии предпринимательства, отчеты нужно представить досрочно, т.е. непосредственно перед подачей заявления в ИФНС. Общие правила сдачи документов:
- заполнить формы можно письменно, либо через онлайн-сервисы на порталах ФНС и СФР (еще раз уточним, что при численности сотрудников более 10 человек нужно сдавать электронные отчеты);
- порядок заполнения документов и требования к их формату утверждены приказом ФНС № ЕД-7-11/878;
- подтверждающую справку после сдачи отчетности можно запросить через личный кабинет на сайте СФР.
Если ИП-работодатель не сдаст отчетные документы, ему не только откажут в снятии с учета и закрытии предпринимательства. За нарушение сроков подачи отчетности может грозить ответственность в виде штрафа.
Какие общие отчеты обязан сдавать ИП перед закрытием
До закрытия предпринимательства нужно обязательно отчитаться только по сведениям о персонале. Остальные отчеты можно сдать уже после снятия с учета, исключения из ЕГРИП. Сделать это нужно:
- не позже 25 числа после месяца, когда ИП закрыли (декларация по УСН или ЕСХН, отчет по НДС при работе на ОСНО);
- не позже 5 дней после снятия с учета (отчетность по начисленному и уплаченному НДФЛ).
Точный состав отчетности зависит от режима налогообложения, который применял ИП. Если нарушить указанные выше сроки, штраф взыщут не с предпринимателя, а уже с физического лица.
Вам нужна помощь в опротестовании
штрафов, которые наложила на вас
как ИП, налоговая служба?
Когда нужно оплатить взносы за работников при закрытии ИП
Если гражданин прекращает предпринимательскую деятельность, ему нужно соблюсти специальные сроки оплаты налогов и взносов. На это дается 15 дней с момента, когда в ЕГРИП была внесена запись о снятии с учета. Если гражданин не исполнит обязательства перед бюджетом, то ему начислят штраф. Его размер составляет 20% от неуплаченной суммы.
О начислении штрафа налоговая служба уведомит гражданина письменно или через личный кабинет на портале. Расчет санкции осуществляется, исходя из сведений, указанных в отчетности ИП. Если база для начисления занижена, и ИФНС выявила этот факт, то с гражданина взыщут дополнительный штраф.
Что будет с долгами по взносам, пени и штрафам после снятия ИП-работодателя с учета
Сдав обязательную отчетность по сотрудникам и выполнив другие требования закона, ИП наверняка получит положительное решение о закрытии. Утрата статуса предпринимателя не мешает налоговому органу начислять и взыскивать недоимку по платежам в бюджет. Исходя из ситуации, в состав долгов может входить:
- просрочка по налогам и взносам за время, когда ИП вел деятельность;
- пени на задолженность (начисляется по ставке ЦБ РФ);
- штрафы, взысканные за нарушение правил и сроков сдачи отчетной документации, уплаты налогов и взносов.
Состояние задолженности можно проверить в личном кабинете налогоплательщика. Также ИФНС будет направлять письменные требования (уведомления) при досудебном взыскании.
Если гражданин, закрывший ИП, не погасит недоимку, начнется ее взыскание через суд и судебных приставов. Уголовная ответственность за такое нарушение грозит только при крупном размере ущерба (ст. 198 УК РФ — не менее 2 700 000 рублей в течение трех лет). У большинства предпринимателей просрочка по налоговым платежам вряд ли достигнет указанной суммы.
ИФНС может списать задолженность только по «старым» налогам и взносам (программа налоговой амнистии). Гражданин может сам проявить инициативу, чтобы избавиться от разных видов долгов. Для этого можно пройти банкротство в судебном или внесудебном порядке. После вынесения решения о признании должника банкротом дальнейшее взыскание прекратится.
Наши юристы помогут вам выбрать оптимальный вариант решения проблем с долгами по взносам и налогам после закрытия ИП, в том числе путем прохождения банкротства!
Заявление о снятии с учета в пфр ИП как работодателя
Подборка наиболее важных документов по запросу Заявление о снятии с учета в пфр ИП как работодателя (нормативно–правовые акты, формы, статьи, консультации экспертов и многое другое).
- Индивидуальный предприниматель:
- 18210202103081013160
- 18210202140061110160
- 18210807010011000110
- 18211301020016000130
- 4-ндфл кто сдает
- Показать все
- Индивидуальный предприниматель:
- 18210202103081013160
- 18210202140061110160
- 18210807010011000110
- 18211301020016000130
- 4-ндфл кто сдает
- Показать все
- Пенсионный фонд:
- 18210202010062100160
- 39211620010066000140
- АДИ-5 образец заполнения
- Ади-7
- Адреса ПФР
- Показать все
Статьи, комментарии, ответы на вопросы
Статья: Комментарий к Определению ВС РФ от 04.10.2016 N 308-КГ16-12410
(Логинова Е.А.)
(«Акты и комментарии для бухгалтера», 2016, N 11) Ревизоры ПФР, настаивая на правомерности своего решения, привели такие доводы. Прекращение представления индивидуальных сведений не может быть однозначно истолковано органом ПФР как утрата статуса работодателя. Закон N 212-ФЗ и Порядок определяют обязанность страхователя, имеющего статус физического лица — работодателя — индивидуального предпринимателя, но не производящего выплаты физическим лицам, обращаться в органы ПФР с заявлением о снятии его с регистрационного учета. Иными словами, для указанной категории предпринимателей установлен заявительный порядок снятия с учета. Само по себе прекращение трудовых договоров с принятыми на работу сотрудниками не освобождает предпринимателя от подачи заявления о снятии с регистрационного учета в качестве страхователя, производящего выплаты физическим лицам, и отчетности до момента подачи такого заявления.
Путеводитель по налогам. Практическое пособие по страховым взносам в ПФР (до 2010 года) Обращаем внимание индивидуальных предпринимателей на то, что при прекращении договоров с последним из работников у вас возникает необходимость сняться с учета в ПФР в качестве страхователя-работодателя. Однако согласно Порядку подавать заявление в этом случае вы не должны (п. 26 Порядка).
Нормативные акты
Постановление Правления ПФ РФ от 13.10.2008 N 296п
«Об утверждении Порядка регистрации и снятия с регистрационного учета в территориальных органах Пенсионного фонда Российской Федерации страхователей, производящих выплаты физическим лицам»
(Зарегистрировано в Минюсте РФ 13.11.2008 N 12649) 26. Снятие с регистрационного учета физических лиц — работодателей (за исключением физических лиц — работодателей — индивидуальных предпринимателей) осуществляется по месту их регистрации в территориальных органах ПФР на основании заявления о снятии с регистрационного учета страхователя, производящего выплаты физическим лицам, в территориальных органах ПФР (приложение 10) в течение 14 дней со дня подачи страхователем указанного заявления и представляемых одновременно с ним заверенных в установленном порядке сведений, необходимых для осуществления индивидуального (персонифицированного) учета в соответствии с подпунктами 1 — 8 пункта 2 статьи 6 и пунктом 2 статьи 11 Федерального закона от 1 апреля 1996 г. N 27-ФЗ «Об индивидуальном (персонифицированном) учете в системе обязательного пенсионного страхования» (Собрание законодательства Российской Федерации, 1996, N 14, ст. 1401; 2001, N 44, ст. 4149; 2003, N 1, ст. 13; 2007, N 30, ст. 3754).
Правовые ресурсы
- «Горячие» документы
- Кодексы и наиболее востребованные законы
- Обзоры законодательства
- Федеральное законодательство
- Региональное законодательство
- Проекты правовых актов и законодательная деятельность
- Другие обзоры
- Календари
- Формы документов
- Полезные советы
Снятие с учета в качестве работодателя ИП на 2020 год
Для прекращения хозяйственной деятельности индивидуальному предпринимателю необходимо обратиться в налоговую инспекцию с комплектом документов. Если с документами все в порядке, то ФНС снимет ИП с налогового учета внесет запись о том, что его ИП прекратило свою деятельность.
В этой ситуации для снятия с учета в ПФР обращаться не нужно. Фонд сам снимет предпринимателя с учета после получения от налоговиков сведений об исключении записи из реестра.
Если у ИП нет в штате сотрудников и он не платил «за себя» страховые взносы по нетрудоспособности, материнству и на травматизм, то обращаться в ФСС также не понадобится.
Но если у ИП в штате были наемные работники, то потребуется совершить несколько шагов, чтобы сняться с учета в ФСС в качестве работодателя.
Снятие с учета в ФСС
Разумеется, в первую очередь нужно расторгнуть все трудовые договоры с работниками. После этого в ФСС потребуется представить заявление о снятии с учета.
Вам потребуется Форма — Приложение № 2 к Административному регламенту Фонда социального страхования Российской Федерации по предоставлению государственной услуги по регистрации и снятию с регистрационного учета страхователей – физических лиц, заключивших трудовой договор с работником, утвержденному приказом Фонда социального страхования Российской Федерации от 22 апреля 2019 г. № 215.
Вы указываете, что просите снять вас с регистрационного учета в связи с прекращением действия трудового договора с последним из принятых работников, вносите в специальные графы свое ФИО, затем адрес и регистрационный номер страхователя в ФСС. Проставляете галочку напротив наличия или отсутствия действующих гражданско-правовых договоров, в соответствии с которыми страхователь обязан уплачивать страховые взносы на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний. Ставите свою подпись.
К заявлению прилагаются копии документов, подтверждающих обстоятельства снятия с учета: например, копии документов о прекращении трудовых отношений с работниками (копию соглашения о расторжении трудового договора или копию приказа об увольнении).
ФСС должен снять ИП с учета в течение 14 дней после получения документов. По результатам снятия с учета сотрудники фонда обязаны направить ИП копию решения о снятии с учета.
Порядок постановки и снятия с учета в ПФР регулируется постановлением правления ПФР от 13.10.08 № 296п, которое не обязывает ИП после увольнения всех сотрудников обращаться в ПФР. Не предусмотрена такая обязанность и Федеральным законом от 15.12.01 № 167-ФЗ.
После регистрации прекращения деятельности физического лица в качестве ИП, ИФНС оповещает пенсионный фонд о ликвидации статуса ИП у физического лица.
Таким образом, снять с учета ИП в пенсионном фонде можно на основании только данных из ИФНС. При этом, датой, когда ИП больше не числится как страхователь, осуществляющий выплаты физическим лицам, будет являться дата, когда в ЕГРИП произошла ликвидация.
Однако мы рекомендуем перед подачей заявления на ликвидацию ИП предоставить в ПФР расчет по страховым взносам на работников за последний отчетный период и получить от ПФР документ, подтверждающий представление всех отчетов. Уведомление составляется в произвольной форме, в виде информационного письма.
Если этого не сделать, то могут возникнуть сложности с прекращением деятельности в качестве ИП. Суть в том, что для того, чтобы исключить предпринимателя из ЕГРИП, налоговой требуется информация о представлении в ПФР персонифицированной отчетности. А ПФР, в свою, очередь может не подтвердить этот факт.
ИП хочет сняться с учета как работодатель — какие шаги и отчетность?
Добрый день, скажите пожалуйста в 2023 году ИП хочет сняться с учета как работодатель, единственную информацию я нашла про ФСС:
«Чтобы сняться с учета в ФСС, ИП может зарегистрироваться на сайте госуслуг https://www.gosuslugi.ru/, и там заполнить заявление о снятии с учета как работодателя. Когда расторгнете трудовой договор с последним работником, подайте в ФСС заявление о снятии с учета и документы об увольнении работников.»
Т.е. скорее всего это в СФР нужно подать заявление, верно? И нужно ли еще куда-либо заявлять кроме СФР?
И как быть с отчетностью до конца 2023 года по сотрудникам, если все же ИП снимется с учета как работодатель?
Сдавать ли ЕФС-1 Раздел 2 (бывшая 4-ФСС), РСВ и 6-НДФЛ по итогам 2023 года?
Такой же вопрос если ИП снимется с учета например 20 января 2024 года — что с отчетностью по сотрудникам? Когда сдается последний РСВ, ЕФС-1 Раздел 2 (бывшая 4-ФСС)?
Заранее спасибо за ответ.Обсуждение (4)
Крянева Екатерина Сотрудник БухЭксперт8 :
По регламенту нашего ресурса мы не отвечаем на вопросы по законодательству. Наша задача – показать, как применять возможности программы 1С для ведения учета.
Я уточню эту информацию для Вас и дополнительно сообщу. Спасибо за ожидание.Крянева Екатерина Сотрудник БухЭксперт8 :
Добрый день. Насколько я поняла, сейчас СФР автоматически снимает с учёта в качестве работодателя после получения персонифицированных сведений (форма ЕФС-1, бывшая СЗВ-ТД) об увольнении последнего сотрудника. Я не нашла особых сроков сдачи отчетности для ЕФС-1, 6-НДФЛ и РСВ при снятии с учета ИП в качестве страхователя-работодателя в течение года. Утрата статуса работодателя — это не прекращение деятельности в качестве ИП. Поэтому полагаю, что отчеты потребуется сдавать нарастающим итогом за период до конца года, в котором произошла утрата статуса. Ранее была информация от ИФНС от2021 года, что РСВ нужно сдавать до конца года. Правда, она касалась прежней формы. Не думаю, что для новой формы принцип поменялся.
Во вложении прилагаю два скриншота.
На всякий случай по данному вопросу лучше обратиться дополнительно в ФНС и СФР.