Как расшифровать выписку по расчётам с налоговой
Чтобы не запутаться в том, сколько, когда и куда вы перечислили налоги, можно свериться с налоговой — заказать справку о состоянии расчётов или выписку операций по расчётам с бюджетом. А чтобы вы не заблудились в громоздких справке и выписке — мы подготовили статью с разбором обоих документов.
Для сверки с налоговой понадобятся два документа:
- Справка о состоянии расчётов показывает только долг или переплату по налогам и взносам на конкретную дату. Но чтобы разобраться, откуда они появились, понадобится другой документ — выписка операций по расчётам с бюджетом.
- Выписка операций по расчётам с бюджетом показывает историю платежей и начисленные налоги и взносы за выбранный период. По выписке вы поймёте, когда возникли долг или переплата, и выясните причину расхождений.
Проверьте историю платежей с Эльбой
Закажите справку и выписку из Эльбы без визита в налоговую.
Справка о состоянии расчётов
По справке о состоянии расчётов вы проверите, есть ли вообще долг или переплата.
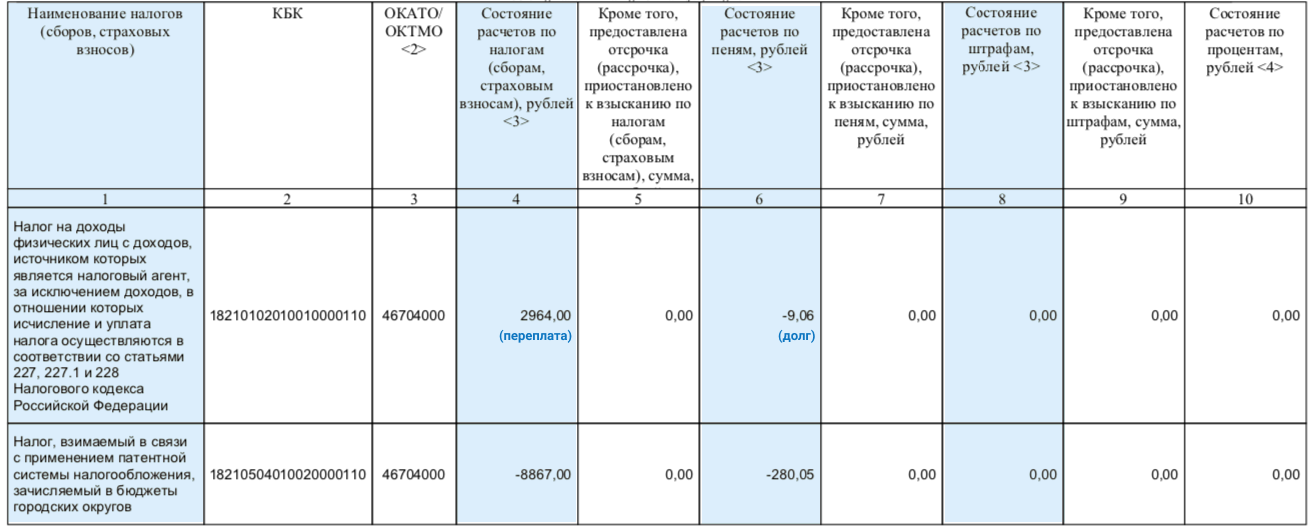
В первом столбце указано название налога, по которому вы сверяетесь. Информация о долгах и переплатах содержится в столбцах 4 — по налогу, 6 —по пеням, 8 — по штрафам:
- 0 — никто никому не должен, можно вздохнуть спокойно.
- Положительная сумма — у вас переплата.
- Сумма с минусом — вы должны налоговой.
Почему в справке возникает переплата?
- Вы действительно переплатили и теперь можете вернуть эти деньги из налоговой или зачесть как будущие платежи.
- Вы заказали справку до подачи годового отчёта по УСН. В этот момент налоговая ещё не знает, сколько вы должны заплатить. Она поймёт это из декларации за год. До сдачи декларации ежеквартальные авансы по УСН числятся как переплата, а потом налоговая начисляет налог и переплата пропадает. Поэтому переплата в размере авансов по УСН в течение года — ещё не повод бежать в налоговую за возвратом денег.
Если вы увидели в справке непонятные долги или переплаты, понадобится выписка операций по расчётам с бюджетом, чтобы выяснить причину их возникновения.
Выписка операций по расчётам с бюджетом
В отличие от справки выписка показывает не ситуацию на конкретную дату, а историю ваших отношений с налоговой за период. Например, с начала года до сегодняшнего дня.
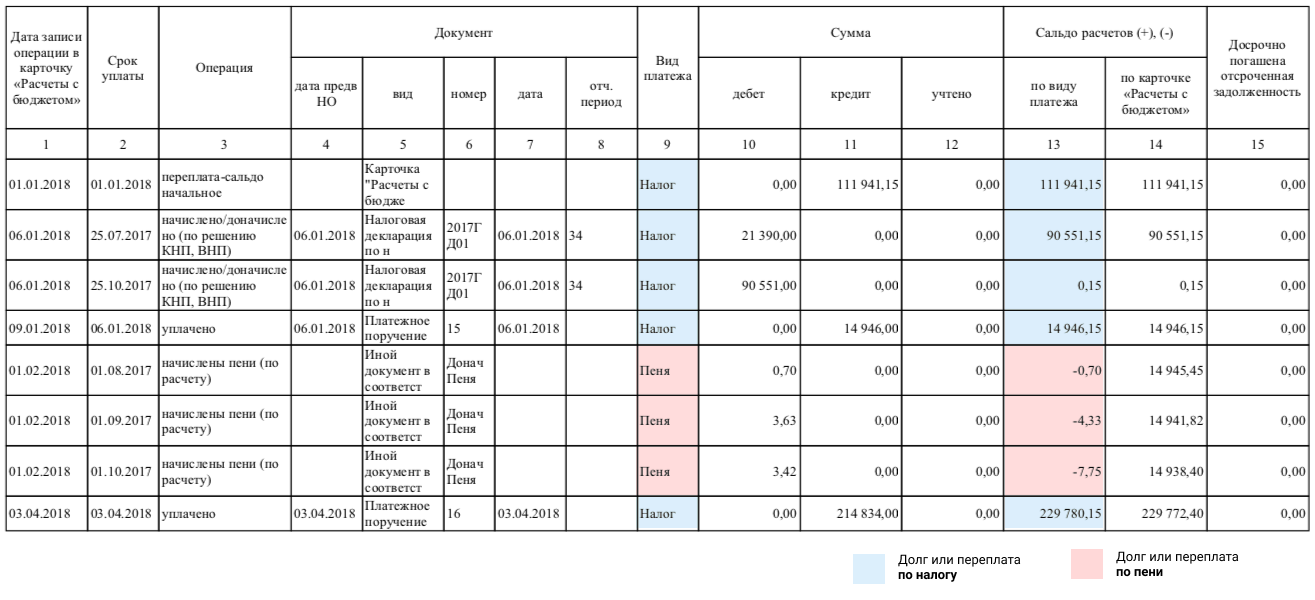
Как увеличивались или уменьшались долги/переплаты видно в 13 столбце. Положительное число — это переплата, отрицательное — задолженность.
В 13 столбце вы видите долг или переплату по конкретному платежу — только налогу, пене или штрафу. В 14 — общий итог по всем платежам. Ориентироваться лучше именно на 13.
Теперь разберёмся, как эти переплаты и долги формируются.
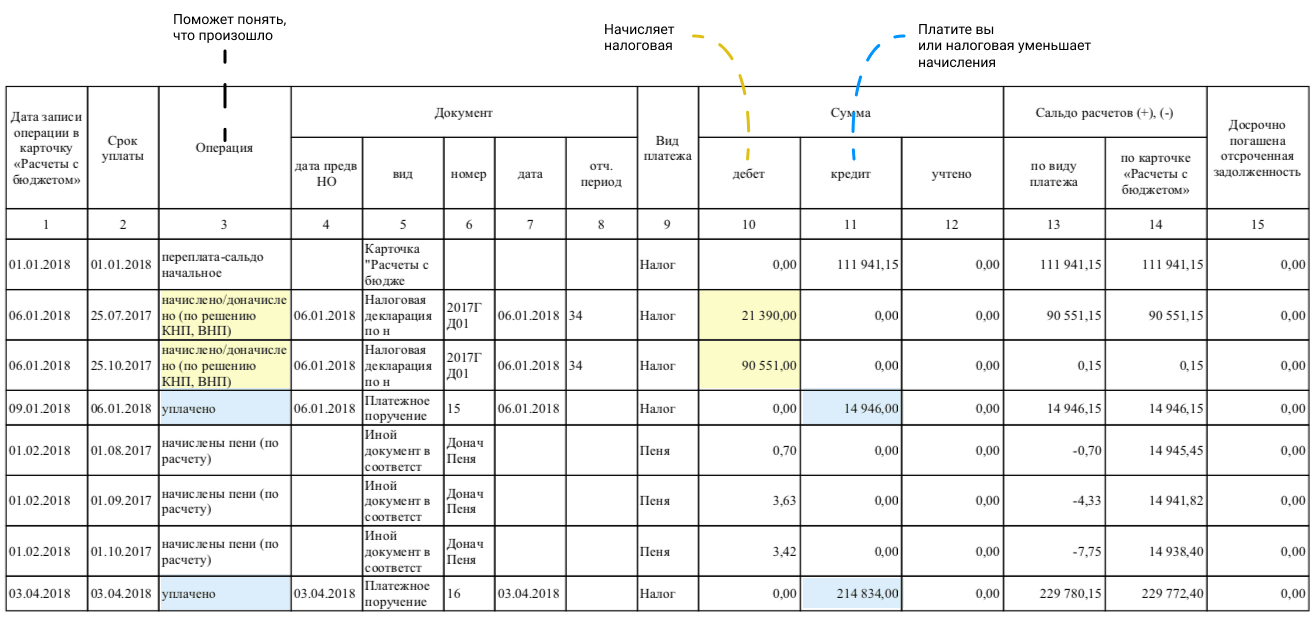
Данные в 10 столбце идут вам «в минус» — это начисления налоговой. А в 11 наоборот «в плюс» — это ваши оплаты. Строчка за строчкой они формируют итоговую сумму в 13 столбце.
Если у вас есть долг, первым делом, проверьте, все ли ваши платежи содержатся в выписке. Обнаружили, что платежей не хватает, хотя всё платили вовремя, — берите платёжки об уплате налога и несите в налоговую, чтобы разобраться.
Пример выписки по налогу УСН
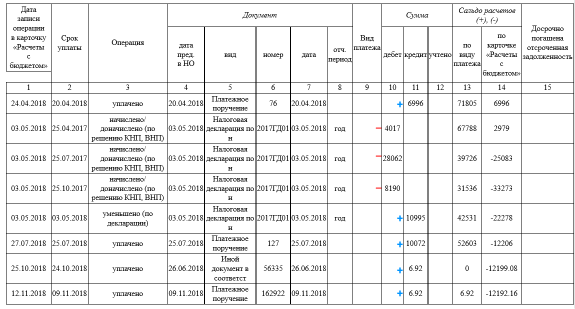
Это выписка по налогу УСН. На начало года у предпринимателя была переплата, потом:
- В апреле он платит 6 996₽, итого переплата — 71 805₽.
- 3 мая подаёт декларацию и в выписке появляются начисления, которые уменьшают переплату: 71 805 – 4 017 – 28 062 – 8 190 = 31 536₽.
- Появляется операция с описанием «уменьшено по декларации». Это значит, что основные расходы предприниматель понёс в конце года, поэтому в течение года ему начислили слишком много налога. Теперь его нужно уменьшить, поэтому в выписке появляется «обратное» начисление на 10 995₽. Тот нечастый случай, когда декларация не добавляет обязательств, а наоборот.
- В июле он платит авансовый платёж за полугодие 2018 года и переплата на момент запроса выписки у него — 52 603₽.
Пример выписки по страховым взносам за сотрудников

Это выписка по страховым взносам за сотрудников на обязательное пенсионное страхование. На начало года у предпринимателя переплата на 3 497,14 ₽. Это взносы, которые он заплатил в 2017 году с зарплаты октября и ноября. Сумма стоит и в 11, и в 13 колонках. Потом:
- 9 января он платит 1 697,15 ₽ с декабрьской зарплаты, переплата увеличивается до 5 194,29 ₽ (3 497,14 + 1 697,15). Эту цифру мы видим в 13 столбце.
- 10 января он подаёт расчёт по страховым взносам (РСВ) и в выписке появляются начисления, которые уменьшают переплату до нуля: 5 194, 29 — 1 800 — 1 697,14 — 1 697,15 = 0. В 13 столбце вы тоже увидите ноль.
- Предприниматель заплатил за 4 квартал 2017 года ровно столько, сколько отразил в декларации. На 15 января у него нет ни долгов, ни переплат. В идеале так и должно быть.
Статья актуальна на 30.01.2023
Продолжайте читать
УСН «Доходы минус расходы» в 2023 году: как отчитываться и сколько платить
Налог для самозанятых в 2023 году: кому подходит и сколько платить
Как считать амортизацию
Ещё больше полезного
Рассылка для бизнеса
Дайджест о законах, налогах, отчётах два раза в месяц
Успех! Мы выслали подтверждение на адрес указанной вами электронной почты.
Подписываясь, вы соглашаетесь на обработку персональных данных и получение информационных сообщений от группы компании СКБ Контур
Соцсети
Новости и видео — простыми словами, с заботой о бизнесе
Мы всегда рады комментариям по теме статьи, которые не нарушают наши правила и поддерживают дружелюбную атмосферу на сайте. Стараемся в течение 2-4 дней отвечать на все вопросы по Эльбе и несложным бухгалтерским темам. Если вопрос срочный, лучше обратиться в техподдержку .
НДФЛ с зарплаты за декабрь: разбираемся с переходными положениями
Уже больше 20 лет НДФЛ по зарплате всегда считают в последний день месяца вне зависимости от фактической выплаты денег. Однако с января 2023 года это правило отменяется. НДФЛ по зарплате нужно будет считать так же, как и по прочим денежным доходам — непосредственно в день выплаты или перечисления денег. Разбираемся, как эти изменения скажутся на НДФЛ по заработной плате за декабрь 2022 года.
В этой статье:
- Требования НК РФ по выплате зарплаты
- Подход ФНС России к декабрьской зарплате
- Последствия переноса даты получения дохода на следующий год
- Дополнительные проблемы
В 2022 году дата фактического получения дохода в виде оплаты труда — последний день месяца, за который она начислена (п. 2 ст. 223 НК РФ).
С 1 января 2023 года это положение изменится. Датой получения будет считаться день фактической выплаты (Федеральный закон от 14.07.2022 № 263-ФЗ). В связи с этим возникают сложности с порядком определения даты получения зарплаты за декабрь 2022 года, если она выплачивается уже в январе 2023 года.
Требования НК РФ по выплате зарплаты
С точки зрения НК РФ, проблема «переходного периода» решается достаточно просто.
Налоговые агенты должны исчислять НДФЛ на дату фактического получения дохода, определяемую по ст. 223 НК РФ (п. 3 ст. 226 НК РФ). В свою очередь, в п. 2 ст. 223 НК РФ сказано, что дата фактического получения зарплаты — последний день месяца, за который она начислена.
Выходит, что пока действует п. 2 ст. 223 НК РФ, налоговые агенты обязаны исчислять НДФЛ по зарплате в последний день соответствующего месяца. Как уже упоминалось, поправка, отменяющая п. 2 ст. 223 НК РФ, вступит в силу 1 января 2023 года. А значит, 31 декабря 2022 года она еще не действует и п. 2 ст. 223 НК РФ сохраняет свою силу, обязывая налоговых агентов в этот день исчислить НДФЛ по зарплате за декабрь.
Таким образом, строго по НК РФ налог по заработной плате за декабрь 2022 года должен быть исчислен налоговыми агентами 31 декабря 2022 года. Удержать же исчисленную сумму нужно при фактической выплате дохода в этот день или позднее — уже в 2023 году.
При этом если деньги выплатят и удержат с них налог в январе, то будут действовать новые правила о сроках перечисления НДФЛ. Налог должен попасть в бюджет до 30 января, так как 28 число — суббота. Положения ст. 226 НК РФ в части сроков уплаты налога применяются к правоотношениям начиная с 01.01.2023. Исчислять же НДФЛ на дату выплаты декабрьской зарплаты в такой ситуации не потребуется, так как это уже было сделано ранее по состоянию на 31 декабря (п. 2 ст. 5 Закона № 263-ФЗ).
Отчитывайтесь легко и без ошибок
Удобный сервис для подготовки и сдачи отчетов через интернет. Дарим доступ в Экстерн на 14 дней!
Подход ФНС России к декабрьской зарплате
Налоговая служба предложила иной алгоритм действий в письме от 09.11.2022 № БС-4-11/15099@.
Согласно позиции ФНС, если зарплата за выполнение трудовых обязанностей в одном налоговом периоде выплачивается в другом налоговом периоде, то такой доход относится к новому налоговому периоду. То есть зарплата за декабрь, выплаченная в январе, будет относиться уже к 2023 году. Кроме того, исчисление сумм НДФЛ производится на дату фактического получения дохода, определяемую по ст. 223 НК РФ (п. 3. ст. 226 НК РФ).
Пример. Сотруднику организации зарплата за декабрь 2022 года и отпускные за январь 2023 года выплачиваются 10 января 2023. Согласно позиции представителя ФНС, оба дохода в такой ситуации относятся к налоговому периоду 2023 года, а дата их получения определяется уже по новой редакции ст. 223 НК РФ.
Уплатить НДФЛ с этих доходов нужно будет до 30 января 2023 года, так как 28 число — суббота.
Оба дохода должны быть отражены в расчете 6-НДФЛ за первый квартал 2023 года: в разделах 1 и 2, а также в Справке о доходах и суммах налога физлица за 2023 год. В расчет 6-НДФЛ за 2022 год они не попадают.
ФНС в письме не дает четкого объяснения такому подходу и не поясняет, почему налоговые агенты в 2022 году должны проигнорировать прямое требование еще действующего п. 2 ст. 223 НК РФ, отказавшись от исчисления НДФЛ по зарплате за декабрь в последний день месяца.
Отчитайтесь в ФНС и другие контролирующие органы в срок и без ошибок по актуальным формам
Последствия переноса даты получения дохода на следующий год
Вопрос о моменте исчисления НДФЛ влияет не только на то, в какой расчет 6-НДФЛ (за 2022 год или за I квартал 2023 года) попадут соответствующие суммы.
Дата исчисления НДФЛ тесно связана с применяемой ставкой. А значит, ошибка или произвольный перенос этой даты могут привести к применению неправильной ставки и, как следствие, к завышению или занижению удерживаемого НДФЛ.
Как известно, ставка НДФЛ зависит от двух обстоятельств:
- величина дохода — ставка может составлять 13 или 15 % для дохода до 5 млн рублей включительно и свыше — соответственно.
- налоговый статус физического лица-получателя доходов (резидент или нерезидент) — ставка может колебаться от 0 до 30 % в зависимости от вида дохода и положений международных договоров.
При этом и величина доходов для целей применения ставки, и количество дней пребывания физлица в РФ для целей определения налогового статуса, определяются нарастающим итогом с начала календарного года. А значит, вполне возможно, что из-за переноса даты исчисления НДФЛ по декабрьской зарплате на январь ставка изменится.
Пример. Зарплата за декабрь 2022 года — 500 000 рублей. Доход физлица с начала года 4,6 млн рублей. Если зарплата за декабрь будет учтена в декабре, доход за 2022 год превысит 5 млн рублей. Тогда при исчислении НДФЛ должна будет применяться ставка 15 %.
При переносе зарплаты за декабрь на январь (согласно разъяснениям ФНС России) ставка составит 13 %, так как это будет первый доход 2023 года.
Возможна и обратная ситуация, когда совокупная величина доходов за 2023 год превысит 5 млн рублей именно из-за переноса дохода с декабря на январь, что приведет к применению ставки 15 % к доходам, полученным в конце 2023 года. Хотя если бы зарплата за декабрь осталась в 2022 году, ставка была бы 13 % в каждом из периодов.
Аналогично НДФЛ может быть неверно исчислен и в связи с изменением статуса физлица как налогового резидента.
Пример. Если по итогам 2022 года физлицо является резидентом, а по итогам 2023 — нет, то перенос дохода на январь в общем случае приведет к увеличению налога вдвое (с 13/15 до 30 %).
Если по итогам 2022 года физлицо — нерезидент, а по итогам 2023 — резидент, напротив, к аналогичному снижению налоговых поступлений.
Дополнительные проблемы
Заметим, что означенные выше проблемы с применением ставки возможны не только в отношении заработной платы за декабрь. Дело в том, что логика, приведенная ФНС в письме от 09.11.2022 № БС-4-11/15099@, не может быть частичной и касаться только зарплаты за декабрь. Она должна применяться ко всем аналогичным выплатам, если они по каким-то причинам задерживаются и приходятся уже на 2023 год.
Это значит, точно также на 2023 год придется перенести и заработную плату, к примеру, за ноябрь 2022 года, если она выплачивается с задержкой в январе 2023 года. А это уже потребует внесения корректировок в регистры налогового учета, так как НДФЛ по ноябрьской зарплате очевидным образом был исчислен по правилам п. 2 ст. 223 НК РФ 30 ноября. И объяснить причины игнорирования этой нормы в таком случае становится еще сложнее.
Ситуация усугубится еще больше, если речь идет о более значительной задержке выплат.
Пример. Если в 2023 году будет выплачиваться зарплата за 2020 год, то к ней совершенно внезапно может быть применена ставка 15 %, которая в 2020 году вообще не существовала. А если в 2023 году пройдет выплата зарплаты за 2019 и более ранние периоды, то придется еще вносить изменения в ранее сданные расчеты по «старой» форме 6-НДФЛ, где в разделе 1 отражалась в том числе начисленная, но невыплаченная зарплата.
Предложенный ФНС вариант оформления декабрьской зарплаты порождает еще одну проблему: в какой момент надо исчислить НДФЛ по соответствующему авансу. Ведь он был выплачен сотрудникам в середине декабря и налог с него не удерживался. А новые правила, которые предлагает применять налоговая служба, «заточены» на то, что НДФЛ исчисляется ровно с той суммы, которая выплачивается.
Кроме того, в этой ситуации «подвисает» и вопрос с предоставлением сотруднику стандартного налогового вычета за декабрь. При выплате аванса вычет не предоставлялся, так как на этот момент налог еще не исчислялся. А при окончательном расчете в январе его нельзя предоставить, так как доход, согласно подходу ФНС России, относится уже к следующему налоговому периоду.
Получается, что и в этой части налоговым агентам предлагается не следовать нормам НК РФ, а «проявить инициативу». В частности, можно, руководствуясь п. 2 ст. 223 НК РФ, по состоянию на 31.12.2022 исчислить НДФЛ только с фактически выплаченного в декабре аванса. Это даст возможность применить вычет за декабрь. А в январе при окончательном расчете, руководствуясь пп. 1 п. 1 ст. 223 НК РФ, исчислить НДФЛ по второй части зарплаты за декабрь с применением вычета за январь. И затем удержать обе исчисленные суммы НДФЛ из выплачиваемой в январе зарплаты.
Как видим, предложенный ФНС России механизм расчета НДФЛ по зарплате за декабрь 2022 года, которая выплачена в 2023 года, далек от совершенства и чреват спорами как с работниками, так и с фискальными органами при последующих проверках.
Изменения по НДФЛ — 2023: новые сроки уплаты и 6‑НДФЛ, ежемесячная отчетность и не только
2023 год можно назвать годом НДФЛ: будет много изменений в порядке расчета и уплаты, в отчетности и сроках. А еще на подходе новые лимиты, компенсации и даже новый социальный вычет. Расскажем обо всем подробно.
В этой статье:
- С зарплатного аванса будем удерживать НДФЛ
- Новые сроки уплаты и ежемесячные уведомления
- Разрешена уплата НДФЛ из средств работодателя
- Изменится срок сдачи и форма 6-НДФЛ
- Новая 3-НДФЛ
- НДФЛ 15% начнем считать с совокупной налоговой базы
- Установлены коды доходов, вычетов и выплат для АУСН
- Изменится состав регистра по НДФЛ
- Вычет за лечение и фитнес — до 24 лет
- Изменения по НДФЛ — ближайшие планы
С зарплатного аванса будем удерживать НДФЛ
С 2023 года поменяется дата признания дохода в виде зарплаты, поэтому работодатели будут считать и уплачивать НДФЛ с аванса. Вот как выглядят новые и старые правила:
| Дата получения дохода | В какой момент удержать налог | Регулирующая норма | |
|---|---|---|---|
| Порядок до 2023 года | Последний день месяца, за который начислен заработок. Пока месяц не закончился, доход считается неполученным | При окончательном расчете за месяц | п. 2 ст. 223 НК РФ (не действует с 2023 года) |
| Порядок с 2023 года | День выплаты зарплаты | При каждой выплате денег сотруднику — и с аванса, и со второй части зарплаты | подп. 1 п. 1 ст. 223 НК РФ |
Таким образом, с 2023 года вид дохода не будет иметь значения, главное — в какой период исчислен и удержан налог. Это касается любых доходов — в виде зарплаты, отпускных, больничных.
Пример. В компании установлены сроки выплаты аванса — 25 число текущего месяца, зарплаты — 10 число следующего месяца. По новым правилам за январь 2023 года удержать НДФЛ нужно и 25.01.2023 — с аванса, и 10.02.2023 — с окончательного расчета.
Новые сроки уплаты и ежемесячные уведомления
Со следующего года НДФЛ будем платить одним платежом, на один КБК и в единый срок — до 28 числа каждого месяца (п. 6 ст. 226 НК РФ в ред. 263-ФЗ). Но есть особые правила для декабря. Исключение — налог с доходов иностранцев, которые трудятся в РФ по найму (ст. 227.1 НК РФ), он в единый платеж не входит.
А еще для работодателей вводится новая обязанность — придется подавать в ИФНС уведомления об исчисленном налоге.
Подробности по срокам смотрите в таблице:
| Период удержания НДФЛ | Срок перечисления НДФЛ (п. 6 ст 226 НК РФ в ред. 263-ФЗ) |
Срок подачи уведомления (п. 9 ст. 58 НК РФ в ред. 263-ФЗ) |
|---|---|---|
| С 1 по 22 января | Не позже 28 января | Не позже 25 января |
| С 23 числа предшествующего месяца по 22 число текущего месяца | Не позже 28 числа текущего месяца | Не позже 25 числа текущего месяца |
| С 23 по 31 декабря | Не позже последнего рабочего дня календарного года | |
Пример. Установленный срок выплаты аванса в организации — 24 число. В этом случае перечислить НДФЛ в бюджет, например, с аванса за февраль 2023 года надо не позднее 28.03.2023, а подать уведомление (с учетом переноса срока из-за выходных) — не позднее 27.03.2023.
А если дата выплаты аванса установлена на 21 число, то крайний день уплаты НДФЛ с февральского аванса будет на месяц раньше — 28.02.2023, а срок подачи уведомления — 27.02.2023.
Форма уведомления об исчисленном налоге утверждена Приказом ФНС от 02.03.2022 № ЕД-7-8/178@ (КНД 1110355). Но ее налоговики собираются скоро обновить — уже подготовлен проект приказа. Планируется, что будет удалена строка, где указывается срок уплаты налога, зато добавят две новые строчки: для кода отчетного (налогового) периода и для отчетного года. И еще хотят утвердить порядок заполнения уведомления.
Уведомление в электронном виде можно передать в налоговую через Экстерн или через личный кабинет налогоплательщика. Работодатели, сдающие отчетность на бумаге, могут подать форму в бумажном виде.
Автоматизируйте работу с сотрудниками: рассчитывайте зарплату, НДФЛ, взносы, оформляйте кадровые документы прямо в Экстерне
Разрешена уплата НДФЛ из средств работодателя
С 2023 года отменяется п. 9 ст. 226 НК РФ, запрещающий налоговым агентам уплачивать НДФЛ из собственных средств. Изменения связаны с переходом на уплату бюджетных платежей через единый налоговый счет (ЕНС).
Это значит, что переводить деньги на ЕНС для уплаты НДФЛ можно будет до удержания налога. При этом платеж налоговики спишут в момент возникновения обязанности по уплате — 28 числа или в последний рабочий день года.
Изменится срок сдачи и форма 6-НДФЛ
Со следующего года многие налоговые отчеты будем сдавать не позже 25 числа по окончании соответствующего периода (п. 2 ст. 230 НК РФ в ред. 263-ФЗ). Сроки по 6-НДФЛ будут выглядеть так:
| Период | Срок подачи до 2023 года | Срок подачи с 2023 года |
|---|---|---|
| Отчет за квартал, полугодие, 9 месяцев | Не позже последнего числа месяца, идущего за отчетным периодом | Не позже 25 числа месяца, идущего за отчетным периодом |
| Отчет за год | Не позже 1 марта года, идущего за отчетным годом | Не позже 25 февраля года, идущего за отчетным годом |
В обновленной форме 6-НДФЛ учтены переход на ЕНП и новые сроки платежей. Она утверждена приказом ФНС от 29.09.2022 № ЕД-7-11/881@.
В разделе 1 серьезно изменится блок с НДФЛ, удержанным за последние три месяца:
- в строке 020 будем показывать НДФЛ, подлежащий перечислению за последние три месяца;
- в строках 021–024 будем делить сумму из строки 020 по срокам перечисления, которые приведены в порядке заполнения.
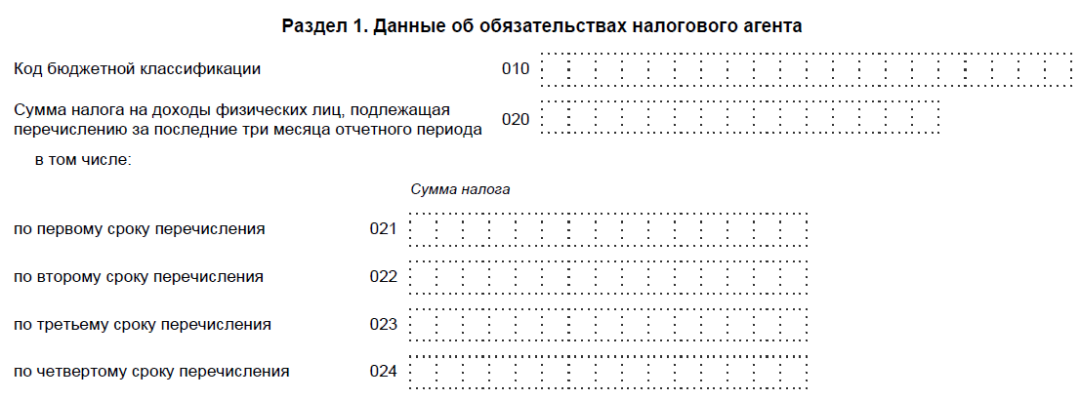
В 2022 году в 6-НДФЛ попадает налог, удержанный до последнего числа отчетного периода. Например, в отчете за 1 квартал — НДФЛ, удержанный с 1 января по 31 марта. А с 2023 года в расчет за 1 квартал будет попадать налог, подлежащий перечислению с 1 января по 22 марта.
Подробно изменения формы, формата и порядка заполнения 6-НДФЛ мы разобрали в статье «6‑НДФЛ с 2023 года — обзор изменений в форме».
Новая 3-НДФЛ
Налоговики разработали новый бланк декларации 3-НДФЛ, который будем применять с отчетности за 2022 год:
- изменилось приложение к Разделу 1, оно станет заявлением о возврате переплаты по НДФЛ, сейчас — о зачете (возврате) переплаты. В заявлении можно будет указывать нескольких банковских счетов.
- учтены поправки в законодательство, связанные с предоставлением вычетов.
А раз обновится форма, то изменится и порядок ее заполнения, а также электронный формат.
НДФЛ 15% начнем считать с совокупной налоговой базы
С 2023 года НДФЛ по прогрессивной шкале исчисляется из совокупности налоговых баз. Сейчас ставка 15% применяется к каждой налоговой базе отдельно (п. 3 ст. 2 Федерального закона от 23.11.2020 № 372-ФЗ).
Пример. Алексей за 2023 год получил зарплату 4 млн рублей и выиграл в лотерею 2 млн рублей. Рассчитаем сумму дохода, к которому будет применяться ставка 15%.
Совокупная налоговая база в нашем примере равна 6 млн рублей (4 млн рублей + 2 млн рублей).
Установленный законом предел, свыше которого применяется ставка 15%, — 5 млн рублей. Поэтому по повышенной ставке в 2023 году будем считать НДФЛ с 1 млн рублей (6 млн рублей – 5 млн рублей).
А вот если бы доход был получен в 2022 году, ставка 15% не применялась бы, т. к. каждая налоговая база в этом примере не превышает 5 млн рублей.
Установлены коды доходов, вычетов и выплат для АУСН
Компании и ИП на АУСН не обязаны сами считать НДФЛ, однако они все равно исполняют обязанности налоговых агентов. Рассчитывает НДФЛ за них уполномоченный банк, но для этого ему необходимо передать сведения по сотрудникам.
В связи с этим Приказом ФНС от 07.06.2022 № ЕД-7-11/473@ для спецрежима АУСН утверждены коды:
- видов доходов;
- видов вычетов;
- выплат, освобождаемых от взносов.
Эти коды необходимо указывать при передаче сведений в банк.
Изменится состав регистра по НДФЛ
Налоговые агенты самостоятельно разрабатывают форму регистра по НДФЛ. Но есть ряд обязательных требований — они установлены п. 1 ст. 230 НК РФ.
Сейчас регистр по НДФЛ должен содержать в том числе дату перечисления налога в бюджет и реквизиты соответствующей платежки. С 2023 года этих сведений в регистрах не будет, так как их исключили из п. 1 ст. 230 НК РФ в ред. 263-ФЗ.
Вычет за лечение и фитнес — до 24 лет
С доходов за 2022 год соцвычеты за медуслуги и спортивные занятия можно применять, пока ребенку не исполнится 24 года, при условии, что он учится очно (ст. 219 НК РФ в ред. Федерального закона от 14.07.2022 № 323-ФЗ). Вычет дается родителям, усыновителям и попечителям, оплатившим лечение или спорт.
Напомним, что до принятия поправок до 24 лет действовали вычеты на обучение и стандартный, а на лечение и фитнес — только до 18 лет.
Отчитывайтесь легко и без ошибок
Удобный сервис для подготовки и сдачи отчетов через интернет. Дарим доступ в Экстерн на 14 дней!
Изменения по НДФЛ — ближайшие планы
И еще несколько новшеств, которые могут вступить в силу в самое ближайшее время. Большинство из них предусмотрено проектом Минфина «Основные направления бюджетной, налоговой и таможенно-тарифной политики на 2023 год и плановый период 2024 и 2025 годов».
Компенсации дистанционщикам
С 2023 года чиновники хотят установить лимит для компенсаций удаленным сотрудникам за использование в работе личного имущества: телефонов, компьютеров, интернета. От НДФЛ освобождается 35 рублей за рабочий день, то есть чуть больше 700 рублей в месяц. Подтверждающие документы от сотрудника на эту сумму не нужны. Соответствующая норма появится в п. 1 ст. 217 НК РФ.
Сейчас норматива нет, компания может установить в своих НПА любую сумму компенсации, которая при наличии подтверждающих документов не будет облагаться НДФЛ.
Социальный пенсионный вычет
В НК РФ может появиться ст. 231.2 НК РФ, устанавливающая новый вид социальных вычетов. На этот раз — работающим пенсионерам. Они смогут вернуть половину НДФЛ со своей зарплаты за календарный год, максимум — 25 тыс. рублей.
Чтобы получить вычет, пенсионер по окончанию календарного года должен подать в свою ИФНС заявление и декларацию 3-НДФЛ. Если с документами все будет в порядке, налоговики вернут НДФЛ в течение месяца с даты подачи заявления.
НДФЛ с выплаты заграничным дистанционщикам
В новых подп. 6.2 и 6.3 п. 1 ст. 208 хотят закрепить порядок налогообложения выплат дистанционщикам, выполняющим трудовые обязанности за пределами РФ. Согласно поправкам, доходы людей, живущих за границей и работающих удаленно в российских компаниях или иностранных обособках, зарегистрированных в РФ, будут облагаться НДФЛ. Причем по высокой ставке: для нерезидентов, живущих более 180 дней за рубежом, она составляет 30%.
По прежнему не придется платить НДФЛ, если человек трудится за рубежом в филиале российской фирмы.
Подпишитесь на рассылку
Дважды в месяц вам на почту будут приходить инструкции и разборы от наших экспертов. В первом письме — памятка с цифрами для расчётов.
Не будет лимита по выигрышам
Из НК РФ собираются исключить подп. 5 п. 1 ст. 228, устанавливающий лимит по выигрышам в 15 000 рублей, до которого физлицо уплачивает НДФЛ с дохода самостоятельно. Это значит, что со всех выигрышей рассчитывать НДФЛ будет налоговый агент-организатор азартных игр. Ставки для таких доходов — 13% для резидентов, 30% — для нерезидентов.
Нормирование «разъездных» суточных
Суточные разъездным работникам и сотрудникам, чья работа проходит в пути, будут нормировать — как для НДФЛ, так и для страхвзносов. Такое правило появится в п. 2 ст. 422 НК РФ. Необлагаемый лимит будет, как при командировках, — 700 рублей в день.
Такую же сумму установят для вахтовиков по надбавке за вахтовый метод работы. Сейчас ни «разъездные» суточные, ни вахтовые надбавки не облагаются НДФЛ и взносами.
Зарубежные фирмы без обособок будут агентами по НДФЛ
В НК РФ появятся новые нормы — подп. 1.1 ст. 226 и п. 6 ст. 230, которые обяжут иностранные компании, не имеющие филиалов и представительств, уплачивать НДФЛ с выплат российским исполнителям и сдавать отчетность по этому налогу.
Сейчас такие фирмы не удерживают НДФЛ и не отчитываются, налог платит физлицо самостоятельно.
Вычет на недееспособных детей без ограничения по возрасту
В подп. 4 п. 1 ст. 218 НК РФ внесут поправки, устанавливающие, что люди, на обеспечении которых находятся недееспособные дети или подопечные, имеют право на стандартный вычет без ограничения по возрасту ребенка.
Новая форма для социальных вычетов
Налоговики подготовили проект с новыми формой и форматом заявления о получении налоговых соцвычетов по НДФЛ. Напомним, что с 2023 года вычеты по расходам на обучение, медуслуги, фитнес и др. можно будет получить в упрощенном порядке — без подачи декларации 3-НДФЛ. Все необходимые документы о расходах инспекторы получат от организаций, оказывающих соответствующие услуги, а сведения об уплаченном НДФЛ — из отчетности работодателей. То есть порядок будет такой же, какой предусмотрен для имущественных и инвестиционных вычетов.
Планируемая дата начала применения новой формы — 1 января 2023 года.
Компенсации волонтерам освободят от НДФЛ
В Федеральный закон от 11.08.1995 № 135-ФЗ «О благотворительной деятельности и добровольчестве (волонтерстве)» и в ст. 217 НК РФ собираются внести поправки, освобождающие от НДФЛ компенсацию услуг связи добровольцам (волонтерам). Ожидается, что эти новшества будут применяться к доходам граждан, полученным начиная с налогового периода 2023 года.
Какую отчётность сдавать при увольнении сотрудника
При увольнении сотрудника работодатель обязан отчитаться в Пенсионный фонд РФ. При этом часть отчётных документов он должен выдать уволенному на руки. Выясняем, какие отчётные документы нужно подготовить при увольнении и в какие сроки необходимо сдать отчётность.
Формы отчётов и сроки
В случае увольнения сотрудника необходимо подготовить ряд отчётов, в числе которых формы СЗВ-М, СЗВ-СТАЖ, расчёт по страховым взносам (раздел 3) и СЗВ-ТВ.
Отчёт по форме СЗВ-М включает в себя сведения об ИНН и СНИЛС работников. В соответствии с п. 2.2 ст. 11 Федерального закона от 1 апреля 1996 года № 27-ФЗ, работодатель обязан сдавать его ежемесячно. Срок — не позднее 15 числа месяца, наступающего за отчётным. При прекращении трудовых отношений работодатель выдаёт сотруднику сведения за последний месяц работы.
В отчёте по форме СЗВ-СТАЖ содержатся сведения о стаже работника и страховых взносах. Срок его сдачи зависит от повода составления отчёта. Обычно форму СЗВ-СТАЖ сдаётся работодателем по итогам года. Срок — не позднее 1 марта года, который следует за отчётным. В случае расторжения трудового договора работодатель может подать сведения об уволенном сотруднике в обычные сроки. Но есть исключение — если ТД был прекращён в связи с выходом сотрудника на пенсию. В этом случае работодатель обязан отправить отчёт СЗВ-СТАЖ в Пенсионный фонд в течение трёх дней с момента увольнения. Выдать отчёт на руки работнику нужно в день увольнения.
РСВ (раздел 3)
В раздел 3 расчёта по страховым взносам включены сведения о доходах работника, а также об уплаченных за него взносах. При подготовке отчёта работодатель рассчитывает суммы за период с начала последнего отчётного квартала по дату увольнения сотрудника.
Эти сведения, как и предыдущие формы, не требуется сдавать в ПФР в день увольнения. Сдача происходит в обычные сроки — ежеквартально, не позднее 30 числа месяца, который следует за отчётным периодом.
На руки увольняемому работнику выдаётся бумажный экземпляр с печатями и подписями ответственных лиц.
В данной форме отчёта отражаются сведения о сотрудниках относительно которых производились какие-либо кадровые изменения, в том числе приём на работу и увольнение. Отчитываться о прекращении трудовых отношений с сотрудником необходимо не позднее рабочего дня, следующего за датой издания приказа об увольнении. Это правило также действует и для случаев приёма на работу. В остальных случаях СЗВ-ТД необходимо сдавать ежемесячно, не позднее 15 числа месяца, наступающего за отчётным.
При увольнении документ на руки сотруднику не выдаётся.
Особенности отчётности при увольнении работников некоторых категорий
Сдавая отчёты в Пенсионный фонд при увольнении работника, необходимо также учитывать его принадлежность к особенным категориям сотрудников.
Если увольнение сотрудника происходит в связи с его выходом на пенсию, работодатель должен подготовить и сдать те же отчётные документы, что и в обычном случае увольнения. Сведения подаются в общем порядке, однако следует быть внимательным при подготовке отчётов СЗВ-СТАЖ и СЗВ-ТД — от правильности их подачи будет зависеть корректность расчёта будущей пенсии сотрудника.
Иностранные граждане
Если сотрудник является гражданин другого государства, то в случае его увольнения процедура подготовки отчётных документов и их сдачи будет той же, что и обычно. Однако в течение трёх дней с момента издания приказа об увольнении необходимо уведомить территориальный орган МВД.
Совместители
Отчётность о прекращении трудовых отношений с данной категорией сотрудников осуществляется как по основному месту работы. В случае внутреннего совместительства необходимо представить все отчётные документы, несмотря на то, что сотрудник продолжит работу по основному месту. При подготовке формы СЗВ-СТАЖ необходимо указать период с первого дня приёма по совместительству до даты прекращения совмещения.
Сотрудники с вредными условиями труда
Для отчётности по увольнению работников, трудящихся во вредных и опасных условиях, специальных требований не установлено. Отчитываться в данном случае нужно как обычно.
Подрядчики по договору гражданско-правового характера
При увольнении сотрудника, работающего по договору ГПХ, сдаются только отчёты СЗВ-М, СЗВ-СТАЖ и РСВ. СЗВ-ТД сдавать не нужно, поскольку трудовая книжка на такого сотрудника не ведётся.
Бывшие госслужащие
Уведомлять бывшего работодателя при увольнении работников из этой категории не нужно. Отчётность в ПФР по ним сдаётся в стандартном порядке.
Заключение
Работодатель сдаёт отчёт в ПФР при увольнении работника в 2021 году по тем же правилам, что и в предыдущем году. Отчёт СЗВ-ТД при увольнении необходимо сдавать не позднее следующего рабочего дня после издания приказа, все остальные отчёты сдаются в установленный срок.
Для быстрой и удобной отправки форм в ПФР используйте систему для сдачи электронной отчётности. Благодаря широкому набору функций «1С-Отчетность.», необходимые отчётные документы можно подготовить и отправить в один клик. Для подключения к сервису оставьте заявку, заполнив форму обратной связи .