Как работает сервис
Вы отличный заемщик, шансы получить кредит максимальны!
У вас хорошие шансы получить кредит.
Получение кредита возможно, но не гарантированно.
Вероятность получения кредита крайне мала.
Какие данные нужны, чтобы рассчитать мой кредитный рейтинг
Нам потребуются ваши паспортные данные и параметры кредита, который вы планируете взять
Как кредитный рейтинг влияет на выдачу кредита
Чем выше балл, тем у вас выше вероятность получить кредит. Но высокий балл не является 100% гарантией получения кредита, так как решение о выдаче принимает кредитор
Как повысить свой кредитный рейтинг
Если оценка вашего кредитного рейтинга низкая, это может быть связано с тем, что у вас не было кредитов, или были просрочки по ним. Хорошая платежная дисциплина и своевременное внесение платежей по кредитам всегда положительно влияют на кредитный рейтинг
Сервис «Мастер подбора кредита» осуществляет бесплатный поиск выгодных предложений с учетом кредитной истории заемщика. Процентные ставки и срок погашения кредита индивидуальны, зависят от выбранного банка и могут составлять от 5% годовых до 40,4% годовых, срок от 3 месяцев до 20 лет.
Пример расчета:
При сумме кредита 25 000 руб. сроком на 3 года по ставке 11.5% годовых ежемесячный платеж составит 824 руб, а общая переплата — 4 664 руб. За несоблюдение графика платежей возможен штраф согласно договору. Адрес: 117638, г. Москва, улица Одесская, д. 2, этаж 19
© 2018—2023 ООО «Банки.ру Искусственный интеллект».
«Кредитный мастер 3.0» — программный комплекс для автоматизации процесса выбора и выдачи кредитов с
использованием искусственного интеллекта (ИИ), позволяет физлицам быстро подбирать лучшие условия кредитов,
запрашивать их согласование у множества банков в “одном окне”.
ООО «Банки.ру Искусственный интеллект» оказывает партнерам услуги по распространению
рекламы (рекламной информации) в сети «Интернет» с использованием программы для ЭВМ.
ООО «Банки.ру Искусственный интеллект» является участником проекта «Сколково».
ОГРН: 1077763469882
ИНН: 7708656561
Адрес: 143026, г. Москва, территория инновационного центра «Сколково»,
Большой бульвар, 42, стр. 1, этаж 4, помещение № 1448, рабочее место 20
ОКВЭД: 62.01
Как узнать где одобрят кредит
Если вы уже брали кредит, у вас есть кредитный рейтинг. Он повышается каждый раз, когда вы погашаете кредит в срок, и снижается при несвоевременном погашении.
В решении о выдаче займа, банки и микрофинансовые организации отталкиваются от кредитного рейтинга заемщика. С хорошим баллом вы сможете рассчитывать на меньший процент и на большую сумму займа. С плохим — в кредите могут вовсе отказать.
Закажите бесплатный кредитный рейтинг и вы узнаете:
— как уменьшить ставку и увеличить размер кредита или лимита на карте;
— почему вам отказывают банки или кредитные организации;
— какие у вас шансы получить кредит.
Ваш рейтинг кажется заниженным?
Возможные причины:
– вы пользовались кредитными услугами банков, которые не сотрудничают с ПВБКИ;
– у вас могут быть просроченные кредиты;
– вы допускали просрочки в прошлом.
Читайте нашу статью, если считаете, что в вашей кредитной истории есть ошибки.
Что такое кредитная история и зачем она нужна?
Кредитная история — это документ, в котором указана вся информация о заемщиках с оценкой их кредитных действий. Кредитная история может быть хорошей, если заемщик исправно платит все долги по кредитам и всегда укладывается в грейс-период кредитных карточек, или испорченной, если у заемщика есть частые просрочки по кредитам.
Хорошая кредитная история открывает много возможностей: с ней можно взять кредит на большую сумму под выгодные проценты, дешевле оформить страховку, а также повысить шанс на трудоустройство в международной компании. С испорченной кредитной историей взять выгодный кредит и страховку будет труднее, ведь банки с высокими требованиями могут отказывать.
Хотим отметить, что для некоторых кредиторов чистая кредитная история (если у вас никогда не было ни кредитов, ни кредитных карточек) также является негативным показателем: о вас еще ничего неизвестно, поэтому вы можете оказаться потенциально опасным заемщиком.
Как защитить себя от мошенничества?
В условиях кризиса особенно обостряются случаи с банковским мошенничеством. Так, мошенники обманным путем могут оформить кредит на любого из нас. И хотя банки и микрофинансовые организации постоянно борются с такими случаями, каждый день появляются новые преступные схемы. Держать ситуацию под контролем и обезопасить себя от возможных звонков от коллекторов можно благодаря регулярной проверке кредитной истории.
Один раз в год вы по закону можете проверить свою кредитную историю бесплатно в любом украинском кредитном бюро. Однако не советуем делать проверку чаще, чем раз в три месяца: для кредиторов такое поведение может показаться подозрительным и уменьшит ваши шансы на получение выгодного кредита.
Если вы заметили в кредитной истории кредиты, которые вы не открывали, советуем подать запрос к кредитному бюро для уточнения информации.
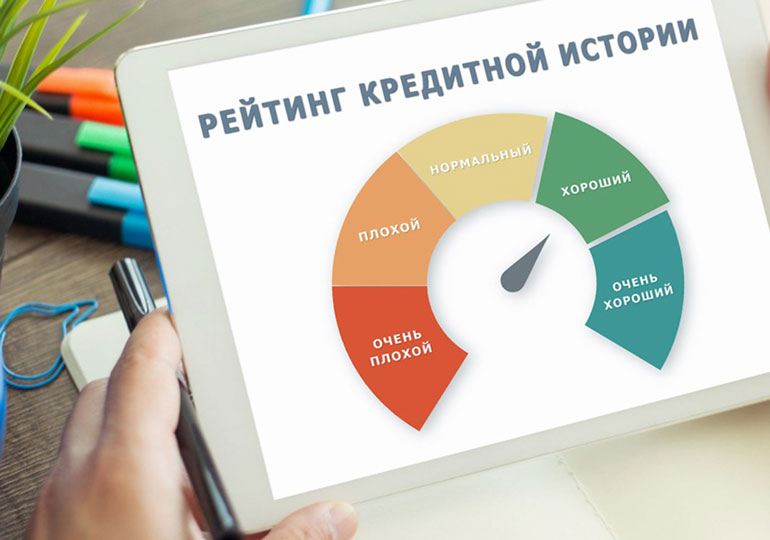
О чем говорит ваш рейтинг с точки зрения банков?
Очень плохой (0-200)
Низкий показатель надежности заемщика. Допускались серьезные просрочки по кредитам. Скорее всего, банки откажут в выдаче денег или повышения лимита на карте. Но есть небольшие шансы получить кредит в микрофинансовой организации.
Плохой (200-400)
Низкий показатель надежности заемщика. Кредиты регулярно погашались с просрочкой. Вероятность отказа в банковском кредите или повышение лимита на карте высока. Но есть шансы получить кредит в микрофинансовой организации.
Средний (400-600)
Удовлетворительный показатель надежности заемщика. Иногда займы погашались несвоевременно. Получение банковской ссуды или повышение лимита на карте возможно, но не гарантировано. Хорошие шансы получить кредит в микрофинансовой организации.
Хороший (600-800)
Высокий показатель надежности заемщика. Похоже, почти все кредиты погашались своевременно. Хорошие шансы на повышение лимита на карте и получения ссуды в банке или микрофинансовой организации, однако в МФО шансы существенно выше.
Отличный (800-1000)
Отличный показатель надежности заемщика. Идеальная кредитная история. Не вы выбираете банки, а банки выбирают вас.
Как узнать точную причину низкого рейтинга?
Сделайте запрос на свою кредитную историю в ПВБКИ онлайн (50 грн) или оффлайн (один раз в год — бесплатно).
Как улучшить кредитную историю?
Вам следует оформлять кредиты и вовремя их погашать. Подойдут любые виды кредитных продуктов: можно купить товар в рассрочку, оформить кредитную карту или взять небольшой кредит в банке или МФО.
Подробнее — в нашем материале «Что такое кредитная история» и в видео:
Как выглядит кредитная история?
Кредитная история выглядит как бланк с информацией. Она содержит данные о заемщике (паспортные данные, место проживания, семейное положение и т.д.) и информацию о его кредитных операциях. Также в истории есть данные о кредиторах, которые им интересовались.
Например, так выглядит кредитная история в Первом всеукраинском бюро кредитных историй.
Finance.ua – финансовый супермаркет, позволяющий бесплатно сравнить, выбрать и оформить кредиты онлайн, кредиты наличными и кредитные карты среди проверенных банков и микрофинансовых организаций Украины. Мы работаем только с надежными компаниями, имеющими лицензию на предоставления финансовых услуг населению.
Смотрите также:
Если вы когда-либо оформляли банковский кредит, то у вас сразу же начнет формироваться кредитная история, в которой будут храниться данные о кредитах, сроках возврата и просрочках.
Важно иметь хорошую кредитную историю. Это ваш положительный имидж для банков и микрокредитных организаций, а значит вы сможете брать крупные кредиты на покупку автомобиля или квартиры.
В этом материале рассказано о том, как проверить свою кредитную историю и какими услугами пользоваться для её мониторинга.
Зачем нужна кредитная история
Кредитная история важна не только для банков, но и для вас. Имея положительную историю, вы сможете с легкостью взять кредит на большую сумму. И наоборот – если вы платили не вовремя или вовсе перестали платить по прошлым кредитам, то банк может не одобрить заем. Если же вы ни разу не брали кредит, то записей в вашей кредитной истории не будет.
При оформлении на вас займа, банки запрашивают данные в кредитных бюро. Например, вы брали кредит и погасили его точно в срок. Эта информация зафиксирована в вашей кредитной истории. Позже вы оформляете кредит в другом банке, который видит, что предыдущий кредит вы вернули вовремя, и воспринимает вас как ответственного клиента. Любой банк хочет быть уверен в возврате выданных средств и кредитовать надежных людей. Вот почему важно следить за своей кредитной историей.
Как узнать кредитную историю
По закону один раз в календарный год каждый гражданин Казахстана может узнать свою кредитную историю бесплатно. При повторном запросе в течение одного календарного года стоимость услуги составляет 400 тенге.
В данный момент мы рекомендуем воспользоваться одним из следующих способов получения услуги в режиме онлайн:
- Через сайт Первого кредитного бюро или мобильное приложение 1CB.kz (требуется ЭЦП);
- Через онлайн услугу Получение персонального кредитного отчета. Заполните заявку, подпишите с помощью электронной цифровой подписи и сможете увидеть результат в «Личном кабинете».
В оффлайн режиме услуга предоставляется при предъявлении удостоверения личности:
- В филиалах НАО ГК «Правительство для граждан»;
- В отделениях АО «Казпочта».
Из-за пандемии коронавируса офисы Первого кредитного бюро временно приостановили обслуживание клиентов в режиме оффлайн.
Что делать, если в кредитной истории неверная информация
Если вы получили кредитный отчет и обнаружили в нем неверную информацию, пожалуйста, сообщите об этом в банк и приложите подтверждающие документы.
Вы также можете оспорить информацию в своей кредитной истории с помощью отдельного бесплатного онлайн-сервиса Оспаривание информации в кредитной истории Первого кредитного бюро на портале eGov.kz.
С помощью этой услуги вы можете отправлять спорную информацию на основе ранее сгенерированного кредитного отчета. В результате в течение 15 рабочих дней вы получите письмо о внесенных изменениях и исправленный личный кредитный отчет или письмо о точности информации, отраженной в текущем личном отчете.
Часто задаваемые вопросы о кредитной истории
Вопрос №1. Отражается ли в кредитном отчете получение отсрочки платежей по займам и социальной выплаты?
Нет, отсрочка платежей по банковским кредитам и микрозаймам, а также социальная помощь для граждан, потерявших доход в связи с введением чрезвычайного положения и карантина, не являются основанием для ухудшения кредитной истории заемщика.
Вопросы предоставления кредита решаются банками второго уровня самостоятельно, исходя из возможностей заемщика и кредитной политики банка. В соответствии с Законом «О государственном регулировании, контроле и надзоре финансового рынка и финансовых организаций» уполномоченный орган не вправе вмешиваться в деятельность финансовых организаций, за исключением случаев, предусмотренных законодательными актами Республики Казахстан.
Вопрос №2. Могут ли банки отказать в выдаче кредита, если кредитная история «испорчена»?
Да, могут. Самая распространенная причина отказа в кредите – это просрочки по кредитам, которые отражаются в кредитной истории. Кредитная история – это ваше досье заемщика, где есть записи о ваших кредитных обязательствах. Когда вы оформляли кредит и на какую сумму? Платили вовремя или с задержкой? Обращались ли за кредитами в другие банки? Выступали созаемщиком или гарантом? Всё это заносится в базу кредитных историй. При оформлении займа банк запрашивает данные о потенциальном клиенте в кредитных бюро.
Кстати, в кредите вам могут также отказать, если есть неоплаченные штрафы, налоговая задолженность и т.д.
Вопрос №3. Как банки принимают решение по выдаче займа?
Перед тем как принять решение о выдаче займа, банки оценивают финансовое состояние потенциального заемщика для определения его кредитоспособности, платежеспособности, финансовой устойчивости. Банки целостно оценивают стабильность и размер доходов клиентов. Для банков важно наличие официального дохода, непрерывность пенсионных отчислений в течение последних шести месяцев, отсутствие прочей негативной информации, обнаруженной в результате проверки заемщика, залогового имущества и т.д.
Также банки осуществляют расчет долговой нагрузки клиента. В случае, если общих доходов клиента с учетом долговой нагрузки недостаточно для осуществления платежей по кредитам, автоматизированная система скоринга отказывает в выдаче кредита.
Вопрос №4. Куда обращаться по вопросам отказа банка в выдаче кредита?
По вопросам отказа в выдаче кредитов потенциальным заемщикам необходимо обратиться в банки второго уровня для получения консультаций и разъяснений. Если банком было отказано в рассмотрении вашего обращения и диалог с банком оказался не результативным, вы можете обратиться в Агентство РК по регулированию и развитию финансового рынка:
- письменно в Агентство по адресу: А15С9Т5, г. Алматы, Коктем 3, д.21;
- посредством электронной почты: TAL@finreg.kz,info@finreg.kz;
- посредством мобильного приложения «Fingramota Online» (ссылки для скачивания в App Store, в Play Market, также доступна web-версия);
- через электронную форму раздела «Обратная связь» на сайтах www.finreg.kz и www.fingramota.kz;
- в Управления региональных представителей Агентства – по территориальной принадлежности.
Вопрос №5. Сколько хранится кредитная история?
В соответствии с Законом «О кредитных бюро и формировании кредитных историй в Республики Казахстан» кредитное бюро обеспечивает хранение информации в отношении субъекта кредитной истории в течение 10 лет после даты получения последней информации о нем. Аннулирование кредитных историй заемщиков не допускается.
Вопрос №6. Можно ли исправить плохую кредитную историю?
Можно улучшить свою кредитную историю. Такая возможность появилась не так давно для заемщиков, имеющих просроченные займы.
Кредитное бюро может присвоить кредиту (банковский заем или микрозайм), по которому была или есть просроченная задолженность свыше 90 дней, статус «реабилитирован». Это происходит в следующих случаях:
- по истечении 12 календарных месяцев после погашения задолженности по кредиту. Например, если заемщик по состоянию на 1 января 2020 года полностью погасил задолженность по кредиту, то по состоянию на 1 января 2021 года кредитное бюро должно присвоить кредиту статус «реабилитирован»;
- при отсутствии просрочек свыше 30 календарных дней после реструктуризации или рефинансирования кредита в течение последних 12 последовательных календарных месяцев, после погашения свыше 50% суммы задолженности, имевшейся на дату реструктуризации или рефинансирования.
- например, если общая сумма займа составляет 500 тыс. тенге и заемщик погасил свыше 250 тыс. тенге до 1 января 2020 года (1 января 2020 года – дата реструктуризации и рефинансирования), при этом в течение 2020 года заемщик не допускал просрочек свыше 30 календарных дней, то по состоянию на 1 января 2021 года кредитное бюро должно присвоить кредиту статус «реабилитирован»;
- при отсутствии просрочек свыше 30 календарных дней в течение последних 12 последовательных календарных месяцев, после погашения просроченной свыше 90 календарных дней задолженности. Например, если заемщик по состоянию на 1 января 2020 года погасил просроченную задолженность по кредиту и в течение 2020 года не допускал просрочек свыше 30 календарных дней, то по состоянию на 1 января 2021 года кредитное бюро должно присвоить кредиту статус «реабилитирован».
Вопрос №7. Можно ли удалить негативную информацию из кредитной истории? Стоит ли верить организациям, предлагающим данную услугу?
Если кто-то вам предлагает «улучшить» вашу кредитную историю за определенную плату или удалить из персонального кредитного отчета негативную информацию, не верьте – это мошенники! Бывают случаи, когда мошенники берут кредиты по чужим документам. Поэтому рекомендуем проверять кредитную историю раз в год, даже при отсутствии кредитов.
К слову, по закону один раз в календарный год каждый гражданин Казахстана может получить свою кредитную историю бесплатно: в кредитном бюро, их два: Государственное кредитное бюро и Первое кредитное бюро, а также онлайн на сайте электронного правительства.
Источник информации – обучающий сайт Fingramota.kz, реализуемый Департаментом защиты прав потребителей финансовых услуг Агентства РК по регулированию и развитию финансового рынка с целью повышения финансовой грамотности населения.
Кредитный рейтинг — узнайте бесплатно
Это балл от 1 до 999, который показывает надежность заемщика. Он показывает банку, насколько аккуратно вы погашаете задолженности. От него зависят условия, на которых вам могут одобрить кредит: сумму, ставку и срок

Зачем он нужен?
Проверить рейтинг
Почему полезно знать свой рейтинг?
Вы сэкономите время
Если ваш кредитный рейтинг выше 600 баллов — вы получите больше предложений от банков и выберете из них самые выгодные. Если рейтинг ниже, предложений будет меньше, но вы сможете отправить заявки только в те банки, где вам не откажут в кредите.
Контроль своего кредитного рейтинга
В вашей кредитной истории что-то изменилось: например, вы закрыли один или несколько кредитов, или, наоборот, воспользовались кредитной картой, которую раньше не использовали. Все эти события отразятся на кредитном рейтинге потенциального заемщика. Как именно? Узнаете при помощи данного сервиса.
Исправите кредитную историю
Рейтинг поможет подготовиться к получению кредита на нужных условиях. Зная его, вы сможете улучшить свою кредитную историю: например, закрыть кредитку, погасить задолженности или оформить небольшой кредит и регулярно вносить ежемесячные платежи.
Кредит на Финуслугах — получите онлайн
Зарегистрируйтесь
Создайте личный кабинет на Финуслугах — укажите имя, телефон и имейл. Это займет несколько минут
Заполните анкету
После этого мы покажем ваш кредитный рейтинг и подберем персональные предложения от банков
Выберите кредит
Отправьте заявку в банк или сразу в несколько, чтобы повысить вероятность выдачи кредита. Дождитесь одобрения
Получите деньги
На выбранный банковский счет или свой счет на Финуслугах. Снимайте и тратьте деньги без комиссии
Заполнить заявку
Как мы рассчитываем рейтинг
Наш кредитный рейтинг является агрегированным показателем, сформированным на базе нескольких источников данных, и может не совпадать с рейтингом из бюро кредитных историй (при этом мы используем данные Объединенного кредитного бюро в том числе).
Кредитный рейтинг считается в баллах от 1 до 999.Чем лучше ваша кредитная история, тем лучше ваш кредитный рейтинг. Если рейтинг близок к нулю, то получить новый кредит может быть очень сложно, а с высоким рейтингом (от 700 баллов и выше) — любой банк предложит вам лучшие условия по кредиту.

Что делать, если кредитный рейтинг низкий
Об этом подробно написано в нашем Журнале

Подробнее
На сайте finuslugi.ru предоставляются услуги оператора финансовой платформы ПАО Московская Биржа, а также услуги ООО «МБ Маркетплейс», организации, не являющейся оператором финансовой платформы в соответствии с Федеральным законом от 20.07.2020 №211-ФЗ «О совершении финансовых сделок с использованием финансовой платформы». Услуги оператора финансовой платформы ПАО Московская Биржа обозначены пометкой «Открытие онлайн на Финуслугах». Иная информация на сайте www.finuslugi.ru считается размещенной ООО «МБ Маркетплейс», если иное явно не следует из существа размещаемой информации. ООО «МБ Маркетплейс» входит в Группу «Московская Биржа».
Группа «Московская Биржа» — ПАО Московская Биржа и юридические лица, находящиеся под прямым или косвенным контролем ПАО Московская Биржа.
Наведите камеру смартфона на QR-код и скачайте приложение
Скачивайте приложение Финуслуги
и оформляйте продукты онлайн
Copyright © Московская Биржа, 2011-2023. Все права на информацию, результаты интеллектуальной деятельности и средства индивидуализации юридических лиц, размещенные на настоящем сайте ПАО Московская Биржа, защищены в соответствии с российским законодательством. Прежде чем приступить к использованию сайта предлагаем ознакомиться с Пользовательским соглашением и Политикой конфиденциальности. Воспроизведение, распространение и иное использование информации, результатов интеллектуальной деятельности и средств индивидуализации, размещенных на сайте, или их частей допускается только с предварительного письменного согласия ПАО Московская Биржа. Включено Банком России в реестр операторов финансовых платформ 27.08.2020.
Нужна помощь?
Напишите в чат
Отвечаем с 7.00 до 23.00
по московскому времени