Как получить кредит без кредитной истории?
Прежде чем одобрить выдачу кредита, банк должен убедиться в надежности заемщика и в том, что он сможет вернуть занятые средства вовремя. Банки применяют скоринг — методологию оценки благонадежности заемщика, которая опирается на данные кредитной истории в том числе. Но что делать, если клиент еще никогда не брал кредитов и его кредитная история остается пустой. Разбираемся, можно ли получить кредит без кредитной истории, и как в таком случае доказать банку свою благонадежность.
Команда Райффайзен Банка
Что такое кредитная история и зачем она нужна
Кредитная история (КИ) — это досье, в котором собрана информация обо всех взаимоотношениях физлица и его кредиторов. В ней хранятся данные о том, сколько одобренных заявок было у человека и сколько раз банки ему отказывали, о суммах и сроках каждого займа, а также о том, насколько аккуратно и своевременно он погашал задолженность. Эта информация помогает банку оценить надежность клиента, чтобы понять, стоит ли выдавать тому очередной кредит.
Если заемщик вовремя вносит ежемесячные платежи, не допускает просрочек, у него нет пеней, штрафов и задолженностей — то его кредитная история будет считаться хорошей. Если же он не выполняет свои обязательства, задерживает выплаты или вовсе отказывается возвращать долг — то его история будет считаться плохой, и это значительно понизит его шансы на получение следующих кредитов.
Однако на качество кредитной истории и на рейтинг каждого заемщика влияют не только кредиты, но и, к примеру, неоплаченные штрафы за нарушение ПДД, задолженности по квартплате или выплате алиментов, а также любые другие непогашенные обязательства. Иными словами, даже если человек никогда не брал займов, но при этом имеет неоплаченные штрафы или любые задолженности, у него сформируется кредитная история, которая будет отрицательной.
Как самому узнать свою КИ
Хранением КИ граждан России занимаются специализированные бюро кредитных услуг (БКИ). Узнать у них свою историю можно несколькими способами.
- Заказать на Госуслугах перечень бюро кредитных историй (БКИ), в которых хранится ваша кредитная история, зарегистрироваться на сайте нужного бюро и отправить заявку на получение своей КИ. Отчет отобразится в личном кабинете, а при необходимости можно будет заказать его отправку на свою электронную почту.
- Заказать список своих БКИ через сайт Центробанка РФ, а далее аналогично предыдущему пункту — зарегистрироваться на сайте БКИ и запросить отчет о своем кредитном рейтинге. Для оформления заявки на сайте ЦБ понадобится узнать свой код субъекта, который формируется при заключении договора на кредит. Если вы никогда еще не оформляли такой договор, то код нужно будет сформировать самостоятельно: для этого достаточно написать заявление в любом банке или БКИ.v
- Обратиться к посредникам, которые за плату сами найдут всю необходимую информацию и предоставят ее вам в форме отчета. Посредниками могут быть банки, брокеры, агрегаторы финансовых услуг и микрофинансовые организации (МФО).
У каждого гражданина России есть право запросить свою КИ через Госуслуги или Центробанк дважды в год бесплатно, все последующие обращения будут платными. Запрос через посредников будет платным всегда.
Получить сведения о своей кредитной истории можно через запрос кредитного рейтинга. Персональный кредитный рейтинг — оценка качества КИ клиента в баллах, сравнимая по методологии с банковским скорингом. Чем выше балл, тем лучше. Если история нулевая — рейтинг не отобразится.
Рейтинг предоставляют БКИ и банки. Например, в Райффайзен Банке клиенты могут узнать свой кредитный рейтинг без обращения в БКИ, число проверок не ограничено, бесплатный доступ представляется один раз в месяц.
В каких случаях у человека может не быть КИ
Чаще всего кредитная история отсутствует у молодых граждан, которые только начинают пользоваться банковскими продуктами, или у тех людей, кто просто никогда не брал кредиты. Если при этом человек не является злостным должником и не имеет неоплаченных штрафов, то его КИ будет пустой или нулевой.
Другая причина отсутствия этой информации связана с тем, что БКИ хранят такие данные только ограниченное время — в течение 10 лет. С января 2022 года этот срок сократиться до 7 лет. На сегодня, если человек брал кредиты больше десяти лет назад, по истечению срока давности эта информация может просто не отобразиться, и банк будет считать КИ такого человека нулевой.
Также КИ заемщика может не быть отражена в архивах БКИ, если все его займы были оформлены до 2014 года. Дело в том, что до этой даты клиенты могли запретить банку передавать данные о них в БКИ, поэтому в таком случае их кредитная история могла просто не сформироваться из-за недостатка информации о ней. Однако после 2014 года государство обязало банки передавать данные своих заемщиков в БКИ даже без их разрешения.
Как относятся банки к отсутствию КИ и почему не одобряют кредит без кредитной истории
Для банков полное отсутствие у клиента кредитной истории является скорее минусом, поскольку в этом случае они не могут проверить финансовую дисциплину заемщика и его умение распоряжаться заемными средствами. Тем не менее, отсутствие КИ не так часто становится единственной причиной для отказа. Отрицательное решение обычно выносится по совокупности факторов, включая отсутствие официального трудоустройства или стабильного дохода, частые смены места работы, невозможность привлечь поручителей или отсутствие имущества для залога. Большинство банков не стремится одобрять займы для подобных клиентов, поскольку они не хотят рисковать своими деньгами — ведь в таком случае они не могут гарантировать, что эти деньги им вернут.
Как все же получить кредит без КИ — способы и условия
Для подтверждения благонадёжности клиента банки запрашивают другие сведения. Они указан в заявках на кредит и вы заполняете их самостоятельно при обращении. Это справки с работы, подтверждающие официальное трудоустройство, уровень дохода и стаж; поручительства родственников или знакомых; возможность предоставить какое-либо имущество в качестве залога. Даже при нулевой истории, но стабильном доходе и постоянном месте работы у вас хорошие шансы на получение кредита.
Основной способ быстро сформировать кредитную историю с нуля — это открыть кредитную карту, регулярно ей пользоваться и вовремя закрывать долг, не допуская просрочек. Условия выдачи кредитных карт обычно мягче, чем у полноценных кредитов, поэтому карту могут одобрить даже тем, у кого полностью отсутствует история взаимодействия с кредиторами. А при постоянном и аккуратном использовании карты хорошая кредитная история будет формироваться сама собой.
Еще один способ — это оформить небольшой кредит на какой-либо товар: бытовую технику, телефон или предмет одежды. Такой заем подразумевает небольшие ежемесячные платежи, которые можно погашать вовремя даже при небольшом доходе. При своевременном закрытии такого долга у вас уже будет положительная КИ — а значит, шансы в следующий раз получить одобрение на значительную сумму будут выше.
Итоги
Кредитной историей называют информацию о взаимодействиях конкретного человека с его кредиторами. В нее входят данные обо всех кредитах, просрочках, задолженностях и штрафах. Если человек никогда не брал займов и не имеет непогашенных задолженностей, то его кредитная история считается нулевой, что может затруднить получение первого займа.
Чтобы взять кредит без КИ необходимо предоставить подтверждение своей платежеспособности — справки о доходах, сведения о месте работы, имуществе, заемщике или поручителях.
Сформировать историю можно самостоятельно: оформить кредитную карту, рассрочку на товары в магазине или взять небольшой потребительский кредит.
Как узнать о своих (и чужих) долгах по кредитам: разбор Банки.ру
Долги перед банком или МФО могут появиться, даже если вы никогда не брали там кредит или полностью его выплатили. Что делать в таких случаях и как проверить, есть ли задолженность по займам? Разбираемся вместе с начальником отдела финансового просвещения ГУ Банка России Борисом Куликом.
Как узнать, есть ли на мне кредиты
Обратиться в банк
Убедиться, что долг полностью погашен, можно через банк, который оформлял кредит. В отделении должны предоставить выписку по счету, где указана сумма долга. Она должна быть равна нулю.
Проверить кредитную историю
Вся информация о кредитах и займах содержится в кредитной истории и доступна как банкам, так и вам. Хранится она в бюро кредитных историй, но сначала нужно выяснить, в каком именно. Отправьте запрос на «Госуслугах» или на официальном сайте Банка России, а также через банки, МФО, кредитные потребительские кооперативы, нотариуса или почтовое отделение, которое осуществляет услуги телеграфа.
В нужном БКИ кредитную историю можно запросить напрямую или также через банк, МФО, кредитные кооперативы. Дважды в год это бесплатно (но на бумажном носителе только один раз). Если в течение года снова понадобится выписка, придется заплатить в среднем от 250 до 500 рублей. Зато платно получать документ можно столько раз, сколько потребуется.
Получить данные у судебных приставов
К судебным приставам попадают не все долги: сначала банк обращается в суд. Заемщика, который становится ответчиком, должны об этом уведомить. Когда именно банк решит выходить в суд, решает только он сам, общего правила для этого нет. Если кредитор выигрывает, на заемщика заводят исполнительное производство, и деньги списывают с карт и вычитают из зарплаты в принудительном порядке.
Проверить наличие исполнительного производства можно на сайте судебных приставов. Доступно это всем, а не только самому должнику, достаточно указать Ф. И. О., дату рождения и выбрать регион, по которому будет производится проверка.
Почему появляются долги по кредитам
Самая очевидная причина появления долга по кредиту — это когда вы сознательно или по забывчивости не внесли вовремя ежемесячный платеж. Но это не единственный вариант, иногда с долгами оказываются люди, которые ответственно относятся к своим займам. Причин может быть несколько.
Причина № 1. Ошибка банка
Представим, что вы сделали последний платеж по кредиту, но после этого получили уведомление о долге. Скорее всего, на стороне банка была допущена ошибка.
После внесения последнего платежа попросите справку об остатке долга (он должен быть равен нулю). Через пару недель проверьте свою кредитную историю и убедитесь, что банк вовремя передал верные данные в БКИ.
Причина № 2. Мошенники
По закону банки, МФО и потребительские кооперативы всегда проверяют личность обратившегося к ним клиента: попросят предъявить паспорт, сверят фотографию и подпись. Однако подпись можно скопировать, документы — подделать. А если паспорт человека оказался у мошенника, то он может оформить займ от его имени, например онлайн в МФО.
Чтобы избавиться от долга по кредитам или займам, оформленным мошенниками, нужно обратиться с заявлениями в банк и в полицию. Как именно это сделать — по ссылке.
14.04.2023 12:47
Как мошенники могут оформить кредит без вашего ведома
В банке при оформлении кредита требуют не только паспорт. Там также проверяют наличие имущества, данные о работодателе, просят справки о доходах. А при оформлении небольшого онлайн-займа (до 15 тыс. рублей) МФО часто просят клиента просто прислать данные паспорта, его скан и фотографию с паспортом в руках. Таким способом получить кредит на чужое имя проще.
«Если вдруг вы обнаружили, что паспорт исчез, сразу же отправляйтесь в ближайшее отделение полиции и пишите заявление о пропаже, — говорит Борис Кулик, начальник отдела финансового просвещения ГУ Банка России по ЦФО. — Обязательно возьмите там справку о том, что паспорт утерян, с указанием даты. Если паспорт попадет в руки мошенников, эта справка будет основным доказательством того, что кредит или займ брали не вы».
Иногда мошенникам достаточно только паспортных данных, поэтому их тоже стоит беречь. Нельзя оставлять паспорт в залог, разрешать копировать без повода, сообщать его данные по телефону или в соцсетях, отправлять сканы (фото) страниц посторонним лицам. Вводить данные паспорта можно только на защищенных сайтах (в адресной строке есть изображение закрытого замка) и только в случае острой необходимости.
19.02.2023 10:00
Чем опасны долги по кредитам
Цель кредитной организации — получить деньги назад с процентами. Если вы не будете платить по кредиту, банк обратится в суд или к коллекторам. Сейчас действует закон «О защите прав и законных интересов физических лиц при осуществлении деятельности по возврату просроченной задолженности», который регламентирует работу коллекторских агентств. Им, например, запрещено применять физическую силу и угрозы, уничтожать и повреждать имущество (и угрожать этим), оказывать психологическое давление, унижать честь и достоинство. Но остаются «черные коллекторы», которые действуют незаконно.
Если банк дойдет до суда, к сумме основного долга, процентам и штрафам могут добавить судебные издержки. Если вы не будете платить и после решения суда, приставы будут взыскивать долг принудительно. Деньги и ценное имущество в пределах суммы задолженности арестуют; если кредит обеспечивался недвижимостью или иным имуществом, его продадут. Если долг превышает 10 тыс. рублей, вам закроют выезд за границу. А злостное уклонение от выплаты опасно уголовной ответственностью: предусмотрено лишение свободы на срок до двух лет.
25.02.2023 10:00
Можно ли запретить оформление кредитов на ваше имя
В прошлом году Банк России опубликовал указание, которым обязал банки с 1 октября 2022 года предоставить клиентам возможность собственноручно накладывать запрет на онлайн-операции и ограничивать их параметры. Речь шла и о кредитовании.
«Вы можете написать заявление о запрете онлайн-кредитования в конкретной организации. Такая опция есть практически во всех крупных банках, но есть те, которые будут против. Я бы к таким сразу отнесся скептически, потому что это повышает риски заемщика и не соответствует рекомендациям Центробанка», — говорит старший юрист юридической коллегии «Юриус» Александр Захаров.
В августе 2023 года Правительство поддержало самозапрет граждан на получение кредитов. Можно будет устанавливать запрет на заключение с ним договоров потребительского займа с банками и микрофинансовыми организациями (МФО). Гражданам хотят дать право подать во все квалифицированные бюро кредитных историй заявление через единый портал госуслуг, а также запросить информацию о наличии в кредитной истории сведений о таком ограничении. К заявлению нужно будет прикрепить данные СНИЛСа.
Как узнать задолженность другого человека
Эта информация относится к банковской тайне, так что, пока нет решения суда, законно о долгах человека никто узнать не может.
«Если заемщик перестает платить по кредиту или займу, по которому вы являетесь созаемщиком или поручителем, о задолженности сообщит банк, МФО или коллекторское агентство, — говорит Борис Кулик. — По закону вы можете подавать запросы в БКИ, чтобы получить собственное досье, но вот проверить наличие кредитов по фамилии и паспортным данным стороннего человека без нотариально заверенной доверенности невозможно».
Как узнать о задолженности бесплатно и только по фамилии
Проверить наличие кредитов по фамилии нельзя, можно узнать о долгах, которые передали судебным приставам, информация есть на сайте ФССП. Правда, понадобится не только фамилия, но и имя, отчество, дата рождения и регион.
Как узнать о кредитах умершего родственника
Вместе с деньгами и имуществом наследники принимают на себя долги умершего. Если списка финансовых активов не осталось, нотариус должен запросить кредитную историю наследодателя.
«По закону наследники обязаны погашать долги только в пределах стоимости имущества, которое им досталось, то есть, если человек получил наследство на 1 млн рублей, это и есть максимальный размер долга, который он обязаны заплатить за умершего», — поясняет Борис Кулик.
Кредиторы могут объявиться и сами. Если заемщик вдруг перестает платить и финансовая организация не может его найти, она проверит информацию о том, жив ли должник и открывал ли кто-то наследственное дело. Так банки могут вовремя предъявить свои требования, а наследники — узнать о долгах умершего до вступления в наследство.
Самые популярные предложения кредита наличными
Выбор пользователей Банки.ру
| Название | Мин. ставка |
|---|
\n \n\t\t\t \n\t\t\t \n\t\t \n\t»,»content»:»\t\t
\n\t\t\t\u0412\u044b \u043d\u0435 \u0430\u0432\u0442\u043e\u0440\u0438\u0437\u043e\u0432\u0430\u043d\u044b \u043d\u0430 \u0441\u0430\u0439\u0442\u0435.\n\t\t \n\t\t
\n\t\t\t \n\t\t\t\t\u0412\u043e\u0439\u0434\u0438\u0442\u0435\n\t\t\t \n\t\t\t\u0438\u043b\u0438\n\t\t\t \n\t\t\t\t\u0437\u0430\u0440\u0435\u0433\u0438\u0441\u0442\u0440\u0438\u0440\u0443\u0439\u0442\u0435\u0441\u044c.\n\t\t\t \n\t\t \n\t»>’ >
Как узнать, есть ли кредит на человеке: 5 способов проверить
Каждый человек имеет кредитную историю (КИ). Это документ, в котором указано, какие заявки на кредит подавал человек, какие займы были одобрены и как он исполнял по ним обязательства. В КИ есть информация как о закрытых кредитах, так и о действующих.
Если человек никогда не оформлял кредиты, то его документ будет состоять только из титульной части (ФИО, паспортные данные, ИНН и СНИЛС) и сведений о том, какие организации запрашивали данные из досье.
Банки учитывают кредитную историю при принятии решения о выдаче займа и определении условий по нему, в том числе когда предлагают кредит клиенту проактивно. Страховые компании обращают внимание на платежную дисциплину заемщика при определении стоимости полиса для него. Организации могут обратиться к КИ человека, только если он даст на это свое согласие.
Все досье хранятся в бюро кредитных историй (БКИ). В 2023 году в России действует шесть таких бюро, зарегистрированных в реестре Центробанка. Кредитная история — основной способ узнать о своих кредитах и долгах по ним.
Перечень кредитных бюро на сайте «Госуслуги» и непосредственно в Центральном каталоге кредитных историй на сайте Банка России можно запрашивать неограниченное количество раз бесплатно. Но саму кредитную историю из БКИ, в которых она хранится, человек вправе бесплатно получить лишь дважды в год, за последующие запросы придется заплатить, согласно ФЗ «О кредитных историях».
Получить перечень кредитных бюро, в которых хранится кредитная история, можно с помощью запроса любым удобным способом.
1. Обращение через «Госуслуги»
Кредитная история конкретного человека хранится в одном или нескольких из шести БКИ. Чтобы узнать, в каком или каких именно, нужно отправить запрос в Центральный каталог кредитных историй.
Сделать это можно через портал «Госуслуги»:
- зайдите в раздел «Справки/Выписки», далее в раздел «Сведения о бюро кредитных историй»;
- подайте заявку;
- в ответ вам придет общая информация о БКИ и ссылка на личный кабинет на официальном сайте БКИ, в котором хранится ваша кредитная история;
- перейдите по ссылке, пройдите авторизацию и запросите кредитную историю.
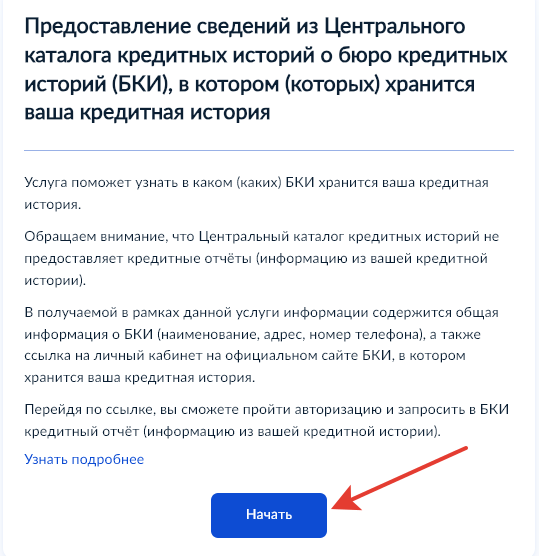
Пример запроса в Центральный каталог кредитных историй (ЦККИ) через «Госуслуги» (Фото: «РБК Инвестиции»)
2. Центральный каталог кредитных историй Банка России
Обратиться за сведениями в Центральный каталог кредитных историй Банка России можно напрямую на сайте регулятора.
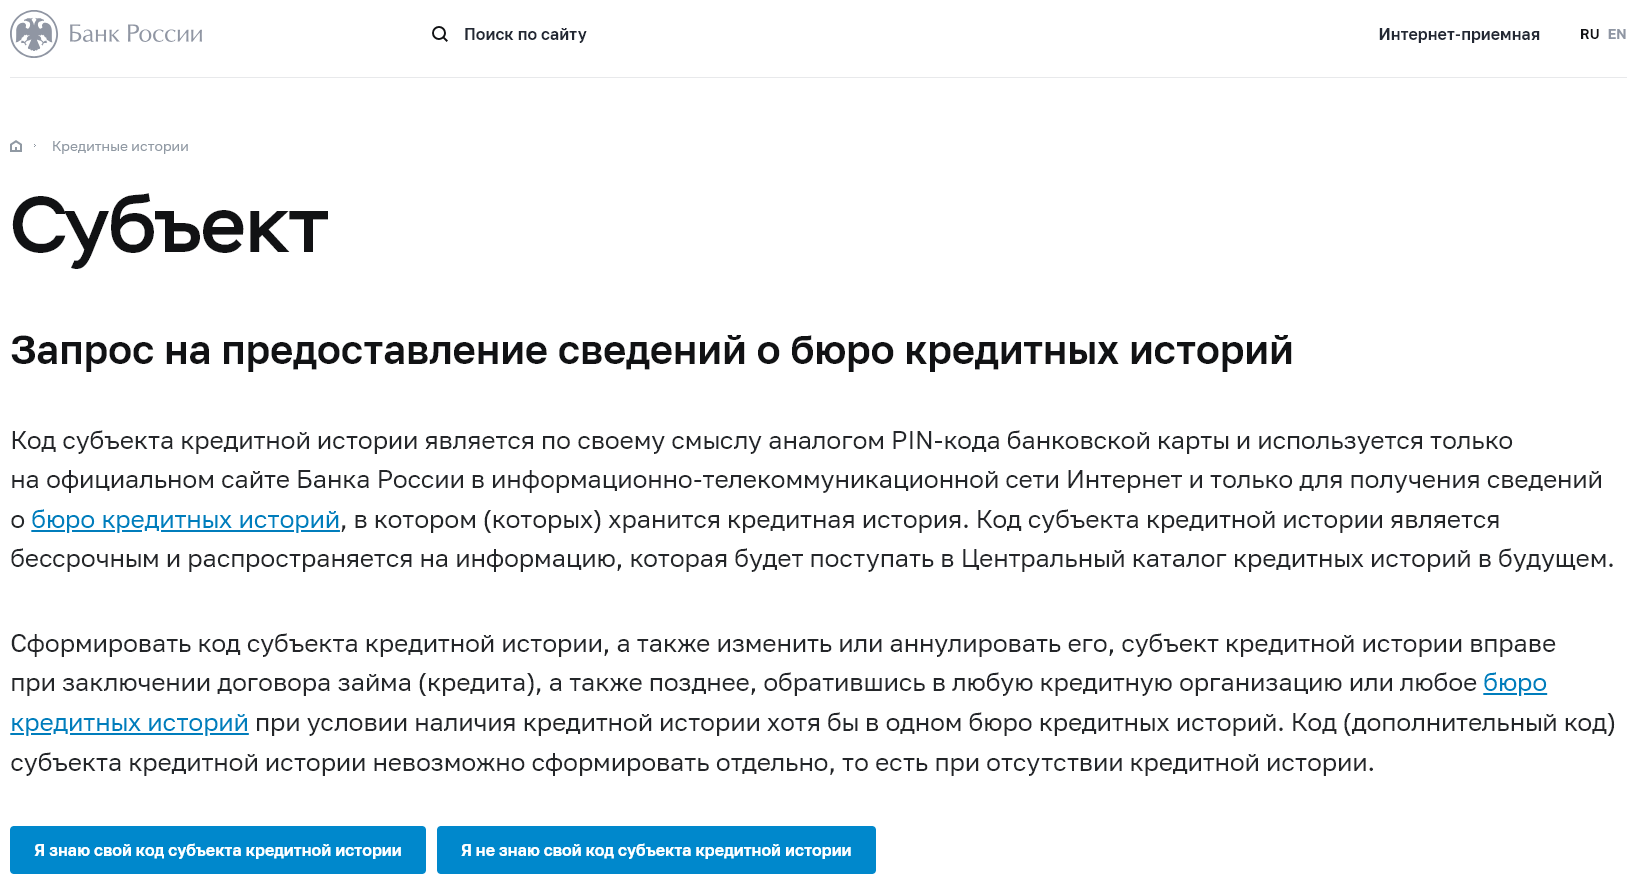
Запрос в ЦККИ сведений о кредитной истории на сайте Банка России (Фото: «РБК Инвестиции»)
3. Через БКИ
Бюро кредитных историй, даже те, в которых нет вашей кредитной истории, оказывают услуги по предоставлению списка БКИ из Центрального каталога кредитных историй, чтобы понять, в каком бюро хранится ваша кредитная история. За такую справку БКИ могут брать плату. Например, в НБКИ стоимость услуги для физических лиц составляет ₽300.
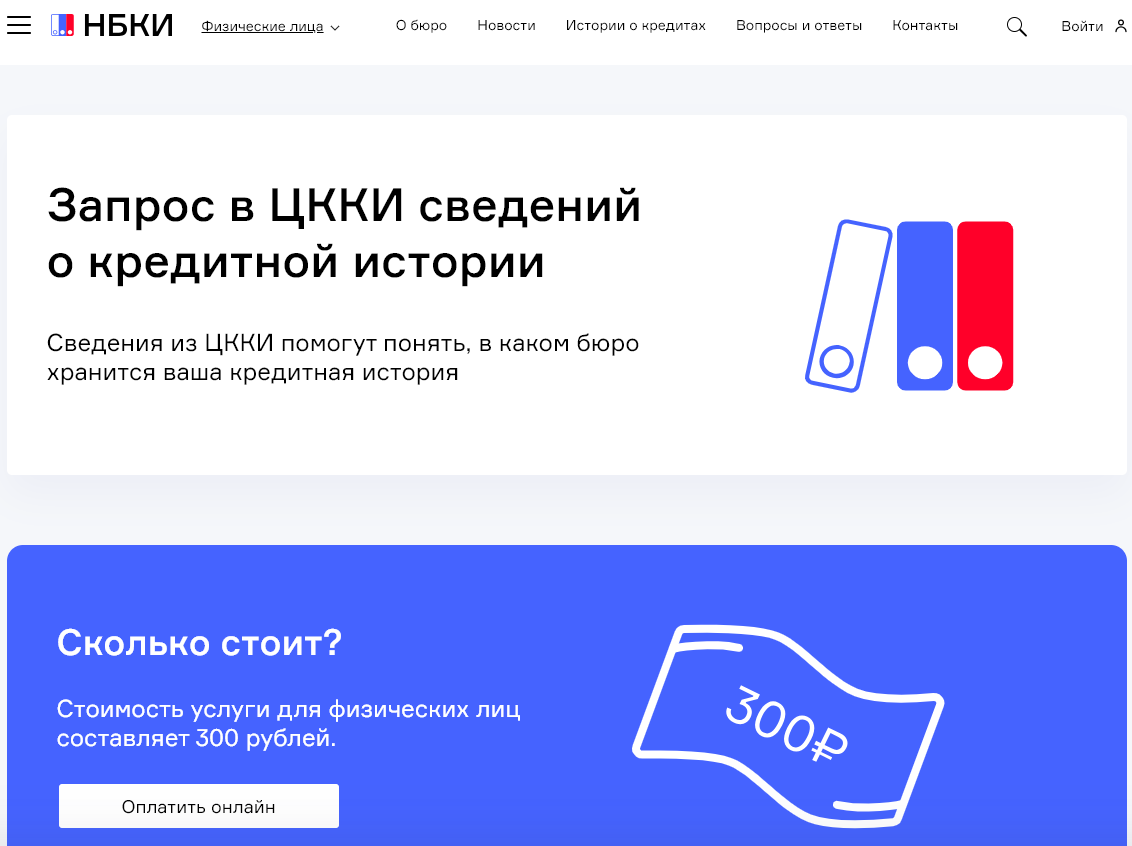
Запрос в ЦККИ сведений о кредитной истории в НБКИ (Фото: «РБК Инвестиции»)
4. Обращение в банк
Банки оказывают услуги по предоставлению кредитной истории. Например, направить запрос от своего клиента в БКИ предлагает Сбербанк в интернет-банке. В самих кредитных организациях можно получить информацию о кредитах, оформленных непосредственно там.
5. Сайт судебных приставов
Если по кредиту наступила просрочка, кредитор подал заявление в суд и было принято решение о взыскании долга, то сведения об этом занесены в банк данных исполнительных производств Федеральной службы судебных приставов. Проверить такие данные можно по ФИО и дате рождения.
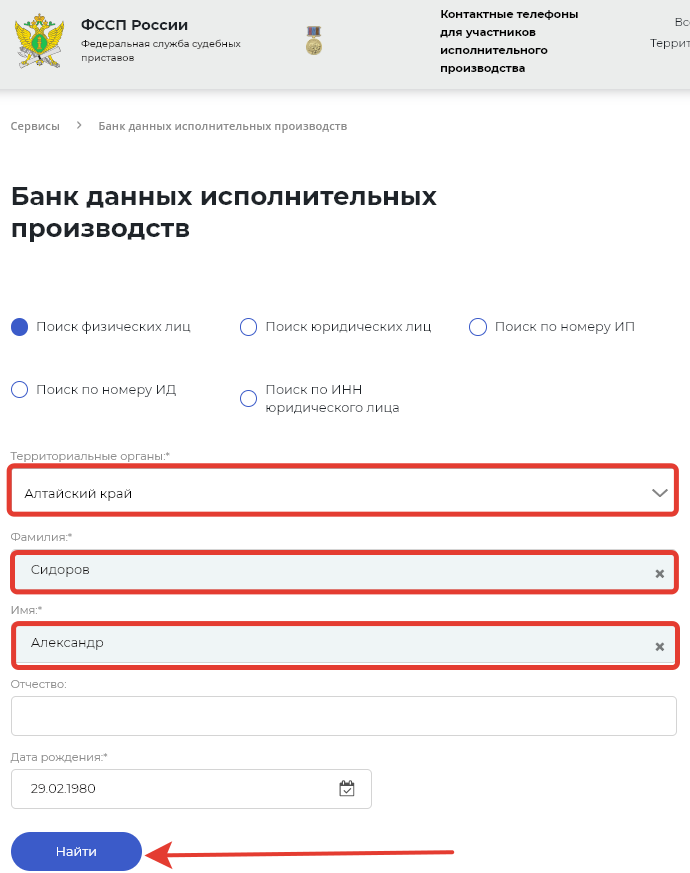
Пример запроса в банк данных исполнительных производств ФССП России (Фото: «РБК Инвестиции»)
Как узнать, есть ли кредит на другом человеке
Незаметно проверить, есть ли кредит у вашего родственника, бойфренда или коллеги, не получится. По словам директора по риск-методологии и дата-аналитики «Объединенного кредитного бюро» Николая Филиппова, российское законодательство не позволяет узнать кредитную историю другого человека без его ведома. Однако вы можете стать законным представителем другого человека, получить от него доверенность с полномочиями на получение кредитной истории и от его лица запросить кредитный отчет.
Получить кредитную историю конкретного человека только по фамилии невозможно. «В России очень много однофамильцев, и, чтобы найти кредитную историю определенного человека, нужно больше идентификационных сведений о нем. Минимальный набор — фамилия, дата рождения, серия и номер паспорта», — говорит Филиппов.
Что касается КИ умершего человека, то, по словам эксперта, к ней имеет доступ нотариус в ходе дела о наследстве или финансовый управляющий в ходе дела о банкротстве — оно может вестись в том числе в отношении умерших граждан. Других вариантов закон не предусматривает.
Как мошенники могут взять кредит
Без участия человека
По словам Николая Филиппова, кредиторы стараются минимизировать риски невозврата, применяя для этого разнообразные методики борьбы с мошенничеством. Поэтому случаев, когда злоумышленники оформляют на кого-то кредит, немного, но все-таки они встречаются. «Признак мошенничества не хранится в явном виде в кредитной истории, но по косвенным признакам доля таких случаев вряд ли превышает 0,3% и большинство приходится на микрозаймы, где ставка делается на небольшие суммы и моментальное — а значит, упрощенное — принятие кредитного решения и где возможные потери от мошенничества можно покрыть высокой процентной ставкой», — поясняет он.
Филиппов говорит, что в основном такие кредиты оформляются вследствие утечки персональных данных. Утечки могут возникнуть из-за халатности самих граждан, когда копии паспортов или других документов по неосмотрительности попадают в руки злоумышленников — например, когда их пересылают в почте или сохраняют на ресурсах общего доступа. «Или же утечки могут быть связаны со взломом защищаемых ресурсов — электронной почты, учетных записей облачных хранилищ, причем не только самих граждан, но и компаний, и сервисов, у которых хранится конфиденциальная информация — «Госуслуги», сервера турагенств, каршерингов, отелей и так далее», — говорит эксперт.
Как уточняет директор по продуктам и маркетингу БКИ «Скоринг бюро» Игорь Лисянский, злоумышленники, как правило, оформляют кредиты онлайн. «На некоторых сайтах мошеннику достаточно ввести лишь паспортные данные человека, где-то прислать фото/скан одного паспорта или фото человека с паспортом. Вместо подписи при оформлении заявки на кредит человек просто проставляет галочку или вводит код подтверждения на указанный человеком телефон», — говорит он.
Силой убеждения
По словам Игоря Лисянского, участились случаи телефонного мошенничества, когда злоумышленники убеждают человека оформить кредит дистанционно. Такую схему в 2022 году описал Центробанк. Злоумышленник, представляясь сотрудником бюро кредитных историй, убеждает собеседника в том, что на него или его близких родственников мошенники пытаются оформить кредит. После этого жертве звонит другой участник схемы, представляясь сотрудником службы безопасности банка, правоохранительных органов или ЦБ. Он подтверждает информацию об оформляемом кредите и, чтобы предотвратить его выдачу, предлагает как можно быстрее оформить встречный кредит. После оформления такого займа злоумышленники убеждают человека перевести деньги на безопасный счет, принадлежащий им.
Что делать, если в кредитной истории неизвестный кредит
Если вы обнаружили в кредитной истории кредиты, которые никогда не оформляли, нужно сообщить об этом в полицию и БКИ, говорит Лисянский. Помимо этого, необходимо обратиться в банк с претензией о незаконности кредитования. Клиенту нужно постараться подтвердить свое неучастие в оформлении займа. Далее расследованием займется отдел безопасности банка совместно с полицией. Если банк откажется сотрудничать, пострадавший вправе обратиться с гражданским иском в суд.
Россиянам рассказали, как проверить кредитную историю, даже если никогда не брали кредит
Многие россияне для различных нужд берут кредиты, бывает и такое, что человек не обращался за деньгами, а кредитная история у него испорчена. Оказывается, мошенникам, чтобы оформить займ в микрофинансовой организации достаточно данных паспорта.
Поэтому не позволяйте делать копию паспорта без уважительной причины. Данные документа вводите только при необходимости на защищенных интернет-ресурсах.
Самым быстрым способом узнать свою кредитную историю можно в бюро кредитных историй (БКИ).
Узнать, в каком БКИ находится ваша кредитная история, поможет сервис Госуслуги. Для этого нужно открыть услугу «Получение информации о хранении вашей кредитной истории» и нажать «Начать». После этого проверить корректность данных, которые заполняются автоматически по сведениям из личного кабинета гражданина, и отправить запрос.
Ответ придет в личный кабинет достаточно быстро. Он будет содержать список БКИ с активными ссылками, где хранится ваша кредитная история, пишет издание РИАМО.
Сейчас россиянам приходит информация о трех организациях. Это АО «Национальное бюро кредитных историй», АО «Объединенное Кредитное Бюро», ООО «Бюро кредитных историй «Скоринг Бюро».