Какие документы нужны для ипотеки?
В настоящее время существует много видов ипотечных программ, получателями которых выступают разные категории граждан, и для каждой – требуется свой пакет документов.

Как проходит оформление ипотеки?
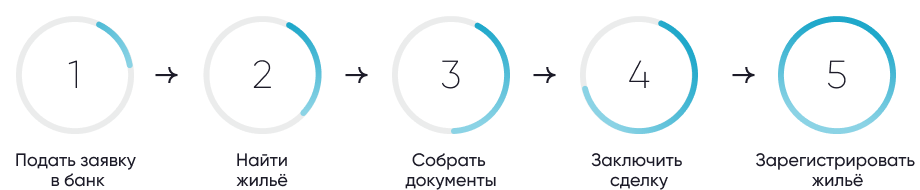
Оформление ипотечного кредита проходит в несколько этапов. На первом шаге потенциальный заемщик подает в банк заявку на одобрение кредита. Чаще всего это можно сделать как в лично отделении банка, так и дистанционно с помощью сайта или мобильного приложения. В случае предварительного одобрения — заемщику дается от 2 до 4 месяцев на поиск подходящей недвижимости. После того, как заемщик находит желаемое жилье, банк запрашивает документы на объект недвижимости у продавца или застройщика. Проверка документов, как правило, занимает несколько рабочих дней. Если объект недвижимости подходит под условия ипотеки, документы оформлены в соответствии с законом и на объекте нет обременений, препятствующих ее продаже, покупатель, продавец и банк заключают сделку, а документы передаются на регистрацию в Росреестр.
Какие документы понадобятся заемщику для оформления ипотеки?
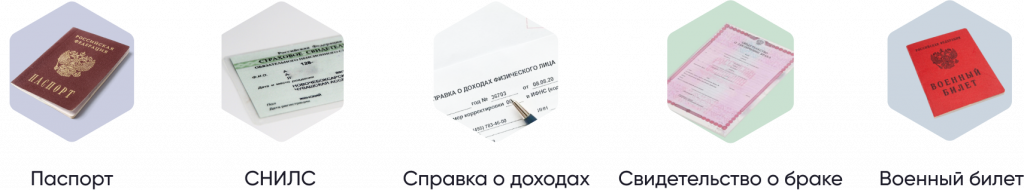
В стандартный пакет документов входят:
- паспорт;
- СНИЛС;
- справка о доходах;
- заверенная копия трудовой книжки;
- военный билет (либо приписное удостоверение);
- документы, подтверждающие семейное положение.
Некоторые кредитные организации предлагают оформить ипотеку в упрощенном режиме по двум документам — паспорту и одному документу на выбор: водительскому удостоверению, военному билету, загранпаспорту или СНИЛС. Упрощенной системой оформления, как правило, могут воспользоваться зарплатные клиенты банка, либо граждане, зарегистрированные на Портале государственных услуг.
Конечный перечень необходимых документов будет зависеть от необходимости подтверждения дохода заемщика, требований льготной ипотечной программы.
Что такое ипотека с господдержкой?
Суть данных программ заключается в том, что банки выдают жилищные займы по сниженной ставке, а разницу между рыночной и льготной ставкой возмещает государство. В настоящее время действует несколько льготных ипотечных программ:
Стоит учитывать, что по перечисленным программам каждый банк самостоятельно определяет перечень необходимых документов. Условия могут отличаться, поэтому подробности нужно уточнять непосредственно в банке.
Какие документы потребуются пенсионерам?
Пенсионерам для оформления ипотеки, к стандартному перечню, необходимо приложить документ о размере пенсии. Таким документом может быть может:
- справка государственного органа социальной защиты,
- справка о назначения лицу пенсии из иных органов,
- копия пенсионного удостоверения с выпиской по счету, на который осуществляется перечисление пенсии.
Точный перечень документов зависит от условий кредитования конкретного банка и индивидуальной ситуации каждого гражданина. Например, если у пенсионера нет работы, то он может пригласить в созаемщики гражданина с постоянным уровнем дохода, который повысит шансы на одобрение ипотечного кредита для пенсионера. В таком случае дополнительно потребуются документы на созаемщика.
Какие документы потребуются индивидуальным предпринимателям?
У граждан занятых коммерческой деятельностью будет отличаться набор документов, подтверждающих размер дохода.
Индивидуальным предпринимателям, вместо справки о доходах и удержанных суммах налога (бывшей 2-НДФЛ), необходимо предоставить в банк:
- свидетельство о регистрации лица в качестве индивидуального предпринимателя (ИП) в Федеральной налоговой службе;
- декларацию за последний налоговый период (если ИП сдает отчеты каждый квартал, то за последние 2 квартала);
- лицензию на ведение деятельности, если законом предусмотрено лицензирование.
Самозанятые граждане при оформлении ипотеки могут подтвердить доход с помощью справки о доходах с электронной подписью ФНС.
Сделка по договору долевого участия
Если выбор сделан в пользу жилья в новостройке по договору долевого участия (ДДУ), застройщик должен будет предоставить банку документы о праве на земельный участок застройки, разрешение на строительство, проектную декларацию, договор долевого участия и выписку из Единого госреестра. Далее, банк откроет для дольщика эскроу счет, на котором разместит средства на покупку квартиры до момента окончания строительства. Ни покупатель, ни застройщик не смогут использовать их до окончания строительства дома и его ввода в эксплуатацию.
Сделка по договору купли-продажи
При покупке квартиры по договору купли-продажи (ДКП) от продавца потребуются:
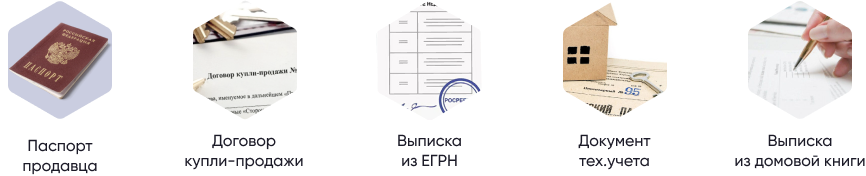
- документ о передаче права собственности продавцу (договор купли-продажи, дарения, мены, вступивший в законную силу судебный акт или свидетельство о праве на наследство);
- выписка из ЕГРН;
- документы, удостоверяющие личность продавца;
- документы технического учета (экспликация и поэтажный план);
- выписка из домовой книги;
- документ, подтверждающий отсутствие задолженности по коммунальным платежам, интернету и иным услугам.
В случае приобретения частного дома, документы о праве собственности, технических характеристиках и об отсутствии обременений на недвижимость понадобятся еще и на земельный участок, на котором расположен дом.
Какие документы нужны для ипотеки
Далеко не каждый банк выдает клиенту жилищный кредит на основании 1–2 документов. После одобрения заявки на ипотеку заемщику придется сформировать большой пакет документов согласно требованиям банка-кредитора.
20 февраля 2022 г.

- Ипотека
Документы для получения ипотеки
Получить предварительное одобрение банком кредита на жилье можно по двум документам: паспорт гражданина РФ и СНИЛС. Если будущий заемщик является зарплатным клиентом банка, то ему даже не придется подтверждать свой доход.
После одобрения заявки на ипотечный кредит список требуемых документов расширяется. Вот базовый перечень документов, который запрашивает большинство банков РФ:
- Паспорт.
- Второй документ с фотографией заемщика. Чаще всего это водительские права, загранпаспорт или пенсионное удостоверение.
- Свидетельство о заключении брака и рождении детей.
- СНИЛС.
- Справка о доходах.
- Паспорта созаемщика и/или поручителя, если они привлечены к сделке.
- Анкета для банка.
Дополнительные документы и требования по различным ипотечным программам (данные от “Сбербанка”)
В зависимости от программы жилищного кредитования, кредитор может запросить дополнительные документы. Если привлекается материнский капитал, банк потребует сертификат, дающий на него право, и справку из ПФР об остатке денежных средств на сертификате.
Кроме того, если заемщик уже выбрал квартиру, необходимо собрать документы и на нее. Сюда можно отнести ДДУ, технический паспорт, справку об оценке жилья и т. д.
Ипотека c господдержкой. Рассчитана на покупку жилья на первичном рынке недвижимости определенной категорией граждан или семей. К этим категориям можно отнести госслужащих, семей с ребенком-инвалидом, семей с 2 и более детьми и т. д.
Ставка по жилищному кредиту снижена. Разницу между сниженной и базовой ставками банку компенсирует государство.
К базовому пакету добавляются документы, подтверждающие льготу будущего заемщика.
Семейная ипотека. Этой программой может воспользоваться семья, в которой после 1 января 2018 года родился ребенок или уже есть ребенок-инвалид. Процентная ставка – от 5,3%.
Документы:
- СНИЛС – от заемщика и от его супруги/супруга.
- Свидетельство о рождении ребенка.
- Медицинская справка об инвалидности ребенка.
- Документ, подтверждающий наличие первого взноса в размере 15% и более. Например, выписка об остатке средств на счете.
- Копия трудовой книжки заемщика.
Ипотека для IT-специалистов. Программа для сотрудников IT-компаний, прошедших аккредитацию. Годовая ставка – от 4,7%.
Кроме документов по стандартному списку, к заявке на жилищный кредит нужно приложить заверенную копию трудовой книжки и банковскую справку о наличии суммы первого взноса.
Дальневосточная ипотека. Оформить этот вид ипотеки могут отдельные категории граждан или семей, зарегистрированных в любом из 11 регионов, входящих в состав Дальневосточного федерального округа. Процентная ставка составляет всего 1,5%–3%.
Необходимые документы кроме указанных выше: справка о временной регистрации (если нет постоянной), заверенная копия трудовой.
Военная ипотека. Рассчитана на военных, вступивших в НИС – накопительно-ипотечную систему. Через НИС государство вносит на личные счета участников программы денежные средства, которые можно потратить на покупку жилья. Годовая ставка – от 9,8%. Купить можно квартиру или дом на первичном или вторичном рынке.
Перечень документов для участия в программе:
- Анкета заемщика.
- Свидетельство о праве на получение жилищного займа.
- Копия контракта на военную службу.
Какую бы программу вы ни выбрали, при самостоятельном оформлении ипотечного кредитования могут возникнуть сложности. Специалисты INFULL помогут с формированием пакета необходимых документов, а в сложных случаях готовы взять весь процесс сделки с банком на себя. Например, в случае, когда при покупке квартиры задействован материнский капитал.
Документы для оформления ипотеки
Банки предлагают несколько ипотечных программ на выбор.
Даже если вы не знаете, какая именно программа подойдет вам, существует базовый и дополнительный набор документов. Он нужен, чтобы банк одобрил вас как заемщика. Если соберете базовый, он пригодится для любой программы.
Независимо от того, по какой программе получаете ипотеку, понадобятся анкета-заявление и согласие на обработку данных по форме банка.
Ипотека по двум документам
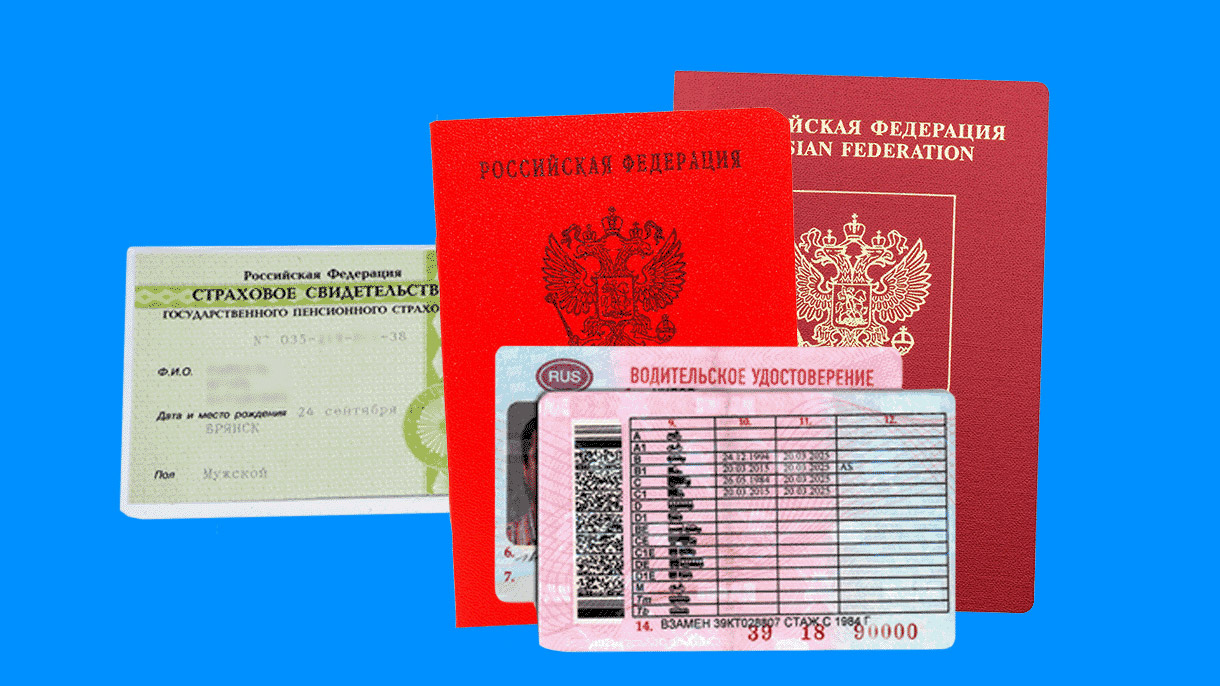
Для получения ипотечного кредита нужны два документа — паспорт и второй документ на выбор. В зависимости от требований банка это может быть:
- страховое свидетельство обязательного пенсионного страхования (СНИЛС) — его просят чаще всего;
- удостоверение водителя;
- заграничный паспорт;
- удостоверение личности военнослужащего;
- паспорт моряка.
В некоторых банках военный билет — обязательный документ для мужчин призывного возраста.
По упрощенной схеме банк рассматривает только заемщика. А на одобрение объекта потребуется собрать полный пакет документов о недвижимости или представить проект договора для покупки недвижимости. Также банк может попросить подтвердить наличие первоначального взноса — предоставить выписку со счета, где лежат деньги, или даже перевести их на счет банка-кредитора.
Рассылка Т—Ж о квартирах и домах
Лайфхаки о покупке, ремонте и съеме жилья — в вашей почте раз в две недели. Бесплатно
Подписаться
Подписываясь, вы принимаете условия передачи данных и политику конфиденциальности
Ипотека с полным пакетом документов
Иногда по условиям программы невозможно получить ипотеку по двум документам. Например, заемщик покупает загородный дом, а банк его не кредитует по сокращенному пакету. Тогда придется готовить стандартный набор документов. Вот из каких бумаг он обычно состоит.
Документы для подтверждения личности. Паспорт и любой из следующих документов: водительское удостоверение, заграничный паспорт, ИНН, СНИЛС. В некоторых банках могут проверить отметку о регистрации гражданина по месту жительства, но такое требование встречается редко. Получить одобрение можно и без штампа в паспорте о постоянной регистрации, потому что заемщик пропишется в купленной квартире. Либо банк попросит предоставить временную регистрацию уже на сделке, чтобы открыть счет.
Дополнительные документы. Если заемщик состоит в браке или разведен, понадобится свидетельство о браке или расторжении. Если использует субсидию для ипотеки — стоит предупредить банк сразу, чтобы он подтвердил, что работает с ней.
Документы для подтверждения основного дохода. Набор обязательных документов зависит от формы занятости заемщика.
Если сотрудник работает по найму, потребуется:
- Выписка из СФР о состоянии лицевого счета — ее заказывают через портал госуслуг и отправляют на электронную почту банка. Иногда банк автоматически запрашивает сведения из СФР, если онлайн-заявка на сайте банка заполняется через авторизацию на госуслугах. Выписку можно заменить справкой о суммах дохода и налогах.
- Выписки по счетам, куда работодатель зачисляет зарплату.
- Справка по форме банка — подходит тем, кто часть зарплаты получает неофициально. Некоторые банки принимают справку в свободной форме, если работодатель укажет в ней стаж и должность сотрудника, рабочий и юридический адрес компании, ИНН и банковские реквизиты.
Банк РНКБ предлагает использовать сведения из цифрового профиля на госуслугах при заполнении онлайн-заявки
У каждого банка — свой регламент работы. Одни требуют справку о суммах дохода и налогах физлица, другие принимают выписку из СФР.
Если у заемщика официальный доход, он может рассчитывать на минимальную ставку: зарплату подтверждают выпиской из СФР о состоянии лицевого счета через госуслуги.
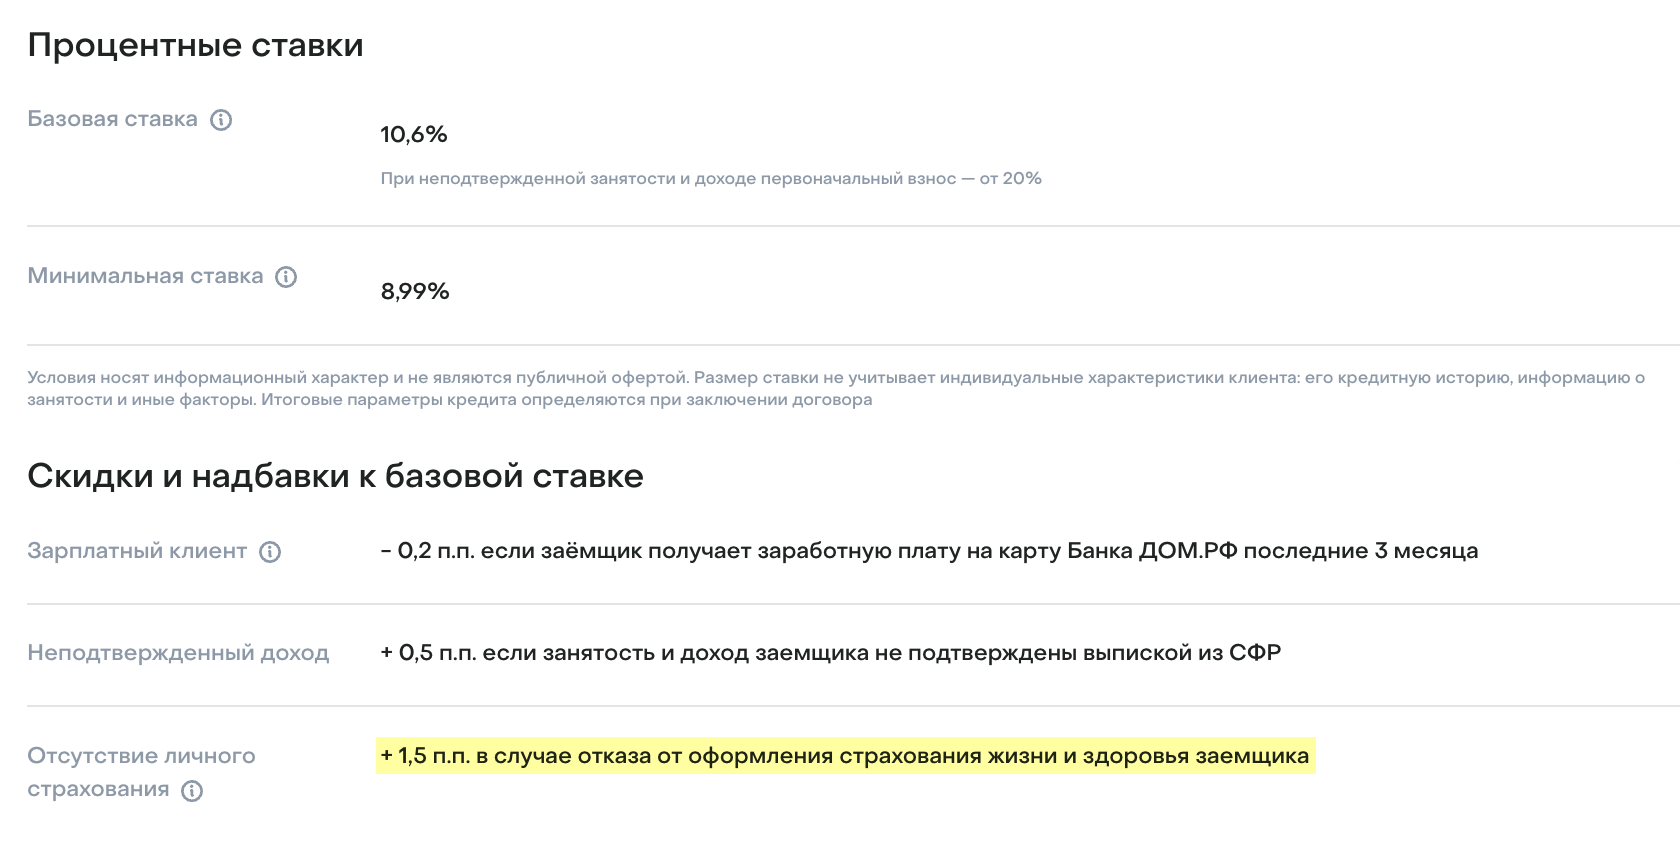
«Дом-рф Банк» предлагает базовую ставку заемщикам, которые подтвердят зарплату выпиской из СФР, если нет — процент повышается на 0,5 п. п.
Для подтверждения трудоустройства большинство банков требуют предоставить заверенную копию трудовой книжки в бумажном или электронном виде по форме СТД-Р .
Есть и такие, которые не требуют копию трудовой: им достаточно справки о доходах либо принимают трудовой договор, если клиент работает по контракту.
Дополнительный доход. Любой доход, отличный от зарплаты, лучше показывать банку: так выше шансы на одобрение нужной суммы кредита и меньше вопросов у банка к доходам клиента.
Обычно банки учитывают такие дополнительные источники дохода:
- Работа по совместительству — подтверждают справкой о доходах и заверенной копией трудового договора. Обычно банки принимают до трех работ по совместительству.
- Доходы от сдачи недвижимости внаем — подтверждают договором аренды и выпиской со счета о поступлениях платежей. Для большинства банков доход должен быть официальным: договор зарегистрирован в Росреестре, а собственник недвижимости платит налоги с доходов. Лишь немногие банки принимают неофициальный доход.
- Пенсия — учитывается любым банком. Для подтверждения — пенсионное удостоверение и выписка со счета, куда приходили начисления за последние 6—12 месяцев . У некоторых банков пенсия может считаться единственным доходом, когда нет основной работы.
ИП должны представить:
- Копию свидетельства о государственной регистрации в качестве ИП — выписку из ЕГРИП, можно в электронном виде: так проще. Многие банки сами ее выгружают.
- Налоговую декларацию с отметкой о принятии налоговой в соответствии с применяемой системой налогообложения — обычно за последний календарный год.
- Платежные поручения об уплате налогов.
- Выписку по расчетному счету или счетам, если основные обороты проходят по разным банкам, за последние 12 месяцев.
- Дополнительные документы: информационное письмо о деятельности компании, копии патентов, лицензий и сертификатов, книга учета доходов и расходов или отчеты о кассовых операциях от ОФД за последние 12 месяцев, например, если большинство расчетов с покупателями проходят наличными — запрашиваются в зависимости от требований банка.
Учредители ООО или генеральные директора компании предоставляют:
- Выписку ЕГРЮЛ — по запросу банка.
- Выписку по оборотам по расчетном счету — обычно за последние 12 месяцев.
- Налоговую отчетность с отметкой о принятии или квитанцией об отправке за последний год в соответствии с применяемой системой налогообложения. При УСН — налоговая декларация, при ОСН — бухгалтерский баланс, который состоит из формы 1 и формы 2 — отчета о финансовых результатах.
- Документы, подтверждающие уплату всех необходимых налогов.
- Дополнительные: справка о суммах дохода и налогах физического лица или по форме банка, расширенная выписка по расчетному счету или карточка 51 счета, документы на арендуемое помещение, лицензия, резюме в свободной форме с описанием бизнеса — в зависимости от условий работы банка.
Самозанятые предоставляют такие документы:
- Справку о постановке на учет — можно получить в приложении «Мой налог».
- Справку о состоянии расчетов (доходах) по налогу на профессиональный доход — можно заказать в приложении «Мой налог».
- Письмо или резюме с описанием видов деятельности.
Какие документы нужны для оформления ипотеки
Оформление ипотечного кредита можно разделить на несколько этапов: предварительное одобрение, выбор недвижимости и подтверждение ипотеки, сделка, регистрация права собственности. На каждом из этапов требуется пакет документов, подтверждающих намерения и платежеспособность заемщика, а также чистоту объекта.
Команда Райффайзен Банка
Многие документы имеют ограниченный срок действия. Чтобы не переделывать их несколько раз, лучше подготовить весь пакет заранее. Неполный пакет бумаг — причина для отказа в оформлении ипотеки.
- документы, подтверждающие личность заемщика, созаемщика и поручителя
- справки о доходах, месте трудоустройства и наличии каких-либо
- активов у заявителя
- бумаги на квартиру и заверяющие законность сделки
Рассмотрим основные этапы оформления ипотеки и какие документы нужны на каждом из них.
Перечень документов для оформления ипотеки
Предварительное одобрение ипотеки можно получить, заполнив форму на сайте банка: выберите подходящую программу и заполните заявку. Это можно сделать через подтвержденную запись Госуслуг или в стандартном режиме. Типовой пакет документов для получения предварительного решения по ипотеке включает:
- паспорт;
- СНИЛС;
- подтверждающие доход документы.
Если у вас есть созаемщик или поручитель — аналогичные документы необходимо предоставить и для него.
Далее для уточнения вашего статуса, уровня доходов, совокупной финансовой нагрузки банк может запросить сведения о детях, данные об имуществе, которое можно предоставить в залог, справки о дополнительных доходах.
Кроме этого, есть особые требования к пакету документов для ИП, пенсионеров и других категорий граждан.
Документы для оформления ипотеки индивидуальными предпринимателями
Если гражданин зарегистрирован как индивидуальный предприниматель и осуществляет коммерческую деятельность, к стандартным документам нужно приложить:
- свидетельство о регистрации ИП в ФНС
- декларацию за последний налоговый период; если ИП сдает отчеты каждый квартал, то за последние 2 квартала
- лицензию на ведение заявленного вида деятельности, если законом предусмотрено лицензирование
На налоговых декларациях должна быть отметка ФНС о том, что документ принят.
Перечень документов для получения ипотеки многодетной семьей
Многодетные семьи к стандартному перечню документации прилагают свидетельство о рождении на каждого ребенка, паспорта обоих родителей.
Согласно законодательству РФ, к многодетным относят семьи, которые соответствуют следующим критериям:
- оба родителя — граждане Российской Федерации
- родители состоят в официальном браке
- в семье есть двое или более детей, не достигших совершеннолетия
Обратите внимание, количество несовершеннолетних детей может изменяться в зависимости от региона проживания.
Ипотека для людей пенсионного возраста
При выдаче ипотеки для пенсионеров условия банка зависят от того, трудоустроен гражданин или нет. Если пенсионер трудится, для получения ипотеки нужен стандартный пакет документов. Если пенсионер не работает, 2НДФЛ и копия трудовой не требуются.
Но дополнительно нужны:
- пенсионное удостоверение
- справка из Пенсионного Фонда о размере пенсионных отчислений
- подтверждение права собственности на недвижимость, если она есть
- справка, подтверждающие дополнительный доход, если он есть
Документы для оформления квартиры в ипотеку для молодых семей
Квартиру в ипотеку по этой программе могут оформить семьи, где возраст одного из супругов находится в пределах от 21 до 35 лет. В эту категорию также включены граждане со статусом мать или отец-одиночка. Семья должна подтвердить, что они нуждаются в жилье — на них не должно быть зарегистрировано право собственности на жилую недвижимость. Еще одно обязательное условие — в семье есть один или двое малолетних детей — их свидетельства о рождении прикладывают к заявлению.
Указанные сведения дополняют документом, который подтверждает наличие денег на первоначальный взнос. Это может быть банковская выписка с личного счета или сертификат на получение материнского капитала.
Что нужно для проведения сделки
После принятия положительного решения по ипотеке нужно собрать документы на квартиру. Их перечень зависит от вида жилья.
Для покупки квартиры в новостройке необходимы:
- договор на долевое участие на имя заемщика;
- документ-обоснование появления права собственности на покупаемую квартиру;
- документы застройщика — разрешение на строительство дома, проектная декларация, выписка из Единого Государственного Реестра Недвижимости на участок земли и справка о праве собственности на этот участок;
- письменное согласие второго из супругов на приобретение жилья в новостройке.
При покупке квартиры на вторичном рынке понадобится:
- договор купли-продажи;
- справку из БТИ;
- оценку рыночной стоимости квартиры, проведенную независимым экспертом;
- документ, удостоверяющий личность продавца и справку о его праве собственности на недвижимость;
- кадастровый, технический паспорт на квартиру;
- акт об отсутствии обременения жилья.
Если в семье продавца есть дети, не достигшие 18 лет, то он должен предоставить разрешение органов опеки на продажу жилья.
Банк также выдает ипотеку на строительство дома. В этом случае заемщик предоставляет:
- справку о праве собственности на земельный участок;
- документ, который подтвердит появление такого права — договор купли-продажи, дарения, наследования;
- кадастровый план участка;
- выписку из ЕГРН;
- разрешение на возведение жилого дома;
- договор с подрядчиком на строительство здания.
Предоставить полный пакет документов необходимо в срок до 120 дней.
Что нужно для оформления права собственности
Финальный этап покупки квартиру в ипотеку — регистрация права собственности. Для проведения процедуры нужны:
- заявление от каждого участника сделки;
- паспорт каждого из заявителей;
- банковский договор ипотечного кредитования;
- договор купли-продажи на квартиру;
- чеки об уплате государственной пошлины.
На протяжении всего срока погашения ипотечного кредита, приобретенная квартира будет под обременением — в залоге у банка. После погашения долга заемщик оформляет снятие обременения. Для этого он должен подать в МФЦ заявление, а также:
- закладную из банка, подтверждающую полную уплату долга;
- договор ипотечного кредитования;
- паспорта всех собственников квартиры, приобретенной на заемные средства.
Предоставить полный пакет документов необходимо в срок до 120 дней.
Заключение
Оформление ипотеки — длительный процесс, который требует тщательной подготовки. От правильности заполнения документов и полноты перечня зависит окончательное решение банка.
Райффайзен Банк предлагает различные условия кредитования для льготных категорий граждан. Приобрести жилье можно на первичном или вторичном рынке. Также есть возможность получить капитал на строительство частного жилого дома с нуля.