Как узнать, есть ли задолженность перед банком
Узнать о своей задолженности перед банком можно как с помощью запроса в бюро кредитных историй (БКИ), так и обратившись в банк или в Федеральную службу судебных приставов (ФССП).
Как проверить кредитную историю?
Один раз в год каждый гражданин имеет право совершенно бесплатно узнать свою кредитную историю. Для того чтобы сделать это, вначале необходимо уточнить, в каком именно БКИ хранятся персональные данные по займам. Сделать это можно при помощи специального сервиса на официальном сайте Банка России.
Далее надо лично обратиться в то БКИ, в котором хранятся данные, и получить сведения об имеющейся задолженности.
Обращение в банк
Узнав, перед какой кредитной организацией имеется долг, следует обратиться непосредственно в нее.
Возможны два варианта. Если клиент действительно должен деньги, то ему нужно оплатить задолженность и для получения гарантии на будущее получить справку об отсутствии задолженности или выписку по счету, свидетельствующую о положительном балансе.
Если же клиент не брал кредит в данной организации и он точно уверен, что стал жертвой мошенников, он должен сообщить об этом службе безопасности банка и правоохранительным органам.
Проверка судебных решений
Если гражданин имеет задолженность и не знает о ней, то вполне возможно, что уже состоялось судебное заседание и дело о взыскании передано в ФССП. Уточнить это можно на официальном сайте службы, где специальный сервис позволяет проверить, ведется ли исполнительное судопроизводство. Кроме того, на сайте ФССП можно узнать о других долгах, по которым уже есть судебные решения, например о «забытых» штрафах ГИБДД, неуплаченных налогах и пр.
Необходимость удостовериться в отсутствии задолженности возникает в нескольких случаях.
Во-первых, если кредит вроде бы погашен, но клиент хочет убедиться в том, что банк не начислил ему что-то еще – комиссии, пени и т. д. Конфликты с кредитными организациями могут возникнуть, например, из-за того, что на момент поступления последнего платежа были доначислены какие-то проценты – скажем, за то время, пока деньги переводились.
Во-вторых, когда есть основания полагать, что человек стал жертвой мошенников, например, после утери паспорта и других документов, удостоверяющих личность.
В-третьих, в том случае, когда несколько банков отказали в кредите без объяснения причины и, казалось бы, не имея для этого оснований, клиент может уточнить, не числится ли на нем задолженность, о которой он, возможно, просто не знает.
Как возникает просроченная задолженность?
Просроченная задолженность возникает, когда заемщик не выполняет свои обязательства по возврату кредита или займа в установленные сроки. Это может быть вызвано различными причинами, такими как непредвиденные расходы, потеря работы или нехватка денежных средств. Если заемщик не выплачивает задолженность вовремя, то на него начисляются пени и штрафы, что увеличивает общую сумму задолженности.
Как погасить задолженность перед банком?
Чтобы погасить задолженность перед банком, необходимо внести полную сумму долга. Это можно сделать через интернет-банкинг, мобильное приложение банка, банкоматы или в отделении банка. Важно убедиться, что указывается правильный номер счета и сумма перевода соответствует размеру задолженности. Если возникают трудности или необходимо уточнить информацию, можно обратиться в контактный центр банка.
Как узнать, нет ли у вас долгов по кредитам?
Долг по кредиту – это всегда неприятная ситуация. Особенно неприятно, когда новость приходит неожиданно.
Иногда проблема возникает из-за того, что заемщик случайно забыл о платеже или внес неполную сумму. Редко, но может случиться, что последний платеж был некорректно рассчитан программой банка, и из-за этого внесенных денег недостаточно для погашения. Эти случаи можно отнести к простым – чтобы исправить ситуацию, достаточно сделать платеж или рассказать банку об ошибке.
Но есть и более сложные ситуации. Например, вы точно не оформляли кредит, а уведомления о задолженности приходят, и иногда весьма настойчиво. Есть опасность, что вы могли стать жертвой мошенников – обязательно проверьте, действительно ли у вас есть долг по кредиту. Рассказываем, как это сделать правильно и что делать дальше.
- Проверяем, какие кредиты могут быть оформлены на вас
- Как проверить задолженность у другого человека?
- Признаки того, что на вас оформлен кредит без вашего ведома
- Что делать, если на вас все же есть чужой кредит?
- Что будет, если не погашать и не оспаривать чужую задолженность?
Проверяем, какие кредиты могут быть оформлены на вас
Есть несколько способов проверить наличие у себя задолженностей:
- Запросить кредитную историю в БКИ. Этот вариант позволит получить информацию обо всех своих текущих и прошлых задолженностях. Для начала понадобится узнать, в каком именно БКИ хранится ваша кредитная история. Для этого можно подать запрос в Центральный каталог кредитных историй через Госуслуги или официальный сайт ЦБ. После этого достаточно будет сделать запрос в свое бюро (или в несколько, если данные о вас хранятся не в одном БКИ) и получить свою кредитную историю — дважды в год это можно сделать бесплатно. Подробнее описали здесь – «Как проверить свою кредитную историю».
- Обратиться в банк или МФО (микрофинансовую организацию). Если у вас есть задолженности – это обязательно будет отражено в вашем аккаунте. Если вы клиент УБРиР – воспользуйтесь мобильным приложением. Кроме того, можно обратиться в отделение лично или позвонить в call-центр, подтвердив свою личность с помощью персональных данных. Однако этот вариант сработает только тогда, когда вы точно знаете организацию, в котором у вас «есть долг», ведь банков много, а МФО еще больше, поэтому этот способ обычно используется лишь в том случае, если есть подозрения по поводу конкретной кредитной организации.
- Посетить сайт ФССП. Если по кредиту образовалась задолженность и банк передал дело в суд, за взыскание берется служба судебных приставов. Проверить наличие делопроизводства на себя можно на их официальном сайте в разделе «Проверки». Обратите внимание, что информация о текущих кредитах, по которым нет просрочек или которые еще не передали судебным приставам, не появится на сайте ФССП.
Как проверить задолженность по кредиту у другого человека?
Формально, задолженности другого человека (даже родственника: матери или отца, жены или мужа, сына или дочери) — конфиденциальная информация, и узнать о них нельзя.
Но способы все же есть:
- Сайт ФССП. Если суд уже открыл дело о взыскании, данные появятся на сайте ФССП. Чтобы проверить наличие взысканий у другого человека, понадобится знать только его ФИО, дату рождения и место регистрации.
- Нотариальная доверенность. Оформив доверенность, можно сделать запрос в банк или БКИ от имени другого человека как его представитель. Обратите внимание, что человек должен сам подтвердить оформление доверенности на ваше лицо, или у вас должны быть доказательства, что вы имеете право это сделать, например, подтвержденная недееспособность и ваше опекунство.
Признаки того, что на вас оформлен кредит без вашего ведома
По данным Центрального банка Российской Федерации, в 2022 году количество кредитов, оформленных без согласия клиентов, увеличилось на 4,29% по сравнению с предыдущим годом. Судя по тенденции, рост активности мошенников может сохраниться и в ближайшие годы.
К этому приводит много факторов, в том числе беспечное отношение к безопасности своих личных данных и усовершенствованные схемы мошенничества. В некоторых случаях проблемы могут возникнуть и при “утечке” персональной информации в результате взлома баз данных организаций, которые вправе хранить такие данные.
Иногда бывает, что чужие долги дают о себе знать сами.
Вот несколько факторов, свидетельствующих, что нужно как можно скорее проверить состояние своей кредитной истории:
- Неожиданные отказы в кредитовании. Это первый звоночек — если банк без видимых причин отказал в займе, лучше всего проверить свою кредитную историю. Возможно, в нее закралась ошибка, а возможно на вас оформлен чужой кредит, по которому уже набежали просрочки.
- Получение досудебных уведомлений. Появление почтовых отправлений с предложением о досудебном урегулировании дела о просроченной задолженности — повод немедленно проверить полученную информацию. Если действовать достаточно быстро — возможно, получится решить вопрос «малой кровью».
- Блокировка счетов судебными приставами. Это худший из возможных раскладов. Арест счетов от ФССП означает, что кредитор обратился в суд для взыскания задолженности, а значит и доказывать свою непричастность к кредиту теперь придется через суд. Решить такой вопрос быстро и без лишних нервов уже не получится, поэтому, чтобы не доводить до подобных ситуаций, лучше время от времени проверять наличие у себя задолженностей.
- Звонки или SMS с напоминанием о задолженности. Банк может напомнить о наличии долга и напоминанием срока погашения. Могут звонить и коллекторы.
Осторожно! Звонки и SMS о наличии задолженности могут быть мошенничеством!
Во многих случаях злоумышленники представляются уполномоченным лицом (сотрудником банка, судебным приставом, сотрудником МВД) и сообщают о проведении мошеннических операций по счетам (или о том, что ваши личные данные попали в руки к мошеннику). Часто за этим следует просьба никому не сообщать о звонке и срочно подойти к ближайшему банкомату или сообщить свои персональные данные по телефону. Звонящие выманивают нужную информацию или требуют перевести сумму на «безопасный счет». После этого связаться со звонящим невозможно, и деньги могут быть утеряны навсегда.
Будьте бдительны и не верьте на слово.
- Никогда и никому не сообщайте личную информацию по телефону, SMS или в интернете. Храните пароли в надежном месте.
- Если вы получили такой звонок или сообщение – не поддавайтесь панике и не совершайте необдуманных действий. Позвоните в свой банк или посетите его лично, убедитесь, что задолженность действительно существует. Помните, что сотрудники Центрального банка и Госуслуг никогда не звонят клиентам.
- Не переходите по подозрительным ссылкам из писем и сообщений.
- Если вы чувствуете, что стали жертвой мошенников, обязательно обратитесь в полицию.
Что делать, если на вас все же есть чужой кредит?
Важно действовать быстро и обдуманно. Гасить чужой долг не нужно, даже если коллекторы звонят и склоняют к этому.
Следуйте простому алгоритму:
- Выясните подробности о долге: в каком банке и конкретном отделении он был оформлен, когда это произошло, конкретную сумму, уточните номер договора, а лучше получите его копию. Если звонящие отказываются сообщать конкретную информацию, уговаривают воздержаться от посещения банка – это могут быть мошенники.
- Обязательно уточните информацию, посетив отделение названного банка. Проверьте наличие долга в кредитной истории и на сайте ФССП.
- Если официальные источники подтверждают наличие долга, а вы точно не оформляли кредит, самое время обратиться с заявлением в полицию и проконсультироваться по следующим шагам.
Если неприятности начались после пропажи паспорта, обязательно сообщите об этом сотрудникам полиции и отправьте заявление на выдачу нового с помощью официального сайта Госуслуги.
Никогда не поддавайтесь на уговоры перевести деньги на сторонний счет якобы для решения проблемы или «более удобного» погашения задолженности. В таких случаях доказать свою правоту будет гораздо сложнее, ведь фактически вы самостоятельно провели операцию.
Что будет, если не погашать и не оспаривать чужую задолженность?
Игнорировать оформленный на себя чужой долг ни в коем случае нельзя. На него будут начисляться проценты, штрафы и пени, после чего кредитор обратится в суд с иском о взыскании. Когда его удовлетворят, дело передадут в ФССП, которая наложит арест на ваши счета и имущество, после чего начнет принудительное взыскание. В худшем случае на вас могут завести дело о злостном уклонении от уплаты, за которое может грозить уголовная ответственность с наказанием вплоть до тюремного заключения.
Неважно, из-за чего именно возник долг по кредиту. Важно действовать оперативно, но обдуманно. И, конечно, не забывайте заниматься «профилактикой» – держите в сохранности ваши личные данные, следите за кредитной историей, доверяйте только официальным сообщениям от вашего банка.
Заключение
Могут ли на меня оформить кредит без моего ведома?
Иногда мошенникам удается оформить заем на другого человека, получив доступ к его документам и персональным данным. В этом случае жертва может не знать о долгах до последнего момента.
Куда обратиться, чтобы проверить наличие долгов?
Можно обратиться в банк, проверить наличие взысканий через сайт ФССП, запросить свою кредитную историю в БКИ.
Что делать, если на меня оформили кредит?
Обратиться в полицию и в банк, в котором был заключен договор. Если это не помогло — собрать доказательства вашей непричастности и подать иск в суд.
Можно ли проигнорировать оформленный на меня чужой кредит?
Ни в коем случае. Если не доказать свою непричастность, кредитор инициирует против вас процедуру принудительного взыскания.
Как узнать о кредитах умершего родственника?
Через полгода после смерти кредиторы вправе обратиться с требованиями о погашении долга – но уже к наследникам. Чтобы убедиться, что по наследству не перешли кредиты родственника, обратитесь к нотариусу с заявлением об открытии наследственного дела.
Желательно регулярно проверять свою КИ (кредитную историю), чтобы не допустить появления «чужих» займов на свое имя. А ещё это полезно сделать перед тем, как подать заявку на кредит, ведь это влияет на принятие решения по вашей заявке.
3 способа проверить, не оформили ли на вас кредит
Вы никогда не брали кредит и не нарушали закон? К сожалению, это не значит, что у вас нет долгов. Вы можете стать должником, сами того не желая, и ничего об этом не знать. Это могут быть ошибки приставов, штрафы или мошеннические действия. Следуйте нашей инструкции, проверьте себя и оставайтесь в безопасности.
Поделиться
Как могут появляться долги
Иногда люди забывают о кредитной карте или получают штраф, о котором даже не догадываются. Это самый простой способ появления долга. Гораздо серьезнее ситуации с мошенниками. Случаи, когда на человека берут кредит, а он об этом даже не догадывается, на самом деле не так уж редки.
Вариант 1: мошенники
«В январе 2023 года Верховный суд РФ признал кредит, выданный «Хоум Кредит энд Финанс Банком», недействительным. Дело в том, что клиентка банка подверглась атаке мошенников и, не разобравшись, подтвердила выдачу кредита с помощью кода, присланного в СМС. Судами выносилось решение в пользу банка, и только Верховный суд, разобравшись в вопросе, указал, что деньги женщина не получила, они были сразу переведены на счета третьих лиц», — рассказала Инна Шефер, адвокат компании «Центр защиты прав потребителей и собственников жилья».
Некоторые злоумышленники ищут или покупают базы с паспортными данными и оформляют кредиты онлайн на ничего не подозревающих людей.
«Нередко банки и микрофинансовые организации сами способствуют мошенникам, не проверяя надлежащим образом личность и документы заемщика. При оформлении кредитов в МФО достаточно сфотографироваться с паспортом и прислать все данные по электронной почте», — отметила Инна Шефер.
Таким образом, утерянный паспорт или даже скан могут привести к ошибочному оформлению кредита на человека. Не стоит разбрасываться копиями документов — к примеру, не отсылайте их через интернет малознакомым лицам.
К сожалению, пока гарантированной защиты от такого способа мошенничества не существует. Хотя можно попросту запретить выдачу кредитов онлайн, и Центробанк сейчас продвигает законопроект, который позволит делать такой запрет для всех кредитных организаций через Госуслуги.
Вариант 2: ошибки судебных приставов
Другим «популярным» способом приобретения непонятных долгов можно назвать ошибки судебных приставов. Ваши инициалы могут совпасть с ФИО реального должника, и ваши счета заблокируют.
Два брата с одной фамилией и отчеством, только одного зовут Алексей, а другого Александр. Алексей набрал кредитов, просрочил, и после суда эта задолженность попала в ФССП. Судебный пристав, недолго думая, наложил арест на счета его брата Александра. Проблема решилась только после вмешательства прокуратуры.
Вариант 3: поручительство
Еще один вариант стать должником — поручительство. В этом случае вы несете ответственность перед банком наравне с заемщиком. Если он перестанет платить, его долги начнут взыскивать с вас.
Признаки наличия кредитов
Зачастую люди узнают о наличии кредитов и других долгов неожиданно. Давайте рассмотрим наиболее частые варианты выявления долга.
Отказ в выдаче кредита. Причина может крыться в наличии долгов. Нужно проверить все возможные источники кредитов и долгов. Так вы будете уверены в том, что полностью чисты. Далеко не всегда отказ в кредите может быть признаком долгов — возможно, у вас просто плохая кредитная история.
Обращение к вам коллекторов или письма с требованием погасить задолженность. Если они вам начали звонить, наверняка у вас есть долги. Не стоит отказываться от общения с коллекторами. Ваша задача — выяснить все нюансы задолженности. Это поможет снять с себя задолженность, если она необоснованна.
Учитывайте вероятность ошибок и обязательно запросите у представителя коллектора все данные должника.
Также вы можете обнаружить в почтовом ящике письмо с требованием погасить задолженность. Обычно автором письма будет или отдел банка по возврату проблемных кредитов, или все те же коллекторы. Внимательно изучите полученные бумаги, при любых сомнениях проконсультируйтесь с юристами. Если вы не брали деньги в долг и не являетесь поручителем, придется побороться за свои права. В некоторых случаях удается избежать судебного разбирательства.
Блокировка счетов. В этом случае от банка придет СМС или уведомление в банковском приложении о блокировке. Там будет указано, что это сделано на основании запроса судебных приставов. Некоторые банки указывают еще и номер исполнительного производства.
Это прямой признак того, что у вас есть долги. Причем эти долги уже просрочены.
Как можно проверить, есть ли у вас долги: инструкция по применению
Есть несколько способов проверить наличие долгов. В некоторых банках можно запросить кредитную историю. Обратитесь в свой банк с просьбой отправить запрос в бюро кредитных историй. В некоторых организациях для этого достаточно просто предъявить паспорт.
Способ 1: обращение в БКИ (бюро кредитных историй)
Другой вариант — запрос кредитной истории напрямую, без участия банка. Россияне могут запрашивать кредитную историю бесплатно дважды в год. «Проводить проверку на наличие задолженностей рекомендуется не реже раза в год, — советует Илья Коптяев, директор по развитию федеральной юридической компании «Да! Банкрот». — Это позволит решить вопрос до наложения запрета на выезд из страны и прочих ограничений».
Поскольку бюро кредитных историй несколько, сначала необходимо узнать, в каком хранятся именно ваши данные — сделать это можно через банк или Госуслуги. Для этого можно обратиться непосредственно в БКИ, где находится ваша кредитная история (бюро кредитных историй), посетив офис организации лично.
Способ 2: через Госуслуги
Другой способ — Госуслуги. Давайте посмотрим, как через этот сервис узнать о том, в каком БКИ находятся записи о нашей кредитной истории.
Шаг 1. На вкладке «Прочее» находим в разделе «Налоги и финансы» ссылку «Сведения о бюро кредитных историй». Жмем на нее.
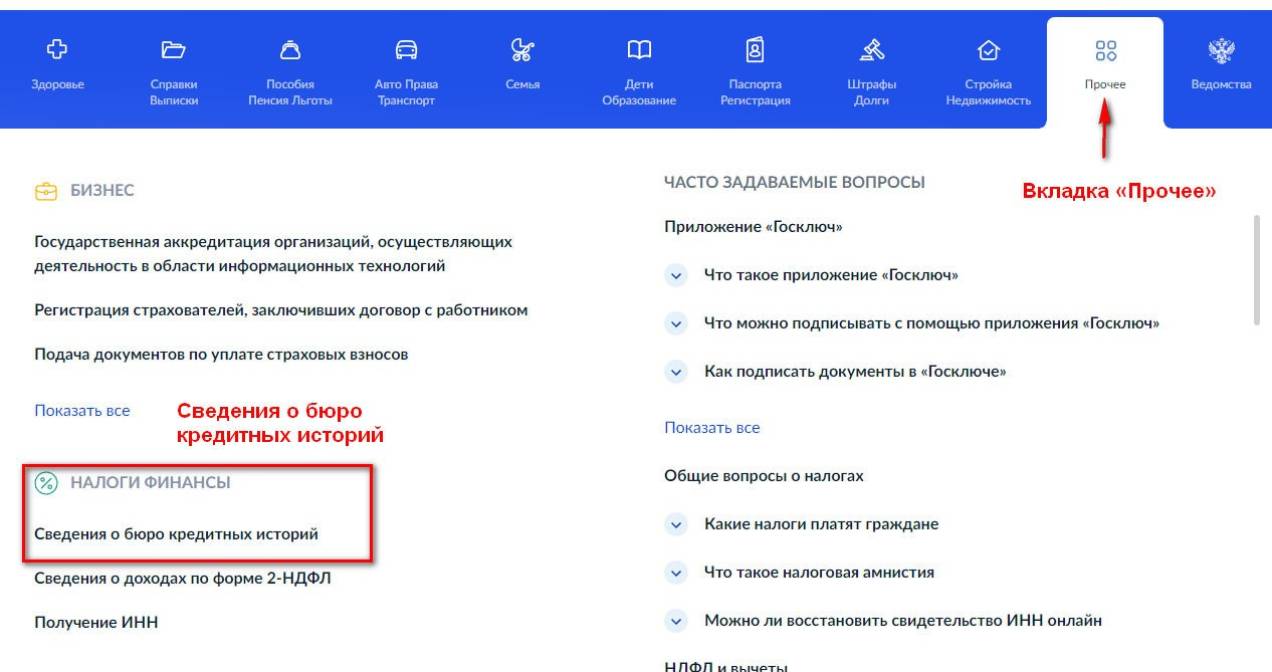
Действия первого шага для проверки задолженностей
Шаг 2. Открывается окно, где нам рассказывается об услуге. Можете прочитать подробности, далее нажмите «Начать».
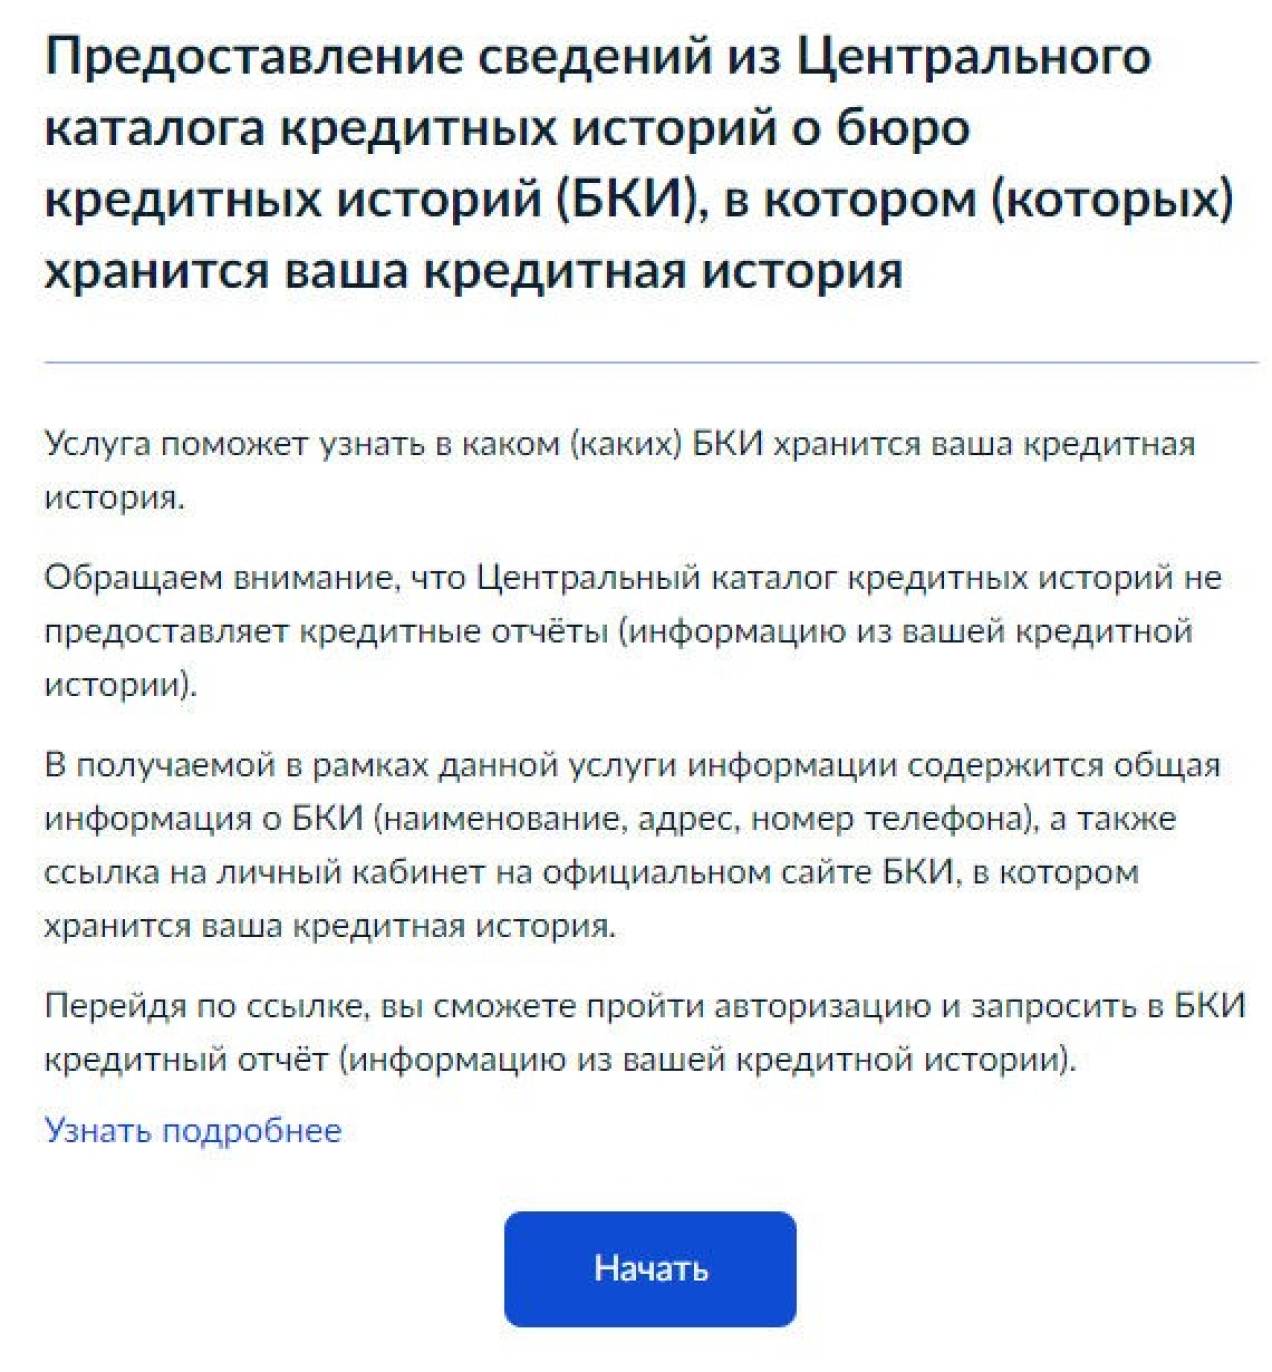
Второй шаг для проверки задолженностей
Шаг 3. Система автоматически подтягивает ваши данные. По ним будет производиться поиск в БКИ. Проверяем информацию и нажимаем кнопку «Отправить запрос».
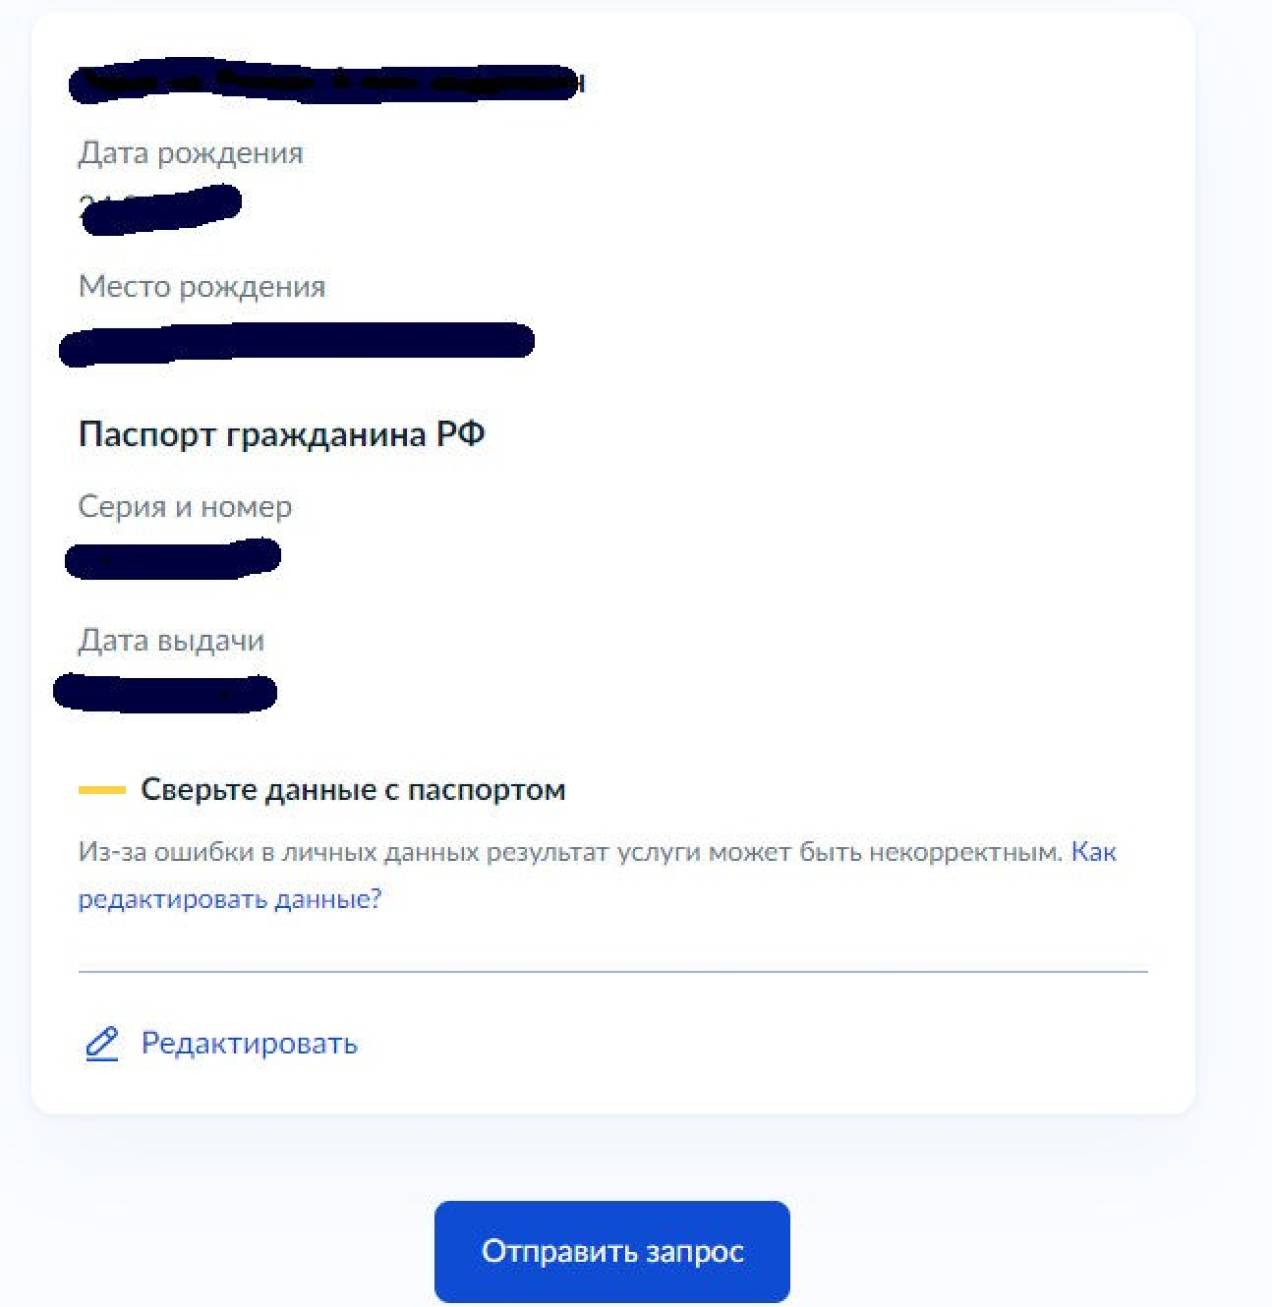
Третий шаг для проверки задолженностей
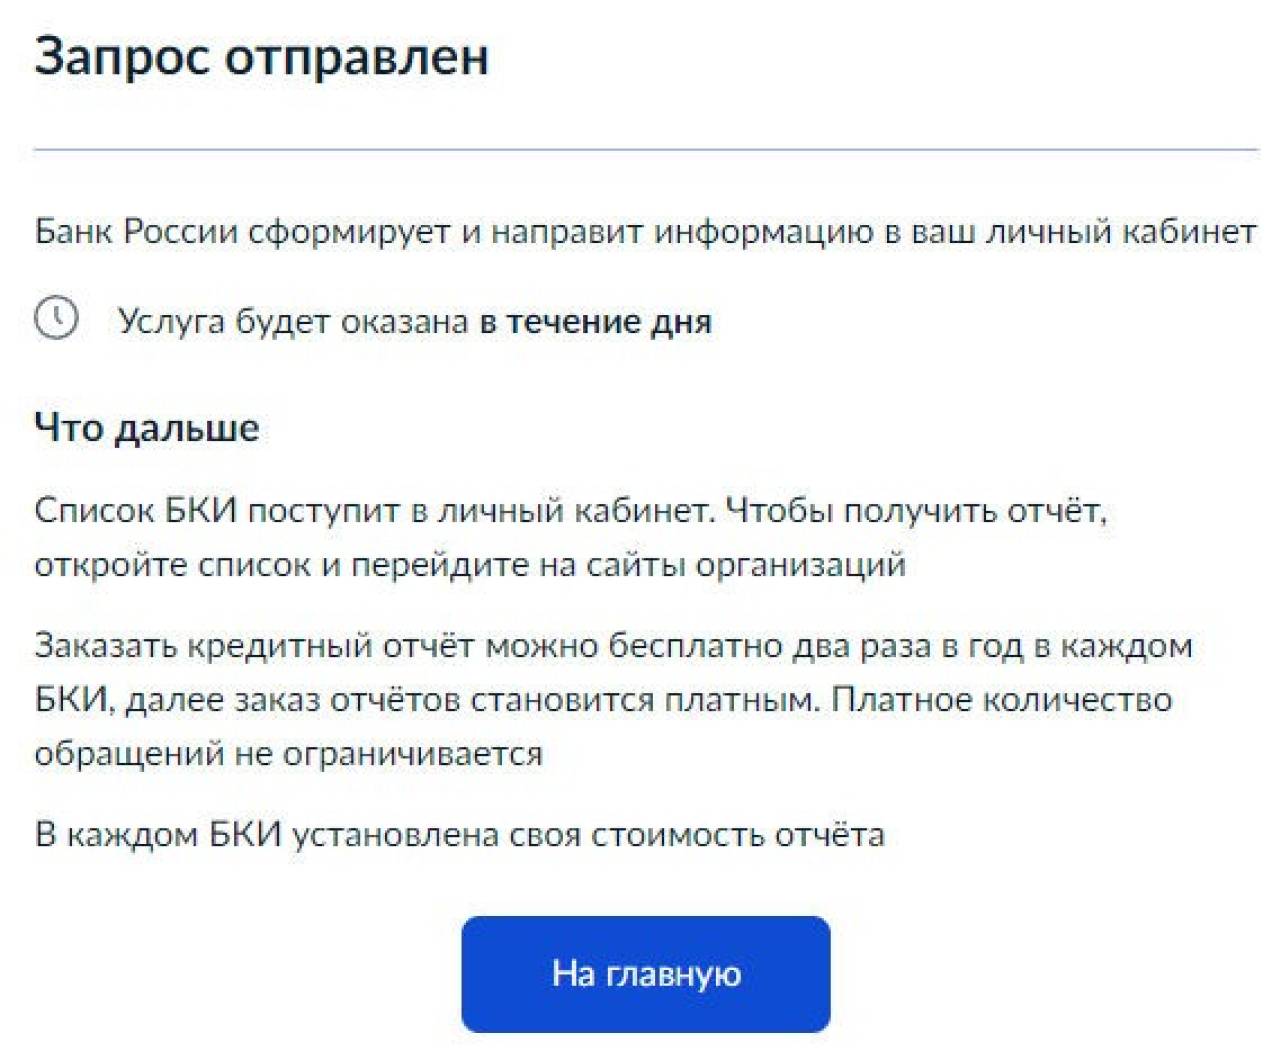
Шаг 4. Появляется окно с предупреждением о том, что услуга будет оказана в течение дня. На практике все зависит от загрузки сервиса. Ответ может прийти через 15 минут или несколько часов.
Четвертый шаг для проверки задолженностей
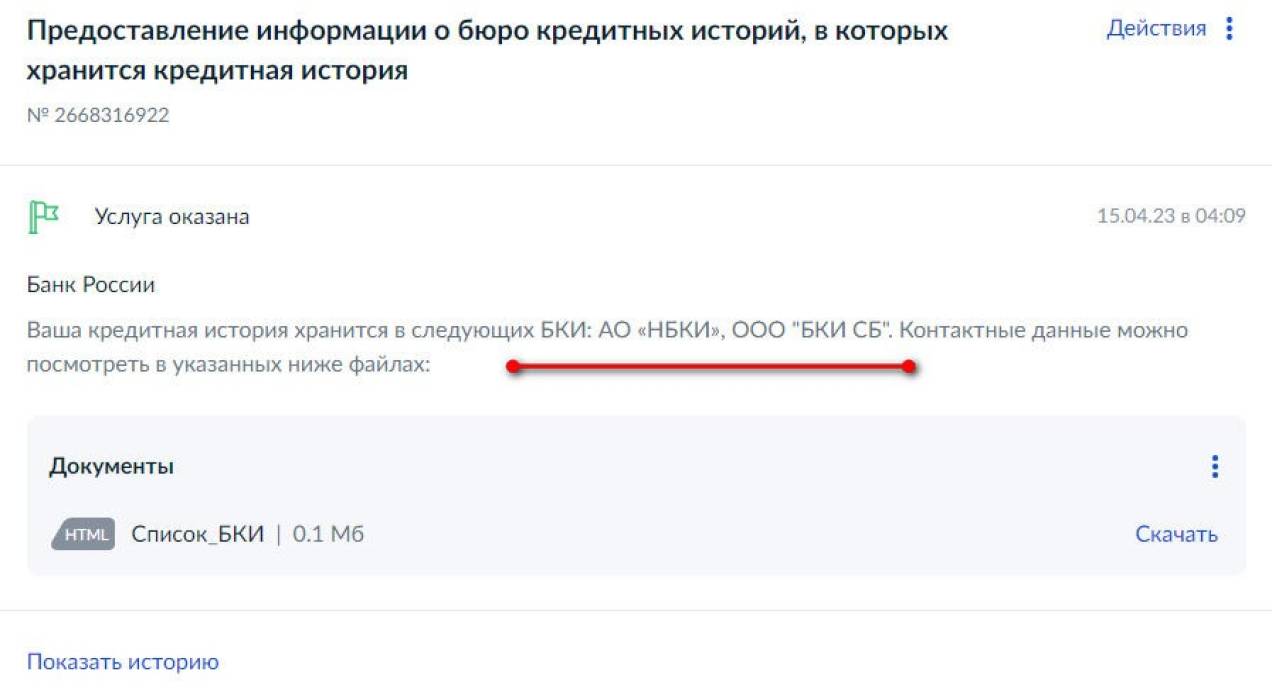
Шаг 5. Дожидаемся ответа. Он придет в кабинет Госуслуг и продублируется на почту, привязанную к сервису. Нас интересуют названия бюро — в файле есть подробная информация, включая адреса сайтов.
Пятый шаг для проверки задолженностей
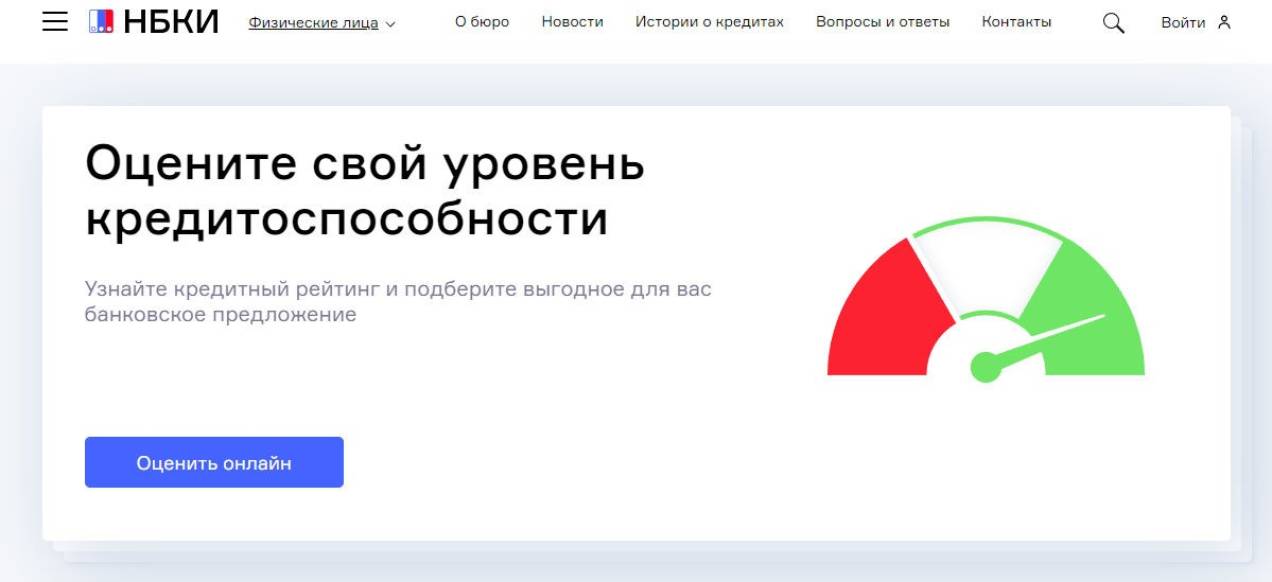
Шаг 6. Переходим на сайт БКИ. Процесс получения услуги примерно одинаков у всех бюро, мы же покажем на примере НБКИ. Нажимаем кнопку «Оценить онлайн».
Шестой шаг для проверки задолженностей
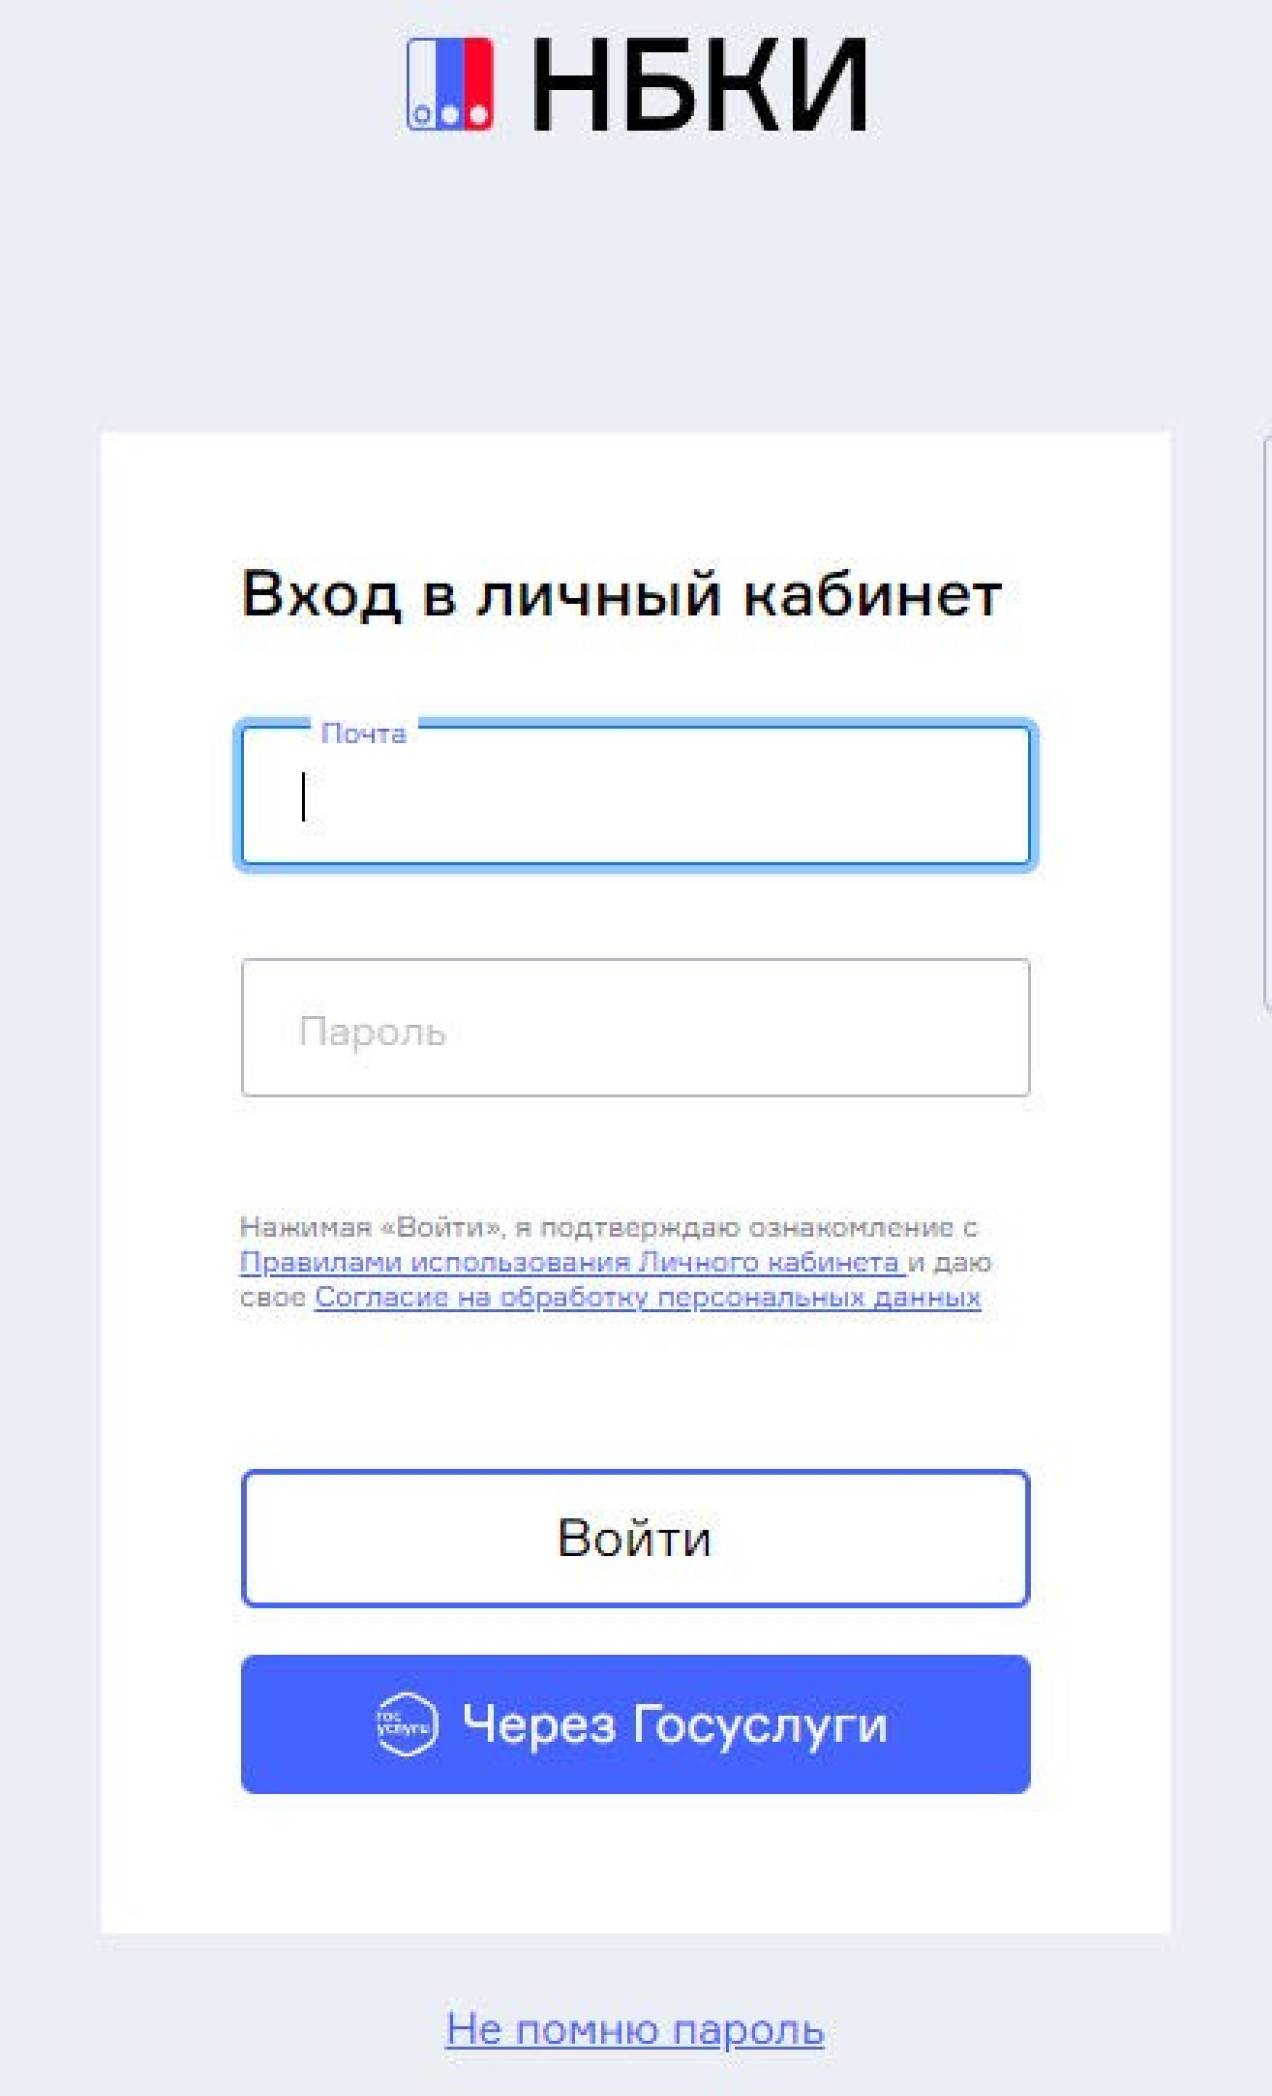
Шаг 7. Открывается окно с формой входа в личный кабинет. Чтобы не возиться с подтверждением личности и загрузкой документов, используем для входа Госуслуги. Для этого нажимаем «Через Госуслуги».
Действия седьмого шага для проверки задолженностей
Шаг 8. На странице находим плашку «Кредитная история». У вас еще не будут использованы все доступные попытки в текущем году, поэтому жмем кнопку «Получить бесплатно». Если вы уже дважды запрашивали кредитную историю в этом бюро, на кнопке будет указана стоимость запроса.
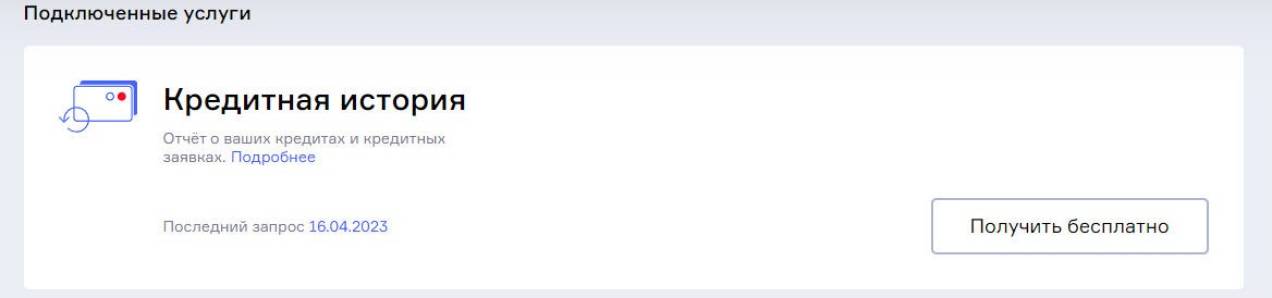
Восьмой шаг для проверки задолженностей
Отчет формируется в течение пары минут. Там будут указаны все имеющиеся кредиты, включая закрытые. Также есть вкладка с запросами к БКИ от кредитных организаций. Насторожиться стоит в случае, если в списке есть кредиты, которых вы не брали, или если запросы к бюро от организаций, в которые вы не обращались.

То есть, если у вас есть кредиты, о которых вы не догадываетесь, они будут отражены в отчете. На всякий случай имеет смысл проверить все БКИ, где есть записи о вас. Число бесплатных запросов не суммируется, для каждого БКИ предлагается два запроса кредитной истории в год.
Способ 3: через Федеральную службу судебных приставов (ФССП)
Дополнительно вы можете проверить информацию о долгах в ФССП. Здесь, помимо кредитов, можно увидеть задолженности по штрафам, налогам и другим обязательствам, но только уже после судебного решения.
Шаг 1. Переходим на сайт ФССП. На главной странице находим форму для заполнения и жмем «Расширенный поиск». Если просто ввести имя и фамилию, все равно попадем в расширенную версию формы.
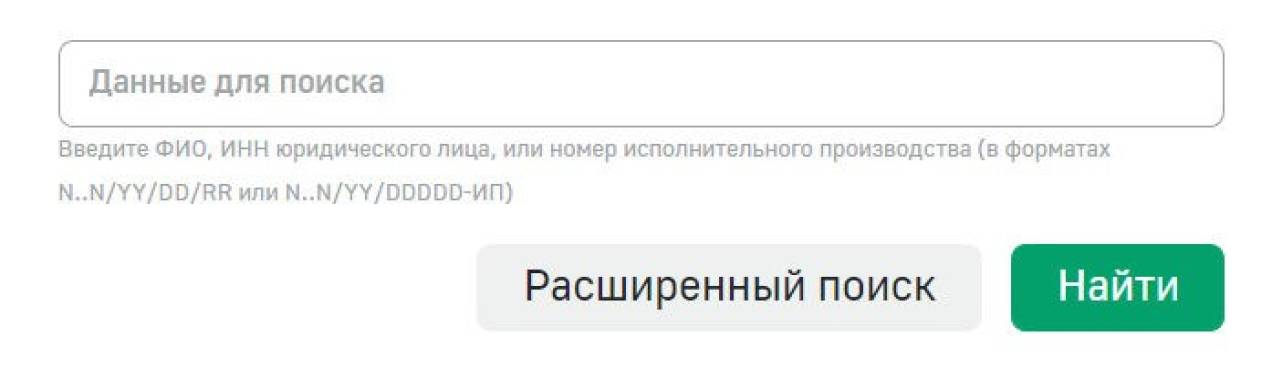
Первый шаг проверки через ФССП
Шаг 2. Заполняем данные. По умолчанию поиск идет по физическим лицам. Вписываем имя и фамилию, отчество можно не указывать. Дата рождения — обязательное поле, без него поиск не запустится. Нажимаем кнопку «Найти».
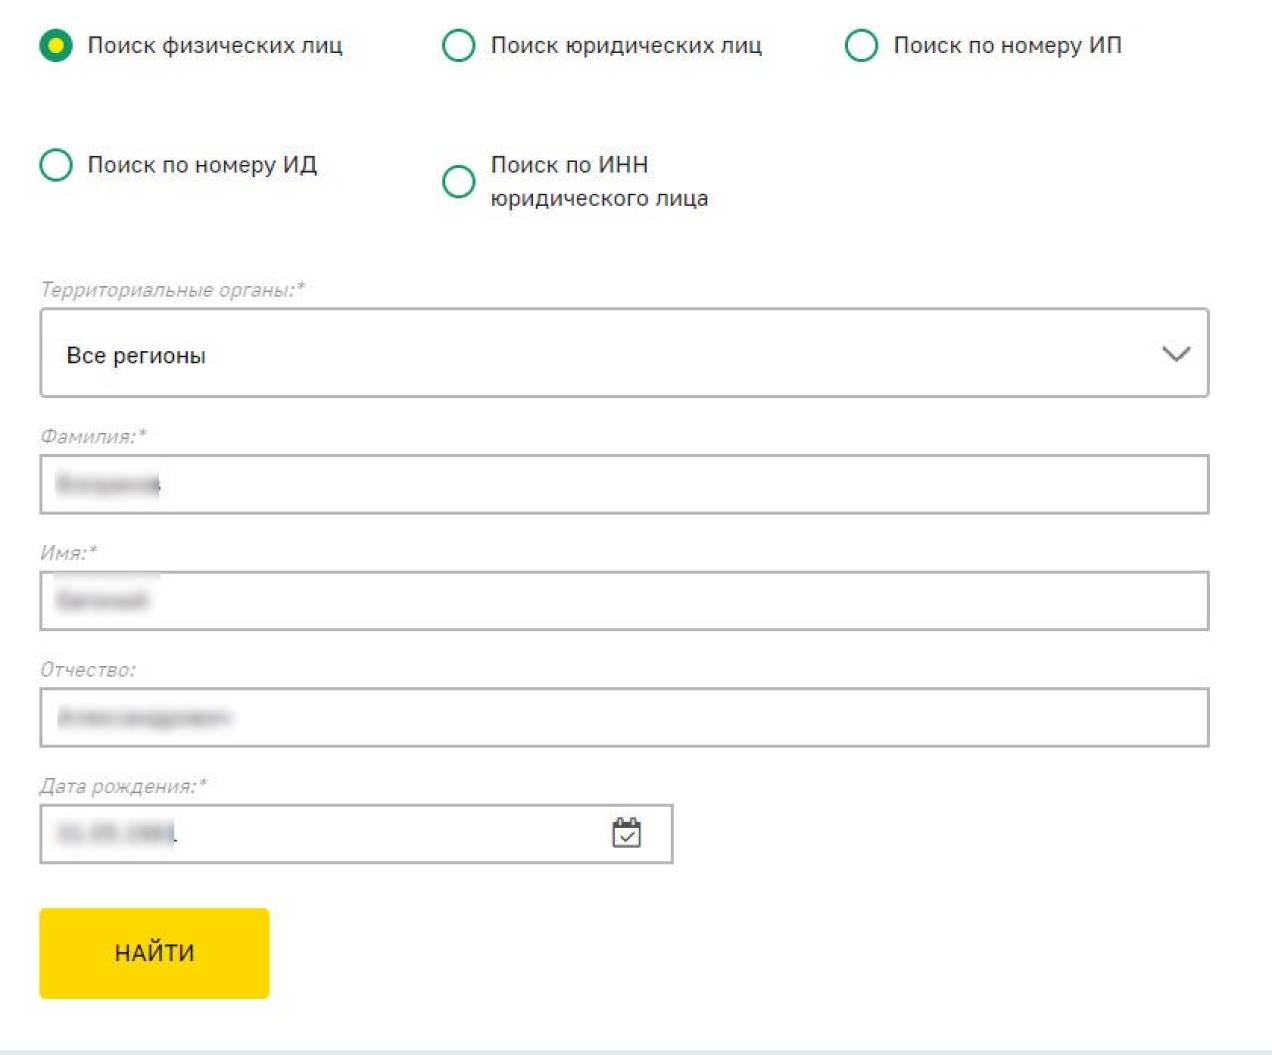
Действия второго шага для поиска через ФССП
Шаг 3. Через пару секунд у нас появится отчет. Если долгов у вас нет, вы увидите надпись «По вашему запросу ничего не было найдено». В случае наличия долгов вы увидите вот такую табличку, где указаны все исполнительные производства и сумма долга.
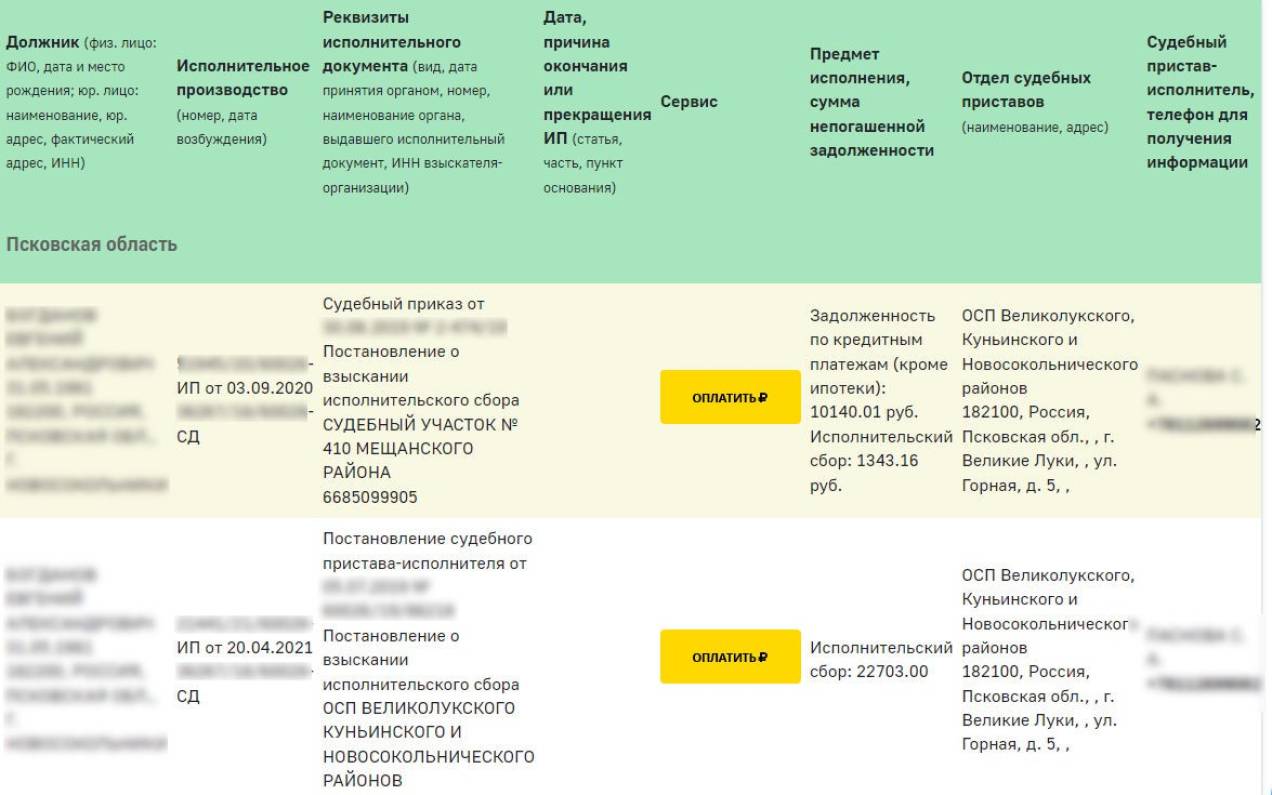
Пример таблицы с долгами
Если вы нашли себя на сайте ФССП, стоит связаться с приставом, который ведет исполнительное производство, для выяснения подробностей.
Узнать наличие кредитов у другого человека невозможно. Эта информация относится к банковской тайне и не раскрывается посторонним лицам. О наличии долга можно узнать, только если получено судебное решение о взыскании и дело попало в базу судебных приставов. Для этого вам понадобится знать точные данные человека.
Важно понимать, что стать жертвой мошенников может каждый. Даже если вы очень аккуратно относитесь к своим документам и другим данным, это не гарантия полной безопасности. Поэтому необходимо хотя бы раз в год проверять свою кредитную историю, а также базу данных судебных приставов. Это позволит вам своевременно среагировать на опасную ситуацию и снизить потери для себя.
Реклама от партнера
- Как могут появляться долги
- Признаки наличия кредитов
- Как можно проверить, есть ли у вас долги: инструкция по применению
Как узнать о своих (и чужих) долгах по кредитам: разбор Банки.ру
Долги перед банком или МФО могут появиться, даже если вы никогда не брали там кредит или полностью его выплатили. Что делать в таких случаях и как проверить, есть ли задолженность по займам? Разбираемся вместе с начальником отдела финансового просвещения ГУ Банка России Борисом Куликом.
Как узнать, есть ли на мне кредиты
Обратиться в банк
Убедиться, что долг полностью погашен, можно через банк, который оформлял кредит. В отделении должны предоставить выписку по счету, где указана сумма долга. Она должна быть равна нулю.
Проверить кредитную историю
Вся информация о кредитах и займах содержится в кредитной истории и доступна как банкам, так и вам. Хранится она в бюро кредитных историй, но сначала нужно выяснить, в каком именно. Отправьте запрос на «Госуслугах» или на официальном сайте Банка России, а также через банки, МФО, кредитные потребительские кооперативы, нотариуса или почтовое отделение, которое осуществляет услуги телеграфа.
В нужном БКИ кредитную историю можно запросить напрямую или также через банк, МФО, кредитные кооперативы. Дважды в год это бесплатно (но на бумажном носителе только один раз). Если в течение года снова понадобится выписка, придется заплатить в среднем от 250 до 500 рублей. Зато платно получать документ можно столько раз, сколько потребуется.
Получить данные у судебных приставов
К судебным приставам попадают не все долги: сначала банк обращается в суд. Заемщика, который становится ответчиком, должны об этом уведомить. Когда именно банк решит выходить в суд, решает только он сам, общего правила для этого нет. Если кредитор выигрывает, на заемщика заводят исполнительное производство, и деньги списывают с карт и вычитают из зарплаты в принудительном порядке.
Проверить наличие исполнительного производства можно на сайте судебных приставов. Доступно это всем, а не только самому должнику, достаточно указать Ф. И. О., дату рождения и выбрать регион, по которому будет производится проверка.
Почему появляются долги по кредитам
Самая очевидная причина появления долга по кредиту — это когда вы сознательно или по забывчивости не внесли вовремя ежемесячный платеж. Но это не единственный вариант, иногда с долгами оказываются люди, которые ответственно относятся к своим займам. Причин может быть несколько.
Причина № 1. Ошибка банка
Представим, что вы сделали последний платеж по кредиту, но после этого получили уведомление о долге. Скорее всего, на стороне банка была допущена ошибка.
После внесения последнего платежа попросите справку об остатке долга (он должен быть равен нулю). Через пару недель проверьте свою кредитную историю и убедитесь, что банк вовремя передал верные данные в БКИ.
Причина № 2. Мошенники
По закону банки, МФО и потребительские кооперативы всегда проверяют личность обратившегося к ним клиента: попросят предъявить паспорт, сверят фотографию и подпись. Однако подпись можно скопировать, документы — подделать. А если паспорт человека оказался у мошенника, то он может оформить займ от его имени, например онлайн в МФО.
Чтобы избавиться от долга по кредитам или займам, оформленным мошенниками, нужно обратиться с заявлениями в банк и в полицию. Как именно это сделать — по ссылке.
14.04.2023 12:47
Как мошенники могут оформить кредит без вашего ведома
В банке при оформлении кредита требуют не только паспорт. Там также проверяют наличие имущества, данные о работодателе, просят справки о доходах. А при оформлении небольшого онлайн-займа (до 15 тыс. рублей) МФО часто просят клиента просто прислать данные паспорта, его скан и фотографию с паспортом в руках. Таким способом получить кредит на чужое имя проще.
«Если вдруг вы обнаружили, что паспорт исчез, сразу же отправляйтесь в ближайшее отделение полиции и пишите заявление о пропаже, — говорит Борис Кулик, начальник отдела финансового просвещения ГУ Банка России по ЦФО. — Обязательно возьмите там справку о том, что паспорт утерян, с указанием даты. Если паспорт попадет в руки мошенников, эта справка будет основным доказательством того, что кредит или займ брали не вы».
Иногда мошенникам достаточно только паспортных данных, поэтому их тоже стоит беречь. Нельзя оставлять паспорт в залог, разрешать копировать без повода, сообщать его данные по телефону или в соцсетях, отправлять сканы (фото) страниц посторонним лицам. Вводить данные паспорта можно только на защищенных сайтах (в адресной строке есть изображение закрытого замка) и только в случае острой необходимости.
19.02.2023 10:00
Чем опасны долги по кредитам
Цель кредитной организации — получить деньги назад с процентами. Если вы не будете платить по кредиту, банк обратится в суд или к коллекторам. Сейчас действует закон «О защите прав и законных интересов физических лиц при осуществлении деятельности по возврату просроченной задолженности», который регламентирует работу коллекторских агентств. Им, например, запрещено применять физическую силу и угрозы, уничтожать и повреждать имущество (и угрожать этим), оказывать психологическое давление, унижать честь и достоинство. Но остаются «черные коллекторы», которые действуют незаконно.
Если банк дойдет до суда, к сумме основного долга, процентам и штрафам могут добавить судебные издержки. Если вы не будете платить и после решения суда, приставы будут взыскивать долг принудительно. Деньги и ценное имущество в пределах суммы задолженности арестуют; если кредит обеспечивался недвижимостью или иным имуществом, его продадут. Если долг превышает 10 тыс. рублей, вам закроют выезд за границу. А злостное уклонение от выплаты опасно уголовной ответственностью: предусмотрено лишение свободы на срок до двух лет.
25.02.2023 10:00
Можно ли запретить оформление кредитов на ваше имя
В прошлом году Банк России опубликовал указание, которым обязал банки с 1 октября 2022 года предоставить клиентам возможность собственноручно накладывать запрет на онлайн-операции и ограничивать их параметры. Речь шла и о кредитовании.
«Вы можете написать заявление о запрете онлайн-кредитования в конкретной организации. Такая опция есть практически во всех крупных банках, но есть те, которые будут против. Я бы к таким сразу отнесся скептически, потому что это повышает риски заемщика и не соответствует рекомендациям Центробанка», — говорит старший юрист юридической коллегии «Юриус» Александр Захаров.
В августе 2023 года Правительство поддержало самозапрет граждан на получение кредитов. Можно будет устанавливать запрет на заключение с ним договоров потребительского займа с банками и микрофинансовыми организациями (МФО). Гражданам хотят дать право подать во все квалифицированные бюро кредитных историй заявление через единый портал госуслуг, а также запросить информацию о наличии в кредитной истории сведений о таком ограничении. К заявлению нужно будет прикрепить данные СНИЛСа.
Как узнать задолженность другого человека
Эта информация относится к банковской тайне, так что, пока нет решения суда, законно о долгах человека никто узнать не может.
«Если заемщик перестает платить по кредиту или займу, по которому вы являетесь созаемщиком или поручителем, о задолженности сообщит банк, МФО или коллекторское агентство, — говорит Борис Кулик. — По закону вы можете подавать запросы в БКИ, чтобы получить собственное досье, но вот проверить наличие кредитов по фамилии и паспортным данным стороннего человека без нотариально заверенной доверенности невозможно».
Как узнать о задолженности бесплатно и только по фамилии
Проверить наличие кредитов по фамилии нельзя, можно узнать о долгах, которые передали судебным приставам, информация есть на сайте ФССП. Правда, понадобится не только фамилия, но и имя, отчество, дата рождения и регион.
Как узнать о кредитах умершего родственника
Вместе с деньгами и имуществом наследники принимают на себя долги умершего. Если списка финансовых активов не осталось, нотариус должен запросить кредитную историю наследодателя.
«По закону наследники обязаны погашать долги только в пределах стоимости имущества, которое им досталось, то есть, если человек получил наследство на 1 млн рублей, это и есть максимальный размер долга, который он обязаны заплатить за умершего», — поясняет Борис Кулик.
Кредиторы могут объявиться и сами. Если заемщик вдруг перестает платить и финансовая организация не может его найти, она проверит информацию о том, жив ли должник и открывал ли кто-то наследственное дело. Так банки могут вовремя предъявить свои требования, а наследники — узнать о долгах умершего до вступления в наследство.
Самые популярные предложения кредита наличными
Выбор пользователей Банки.ру
| Название | Мин. ставка |
|---|
\n \n\t\t\t \n\t\t\t \n\t\t \n\t»,»content»:»\t\t
\n\t\t\t\u0412\u044b \u043d\u0435 \u0430\u0432\u0442\u043e\u0440\u0438\u0437\u043e\u0432\u0430\u043d\u044b \u043d\u0430 \u0441\u0430\u0439\u0442\u0435.\n\t\t \n\t\t
\n\t\t\t \n\t\t\t\t\u0412\u043e\u0439\u0434\u0438\u0442\u0435\n\t\t\t \n\t\t\t\u0438\u043b\u0438\n\t\t\t \n\t\t\t\t\u0437\u0430\u0440\u0435\u0433\u0438\u0441\u0442\u0440\u0438\u0440\u0443\u0439\u0442\u0435\u0441\u044c.\n\t\t\t \n\t\t \n\t»>’ >