Может ли налоговая запрашивать документы более чем за 3 года

4 ноября 2023 Регистрация Войти
4 декабря 2023

Об актуальных изменениях в КС узнаете, став участником программы, разработанной совместно с АО »СБЕР А». Слушателям, успешно освоившим программу, выдаются удостоверения установленного образца.
15 ноября 2023
Программа разработана совместно с АО »СБЕР А». Слушателям, успешно освоившим программу, выдаются удостоверения установленного образца.
Новости и аналитика Правовые консультации Проверки В отношении контрагента в 2020 году проводится выездная налоговая проверка за 2016 год. Может ли налоговый орган в рамках встречной проверки истребовать у налогоплательщика документы по данному контрагенту за пределами трехлетней давности?
В отношении контрагента в 2020 году проводится выездная налоговая проверка за 2016 год. Может ли налоговый орган в рамках встречной проверки истребовать у налогоплательщика документы по данному контрагенту за пределами трехлетней давности?
4 августа 2020
Рассмотрев вопрос, мы пришли к следующему выводу:
В рассматриваемой ситуации действия налогового органа по истребованию в 2020 году у организации документов за 2016 год в рамках встречной проверки являются правомерными.
Обоснование вывода:
Согласно п. 1 ст. 93.1 НК РФ должностное лицо налогового органа, проводящее налоговую проверку, вправе истребовать у контрагента или у иных лиц, располагающих документами (информацией), касающимися деятельности проверяемого налогоплательщика, эти документы (информацию).
Существуют следующие виды налоговых проверок: камеральные и выездные (п. 1 ст. 87 НК РФ). Соответственно, истребование документов (информации) по деятельности проверяемого налогоплательщика у иных лиц в соответствии с положениями ст. 93.1 НК РФ может осуществляться налоговыми органами, в частности, при проведении выездных налоговых проверок.
При этом нормы ст. 93.1 НК РФ не устанавливают каких-либо ограничений по периоду времени, за который могут быть истребованы документы (информация), касающиеся деятельности проверяемого налогоплательщика (письмо Минфина России от 23.11.2009 N 03-02-07/1-519).
В постановлении Тринадцатого АСС от 27.01.2020 N 13АП-34312/19 суд также указал, что НК РФ не установлены ограничения по периоду, за который могут быть истребованы документы в рамках встречной проверки. Если установленные законом сроки хранения истребованных налоговым органом документов не истекли, отказ от их представления неправомерен. Из этого же исходили судьи и в постановлении Седьмого ААС от 06.02.2017 N 07АП-11298/16, придя к выводу о том, что налоговый орган, проводящий проверку контрагента организации, вправе истребовать у организации документы, относящиеся к периоду, превышающему три календарных года, предшествующих году истребования документов. При этом суд указал, что установленное п. 4 ст. 89 НК РФ общее трехлетнее ограничение в отношении периода проведения выездной налоговой проверки*(1) не распространяется на истребование документов в порядке, предусмотренном ст. 93.1 НК РФ. Аналогичный подход представлен и в ряде иных материалов судебной практики (постановления Пятнадцатого ААС от 07.11.2018 N 15АП-16143/18, Второго ААС от 05.03.2018 N 02АП-410/18, Семнадцатого ААС от 03.11.2017 N 17АП-14994/17, Четвертого ААС от 05.10.2017 N 04АП-5148/17, АС Западно-Сибирского округа от 27.06.2017 N Ф04-1440/17, Двенадцатого ААС от 30.06.2017 N 12АП-6382/17).
Таким образом, считаем, что в рассматриваемой ситуации действия налогового органа по истребованию в 2020 году у организации документов за 2016 год в рамках встречной проверки являются правомерными. Организация обязана исполнить соответствующее требование в течение пяти дней со дня его получения или в тот же срок уведомить налоговый орган о том, что не располагает истребуемыми документами (возможно также продление срока представления документов — п. 5 ст. 93.1 НК РФ). Отказ лица от представления истребуемых в соответствии со ст. 93.1 НК РФ документов или непредставление их в установленные сроки признаются налоговым правонарушением и влекут ответственность, предусмотренную ст. 126 НК РФ (п. 6 ст. 93.1 НК РФ).
Ответ подготовил:
Эксперт службы Правового консалтинга ГАРАНТ
кандидат экономических наук Игнатьев Дмитрий
Ответ прошел контроль качества
Материал подготовлен на основе индивидуальной письменной консультации, оказанной в рамках услуги Правовой консалтинг.
————————————————————————-
*(1) Выездная налоговая проверка может проводится и за рамками общего трехлетнего срока, например, в случае представления налогоплательщиком уточненной налоговой декларации (абзац 3 п. 4 ст. 89 НК РФ, письма ФНС России от 25.07.2013 N АС-4-2/13622@ (пп. 1.3.2), от 29.05.2012 N АС-4-2/8792).
За какой срок налоговая может затребовать документы при проверке контрагента?
ИА ГАРАНТ В организацию поступил запрос из ИФНС по проверяемому контрагенту на основании ст. 93.1 НК РФ, требуется представить карточки счетов, регистры бухгалтерского учета, договоры, накладные, акты, счета-фактуры, ТТН, таможенные декларации, документы, касающиеся импорта, а также деловую переписку — все документы за период с 01.01.2011 по 31.12.2015.
Обязана ли организация хранить указанные документы (за 2011, 2012, 2013 годы)? Обязана ли организация представить документы за указанный период? Каковы сроки хранения вышеуказанных документов? Имеет ли право ИФНС истребовать деловую переписку?
Рассмотрев вопрос, мы пришли к следующему выводу:
Если установленные законом сроки хранения истребованных налоговым органом документов не истекли, отказ от их предоставления неправомерен.
Налоговый орган, на основании ст. 93.1 НК РФ, имеет право истребовать у Вашей организации (далее — Организация) документы в том числе за периоды с 2011 по 2015 годы.
В Организации в настоящее время должны быть в наличии документы в том числе за период с 01.01.2011 по 31.12.2015. Следовательно, она обязана представить их налоговым органам по их требованию.
1. Права налоговых органов
Одним из мероприятий налогового контроля, предусмотренного главой 14 НК РФ, является истребование налоговым органом документов (информации) о самом налогоплательщике или о конкретных сделках у его контрагентов или иных лиц. Порядок их истребования установлен ст. 93.1 НК РФ. Должностное лицо налогового органа, проводящее налоговую проверку, вправе истребовать у контрагента или у иных лиц, располагающих документами (информацией), касающимися деятельности проверяемого налогоплательщика (плательщика сбора, налогового агента), эти документы (информацию).
Как мы поняли из вопроса, у контрагента Организации проводится налоговая проверка. Поэтому в силу п. 1 ст. 93.1 НК РФ налоговый орган может истребовать документы, касающиеся деятельности проверяемого налогоплательщика.
Перечень истребуемых документов (информации), касающихся деятельности проверяемого налогоплательщика, законодателем не ограничен. Согласно официальным разъяснениям, к таким документам относятся любые документы, содержащие необходимую для целей налогового контроля информацию, касающуюся деятельности проверяемого налогоплательщика, а также информацию относительно конкретной сделки (письма Минфина России от 30.09.2014 N ЕД-4-2/19869, от 09.10.2012 N 03-02-07/1-246, от 19.05.2010 N 03-02-07/1-243, от 11.10.2007 N 03-02-07/1-438, ФНС России от 24.08.2015 N АС-4-2/14873, от 30.09.2014 N ЕД-4-2/19869). На отсутствие законодательных ограничений в перечне документов, которые могут быть запрошены у контрагентов налогоплательщика и у иных лиц, располагающих информацией о налогоплательщике, указывают и судьи (смотрите, в частности, постановление Восьмого арбитражного апелляционного суда от 29.11.2012 N 08АП-8080/12).
Уполномоченные органы указывают на то, что ст. 93.1 НК РФ не установлено ограничений по периоду времени, за который могут быть истребованы документы (информация), касающиеся деятельности проверяемого налогоплательщика (плательщика сбора, налогового агента) (смотрите письмо Минфина России от 23.11.2009 N 03-02-07/1-519, а также Вопрос: Ограничен ли период, за который могут быть истребованы документы в рамках ст. 93.1 НК РФ? Правомерно ли истребование при камеральной проверке документов у контрагентов в рамках ст. 93.1 НК РФ за период, превышающий период, за который представлены декларации? (официальный сайт ФНС России, раздел «Часто задаваемые вопросы», май 2013 г.)).
Также разъясняется, что ст. 93.1 НК РФ не установлено, что период, к которому относится истребуемый документ, должен быть равен периоду налоговой проверки проверяемого налогоплательщика (письмо Минфина России от 27.09.2013 N 03-02-07/1/40175). Причем, по мнению судов, контрагент проверяемого налогоплательщика не вправе оценивать относимость истребуемых документов к проверяемому периоду налогоплательщика, поскольку такая оценка находится в компетенции налогового органа, осуществляющего проверку (смотрите, например, постановления ФАС Восточно-Сибирского округа от 03.07.2014 N Ф02-2740/14 по делу N А19-15362/2013, Четвертого арбитражного апелляционного суда от 19.02.2014 N 04АП-5699/13, от 14.10.2013 N 04АП-4483/13, от 14.10.2013 N 04АП-4461/13, от 23.09.2013 N 04АП-4284/13).
Согласно п. 5 ст. 93.1 НК РФ лицо, получившее требование о представлении документов (информации), исполняет его в течение пяти дней со дня получения или в тот же срок сообщает, что не располагает истребуемыми документами (информацией). Если истребуемые документы (информация) не могут быть представлены в указанный срок, налоговый орган по ходатайству лица, у которого истребованы документы, вправе продлить срок представления этих документов (информации) (письмо Минфина России от 18.03.2013 N 03-02-08/20).
Что касается сроков хранения первичных документов, то они по-разному регулируются в бухгалтерском и налоговом законодательстве. Так, пп. 8 п. 1 ст. 23 НК РФ возлагает на налогоплательщика обязанность в течение четырех лет обеспечивать сохранность данных бухгалтерского и налогового учета и других документов, необходимых для исчисления и уплаты налогов, в том числе документов, подтверждающих получение доходов, осуществление расходов (для организаций и индивидуальных предпринимателей), а также уплату (удержание) налогов (смотрите также письмо Минфина России от 02.08.2011 N 03-02-07/1-272). Частью 1 ст. 29 Федерального закона от 06.12.2011 N 402-ФЗ «О бухгалтерском учете» (далее — Закон N 402-ФЗ) установлено, что организации обязаны хранить первичные учетные документы, регистры бухгалтерского учета и бухгалтерскую (финансовую) отчетность в течение сроков, устанавливаемых в соответствии с правилами организации государственного архивного дела, но не менее пяти лет после отчетного года.
Поэтому налоговый орган на основании ст. 93.1 НК РФ может истребовать у Организации документы в том числе за периоды с 2011 по 2015 годы.
Отметим, что в соответствии с п. 6 ст. 93.1 НК РФ отказ лица от представления истребуемых при проведении налоговой проверки документов или непредставление их в установленные сроки признаются налоговым правонарушением и влекут ответственность, предусмотренную ст. 126 НК РФ.
Вместе с тем действия налогоплательщика, связанные с нарушением порядка и сроков хранения документации, не входят в состав налогового правонарушения, ответственность за совершение которого установлена п. 1 ст. 129.1 НК РФ (постановление Второго арбитражного апелляционного суда от 13.02.2009 N 02АП-234/2009).
Таким образом, если организация не имеет намерения вступать в спор с налоговыми органами, ей следует представить в налоговый орган имеющиеся у нее (в пределах, указанных в Требовании) документы (их копии), а в отношении отсутствующих — сообщить о том, что не располагает ими (например по причине их несоставления налогоплательщиком или неполучения от контрагента, или истечения срока хранения).
2. Документы бухгалтерского учета
Повторим, первичные учетные документы, регистры бухгалтерского учета, бухгалтерская (финансовая) отчетность, аудиторские заключения о ней подлежат хранению экономическим субъектом в течение сроков, устанавливаемых в соответствии с правилами организации государственного архивного дела, но не менее пяти лет после отчетного года (ч. 1 ст. 29 Закона N 402-ФЗ). Сроки хранения электронных документов (регистров) устанавливаются в том же порядке, что и для документации, формируемой на бумажных носителях. При этом экономические субъекты должны хранить документы учетной политики, стандарты экономического субъекта, другие документы, связанные с организацией и ведением бухгалтерского учета, в том числе средства, обеспечивающие воспроизведение электронных документов, а также проверку подлинности электронной подписи не менее пяти лет после года, в котором они использовались для составления бухгалтерской (финансовой) отчетности в последний раз (ч. 2 ст. 29 Закона N 402-ФЗ).
При определении конкретных сроков хранения отдельных бухгалтерских документов следует руководствоваться Перечнем типовых управленческих архивных документов, образующихся в процессе деятельности государственных органов, органов местного самоуправления и организаций, с указанием сроков хранения, утвержденным приказом Минкультуры России от 25.08.2010 N 558 (далее — Перечень). Данный Перечень разработан и утвержден во исполнение положений ч. 3 ст. 6, ч. 1 ст. 17 Федерального закона от 22.10.2004 N 125-ФЗ «Об архивном деле в Российской Федерации» (далее — Закон N 125-ФЗ).
В соответствии с п. 1.4 Перечня исчисление сроков хранения документов производится с 1 января года, следующего за годом окончания их делопроизводства.
-
бухгалтерская (финансовая) отчетность (бухгалтерские балансы, отчеты о прибылях и убытках, отчеты о целевом использовании средств, приложения к ним и др.) хранится (п. 351 Перечня):
а) сводная годовая (консолидированная) — постоянно;
б) годовая — постоянно;
в) квартальная — 5 лет (при отсутствии годовых — постоянно);
- налоговые декларации (расчеты) юридических лиц по всем видам налогов, декларации и расчеты авансовых платежей по страховым взносам на обязательное пенсионное страхование хранятся 5 лет (п. 392 Перечня);
- декларации и расчеты авансовых платежей по страховым взносам на обязательное пенсионное страхование хранятся 5 лет, а при отсутствии лицевых счетов или ведомостей начисления заработной платы — 75 лет (п. 395 Перечня);
- налоговые карточки по учету доходов и налога на доходы физических лиц (форма N 1-НДФЛ), сведения о доходах физических лиц хранятся 5 лет, а при отсутствии лицевых счетов или ведомостей начисления заработной платы — 75 лет (п. 394, п. 396 Перечня);
- первичные учетные документы и приложения к ним, зафиксировавшие факт совершения хозяйственной операции и явившиеся основанием для бухгалтерских записей (кассовые документы и книги, банковские документы, корешки банковских чековых книжек, ордера, табели, извещения банков и переводные требования, акты о приеме, сдаче, списании имущества и материалов, квитанции, накладные и авансовые отчеты, переписка и др.), хранятся 5 лет при условии проведения проверки (ревизии) (ст. 362 Перечня);
- переписка о приобретении хозяйственного имущества, канцелярских принадлежностей, железнодорожных и авиабилетов, оплате услуг средств связи и других административно-хозяйственных расходах, о предоставлении мест в гостиницах хранится 1 год (п. 367 Перечня);
- реестры сведений о доходах физических лиц хранятся 75 лет, как и лицевые карточки, счета работников (п. 397, п. 413 Перечня);
- документы (протоколы, акты, расчеты, ведомости, заключения) о переоценке основных фондов, определении амортизации основных средств, оценке стоимости имущества организации хранятся постоянно (ст. 429 Перечня);
- документы (заявки, акты оценки, переписка и др.) по продаже движимого имущества хранятся 10 лет (п. 430 Перечня);
- расчеты, заключения, справки, переписка к договорам, соглашениям хранятся не менее 5 лет после истечения срока действия договора, соглашения (ст. 455 Перечня);
- акты о передаче прав на недвижимое имущество и сделок с ним от прежнего к новому правообладателю (с баланса на баланс) хранятся постоянно (ст. 432 Перечня);
- регистры бухгалтерского (бюджетного) учета (главная книга, журналы — ордера, мемориальные ордера, журналы операций по счетам, оборотные ведомости, накопительные ведомости, разработочные таблицы, реестры, книги (карточки), ведомости, инвентарные списки и др.) — 5 лет (ст. 361 Перечня);
- документы (акты, сведения, справки, переписка) о взаимных расчетах и перерасчетах между организациями — 5 лет (ст. 366 Перечня);
- счета-фактуры — 4 года (ст. 368 Перечня);
- ценовые соглашения между производителями и поставщиками материально-технических ресурсов — 5 лет (ст. 300 Перечня);
- договоры, соглашения — 5 лет (ст. 436 Перечня);
- сроки хранения документов, связанных с транспортным обслуживанием, указаны в разделе 10.3 «Транспортное обслуживание, внутренняя связь» Перечня;
- таможенные декларации (экземпляр участника внешнеэкономической деятельности) — 5 лет (ст. 757 Перечня); спецификации на отгрузку и отправку продукции, материалов (сырья), оборудования — 5 лет (ст. 756 Перечня);
- документы (заключения, справки, технико-экономические обоснования) о целесообразности закупок импортной продукции и материалов — 10 лет (ст. 506 Перечня);
- переписка по вопросам импорта — 10-15 лет (ст. 507 Перечня).
3. Документы налогового учета
Подпунктом 8 п. 1 ст. 23 НК РФ установлен четырехлетний срок хранения данных бухгалтерского и налогового учета и других документов, необходимых для исчисления и уплаты налогов, в том числе документов, подтверждающих получение доходов, осуществление расходов (для организаций и индивидуальных предпринимателей), а также уплату (удержание) налогов.
При этом п. 4 ст. 283 и п. 7 ст. 346.18 НК РФ, являющиеся по отношению к пп. 8 п. 1 ст. 23 специальными нормами, обязывают плательщиков, соответственно, налога на прибыль организаций и налога, уплачиваемого в связи с применением УСН с объектом налогообложения «доходы, уменьшенные на величину расходов», хранить документы, подтверждающие объем понесенного убытка, в течение всего периода его погашения. Напомним, что переносить убыток на будущие периоды налогоплательщики могут в течение 10 лет после его получения (п. 2 ст. 283, п. 7 ст. 346.18 НК РФ).
Некоторые расходы для целей налогообложения прибыли учитываются в течение длительного периода, например амортизация основных средств (ОС) и нематериальных активов (НМА), или имеют отложенный характер (учитываются не в периоде их несения, а на момент реализации активов (ст. 268 НК РФ)).
Амортизация представляет собой равномерный учет в течение сроков использования ОС и НМА расходов, формирующих их первоначальную стоимость (ст.ст. 256, 257 НК РФ). Статья 252 НК РФ указывает на возможность учета расходов только при условии их документального подтверждения. В связи с этим Минфин России разъясняет, что срок хранения первичных документов, отражающих формирование первоначальной стоимости амортизируемого имущества, установленный пп. 8 п. 1 ст. 23 НК РФ (4 года), должен исчисляться с момента завершения начисления амортизации в налоговом учете (учет расходов на приобретение такого имущества) (письма Минфина России от 12.02.2016 N 03-03-06/1/7604, от 26.04.2011 N 03-03-06/1/270). То есть для целей налогового учета хранить первичные документы, подтверждающие формирование первоначальной стоимости по амортизируемым ОС и НМА, надо, как минимум, 4 года после их полной амортизации. При этом специалистами финансового ведомства также отмечено, что согласно Перечню документы об определении амортизации ОС хранятся постоянно.
Минфин России, разъясняя порядок применения пп. 8 п. 1 ст. 23 НК РФ, в письме от 30.03.2012 N 03-11-11/104 указывает на то, что течение четырехлетнего срока начинается после отчетного (налогового) периода, в котором документ использовался в последний раз для составления налоговой отчетности, начисления и уплаты налога, подтверждения полученных доходов и произведенных расходов. Аналогичная позиция изложена в постановлении Президиума ВАС РФ от 24.07.2012 N 3546/12.
- убытков в виде сумм безнадежных долгов (пп. 2 п. 2 ст. 265 НК РФ, определения ВАС РФ от 09.10.2012 N ВАС-5055/12, от 09.06.2012 N ВАС-7081/12). Первичные документы, подтверждающие их возникновение, должны быть в наличии на дату учета убытка;
- убытков, поименованных в п.п. 2, 3 ст. 268 НК РФ, определяемых на дату реализации имущества и имущественных прав (дополнительно смотрите письмо ФНС России от 16.02.2015 N ГД-4-3/2251@).
- цены приобретения (создания) прочего имущества, такого, например, как земельные участки, материальные ценности (пп. 2 п. 1 ст. 268 НК РФ);
- стоимости материально-производственных запасов, прочего имущества в виде излишков, выявленных в ходе инвентаризации, и (или) имущества, полученного безвозмездно, и (или) имущества, полученного при демонтаже или разборке выводимых из эксплуатации ОС, ремонте, модернизации, реконструкции, техническом перевооружении либо частичной ликвидации ОС (пп. 2 п. 1 ст. 268, абзац второй п. 2 ст. 254 НК РФ);
- цены приобретения имущественных прав и расходов, связанных с их приобретением (пп. 2.1 п. 1 ст. 268 НК РФ);
- стоимости приобретения покупных товаров.
Отложенный характер имеют также расходы на приобретение ценных бумаг, так как датой осуществления расходов на приобретение ценных бумаг признается дата их реализации или иного выбытия (пп. 7 п. 7 ст. 272 НК РФ). Поэтому документы, подтверждающие расходы на приобретение ценных бумаг, необходимо хранить в течение сроков, определяемых с учетом положений пп. 7 п. 7 ст. 272 НК РФ (постановления Девятого арбитражного апелляционного суда от 19.03.2013 N 09АП-2671/13, ФАС Московского округа от 19.07.2013 N Ф05-7106/13 по делу N А40-74496/2012).
Счет-фактура, книга покупок и книга продаж применяются исключительно для целей применения налоговых вычетов по НДС и составления налоговой отчетности по налогу на добавленную стоимость. То есть книги продаж и книги покупок являются документами налогового учета.
Формы и порядок ведения книг покупок и книг продаж установлены постановлением Правительства РФ от 26.12.2011 N 1137 (далее — Постановление N 1137). В соответствии с п. 24 Приложения N 4 к Постановлению N 1137 книга покупок и дополнительные листы книги покупок, составленные на бумажном носителе или в электронном виде, хранятся в течение не менее 4 лет с даты последней записи. Аналогичный срок хранения предусмотрен и для книги продаж (п. 22 Приложения N 5 к Постановлению N 1137).
Таким образом, срок хранения книги покупок и книги продаж составляет не менее 4 лет с даты последней записи. Срок хранения счетов-фактур, согласно ст. 368 Перечня, составляет 4 года, что соответствует НК РФ.
Из вышеизложенного можно сделать вывод, что установленный пп. 8 п. 1 ст. 23 НК РФ четырехлетний срок по общему правилу отсчитывается не со дня составления первичного документа, а с первого числа отчетного (налогового) периода, следующего за тем, в котором документ использовался в последний раз для составления налоговой отчетности, начисления и уплаты налогов, подтверждения полученных доходов и произведенных расходов. Например, если исходить из норм налогового законодательства, то договоры должны храниться в течение 4 лет после окончания того года, в котором они прекратили свое действие, и т.п. Вместе с тем Перечнем установлены разные сроки для разных видов договоров (смотрите, например, ст.ст. 85, 123, 125, 159, 172, 191, 337, 340, 365, 407, 436, 826 Перечня и т.д.).
4. Документы, связанные с уплатой страховых взносов во внебюджетные фонды
В силу п. 6 ч. 2 ст. 28 Федерального закона от 24.07.2009 N 212-ФЗ плательщики страховых взносов обязаны обеспечивать сохранность документов, подтверждающих исчисление и уплату сумм страховых взносов, в течение шести лет.
5. Обязанности Организации
Экономические субъекты должны обеспечивать сохранность документов в течение сроков их хранения (ч. 1 ст. 17 Закона N 125-ФЗ). При этом следует обеспечить безопасные условия хранения документов бухгалтерского учета и их защиту от изменений (ч. 3 ст. 29 Закона N 402-ФЗ).
Поскольку, как упоминалось в первом разделе настоящей консультации, период времени, за который налоговым органом могут быть истребованы документы, законодателем не ограничен, можно сделать вывод, что налоговый орган может истребовать документы, которые должны храниться в Организации в соответствии с нормативными актами как по бухгалтерскому, так и по налоговому учету.
С точки зрения налогового законодательства, в Организации должны храниться документы, как минимум, начиная с 2012 года (если более длительные сроки не установлены НК РФ). Исходя из нормативных актов по бухгалтерскому учету еще должны храниться первичные документы начиная с 2011 года (в отдельных случаях — и более ранние). Наконец, документы, связанные с начислением оплаты труда и взносов во внебюджетные фонды, должны быть в наличии начиная с 2010 года (а многие — храниться постоянно).
В целом, можно сделать вывод, что в Организации в настоящее время должны быть в наличии документы за период 01.01.2011 по 31.12.2015. Следовательно, она обязана представить их налоговым органам по их требованию.
Что касается деловой переписки, то сроки ее хранения регламентированы разными пунктами упомянутого выше Перечня и зависят от характера данной переписки. В частности, переписка с другими организациями по основным (профильным) направлениям деятельности должна храниться 5 лет (п. 35 Перечня).
У нас нет сведений о характере истребованной налоговым органом переписки. Полагаем, однако, что речь идет о переписке с контрагентом по вопросам хозяйственной деятельности. В таком случае она должна храниться 5 лет начиная с года, следующего за годом отправки или получения писем. В рассматриваемом случае это охватывает период с 2011 года.
Рекомендуем ознакомиться с материалами:
— Энциклопедия решений. Хранение первичных документов, учетных регистров и бухгалтерской отчетности;
— Энциклопедия решений. Хранение документов налогового учета и отчетности;
— Энциклопедия решений. Уничтожение документов с истекшим сроком хранения.
Ответ подготовил:
Эксперт службы Правового консалтинга ГАРАНТ
аудитор, член РКА Буланцов Михаил
Контроль качества ответа:
Рецензент службы Правового консалтинга ГАРАНТ
аудитор, член РСА Мельникова Елена
16 декабря 2016 г.
Материал подготовлен на основе индивидуальной письменной консультации, оказанной в рамках услуги Правовой консалтинг.
Требование о предоставлении документов (информации) от ИФНС: инструкция по применению
Каждому предпринимателю, директору, главному бухгалтеру знакомо чувство легкой тревоги при получении требований налоговых органов о предоставлении документов (информации). Требование может касаться самого налогоплательщика, его контрагентов, знакомых и незнакомых третьих лиц. Наряду с требованиями, нередко поступают уведомления о необходимости дать пояснения, в том числе письменные, которые мало отличаются от требований по содержанию. Требования могут прийти в рамках начавшейся проверки или на этапе предпроверочного анализа, обозначая интерес инспектора.
Попробуем разобраться, как сберечь время, нервы и бумагу в принтере, если требование пришло, и как при этом не нарваться на штрафы за его невыполнение.
Для начала разберёмся, что и у кого может запрашивать инспектор:
А теперь более подробно.
Что могут запросить при проверках?
Суровая реальность: все, что хоть как-то связано с исчислением уплатой проверяемых инспекцией налогов может быть истребовано у кого угодно. Складывается стойкое впечатление, что скоро никого не удивит истребование, например, свидетельства о рождении главного бухгалтера, ведь именно главный бухгалтер отвечает за исчисление и уплату налогов в компании.
Обратной стороной медали выступает возможность злоупотребления должностными лицами налоговых органов своими полномочиями.
И именно из-за таких злоупотреблений, а вовсе не из-за желания налогоплательщика сокрыть компрометирующую его информацию, часто возникает нежелание отвечать на запросы налоговых органов. А иногда бывают и откровенные глупости.
Так, совсем недавно в Свердловской и Челябинской областях налогоплательщикам приходили требования с просьбой представить «документы, подтверждающие выполнение работ непосредственно в космическом пространстве».
Скорее всего, данная формулировка была транслирована из ст. 164 Налогового кодекса РФ, предусматривающей применение ставки 0%, и бездумно скопирована из требований, выставленных какой-либо из структур Роскосмоса. Однако для бухгалтеров других компаний такие формулировки, дававшие повод задуматься о бескрайних просторах вселенной, вызывали недоумение и ухмылку.
В рамках выездной проверки могут запрашиваться любые документы.
Пункт 12 статьи 89 НК РФ содержит лишь одно ограничение: они должны быть связаны с исчислением и уплатой налогов.
Вот как налоговая служба описывает то, какие документы и информация могут интересовать проверяющих В Письме ФНС России от 25.07.2013 № АС-4-2/13622 «О рекомендациях по проведению выездных налоговых проверок»; Письмо Департамента налоговой и таможенно-тарифной политики Минфина России от 10 июля 2015 г. № 03-02-07/1/39920; Письмо Минфина России от 10 февраля 2017 г. № 03-12-11/2/7395 :
в ходе проведения налоговой проверки должностными лицами налогового органа проверяются, анализируются, сопоставляются и оцениваются документы и информация, имеющие значение для формирования выводов о правильности исчисления, удержания и уплаты (перечисления) налогов и сборов, а также для принятия обоснованного решения по результатам проверки
Какого-либо исчерпывающего перечня таких документов нет, соответственно, объем и состав запрашиваемых документов и информации фактически не ограничен: «Поскольку проверка правильности исчисления и уплаты налога проводится налоговым органом, на который указанная обязанность возложена законодательством Российской Федерации о налогах и сборах, то именно он, а не налогоплательщик определяет полноту и комплектность первичных документов, регистров учета и аналитических материалов, необходимых для проверки» Решение Федеральной налоговой службы от 19 июня 2019 г. № СА-4-9/11730@. См. также Письма Департамента налоговой политики Минфина России от 13 октября 2020 г. № 03-02-08/89380; от 10 июля 2015 г. № 03-02-07/1/39920; от 5 апреля 2018 г. № 03-02-08/21997; от 3 октября 2017 г. № 03-02-07/2/64141; Постановление Арбитражного суда Московского округа от 1 апреля 2022 г. № Ф05-5566/22 по делу № А40-71644/2021 .
Требования в рамках «встречных проверок»
Состав документов, который может быть запрошен непосредственно у налогоплательщика, в рамках камеральных проверок ограничен (ст.88 НК РФ). В основном это документы, подтверждающие право на применение льгот или правомерность возмещения, либо возврата НДС.
Однако данные ограничения могут быть легко инспектором преодолены.
Если документы, связанные с деятельностью налогоплательщика нельзя истребовать при камеральной проверке у самого налогоплательщика, то почему бы не запросить интересуемые инспектора документы в рамках «встречной» проверки каждого из контрагентов налогоплательщика. Получается, что инспектор запрашивает документы не в отношении самого налогоплательщика, а имеющиеся у него документы в отношении всех его контрагентов. Фактически же проверяется сам налогоплательщик. Формально такие требование законны и оспорить их в суде в подавляющем большинстве случаев не удается Определение Верховного Суда РФ от 14 апреля 2017 г. № 310-КГ17-3551 по делу № А09-6454/2016 .
Важным нюансом встречных поверок является то, что запрашиваемые при их проведении документы и информация должны быть связаны с проверяемым налогоплательщиком, то есть с вашим контрагентом, в отношении которого и проводится проверка.
Эта связь не обязательно должна быть прямой.
В ситуации, когда у вас запрашивают документы по взаимоотношениям с вашим контрагентом, но при этом проверяют третье лицо (которое вы можете и не знать), такое требование будет законным, если ваш контрагент является звеном в цепочке поставщиков (покупателей), ведущей к проверяемому третьему лицу.
Или, например, у вас может быть запрошена информация о том, как вы отразили операцию с контрагентом в своем бухгалтерском учете. Связь данной информации с проверяемым налогоплательщиком (вашим контрагентом) неочевидна, однако суды признают истребование такой информации правомерной.
Также отсутствие конкретизации в требовании ссылок на конкретный документ или на конкретные реквизиты документа не являются основанием для отказа в исполнении требования Решение Федеральной налоговой службы от 23 сентября 2019 г. № КЧ-4-9/19237@ .
Требования, выставленные в рамках предпроверочного анализа.
Если вы получили требование, в котором есть фраза «Вне рамок налоговых проверок», и вас просят представить документы, относящиеся к одному или нескольким налоговым периодам, то, «поздравляем» — с большой вероятностью вы являетесь претендентом на выездную налоговую проверку.
Приведем пример реального требования, полученного контрагентом одной группы компаний, подозреваемой налоговыми органами в искусственном дроблении бизнеса:
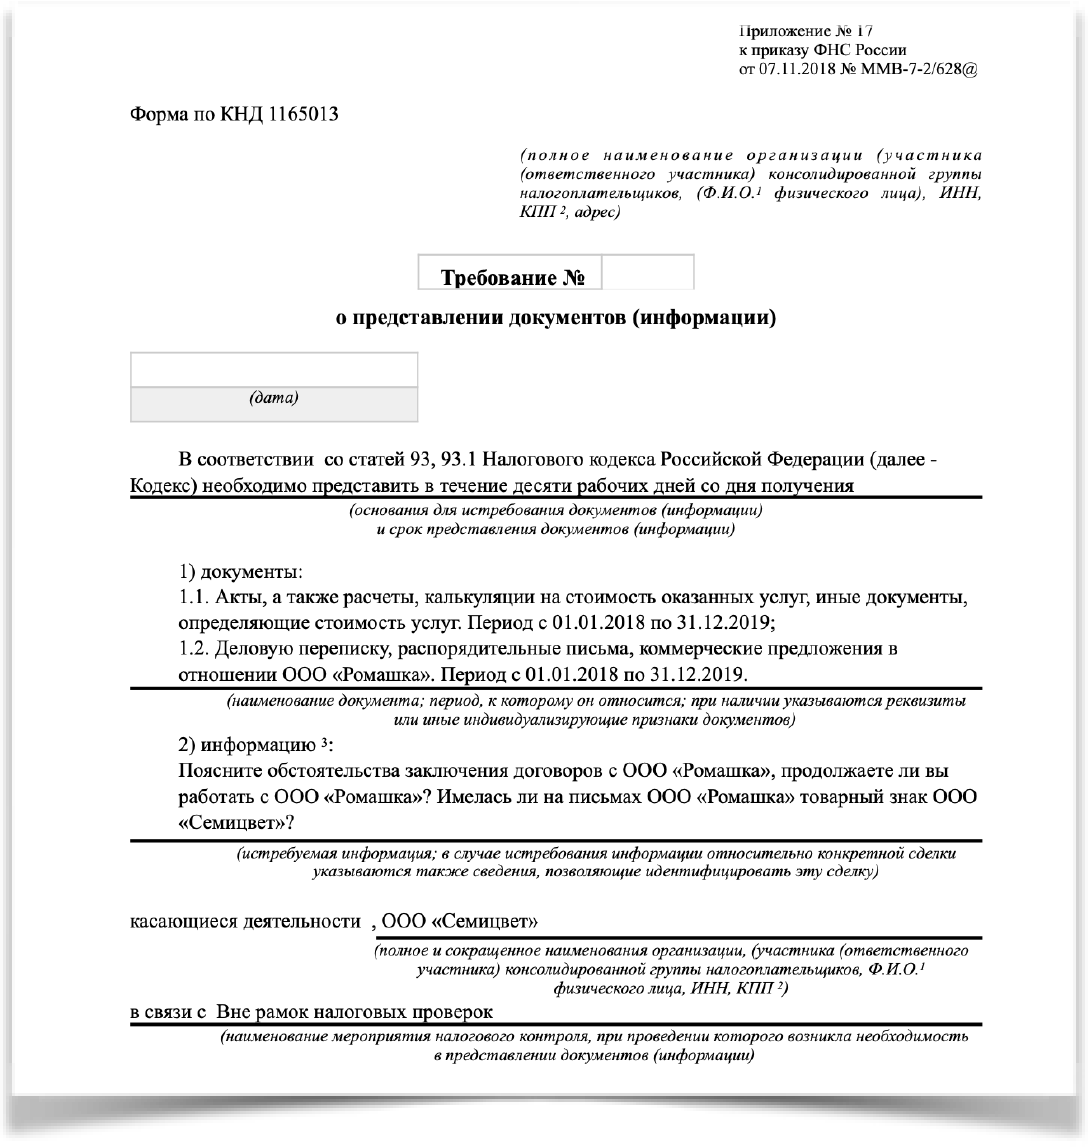
Такие требования используются инспекторами очень широко, и информация о вас аналогичным требованием может быть запрошена у всех ваших контрагентов.
Налоговый кодекс РФ не предусматривает среди мероприятий налогового контроля проведение предпроверочного анализа, однако отвечать на такие требование придется. Более того, полученная информация в дальнейшем может быть использована в качестве доказательства при налоговой проверке Письмо Минфина России от 23 декабря 2020 г. № 03-02-07/1/113553 .
При этом следует отметить, что наличие большого количества жалоб на действия налоговых органов вынудило Центральный аппарат ФНС «сообщить» нижестоящим инспекциям «о необходимости при решении вопроса об истребовании документов (информации) вне рамок проведения налоговых проверок исходить из принципов целесообразности, разумности и обоснованности. Не допускать произвольного истребования документов (информации) вне рамок проведения налоговых проверок, не обусловленных целями и задачами проводимого налоговыми органами налогового контроля.» Письмо Федеральной налоговой службы от 27 июня 2017 г. № ЕД-4-2/12216@
На практике такие письма территориальными органами зачастую не исполняются до тех пор, пока налогоплательщик на них прямо не укажет.
Что учесть при подготовке ответа на требование, выставленное вне рамок налоговых проверок?
Налоговый кодекс РФ содержит правило, согласно которому вне рамок налоговых проверок инспектор может запросить документы и информацию о конкретной сделке у участников этой сделки или у иных лиц, располагающих документами (информацией) об этой сделке, если у налоговых органов возникла обоснованная необходимость их получения.
Из данного правила следует, что налоговый орган должен указать сведения, позволяющие определить ту самую конкретную сделку, по которой запрашиваются документы, и налоговый орган должен обосновать необходимость их получения.
Сведениями, позволяющими конкретизировать сделку (сразу отметим, что это может быть сразу несколько сделок), могут быть реквизиты договора, счетов-фактур, период совершения сделки и так далее. И по такой конкретной сделке можно запрашивать любой объем документов, любую информацию.
То есть, вне рамок налоговых проверок налоговый орган не может запросить «все договоры за последние 3 года», но может запросить «счета-фактуры с 01.01.2019 по 31.12.2021, относящиеся к договору, например, №1 от 01.01.2018».
Фактически, налоговый орган может запросить тот же объем документов, что и при проведении выездной налоговой проверки, не выходя на нее. Основной целью такого предпроверочного анализа является определение того, а стоит ли вообще выходить на проверку к данному налогоплательщику.
Что же касается обоснования необходимости истребования документов, то Налоговый кодекс РФ не разъясняет в чем заключается эта «обоснованная необходимость», и обязан ли инспектор давать налогоплательщику какие-либо пояснения о мотивах истребования у него документов (информации) вне рамок налоговых проверок.
Если ранее суды чаще соглашались с налогоплательщиками о том, что налоговый орган должен четко и ясно изложить, в чем заключается такая необходимость, в противном случае «требование нарушает права и законные интересы лица в сфере предпринимательской и иной экономической деятельности, возлагая на него обязанность по представлению документов, не предусмотренную п. 2 ст. 93.1 НК РФ». То в последние время стало больше решений, в которых суд считает, что «обоснованная необходимость получения документов (информации) подразумевает лишь, что они не могут истребоваться в неслужебных или иных целях, не связанных с осуществлением контроля за соблюдением законодательства о налогах и сборах», либо суд соглашается с инспекцией, что обосновать необходимость можно фразой «в связи с возникновением обоснованной необходимости», или другими словами, надо, потому что надо…
А то и вовсе разъясняется, что «налоговый орган не обязан сообщать контрагенту соответствующего лица, документы (информация) о сделках которого запрошена, причины, по которым он посчитал необходимым направить требование» Постановление Арбитражного суда Дальневосточного округа от 9 марта 2022 г. № Ф03-468/22 по делу № А51-9240/2021, Постановление Шестого арбитражного апелляционного суда от 11 декабря 2020 № 06АП-5435/2020 по делу № А16-1151/2020 .
Считаем, что такое судебное толкование статьи 93.1 НК РФ расширительным, ведущим к тому, что инспектор наделяется правом запрашивать документы произвольно у кого угодно, в любом количестве, без проведения каких-либо мероприятий налогового контроля, без какой-либо необходимости, игнорируя нормы НК РФ о сроках проведения налоговой проверки.
При этом вопрос о периодах, за которые налоговый орган может запросить документы, также является неоднозначным. Некоторые суды встают на сторону ФНС:
«Период охвата деятельности налогоплательщика выездной налоговой проверкой, установленный пунктом 4 статьи 89 НК РФ, не имеет отношения к полномочиям налогового органа, предусмотренным статьей 93.1 Кодекса (и соответствующим обязанностям налогоплательщиков)» Постановление Семнадцатого арбитражного апелляционного суда от 3 ноября 2017 г. № 17АП-14994/17. См. также Постановление АС Уральского округа от 22.03.2019 № Ф09-781/19 по делу № А60-7088/2018 .
Другие указывают на недопустимость истребования документов, выходящих за пределы периода проверки. Постановлении Арбитражного суда Центрального округа от 29.08.2018 № Ф10-3098/2018 по делу № А23-6278/2017
Когда можно в представлении документов (информации) отказать?
Наиболее часто встречающиеся формальные нарушения, влекущие недействительность требования Письмо Федеральной налоговой службы от 23 декабря 2021 г. № СД-4-2/18103@ «Об усилении контроля за истребованием документов (информации)» :
- К требованию не приложено поручение;
- Требование составлено неуполномоченным лицом, например, должностным лицом инспекции, в которой вы не состоите на учете;
- Требование (поручение) составлено не по форме, предусмотренной Приказом ФНС России от 07.11.2018 № ММВ-7-2/628@ «Об утверждении форм документов, предусмотренных налоговыми органами при реализации своих полномочий…». Речь идет о ситуации, когда вместо требования налогоплательщику направляется «информационное письмо» или иной, не предусмотренный НК РФ запрос. Посредством таких запросов налоговые органы пытаются получить информацию за рамками сроков проверки или информацию, запрашивать которую формально не могут. Идти навстречу инспектору или нет в такой ситуации — сугубо право налогоплательщика.
- Требование выставлено после окончания налоговой проверки. Важно! Если требование выставлено во время проверки, но получено налогоплательщиком после ее окончания, такое требование признается законным.
- Документы и информация представлялись в инспекцию ранее.
- Запрошенные документы и информация не относятся к проверяемому периоду или к предмету проверки.
Во-первых, связь запрашиваемых документов с периодом проверки может иметь место, но быть очень неочевидной.
Например, договор может быть датирован прошлым периодом, но распространять свое действия и на следующие периоды. Или операция может быть совершена в более раннем периоде, но влиять на налогообложение следующего периода, за который и проводится проверка. В таких случаях требование будет законным.
Во-вторых, связь запрашиваемых документов (информации) с предметом проверки может быть косвенной, но достаточной для того, чтобы суд признал такой запрос правомерным. Суды в таких случаях нередко дают комментарий в своих решениях, что налогоплательщику не предоставлена возможность контролировать и разрешать вопрос об относимости к предмету проверки собираемых налоговым органом доказательств, так как решение о необходимости истребования тех или иных сведений для проведения налоговой проверки является исключительно прерогативой налоговых органов.
Тут надо быть внимательным и понимать, что документы (информация) должны быть очевидно и точно не связаны с предметом или с периодом проверки.
Что делать, если просят дать пояснения?
Сразу обращаем внимание, на основании какой нормы просят дать пояснения.
Если на основании 93.1 НК РФ, то актуально все то, что написано выше.
Если же на основании п. 3 ст. 88 НК РФ, то налоговый орган должен в требовании указать, какие выявлены проверкой ошибки в налоговой декларации (расчете) и (или) противоречия между сведениями, содержащимися в представленных документах, либо выявлены несоответствия сведений, представленных налогоплательщиком, сведениям, содержащимся в документах, имеющихся у налогового органа, полученным им в ходе налогового контроля.
Если налоговый орган не указывает, какие ошибки либо противоречия выявлены, то ответ на него является вашим правом, но не обязанностью.
ВАЖНО! Даже в таком случае не следует игнорировать требование. Целесообразно указать в ответе, что при самостоятельной проверке налогоплательщиком поданной им декларации никаких ошибок, противоречий не выявлено, соответственно, обязанности давать какие-либо пояснения не возникает.
Имейте в виду, что пояснения в любом случае придется дать, если:
- в декларации по налогу на прибыль заявлена сумма убытка;
- налогоплательщиком в декларации заявлены операции (имущество), по которым применены налоговые льготы;
- в иных случаях, указанных в п. 8.1, 8.2, 8.5, 8.6, 8.8, 8.9, 12 ст. 88 НК РФ.
Если в качестве основания для запроса документов или информации указывается подп. 3 п. 1 ст. 31 Налогового кодекса РФ, то давать письменные пояснения и документы налогоплательщик не обязан, однако явиться в налоговый орган и дать пояснения все равно придется. Поэтому при получении запроса информации и/или документов на основании уведомления о вызове в налоговый орган налогоплательщика, вопрос о предоставлении документов и письменных пояснений налогоплательщику следует решать, опираясь на то, насколько это удобно для него самого. В большинстве случаев письменные пояснения, составленные в спокойной обстановке, будут более взвешенными, аргументированными и контролируемыми, чем пояснения при разговоре с налоговым инспектором.
В отношении вызова для дачи пояснений следует учесть и сложившуюся практику, в части злоупотребления правом со стороны налоговых органов. Так, под видом вызова для дачи пояснений, налоговые органы пытаются истребовать у налогоплательщиков документы и информацию. Включая предоставление накладных, договоров, кадровых документов, выписок из банка и оборотно-сальдовых ведомостей в список «рекомендаций» для налогоплательщика, при обеспечении явки.
Такие действия налогового органа незаконны и не подлежат исполнению. И для обоснования своей позиции, налогоплательщик может ссылаться на позицию самого налогового органа, согласно которой такие подмены недопустимы, о чем прямо указано в письме ФНС Письмо Федеральной налоговой службы от 2 декабря 2021 г. N ЕА-4-15/16838 .
Что делать, если запрошен слишком большой объём документов и не весь этот объём действительно может быть нужен проверяющим?
Не бойтесь звонить инспектору с просьбой уточнить, что именно ему надо. Например, запросили проектную документацию объемом в несколько тысяч страниц или в несколько гигабайт, которая очевидно не вся полезна инспектору? Можно позвонить инспектору и уточнить, что его интересует, или направить в ответ только содержание документа с просьбой пояснить, что из этого интересно. Инспекторы весьма лояльно относятся к таким просьбам.
Если же объем запрашиваемых документов явно неисполним, но инспектор все равно просит их представить, то может быть выгодным и поспорить с инспекцией в суде.
Так в одном деле Банк отказался представлять документы, объём которых превышал 6 260 000 листов (4890 кредитных договоров). Как пояснил Банк в суде, такое количество копий может быть изготовлено на 100 печатающих устройствах в течение более двух месяцев, затраты на изготовление такого количества копий составит 1 800 000 рублей только на бумагу, 1 400 000 рублей на приобретение расходных материалов для орг. техники, вес истребованных копий составит около 30 тонн, для их перевозки потребуется 20 автомобилей марки «Газель». У проводящих налоговую проверку (4 человека) для проверки понадобится около 7,5 лет, при чтении одним сотрудником 100 страниц в час документы смогут быть прочитаны в течение 15 650 часов Постановление Арбитражного суда Северо-Западного округа от 2 июня 2015 г. № Ф07-3042/15 по делу № А13-5629/2014 .
На такой троллинг Банком инспекции суд отреагировал позитивно, указав, что требование не соответствует целям и задачам налоговых органов и нарушает права Банка. Тут важно иметь в виду, что Банк не прятал документы. Как отметил суд, документы были запрошены в рамках проводимой выездной налоговой проверки, а соответственно, налоговый орган имел возможность ознакомиться с оригиналами документов.
Что делать, если запрошенные документы у Вас отсутствуют?
Важна причина, по которой документов у Вас нет.
Например, запрашивают аналитические таблицы с расчетом себестоимости продукции. Составление подобного документа не предусмотрено ни законодательством, ни локальными нормативными актами налогоплательщика, соответственно составлять и представлять такой документ у налогоплательщика обязанности не возникает.
Встречаются случаи, когда требование имеет примерно следующее содержание: «Какими разъяснениями вы пользовались при отражении операций» или «Какие данные вами были получены из кадастра недвижимости…». Всех подобных формулировок не перечислить, но речь идет о своеобразном возложении на налогоплательщика обязанностей, которые не предусмотрены законом, и которые должен или может выполнить сам налоговый орган.
Так, налоговый орган может попросить представить информацию в табличной форме, придуманной инспектором.
В подобных случаях налогоплательщик не обязан подстраиваться под конкретного инспектора и работать за инспектора. Хорошим вариантом будет представление информации в форме, удобной самому налогоплательщику с пояснением о том, что налогоплательщик не ведет учет информации в той форме, в которой налоговый орган просит ее предоставить.
Или другая ситуация. Срок хранения документов истек, либо у налогоплательщика вообще не было обязанности хранить запрошенные документы. Например, пропуска, выданные сотрудникам контрагента. В такой ситуации можно отказать в представлении документов с пояснениями, что они не сохранились, обязанности по хранению таких документов не предусмотрено.
Если же какой-либо документ отсутствует, но должен составляться и храниться у налогоплательщика, то это проблема налогоплательщика. Как указывают налоговые органы (и с ними соглашаются суды), налогоплательщик в таком случае обязан восстановить документы и представить налоговому органу.
Можно ли как-то охладить пыл проверяющих, если налицо явное злоупотребление правом на истребование информации?
Вполне рабочим инструментом показывает себя жалоба в вышестоящий налоговый орган на неправомерные действия налогового инспектора.
Подобные жалобы значительно снизят количество заведомо не соответствующих закону требований.
Что касается недобросовестного поведения самих налогоплательщиков, когда инспектор ошибся в номере договора или написал наименование контрагента с маленькой буквы или цифрой в ИНН, не стоит хитрить и отвечать, что с таким контрагентом взаимоотношений не было. В итоге такой ответ может быть трактован не в Вашу пользу. В случае спора Инспекция обязательно обратит внимание суда на то, что документы запрашивали, а Вы ответили, что со спорным контрагентом не работали. В момент спора Вы уже можете и не вспомнить, почему отказывали в представлении документов по данному контрагенту.
1.3.2. Ограничения по проверяемому периоду
Период, за который проводится проверка, должен состоять из целого числа налоговых периодов по всем налогам, сборам, по которым назначена проверка. При этом выездная налоговая проверка может быть назначена не ранее наступления сроков представления налоговых деклараций за последний налоговый период по всем налогам, по которым назначена проверка.
При проведении проверки по нескольким или всем налогам и сборам (независимо от формулировки предмета проверки) рекомендуется устанавливать единый период, за который проводится проверка, при этом может не совпадать период по проверкам правомерности заявленных к возмещению сумм налогов, перечисления налоговыми агентами налогов в бюджет.
В рамках выездной налоговой проверки может быть проверен период, не превышающий трех календарных лет, предшествующих году, в котором вынесено решение о проведении проверки (глубина выездной налоговой проверки) (абзац второй пункта 4 статьи 89 Кодекса). Из этого правила абзацем третьим пункта 4 статьи 89 Кодекса предусмотрено единственное исключение — в случае представления налогоплательщиком уточненной налоговой декларации в рамках соответствующей выездной налоговой проверки проверяется период, за который представлена уточненная налоговая декларация.
При применении пункта 4 статьи 89 Кодекса необходимо учитывать следующее:
1) норма применяется в случае представления налогоплательщиком уточненной налоговой декларации за период, превышающий три календарных года, предшествующих году, в котором представлена такая декларация;
2) норма предоставляет налоговому органу право провести выездную налоговую проверку за период, за который представлена уточненная налоговая декларация;
3) момент представления уточненной налоговой декларации (во время проведения выездной налоговой проверки, до ее проведения, после проведения) для применения нормы значения не имеет. Вместе с тем имеет значение, проводилась ли ранее выездная налоговая проверка по тому налогу и за тот период, за который представлена уточненная налоговая декларация, так как пункт 4 статьи 89 Кодекса не предоставляет налоговому органу право проведения повторной выездной налоговой проверки по одному и тому же основанию.
При указании периода проведения проверки вновь созданных организаций налоговым органам необходимо учитывать, что в соответствии с пунктом 2 статьи 55 Кодекса для организаций, созданных после начала календарного года, первым налоговым периодом является период времени со дня создания организации до конца данного года, а при создании организации в день, попадающий в период времени с 1 декабря по 31 декабря, первым налоговым периодом для нее является период времени со дня создания до конца календарного года, следующего за годом создания. При этом днем создания организации признается день ее государственной регистрации. В отношении тех налогов, по которым налоговый период устанавливается как календарный месяц или квартал, указание первых налоговых периодов производится в соответствии с периодами, согласованными при создании организации налоговым органом по месту учета налогоплательщика (пункт 4 статьи 55 Кодекса).