Персональный кредитный рейтинг: что нужно знать перед оформлением ипотеки
Спрос на ипотечном рынке после карантина постепенно восстанавливается. По данным Росреестра, количество ипотечных сделок в Москве в июне выросло на 255%. Безусловным триггером на рынке ипотечного кредитования стала льготная ставка банков. Почти 40% россиян назвали текущий момент подходящим для покупки жилья. Помимо первоначального взноса для оформления ипотеки, необходимо знать свой персональный кредитный рейтинг. Его высокие показатели позволяют получить заем на выгодных условиях. Вместе с представителями кредитных бюро рассказываем, что такое персональный кредитный рейтинг и как он влияет на сумму кредита.
Как формируется личный кредитный рейтинг
С января 2020 года россияне могут бесплатно два раза в год получить кредитную историю и персональный кредитный рейтинг (скоринг). Соответствующие изменения закреплены в поправках к Федеральному закону «О кредитных историях». Согласно данным аналитиков, свыше 60 млн россиян имеют высокий кредитный рейтинг.
Индивидуальный, или персональный кредитный рейтинг (ИКР, или ПКР) — это аналог скоринга, активно используемого банками и микрофинансовыми организациями (МФО) при принятии решения о выдаче кредита. Каждое кредитное бюро использует определенный набор переменных, которые учитываются при расчете данного рейтинга. Такой инструмент позволяет будущему заемщику оценить шансы на получение кредита, в том числе ипотечного.
Сам рейтинг формируется на основе данных кредитной истории заемщика. Он учитывает множество факторов — например, количество открытых и закрытых кредитов, общую долговую нагрузку. Важно, как человек обслуживал или обслуживает кредиты, что это были за займы, на какие суммы и сроки. «Но самым важным является наличие или отсутствие просрочек. В итоге формируется некий балл. Чем выше этот балл — тем ниже уровень кредитного риска заемщика», — отметил генеральный директор Объединенного кредитного бюро (ОКБ) Артур Александрович. Исходя из уровня индивидуального кредитного рейтинга, банки принимают решение, выдавать кредит или нет. Для самого заемщика это возможность посмотреть на себя «глазами банка» и оценить свои возможности в получении ипотеки. «Заемщик не только понимает, насколько качественной является его кредитная история, но и на какие конкретно условия по кредитам банков он может рассчитывать», — пояснил директор по маркетингу Национального бюро кредитных историй (НБКИ) Алексей Волков. Многие банки дают дополнительные бонусы и специальные кредитные предложения для заемщиков с высокими значениями ПКР. Эти предложения можно увидеть сразу после получения своего ПКР.
Анализ кредитного рейтинга человека является для банков способом для принятия решения о выдаче займа (Фото: fizkes/shutterstock)
Как узнать персональный кредитный рейтинг
Персональный кредитный рейтинг можно узнать на официальных сайтах бюро кредитных историй. Эксперты предупреждают, что в последнее время появилось много мошеннических ресурсов, предлагающих услуги от имени БКИ, в том числе кредитные рейтинги. Поэтому перед получением услуги, следует удостовериться в надежности кредитного бюро. Полный список БКИ есть на портале госуслуг. Например, получить данные по кредитный рейтинг можно на сайте НБКИ в личном кабине заемщика. «Для этого понадобится подтвержденная регистрация на портале государственных услуг — это требование для обеспечения безопасности персональных данных. Сама процедура получения при наличии такой регистрации занимает не больше одной минуты. При этом НБКИ сделала доступ к своему рейтингу бесплатным для любого заемщика неограниченное количество раз», — пояснил Волков из НБКИ.
Шкала индивидуального кредитного рейтинга
Разные эксперты в определении кредитного рейтинга используют свою шкалу оценки. Но в целом логика проста: чем выше значение персонального кредитного рейтинга, тем выше вероятность получить одобрение со стороны банка. Например, по методике ОКБ, наиболее надежными заемщиками считаются те, чей кредитный рейтинг превышает 961 балл. По оценкам экспертов, в этой категории менее 2% заемщиков допускали длительную просрочку (90 и более дней). Заемщику с низким ИКР банки могут отказать в кредите, со средним ИКР — одобрить, с высоким — скорее всего, одобрят по наиболее привлекательной процентной ставке. «Хорошим можно считать и индивидуальный кредитный рейтинг в диапазоне 901–960 баллов. Выше среднего считается балл в диапазоне 800–900. Но кредиторы принимают решения о выдаче кредитов самостоятельно и могут одобрить ипотеку и при иных значениях ИКР», — пояснил Артур Александрович из ОКБ. Согласно расчету НБКИ, персональный кредитный рейтинг в диапазоне от 800 до 850 баллов (максимальные значения по их методике) считается наилучшим, а такие заемщики — надежными. «Заявления заемщиков с ПКР от 800 до 850 баллов одобряются в 71% случаев, а заемщиков с количеством баллов до 600 — в 24%», — отметил Алексей Волков из НБКИ.
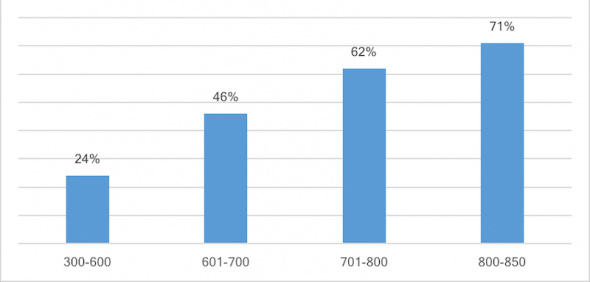
Взаимосвязь уровня ПКР и одобрения кредита: доля одобренных заявок на получение ипотечного кредита (Фото: расчеты НБКИ)
Однако, по словам эксперта, это не значит, что заемщику с низким кредитным рейтингом откажут в займе. Кредит могут одобрить, но изменить условия — повысить ставку или понизить сумму.
Сумма кредита и ПКР
Персональный кредитный рейтинг также напрямую влияет на сумму кредита: чем выше его значение, тем на большую сумму может рассчитывать заемщик. «Так, если среднее значение ПКР по всем ипотечным кредитам 709 баллов, то для кредитов более 5 млн руб. — 718 баллов, а менее 1 млн руб. — 702 балла», — добавил Алексей Волков. Поэтому перед тем как оформить ипотеку (речь, как правило, идет о больших суммах), нужно проверить персональный кредитный рейтинг. Узнать его можно, например, на сайте НБКИ. Для этого потребуется регистрация на сайте и авторизация на портале госуслуг. В дальнейшем получать свой ПКР и контролировать его динамику можно непосредственно в своем личном кабинете.
Что представляет собой кредитный рейтинг заемщика
Большое значение при одобрении кредита играет кредитный рейтинг. Каждое банковское учреждение, прежде чем одобрить займ, проводит проверку кредитной истории или благонадежности потенциального клиента. Кредитная история складывается исходя из того, как субъект гражданских правоотношений исполняет свои обязательства перед кредитором. Формирование кредитной истории и рейтинга от 1 до 999 баллов происходит на основе оценки банковской организации, арбитражных управляющих и органов исполнительной власти, принимающих непосредственное участие при проведении процедуры банкротства.
Финансовая история размещается в специализированных бюро кредитной истории, которых в нашей стране действует несколько. Данные могут храниться сразу в нескольких бюро, поэтому информация о кредитах одного гражданина может размещаться на разных бюро. Рассмотрим на примере: Андрей оформил 4 кредита, по одному он не производит выплаты уже в течение нескольких месяцев. Информация по трем кредитам находится в одном бюро кредитной истории, а по одному в другом. В итоге в одном бюро у Андрея будет плохой кредитный рейтинг, а в другом самый хороший кредитный рейтинг.
Сведения обо всех действующих БКИ можно получить на официальном сайте банка регулятора. С января 2022 года были внесены корректировки в законодательную базу, которые обязали каждое бюро вести персональный рейтинг лиц, оформляющих займ. Что означает персональный кредитный рейтинг? Это показатель, который отражает все изменения в финансовой истории. Благодаря этому банковская организация может определить платежеспособность конкретного клиента.
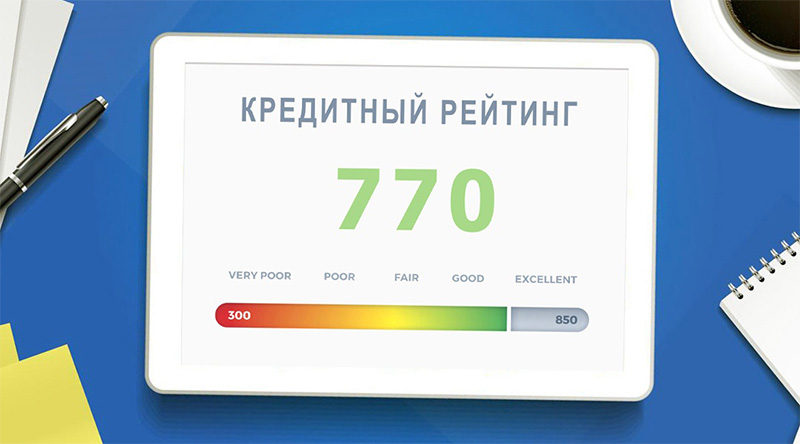
Что такое кредитный рейтинг?
Все субъекты Российской Федерации, которые оформляют кредиты и займы на различных условиях, должны заботиться о своей репутации. Это позволит им на максимально выгодных условиях оформлять кредиты и получать денежные средства. Простыми словами, кредитный рейтинг – это показатель, который определяет какая у вас кредитная или финансовая история.
Важно отметить, что единой системы расчета и определения кредитного рейтинга 10, рейтинга 300 и рейтинга 580 не существует. Каждое бюро производит расчет исходя из собственных утвержденных стандартов. Законодатель не установил единых требований и положений. Основная их задача заключается в сборе информации и передачи их банковским организациям по запросу. Финансовое учреждение самостоятельно решает с каким бюро оно будет сотрудничать.
Мы рассмотрели, что значит кредитный рейтинг, как он формируется и кто его определяет. Основная цель – это предсказать будет ли допущена заемщиком просрочка по кредитам на сумму свыше 1000 рублей. Кредитный рейтинг 200 и кредитный рейтинг 630 демонстрирует вашу способность возвращать кредиты без просрочки. Больше узнать о том, что такое кредитный рейтинг физического лица можно непосредственно у представителя банка.
Что значат баллы кредитного рейтинга?
В соответствии с требованиями законодателя сегодня действует единая шкала от 1 до 999 баллов. При этом законодатель ввел жесткие требования к интерпретации значения рейтинга. Расчет репутации производится в баллах. Если кредитный рейтинг составляет 1, 7 или 10 баллов, то оформить кредитное соглашение будет достаточно сложно. В большинстве случаев финансовые организации отказывают в этом. Однако если у вас кредитный рейтинг 400, 612, 635 баллов и выше, то у вас больше возможности получить займ на лучших условиях.
Из этого следует, что для успешного оформления кредита необходим безупречный кредитный рейтинг с максимальным баллом. При этом банковские учреждения учитывают не только сам кредитный рейтинг, будь он в 50 баллов, 218 или 635 баллов, но и уровень вашего дохода. Дополнительно учитывается форма вашего трудоустройства и готовность предоставить залог, например в виде какого-либо имущества. Поэтому даже если ваша история перед финансовым учреждением не очень хорошая, у вас будет шанс оформить кредитное соглашение. Как видно, низкий кредитный рейтинг – это ваша репутация перед банком с низкими показателями, баллами, приближенными к нулю. Высокий кредитный рейтинг – это когда баллы приближены к значению 999 и у вас безукоризненная кредитная история.
В среднем картина выглядит следующим образом:
- 0–300 баллов – очень низкая репутация, займ оформить невозможно;
- 300–500 баллов – низкая репутация, одобрение кредита возможно в редких случаях;
- 500–600 баллов – средний показатель, чаще всего финансовые учреждения одобряют кредитное соглашение;
- 600–700 баллов – хороший показатель, в большинстве случаев займ оформить достаточно легко и быстро;
- 700–850 баллов – отличная репутация, гарантия одобрения заявки 99%.
Это основная информация о том, какие кредитные рейтинги бывают. Здесь важно подчеркнуть, что если у вас очень высокий рейтинг, то это не значит, что финансовая организация автоматически выдаст вам кредитные средства. Каждый случай индивидуален и банки подходят комплексно, учитывая различные факторы, в том числе и ваш КР. Более полную информацию о классификации кредитных рейтингов можно получить в самом бюро. Они могут предоставить соответствующие данные по заявлению лица.
Как узнать свой кредитный рейтинг?
БКИ размещает соответствующие сведения в своей информационной базе. Получить информацию о том, какой кредитный рейтинг у вас, 1, 250 или 900 баллов, можно тремя способами:
- Направив запрос через веб-ресурсы регулятора. Это можно сделать на сайте Центробанка.
- На портале Госуслуг. В этом случае у вас должна быть подтвержденная учетная запись.
- Личное обращение в финансовую организацию или БКИ.
С 1 января текущего года произошли изменения, в согласии с которыми заемщики могут напрямую обращаться в финансовую организацию об оспаривании своей кредитной истории. При этом обращение должно быть письменным, что позволит подтвердить, что вы официально обращались в организацию.
Факторы, влияющие на репутацию
- Просрочка оплаты. Принимается во внимание длительность, величина и количество просрочек.
- Число обращений. Чем большое обращений, тем может быть хуже репутация.
- Количество погашенных займов. Большее число кредитных соглашений без просрочек дает высокий шанс получить рейтинг 900 баллов и выше.
Дополнительно учитывается, сколько было выполнено платежей после погашения просрочек. Это дает возможность банковской компании оценивать вашу своевременность исполнять финансовые обязательства.
Что означает отсутствие кредитного рейтинга?
По большому счету, это отсутствие кредитной истории. Это бывает в тех случаях, когда гражданин не оформлял ни одно кредитное соглашение. Чтобы иметь средний или высокий рейтинг кредитной истории, важно сформировать собственный благонадежный образ, то есть оформить займ и благополучно его закрыть. Несколько успешно закрытых кредитных соглашений позволят приобрести хорошую репутацию, чтобы в последующем получать более крупные ссуды.
Что дает кредитный рейтинг?
Безупречная история и высокий балл дают возможность быстро и беспрепятственно получить денежную сумму на приобретение квартиры, имущества или каких-либо бытовых предметов. В банковском учреждении можно узнать больше о том, какой кредитный рейтинг считается хорошим и что нужно сделать для улучшения своей платежной истории.
Федеральная консалтинговая компания «Финансовые партнёры» помогает подобрать программу кредитования на максимально выгодных условиях даже с низким финансовым рейтингом. Наши специалисты расскажут, хорошо это или плохо иметь кредитный рейтинг 600 баллов, что означает кредитный рейтинг 500 баллов, а также какие шансы получения заемных средств. Даже если ваша кредитная история ухудшилась, мы поможем оформить займ на оптимальных условиях. Готовы подобрать лучший вариант с учетом сложившейся ситуации. Специалисты подскажут, какой должен быть кредитный рейтинг, как его улучшить и на что следует обратить внимание при оформлении соглашения. Понимание юридических нюансов поможет сохранить безупречную репутацию перед банками.
Скоринговый балл для одобрения кредита

От величины скорингового балла зависит решение банка о предоставлении кредита. Показатель рассчитывается исходя из кредитной истории пользователя и дополнительной информации, которую заемщики предоставляют банкам в анкете-заявке, в документах и справках. БКИ рассчитывают кредитный рейтинг пользователей на основании данных, содержащихся в кредитном отчете.
Что такое скоринговый балл в кредитной истории?
Какой максимальный скоринговый балл?
Какой должен быть скоринговый балл для одобрения кредита?
Как узнать скоринговый балл бесплатно?
Методика подсчета скорингового балла
Какие личные данные влияют на скоринг балл?
Как повысить свой скоринговый балл?
Что такое скоринговый балл в кредитной истории?
Раньше, заявку на кредит от клиента рассматривали кредитные работники банков. На основании представленной информации специалист выносил решение о возможности предоставления кредита. Это было долго и существовал риск ошибок и предвзятого отношения к клиенту. В связи с развитием автоматизированных технологий, банки начали применять скоринговую систему расчета кредитоспособности клиента. Система применяется при получении небольших кредитов, если требуется крупная сумма, дополнительно к скоринговому расчету специалист банка выносит мотивированное суждение, и заявка рассматривается кредитным комитетом индивидуально по каждому заемщику.
Скоринговый балл – это показатель платежеспособности заемщика, выраженный в цифровом формате. Чем больше балл, тем выше вероятность одобрения заявки. Даже с нулевой кредитной историей заемщик будет иметь свой рейтинг. Он будет зависеть от пола, возраста, места работы, должности, наличия собственности и т. д.
Если клиент уже пользовался кредитами банков или оформлял займы в МФО, скоринговый балл будет зависеть от качества обслуживания им своих долгов. Расчет рейтинга заемщика по кредитной истории осуществляется БКИ. При заказе отчета, пользователю будут предоставлена информация.
Какой максимальный скоринговый балл?
Расчет кредитного рейтинга заемщика производится пока тремя самыми крупными БКИ, информация заемщикам передается двумя БКИ: НБКИ, ОКБ. Системы расчетов скорингового балла в разных БКИ различны, поэтому максимальный балл также различается в зависимости от компании. Например, в НБКИ – 850 баллов.
Расчет рейтинга заемщика может быть произведен по трем шкалам:

В зависимости от применяемого метода, показатель у одного и того же заемщика может быть разный.
Максимальный скоринговый балл заемщиков, чья КИ находится в ОКБ, – более 961. Дополнительно рассчитываются рисковой индикатор, индикатор достоверности, учитывается код скоринга.
Какой должен быть скоринговый балл для одобрения кредита?
В среднем, чтобы кредит был одобрен значение скорингового балла должно быть не менее 600 баллов.
Для банков балл, рассчитанный Бюро, не является главным критерием при принятии решения о выдаче. Кредиторы самостоятельно рассчитывают рейтинг заемщика, учитывая его КИ и дополнительную информацию, полученную из анкеты. Если скоринговый балл больше 1000, то кредит банком будет одобрен. Скоринговый балл меньше 250–300, например, 111, – что значит низкая вероятность одобрения кредита.
Как узнать скоринговый балл бесплатно?
По закону, любой пользователь 2 раза в год сможет бесплатно узнать свой скоринговый балл, заказав кредитный отчет в БКИ.
Сначала потребуется узнать, где хранится кредитная история заемщика. Это можно сделать через портал Госуслуги.
Получение кредитного рейтинга на примере НКБИ:
- Открыть официальный сайт Бюро nbki.ru.
- Нажать «Получить кредитный рейтинг».


Клиент может заказать полный кредитный отчет или только расчет кредитного рейтинга.
Поскольку КИ пользователя зачастую хранится в нескольких Бюро, чтобы узнать свой рейтинг, пользователю нужно заказать отчеты во всех организациях.
Методика подсчета скорингового балла
При расчете применяются различные подходы. Каждому показателю, присваивается определенное количество баллов, затем они суммируются и получается итоговый рейтинг заемщика.
Например, как рассчитывается рейтинг в БКИ «Русский Стандарт» по отдельным показателям:

Какие личные данные влияют на скоринг балл?
Кроме качества обслуживания ранее полученных кредитов и займов, на скоринг балл оказывают влияние такие показатели, как возраст заемщика, его место работы, должность, образование, количество иждивенцев, величина дохода, регион проживания и т. д.
Как повысить свой скоринговый балл?
Поскольку рейтинг заемщика зависит от множества показателей, для увеличения скорингового балла можно сделать следующее:
- Проверить свою КИ на наличие ошибок;
- Погасить проблемные кредиты, платежи по которым выносились на просрочку;
- Перечислить в анкете всю имеющуюся в собственности недвижимость, автотранспорт;
- Указать в анкете дополнительные источники дохода;
- Предоставить справки о доходах и занятости.
Что такое кредитный рейтинг и как его улучшить?

Индивидуальный кредитный рейтинг — это балл, отражающий качество вашей кредитной истории. Он рассчитывается для всех, кто брал кредиты или займы. Мы расскажем, как узнать свой кредитный рейтинг, а также раскроем некоторые секреты — как он рассчитывается и можно ли его повысить.
Зачем нужен кредитный рейтинг?
Бюро кредитных историй по закону обязано рассчитывать кредитный рейтинг людей, чьи кредитные истории оно хранит. Цель кредитного рейтинга – предсказать, допустите ли вы дефолт в течение года по своим кредитам или нет. Под дефолтом понимается просрочка на сумму свыше 500 рублей и длительностью более трех месяцев. Проще говоря, рейтинг отражает вашу кредитоспособность, то есть способность возвращать кредиты без просрочек.
Таким образом, кредитный рейтинг — это удобный инструмент, с помощью которого вы можете ответить на вопрос, хорошая у вас кредитная история или плохая.
Как выглядит кредитный рейтинг?
Формально кредитный рейтинг – это число от 1 до 999 баллов. Чем выше рейтинг, тем лучше оценивается ваша кредитная история. Если рейтинг близок к нулю, то получить новый кредит очень сложно, а с рейтингом 999 баллов любой банк встретит вас с распростертыми объятиями, предлагая вам лучшие условия кредитования.
Впрочем, качество кредитной истории – это далеко не единственный фактор, который учитывают кредиторы, принимая решение о предоставлении кредита. Им также важны источник и уровень вашего дохода, форма трудоустройства, готовы ли вы предоставить залог или поручителя и другие факторы. Поэтому в некоторых случаях кредит могут получить заемщики с низким рейтингом. И наоборот: заемщики с отличным рейтингом иногда могут столкнуться с неожиданным отказом.
Для удобства восприятия кредитный рейтинг отображается на шкале с несколькими цветовыми зонами. Красный цвет означает низкий рейтинг, желтый цвет – средний, светло-зеленый – высокий рейтинг, а темно-зеленый цвет означает наивысшую оценку. Узнать свой рейтинг можно в отчете приложения СберБанк Онлайн.
Какие факторы влияют на рейтинг?
Кредитный рейтинг рассчитывается и обновляется автоматически на основе вашей кредитной истории. В расчет берутся разные факторы. Вот некоторые из них:
��Просрочки платежей. Учитываются как текущие просрочки, так и просрочки в прошлом — их количество, величина, длительность и давность. Даже если просрочки были несколько лет назад, они могут привести к снижению рейтинга.
��Сколько платежей сделано после погашения просрочек? Чем больше вы их внесете, тем лучше, ведь это показывает, что после временных финансовых трудностей ваша способность стабильно и своевременно исполнять финансовые обязательства восстановилась.
��Число обращений за кредитами в недавнее время. Чем больше заявок, тем хуже рейтинг, так как если вы подавали заявки в несколько банков, может казаться, что у вас финансовые проблемы и вы срочно ищете деньги для их решения.
��К каким кредиторам вы обращаетесь: в банки или микрофинансовые организации? Очевидно, что обслуживание микрозаймов несет повышенные риски.
��Сколько у вас действующих и погашенных кредитов? Банки считают, что чем больше у вас сейчас действующих кредитов, чем выше риск, что вы не сможете их одновременно выплачивать. С другой стороны, если в прошлом вы брали кредиты на крупные суммы и успешно их погашали, это хороший знак.
Можно ли и как улучшить кредитный рейтинг?
У каждого заемщика своя ситуация, как и способы повысить рейтинг. Мы же можем дать несколько универсальных советов:
��Погасите все просрочки. Даже если у вас есть просрочка в 1 рубль, обязательно оплатите ее как можно скорее.
��Вносите ежемесячные платежи по кредитам вовремя, а лучше чуть-чуть заранее, так как банки не всегда зачисляют платеж день в день.
��Сократите число ваших действующих кредитов — желательно иметь не более двух. Если у вас их больше, можно воспользоваться рефинансированием.
��Закройте кредитки, которыми не пользуетесь.
��Не подавайте кредитные заявки ради любопытства.
��Избегайте или хотя бы минимизируйте кредитование в микрофинансовых организациях.
Узнать свой кредитный рейтинг и перечень факторов, которые влияют на него наибольшим образом, можно буквально за пару минут, пройдя по этой ссылке.
\n \n\t\t\t \n\t\t\t \n\t\t \n\t»,»content»:»\t\t
\n\t\t\t\u0412\u044b \u043d\u0435 \u0430\u0432\u0442\u043e\u0440\u0438\u0437\u043e\u0432\u0430\u043d\u044b \u043d\u0430 \u0441\u0430\u0439\u0442\u0435.\n\t\t \n\t\t
\n\t\t\t \n\t\t\t\t\u0412\u043e\u0439\u0434\u0438\u0442\u0435\n\t\t\t \n\t\t\t\u0438\u043b\u0438\n\t\t\t \n\t\t\t\t\u0437\u0430\u0440\u0435\u0433\u0438\u0441\u0442\u0440\u0438\u0440\u0443\u0439\u0442\u0435\u0441\u044c.\n\t\t\t \n\t\t \n\t»>’ >