Какие налоги платит ООО и Частное предприятие
После регистрации Общества с Ограниченной Ответственностью (ООО) в течение 20 рабочих дней вам предстоит сделать выбор системы налогообложения. Надеемся, что наши рекомендации помогут вам в принятии этого решения. В статье мы разберем, как выбрать систему налогообложения и какие еще налоги платит ООО.
Системы налогообложения для юридических лиц
На сегодняшний день в Беларуси действуют 2 системы налогообложения для ООО:
- общая система налогообложения (ОСН);
- упрощенная система налогообложения (УСН).
Выбирать ее нужно, опираясь на подсчеты суммы предполагаемой выручки. В первую очередь проверьте, можете ли вы перейти на упрощенную систему. Есть 2 условия применения УСН:
- В вашем штате сотрудников не более 100 человек;
- Объем годовой валовой выручки не более 1 542 600 рублей;
- Ваша деятельность не относится к перечню из п.5 статьи 286 Налогового кодекса (риэлтерская, банковская, страховая и др.).
В противном случае вы не имеете права работать на УСН и обязаны придется уплачивать налоги по ОСН.
Второе, что предстоит выяснить перед выбором СН, — соотношение выручки и затрат. Если доля затрат большая, то имеет смысл остановиться на общей системе, так как они вычитаются при расчете прибыли. Если же себестоимость реализуемых вами товаров или услуг низкая, то вам подойдет УСН, так эта система не учитывает ваши расходы.
Скорее всего, предварительный выбор вами уже сделан. А теперь давайте подробнее рассмотрим обе системы налогообложения.
Общая система налогообложения
Если ваша организация превышает лимиты по выручке и численности работников, а также осуществляет вид деятельности из списка выше, то вам предстоит переход на ОСН. Обязательными выплатами в этом случае являются:
- налог на прибыль;
- налог на добавленную стоимость (НДС).
Ставки этих налогов зависят от вашего оборота реализации и налогооблагаемой прибыли. Общая ставка налога на прибыль составляет 18%. Однако в определенных случаях она может быть снижена или повышена. Таким образом, налог на прибыль может достигать как 12%, если вы производите высокотехнологичные товаров, работ и услуг, так и 25%, если вы зарегистрировали страховую организацию. Подробнее в статье 142 НК.
Общая ставка НДС установлена в размере 20%. Реализуете произведенную в РБ сельскохозяйственную продукцию? Можете рассчитывать на снижение ставки до 10%. О других возможных ставках НДС читайте в статье 102 Налогового кодекса .
Упрощенная система налогообложения
Налог при УСН уплачивается из прибыли за вычетом себестоимости, но без учета затрат, то есть из выручки организации. Для ведения хозяйственной деятельности на выбор предоставляется 2 варианта:
- Оплата налога по УСН со ставкой 5% от выручки без НДС;
- Оплата налога по УСН со ставкой 3% от выручки без НДС с общей ставкой 20%.
Если вы применяете УСН без НДС, то уплачивать его необходимо ежеквартально. В случае оплаты НДС, оплату можно совершать ежемесячно или ежеквартально на ваш выбор.
Возьмите на заметку, что с УСН на ОСН можно перейти с начала нового отчетного периода, а вот наоборот – лишь с нового календарного года.
Иные налоги для ООО
В независимости от выбранной системы налогообложения уплачиваются следующие налоги:
- Подоходный налог по ставке 13% (при выплате дивидентов);
- Подоходный налог по ставке 13% (на заработную плату работников);
- Взнос в Пенсионный фонд по ставке 1%
- Выплаты по социальному страхованию (ФСЗН) по ставке 34%
- Обязательное страхование от несчастных случаев (Белгосстрах) по ставке 0,6%.
Дополнительно в зависимости от вида деятельности ООО уплачиваются (НК):
- Налог на недвижимость
- Акцизы
- Экологический налог
- Земельный налог
- Налог за добычу (изъятие) природных ресурсов
- Сбор с заготовителей
- Налог на игорный бизнес
- Налог на доходы от осуществления лотерейной деятельности
- Налог на доходы от проведения электронных интерактивных игр
- Сбор за осуществление деятельности по оказанию услуг в сфере агроэкотуризма
- Единый налог на вмененный доход
Готовы открыть бизнес?
VDELE — это сервис для лёгкого старта бизнеса в Беларуси.
Генерация необходимых документов, подробная база знаний и полезные бонусы от наших партнёров — и всё это абсолютно бесплатно.
ООО «Клуб развития бизнеса». УНП 193217244
Зарегистрировано Мингорисполкомом 1 марта 2019 года.
Адрес: Беларусь, город Минск, улица Веры Хоружей, 29, офис 1002.
Налоги ООО на УСН в 2023 году: таблица
УСН, являясь одной из самых выгодных в настоящее время систем налогообложения, привлекает все больше предпринимателей и организаций. И это не удивительно — легкий учет, простой порядок расчета налога и минимум отчетности. Ограничения на упрощенке также довольно лояльные, как по максимальному доходу, так и по численности сотрудников. К тому же в 2023 действует так называемое переходное положение, которое позволяет применять УСН еще большему количеству компаний. Рассмотрим подробнее, какие налоги платит ООО на УСН, и какую сдает отчетность.
Важно! С 2023 года полностью меняется порядок перечисления обязательных платежей, введены новые сроки подачи отчетов и уплаты налогов. Вводится понятие единого налогового счета. На него зачисляются все перечисленные суммы, а ИФНС самостоятельно списывает их в счет уплаты конкретного платежа. В связи с этим изменились сроки перечисления многих платежей и появились дополнительные формы, которые нужно подавать в ИФНС.
Прежде чем перейти непосредственно к налоговой нагрузке на упрощенке, разберемся в особенностях самой системы, ее ограничениях, плюсах и минусах.
Кто может работать на УСН и кому она выгодна
Упрощенка, несмотря на всю свою привлекательность, подходит далеко не любому налогоплательщику. И рекомендовать переходить на этот режим каждой организации неправильно. При выборе оптимальной системы налогообложения имеет значение множество факторов:
- Вид деятельности. Хоть упрощенка и применяется в отношении большинства видов деятельности, некоторые налогоплательщики использовать ее не могут. К ним, например, относятся банки, страховщики, компании, имеющие филиалы и некоторые другие организации, перечисленные в п. 3 ст. 346.13 НК РФ.
- Размер годового дохода. Работать на УСН не могут ООО, чей годовой доход составляет более 200 млн рублей (эта сумма корректируется на коэффициент и в 2023 году составляет 251,4 млн). Если организация превышает данный лимит, она переводится на ОСНО и уплачивает налоги в соответствии с данным режимом налогообложения.
- Количество работников. Максимальное число сотрудников, которое может иметь ООО на УСН – 130 человек. В случае превышения придется перейти на общий режим налогообложения.
- Стоимость основных средств. Ограничения на упрощенке затрагивают и размер основных средств организации – не более 150 млн рублей.
- Круг основных контрагентов. Применение УСН будет невыгодным, если основные партнеры компании находятся на ОСНО, так как им нужно выставлять счета-фактуры с НДС. Соответственно, налог придется либо включать в стоимость товара, тем самым ее увеличив, либо платить его из собственных средств себе в убыток. Кроме этого, возместить уплаченный в бюджет НДС организация на упрощенке не сможет.
Об изменениях налоговых ставок и лимитов на УСН c 2022 года читайте здесь.
Примечание: даже если компания не подпадает ни под одно из вышеперечисленных ограничений, налоговую нагрузку на УСН необходимо сравнить с иными системами налогообложения. Может оказаться, что применение ОСНО будет более выгодным, чем работа на упрощенке.
При выборе УСН отдельное внимание стоит уделить ее объектам, от которых напрямую зависит ставка по налогу. Упрощенная система налогообложения имеет два объекта налогообложения:
- Доходы. Налог рассчитывается исходя из размера полученных доходов. Ставка на данном объекте составляет 6%, при этом в отдельных регионах она может быть снижена до 1%. При расчете налога расходы не учитываются, за исключением страховых взносов за сотрудников. Этот вариант будет наиболее оптимален для организаций с незначительными расходами – не более 65% от суммы полученного дохода.
- Доходы минус расходы. Ставка в этом случае составит 15% и она также может быть снижена решением региональных властей до 5%. Налог рассчитывается с разницы между полученными доходами и произведенными расходами. Этот режим будет выгоден организациям, затраты которых довольно существенны и превышают в среднем 65% от суммы доходов, например, для оптовой торговли и производства.
Наряду с указанными выше ставками действуют повышенные: 8% — для УСН «доходы» и 20% — для УСН «доходы минус расходы». Принцип применения ставок таков:
А теперь подробнее о том, какие налоги платит ООО на УСН в 2023 году.
Налоги ООО на упрощенке
Платежи организации на упрощенной системе налогообложения можно разделить на три группы:
- Единый налог в соответствии с выбранным объектом («Доходы» или «Доходы минус расходы»).
- Дополнительные налоги.
- Отчисления за сотрудников.
Упрощенный налог
Организации, применяющие УСН, обязаны перечислять в бюджет только один налог – единый. Он платится следующим образом:
- Авансовый платеж по итогам отчетного периода (1 квартала, полугодия, 9 месяцев).
- Налог за год.
Порядок расчета авансов и годового платежа зависит от того, какой выбран объект налогообложения по УСН. Срок уплаты авансов по упрощенке – не позднее 28 числа месяца, следующего за прошедшим кварталом. Налог платится раз в год — до 28 марта.
Сроки сдачи декларации и уплаты аванса / налога при УСН изменены с 2023 года. Это связано с внедрением единого налогового счета.
Это может быть интересно
Дополнительные налоги
Организации на УСН в 2023 году освобождены от уплаты НДС, налога на прибыль и налога на имущество. Но бывают ситуации, при которых оплата этих платежей обязательна.
НДС
К случаям, при которых организация на упрощенке обязана перечислять в бюджет налог на добавленную стоимость, относятся:
- ввоза товара на территорию РФ (импорт).
- организация на УСН является налоговым агентом по данному налогу.
- организация на УСН осуществляет операции по договору простого или инвестиционного товарищества либо доверительного управления имуществом.
Примечание: в этих ситуациях организация обязана не только уплатить налог, но и сдать декларацию по НДС (строго в электронном виде). При этом возместить его из бюджета она права не имеет.
Налог на прибыль
Платить налог на прибыль организации обязаны по:
- дивидендам;
- доходам от контролируемых иностранных компаний;
- прибыли от операций с некоторыми видами долговых обязательств;
Более подробно про налог на прибыль можно узнать здесь.
Налог на имущество организаций
Этот налог организация на УСН платит, если используемое в предпринимательской деятельности имущество включено в специальный региональный перечень, утвержденный субъектом РФ на начало года. Налоговая база по таким объектам недвижимости определяется по их кадастровой стоимости.
Законом региона могут быть предусмотрены разнообразные льготы по данному платежу. Если же недвижимость в перечне отсутствует или он вовсе не был утвержден, налог платить не нужно.
Торговый сбор
Платеж, перечисляемый в бюджет организациями на упрощенке, ведущими торговлю (розничную, оптовую, мелкооптовую) в г. Москве. В остальных регионах этот сбор пока введен не был.
Иные налоги
Все остальные налоги организации на упрощенке платят только при наличии соответствующего объекта налогообложения. Например, при использовании транспортных средств надо платить транспортный налог, земли – земельный налог и т.д.
Отчисления за сотрудников
Все платежи, перечисляемые за наемных работников, можно разделить на две группы:
- налог на доходы физических лиц;
- страховые отчисления.
НДФЛ
Организации с работниками обязаны ежемесячно перечислять в бюджет налог с дохода, выплаченного сотруднику. Ставка по НДЛФ составляет 13% (с выплат более 5 млн рублей — 15%) за резидентов и 30% — за нерезидентов. Платеж высчитывается из дохода сотрудника и перечисляется один раз в месяц, в срок не позднее одного дня после перечисления средств работнику.
Страховые взносы
За каждого сотрудника, оформленного по трудовому договору, работодатель обязан перечислить в бюджет страховые взносы на пенсионное, медицинское и социальное страхование (на временную нетрудоспособность и материнство) по единому тарифу:
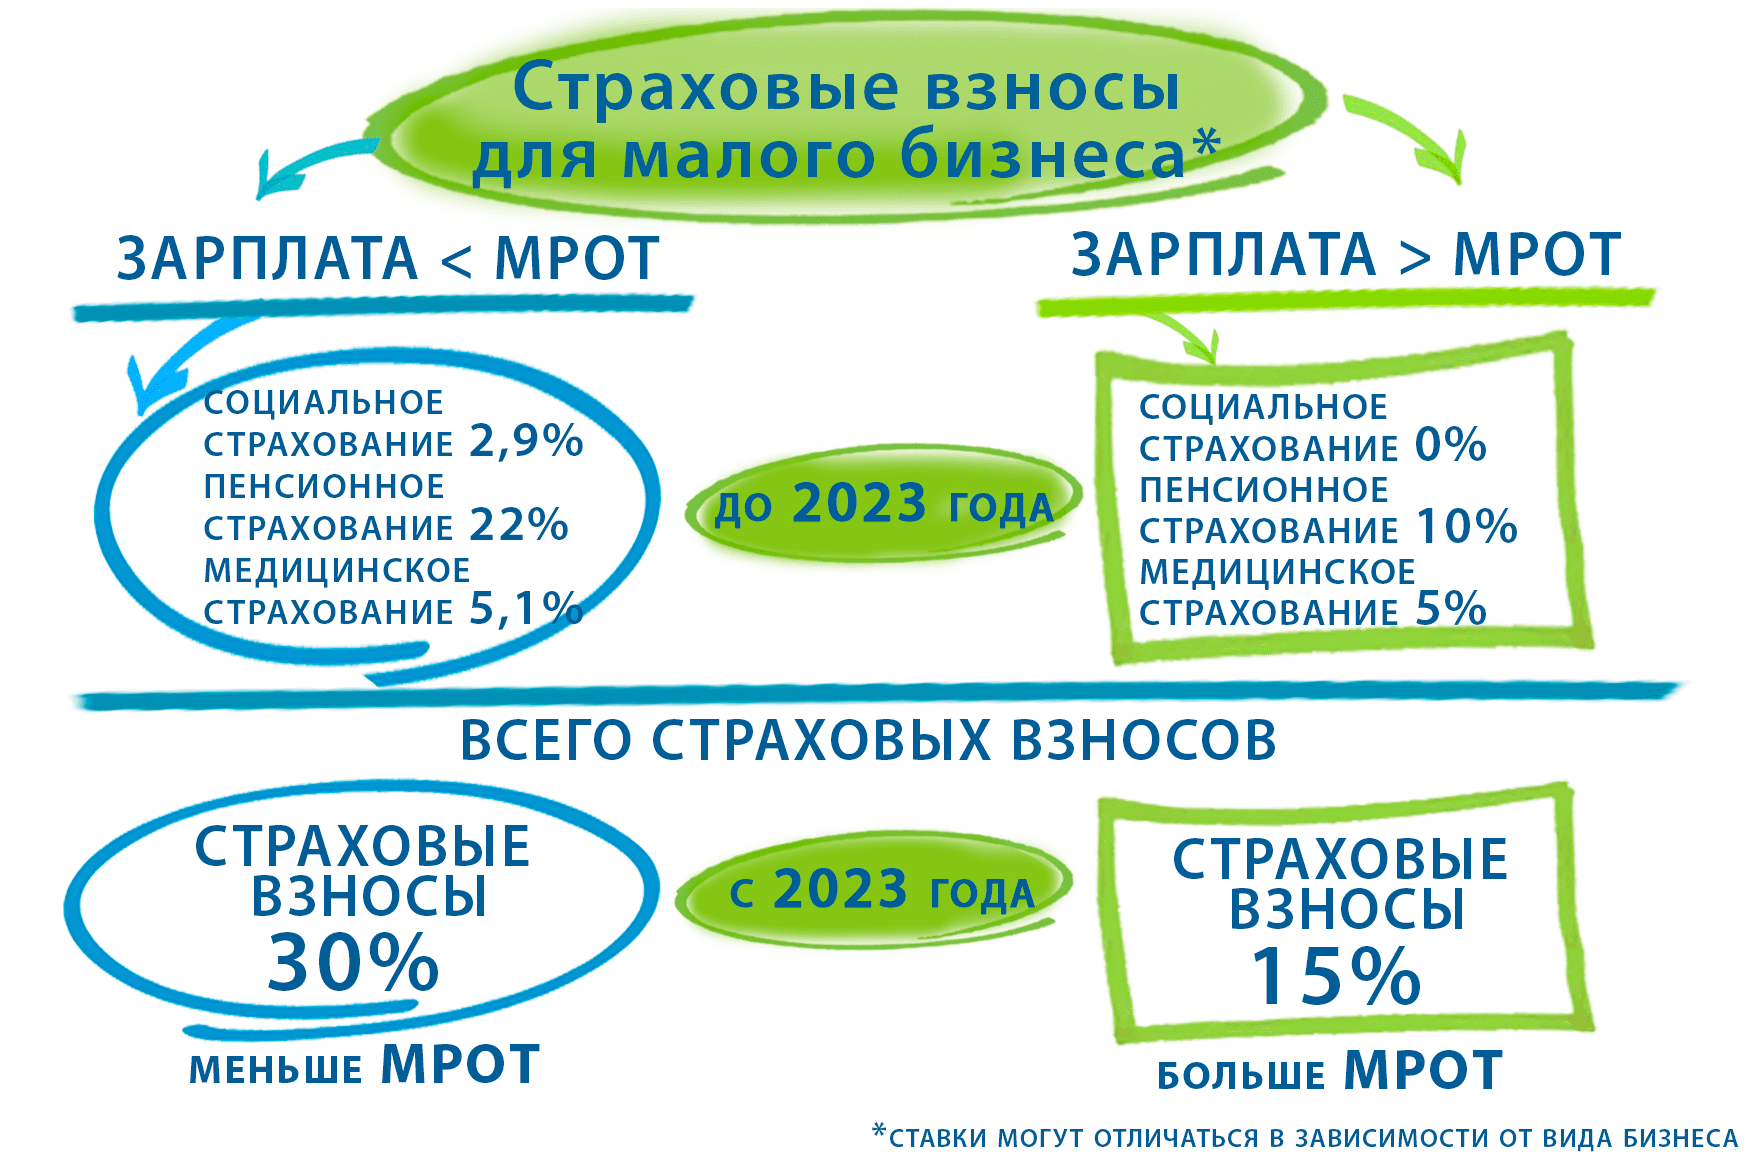
- для субъектов малого и среднего бизнеса: с выплаты в пределах МРОТ — 30%, свыше МРОТ — 15%;
- для компаний, которые не включены в реестр МСП: 30%.
С 2023 года при заключении с работником гражданско-правового договора взносы уплачиваются не только на медицинское и пенсионное страхование, но и на случай болезни и материнства (ВНиМ).
Кроме того, работодатели также платят взносы на страхование сотрудников на случай травм или профессиональных заболеваний. Тариф устанавливается индивидуально в пределах 0,2-8,5%.
Для удобства отразим основные платежи ООО на УСН в 2023 году в форме таблицы.
Таблица № 1. Какие налоги платит ООО на упрощенке
| Основной налог | Дополнительные налоги | Платежи за работников |
|---|---|---|
| Налог на УСН | Налог на добавленную стоимость (в случаях, указанных в п. 2 ст. 346.11 НК РФ) | Взносы на обязательное пенсионное, медицинское и социальное страхование НДФЛ в отношении доходов, полученных работником |
| Налог на прибыль (в отношении доходов, перечисленных в п. 1.6, 3 и 4 ст. 284 НК РФ) | ||
| Налог на имущество (в отношении имущества, база по которым определяется по их кадастровой стоимости) | ||
| Транспортный налог* | ||
| Земельный налог* | ||
| Водный налог* | ||
| Торговый сбор (уплачивается при торговле в г. Москве) |
* При наличии объекта налогообложения
Определившись с тем, какие налоги уплачивает ООО на УСН в 2023 году, отразим в виде таблице основную отчетность упрощенцев.
Отчетность за сотрудников
Какие налоги платит ООО в 2023 году
Чтобы узнать какие налоги платит общество с ограниченной ответственностью (ООО), необходимо определить какую систему налогообложения применяет ООО:
- общую систему налогообложения,
- упрощенную систему налогообложения (УСН)
- автоматизированную систему налогообложения (АУСН) с 1 июля 2022 года
Какие налоги платит ООО на общей системе налогообложения
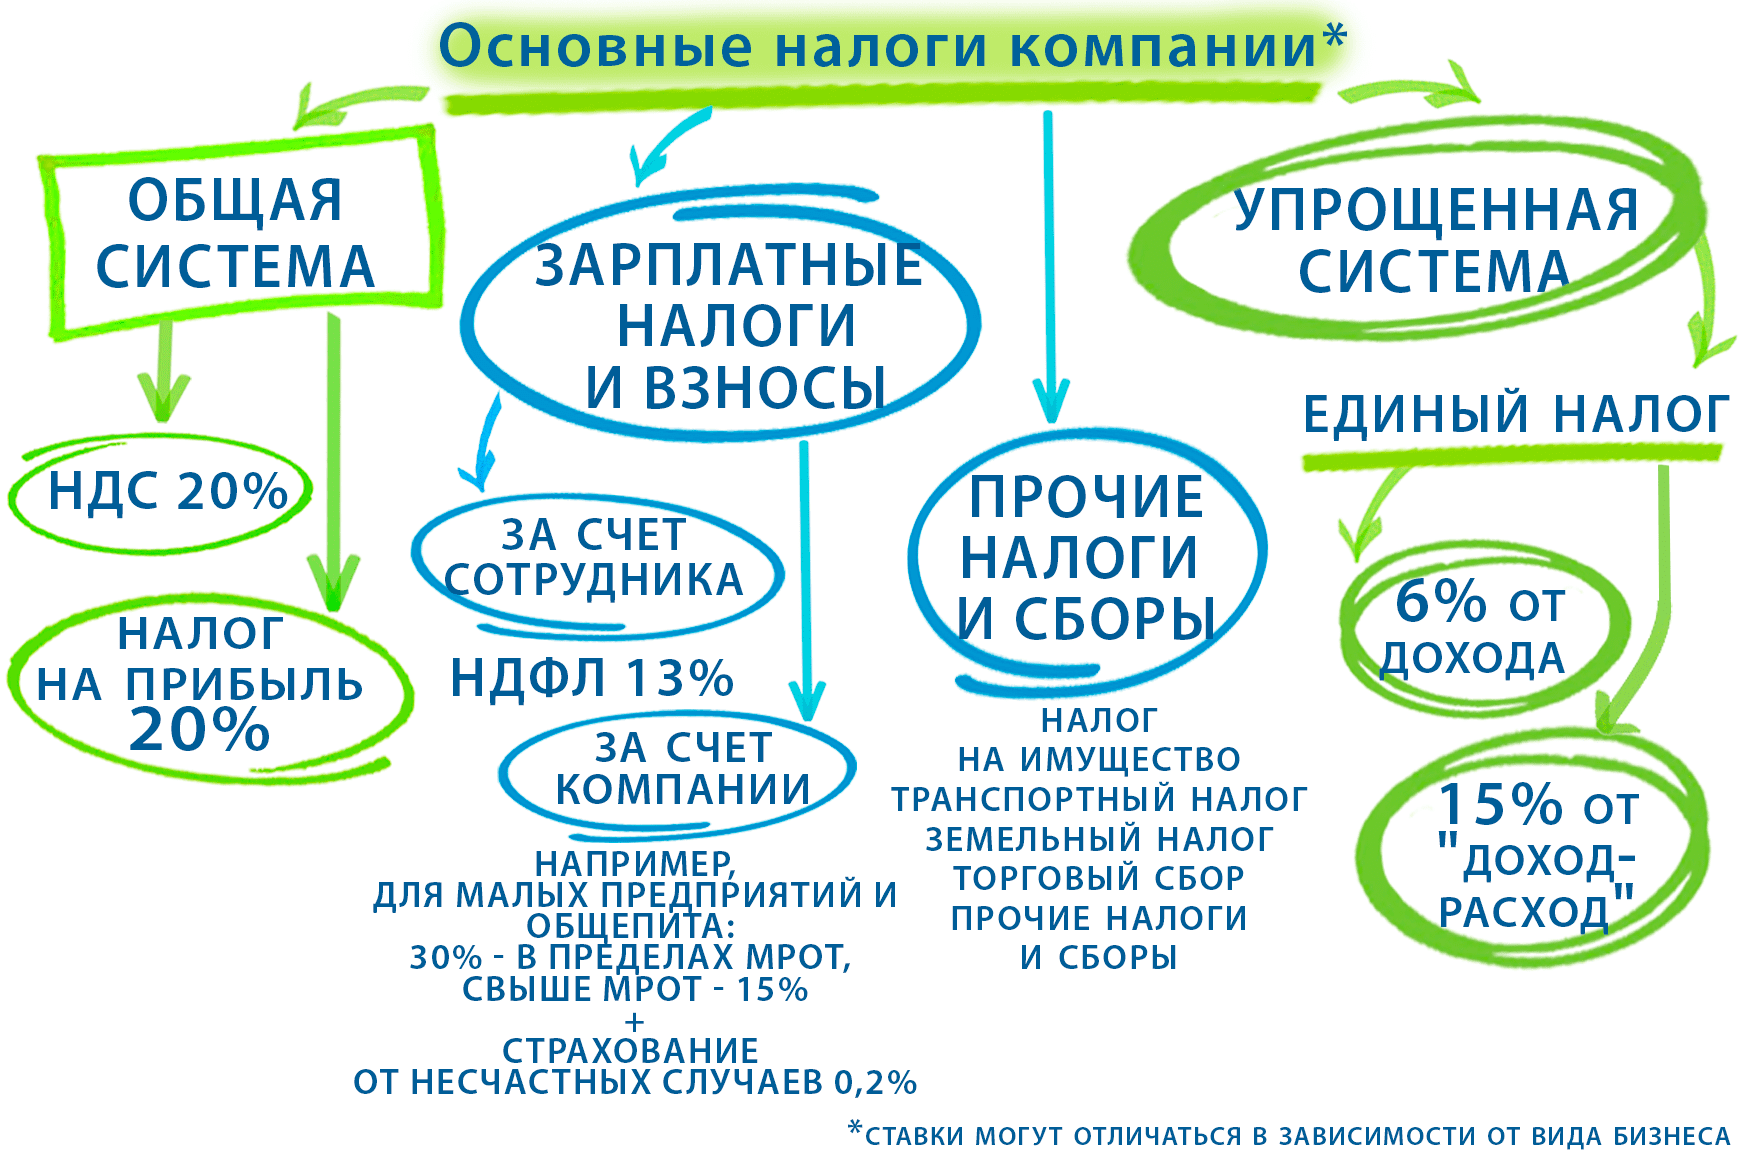
- Если при регистрации ООО руководитель не выбрал упрощенную систему налогообложения, тогда считается, что ООО находится на общей системе налогообложения. Как правило, эту систему налогообложения выбирают фирмы, которые работают с крупными компаниями, а также являются участниками экспортно-импортных операций. Только плательщики НДС могут принимать НДС к зачету. На общей системе налогообложения ООО делают следующие платежи в бюджет: НДС – 20%, налог на прибыль – 20%, налог на имущество организаций (с кадастровой стоимости). Если ООО не ведет деятельность – платить налоги не нужно, но подавать отчетность обязательно. В 2023 году в Москве действует торговый сбор, который платится один раз в квартал (если хотя бы один раз в квартал была проведена торговая операция).
Получите экспресс-консультацию всего за 1000 ₽
Какие налоги платит ООО на УСН
- Самая популярная система налогообложения для ООО – упрощенная система (УСН). Применять УСН в 2023 году могут фирмы с выручкой не более 251,4 млн. рублей в год. Применение УСН позволяет не платить НДС, налог на прибыль организаций. Вместо этих обязательных платежей ООО на упрощенной системе платит на выбор: либо 6% от выручки, либо 15% от прибыли (доходы минус расходы), а при выручке от 188,55 млн. рублей до 251,4 млн. рублей — 8% и 20% соответственно. Если юридическое лицо деятельность не ведет – налог по УСН платить не нужно. В 2023 году фирмы на УСН платят налог на имущество организаций от кадастровой стоимости недвижимости. Торговый сбор на УСН платится в 2023 году в Москве за право осуществлять торговлю. Сумму платежей по торговому сбору можно включить в расходы на УСН 15%, либо уменьшить исчисленный платеж по УСН 6% на сумму сбора.
Возможна уплата налога на имущество, земельного и транспортного налога, если есть объекты налогообложения.
Схема налогообложения ООО в 2023 году
Зарплатные отчисления и страховые взносы фирмы
- Все фирмы обязаны платить зарплатные налоги с начисленной заработной платы сотрудникам, а также уплачивать страховые взносы (В 2023 году контроль за уплатой взносов осуществляет налоговая инспекция). С заработной платы работников необходимо исчислить и уплатить НДФЛ – 13%, а при превышении дохода 5 млн. рублей в течение года — 15%. Страховые взносы в 2023 году составляют 30%. С 1 января 2023 года делить платежи на обязательное пенсионное, медицинское и социальное страхование не нужно. Взносы в ФСС от несчастных случаев и профзаболеваний – 0,2% (зависит от вида деятельности ООО и может быть выше). В 2023 году для малого бизнеса страховые взносы, которые начисляются на заработную плату, превышающую МРОТ, составляют 15% (без разделения по видам страхования).
Остались вопросы?
Микроконсультация 1000 ₽ Налоговая консультация 4500 ₽
Схема страховых взносов ООО до и после 1 января 2023 года
Налог с дивидендов
- Владельцы компании (учредители, участники) получают дивиденды, если у фирмы есть нераспределенная прибыль. Распределение дивидендов среди участников ООО возможно ежеквартально. Распределить можно ту часть прибыли, которая остается после уплаты всех обязательных платежей. При этом с полученных дивидендов с учредителя (физического лица) необходимо удержать НДФЛ в размере 13% (15% — при превышении 5 млн. рублей).
В этой статье мы лишь коротко рассказали о том, какие налоги необходимо платить ООО. Мы сделали это специально, чтобы начинающий предприниматель без лишних нюансов и подробностей смог разобраться в таком многообразии платежей. Соответственно, основная задача до регистрации ООО – выбор системы налогообложения. От того, что Вы выберете на первоначальном этапе, зависит сколько вы будете платить в бюджет.
Предлагаем каждому нашему клиенту подробную консультацию по регистрации организаций и системе налогообложения. Звоните нам, задавайте вопросы и регистрируйте компанию с нами!
Экономьте время! Выбирайте нас!
Звоните прямо сейчас:
+7 (495) 507-49-56
Важно:
| Наименование услуги | Цена, рубли |
|---|---|
| Регистрация ООО (без юридического адреса) | 5900 |
| Юридический адрес для регистрации ООО | 40000 |
| Ведение бухгалтерского учета для ООО, сдача отчетности в течение первого месяца | 0 |
| Юридическая экспресс-консультация (20 минут) | 1000 |
| Налоговая (юридическая) консультация (1 час) | 4500 |
| Ведение бухгалтерии ООО на упрощенной системе (квартал)* | 18000 |
| Ведение бухгалтерии ООО на общей системе (квартал)* | 45000 |
| *Подробные условия приведены в оферте (внизу страницы) |
Какие преимущества я получаю?
- Регистрация ООО за 3 дня
- Открытие счета за 1 день
- Отчетность — 1 мес в подарок!
- Юр. адрес для ООО 40000 ₽
Какие налоги платит ООО
В России существует несколько систем налогообложения. В зависимости от применяемой системы ООО и платит налоги. Самой трудоемкой в плане ведения учета и расчета налогов можно считать общую систему налогообложения. На спецрежимах налогов значительно меньше. В данной статье рассмотрим, какие налоги платит ООО при ОСНО, УСН, АУСН и ЕСХН.
В этой статье:

Отчитайтесь легко и без ошибок
Экстерн поможет подготовить и сдать отчеты в ФНС, СФР, Росстат, РПН, ЦБ РФ.
ООО на ОСНО
На общей системе налогообложения компании обязательно работают с НДС. То есть начисляют налог на добавленную стоимость с продаж облагаемых товаров. Если ООО приобретает товары или услуги с НДС, сумму налога можно взять к вычету. ООО на ОСНО выгоднее работать с фирмами, которые облагают свою продукцию НДС.
НДС — квартальный налог. Ставка НДС — 20%, 10% и 0% для разных категорий. Заплатить налог нужно в течение квартала, следующего за отчетным. Налог делится на три равных платежа и уплачивается в бюджет до 28-го числа каждого месяца. Так, платежи за 1 квартал надо внести до 28 апреля, 28 мая и 28 июня. Так, платежи за 1 квартал надо внести до 25 апреля, 25 мая и 25 июня. Можно заплатить весь налог в первый месяц, или ⅓ в первый месяц и ⅔ во второй.
Существенную долю среди налогов занимает налог на прибыль ООО. Стандартная ставка налога равна 20%. Годовой налог на прибыль уплачивается не позднее 28 марта года, следующего за отчетным. Сроки и периодичность уплаты авансовых платежей зависят от того, каким способом организация их уплачивает:
- если организация платит только ежеквартальные платежи, то уплачивать налог нужно до 28 апреля, 28 июля и 28 октября.
- если организация уплачивает ежемесячные авансовые платежи по прибыли предыдущего квартала или фактической прибыли, то налог уплачивается до 28-го числа каждого месяца.
Если у ООО есть недвижимое имущество, нужно платить налог на него. Ставка зависит от региона, но чаще всего она равна 2,2 %. Сроки уплаты налога и авансовых платежей тоже устанавливает регион.
Налоги на землю и транспорт тоже нужно платить при наличии соответствующего объекта у ООО. С 2023 года эти налоги уплачивают в рамках единого налогового платежа (ЕНП): за год — не позднее 28 февраля. Авансовые платежи, если они не отменены, перечисляются до 28 числа месяца, следующего за расчетным кварталом.
Компании на ОСНО платят в ФНС НДФЛ с доходов работников. Также, выплачивая работникам доход, с него нужно начислить и заплатить взносы. Все взносы, кроме взносов на травматизм, с 2017 года платятся в ФНС. Взносы на травматизм нужно перечислять в ФСС.
ООО на УСН
Упрощенцы освобождены от уплаты налога на прибыль и НДС. Однако НДС придется заплатить, если ООО на УСН выделит налог в документах на продажу.
Заплатить НДС придется при импорте товаров, при осуществлении операций по договору о совместной деятельности или договору доверительного управления имуществом на территории РФ.
Налог на землю и транспорт ООО на УСН платит в общем порядке при наличии объектов. Сроки аналогичны для всех организаций.
Налог на имущество нужно платить с недвижимости, налоговая база по которой определяется по кадастровой стоимости (п. 2 ст. 346.11 НК РФ).
НДФЛ и взносы также перечисляются с доходов работников ООО. Налоги следует платить вовремя, чтобы избежать штрафов и пеней.
Основной налог упрощенцев — налог по УСН. Здесь может быть два варианта:
- налог с доходов в размере 6%;
- налог с разницы между доходами и расходами в размере 15%. Регионы вправе уменьшить ставку.
С 2021 года на УСН появились повышенные ставки. Их нужно применять, когда нарушены ограничения по численности сотрудников или сумме доходов (до 130 человек и до 200 млн рублей соответственно):
- налог с доходов в размере 8%;
- налог с разницы между доходами и расходами в размере 20%.
Важно! При расчете лимита выручки на УСН нужно учитывать коэффициент-дефлятор, который ежегодно устанавливает Минэкономразвития. На 2023 год он равен 1,257 (Приказ Минэкономразвития РФ от 19.10.2022 № 573). Следовательно, в 2023 году стандартная ставка “упрощенного” налога применяется пока выручка не превысит 188,55 млн рублей, повышенная — при доходах ООО от 188,55 до 251,4 млн рублей.
Вариант уплаты налога ООО выбирает при регистрации фирмы. Срок уплаты налога по итогам года для ООО — 31 марта. В течение года надо вносить авансовые платежи не позднее 25 числа месяца, следующего за истекшим кварталом.
Сдавайте отчетность ООО через Контур.Экстерн
ООО на АУСН
АУСН — это автоматизированная упрощенная система налогообложения. В отличие от стандартной «упрощенки» на этом режиме не нужно сдавать декларацию — налог рассчитывается автоматически.
АвтоУСН введена в действие в экспериментальном режиме с 1 июля 2022 года по 31 декабря 2027 года в четырех субъектах: Москве, Московской и Калужской областях, Республике Татарстан.
Основной налог на этом режиме — сам АУСН. Предусмотрено две налоговые ставки:
- 8% — с суммы полученных доходов;
- 20% — с суммы доходов, уменьшенных на расходы.
Налоговый период — календарный месяц. Уплатить налог нужно не позднее 25-го числа месяца, следующего за налоговым периодом (п. 8 ст. 12 ФЗ от 25.02.2022 № 17-ФЗ).
Налогоплательщики на АУСН в общем случае освобождены от НДС. Под исключение из этого правила подпадают следующие случаи (п. 6 ст. 2 ФЗ от 25.02.2022 № 17-ФЗ):
- «импортный» НДС при ввозе товаров;
- «агентский» НДС;
- осуществлении операций по договору о совместной деятельности или договору доверительного управления имуществом на территории РФ;
- если освобожденный от НДС налогоплательщик выставил покупателю счет-фактуру с суммой налога.
Налог на имущество нужно платить только в отношении недвижимости, по которой определена кадастровая стоимость (п. 4 ст. 2 ФЗ от 25.02.2022 № 17-ФЗ).
ООО на АУСН — налоговый агент по НДФЛ. Однако исчисляет и удерживает налог с доходов сотрудников не налогоплательщик, а уполномоченный банк на основании полученной от организации информации (ст. 17 ФЗ от 25.02.2022 № 17-ФЗ).
ООО на АУСН не нужно платить страховые взносы на медицинское, пенсионное и социальное страхование, так как для них с 1 января 2023 года установлен нулевой тариф (п. 1.1 ст. 18 ФЗ от 25.02.2022 № 17-ФЗ).
На АУСН нужно уплачивать страховые взносы на травматизм. Их размер фиксированный и не зависит от количества сотрудников (п. 2.2 ст. 22 ФЗ от 24.07.1998 № 125-ФЗ). На 2023 год он установлен в сумме 2 217 рублей в год (Постановление Правительства РФ от 25.11.2022 № 2146). Взносы перечисляют ежемесячно по 1/12 от годовой суммы, то есть в 2023 году это 184,75 рублей в месяц.
ООО на ЕСХН
Единый сельскохозяйственный налог платят организации, занимающиеся соответствующей деятельностью.
Ставка налога равна 6%. Налог считается с разницы между доходами и расходами. При этом региональным законодательством ставка налога может быть снижена.
Налог платится по итогам года до 28 марта. Также по окончании полугодия ООО на ЕСХН следует перечислить авансовый платеж до 28 июля.
С 2019 года на ЕСХН нужно платить НДС, ранее налогоплательщики на этом спецрежиме были освобождены от налога на добавленную стоимость. Сейчас получить освобождение от НДС можно при соблюдении двух условий (абз. 2 п. 1 ст. 145 НК РФ):
- уведомление о начале работы на спецрежиме и уведомление о получении освобождения от НДС относятся к одному календарному году;
- соблюден норматив выручки от сельскохозяйственной деятельности без учета НДС: не более 60 млн рублей в 2022 году и последующих периодах.
Однако заплатить НДС придется как налоговому агенту при ввозе заграничных товаров, при работе по договору о совместной деятельности или договору доверительного управления имуществом на территории РФ, даже если есть освобождение.
Налог на землю и транспорт ООО на ЕСХН платит в общем порядке при наличии объектов. Организация освобождена от налога на имущество, но только если оно используется для производства и оказания сельскохозяйственных услуг (п. 3 ст. 346.1 НК РФ). В отношении иной недвижимости ООО выступает плательщиком налога на имущество.
НДФЛ и взносы также перечисляются с доходов работников, как и при любом другом режиме.