Покупаем жилье: как оформить ипотеку в 2023 году
Приобретение собственного жилья остается одной из ключевых целей для многих людей. Ипотека, предоставляемая банками, является популярным и доступным способом реализации этой мечты. В 2023 году процесс оформления ипотеки претерпел некоторые изменения, и знание актуальной информации становится важным для тех, кто планирует приобрести недвижимость. В данной статье мы рассмотрим основные этапы и требования к оформлению ипотеки, а также особенности ипотечных программ в 2023 году.
Оформление ипотеки в 2023 году: что изменится для заемщиков
- Повышение регуляторных ставок по ипотечным кредитам. В обязанность банка входит создание подушки безопасности клиентам с доступными условиями. Средства будут храниться на счетах ЦБ. Это коснется договоров с небольшим первоначальным взносом и высокой долговой нагрузкой. Положение распространяется на договоры, заключенные с 1 мая 2023 года.
- Создание дополнительных резервов. Банки обязаны их создавать по ипотеке, выданной после 15 марта 2023 года. Для кредиторов это означает заморозку части собственных средств. Им невыгодно будет участвовать в партнерских программах с застройщиками по выдаче средств под околонулевую ставку.
- Возможность застраховаться в любой компании, а не только в аккредитованной банком.
По оценкам экспертов, ипотекой с околонулевой ставкой пользуются около 2/3 заемщиков.
Особенности ипотечных программ в 2023 году
Льготные кредиты на приобретение жилья выдаются под низкий процент. Право на него имеют определенные категории граждан. В 2023 году действует несколько ипотечных программ:
- семейная;
- для IT-специалистов;
- сельская;
- дальневосточная.
По каждой ипотеке с господдержкой предусмотрены определенные условия:
- Семейной могут воспользоваться граждане, имеющие одного или двоих детей, не достигших 18-летия на день подписания кредитного договора. Ранее она была доступна семьям, в которых дети родились в период 2018–2022 годов. Ставка — 6%, для Дальнего Востока — 5%. Также ее вправе оформить семьи с детьми-инвалидами, вне зависимости от возраста. Средства можно получить для приобретения квартиры, дома с землей, рефинансировать действующую ипотеку.
- Дальневосточная выдается гражданам для приобретения жилья в дальневосточном регионе. Возраст заемщика — не старше 35 лет. Землю же здесь можно купить гражданам без ограничений по возрасту. Ставка — 2%.
- Сельской может воспользоваться любой россиянин, планирующий приобрести жилье в населенном пункте с числом жителей до 30 тыс. человек. Ставка — 3%. Максимальная сумма — 3 млн рублей. Для Ямало-Ненецкого округа, Дальнего Востока и Ленинградской области максимальный размер увеличен до 5 млн рублей.
- Для IT-специалистов. Данная мера господдержки касается работников аккредитованных компаний. Есть ограничения по возрасту — 18–50 лет — и заработку — не менее 70 тыс. рублей; для Москвы — 150 тыс. рублей; для городов с населением свыше 1 млн человек — 120 тыс. рублей.
Оформить льготную ипотеку можно в банках — участниках госпрограммы. Потребуются документы:
- паспорт гражданина России;
- СНИЛС;
- ИНН;
- документ, подтверждающий доходы;
- мужчинам — военный билет.
В дополнение нужно представить бумагу, свидетельствующую о праве на льготу: свидетельства о рождении детей, о браке, справки с места работы и т. д.
Шаги при оформлении ипотеки в 2023 году: от подготовки до получения ключей от квартиры
Кредитные учреждения страхуют себя при выдаче кредита на покупку жилья. Они берут приобретенную недвижимость в залог, чтобы продать ее, если заемщик не рассчитается по долгам. Сделка с участием банка проходит по определенной схеме:
- Подбор подходящей недвижимости. Здесь важно проверить юридическую чистоту квартиры, соответствие жилого помещения требованиям банка. Например, кредитор не оформит ипотеку на старые деревянные дома. Некоторые финансовые учреждения берут в залог только квартиры.
- Определение права на льготы и использование маткапитала. Эти вопросы нужно выяснить у банка и продавца. Кредитное учреждение может не участвовать в программе господдержки, а собственник недвижимости может не соглашаться на сделки с материнским капиталом.
- Сбор пакета документов. Перечень бумаг можно найти на официальном сайте банка или получить его от кредитного сотрудника.
- Одобрение кредита.
- Страхование. Банк потребует застраховать залоговое имущество. В некоторых случаях предлагается оформить страхование жизни, чтобы взять ипотеку под более низкий процент.
- Подписание договора ипотечного страхования и залога.
- Передача денег продавцу.
- Оформление залога и права собственности на жилое помещение.
Подача документов в Росреестр не означает, что сделка будет зарегистрирована и покупатель станет собственником недвижимости. В регистрации может быть отказано, если представлены не все документы, в них содержатся недостоверные сведения, квартира находится под обременением.
В этом смысле приобретать жилье в ипотеку выгоднее. Юрист банка проверяет документы перед выдачей денег.
Как правильно выплачивать ипотеку в 2023 году: советы заемщикам
В момент подписания кредитного договора банк выдает график платежей, в котором указаны ежемесячная сумма и дата, до которой деньги должны быть внесены. Средства можно передавать одним из способов:
- наличными в офисе банка;
- переводом с карты или со счета.
При осуществлении оплаты важно помнить, что перевод денег может занимать от нескольких минут до нескольких дней. Нужно заранее отправить средства, чтобы не получилось просрочки платежа.
Для экономии на процентах можно рассмотреть вариант досрочного погашения ипотеки. Необязательно вносить сразу крупную сумму. Достаточно увеличить ежемесячный платеж.
При приобретении недвижимости гражданин имеет право на имущественный налоговый вычет. Эти средства также можно направить на погашение ипотеки. Возврат можно оформлять каждый год, пока не будет достигнута максимальная сумма.
Ипотека для заемщиков с плохой кредитной историей: что можно сделать в 2023 году
Сведения о каждом заемщике попадают в Бюро кредитных историй. Их в России несколько. В досье имеются все сведения о взятых кредитах, просроченных задолженностях. При получении заявки банк обращается в бюро за информацией, чтобы определить надежность заемщика.
Кредитная история (КИ) — это первое, что проверяет кредитор. Чтобы не получить отказа при подаче документов на ипотеку, нужно постараться поднять кредитный рейтинг, если он снизился из-за неисполнения предыдущих долговых обязательств.
Чтобы узнать положение вещей, можно обратиться за выпиской на сайт «Госуслуги». По ней можно увидеть, не оформлял ли кто-то кредиты без ведома заемщика. Может быть замечена ошибка, допущенная из-за человеческого фактора. С этим нужно разбираться.
Если КИ испорчена, нужно предпринять шаги к ее улучшению:
- закрыть долги;
- найти варианты реструктуризации и рефинансирования.
Если не удалось ничего сделать, придется искать банк, который выдает ипотеку с испорченным «портретом» заемщика.
Кредиторы предлагают повышенные ставки, увеличенный первоначальный взнос. Также можно предложить в залог уже имеющееся имущество в дополнение к приобретаемому, привлечь созаемщика, поручителя.
Ипотечное кредитование в 2023 году претерпело изменения. Основные действуют с мая текущего года. Пока еще банки не предприняли серьезных мер; что будет дальше, покажет время.
Как выгодно взять ипотеку?
Актуальные способы сэкономить на ипотеке до 2 млн рублей в нашей инструкции.
Какие меры господдержки позволяют сэкономить до 2 млн рублей на ипотечном кредите?
В России действует целый ряд программ, позволяющих молодым семьям с детьми значительно сэкономить при покупке жилья в ипотеку. Меры государственной поддержки могут покрыть до 40% расходов по кредиту.
Государственная программа «Семейная ипотека»
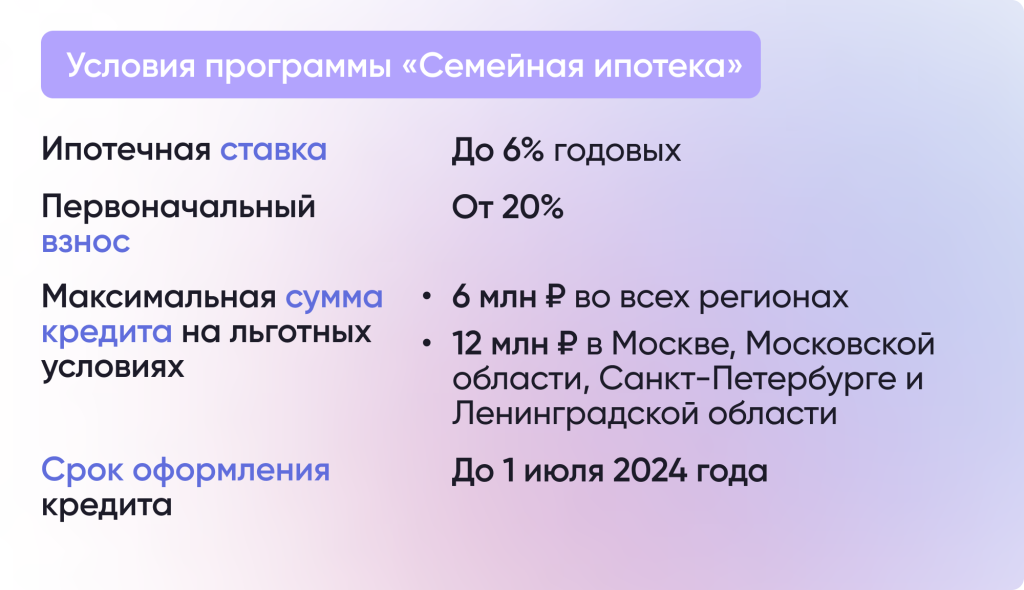
Данная программа действует с 2018 года и позволяет семьям, в которых до конца 2023 года родится первый ребенок или последующие дети, получить или рефинансировать ипотечный кредит по льготной ставке до 6% годовых. Получить ипотечный кредит по программе могут также семьи с двумя и более несовершеннолетними детьми. При этом многие российские банки предлагают еще более низкую ставку.
При оформлении ипотечного кредита на сумму в 3 млн рублей на 15 лет по ставке 11% переплата по процентам составит 3,1 млн рублей. Переплата по аналогичному кредиту по ставке 6% существенно ниже – 1,5 млн рублей. Экономия более 1,6 млн рублей только на банковских процентах! Подробности в материале «Как воспользоваться «Семейной ипотекой?»
Материнский (семейный) капитал
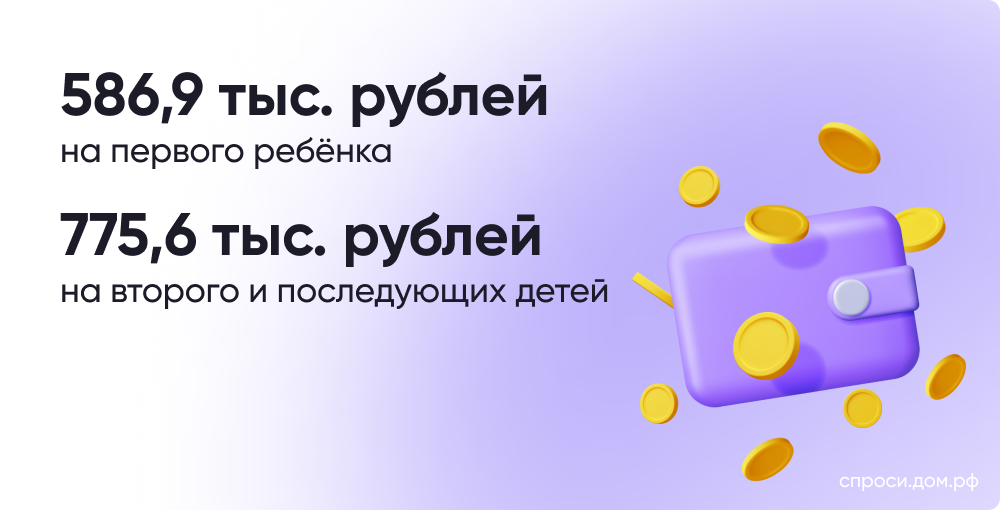
С февраля 2023 года семьи, в которых рожден или усыновлен первый ребенок, получили право на выплату 586,9 тыс. рублей.А в случае рождения (усыновления) второго ребенка размер материнского капитала составит 775,6 тыс. рублей. Такая же сумма полагается за третьего или последующего ребенка. Материнский капитал может быть использован в качестве первоначального взноса при получении ипотечного кредита или для погашения основного долга по кредиту.
Подробности в материале «Как использовать материнский капитал?»
Выплата на погашение кредита для многодетных семей
Многодетные семьи, в которых с 1 января 2019 года по 31 декабря 2023 года родился третий или последующий ребенок, могут рассчитывать на выплату до 450 тыс. рублей на погашение ипотечного кредита. Подробности в материале «Помощь многодетным семьям в погашении ипотеки»
Имущественный вычет при покупке жилья в ипотеку
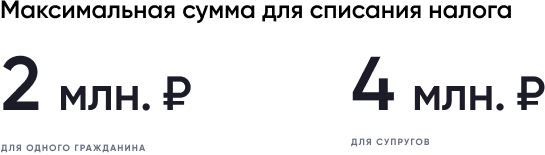
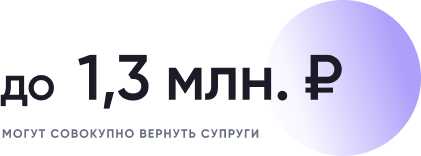
Все российские граждане, которые платят налоги по ставке 13% (НДФЛ), имеют право на получение налогового вычета при покупке жилья в ипотеку. Это означает, что человек, который приобрел жилье в кредит, может получить от государства часть денежных средств, заплаченных им в качестве налогов. Имущественный вычет рассчитывается исходя из стоимости жилья (но не более 2 млн рублей), умноженной на ставку НДФЛ 13%. Максимальный размер вычета может составить 260 тыс. рублей. Если жилье покупают супруги, то каждый из них имеет право получить налоговый вычет. Максимально возможная сумма, с которой можно вернуть налог увеличивается до 4 млн рублей. Совокупно супруги могут вернуть до 520 тыс. рублей.
Подробности в материале «Как получить имущественный вычет при покупке квартиры в ипотеку?»
Налоговый вычет с процентов по ипотечному кредиту
Налоговый вычет с процентов по ипотечному кредиту (займу) зависит от суммы, которая была уплачена покупателем в качестве процентов по ипотеке (но не более 3 млн. рублей). Для определения размера вычета применяется та же формула, что и для имущественного вычета, и составляет 13% от уплаченной суммы процентов. Итоговый вычет по уплаченным процентам не может превысить 390 тыс. рублей.
Другие льготные программы
- Программа «Дальневосточная ипотека», которая позволяет взять ипотечный кредит для покупки жилья по ставке 2% годовых или ниже;

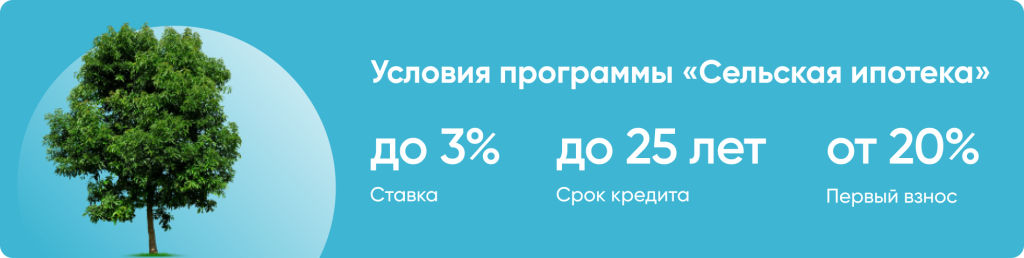
- Программа «Сельская ипотека» с процентной ставкой 3% годовых;
- Региональные программы поддержки семей.
Например, в Московской области действуют две региональные программы, благодаря которым молодые семьи могут оформить ипотеку на льготных условиях.
Программа «Семейная ипотека в Московской области» позволяет семьям, в которых с 1 января 2020 года родился ребенок, дополнительно снизить процентную ставку по кредиту на 3%.
Другая программа «Обеспечение жильем молодых семей» дает возможность оплатить почти 30% стоимости жилья за счет социальной выплаты из регионального бюджета.
Аналогичные меры поддержки воплощаются региональными властями и в других субъектах Российской Федерации.
Получите расширенную консультацию о том, как сэкономить на ипотеке!
Как сэкономить на ипотеке в 2023 году

После повышения ключевой ставки до 13% многие банки увеличили процент по кредитам. При этом спрос на ипотеку растет, особенно на льготную под 8% годовых. По мнению аналитика Банки.ру Инны Солдатенковой, он будет расти и дальше за счет стремления граждан получить деньги до конца срока программы — 1 июля 2024 года. Но кроме льготной ипотеки есть и другие варианты сэкономить. Публикуем список.
Льготная ипотека для IT
- от 150 тыс. рублей в месяц в Москве;
- от 120 тыс. рублей в регионах, где свыше миллиона жителей;
- от 70 тыс. рублей в остальных субъектах.
Что можно купить:
- Квартиру в строящемся доме, в том числе по договору долевого участия (ДДУ).
- Готовую квартиру от застройщика в новостройке.
- Жилой дом от застройщика.
- Жилой дом, построенный по договору подряда.
- Участок под строительство жилого дома по договору подряда.
Другие условия: если вы уволитесь раньше, чем через пять лет, и не устроитесь в другую IT-компанию, льготная ставка сохранится в течение шести месяцев. Затем она вырастет до уровня ключевой на дату оформления кредитного договора плюс 2,5–4,5%.
13.09.2023 16:10
Семейная ипотека
В программе семейной ипотеки в 2023 году тоже появились новые условия. Теперь она доступна еще и семьям с двумя детьми не старше 18 лет независимо от срока их рождения.
Ставка: до 6% годовых.
Первоначальный взнос: от 20%.
Сумма: от 6 млн до 12 млн рублей в зависимости от региона. Можно увеличить сумму до 15 млн и 30 млн рублей соответственно при использовании рыночной программы.
Срок: кредит можно получить максимум на 30 лет.
Кому доступна:
- Семьям, в которых с 1 января 2018 года по 31 декабря 2023-го родился первый ребенок или последующие дети.
- Семьям с двумя детьми не старше 18 лет независимо от срока их рождения.
- Родителям усыновленных или удочеренных детей, которые родились с 1 января 2018 года по 31 декабря 2023 года.
- Семьям, в которых воспитывается ребенок с инвалидностью, рожденный не позднее 2023 года.
Что можно купить:
- Квартиру у застройщика в новостройке или строящемся ЖК.
- Частный дом юрлица с земельным участком.
- Строительство частного жилого дома. Подрядчик — юрлицо или ИП.
- Участок под строительство частного жилого дома. Подрядчик — юрлицо или ИП.
- Вторичное жилье в сельской местности в Дальневосточном федеральном округе. Продавцом может быть физическое лицо.
Другие условия: можно купить жилье по договору уступки по ДДУ у физического, юридического лица или ИП. Но первоначальный договор должен быть подписан с юрлицом (застройщиком).
21.01.2023 09:00
Льготная ипотека на новостройки
Условия льготной ипотеки на новостройки тоже изменились: увеличилась ставка. Кредит можно взять до 1 июля 2024 года, но постепенно программу будут сворачивать.
Ставка: до 8% годовых.
Первоначальный взнос: от 20%.
Сумма: от 6 млн до 12 млн рублей в зависимости от региона. Можно увеличить сумму до 15 млн и 30 млн рублей соответственно при использовании рыночной программы.
Срок: кредит можно получить максимум на 30 лет.
Кому доступна: всем совершеннолетним гражданам Российской Федерации.
Что можно купить:
- Готовое жилье у застройщика.
- Квартиру в строящемся доме.
- Участок под строительство жилого дома.
- Дом с земельным участком.
- Строительство частного дома — самостоятельно или по договору подряда.
Другие условия: по этой программе приобрести жилье можно только у застройщика. На вторичный рынок ипотека не распространяется.
Сельская ипотека
Программа, по которой ипотеку можно взять на покупку или строительство дома в сельской местности. Пока прием заявок приостановлен, но его планируют возобновить.
Ставка: до 3% годовых.
Первоначальный взнос: от 20%.
Сумма: 5 млн рублей в Ленинградской области, Ямало-Ненецком автономном округе и регионах Дальневосточного федерального округа, 3 млн рублей — в других регионах.
Срок: кредит можно получить максимум на 25 лет.
Кому доступна: всем совершеннолетним гражданам Российской Федерации, которые проживают в сельской местности или планируют переехать из города.
Что можно купить:
- Дом по договору купли-продажи.
- Дом по договору долевого участия.
- Участок под строительство частного дома.
- Строительство частного дома.
Другие условия: программа не действует на территории Москвы, Московской области и Санкт-Петербурга. Строительство дома не должно превышать 24 месяца, иначе банк может повысить ставку по кредиту.
Дальневосточная ипотека
Как следует из названия программы, жилье можно купить только на территории Дальневосточного федерального округа: на Сахалине, Камчатке, в Забайкальском крае и других регионах.
Ставка: до 2% годовых.
Первоначальный взнос: от 20%.
Сумма: до 6 млн рублей.
Срок: кредит можно получить максимум на 20 лет.
Кому доступна:
- Семьям, где оба супруга в возрасте до 35 лет.
- Гражданам до 35 лет с детьми до 18 лет.
- Участникам программы «Дальневосточный гектар».
- Гражданам, которые переехали в субъекты ДФО в рамках региональных программ повышения мобильности трудовых ресурсов.
- Гражданам, имеющим стаж работы не менее пяти лет в образовательной или медицинской организации на территории ДФО.
- Вынужденным переселенцам с территорий Украины, ЛНР и ДНР, которые проживают в одном из регионов ДФО.
Что можно купить:
- Квартиру в новостройке.
- Частный дом или квартиру в сельской местности.
- Квартиру в строящемся доме.
- Вторичное жилье в моногородах.
- Строительство частного жилого дома.
Другие условия: существует перечень субъектов ДФО, в которых работает эта программа ипотеки. Посмотрите его по ссылке.
23.01.2023 13:30
Рефинансирование
Есть смысл рефинансировать ипотеку, если вы видите, что текущие ставки на рынке отличны от вашей действующей ставки как минимум на 1 процентный пункт и если вы не планируете быстрого, досрочного погашения своего кредита.
Рефинансирование подойдет, если вы хотите снизить размер ежемесячного платежа по кредиту или, наоборот, уменьшить его изначальный срок. Вне зависимости от выбранного варианта за счет экономии на процентах произойдет уменьшение общей переплаты по ипотеке.
Например, вы оформили ипотеку на покупку «вторички»: 5 млн рублей на 25 лет под 12% годовых и с ежемесячным платежом около 52 тыс. рублей. Через полгода смогли найти программу со ставкой 10,5% годовых и рефинансировали жилищный кредит. Ежемесячный платеж снизился до 47 тыс. рублей. Подробнее о таком варианте экономии читайте по ссылке.
Субсидии, выплаты, льготы
Ипотека для молодых семей
Программа ипотеки для молодых семей действует до 2025 года. В ней участвуют пары, где оба супруга не старше 35 лет, официально зарегистрированы в браке и нуждаются в улучшении жилищных условий.
Можно получить до 30% (семьи без детей) или до 35% (семьи хотя бы с одним ребенком) от стоимости жилья.
Маткапитал
Маткапитал — это выплата, которую государство дает за рождение детей и за усыновление или удочерение ребенка. Ее можно потратить:
- на образование детей — от детского сада до вуза;
- на накопительную часть пенсии матери;
- на товары и услуги для детей с инвалидностью;
- на ежемесячную выплату, если второй ребенок родился или был усыновлен после 1 января 2018 года, а среднедушевой доход ниже двух прожиточных минимумов;
- на улучшение жилищных условий.
С 1 февраля 2023 года федеральный маткапитал увеличили на величину инфляции по итогам прошлого года — 11,9%. Теперь родители смогут получить до 775 628 рублей. Подробнее — по ссылке.
30.01.2023 17:32
450 тыс. рублей многодетным
Государство выдает многодетным семьям 450 тыс. рублей на погашение ипотеки. Главное условие: в семье должно быть не менее трех детей. Возраст старших не имеет значения: если появился третий и последующий ребенок в период с 1 января 2019 года по 31 декабря 2023 года, то она имеет право на господдержку. Выплата распространяется также на семьи, где дети были усыновлены. Ипотечный договор должен быть заключен до 1 июля 2024 года.
Налоговый вычет
Можно частично компенсировать сумму, потраченную на жилье. Для этого нужно платить налоги на доходы физических лиц, а значит, иметь официальную работу, кроме того, вернуть можно не больше уплаченного налога.
Сумма зависит от зарплаты налогоплательщика, но не может превышать 650 тыс. рублей. Максимальный размер имущественного вычета — 2 млн рублей, получится вернуть 13% — 260 тыс. рублей. По выплаченным банку процентам по ипотеке другой лимит — 3 млн рублей. С них можно вернуть 390 тыс. рублей. Если жилье в совместной собственности, налоговый вычет могут получить оба супруга.
Как выгодно взять ипотеку в 2023 году и досрочно погасить без ошибок
Ставки по ипотеке бывают самыми разными. Они зависят как от типа жилья, так и вас, как будущего плательщика. Самые выгодные предложения — льготные, но, к несчастью, не все могут попасть под них. Поэтому мы разберем как стандартные ставки, так и льготные.
Льготные ставки по ипотеке в 2023 году
Льготная ипотека для IT
Эта льготная программа распространяется на сотрудников аккредитованных IT-компаний. Она длится до конца 2024 года. То есть, вы можете взять такую ипотеку до окончания установленного срока, но процент все равно останется тем же до конца.
- Ставка — до 5%. Она может быть меньше, если банк дает меньше, либо действуют региональные программы.
- Первоначальный взнос — от 15%.
- Ипотеку можно взять только на новое жилье.
- Ипотеку дают определенные банки. Их список можно найти в условиях. Среди них: Сбербанк, Тинькофф, Альфа-Банк, ВТБ и другие.
Программа работает не для всех сотрудников аккредитованных IT-компаний и не для любых сумм.
- Размер ипотеки — до 18 млн для регионов-миллионников и до 9 млн для других регионов.
- Гражданство РФ.
- Возраст до 50 лет включительно.
- Средняя зарплата за последние 3 месяца до вычета НДФЛ — от 150 000 для сотрудников компаний, расположенных в Москве, от 120 000 для сотрудников компаний, расположенных в городах-миллионниках, кроме Москвы, от 70 000 для сотрудников компаний, расположенных во всех городах и иных муниципальных образованиях, кроме городов-миллионников.
Семейная ипотека
Эта программа для семей, у которых есть дети, рожденные с 1 января 2018 года по 31 декабря 2023 года/более двух детей/дети с инвалидностью.
- Ставка — до 5% для Дальнего Востока и до 6% для других регионов.
- Первоначальный взнос — от 15%.
- Максимальная сумма — 12 млн (для Москвы, Санкт-Петербурга, Московской и Ленинградской областей), для других регионов — 6 млн. Однако можно получить и больше.
- Можно рефинансировать уже имеющийся кредит.
Льготная ипотека для новостройки
Программа действует до 1 января 2024 года на покупку квартир в строящихся домах и новостройках. Сейчас такую ипотеку можно получить только 1 раз.
- Ставка — до 8%.
- Первоначальный взнос — от 15%.
- Максимальная сумма — 12 млн (для Москвы, Санкт-Петербурга, Московской и Ленинградской областей), для других регионов — 6 млн. Однако можно получить и больше в рамках региональных программ.
Сельская ипотека
Программа распространяется на новостройки, вторичку и постройку дома в малых городах и сельской местности.
- Ставка — от 0,1 до 3%.
- Первоначальный взнос — от 10%.
- Максимальная сумма — 5 млн (для Ленинградской области, Дальнего Востока и Ямало‑Ненецкого автономного округа), для других регионов — 3 млн.
- Срок — до 25 лет.
Дальневосточная ипотека
Программа действует до конца 2030 года на покупку жилья в любом регионе Дальнего Востока.
- Ставка — до 2%.
- Первоначальный взнос — от 15%.
- Максимальная сумма — 6 млн.
- Срок — до 242 месяцев (≈ 20 лет).
Ипотека без льгот
Теперь посмотрим, какое можно получить предложение без использования льготных гос. программ для новостройки и вторичного жилья.
Для разбора возьмем три квартиры в Новосибирске. Город не маленький, но, естественно, не идет в сравнение с Москвой, поэтому подходит для среднего значения по России.
Помимо государственных программ, у банков также часто встречаются льготные условия. Поэтому рассмотрим несколько расчетов по ставкам.
Наш первый претендент — 2-комнатная квартира в строящемся доме в микрорайоне Европейский Берег. Квартира стоит 7,82 млн. Нам предлагают несколько вариантов. Из них к льготным не относится только Господдержка от Сбербанка со ставкой 6,8%. Комбо-ипотека нас не интересует, так как там предлагают еще и парковку с кладовой.
Получается, что первоначальный взнос будет минимум 1,173 млн. Странно, что максимальная сумма кредита по этому предложению всего 6 млн, видимо первоначальный взнос будет больше на 647 000. Этой суммы как раз не хватает для снижения до 6 млн (максимальной суммы кредита).
Это не самый низкий уровнь дома, но и не самый высокий, потому также рассмотрим более дешевый вариант.
Следующий претендент также же 2-комнатная квартира в строящемся доме, но в Тайгинском парке. Без программ банки предлагают ставку от 10,2%.
Последний вариант — это вторичка, также 2-комнатная, и примерно с той же площадью.
Для нее посчитаем по калькулятору СберБанка без льготных программ.При получении зарплаты на счет или карту СберБанка и электронной регистрации сделки выходит 11,6%.
Наше маленькое исследование показывает, что ипотека на вторичное жилье без льготных программ самая дорогая. Ставки в диапазоне от 10% до 12%.
Брать ипотеку на новостройки намного выгоднее, так как часто есть предложения по госпрограммам от банков: ставки от 6% до 8%. Однако нужно помнить о ремонте и обустройстве квартиры, а также более высокой цене во многих случаях.
Давайте посчитаем первую и последнюю квартиры с учетом процентов, чтобы выяснить, сколько вы отдадите по истечении срока. Для примера возьмем 30 лет и 1,82 млн первоначального взноса. Такой взнос рассмотрим из-за ограничений по госпрограмме от Сбербанка.
Для расчетов мы использовали сайт. Через него вы также можете рассчитать вашу теоретическую ипотеку.
За первую квартиру в новостройке выйдет: 6 млн кредита + 8,108 млн процентов = 14,108 млн.
За квартиру на вторичке выйдет: 3,43 млн кредита + 8,23 млн процентов = 11,66 млн.
По итогу второй кредит меньше, но процентов больше. Именно такая система и подталкивает к различным системам погашения кредита досрочно.
Почему ипотеку нужно брать и отдавать с умом
Если брать ипотеку наобум и выплачивать ее точно по графику банка, то вы отдадите большой кусок денег именно за проценты. Как это и произошло в наших расчетах. Чтобы выплатить как можно меньше процентов и закрыть именно задолженность по кредиту, нужно рационально подойти к выплатам.
Для начала разберемся в том, из чего состоит ипотека:
- тело кредита — сумма, которую вы берете в долг;
- проценты — деньги, которые вы должны банку за то, что он вам этот кредит дал.
Выплаты по ипотеке также складываются из этих двух частей. Одну часть вы платите в тело кредита, а другую за проценты. Обычно процентовка между этими частями меняется со временем. Сначала вы платите больше процентов и меньше тела, а потом перекос постепенно идет в другую сторону. Рассмотрим на примере.
Допустим что в месяц вы отдаете 15 000. Из них в первое время:
- 3000 — тело;
- 12 000 — проценты.
Ближе к концу срока все повернется в обратную сторону:
- 3000 — проценты;
- 12 000 — тело.
Обычно банки придерживаются именно такой стратегии. Такой способ выплат называется — аннуитетный.
Намного реже встречаются дифференцированные платежи. Они подразумевают одинаковую сумму за тело кредита каждый месяц. Так месячная выплата постепенно сокращается к концу срока. Однако такие платежи встречаются реже, так как они менее выгодные для банков.
Именно из-за этого выгодно закрывать ипотеку досрочно. Правильное досрочное погашение предполагает погашение именно тела кредита. Так долг уменьшается, соответственно, проценты на него тоже.
Теперь давайте подробнее разберем механизм досрочного погашения ипотеки.
Как досрочно погасить ипотеку выгодно
Как мы уже сказали, досрочное погашение помогает снизить количество процентов, которые вы отдаете банку.
Проценты по кредиту начисляются каждый день, поэтому лучше всего не копить большую сумму для досрочного погашения, а как можно чаще вносить деньги.
Количество таких погашений зависит от договора. При частичном досрочном погашении можно выбрать, что вы хотите уменьшить: ежемесячный платеж или срок.
Также есть и полное досрочное погашение. При нем вы единым платежом отдаете остаток долга и все накопившиеся проценты.
Раньше рассчитаться с ипотекой помогают субсидии, выплаты и льготы от государства. Рассмотрим, что же может вам помочь.
Выплаты для молодых семей
Программа действует до 2025 года. По ней можно получить до 35% расчетной стоимости жилья. Расчетная стоимость жилья — это установленная стоимость 1 кв. метра умноженная на количество квадратных метров квартиры. Установленная стоимость 1 кв. метра зависит от региона.
Так в 3 квартале 2023 года в Новосибирской области средняя стоимость 1 кв. местра — 106 644 рублей. В Москве — 156 513 рублей.
Семья без детей в Новосибирской области может получить около 1,3 млн.
Семья с 1 ребенком может получить 2 млн.
Программу можно использовать и для первоначального взноса.
Выплаты многодетным
По программе семьи больше чем с тремя детьми могут получить до 450 000 рублей. При этом третий или более ребенок должен родиться не ранее 2019 года.
В отличие от выплат молодым семьям, возраст родителей не важен, но важен возраст детей и их количество.
Маткапитал
Маткапитал также можно использовать для погашения ипотеки или первоначального взноса.
Налоговый вычет
Налоговый вычет позволяет вернуть до 650 000 рублей:
- до 260 000 рублей от суммы ипотеки;
- до 390 000 рублей от процентов по ипотеке.
Если недвижимость была куплена в браке, то эту сумму может получить каждый из супругов — 1,3 млн на двоих.
Размер вычета рассчитывается от размера ипотеки:
- максимум 13% от 2 млн стоимости недвижимости;
- максимум 13% от 3 млн процентов.
2 и 3 млн — это максимальный лимит. Если ваша сумма меньше, то и сумма выплаты тоже.
Вычет можно делать раз в год из накопившихся процентов по подоходному налогу. Сколько накопили с момента оформления ипотеки — столько и можно вернуть.
Как накопить на первоначальный взнос по ипотеке
Очень часто ипотека страшит не процентами, а первоначальным взносом, который еще нужно накопить. Ипотека бывает и без первоначального взноса, но это грозит завышенными процентами.
При накоплении первоначального взноса лучше всего класть деньги под проценты, а не держать под матрасом. Матрас хоть и не съест ваши деньги, но вот от инфляции не защитит. Поэтому лучше бороться с постепенным уменьшением ценности средств и отправить их на счет под проценты.
В другом нашем материале мы сравнивал вклады в рублях под процент.
В Bitbanker мы предлагем вклады в рублях с доходом до 8% годовых на срок:
- 7 дней — 5% годовых;
- 14 дней — 6% годовых;
- 21 день — 8% годовых;
- бессрочно — 4% годовых.
Доход начисляется на ваш счет ежедневно равными частями в течение срока вклада. Выплаты вы можете проверить в истории операций.
Пополнить счет можно с карты через сервис «Р2Р ввод и вывод на карту», а положить деньги под процент в сервисе «Займы и вклады».
Bitbanker — это криптовалютная платформа, которая предлагает легкий способ работы с криптовалютой. В Bitbanker можно купить или продать USDT, BTC, ETH, TRX, USDC, рубли, доллары, киргизские сомы и дирхамы ОАЭ. Свободные средства можно положить на депозит со ставкой до 8% годовых в USDT и рублях, а если есть потребность в деньгах, можно взять кредит. Для фрилансеров и онлайн-бизнеса есть криптоэквайринг.Другие полезные материалы смотрите в нашем блоге:
- Ультимативный гайд по NFT. Как создать свой первый токен и начать зарабатывать
- Курс биткоина в 4 актах. От дебюта 2009 до 2023 года
- Все, что нужно знать о стейблкоинах. Какой стейблкоин самый надежный
Будем рады ответить на ваши вопросы в комментариях.