Как узнать свою кредитную историю бесплатно онлайн?
Если Вы хотите узнать, перед какими банками у Вас есть задолженность и в каком размере, сделать это можно, изучив свою кредитную историю. Кредитная история — это фактически досье, содержащее всю информацию о Ваших кредитах и займах, а также насколько дисциплинированно Вы обслуживали свои обязательства. То есть досье показывает, в каких банках или иных финансовых организациях Вы брали кредиты, платили ли Вы в срок или нарушали график, являетесь ли Вы созаемщиком или поручителем по обязательствам третьих лиц. Эти данные хранятся в специальных организациях — бюро кредитных историй (БКИ). Банки и микрофинансовые компании, как правило, направляют информацию в разные бюро. В бюро кредитных историй ежемесячно обращаются десятки тысяч россиян, так как именно от кредитной истории зависит, есть ли возможность получить новый кредит. Поэтому даже небольшие нарушения графика погашения кредита могут снизить кредитный рейтинг. Бывают ситуации, когда человек даже не знает о существовании у него финансовой задолженности. Чтобы избежать подобных неприятностей, после финальных выплат всегда следует брать справку о погашении долга.
Кто может запрашивать мою кредитную историю и для чего
Существует несколько вариантов: информация может быть интересна банкам, микрофинансовым организациям, кредитным потребительским кооперативам, а также потенциальным работодателям (в данном случае кредитный отчет предоставляется с согласия субъекта кредитной истории) или даже страховым компаниям. Банк может отказать Вам в кредите из-за плохой кредитной истории, а работодатель вряд ли захочет взять на серьезную должность человека с огромным количеством просроченных долгов. Поэтому, чтобы не получать отказы, периодически стоит проверять свою кредитную историю.
Как проверить свой кредитный рейтинг
Многих волнует вопрос, как самому бесплатно узнать кредитную историю через интернет. Ваши данные могут храниться сразу в нескольких БКИ. Чтобы узнать свою кредитную историю, нужно выяснить, в каких именно бюро она содержится. Для этого следует запросить информацию в Центральном каталоге БКИ. Проще всего это сделать через официальный онлайн-запрос:
- Через портал «Госуслуги». Для этого понадобятся паспорт и СНИЛС. Заполняем заявление в разделе «Сведения о бюро кредитных историй» и отправляем. В ответ Вы получите список всех БКИ, где есть Ваши данные.
- На официальном сайте Банка России. Для этого нужен код субъекта кредитной истории. Его можно найти в Вашем кредитном договоре. А если договора нет на руках, то уточнить в банках, в которых Вы брали кредиты. Еще один вариант — сформировать код заново в любом банке. Этот код нужно указать в запросе на сайте Банка России. Срок исполнения — 1 день. Вы получите письмо с указанием нужных Вам БКИ.
- Через Центральный каталог кредитных историй. Нужно отправить туда запрос, указав адреса электронной почты. В течение 3 дней придет ответ. В письме Вам сообщат о всех БКИ, где хранится Ваша история.
После получения списка бюро, нужно сделать запрос в каждое из них. По закону два раза в год Вы имеете право узнать кредитную историю бесплатно. Как подать заявку:
- Через сайт БКИ. Самый простой вариант. Нужно отправить онлайн-заявку. Для авторизации понадобится учетная запись на портале «Госуслуги». Документ Вы получите на email в течение 3 рабочих дней.
- В офисе БКИ. Нужно прийти в бюро с паспортом и заполнить заявление. Отчет получите сразу же на руки в бумажном виде.
- Телеграммой. Отправляется на официальный адрес БКИ. В ней нужно указать свои паспортные данные и email для получения отчета. Вашу подпись заверяет сотрудник почты. Срок исполнения — 3 рабочих дня.
- Письмом по почте в БКИ. Пересылка займет довольно много времени. Такой запрос обязательно должен быть заверен нотариусом.
Другие способы
Если кредитная история необходима срочно или чаще, чем два раза в год, придется заплатить. Для этого следует обратиться любым из перечисленных выше способов в БКИ и за дополнительную комиссию получить справку. Есть еще один способ самостоятельно узнать кредитную историю онлайн: сделать запрос через свой банк. Но при этом Вы должны точно знать, что он сотрудничает с теми БКИ, где хранится Ваша кредитная история. Оформить запрос можно через интернет или при личном визите в банк. Кроме того, существует немало компаний, которые за плату предлагают быстро узнать кредитную историю. Однако стоит с осторожностью относиться к передаче третьим лицам своих персональных данных.
Можно ли проверить кредитную историю по фамилии
Узнать кредитную историю бесплатно по фамилии невозможно. Любое бюро кредитных историй должно провести идентификацию клиента. Поэтому одной фамилии недостаточно. Причин невозможности выполнить такую проверку две:
- В кредитной истории содержатся охраняемые законом данные, доступные ограниченному количеству лиц. Поэтому для получения информации из БКИ нужно доказать свое право на такой запрос, представив соответствующие документы.
- Обычно бюро и банки для поиска нужного досье идентифицируют заемщика по нескольким характеристикам: Ф. И. О., данным удостоверяющего личность документа, адресу регистрации.
Могут ли быть ошибки
К сожалению, иногда случается так, что и у дисциплинированного заемщика обнаруживается плохая кредитная история. Причины могут быть следующие:
- Кредитная история еще не обновилась. Убедитесь, что прошел пятидневный срок со дня закрытия кредита.
- Не закрыта кредитная карта. Если Вы погасили кредит по карте, не забудьте ее аннулировать. За обслуживание кредитной карты банк может взимать комиссию, поэтому, даже если Вы больше ею не пользуетесь — возникнет долг на счете.
- На счету остался остаток задолженности. Вы уверены, что давно погасили кредит, но оказывается, что осталась небольшая непогашенная сумма за страховку или комиссию.
- Ошибка сотрудника. Например, опечатка. Или информация ошибочно попадает в досье к однофамильцу. В результате на Вас может числиться чужой долг.
- Несуществующий кредит. Банк одобрил заемщику кредит и поспешил передать сведения о нем в БКИ. Человек передумал, не взял деньги, но в БКИ уже числится непогашенный кредит.
Как исправить ошибку в кредитной истории
Именно из-за возможных ошибок рекомендуется периодически проверять и контролировать свою кредитную историю, особенно если планируете брать крупный заем. Если ошибка все же обнаружена, проще всего прийти в бюро и заполнить заявление об оспаривании. Не забудьте взять с собой документы, подтверждающие Вашу правоту: справку о погашении задолженности от банка, квитанции об оплате. Если Ваша правота подтвердится, то бюро исправит ошибку. В противном случае проблему можно решить только через суд.
Как улучшить кредитную историю
Плохую кредитную историю невозможно удалить, но можно исправить. Для этого достаточно в течение 2–3 лет брать небольшие займы и вовремя их погашать. Так Вы создадите новую положительную историю взаимоотношений с кредиторами. Вскоре Вас вновь причислят к надежным клиентам. Есть способы повысить свой кредитный рейтинг, даже если долг передан коллекторам. Работа с официальным коллекторским бюро может помочь должнику не только выплатить долг, но и улучшить кредитную историю.
Компания «ЭОС» имеет огромный опыт работы с финансовыми обязательствами граждан. Мы всегда идем навстречу клиентам и ответственно относимся к решению их задач. Если у Вас возникнут какие-либо вопросы, специалисты «ЭОС» с радостью ответят на них по телефону горячей линии 8-800-200-17-10.
Если у Вас возникли вопросы, то мы готовы предложить анонимную консультацию. Воспользуйтесь услугой анонимный звонок и просто начните диалог с оператором. Доверительные отношения между оператором ЭОС и клиентом — залог успешного разрешения финансовых проблем.
Как проверить свою кредитную историю
Каждый гражданин может узнать свою кредитную историю бесплатно. Рассказываем, зачем нужно проверять кредитную историю, какие сервисы проверки доступны и что именно содержит ваш кредитный отчёт.
Кредитная история – что это
Кредитной историей (КИ) называют запись обо всех задолженностях физического лица, включая текущие и закрытые. Это своеобразная летопись ваших взаимоотношений с банками и кредиторами, дополненная сведениями о других долгах, в числе которых могут быть неоплаченные штрафы, налоги, неисполненные судебные взыскания.
Основным источником формирования КИ являются банки: они обязаны сообщать о любых изменениях в кредитном статусе клиента в течение 5 дней с момента наступления события. Взяли вы кредит или закрыли кредитную карту – через 5 дней это будет отражено в вашей кредитной истории.
Где хранится
Федеральным законом N 218-ФЗ определены «хранители» ваших данных – Бюро кредитных историй (БКИ). На конец 2022 года в РФ действует 7 Бюро, самыми известными из которых являются АО «Национальное бюро кредитных историй» и АО «Объединенное Кредитное Бюро».
Все без исключения БКИ работают под надзором Центробанка, имеют свои сайты для удаленного доступа граждан к их услугам и обязаны предоставить сведения по запросу физлица два раза в год бесплатно. Важно знать, что источники формирования кредитной истории (так по закону называются банки, госорганы и иные кредиторы) не обязаны взаимодействовать с каждым БКИ. Договор заключается по усмотрению источника, при проверке установить место хранения его истории гражданину предстоит самому.
Срок хранения кредитной истории физлица составляет 7 лет.
Зачем проверять
Даже если у вас нет кредитов, кредитных карт и каких-либо задолженностей, проверять кредитную историю всё равно надо:
- Этот архив записей – основная характеристика вашей платёжеспособности. Когда вы захотите взять кредит или ипотеку, банк первым делом запросит отчёт по вам в БКИ.
- В историю могут попасть записи, не имеющие к вам отношения. Если мошенники оформят кредит или карту на ваше имя, отчёт из БКИ поможет это выяснить. Если вы потеряли паспорт, обязательно проверьте КИ в течение следующего года.
- В отчётах могут содержаться ошибочные сведения – данные о задолженностях полных двойников, например, или об обязательствах, которые вами исполнены, но по каким-то причинам не попали в систему (человеческий фактор, сбой в системе, опечатки в ФИО).
- Можно найти неизвестные задолженности. Например, по штрафам ГИБДД. Если вы не проживаете по месту регистрации, штраф мог потеряться и попасть в просрочки.
Регулярная проверка кредитной истории поможет уточнить свой финансовый статус и убедиться в отсутствии долгов, о которых вы не подозреваете.
Как проверить свою кредисторию
Получить отчёт по своей кредитной истории можно неограниченное число раз, но бесплатно – лишь дважды в одном БКИ. Найти БКИ можно через Госуслуги, плюс свой отчёт можно получить в Центральном каталоге кредитных историй (ЦККИ) через обращение в Центробанк.
Через портал Госуслуг
Для получения сведений из БКИ необходимо иметь подтвержденную учетную запись на Госуслугах. Сервис не предоставляет кредитные отчёты, но помогает узнать, в каких именно БКИ хранится ваша история.
Чтобы получить эти данные, необходимо пройти по ссылке и выбрать электронную услугу «Доступ физических лиц к списку организаций, в которых хранится кредитная история». Далее надо сформировать заявление, следуя подсказкам системы. По готовности файл со списком БКИ придет в личный кабинет портала – откройте его и выберите любое БКИ из списка, перейдите на его сайт, авторизуйтесь с помощью учётной записи Госуслуг и получите отчёт. Сохраните сайт БКИ в закладках и в дальнейшем обращайтесь к нему напрямую.
Через ЦБ
Получить сведения на сайте ЦБ РФ можно, только если вы знаете свой код субъекта кредитной истории. Это своеобразный PIN, который используется для доступа физлиц к сервисам Центробанка онлайн. Если он у вас есть, используйте ссылку и отправьте запрос в ЦККИ. Если кода нет, его можно создать, обратившись в банк или БКИ с паспортом лично. Также можно отправить запрос в ЦККИ через свой банк, нотариуса или почтой.
Что вы увидите в кредитном отчёте
В зависимости от БКИ, отчёт может отличаться по виду, но базовые сведения в нём одни и те же:
- Сводка по кредитной истории – своеобразное эссе. Показывает, сколько у вас сейчас открыто кредитов, какой по ним долг и есть ли просрочки.
- Индивидуальный кредитный рейтинг – числовое значение, характеризующее качество вашей кредитной истории. Выражается в баллах, помогает оценить свою платёжеспособность глазами банка, так как вычисляется по технологии, близкой к системе банковского скоринга.
- Персональные данные – содержит информацию, которую передают источники о субъекте кредитной истории.
- Действующие кредитные договоры, включая кредиты и кредитные карты, – содержит наименования кредиторов, сведения об условиях сделки и том, как вы вносили платежи.
- Закрытые кредитные договоры – обязательства по которым полностью прекращены.
- Кто интересовался кредитной историей – организации, обращавшиеся за уточнением ваших данных.
- Информация о заявлениях и решениях – заявки на кредиты, карты, одобрения и отказы по ним.
- Сведения об участии в сделках – открытый раздел с информацией о ваших кредитных договорах за последние 7 лет, которую кредиторы могут получить без вашего согласия.
- Контакты БКИ, составившего отчёт.
Если сведений о кредитной истории нет
Бывает, что при запросе отчёта данных не находится. Это может означать, что:
- У человека не сформирована кредитная история. У граждан молодого возраста, которые еще не брали кредиты и не оформляли кредитные карты, действительно может не быть записей.
- В отчётном периоде в истории нет событий. Если за последние 7 лет вы не оформляли кредитную карту, кредит, рассрочку, всегда вовремя платите налоги и не допускаете иных просрочек, история может стать нулевой.
- Не переданы сведения или данные передаются некорректно. Если вы точно знаете, что история формируется, например, пользуетесь кредитной картой, но сведений ни в одном БКИ о вас нет, значит где-то в ваших данных есть ошибка. Исправить её можно, обратившись к источнику формирования кредитной истории, например, в банк, кредитной которого вы пользуетесь.
Можно ли узнать чужую кредитную историю
Данные о кредитной истории физлица конфиденциальны и могут быть получены только с его согласия. Проверить сведения о родственнике и, тем более, постороннем, произвольно нельзя – это противоречит закону о защите персональных данных.
Сервисы доступа к кредитным историям граждан защищают данные от неправомерного доступа: получить свою историю можно только авторизовавшись на сайте с помощью Госуслуг, номера телефона или адреса электронной почты. Юридические лица, включая банки, могут запросить сведения только при наличии информированного согласия физлица.
Как улучшить кредитную историю: 5 шагов к восстановлению
Кредитная история — это сведения, которые характеризуют платежную дисциплину гражданина или организации (о кредитах, займах, договорах лизинга, поручительства, смешанных договорах). В истории по каждому из долговых обязательств отражены полные сведения — когда был оформлен и когда завершится, в какой кредитной организации, в каком размере вносятся платежи, есть ли просроченные платежи и тому подобное.
Эксперты рассказывают, как улучшить испорченную кредитную историю
Как проверить свою кредитную историю
Узнать, в каких кредитных бюро хранится кредитная история
Кредитная история хранится в бюро кредитных историй (БКИ). Кредитные истории одного и того же человека могут быть разными в разных БКИ. Это связано с тем, с какими банками и другими организациями у БКИ есть договор на обмен информацией. Кроме того, все крупные банки по требованию ЦБ обязаны направлять данные о заемщиках как минимум в два БКИ.
С 1 января 2022 года системно значимые кредитные организации и другие крупные кредиторы (с кредитным портфелем для физических лиц не менее ₽100 млрд) должны представлять информацию не менее чем в два БКИ. Доля участия банка хотя бы в одном из этих БКИ не должна превышать 10%. Благодаря этому содержащаяся в кредитных историях информация в различных БКИ будет более полной, это даст возможность точнее оценивать заемщиков и поддержит конкуренцию между БКИ.
На текущий момент в России работают шесть БКИ, которые внесены в государственный реестр ЦБ:
- АО «Национальное бюро кредитных историй»;
- АО «Объединенное Кредитное Бюро»;
- ООО «Кредитное Бюро Русский Стандарт»;
- ООО «Бюро кредитных историй «Скоринг Бюро»;
- ООО «Спектрум Кредитное Бюро»;
- ООО «Межрегиональное Бюро кредитных историй «Кредо».
Запросить список БКИ, в которых хранится кредитная история, через «Госуслуги»
На портале «Госуслуги» нужно воспользоваться услугой «Получение информации о хранении вашей кредитной истории». Понадобится подтвердить данные паспорта, которые автоматически загрузятся из личного кабинета.
В ответ Банк России пришлет в личный кабинет на портале «Госуслуги» список всех БКИ, в которых хранится кредитная история. Информация включает название, адрес и номер телефона бюро и ссылку на личный кабинет на официальном сайте каждого БКИ, в котором хранится кредитная история.
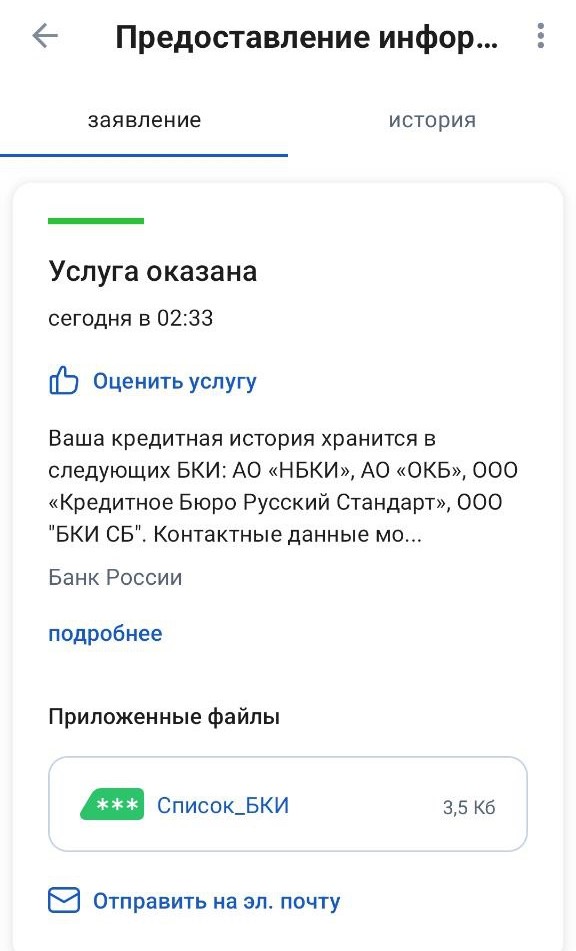
Пример отчета Центрального каталога кредитных историй (ЦККИ) на «Госуслугах»
Как узнать кредитную историю, если нет учетной записи на «Госуcлугах»
Тем, кто не имеет учетной записи на «Госуслугах», можно обратиться за получением списка БКИ, в которых хранится кредитная история, в:
- любой банк;
- любое бюро кредитных историй (даже в то, в котором может и не быть вашей кредитной истории);
- микрофинансовую организацию;
- кредитный потребительский кооператив;
- почтовое отделение с услугой телеграфа;
- к нотариусу;
- Центральный каталог кредитных историй Банка России.
Запросить кредитную историю в каждом БКИ, где хранится кредитная история
Получив список БКИ, в которых хранится кредитная история, следующий шаг — запросить в каждом из них свою кредитную историю.
Все БКИ, внесенные в реестр ЦБ, позволяют войти в личный кабинет на их сайте, используя логин и пароль с «Госуслуг» (ЕСИА). Кроме того, в каждое из них можно обратиться лично, посетив их офисы, а также по почте письмом или телеграммой.
В каждом БКИ заемщик может заказать кредитный отчет бесплатно два раза в год (на бумажном носителе один раз в год), далее заказ отчетов становится платным. Количество платных обращений не ограничивается. Ряд БКИ предлагают так называемую подписку, по которой присылают историю регулярно, а также могут предупреждать о каждом новом оформленном кредите.
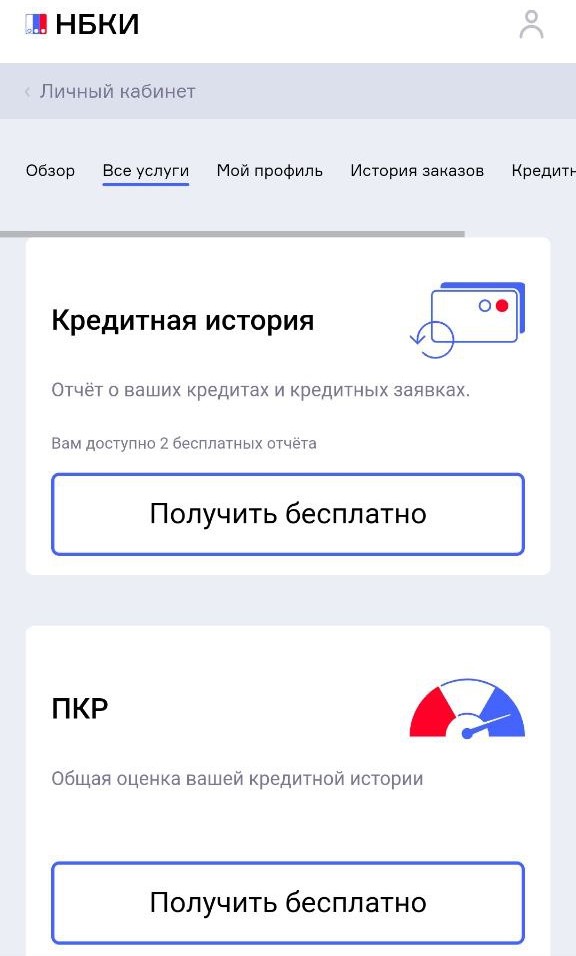
Пример запроса кредитной истории в БКИ
Изучить кредитную историю
Титульная часть. В ней содержится информация о заемщике, для физического лица это фамилия, имя, отчество, паспортные данные (в том числе предыдущие, если они менялись), СНИЛС, ИНН. Здесь следует проверить правильность всех данных.
Основная часть. Вторая часть содержит сведения об обязательствах — кредитах, ипотеках, договорах лизинга, поручительствах, причем как действующих, так и закрытых с указанием кредитной организации, сумме текущей задолженности, среднемесячных платежах, сведений о просроченной задолженности, остатке долга, датах оформления кредита и его окончания и т. д. Данная часть дает возможность человеку сверить данные БКИ с теми данными, которые он считает верными, то есть проверить, не числится ли за ним кредитов, которые он не оформлял или о которых, возможно, забыл.
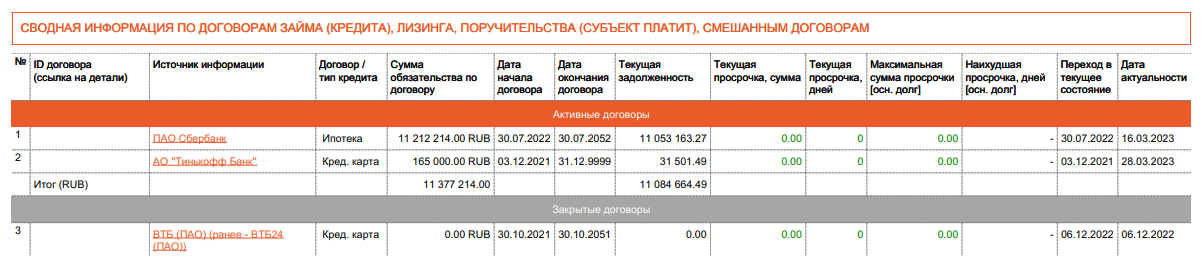
Пример основной части кредитной истории
Закрытая часть. Из дополнительной части заемщик может узнать, какие кредитные организации передали данные в БКИ для формирования кредитной истории, какие из них запрашивали его кредитную историю и с какой целью, а также о том, кому переуступали права требования по кредиту.
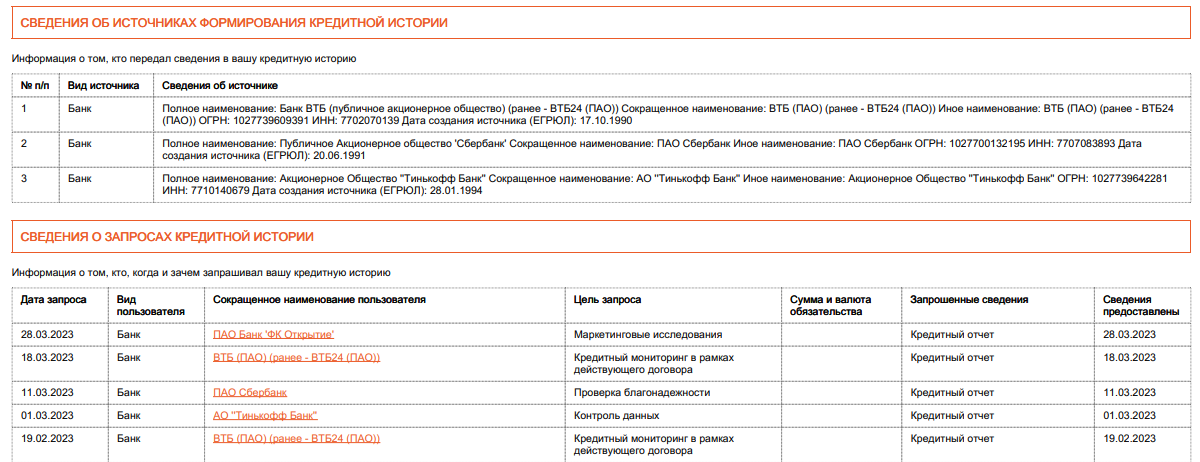
Пример закрытой части кредитной истории
Информационная часть. Из этой части человек узнает, куда он обращался за кредитом, о заключении такого договора или об отказе и его причинах. Тут же публикуется информация о просрочке по кредиту или договору лизинга, если она превышает 90 календарных дней с даты наступления срока исполнения обязательства. В этой части также важно проверить, совпадают ли сведения из БКИ с реальными запросами заемщика за кредитами в те финансовые учреждения, которые указаны в кредитной истории.
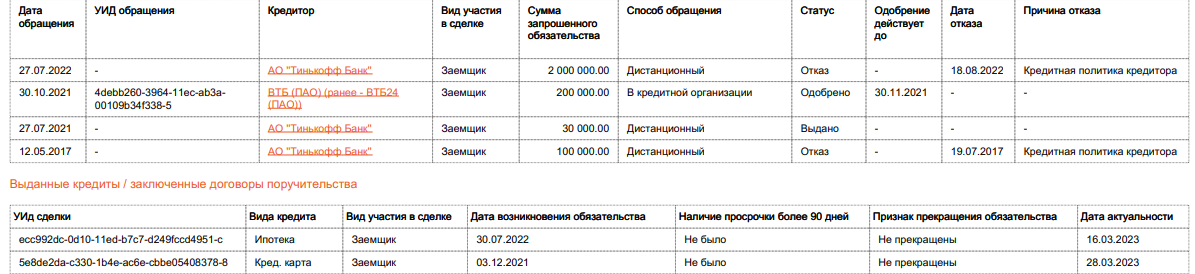
Пример информационной части кредитной истории
Как улучшить кредитную историю
Кредитная история считается плохой при наличии просроченных платежей по имеющимся долговым обязательствам, множества открытых кредитов, высокой финансовой нагрузке. Эти показатели негативно сказываются на облике потенциального заемщика, и банк может либо отказать в очередном кредите и ипотеке, либо предложить их взять под более высокую ставку. Также плохо на шансах получения кредита может сказаться полное отсутствие кредитной истории, так как при отсутствии каких-либо кредитов банкам сложно сделать вывод о платежной дисциплине человека.
Есть разные способы улучшить кредитную историю.
1. Исправить фактические ошибки
Если вы обнаружили в кредитной истории заем, который вы не брали, или иные ошибочные сведения и неточности, то необходимо обратиться в бюро с соответствующим заявлением или напрямую к источнику информации, который передал эти ошибочные сведения.
2. Погасить существующие долги
Если вы допустили задолженность, то нужно вносить на счет хотя бы посильные платежи, движение по счету будет сигнализировать о том, что заемщик предпринимает усилия по погашению. Кроме того, можно обратиться в банки за кредитными каникулами, рефинансированием, реструктуризацией долга. Как только финансовое положение улучшится, незамедлительно погасить долги.
3. Взять кредитные каникулы
Напрямую кредитные каникулы не улучшат историю, но и не испортят ее. Поэтому в случае финансовых трудностей стоит обязательно обратиться в банк за их получением. «Кредиты, по которым предоставляются кредитные каникулы, получают особую отметку в кредитных историях, чтобы отличать их от других обязательств. Это делается в том числе для того, чтобы банки и бюро кредитных историй не рассматривали приостановку платежей по таким кредитам как ухудшающий фактор при расчете персонального кредитного рейтинга (ПКР). То есть качество кредитной истории при обращении за кредитными каникулами не должно изменяться», — подтвердил директор по маркетингу Национального бюро кредитных историй (НБКИ) Алексей Волков.
4. Снизить долговую нагрузку и не увеличивать ее
В кредитной истории отражается общая долговая нагрузка. Например, если у человека ипотека, четыре кредита в разных банках, телефон в рассрочку и два микрозайма, то все они будут видны в истории. Банк России установил для кредитных организаций прямые лимиты на количество выдаваемых кредитов клиентам с высокой долговой нагрузкой. Поэтому нужно последовательно платить по каждому кредиту, закрывать их и не брать новые кредиты, пока долговая нагрузка не станет приемлемой.
5. Начать кредитную историю
Тем, у кого нет кредитной истории, можно ее начать формировать с небольших потребительских кредитов или пользования кредитными картами. Также можно оформить какой-либо товар в рассрочку. При одобрении этих кредитных продуктов банки предъявляют более низкие требования, поэтому шанс их получить есть практически у каждого. Важно впоследствии своевременно вносить платежи, чтобы сформировалась хорошая кредитная история.
Как обнулить кредитную историю
Самостоятельно стереть или обнулить кредитную историю человек не может. Обнуляется кредитная история только по закону, говорит директор по маркетингу НБКИ Алексей Волков.
«Кредитная история перестает храниться в том случае, если с момента последней записи в ней прошло семь лет. Имеется в виду, что у субъекта не было никаких непогашенных обязательств и никакого движения в кредитной истории в течение этого времени. Иными способами обнулить кредитную историю невозможно», — объяснил Волков.
Оценка кредитоспособности компании или государства. Выставляется независимыми рейтинговыми агентствами и производится на основании оценочных анкет, которые преобразуют финансовые и нефинансовые показатели компании в баллы. Кредитный рейтинг позволяет оценивать рискованность вложения в ценные бумаги эмитента (компании) – чем выше рейтинг, тем ниже риск.

Ольга Копытина
Как узнать кредитную историю
Продолжаем рассказывать о кредитной истории. В первой статье вы узнали, зачем она нужна. Теперь пора выяснить, как ее получить.
Кредитная история хранится в бюро кредитных историй. Она может быть в одном БКИ, в нескольких или во всех сразу.
На 1 июля 2023 года в России работают шесть БКИ. Самые крупные — это НБКИ, ОКБ и кредитное бюро «Русский Стандарт».
Из-за того, что каждая организация самостоятельно принимает решение, с каким или какими бюро сотрудничать, в разных бюро может быть разная информация о вас.
В каких именно бюро хранится ваша кредитная история, знает Центробанк: для этого он ведет базу данных «Центральный каталог кредитных историй». Чтобы узнать, где лежит кредитная история, нужно сделать запрос в ЦККИ.
ЦККИ ответит списком организаций, в которые вам обращаться за историей. Когда выяснили, в каких бюро лежит ваша кредитная история, можете получить ее оттуда.
Не путайте ЦККИ с бюро кредитных историй: в ЦККИ можно узнать, только в каких бюро хранится кредитная история. Саму кредитную историю нужно запрашивать отдельно в каждом БКИ, в котором она хранится.
В статье расскажем, как сделать запрос в ЦККИ и получить все ваши кредитные истории.
Как получить кредитную историю: ключевые шаги
- Выбрать способ: получить кредитную историю бесплатно самостоятельно или платно через посредников.
- Если получаете при помощи госуслуг — подтвердить учетную запись.
- Заказать список бюро кредитных историй, где хранится ваша КИ.
- Подтвердить личность. Если получаете при помощи госуслуг, то подтвердить учетную запись.
- Запросить саму кредитную историю.
- Забрать или скачать ее.
Как сделать запрос в Центральный каталог
Самый простой способ отправить запрос в ЦККИ — сделать это через портал госуслуг. При этом важно, чтобы у вас на портале была подтвержденная учетная запись.
Подтвердить свою учетную запись можно при обращении в МФЦ или через некоторые банки: Тинькофф, Почта-банк, Сбербанк.
Чтобы получить список БКИ, войдите в свою учетную запись на госуслугах и вбейте в поиске «ЦККИ».
Нажмите «Узнать свое БКИ». После этого перед вами откроется окно, в котором будет описан порядок предоставления информации
Нажмите «Начать». Далее автоматически заполнится заявление с указанием ваших данных
Нажмите «Отправить запрос»
Официально на портале написано, что услуга будет оказана в течение одного рабочего дня. По факту ответ вы получите в течение 5—10 минут
Моя кредитная история есть в «ОКБ» и в «БКИ СБ». Откройте результат оказания услуги, чтобы увидеть контакты БКИ
По ссылке можно перейти в личный кабинет на сайте БКИ
Можно узнать свое БКИ через сайт ЦБ. Этот способ самый долгий. С появлением возможности подать запрос в ЦККИ через госуслуги пользоваться им почти бессмысленно.
Еще запрос в ЦККИ можно направить через Почту России, банк или МФО, любое БКИ, а также через нотариусов. Но быстрее всего информацию можно получить именно через госуслуги.
По моему опыту, быстрее всего информацию можно получить именно через госуслуги.
Как победить выгорание
Курс для тех, кто много работает и устает. Цена открыта — назначаете ее сами
Начать учиться
Как узнать свою кредитную историю
После того как вы узнали, где хранится кредитная история, получить сам кредитный отчет можно двумя способами: обратившись напрямую в нужные БКИ или через посредников.
Два раза в год можно бесплатно запросить свою кредитную историю в каждом бюро.
У разных БКИ разные способы предоставления кредитного отчета. Возможны следующие варианты:
- получить кредитный отчет на сайте бюро. Для этого нужна будет подтвержденная запись на госуслугах, чтобы зарегистрироваться на сайте бюро. Если же учетной записи нет, бюро может попросить подъехать в офис, чтобы вы подтвердили свою личность. Это самый быстрый способ получить кредитный отчет;
- направить запрос в бюро по электронной почте. Для этого потребуется заполнить заявление и подписать его электронной подписью. Образец заявления будет на сайте бюро, у каждого БКИ свой формат;
- получить в офисе бюро. Для этого нужно будет обратиться в бюро вместе с паспортом и там заполнить заявление;
- отправить заверенную телеграмму. В телеграмме нужно будет указать паспортные данные, а также почтовый адрес или адрес электронной почты, на который вы хотите получить кредитный отчет. Ваша собственноручная подпись должна быть обязательно заверена оператором почтовой связи;
- отправить на адрес бюро нотариально заверенное заявление.
Разберемся, как получить кредитную историю через сайт бюро, на примере БКИ «ОКБ».
Шаг 1. Зарегистрироваться на сайте бюро. Поскольку бюро не вправе показывать вашу кредитную историю всем подряд, вас попросят подтвердить личность. Это можно сделать с помощью учетной записи на госуслугах или при личном посещении офиса.
Нажмите кнопку «Предоставить»
В личном кабинете показана общая информация и кредитный рейтинг. Чтобы заказать отчет, нажмите соответствующую кнопку
Шаг 2. Получить отчет. Чтобы получить кредитную историю, нажмите «Заказать отчет». Его предоставят сразу.
В отчете можно посмотреть свои кредиты, запросы кредиторов, заявки и рейтинг. PDF-файл доступен для скачивания в течение 91 дня
Также кредитную историю можно запросить через посредников. Это, скорее всего, будет платная услуга.
- Кредитную историю из бюро ОКБ можно запросить в «Сбербанк-онлайн». Один такой запрос будет стоить 580 ₽, бесплатных вариантов нет. Чтобы не переплачивать, лучше запросить кредитную историю напрямую в ОКБ: по времени будет так же быстро, зато не придется платить.
Более того, в интернете можно наткнуться на мошенников, которые предоставят недостоверную информацию или навяжут дополнительные услуги.
Как часто можно запрашивать кредитную историю
Бесплатно кредитную историю предоставляют два раза в год в каждом кредитном бюро. Все дополнительные запросы будут платными: порядка 400—600 ₽ — зависит от конкретного бюро.
Вот список всех действующих БКИ на июль 2023 года:
- ОКБ.
- НБКИ.
- Кредитное бюро «Русский Стандарт».
- Столичное кредитное бюро.
- МБКИ «КРЕДО».
- Скоринг Бюро.
Что делать, если не нашли кредитную историю
Ваша кредитная история может храниться в разных БКИ. Это зависит от того, с какими бюро сотрудничала организация, которая передает информацию в БКИ.
При этом бывает, что человек не может узнать, в каких бюро хранится его кредитная история. Так случается, если, например, он никогда не брал кредиты или допустил ошибку при формировании запроса в ЦККИ.
Если же вы никогда не подавали заявки на кредиты, кредитная история у вас появится, когда подадите первую заявку.
Как оспорить кредитную историю
Оспорить кредитную историю можно только в том случае, если там действительно есть ошибки. Например, в кредитной истории указаны лишние кредиты или показана информация, что кредит не выплачен, хотя вы его давно закрыли. Если действительно была просрочка по кредиту, удалить эту информацию из кредитной истории не получится.
Оспаривать можно часть кредитной истории — например, информацию по конкретному кредиту, и всю целиком — например, если в вашем кредитном отчете показана информация о другом человеке. Это бесплатно.
Если кто-то предлагает исправить вашу кредитную историю за деньги, скорее всего, это мошенники.
Есть два способа исправить ошибки в кредитной истории: обратиться напрямую в организацию, которая передала некорректную информацию, или написать заявление в БКИ.
Обратиться напрямую в компанию. Информацию в бюро кредитных историй предоставляют банки, коллекторские агентства, поставщики жилищно-коммунальных услуг и некоторые ломбарды.
Можно обратиться напрямую в компанию, которая предоставила некорректные данные. Уточните, в каком виде они принимают такие заявления: одним организациям будет достаточно телефонного разговора, другие могут попросить отправить письменное заявление. Во втором случае понадобится указать, в каком именно бюро выявлена ошибка и в чем она заключается.
Лучше сразу написать, чтобы банк подал корректную информацию во все БКИ, в которые он ранее передавал информацию о вас.
Обратиться в БКИ. На сайте каждого БКИ вы найдете порядок действий для оспаривания кредитной истории. Например, в НБКИ просят заполнить заявление и отправить его в офис бюро.
Приложите справку о погашении задолженности или другую подтверждающую информацию.
С момента получения заявления БКИ обязано разобраться в ситуации в течение 30 дней и предоставить вам ответ. Если информация об ошибке подтвердится, кредитную историю исправят в течение 10 дней.
Лучше одновременно обратиться и в банк, и в бюро. Если банк будет долго исправлять ошибку, БКИ в любом случае разберется в течение месяца и исправит информацию.
Итак, мы рассказали, как узнать кредитную историю. В следующей статье вы более подробно узнаете о поиске ошибок и забытых просрочек в кредитных историях.
Запомнить
- Кредитная история — это досье заемщика. Как она выглядит и зачем нужна, читайте в первой статье.
- Кредитная история хранится в бюро кредитных историй. В России работают шесть бюро. Ваша кредитная история может быть во всех сразу, в некоторых или только в одном.
- Быстрее всего узнать, где хранится ваша кредитная история, можно через портал госуслуг.
- Бесплатно кредитную историю предоставляют два раза в год в каждом бюро, в котором она хранится. Все дополнительные запросы — платно.
- Если хотите часто проверять историю и не переплачивать, то сделайте все сами. Для этого получите список своих БКИ через госуслуги и обратитесь напрямую в бюро.
Самый простой способ — узнать в нбки, у них большинство историй хранится, если конечно банки более менее известные. У меня там все кредиты и кредитные карты отобразились, заодно и свой рейтинг еще узнала
Александра, Спасибо, зашел, чекнул и отчетик глянул, удобно
«Код субъекта» это какой-то индивидуальный номер человека или он как-то пересекается с местом прописки или местом пребывания? По этому коду субъекта кредитную историю ищут по всей стране или в определенном субъекте РФ?
И где взять этот «код субъекта», если ты никогда не брал кредита, но хочешь проверить ни оформлены ли на тебя кредиты мошенниками?
Отредактировано
Прочитала. Код субъекта лично у меня не указан ни в одном кредитном договоре (ипотека и кредит в зеленом). Кроме того, данные для заполнения отличаются от указанных. Вместо кода субъекта, там временный код, действует 2-3 мес. Ну ладно, статья старая.
Далее заказала список БКИ на госуслугах, заняло 5 минут. Получила 3 сайта. На двух из них — только закрытая кредитка одного банка. На третьем — только кредит другого банка. Так что проверять стоит все.
А вообще вещь полезная. Оформляла кредит и оказалось, что на мне висят 2 кредитные карты. Одна — закрыта 3 года назад по письменному заявлению, вторая — закрыта в конце марта 2020 (начало удаленной работы). Позвонила в банки, и действительно, счета не закрыты. Так что запрашивайте и храните справки о закрытии кредитных карт.
Я оформил машину.
Скажите, что делать если в кредитной истории указано, что я подавала заявки на кредит (получила отказ), хотя я никогда никаких заявок не подавала? Это мошенники?
Даша, только что проверяла свою кредитную историю — у меня тоже это есть. Когда-то брала ноутбук в кредит, и в магазине специалист подавала заявки для моего кредита в разные банки. Первый (Хоум Кредит) мне отказал, а второй согласился (Тинькофф), его я и оформила, но сейчас в кредитной истории отказ первого банка тоже указан.
Вспомните, возможно Вы тоже какой-то товар покупали в кредит в указанные даты, и заявка была одобрена не с первого раза?
Как оспорить КИ в ликвидирующем банке? Получается вариант только 1. писать напрямую в бюро кредитных историй.
Больше не в Т—Ж 19.02, 19:47
Спасибо за полноценную консультацию, по вопросам получения данных из всех возможных БКИ и советам, как улечьшить/исправить кредитную историю.
Ответ через госуслуги ЦККИ — у вас нет кредитной истории. При этом, 4 кредита в 3 разных банках закрыла досрочно за последние 5 лет, так же есть ипотека без просрочек и кредитная карта без просрочек. Банки ничем помочь не могут, бесконечные переговоры со Сбером, например, так ни к чему и не привели. Попытки взять кредит сейчас бесполезны, так как «нет кредитной истории», банки отказывают. Что делать в моем случае?
Полезная информация.
Пойду проверять.��