Налог на имущество организаций
Налог на имущество организаций — один из трех региональных налогов. Фактически это налог на недвижимость: движимое имущество им не облагается.
Однако сведения о движимом имуществе включают в налоговую декларацию. Речь идет об имуществе, которое учтено на балансе организации как основное средство.
Плательщики налога на имущество организаций
Основная категория плательщиков налога на имущество — российские организации, коммерческие и некоммерческие, у которых есть недвижимость. Обычно это недвижимость, которая принадлежит организации на праве собственности и изначально приобреталась не для перепродажи.
Также платить налог на имущество должны иностранные организации — как имеющие постоянное представительство в РФ, так и не имеющие, — у которых есть в собственности недвижимость на территории России.
Кто не платит налог на имущество организаций. Не платят этот налог компании, у которых на балансе учтено только движимое имущество.
Также налог на имущество по отдельным объектам не платят организации, применяющие спецрежимы.
УСН или АУСН — по недвижимости, которая облагается налогом по среднегодовой стоимости, а не кадастровой. Каждый регион определяет, какая недвижимость на его территории будет облагаться по кадастровой стоимости. Вся остальная недвижимость облагается налогом по среднегодовой стоимости.
К примеру, в Москве фирма на УСН не должна платить налог на имущество за нежилое помещение в многоквартирном доме при условии, что площадь всех нежилых помещений в доме не превышает 3000 м 2 . Если превышает, то, возможно, налог придется платить.
ЕСХН — по недвижимости, которая используется для производства, переработки и реализации сельскохозяйственной продукции и для оказания услуг.
Например, здание птицефабрики, которым владеет компания — плательщик ЕСХН, не облагается налогом на имущество. А административное здание и здание столовой, в которой обедает персонал фабрики, облагаются. Потому что эти два здания не участвуют непосредственно в производстве, переработке и реализации сельхозпродукции.
УЧЕБНИК Т—Ж
Как питаться дома вкусно и полезно
Бесплатный курс поможет планировать рацион, делать заготовки и не стоять весь день у плиты
Узнать как
Объекты налогообложения
Недвижимое имущество. Сейчас в числе объектов недвижимость, которая отражена в бухучете:
- На счете 01 «Основные средства» — если она находится в распоряжении компании. Не важно, использует организация эту недвижимость или нет.
- На счете 03 «Доходные вложения в материальные ценности» — если компания передала недвижимость в аренду или в лизинг.
Недвижимость из регионального кадастрового перечня облагается налогом в любом случае — независимо от того, на каком счете она учтена.
Также объектом налогообложения признается недвижимость, которую организация:
- Передала в доверительное управление.
- Внесла в совместную деятельность в рамках договора простого или инвестиционного товарищества. Например, три компании решили совместными усилиями построить большой комплекс по производству мебели. В качестве вклада в комплекс одна из компаний решила внести собственное сооружение, чтобы разместить в нем лесопилку.
- Получила по концессионному соглашению. То есть организация в этом соглашении является концессионером — стороной, которая обязуется за свой счет создать или реконструировать недвижимое имущество, например здание аэропорта. При этом другая сторона — концедент — предоставляет ей на оговоренный срок права владения и пользования аэропортом.
Кроме того, налогом на имущество по кадастровой стоимости облагаются жилые помещения, гаражи и машино-места, если это предусмотрено законом региона. В специальный перечень такие объекты не включают — достаточно упоминания в региональном законе. Бухгалтерский счет, на котором числится такое имущество организации, тоже не важен.
Движимое имущество организаций. Любое движимое имущество — будь то транспорт, производственное оборудование, какая-либо аппаратура — не облагается налогом на имущество организаций.
В 2022 году Верховный суд признал, что к движимому имуществу также относятся:
- объекты электросетевого хозяйства, дорога, промышленная площадка;
- волоконно-оптические линии связи.
Что еще не признается объектом налогообложения:
- Земельные участки, водоемы и другие природные ресурсы.
- Памятники истории и культуры федерального значения.
- Суда, зарегистрированные в Российском международном реестре судов.
Также не облагается налогом на имущество:
- Недвижимость, которую компания арендует и отражает в бухучете на забалансовом счете 001 «Арендованные основные средства». Однако если арендатор сделает неотделимые улучшения объекта, например поменяет систему вентиляции, и учтет их как основное средство, придется платить налог.
- Недвижимость, не готовая к эксплуатации, например недострой, который отражен на счете 08 «Вложения во внеоборотные активы» и не зарегистрирован в ЕГРН.
Налоговая база
По общему правилу налоговая база по налогу на имущество — это среднегодовая стоимость недвижимости. Организации рассчитывают ее поквартально, если законом региона установлены авансовые платежи по налогу. Если нет, базу считают один раз в год.
Для некоторых объектов недвижимости налоговой базой является их кадастровая стоимость. «Кадастровый» перечень ежегодно утверждается в регионе. В него могут попасть, к примеру, помещения в административно-деловых и торговых центрах, нежилые помещения для офисов, магазинов, объектов общепита или бытового обслуживания.
Посмотреть перечень можно на официальном сайте субъекта РФ либо на сайте регионального правительства. Так, московский «кадастровый» перечень размещен на сайте мэра Москвы.
Платить налог по кадастровой стоимости должны все организации — собственники недвижимости, даже те, кто применяет специальные налоговые режимы: упрощенную систему налогообложения, автоматизированную УСН или единый сельскохозяйственный налог. Неважно также, как учтена недвижимость в бухучете: в качестве основного средства, готовой продукции или товара для перепродажи.
Порядок определения налоговой базы. Среднегодовая стоимость недвижимости считается так: складывается остаточная стоимость недвижимости на первое число каждого месяца года и на 31 декабря, и полученный результат делится на 13.
Остаточная стоимость считается по формуле:
- Остаточная стоимость = Первоначальная стоимость − Начисленная амортизация
Бухгалтерские программы автоматически формируют остаточную стоимость.
При расчете среднегодовой стоимости недвижимости не учитываются объекты, облагаемые налогом по кадастровой стоимости. Налог на имущество по каждому «кадастровому» объекту считается отдельно. Кадастровая стоимость берется на 1 января года, за который считается налог.
В 2023 году действует особое правило: если на 1 января этого года кадастровая стоимость недвижимости больше, чем на 1 января 2022 года, налог исчисляют по стоимости на 01.01.2022. Но есть исключение: если кадастровая стоимость на 1 января 2023 года выросла из-за изменения характеристик недвижимости, то есть назначения объекта или его площади, она и будет новой налоговой базой.
Если организация владеет помещением в здании и кадастровая стоимость определена только для здания в целом, стоимость помещения считается пропорционально доле его площади.
- Например, если площадь здания 2000 м 2 , а помещения — 40 м 2 , доля помещения — 40/2000. При стоимости здания 100 млн рублей стоимость помещения — 2 млн рублей.
Бывает, что недвижимость есть в региональном перечне, но кадастровой стоимости у нее нет — и так весь год. Тогда налог за недвижимость платят по среднегодовой стоимости при условии, что объект учтен в качестве основных средств — ОС. Если недвижимость не ОС, то налога не будет.
Налоговый и отчетные периоды
Налоговый период по налогу на имущество организаций — календарный год. То есть только после того, как год истек, окончательно определяется сумма налога к уплате. А в течение года, если это предусмотрено законом региона, по отчетным периодам вносят авансовые платежи.
- I квартал, полугодие и 9 месяцев календарного года — если недвижимость облагается по среднегодовой стоимости;
- I, II и III кварталы календарного года — если облагается по кадастровой стоимости.
Региональные власти вправе не устанавливать отчетные периоды. Сейчас почти во всех субъектах РФ они есть.
Налоговая ставка
Налог на имущество организаций — региональный, поэтому конкретные ставки по нему устанавливают законы субъектов РФ.
Региональные ставки не должны превышать 2,2%. А для недвижимости, которая облагается по кадастровой стоимости, максимальная ставка 2%.
С 2023 года регионы могут устанавливать различные ставки налога на имущество только в зависимости от вида недвижимости или ее кадастровой стоимости. Определять ставки в зависимости от категорий налогоплательщиков или имущества, например от его площади, больше нельзя.
- Так, в Санкт-Петербурге действует пониженная ставка 1,5% для жилых помещений, гаражей и машино-мест.
Ставка налога 0% на федеральном уровне действует для очень узкого круга налогоплательщиков. Например, для тех, кому принадлежат объекты магистральных газопроводов, газодобычи, производства и хранения гелия. Причем эти объекты должны находиться в пределах Якутии, Иркутской либо Амурской области.
Какие ставки налога на имущество организаций установлены в вашем регионе, можно узнать с помощью сервиса «Справочная информация о ставках и льготах по имущественным налогам» на сайте ФНС.
Льготы
Льготы по налогу на имущество бывают федеральные и региональные — то есть те, которые предусмотрены законом конкретного субъекта РФ и действуют только на его территории.
На федеральном уровне от налога на имущество освобождены, например:
- Общероссийские общественные организации инвалидов, если инвалиды и их законные представители составляют не менее 80% всех членов общества.
- Отдельные производители фармацевтической продукции.
- Специализированные протезно-ортопедические предприятия.
- Коллегии адвокатов, адвокатские бюро и юридические консультации.
- Государственные научные центры.
В большинстве случаев льгота распространяется лишь на то имущество, которое организации-льготники используют в своей основной деятельности.
В субъектах РФ могут быть свои льготы, но они не должны зависеть от формы собственности организации или места происхождения капитала.
Вот какие виды льгот по налогу на имущество организаций есть в регионах.
Для определенных категорий организаций. От налога может быть освобождено все имущество организации определенной категории. Например, в Москве и Татарстане полностью освобождены от налога ТСЖ и жилищно-строительные кооперативы.
Также может освобождаться от налога имущество, которое используется для определенных целей. Так, в Воронежской области санатории не должны платить налог по санаторно-курортным объектам.
По конкретному виду имущества. Например, в Ленинградской области компаниям не надо платить налог на недвижимость, которая используется исключительно для организации детского отдыха.
Уменьшение суммы налога. Компании, которые ведут в Челябинской области благотворительную деятельность по приоритетным направлениям из регионального закона, при соблюдении ряда условий могут уменьшить получившийся налог наполовину.
Порядок уплаты налога и авансовых платежей по налогу
Налог на имущество организаций и авансовые платежи по нему перечисляют по месту нахождения недвижимости.
Куда платить налог на имущество организаций
| Местонахождение имущества | Куда уплачивается налог |
|---|---|
| Имущество находится по местонахождению организации | В ИФНС, где организация стоит на учете |
| Имущество находится по местонахождению обособленного подразделения — ОП с отдельным балансом | В ИФНС, где ОП стоит на учете |
| Недвижимое имущество находится вне местонахождения организации и ОП | В ИФНС, обслуживающую территорию, где находится имущество |
| Местонахождение имущества | Куда уплачивается налог |
| Имущество находится по местонахождению организации | В ИФНС, где организация стоит на учете |
| Имущество находится по местонахождению обособленного подразделения — ОП с отдельным балансом | В ИФНС, где ОП стоит на учете |
| Недвижимое имущество находится вне местонахождения организации и ОП | В ИФНС, обслуживающую территорию, где находится имущество |
Сроки уплаты налога и авансовых платежей. С 2023 года налог на имущество платят в составе единого налогового платежа, ЕНП, на единый налоговый счет, ЕНС. Перед уплатой надо подать в инспекцию уведомление о сумме платежа. Впервые уведомление надо было сдать не позднее 27 февраля 2023 года — по налогу на имущество за 2022 год. Уведомления по авансовым платежам сдают до 25 апреля, июля и октября. Если это выходной, срок сдвигается на ближайший рабочий день.
Сроки уплаты налога и авансовых платежей во всех регионах одинаковые: авансовые платежи вносят до 28 апреля, июля и октября. А налог за год — до 28 февраля следующего года. Как и в случае с уведомлениями, если последний день срока — выходной, перечислить деньги нужно в ближайший за ним рабочий день.
Кто платит налог за арендованное имущество. Налог со сданной в аренду или в лизинг недвижимости всегда платит только арендодатель либо лизингодатель. Это касается и договоров аренды или лизинга, заключенных до 2022 года.
Но если арендатор произвел неотделимые улучшения недвижимости и учел их у себя на балансе, он и будет платить по ним налог на имущество со среднегодовой балансовой стоимости улучшений.
Налогообложение уничтоженного имущества. В НК прямо прописано: можно не платить налог на имущество с первого числа месяца гибели или уничтожения объекта недвижимости, даже если он продолжает числиться в ЕГРН. Для этого подайте в любую ИФНС заявление. К нему можно приложить подтверждающие документы, например: уведомление о завершении сноса объекта капитального строительства, акт обследования объекта кадастровым инженером, справку из местной администрации о гибели объекта из-за стихийного бедствия, но это не обязательное требование.
Налоговики сами запросят нужные документы в компетентных ведомствах и рассмотрят заявление в течение 30 рабочих дней с даты обращения. Если все в порядке, компания получит от ИФНС уведомление о прекращении исчисления налога.
Налог по недвижимости, которая находится в общей долевой собственности и облагается налогом по кадастровой стоимости. Каждый из дольщиков должен рассчитывать сумму налога или авансового платежа пропорционально его доле в праве общей собственности на такой объект.
Как рассчитывается налог на имущество организаций
Расчет зависит от того, по какой стоимости недвижимость облагается налогом.
Исходя из среднегодовой стоимости. Тут действует формула:
- Налог за год = Среднегодовая стоимость недвижимости × Ставка налога
Среднегодовую стоимость считают так: складывают бухгалтерскую остаточную стоимость недвижимости на первое число каждого месяца года и 1 января следующего года и делят на 13.
Исчисленный налог за год надо уменьшить на авансовые платежи — получится сумма налога к уплате или к уменьшению.
- Например, среднегодовая стоимость недвижимости — 40 млн рублей. Ставка налога — 2,2%. В течение года начислены авансовые платежи — 662 476 ₽. Исчисленный налог за год:
- 40 000 000 ₽ × 2,2% = 880 000 ₽
- Налог к уплате:
- 880 000 ₽ − 662 476 ₽ = 217 524 ₽
Авансовые платежи рассчитываются по специальной формуле:
- Авансовый платеж за первый квартал = Сумма остаточной стоимости недвижимости на 1 января, 1 февраля, 1 марта, 1 апреля / 4 × Ставка налога
- Авансовый платеж за полугодие = Сумма остаточной стоимости недвижимости на 1 января, 1 февраля, 1 марта, 1 апреля, 1 мая, 1 июня и 1 июля / 7 × Ставка налога
- Авансовый платеж за 9 месяцев = Сумма остаточной стоимости недвижимости за 1 января, 1 февраля, 1 марта, 1 апреля, 1 мая, 1 июня и 1 июля, 1 августа, 1 сентября и 1 октября / 10 × Ставка налога
- Авансовый платеж к уплате в бюджет за полугодие = Исчисленный авансовый платеж за полугодие − Исчисленный авансовый платеж за I квартал
- Авансовый платеж к уплате в бюджет за 9 месяцев = Исчисленный авансовый платеж за 9 месяцев − Исчисленный авансовый платеж за I квартал − Исчисленный авансовый платеж за полугодие
Если недвижимость, облагаемая по среднегодовой стоимости, приобретена или выбыла в течение года, авансовые платежи и налог по итогам года считаются в общем порядке. Особенность только в расчете налоговой базы.
Для расчета базы надо взять остаточную стоимость недвижимости на первое число тех месяцев, когда она числилась на балансе. На первое число остальных месяцев и на 31 декабря отчетного года ее остаточная стоимость будет равна нулю. Аналогично рассчитывается средняя стоимость для исчисления авансового платежа.
Исходя из кадастровой стоимости. Налог по каждому объекту недвижимости, облагаемому исходя из кадастровой стоимости, считается отдельно.
Формула для расчета налога:
- Налог за год = Кадастровая стоимость недвижимости × Ставка налога
Исчисленный налог также надо уменьшить на уплаченные авансовые платежи. Они считаются так:
- Авансовый платеж = Кадастровая стоимость недвижимости × Ставка налога / 4
Кадастровая стоимость берется на 1 января того года, за который считается налог. Исключение — 2023 год, когда берется кадастровая стоимость на 1 января 2022, при условии, что она меньше стоимости на 01.01.2023.
Если недвижимость, облагаемая по кадастровой стоимости, приобретена или выбыла в течение года, налог и авансовые платежи считаются как обычно, но корректируются на коэффициент владения, КВ. Он считается так:
- КВ = Количество полных месяцев в течение года или квартала, когда недвижимость была у вас в собственности / Количество месяцев в году или в квартале
Коэффициент владения всегда должен быть простой правильной дробью. Например, если в календарном году вы владели недвижимостью восемь месяцев, то коэффициент — 8/12.
Считается, что вы владели недвижимостью полный месяц, если:
- право собственности на нее зарегистрировано с 1-го по 15-е число этого месяца. Например, зарегистрировали собственность 10 июня и до конца месяца недвижимость не продали. Тогда считается, что вы владели ею весь июнь;
- право собственности на нее прекратилось с 16-го числа и до конца этого месяца. Например, вы продали недвижимость в июне. Право собственности перешло к покупателю 20-го числа. Тоже читается, что вы владели объектом весь июнь.
Если право собственности вы зарегистрировали с 16-го числа и до конца месяца либо утратили его с 1-го по 15-е число, то этот месяц вы в расчет не берете.
Авансовый платеж с применением КВ рассчитывается так:
- Авансовый платеж = Кадастровая стоимость объекта на 1 января текущего года × ¼ × Ставка налога × КВ
Налог по итогам года с применением КВ считайте так:
- Налог за год = Кадастровая стоимость объекта на 1 января текущего года × Ставка налога × КВ − Авансовые платежи, начисленные за 1—3-й кварталы года
Налоговая декларация
надо заполнять и сдавать только по недвижимости, которая облагается по балансовой стоимости.
Начиная с 2022 года за недвижимость по кадастровой стоимости отчитываться не надо: у налоговой инспекции есть все сведения, но рассчитать налог и заплатить его придется. Впервые декларацию без имущества, облагаемого по кадастровой стоимости, надо сдать не позднее 27 марта 2023 года, потому что установленный срок — 25 марта — приходится на субботу.
Когда крайний срок сдачи отчетности выпадает на выходной или нерабочий праздничный день, он переносится на ближайший рабочий день.
Отчитываться должны даже те компании, у которых нет налога к уплате: например, вся принадлежащая им недвижимость, облагаемая по среднегодовой стоимости, подпадает под льготу.
Если же у компании весь год не было недвижимости либо вся она облагается по кадастровой стоимости, декларацию можно не представлять.
Если сдать декларацию с опозданием, налоговая оштрафует организацию: минимум на 1000 ₽.
По общему правилу декларацию надо подавать в ИФНС по месту нахождения недвижимости.
Можно сдавать единую декларацию по всем объектам недвижимости, расположенным на территории разных ИФНС, в одну инспекцию, если одновременно соблюдаются следующие условия:
- Недвижимость находится в одном субъекте РФ.
- Налог с нее платят по среднегодовой стоимости.
- Закон региона РФ не устанавливает нормативы отчислений налога на имущество организаций в местные бюджеты.
- Организация стоит на учете в нескольких ИФНС по месту нахождения недвижимости. В этом случае компания сообщает в региональное Управление ФНС, что будет сдавать единую декларацию.
Уведомляют региональное УФНС не позднее 1 марта того года, в котором сдают единую декларацию. Если организация хотела в 2023 году подать единую декларацию за 2022 год, уведомление должна была представить до 1 марта 2023. Рассмотреть уведомление налоговики должны за 30 рабочих дней со дня его получения.
В какую именно инспекцию компания будет сдавать единую декларацию, она сама выбирает из числа тех ИФНС, в которых стоит на учете по месту нахождения недвижимости.
Декларацию по налогу на имущество можно сдать как на бумаге, так и в электронном виде — через спецоператора связи.
Некоторые организации должны отчитываться по налогу на имущество только электронно. Это:
- Крупнейшие налогоплательщики.
- Вновь созданные организации, в которых работает более 100 человек. Например, в июне произошло слияние двух компаний: «А», где работало 60 человек, и «Б», где работало 45 человек. В результате реорганизации появилось новое юрлицо — компания «В», в которой численность работников превысила 100 человек. Значит, эта компания должна отчитываться уже только электронно.
- Организации со среднесписочной численностью работников свыше 100 человек за предшествующий календарный год. Среднесписочная численность считается по правилам, установленным Росстатом. Так, если в организации на 31.12.2022 числился 101 человек, включая отпускников, декретниц и командированных, такая компания в 2023 году должна сдать декларацию только в электронном виде.
Если компания из числа перечисленных нарушит электронный способ сдачи отчетности, ей грозит штраф 200 ₽.
Налог по недвижимости, которая облагается по кадастровой стоимости, за 2022 год ИФНС рассчитает и направит через спецоператора до 28 августа 2023 года. Если компания не согласна с суммой, нужно направить в ответ пояснения со своим расчетом. По закону сделать это нужно в течение 20 рабочих дней, но при пропуске срока инспекция все равно рассмотрит пояснения и, если нужно, пересчитает налог.
Если организация не получила сообщение с расчетом налога, нужно направить в налоговую заявление о выдаче сообщения. Подать его можно через спецоператора либо на бумаге лично или по почте.
О приобретенной в 2022 году недвижимости, облагаемой по кадастровой стоимости, на которую не будет получен расчет налога за 2022 год, до 31 декабря 2023 надо подать в инспекцию сообщение.
Оптимизация налога на имущество организаций
Способов оптимизации налога на имущество немного. Вот некоторые:
- Передать недвижимость на баланс дружественной организации, которая имеет льготы по налогу. Но, во-первых , такую организацию еще надо найти. Это непросто, поскольку льготу, как правило, получают компании, занятые в специфических отраслях или с особой недвижимостью. Во-вторых , если эта организация вдруг перестанет быть дружественной, фактическому собственнику придется распрощаться со своей недвижимостью — документально она будет принадлежать другой компании.
- Уменьшить кадастровую стоимость недвижимости через региональную комиссию или суд. Но если кадастровая стоимость соответствует рыночной, процедура только отнимет деньги и время, а результата не даст.
- Установить короткий бухгалтерский срок полезного использования недвижимости, которая облагается по среднегодовой стоимости. Ведь чем короче срок, тем больше сумма амортизации и тем меньше среднегодовая стоимость.
- Если предстоит покупка недвижимости, объект лучше принять к учету после 15-го числа месяца. А если продажа — наоборот, снять с учета до 15-го числа. В этом случае не придется платить налог за месяц события.
Самое интересное про бизнес — в нашем телеграм-канале. Подписывайтесь, чтобы быть в курсе происходящего: @t_biznes
Налог на имущество организации
Кроме платежей в рамках выбранного налогового режима компании платят другие налоги, если по ним имеется соответствующий объект налогообложения. В частности, это налог на имущество организаций. Он взимается, если у юрлица есть определённая недвижимость.
Кто должен платить налог на имущество
Налог на имущество платят не только организации, но и физические лица: обычные граждане и индивидуальные предприниматели. Однако этим налогоплательщикам налог рассчитывает ИФНС, поэтому им нужно только своевременно оплатить налоговое требование.
Организации свои обязательства по налогооблагаемому имуществу должны рассчитывать самостоятельно, а для этого надо знать основные элементы этого налога.
- Налогоплательщики – российские и иностранные юридические лица, имеющие объекты налогообложения, указанные в статье 374 НК РФ. Здесь имеется в виду не только право собственности, но также право временного владения, пользования, распоряжения, доверительного управления, концессионного соглашения, режима совместной деятельности. Освобождены от уплаты налога на имущество международные футбольные конфедерации и национальные ассоциации, а также некоторые связанные с ними организации. Кроме того, этот налог не платят компании, зарегистрированные на территории Курильских островов, при соблюдении условий статьи 246.3 НК РФ.
- Объект налогообложения – недвижимость (здания, строения, сооружения, объекты незавершенного строительства, жилые и нежилые помещения, единые недвижимые комплексы, предприятия, машино-места, инженерно-технические сети, неотделимые улучшения, вентиляция, трубопроводы и другие объекты, являющиеся неотъемлемой частью недвижимости, воздушные суда, подлежащие государственной регистрации). Налог на имущество не взимается с земельных участков, водных объектов, природных ресурсов, объектов культурного наследия федерального значения, водных судов, объектов силовых структур и др.
- Налоговая база – среднегодовая или кадастровая стоимость недвижимости (в зависимости от категории объекта).
- Налоговые ставки – устанавливаются субъектами РФ.
Важно: поскольку законодательство не дает чёткого определения движимого и недвижимого имущества, объект налогообложения для организаций определяется на основании критериев, указанных в письме ФНС от 15.11.2021 № БС-4-21/15939.
Необходимо также учитывать Общероссийский классификатор основных фондов (ОКОФ), утверждённый приказом Росстандарта от 12.12.2014 № 2018-ст. В этом документе определены группы основных средств. В частности, объекты из групп 100.00.00.00 и 200.00.00.000 относятся к недвижимости, а оборудование, включённое в группу 300.00.00.0000, признаётся движимым имуществом.
Налоговые ставки
Ставка налога на имущество зависит от региона, а также от того, каким образом рассчитывается стоимость недвижимости. Для объектов, облагаемых по кадастровой стоимости, максимальное значение составляет 2%, для облагаемых по среднегодовой стоимости – не более 2,2% (статья 380 НК РФ).
Узнать ставку для своего региона можно в местной налоговой инспекции или воспользоваться специальным сервисом ФНС. Для примера выберем Тамбовскую область, укажем налоговый период «2023» и перейдем по кнопке «Подробнее».

В следующем окне мы увидим, что в этом субъекте РФ установлены отчётные периоды по налогу, поэтому по окончанию первых трёх кварталов необходимо перечислять авансы. Далее есть реквизиты нормативно-правового акта, регулирующего особенности регионального законодательства.

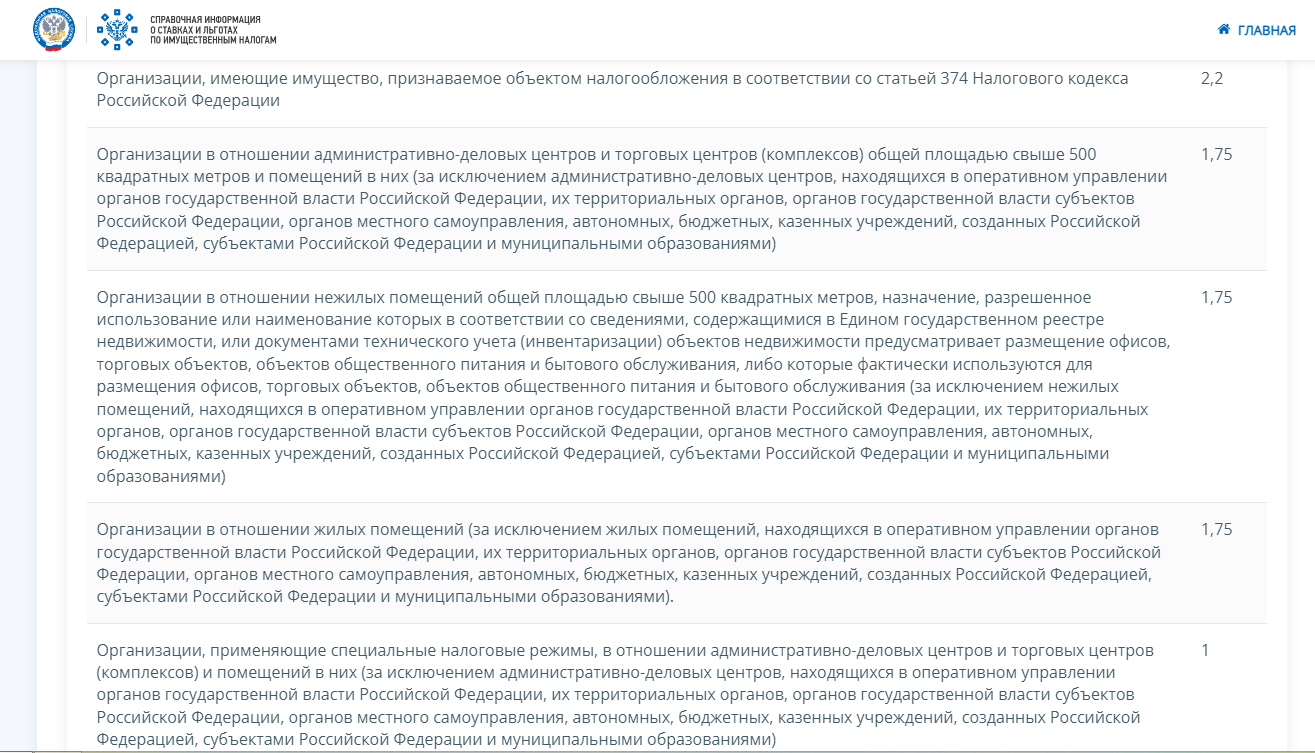
Ещё ниже указана ставка налога на имущество для разных объектов недвижимости и категорий налогоплательщиков. В Тамбовской области она составляет от 2,2% до 1%, а для резидентов территорий опережающего развития равна 0%.
Льготы по налогу на имущество организаций
Льготы по налогу на имущество организаций могут быть федеральными и региональными.
Федеральные льготы перечислены в статье 381 НК РФ, перечень достаточно длинный, но уже во многом сокращённый. Это резиденты свободных экономических зон, организации Крыма, Севастополя и новых территорий РФ (ЛНР, ДНР, Запорожская и Херсонская области). Кроме того, льготы есть у религиозных организаций, учреждений уголовно-исполнительной системы, организаций инвалидов и др.
Региональные льготы предоставляются нормативными актами субъектов РФ. Узнать про них можно с помощью того же сервиса ФНС, только после выбора региона надо перейти на другую вкладку.
В частности, Тамбовская область предоставляет следующие льготы по налогу на имущество организаций:
- по объектам, используемым исключительно для отдыха или оздоровления детей в возрасте до 18 лет;
- управляющим компаниям индустриальных и агропромышленных парков, реализующим на территории области приоритетные инвестиционные проекты;
- газораспределительным организациям;
- компаниям, осуществляющим деятельность по управлению закрытыми паевыми инвестиционными фондами.
В вашем субъекте РФ, скорее всего, будут другие льготы, причём часто для региональных преференций устанавливают дополнительные требования или срок действия.
Важно: организация, которая не платит налог на имущество, потому что пользуется льготой, всё равно должна сдавать декларацию, если её недвижимость оценивается по среднегодовой стоимости. Чтобы у ФНС не возникало вопросов, к декларации стоит приложить пояснения и документы, подтверждающие право на льготу, хотя закон этого и не требует.
Кроме того, налогоплательщики, заключившие соглашения о защите и поощрении капиталовложений (СЗПК), вправе применить налоговый вычет, в результате чего сумма налога или аванс по нему может быть снижена до нуля (статья 382.1 НК РФ).
Налоговый и отчётный периоды
Налоговый период по налогу на имущество – календарный год. По его окончании налогоплательщики сдают декларацию, крайний срок – 25 марта следующего года. Сейчас действует форма, утверждённая приказом ФНС от 24.08.2022 № ЕД-7-21/766@.

Скачать бланк декларации по налогу на имущество организаций
Важно: декларацию по налогу на имущество сдают только организации, чьи объекты недвижимости облагаются по среднегодовой стоимости. Это означает, что российские компании на упрощённой системе налогообложения, для которых применяется кадастровая стоимость, декларацию не подают (пункт 6 статьи 386 НК РФ). Плательщики ЕСХН сдают декларацию только по объектам, которые не используются в сельскохозяйственной деятельности и облагаются по среднегодовой стоимости.
Дополнительно к налоговому периоды субъекты РФ вправе устанавливать на своей территории отчётные периоды, по окончании которых необходимо перечислить авансовый платёж. Расчётные документы по авансам сдавать не требуется, но сумму к уплате указывают в уведомлении об исчисленных суммах вместе с другими платежами.
Как рассчитать налог на имущество
Расчёт налога на имущество организаций зависит от налоговой базы (среднегодовая или кадастровая стоимость), региональной ставки и необходимости платить авансы, если в регионе установлены отчётные периоды.
Начнём с налоговой базы. Объекты, которые облагаются по кадастровой стоимости, указаны в статье 378.2 НК РФ:
- административно-деловые и торговые центры (комплексы) и помещения в них;
- нежилые помещения для размещения офисов, торговых объектов, объектов общепита и бытового обслуживания;
- объекты недвижимости иностранных организаций;
- жилые помещения, гаражи, машино-места, объекты незавершенного строительства, а также жилые и хозяйственные строения на земельных участках, предоставленных для ЛПХ или ИЖС.
Кадастровая стоимость объекта указывается в выписке ЕГРН, и обычно для расчёта налога принимается стоимость, установленная на 1 января налогового периода.
Важно: для 2023 года сделано исключение – налог рассчитывают по кадастровой стоимости, установленной на начало 2022 года. Однако если стоимость объекта выросла из-за изменения его характеристик, например, площади или назначения, то применяется стоимость на 01.01.2023 года (п. 2 статьи 375 НК РФ).
Среднегодовая стоимость применяется для объектов, перечисленных в статье 374 НК РФ. Она рассчитывается по данным бухучета для каждой организации.
✐ Пример ▼
Покажем на примере, как рассчитать налог на имущество по кадастровой стоимости. ООО имеет в собственности административно-деловое здание, которое по состоянию на начало 2022 года оценивается в 24 467 800 рублей. В 2023 году характеристики объекта не менялись.
Региональная налоговая ставка по таким объектам составляет 1,5%, прав на льготы нет, отчётные периоды в субъекте РФ установлены, поэтому необходимо рассчитать авансы.
Сначала определим размер авансового платежа:
(24 467 800 * 1,5%) / 4 = 91 754, 25 рублей.
Авансы в размере 91 754 рублей каждый компания перечислила по итогам первого, второго и третьего кварталов. По итогам года необходимо рассчитать налог и вычесть из него перечисленные авансы:
(24 467 800 * 1,5%) = 367 017 — 91 754 — 91 754 — 91 754 = 91 755 рублей.
Такой расчёт производится, если объект недвижимости был в собственности организации полный год. Если же право собственности возникло или прекращено в течение года, то необходимо определить коэффициент владения аналогично расчёту земельного налога в соответствии с пунктами 7 и 7.1. статьи 396 НК РФ (письмо ФНС от 24.12.2021 № БС-4-21/18126).
Например, если компания имела здание в течение 7 месяцев календарного года, то КВ равен 7/12. Неполный месяц принимается в расчёт, если право собственности зарегистрировано с 1 по 15 число, и не принимается, если регистрация произошла после 16 числа.
Читайте также:
- НДС: самый особенный и сложный налог
- Земельный налог
- Транспортный налог для юридических лиц
Порядок уплаты налога на имущество
Налог на имущество организаций и авансы по нему перечисляются в рамках единого налогового платежа (ЕНП). Для этого компания должна зачислить на свой единый налоговый счёт сумму, достаточную для погашения всех платежей на определённую дату.
В платёжном поручении в качестве получателя указывают «Казначейство России (ФНС России)», независимо от места нахождения имущества. Для распределения денежных средств, перечисленных на ЕНС, необходимо не позже 25-го числа подать уведомление об исчисленных суммах.
Авансовые платежи, если они установлены в регионе, перечисляют не позже 28 апреля, июля, октября текущего года. Налог на имущество организаций по итогам налогового периода – не позже 28 февраля следующего года.
С учётом переноса даты, выпадающей на выходной день, сроки уплаты налога на имущество организаций 2023 года таковы:
- аванс за I квартал – 28.04.2023;
- аванс за II квартал (полугодие) – 28.07.2023;
- за III квартал (9 месяцев) – 30.10.2023;
- налог за 2023 год – 28.02.2024.
Комплексный бухгалтерский сервис
Спасибо!
Ваша заявка успешно отправлена. Мы свяжемся с вами в ближайшее время.
Налог на имущество организации
Большинство организаций платят налог на имущество. Налог региональный, поэтому ставки зависят от места регистрации компании. В данной статье рассмотрим основные моменты, на которые важно обратить внимание при расчете и уплате.
В этой статье:
- Кто платит налог на имущество
- Налоговая база и формула расчета платежей
- Расчет налога по среднегодовой стоимости
- Расчет налога по кадастровой стоимости
- Ставка налога на имущество в 2022 году
- Порядок и сроки уплаты налога
- Декларация по налогу на имущество
Все нюансы, касающиеся анализируемого налога, закреплены в гл. 30 НК РФ.
Кто платит налог на имущество
Организациям России вменяется обязанность по уплате налога, если одновременно выполняются четыре условия:
- на балансе есть недвижимое имущество (в том числе переданное во временное владение, пользование, распоряжение, доверительное управление, внесенное в совместную деятельность, полученное по договору концессии);
- данное имущество учитывается на балансе как основное средство на счетах 01 «Основные средства» или 03 «Доходные вложения в материальные ценности»;
- имеющееся имущество признается объектом налогообложения по основаниям, указанным в ст. 374 НК РФ;
- налоговая база в отношении такой недвижимости определяется как среднегодовая стоимость.
Также налог на имущество уплачивается с недвижимости, находящейся в РФ и по общему правилу принадлежащей организации на праве собственности, полученной по концессионному соглашению, если в отношении нее налоговой базой является кадастровая стоимость.
Обратите внимание, что с 2019 года налог на движимое имущество отменен!
Предприятиям не придется платить налог по земельным участкам, водным и культурным объектам, а также по другим видам имущества, поименованным в п. 4 ст. 374 НК РФ.
С ряда организаций в зависимости от рода деятельности налог не взимается (ст. 381 НК РФ).
Рассчитывайте налоги и взносы прямо в Экстерне. Сервис сам заполнит платежки, книги учета и отчеты для отправки онлайн
Налоговая база и формула расчета платежей
Налоговая база по налогу на имущество — это его среднегодовая стоимость или кадастровая стоимость. Если база по объектам недвижимости не определяется как кадастровая стоимость, ее нужно считать по среднегодовой стоимости. База рассчитывается отдельно по каждому объекту.
Расчет налога по среднегодовой стоимости
В свою очередь среднегодовая стоимость = (суммарная остаточная стоимость имущества на 1-е число каждого месяца + остаточная стоимость на 31 декабря) / 13.
Пример расчета. ООО «Компас» на рынке услуг уже 8 лет. За это время Общество закупило различные основные средства, которые помогают осуществлять деятельность. Часть имущества еще амортизируется и считается налогооблагаемым. Помимо этого, компания 04.07.2021 закупила новое оборудование. В регионе применяется ставка 2,2 %. Бухгалтер, заполняя декларацию за прошедший год, использовал следующие данные:
| По состоянию на: | Остаточная стоимость, тыс. руб. |
|---|---|
| 01.01.21 | 100 |
| 01.02.21 | 95 |
| 01.03.21 | 90 |
| 01.04.21 | 85 |
| 01.05.21 | 80 |
| 01.06.21 | 75 |
| 01.07.21 | 70 |
| 01.08.21 | 234 |
| 01.09.21 | 207 |
| 01.10.21 | 191 |
| 01.11.21 | 174 |
| 01.12.21 | 146 |
| 31.12.21 | 118 |
Рассчитаем среднегодовую стоимость: (100 + 95 + 90 + 85 + 80 + 75 +70 + 234 + 207 +191 + 174 + 146 + 118) / 13 х 1000 = 128 077 руб.
Налог к уплате за год = 128 077 х 2,2 % = 2 818 руб. (при условии, что организация не платит авансы).
Если в регионе установлены авансовые платежи, организациям нужно платить их трижды в год, а затем уменьшать налог к уплате за год на их суммы.
Допустим, что в предложенном примере помимо налога требуется вычислить сумму аванса за все отчетные периоды.
Средняя стоимость облагаемых объектов за I квартал = (100 + 95 + 90 + 85) / 4 х 1000 = 92 500 руб.
Согласно ст. 382 НК РФ авансовый платеж равен ¼ средней стоимости за отчетный период, умноженной на ставку.
Авансовый платеж за I квартал = 92 500 х ¼ х 2,2 % = 509 руб.
Аналогичным образом делается расчет платежа за полугодие.
Средняя стоимость за полугодие = (100 + 95 + 90 + 85 + 80 + 75 + 70) / 7 х 1 000 = 85 000 руб.
Аванс за полугодие = 85 000 х ¼ х 2,2 % = 468 руб.
Средняя стоимость за 9 месяцев = (100 + 95 + 90 + 85 + 80 + 75 + 70 + 234 + 207 +191) / 10 х 1 000 = 122 700 руб.
Аванс за 9 месяцев = 122 700 х ¼ х 2,2 % = 675 руб.
Годовой налог платится за вычетом всех авансовых платежей.
Налог за 2021 к уплате в бюджет = 2 818 – (509 + 468 + 675) = 1 166 руб.
Расчет налога по кадастровой стоимости
Налоговая база для определенной части объектов недвижимости соответствует кадастровой стоимости, указанной в ЕГРН по состоянию на 1 января (ст. 375 НК РФ). Сюда попадает недвижимость из п. 1 ст. 378.2 НК РФ.
Если компания платит налог по кадастровой стоимости, то нужно сначала узнать ее в региональном отделении Росреестра или в выписке из ЕГРН. Также стоимость можно посмотреть в режиме онлайн на сайте Росреестра или в нормативном акте вашего региона, которым утверждены результаты определения кадастровой стоимости. Если ваша недвижимость входит в региональный перечень, но кадастровая стоимость по ней не установлена, платить налог не нужно. Однако жилые помещения, гаражи, незавершенное строительство и другие объекты из пп. 4 п. 1 ст. 378.2 НК РФ, в региональных перечнях не указывают. Налог по ним платится на основании регионального закона, который должен предусматривать кадастровое налогообложение этих объектов. Если кадастровая стоимость для них не определена, налог считайте по среднегодовой стоимости.
Важно! Правительство рассматривает варианты мер поддержки для бизнеса. Одна из них — фиксация кадастровой стоимости. Предполагается, что в 2023 налог на имущество по кадастровой стоимости будет платиться исходя из кадастровой стоимости на 1 января 2022 года.
Формула расчета налога по кадастровой стоимости:
Сумма налога за год = Кадастровая стоимость × 2,2 % — авансовые платежи.
Авансовый платеж = Кадастровая стоимость объекта на 1 января × 2,2 % × ¼.
Пример расчета. ООО «ПлюсМинус» имеет в собственности офис в бизнес-центре. Кадастровая стоимость помещения не определена, но известно, что оно занимает 1/16 площади здания. По данным Росреестра, кадастровая стоимость бизнес-центра — 184 млн рублей.
Кадастровая стоимость офиса = 184 млн рублей / 16 = 11,5 млн рублей.
Сумма налога за год = 11,5 млн рублей × 2,2 % = 253 000 рублей.
Авансовые платежи составят = 253 000 / 4 = 63 250 рублей в квартал.
Ставка налога на имущество в 2022 году
На общих основаниях юридические лица рассчитывают налог на имущество исходя из ставки 2,2 % (ст. 380 НК РФ).
Регионы вправе утверждать свои налоговые ставки при условии, что они не будут превышать 2,2 %. Также субъекты РФ могут вводить в действие дифференцированные ставки, которые зависят от категории плательщика.
Прежде чем приступить к расчету налога на имущество, нужно уточнить ставку, действующую в регионе.
Порядок и сроки уплаты налога
Для налога на имущество отчетными периодами являются:
- налог по кадастровой стоимости — 1 квартал, 2 квартал и 3 квартал;
- налог по среднегодовой стоимости — 1 квартал, полугодие и 9 месяцев.
Налоговый период единый — календарный год (ст. 379 НК РФ).
Декларация по налогу на имущество подается только по итогам года — до 30 марта. Раньше приходилось каждый квартал сдавать расчеты по авансовым платежам. Еще в 2020 году их включили в декларацию, поэтому отдельно отчитываться больше не нужно.
По итогам налогового периода платится налог на имущество, по итогам отчетных периодов — авансовые платежи. Региональные власти могут отменить авансовые платежи, тогда платить налог придется только раз в год.
Сроки уплаты в 2022 году едины для всех субъектов РФ:
- налог по итогам года — не позднее 1 марта года, следующего за налоговым периодом;
- авансовые платежи — не позднее последнего числа месяца, следующего за отчетным периодом.
С учетом переносов из-за выходных и праздников в 2022 году сроки уплаты следующие:
- налог за 2021 год — 1 марта 2022 года;
- авансовый платеж за 1 квартал — 4 мая;
- авансовый платеж за 2 квартал — 1 августа;
- авансовый платеж за 3 квартал — 31 октября.
Чтобы налог на имущество поступил по назначению, правильно оформляйте платежные поручения и указывайте актуальные КБК. Для юридических лиц предусмотрены разные КБК для имущества, которое входит и не входит в единую систему газоснабжения. В Экстерне можно подготовить платежное поручение на основе декларации по налогу на имущество.
Заполняйте и отправляйте отчетность в ИФНС вовремя и без ошибок с Экстерном. Для вас 14 дней сервиса бесплатно!
Декларация по налогу на имущество
Обращаем внимание, что Приказом ФНС от 14.08.2019 № СА-7-21/405@ в ред. Приказа ФНС от 18.06.2021 № ЕД-7-21/574@ утверждена новая форма декларации по налогу на имущество за 2021 год. По итогам 2021 года (до 30 марта 2022 года) уже нужно отчитаться по новой форме.
Правила заполнения декларации с построчными комментариями из приложения к Приказу ФНС РФ от 14.08.2019 № СА-7-21/405@.
Изменения в форме декларации в основном не будут заметны для организаций. Они важны лишь для тех, кто связан с новой федеральной территорией «Сириус». Упоминания о ней добавлены в строку 180 раздела 2.
Самое важное нововведение прошлого года — появление четвертого раздела, в котором организациям вновь придется отражать сведения о среднегодовой стоимости движимого имущества, учтенного на балансе в качестве объектов основных средств (налогом оно по-прежнему не облагается). Поправки вносят, чтобы оценить стоимость движимого имущества, которое сейчас освобождено от налога. Планируется, что обложение движимого имущества вернется в ближайшее время, но ставки по налогу снизят.
Декларацию по налогу на имущество можно сдать на бумаге или в электронной форме по ТКС. Для компаний, у которых среднесписочная численность за прошлый год превышает 100 человек, доступна только электронная форма декларации.
Налог на имущество организаций какой вид налога
https://ria.ru/20230412/nalog-1864907614.html
Налог на имущество организаций: ставки, сроки уплаты, кто имеет льготы
Налог на имущество организаций 2023: льготы, федеральные и региональные ставки
Налог на имущество организаций: ставки, сроки уплаты, кто имеет льготы
Налог на имущество организаций — региональный налог, который обязаны платить юридические лица, имеющие недвижимость, учитываемую на балансе в качестве основных. РИА Новости, 12.04.2023
2023-04-12T20:27
2023-04-12T20:27
2023-04-12T20:27
МОСКВА, 12 апр – РИА Новости. Налог на имущество организаций — региональный налог, который обязаны платить юридические лица, имеющие недвижимость, учитываемую на балансе в качестве основных средств. Какие налоговые ставки действуют в РФ в 2023 году, виды федеральных и местных льгот — в материале РИА Новости.Налог на имущество организацийНалогом на имущество организаций облагается недвижимость юридических лиц, используемая в хозяйственной деятельности. Поскольку этот налог является региональным, порядок его уплаты регулируется как НК РФ, так и законами субъектов, которые определяют значение ставок, а также наличие налоговых льгот.- Компании и предприятия обязаны уплачивать налог на имущество, если им принадлежат объекты недвижимости, к которым относятся здания, сооружения и иные прочно связанные с землей объекты, объекты незавершенного строительства, — объясняет Мария Стригалева, руководитель юридической и налоговой практики BLCONS GROUP.Кто платитНалогоплательщиками признаются организации — коммерческие и некоммерческие, государственные и муниципальные предприятия и учреждения, которые имеют в собственности или владеют на праве оперативного управления недвижимостью либо получили или создали такое имущество в рамках концессионного соглашения.- Обязанность организации уплачивать налог сохраняется даже в случаях сдачи объектов в аренду, передачи в доверительное управление или для ведения совместной деятельности, — говорит Мария Стригалева.С какого имущества платитьЕсли возникают сомнения, к какому виду относится то или иное имущество, в первую очередь стоит обратить внимание на формальные признаки объекта: является ли оно основным средством и к какой группе (движимой или недвижимой) ближе по классификатору.»Так, в качестве недвижимого имущества в основном выступают тесно связанные с землей вещи: здания, жилые и нежилые помещения, гаражи, комплексы и некоторые другие виды объектов. Движимым же имуществом являются такие объекты, которые возможно переместить без значительного ущерба их функционалу. К примеру: машины, некоторые виды оборудования, деньги, ценные бумаги и подобное. Не взимается этот налог за землю, за водоемы, суда, памятники и некоторые другие виды объектов, перечисленные в ст. 374 НК РФ», — отмечает Анастасия Хрусталева, старший вице-президент ИК Fontvielle.Мария Стригалева предупреждает, что в ситуациях, когда компания владеет и пользуется объектом, но не регистрирует право собственности, налоговый орган может доначислить налог даже в отсутствие записи в Едином государственном реестре недвижимости (ЕГРН). Инспекция в таких случаях считает, что включение объекта в налоговую базу определяется его экономической сущностью и не должно зависеть от волеизъявления налогоплательщика, не представившего документы в ЕГРН. Такие случаи налоговики рассматривают как уклонение от налогообложения и кроме доначисления налога компании придется заплатить пени и штраф.Движимое имуществоКсения Беляева, юрист направления интеллектуальной собственности и франчайзинга юридической группы «Совет», уточняет, что согласно действовавшей в налоговых периодах 2014 — 2018 гг. редакции пункта 1 статьи 374 НК РФ объектами налогообложения по налогу на имущество организаций признавалось движимое и недвижимое имущество, учитываемое на балансе в качестве объектов основных средств в порядке, установленном для ведения бухгалтерского учета. Начиная с 1 января 2019 года движимое имущество исключено из объектов налогообложения по налогу на имущество организаций.Недвижимое имуществоПо словам Оксаны Родионовой, руководителя налоговой практики фирмы “Деловой фарватер”, под налогообложение попадает недвижимость, которая отражается в бухгалтерской отчетности:Также под налогообложение попадает недвижимость, которую организация:Налогом на имущество облагаются жилые помещения, которые не учтены на балансе в качестве основных средств, однако по закону субъекта РФ облагаются налогом по кадастровой стоимости. Например, частный дом, который компания купила для дальнейшей перепродажи и учла его в бухучете в качестве товара.- Для иностранных организаций, осуществляющих деятельность в РФ через постоянные представительства, объектом обложения является недвижимость, которую использует представительство. Налог они уплачивают в тех же случаях, что и российские организации. Для иностранных организаций, не осуществляющих деятельность в РФ через постоянные представительства, объектом обложения является недвижимость, которая:С какого имущества не надо платитьОксана Васильева, доцент департамента правового регулирования экономической деятельности Финансового университета при Правительстве РФ, отмечает, что при расчете налога на имущество организаций не учитываются:- С 2023 года список дополнен имуществом, закрепленным за ведомственными учреждениями, которые занимаются обеспечением деятельности и социально-бытовым обслуживанием президента РФ, оказанием госуслуг по санаторно-курортному лечению. Не нужно включать в налоговую базу земельные участки, водные объекты и другие природные ресурсы, так как в отношении них установлены иные виды налогов и сборов, — уточняет Мария Стригалева.Налоговая базаНалоговой база – это денежное выражение стоимости имущества, подлежащего налогообложению.Виды имущества- Как правило, окончательная классификация видов имущества устанавливается законом субъекта РФ, говорит Оксана Васильева.Например, в Москве законом выделяются:Расчет налогаЧтобы рассчитать налог на имущество организаций, нужно определить налоговую базу и умножить ее на ставку налога. Налоговая база рассчитывается отдельно в отношении каждого объекта недвижимости. Поскольку налог на имущество организаций уплачивается в отношении двух групп объектов недвижимости (те, которые находятся в распоряжении компании и те, которые переданы в аренду или лизинг), порядок определения налоговой базы для них отличается.По кадастровой стоимостиДля отдельных объектов недвижимости расчет налога производится от кадастровой стоимости.- Это распространяется на административно-деловые и торговые центры, офисы, объекты торговые, общепита и бытового обслуживания, машино-места и прочую недвижимость, перечисленную в п. 2 ст. 375 НК, вне зависимости от того, как эти объекты отражаются в балансе организации. При этом учитывается разрешенное использование или наименование таких объектов, содержащееся в ЕГРН или в документации технического учета, либо фактическое использование. На уровне каждого субъекта ежегодно утверждается перечень объектов недвижимости, по которым расчет налога должен производиться по кадастровой стоимости. Налоговой базой признается кадастровая стоимость, внесенная в ЕГРН по состоянию на 1 января года, за который начисляется налог. Но на 2023 год предусмотрено отступление от установленного порядка, если кадастровая стоимость на 01.01.2023 увеличится по сравнению с показателем на 01.01.2022. В таком случае для расчета налога применяются данные, учтенные на 1 января 2022 года, — объясняет Мария Стригалева.»В 2023 году мы готовимся к тотальному переходу на кадастровую оценку в качестве налоговой базы, который должен произойти к 2025 году. Это повлечет за собой увеличение размера имущественных налогов юрлиц. Такие планы заложены в Основных направлениях бюджетной, налоговой и таможенно-тарифной политики на 2023 год и плановый период 2024 и 2025 годов, утвержденных Минфином РФ», — говорит Дмитрий Желнин, управляющий партнер компании «Митсан Консалтинг».По среднегодовой стоимостиДля имущества, которое учитывается на балансе организации в качестве основных средств, налоговая база определяется исходя из среднегодовой стоимости имущества.По словам Ксении Беляевой, в этом случае имущество учитывается по его остаточной стоимости, сформированной в соответствии с бухгалтерскими учетными данными.На что необходимо обратить внимание при определении налоговой базы исходя из среднегодовой стоимости имущества:Чтобы определить налоговую базу имущества по его среднегодовой стоимости, нужно суммировать величину остаточной стоимости имущества на 1-е число каждого месяца налогового периода (года) и на последнее число года. Затем полученный результат разделить на 13.Ставка налогаСтавки налога на имущество регулируются Налоговым кодексом РФ, причем указана только максимальная планка.- Регионы уполномочены устанавливать на своей территории любые налоговые ставки, если они не превышают максимальные значения, указанные в Налоговом кодексе, — объясняет Дмитрий Желнин. Это:Например, в Москве объекты недвижимого имущества, налоговая база по которым определяется как их кадастровая стоимость, облагаются ставкой в 2% (Закон г. Москвы от 05.11.2003 № 64 «О налоге на имущество организаций» (ред. от 14.12.2022)), а в Забайкальском крае — 1,5% (Закон Забайкальского края от 20.11.2008 № 72-ЗЗК (ред. от 28.12.2022) «О налоге на имущество организаций»).Порядок уплатыС 1 января 2023 года порядок уплаты имущественного налога организаций изменился.Как платитьНачиная с 2023 года, для всех налогоплательщиков автоматически открывается единый налоговый счет (ЕНС), который пополняется с помощью единого налогового платежа (ЕНП). Организации и ИП перечисляют налог на имущество в составе единого налогового платежа. проверить состояние ЕНС можно в личном кабинете на сайте налоговой службы, а также в учетной бухгалтерской системе налогоплательщика.КудаВзиманием налогов занимается Федеральная налоговая служба.- Отечественные компании платят налог и авансовые платежи по местонахождению компании, зарубежные организации — по месту постановки на учет их представительств. В отношении объектов, по которым налоговая база определяется как кадастровая стоимость, деньги перечисляются в бюджет по месту нахождения этих объектов, говорит Анастасия Хрусталева.Налоговый периодПо словам Оксаны Васильевой, налоговый период составляет один календарный год, а отчетные периоды – квартал, полугодие и девять месяцев. Законодательством субъекта могут и не устанавливаться отчетные периоды.Сроки- С 2023 года изменены сроки уплаты налога. Авансовые платежи по завершении каждого квартала должны перечисляться до 28-го числа следующего месяца. По итогам календарного года организация уплачивает налог не позднее 28 февраля следующего года, — отмечает Мария Стригалева.Налоговая отчетностьВ ФНС по месту нахождения необходимо предоставить налоговую декларацию, форма которой утверждена Приказом ФНС России от 24.08.2022 № ЕД-7-21/766@.- Так как начиная с 2023 года организации и ИП перечисляют налог на имущество в составе единого налогового платежа, появилась обязанность сдавать в ИФНС уведомления об исчисленных налогах и взносах. Уведомление по налогу на имущество организаций следует подавать: в регионах, где не установлены отчетные периоды — 1 раз в год не позднее 25 февраля следующего года; в регионах, где установлены отчетные периоды — дополнительно 3 раза в год не позднее 25 апреля, 25 июля, 25 октября текущего года. Добавим, что в 2023 году можно выбрать другой вариант. А именно платить каждый налог отдельной платежкой, которая заменяет уведомление. Форма уведомления утверждена Приказом ФНС от 02.11.2022 года № ЕД-7-8/1047@, — рассказывает Оксана Родионова.Декларация по налогуНалогоплательщики должны были сдать декларацию по налогу на имущество организаций за 2022 год не позднее 27 марта 2023 года (поскольку 25 марта — суббота). С отчетности за 2022 год действует новшество: декларируют только объекты, по которым налог считается исходя из среднегодовой стоимости. Если же компания владеет только “кадастровыми” объектами, декларацию сдавать не нужно.»Вместо этого налоговые органы будут направлять налогоплательщикам сообщения об исчисленных суммах налога по форме, утвержденной Приказом ФНС России от 16.07.2021 № ЕД-7-21/667@. Налогоплательщики же будут при необходимости предоставлять в адрес налоговых органов пояснения (форма пояснений утверждена Приказом ФНС России от 30.03.2022 № ЕД-7-21/247) и документы, подтверждающие правильность исчисления, полноту и своевременность уплаты налога, обоснованность применения пониженных ставок, льгот или наличие оснований для освобождения от уплаты налога», — объясняет Оксана Родионова.Оптимизация налогаДля того, чтобы уменьшить налоговое бремя, Оксана Васильева советует внимательно ознакомиться с региональным законодательством. Возможно, налогоплательщик вправе претендовать на налоговые льготы. кроме того:Хорошие специалисты предложат несколько легальных способов оптимизации налога на имущество. При этом основным способом сейчас выступает снижение кадастровой стоимости. В связи с уже упомянутым переходом с 2025 года налогооблагаемой базы с балансовой на кадастровую стоимость, 2023 год посвящен массовой кадастровой оценке всех объектов недвижимости. По результатам в конце лета-начале осени появятся предварительные отчеты о кадастровой оценке, которые потребуют грамотности собственников недвижимости и юристов, чтобы исправить ошибки и законным образом сдержать рост имущественных налогов, — объясняет Дмитрий Желнин.Для этого, по словам эксперта, нужно знать, что ценообразующими факторами, которые напрямую влияют на формирование кадастровой стоимости, являются:На практике данные по дополнительным и возможным характеристикам чаще всего некорректны или вообще отсутствуют. Исправление отчета — самый грамотный способ оптимизации имущественных налогов организаций, который на практике позволяет снизить имущественный налог на 30%.ЛьготыВ Налоговом кодексе приведен закрытый перечень налогоплательщиков, освобожденных от уплаты налога на имущество юрлиц. В этот список входят религиозные организации, общественные организации инвалидов, производители фармацевтической продукции и ряд других предприятий. Данный перечень действует во всех без исключения регионах России. Льготы в основном распространяются на имущество, которое организации из списка используют для основной деятельности.По словам Оксаны Родионовой, не должны уплачивать налог на имущество также компании, которые работают в рамках специального налогового режима «Упрощенная система налогообложения (УСН)» — для недвижимости, которая облагается налогом, сформированным из среднегодовой, а не кадастровой стоимости. При этом каждый субъект РФ самостоятельно решает, какая недвижимость в регионе облагается по кадастровой стоимости.От налогообложения освобождено имущество коллегий адвокатов, адвокатских бюро, юридических консультаций, специализированных протезно-ортопедических предприятий и некоторые другие объекты, субъекты РФ могут дополнительно утверждать перечни имущества, не подпадающего под налогообложение на территории данного региона.- Российские организации, имеющие право на льготы по налогу на имущество организаций в отношении объектов, налоговая база по которым определяется как их кадастровая стоимость, вправе представить в налоговый орган по своему выбору соответствующее заявление о налоговой льготе и подтверждающие документы. Данная льгота позволяет оплачивать только часть налога либо освобождает от него полностью. Например, в Удмуртии налоговая льгота предоставляется резидентам индустриальных (промышленных) парков в отношении имущества, учитываемого на балансе резидента и расположенного соответственно на территории индустриального (промышленного) парка. При условии, что резиденты включены в региональный реестр резидентов и управляющих компаний индустриальных (промышленных) парков, они освобождаются от уплаты налога на имущество сроком на 5 лет. Для получения льготы, освобождающей от уплаты налога, необходимо представить в налоговый орган заявление и подтверждающие документы: свидетельство о праве собственности и соответствующий реестр, — рассказывает Ксения Беляева.