Как перевести пенсионные накопления из негосударственного пенсионного фонда в государственный?

Чтобы перевести накопления из негосударственного пенсионного фонда в Пенсионный фонд России, нужно до 1 декабря 2022 года подать заявление в свое отделение ПФР.
Сделать это можно лично или через своего представителя по нотариальной доверенности. Также подать заявление можно через портал «Госуслуги».
Накопления переводятся только на следующий год.
В каком бы месяце вы ни подали заявление, в течение декабря можно отказаться от перевода или выбрать другой пенсионный фонд. Если вы не передумаете, накопительная часть пенсии будет переведена в ПФР до 31 марта следующего года.
Накопительная часть пенсии в 2023 году

С пенсионной системой уже в новой России несколько раз происходили кардинальные изменения. Люди не всегда могут понять, из каких алгоритмов рассчитывается их пенсия. С другой стороны, чиновничий аппарат вынужден маневрировать, когда в стране и мире непростая экономическая ситуация: пенсионеров все больше и всем нужно платить. Многие россияне периодически вспоминают про накопительную часть, которая была заморожена несколько лет назад, но все еще влияет на размер пособия. «Комсомолка» рассказывает, что такое накопительная часть пенсии, как ее получить и узнать размер в 2023 году.
Что такое накопительная часть пенсии
Государственная пенсия будет рассчитываться исходя из накопленных за трудовую жизнь пенсионных баллов. Их число зависит от официальной зарплаты человека и его стажа. А сама госпенсия состоит из двух частей, которые суммируются.
- Фиксированная выплата
При этом фиксированная выплата может быть умножена на определенный коэффициент. Его используют, если гражданин обратился за начислением пенсии позже положенного срока. Проще говоря, дольше работал — позже вышел на пенсию.
Коэффициент равен от 1,056 до 2,11 и соответствует сроку от 12 до 120 месяцев после наступления права на пенсию. То есть если вы работали на один год дольше, тогда фиксированная выплата 7 041,21 рубль будет умножена на 1,056.
- Страховая часть
Накопительная часть — прибавка к этим двум составляющим госпенсии.
Как узнать накопительную часть пенсии
Сейчас в накопительной системе крутится около 4 триллионов рублей. Это остатки на наших индивидуальных счетах. Дополнительные взносы от работодателей в рамках обязательного пенсионного страхования с конца 2013 года туда не производятся, но суммы растут за счет приращения инвестиционного дохода. Средний доход примерно равен уровню инфляции.
Чтобы узнать размер накопительной части пенсии, можно зайти в ближайшее отделение Пенсионного фонда или местный многофункциональный центр. Но есть и более технологичный способ. Вся информация содержится в вашем личном кабинете на портале госуслуг¹, в разделе «Извещение о состоянии лицевого счета в ПФР». Документ можно скачать. Там будет вся информация как о сумме баллов для страховой пенсии, так и о сумме денег на индивидуальном счете в рамках накопительной системы. Заявку обрабатывают в течении рабочего дня. Информации о стаже за текущий год может не быть, так как в пенсионный фонд она подгружается постепенно.

Вот так выглядит часть сведений о состоянии индивидуального счета
Также вы можете попробовать сами рассчитать и узнать размер будущей пенсии. Но чтобы не складывать на бумаге, воспользуйтесь калькулятором на сайте ПФР².
Как получить накопительную часть пенсии
Для этого нужно дождаться пенсионного возраста. Раньше этого срока распорядиться накопительной частью не получится. Исключение сделали только для тех, кто самостоятельно копил на старость. Для них пенсионный возраст остался в старых рамках — 55 лет для женщин и 60 лет для мужчин. А для тех, кто копил только в рамках обязательного пенсионного страхования, пенсионный возраст будет повышаться. К 2028 году он составит 60 лет для женщин и 65 лет для мужчин.
Чтобы получить накопительную часть пенсии, нужно:
- Обратиться в Пенсионный фонд России (если ваш счет находится в государственной управляющей компании Внешэкономбанка).
- Обратиться в свой негосударственный пенсионный фонд (НПФ).
1. Получить полностью всю сумму
— Это могут сделать инвалиды и люди, получающие социальную пенсию (в связи с нехваткой стажа или баллов) или пенсию по потере кормильца.
— Если размер накопительной пенсии в случае назначения составит меньше 5% по отношению к размеру страховой пенсии по старости. Обычно этой опцией пользуются все «двухпроцентники».
2. Назначить срочную выплату, то есть самому определить срок выплаты
— Это могут сделать только те, кто самостоятельно копил себе на старость. То есть участвовал в программах софинансирования, отправил средства маткапитала на накопительную часть пенсии мамы или работал в крупной корпорации, у которой был заключен договор о дополнительном пенсионном обеспечении.
3. Получать деньги до конца жизни
— Этот принцип действует по умолчанию. Размер прибавки зависит от суммы накоплений и срока дожития в год назначения пенсии.
Считается она довольно просто. Всю сумму накоплений нужно разделить на 264 месяца. Это официальный срок дожития на 2022 год. К примеру, если у вас накопилось 100 тысяч рублей, то ежемесячная прибавка составит 378 рублей. При этом если страховая пенсия составит больше 8000 рублей в месяц, вы сможете получить всю сумму целиком.
Популярные вопросы и ответы
Зачем заморозили накопительную часть пенсии
Вопрос сложный. Официальная версия правительства — рынок негосударственных пенсионных фондов нужно было избавить от мошенников. И в этом есть большая доля истины. Многие предприниматели воспринимали пенсионные накопления источником очень дешевых денег. И действовали просто. Покупали действующий НПФ, а затем вкладывали средства будущих пенсионеров в свои рискованные проекты. Как результат — несколько частных фондов обанкротились. Государство вернуло будущим пенсионерам номинал накоплений, но они потеряли весь инвестиционный доход, накопленный за это время.
По экспертной версии событий, в 2013 году бюджет Пенсионного фонда стал страдать от триллионного дефицита. На столько сборы страховых взносов с трудоспособных россиян были меньше тех выплат, которые шли пенсионерам. А число последних с каждым годом росло. При этом на выплаты в накопительную часть шли большие деньги (по 300-400 млрд рублей в год). И эти средства оседали на индивидуальных счетах граждан в государственном и частных фондах. Тогда отчисления в накопительную часть заморозили, средства перенаправили в страховую. Но через несколько лет чиновники приняли решение поднять пенсионный возраст.
Куда переводить накопительную часть пенсии и зачем?

Пенсионная реформа заставила задуматься о том, как накопить на пенсию. Узнала, что кроме НПФ можно перевести накопительную пенсию в частную управляющую компанию. Частично об этом уже написано в одной вашей старой статье, изменилось ли что-нибудь за прошедшие три года?
Также возник ряд вопросов:
- Можно вывести сейчас деньги из СФР или уже поздно? Куда лучше вложиться, если не хочешь оставлять деньги в СФР: в НПФ или в УК? Как выбрать надежную и доходную компанию для перевода пенсии и на какие показатели обращать внимание? Как выбрать подходящую инвестиционную стратегию УК и ПИФ для вложений?
- Какие риски несет перевод пенсии? Кто кроме АСВ гарантирует сохранность денег в случае банкротства НПФ или УК? Где хранятся сами накопления?
- Какие налоговые льготы и вычеты предусмотрены для тех, кто решил перевести пенсию? Можно ли получить вычет, если работодатель будет переводить пенсию в НПФ или УК?
- Какова процедура перевода? Какие бланки и заявления нужно заполнять и куда относить?
работал агентом НПФ
Да, за последние годы система обязательного пенсионного страхования постоянно менялась, и сейчас правительство готовит очередные изменения. Но перевести свою накопительную пенсию в НПФ или УК все еще можно.
Сначала разберитесь, что с вашей накопительной пенсией
Отчисления на накопительную часть существовали не всегда и не для всех. Если вы родились раньше 1966 года, у вас либо вообще нет пенсионных накоплений, либо они небольшие, потому что формировались с 2002 по 2004 год.
Если вы начали официально работать в 2014 году или позже, то подпали под мораторий — накопительной пенсии у вас тоже нет. Поэтому она могла появиться, только если вы официально работали с 2002 по 2013 год — все десять лет или хотя бы год-два.
Разобраться поможет выписка из ИЛС, индивидуального лицевого счета. Ее получают несколькими способами: по почте, при личном обращении в МФЦ или в отделении Социального фонда, на портале госуслуг и сайте СФР. В отдельной статье мы писали, как узнать размер своей накопительной пенсии.
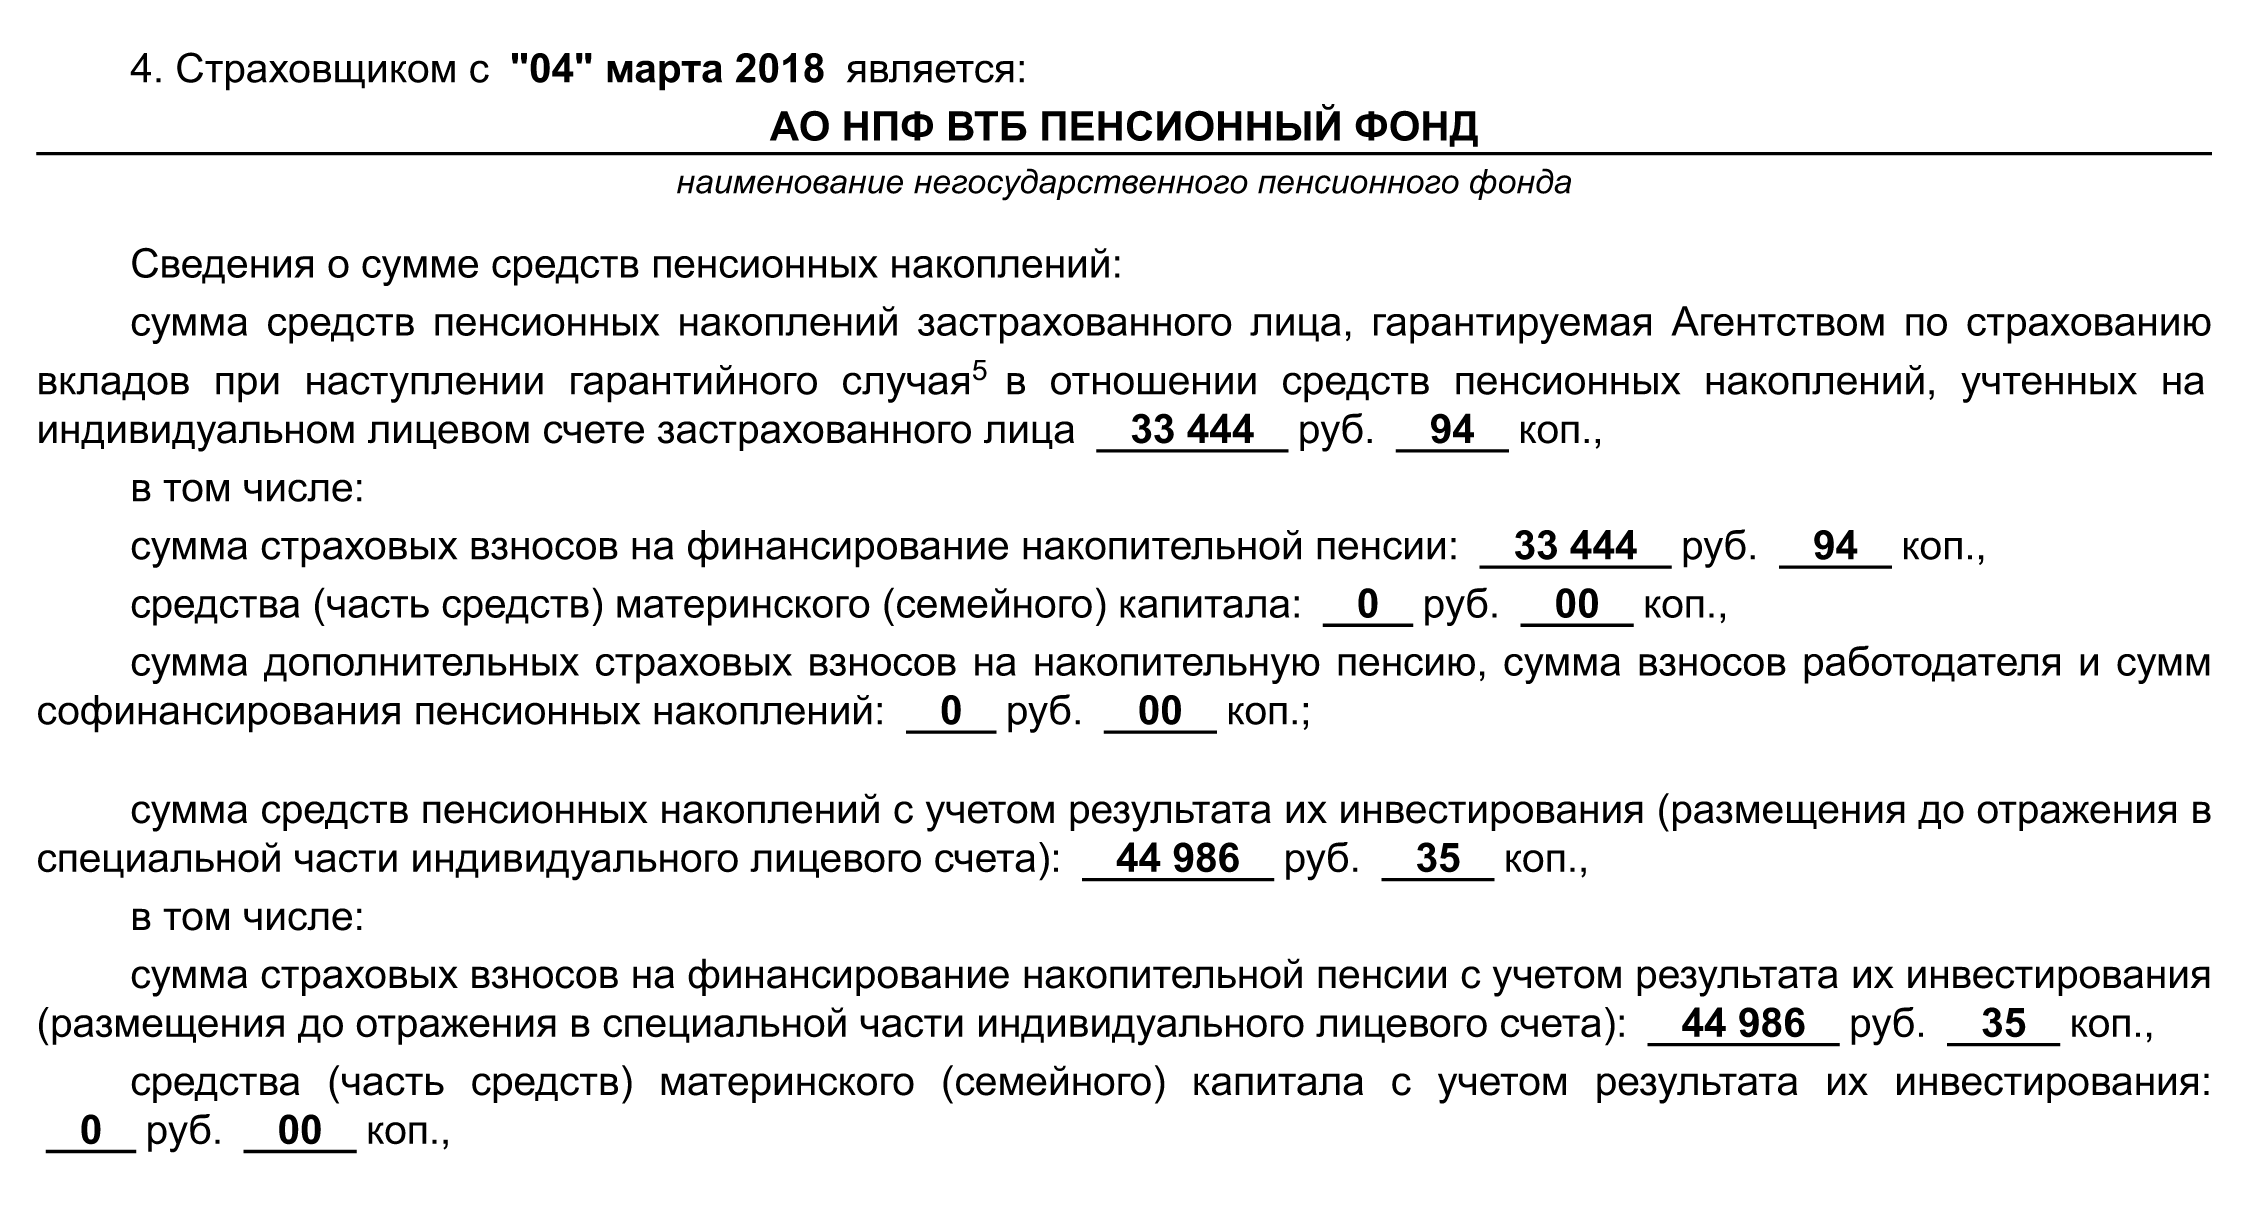
Накопительной пенсии посвящен пункт 4 выписки из ИЛС
Куда лучше вложиться
Государство хочет, чтобы мы выбирали, кто будет заниматься нашими пенсионными накоплениями. Организация, которой мы даем право работать с нашей пенсией, называется страховщиком по обязательному пенсионному страхованию. Им может быть СФР или НПФ.
СФР и государственная управляющая компания. Если ничего не делать и никуда ничего не переводить, страховщиком становится Социальный фонд России. Он направит ваши средства в государственную управляющую компанию Внешэкономбанк (ВЭБ), в инвестиционный портфель «Расширенный». Тех, кто выбрал такой вариант, называют «молчунами». Можно не быть «молчуном» и выбрать УК ВЭБ через заявление.
Если решили не оставлять деньги в ГУК — государственной управляющей компании, у вас два варианта: частная УК или негосударственный пенсионный фонд.
Частная управляющая компания. В этом случае страховщиком все равно остается CФР, но он направит пенсионные накопления в ЧУК — частную УК, которую вы выберете из предложенного списка.
Негосударственный пенсионный фонд (НПФ). Он тоже отдает ваши деньги управляющим компаниям, но не одной, а нескольким. Выбирать эти УК фонд будет сам.
Никто не знает, какой вариант в итоге окажется лучшим. Я выбрал негосударственный пенсионный фонд, потому что не хочу доверять будущую пенсию только одной управляющей компании. Надеюсь, что профессиональные инвесторы из НПФ лучше меня распределят деньги между УК и их инвестиционными портфелями.
Как выбрать частную управляющую компанию
Если все же вы решили выбрать управляющую компанию, обратите внимание на ее доходность, время работы на рынке, клиентоориентированность и инвестиционные портфели.
Доходность. CФР совместно с Центробанком отбирает УК по конкурсу и отсеивает слабые. Например, для них установлен минимальный размер собственных средств (РСС). Компания, у которой мало резервов, не получит лицензию. Сейчас Социальный фонд допустил к работе 17 управляющих компаний. Мы можем считать их достаточно надежными. Дальше наиболее важным критерием выбора становится доходность.
Чтобы оценить качество работы компании, посмотрите ее среднюю доходность за несколько лет. Хорошая доходность для УК — 10—12% годовых за десять лет. Это средний результат по всем компаниям с 2009 года — когда УК его достигает, уже неплохо.
Если управляющая компания работает меньше трех лет, невозможно оценить, какую доходность она дает на длительном отрезке времени. Стратегия инвестирования может быть эффективной прямо сейчас, но убыточной, когда экономические условия изменятся. Вот почему нужно обращать внимание на опыт работы с пенсионными накоплениями за несколько лет — чем дольше, тем лучше.
На 2023 год дольше всех работает ЗАО «Лидер», но и остальные 16 компаний из списка СФР управляют пенсионными накоплениями более 5 лет.
Клиентоориентированность. Проверьте, открывается ли сайт УК, выложена ли там нужная информация: доходность, срок работы, стратегии инвестирования, — и легко ли вообще вам все это найти.
Также важна готовность сотрудников компании помочь потенциальным клиентам во всех вопросах по обязательному пенсионному страхованию. Проверьте, работает ли бесплатная горячая линия, легко ли дозвониться, владеет ли оператор информацией о доходности, подскажет ли , как подавать заявление на переход к ним.
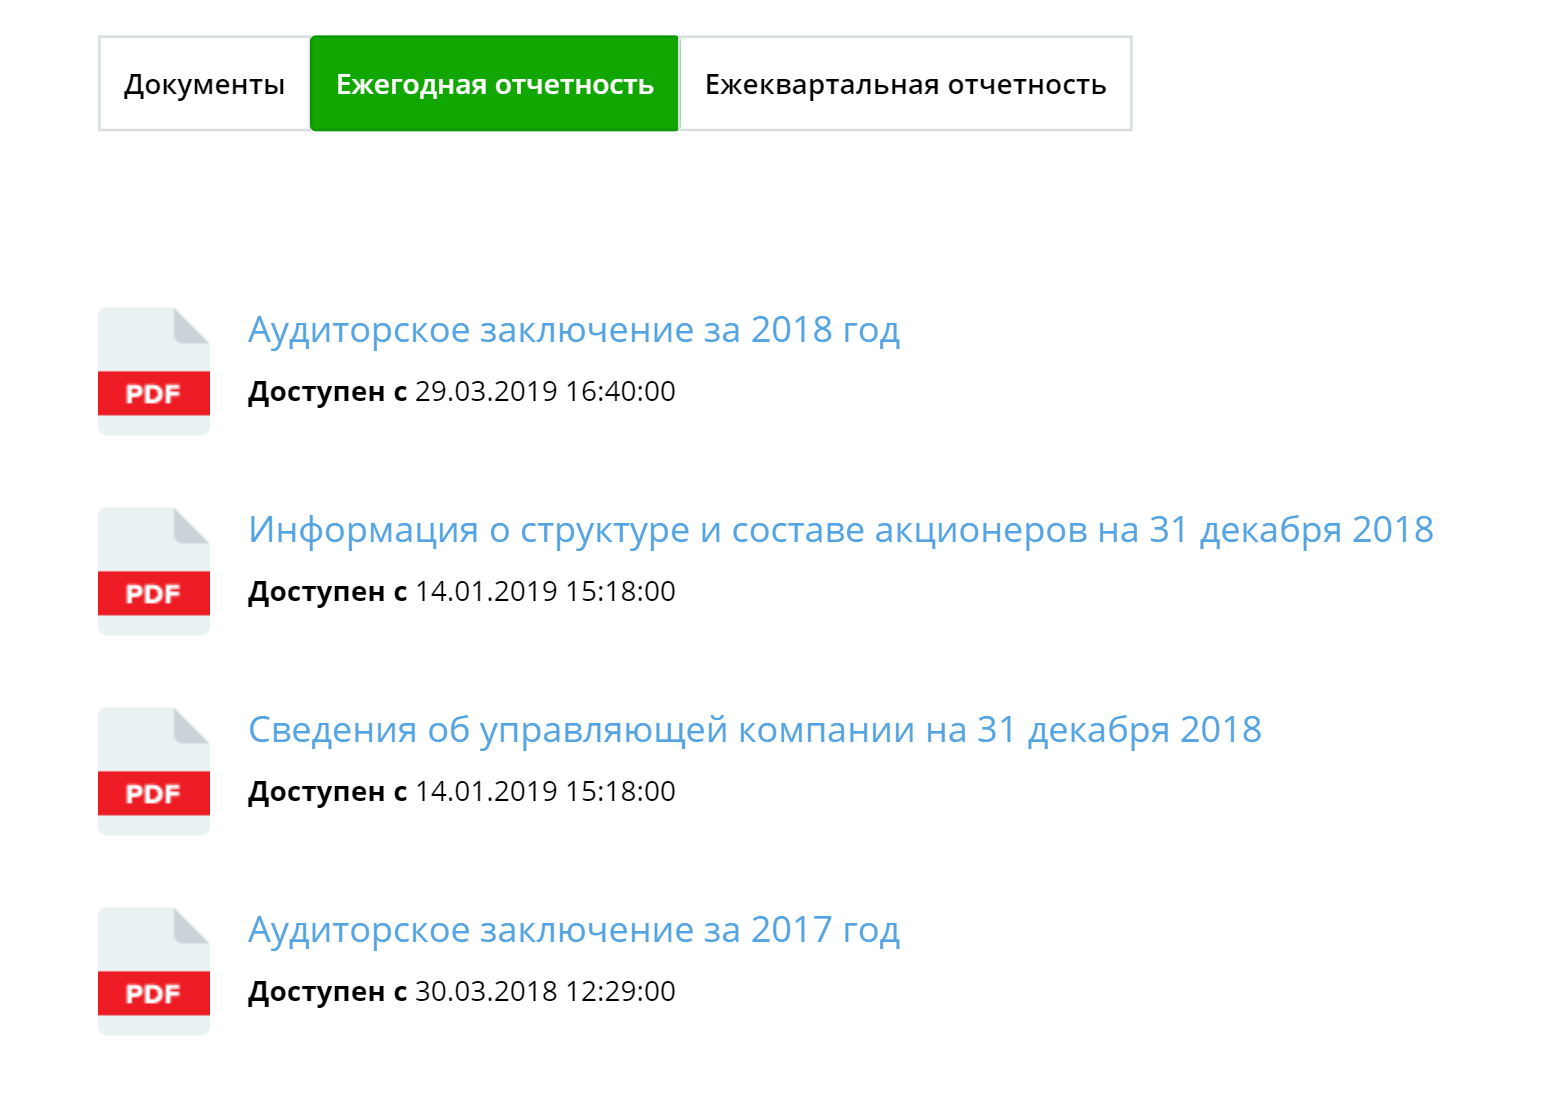
Здесь управляющая компания просто выложила свою отчетность — непонятно, где искать доходность и стратегию инвестирования. Сам раздел «Управление пенсионными накоплениями» для частных лиц я тоже нашел не сразу
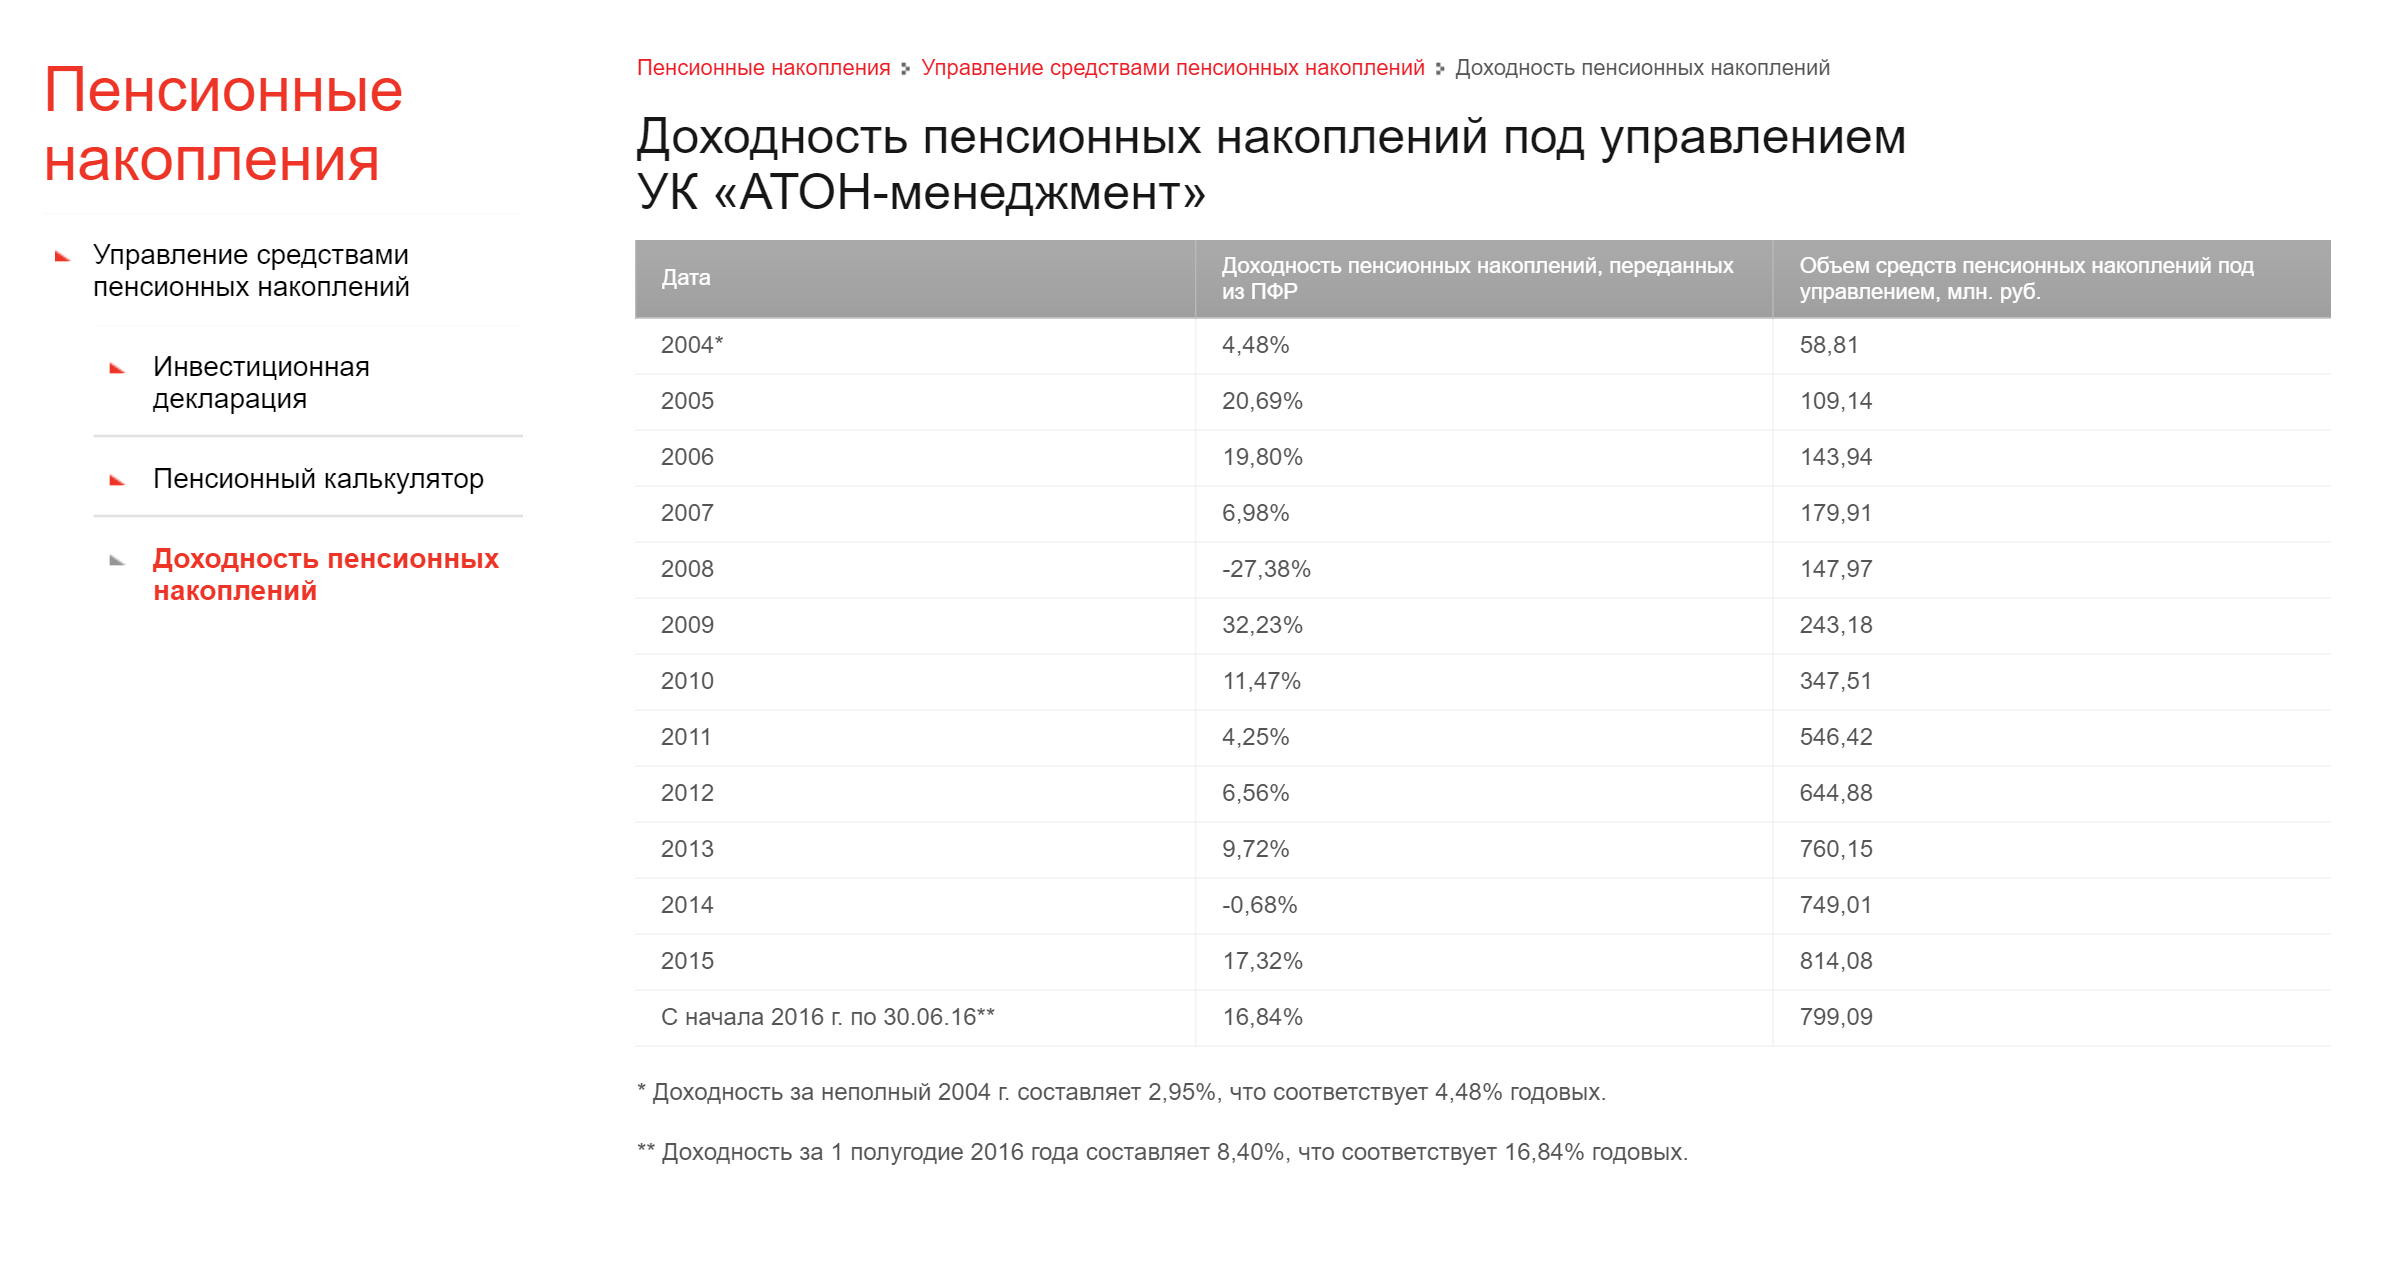
Здесь получше: УК выложила данные о доходности с 2004 года за каждый год, а не поквартально, как большинство остальных. Плюс сразу дали ссылку на инвестиционную декларацию
Инвестиционные портфели. Некоторые управляющие компании предлагают выбрать еще инвестиционный портфель. Это стратегия инвестирования: портфель предполагает покупку заранее определенных ценных бумаг. В этом случае смотрите доходность по каждому портфелю отдельно. Вы правы, когда сравниваете их с ПИФами: суть похожа. В одной и той же УК можно выбрать разные стратегии вложения пенсионных денег: агрессивный или консервативный тип управления. Для тех, кому прибыль важнее надежности, подходит первый тип портфелей, и наоборот.
Например, УК ВЭБ имеет два портфеля: «Расширенный портфель» и «Инвестиционный портфель государственных ценных бумаг» (ГЦБ). Расширенный портфель — это агрессивная стратегия, а ГЦБ — консервативная. «Молчунов» поместили в расширенный, а вы можете остаться в ВЭБ, но выбрать консервативный портфель.
Понять, что такое конкретный инвестиционный портфель, можно из инвестиционной декларации на сайте УК. В ней управляющая компания рассказывает, какие активы будет покупать на деньги из этого портфеля.
«Заморозку» накопительной пенсии россиян продлили до 2023 года
В соответствии с ФЗ № 405 от 08.12.2020г., с 01.01.2021г. «заморозку» накопительной пенсии россиян продлили еще на 3 года. Страховые взносы работодателей (22% от заработной платы) в Пенсионный фонд Российской Федерации продолжат поступать на формирование только страховой пенсии.
Накопительная пенсия: порядок ее формирования
До 2014 года пенсионные отчисления работодателей разделялись: 6% от заработной платы сотрудников направлялись на формирование накопительной пенсии, а 16% — на страховую пенсию. С 2014 года действует мораторий на перечисление взносов работодателя на накопительную пенсию (ФЗ № 351 от 04.12.2013), то есть взносы работодателей на накопительную пенсию «заморожены». Сейчас 22% от заработной платы направляются только на формирование страховой пенсии и учитываются в виде пенсионных баллов.
При этом пенсионные накопления, сформированные с 2002 по 2013 годы, сохраняются на счетах застрахованных лиц и увеличиваются за счет инвестиционного дохода, который начисляет страховщик (выбранный застрахованным лицом фонд). Вы можете самостоятельно управлять пенсионными накоплениями и выбирать фонд, в котором будут находиться ваши средства (оставить их в ПФР или перевести средства накопительной пенсии в негосударственный пенсионный фонд).
Как накопить на пенсию самостоятельно?
Мы напоминаем, что обеспечить свое будущее и получить значительную прибавку к государственной пенсии можно самостоятельно. Индивидуальный пенсионный план — один из инструментов, с помощью которого вы сами можете сформировать негосударственную пенсию, которая станет значимым источником дохода после выхода на заслуженный отдых. Для этого достаточно заключить договор негосударственного пенсионного обеспечения (НПО) с негосударственным пенсионным фондом и регулярно пополнять свой пенсионный счет.
У договора НПО есть ряд преимуществ, среди которых:
• увеличение накоплений не только за счет личных взносов, но также за счет инвестиционного дохода, которой НПФ ежегодно начисляет на ваш счет.
В соответствии с ФЗ №75 «О негосударственных пенсионных фондах», НПФ должен производить инвестирование денежных средств, основываясь на принципах обеспечения сохранности и доходности, осуществляя сделки на выгодных для клиента условиях. Поэтому размещение денежных средств клиентов происходит только в надежные активы, при этом деятельность НПФ регулируется ЦБ РФ и независимым специализированным депозитарием.
Так, накопленная доходность размещения средств пенсионных резервов, распределенная на счета участников и вкладчиков АО НПФ ВТБ Пенсионный фонд (негосударственное пенсионное обеспечение), составила 41,24%, что соответствует средней доходности в размере 7,15% в год*;
• комфортные взносы без ограничений по размерам и периодичности;
• возврат 13% от суммы взносов в рамках социального налогового вычета по расходам на негосударственное пенсионное обеспечение (ст. 219 НК РФ);
• защита средств от взысканий со стороны третьих лиц (не подлежат изъятию по решению суда, взысканиям по имущественным спорам);
• выплаты в рамках негосударственной пенсии на пять лет раньше установленного пенсионного возраста (женщины с 55 лет, мужчины с 60 лет).
Рассчитайте размер взносов, которые нужно совершать, чтобы достичь желаемых выплат к моменту выхода на пенсию с помощью нашего пенсионного калькулятора.
Инвестируйте в свое будущее и живите на пенсии так, как мечтаете!
*Сбалансированный инвестиционный портфель. Результаты инвестирования в прошлом не определяют доходов в будущем. Государство не гарантирует доходности инвестирования пенсионных накоплений и размещения пенсионных резервов. Перед заключением договора необходимо ознакомиться с Пенсионными Правилами, Ключевым информационным документом, а также Уставом Фонда.