Плохой кредитный рейтинг
Зачем нужна кредитная история У каждого заемщика есть кредитная история (КИ), которая хранится в специальном бюро кредитных историй.
Если человек не может взять кредит, то говорят, что у него «плохой» кредитный рейтинг. Проблема в том, что рядовому заемщику без обращения в банк понять качество своей финансовой репутации трудно. Но уметь это необходимо, чтобы на равных общаться с кредиторами и правильно оценивать свои шансы.
Зачем нужна кредитная история
У каждого заемщика есть кредитная история (КИ), которая хранится в специальном бюро кредитных историй (БКИ). Она может быть сформирована, даже если человек ни разу не оформлял кредит. Например, покупал товар в рассрочку в магазине, имеет зарплатную карту с овердрафтом, выступал поручителем по чужому кредиту или вдруг стал злостным неплательщиком за услуги ЖКХ.
Персональный
кредитный рейтинг
Хороший показатель ПКР
это кратчайший путь к лучшему кредиту!
Узнать ПКР онлайн Это бесплатно
В кредитную историю записывают информацию обо всех привлеченных кредитах и долгах, и, главное, о том, как они обслуживаются и гасятся. По этим записям банки судят о финансовой добросовестности человека, исправно ли он возвращает займы и что от него можно ожидать в будущем. Если платежи делались вовремя, просрочек не было, нет чрезмерной закредитованности, заемщику могут одобрить новый кредит на выгодных для него условиях.
Как оценить кредитную историю
Для простого заемщика (и даже не очень простого) понять по кредитной истории, каковы его шансы на получение нового кредита, почти невозможно. Слишком много данных, особенно когда часть из них нельзя отнести к позитивным. Например, если есть просрочки на несколько дней, трудно оценить, как это будет выглядеть в глазах потенциального кредитора, то есть можно ли кредитную историю считать вполне качественной или не совсем качественной, или даже совсем некачественной.
Поэтому для удобства кредиторов и заемщиков в Национальном бюро кредитных историй начали рассчитывать Персональный кредитный рейтинг (ПКР). ПКР — это интегральный показатель кредитной истории, сделанный с учетом всех записей, взвешенных по уровню риска.
Если проще, то он является отражением кредитной истории, но проще и понятней для восприятия, поскольку выражается одним числом в диапазоне от 1 до 999 единиц. Вместо того чтобы оценивать двести параметров, теперь можно посмотреть один индикатор, что и нагляднее, и быстрее.
Какой кредитный рейтинг считается низким
При расчёте ПКР учитывается, как много кредитов человек брал и насколько активно ими пользовался, сколько лет его кредитной истории, не допускал ли он просрочек при обслуживании займов, сильно ли закредитован, нет ли к нему материальных претензий у других кредиторов. Все положительные записи приносят дополнительные баллы, а отрицательные отнимают. Соответственно, чем больше баллов и выше значение, тем больше у обладателя рейтинга шансов получить кредит на выгодных условиях.
Но числовое значение хоть и упрощает задачу оценки качества кредитной истории, полностью ее решить не может. Тем не менее для заемщиков придумана подсказка, помогающая им самостоятельно определить, насколько высок их рейтинг. Ею стали четыре цветовых индикатора качества, за каждым из которых будет закреплен определенный диапазон рейтинговой шкалы. Красный цвет (от 1 до 596 баллов) означает низкое качество кредитоспособности, желтый (от 597 до 824 баллов) — среднее качество, светло-зеленый (от 825 до 941 баллов) — высокое, а ярко-зеленый (от 942 до 999 баллов) — очень высокое качество кредитоспособности.
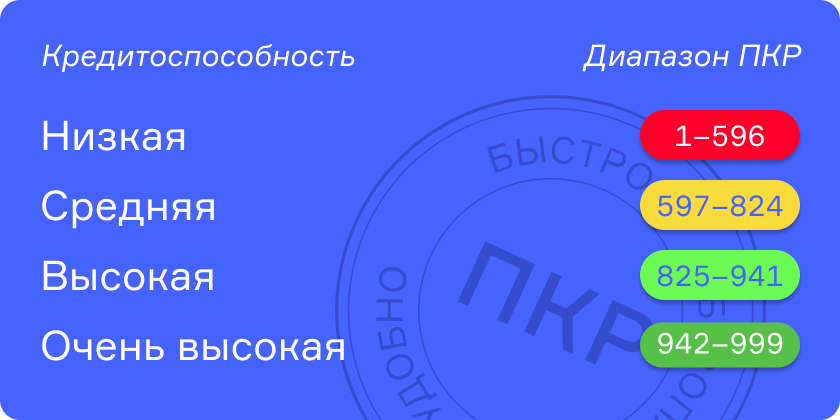
Благодаря индикаторам заемщики могут лучше понимать качество своей кредитной истории, а также иметь возможность сравнивать и сопоставлять свой ПКР с рейтингами других людей. Но пользоваться ими все равно нужно с осторожностью, потому что высокое или очень высокое качество кредитоспособности не гарантирует получение кредита.
Разные банки — разные оценки
Дело в том, что у банков может быть совершенно разная кредитная политика и разные ориентиры для потенциальных клиентов. Даже в одном банке заемщик может получить какой-то вид кредита (например, потребительский), но встретить отказ в автокредитовании. Более того даже самый высокий рейтинг не гарантирует кредита, но при этом обладатели низкой оценки, напротив, могут его получить. ПКР оценивает только шансы на получение кредита, которые тем выше, чем больше номинальное значение.
Потому и четких критериев «плохого» в данном случае быть не может, есть лишь относительные. Для одного кредита ПКР плох, но другой с таким же значением кредит получит.
От низкого к высокому
Когда кредитная история только начинает формироваться и заемщик берет свой первый кредит, его ПКР находится на нейтральном уровне. Пока он не начал делать первые платежи, рейтинг часто даже не рассчитывают из-за недостатка сведений.
Конечно, это не значит, что заемщику нигде не одобрят кредит. Банки выдают займы заемщикам без опыта (иначе как этот опыт получить?), но при этом стараются ограничиться небольшими суммами на непродолжительный срок. Процентная ставка в этом случае тоже устанавливается выше минимальной.
Если заемщик первые выданные кредиты обслуживает хорошо, платит вовремя, качество его кредитной истории начинает расти. Но когда к обслуживанию своих обязательств относятся неаккуратно и задерживают платежи, оно снижается. Неисполнение текущих обязательств — главная причина низкого ПКР.
Что снижает качество
- Просрочки отражаются на оценке самым плачевным образом, при этом теряется больше всего баллов. Дополнительно рейтинг опускают начисленные за просрочки штрафы. Однако это не единственная возможная причина падения ПКР. Например, он может снизиться, если заемщик привлекает слишком большой объем кредитов.
- Неблагоприятное влияние оказывает и слишком большое количество отправленных за небольшой срок заявок на кредит, даже если они не были удовлетворены. Для банков и других кредиторов это явное свидетельство, что заемщик остро нуждается в средствах и из-за их отсутствия может не исполнить свои обязательства.
- Рейтинг может упасть и из-за наличия судебных взысканий по платежам, причем не только кредитным. Если человек так долго не платил алименты или за жилищно-коммунальные услуги, что на него подали в суд, в случае неисполнения решения о принудительном взыскании в течение десяти дней в кредитной истории может появиться соответствующая запись, сделанная управляющей компанией или службой судебных приставов. Разумеется, на ПКР это отражается не лучшим образом.
- Обращение в МФО за микрокредитом тоже негативно влияет на Персональный кредитный рейтинг. Банки считают, что займ до зарплаты — удел неорганизованных в финансовом плане людей. Поэтому если вы его брали, лучше выждать несколько месяцев перед обращением за банковским кредитом.
Можно ли исправить кредитный рейтинг?
Несмотря на то, что негативные записи, если они не сделаны ошибочно, изменить или удалить из кредитной истории невозможно, любой заемщик может исправить свой ПКР, повысив его до хорошего уровня. Как это сделать?
Значение ПКР рассчитывается из совокупного значения всех записей кредитной истории. Если позитивных записей больше, то и негатив не будет доминировать. Правда, для его исправления понадобится время и определенные усилия. Зато это принесет гарантированный результат.
Существует несколько способов повысить качество кредитной истории и, как следствие, значение своего ПКР. Первое, что следует сделать, — запросить кредитный отчет в НБКИ и внимательно ознакомиться с записями. Уже в зависимости от состояния кредитной истории выбрать одну или несколько стратегий:
- ликвидировать все просрочки. Без этого все остальные действия будут бесполезными. Также по возможности следует погасить активные кредиты.
- закрыть активные займы. Возможно, низкий ПКР связан с чрезмерной закредитованностью. В таком случае рекомендуется постепенно закрывать займы, пока кредитная нагрузка не снизится и балл не повысится.
- брать и обслуживать новые кредиты. Повысить ПКР можно за счет новых банковских кредитов. Лучше всего для этого подходит открытая кредитная карта. Если соблюдать грейс-период, восстановление качества кредитной истории обойдется совсем недорого. Также можно привлекать небольшие кредиты на короткий срок. В любом случае главное условие исправления ПКР — недопущение просрочек и аккуратное соблюдение графика платежей.
- подать запрос на оспаривание кредитной истории. При наличии нестыковок или неверной информации в кредитной истории есть основания заподозрить ошибку или даже мошенничество. В этом случае нужно подать запрос на ее оспаривание. Бюро проведет проверку и в случае подтверждения ошибки в 20-дневный срок устранит неверные сведения.
Практика показывает, что над совершенствованием своей оценки как заемщика можно и нужно работать постоянно. Это позволяет не только чувствовать себя уверенно, но и предотвращать появление ошибок в кредитной истории. НБКИ, давая возможность всем заемщикам бесплатно проверять свой ПКР, рассчитывает и на то, что это поможет сократить долю «плохих» рейтингов, снизит риски банков и сделает кредиты в России более доступными.
Кредитный рейтинг: почему его полезно знать

Банки предъявляют к заемщикам массу требований. Их анализ — это сложный процесс, который включает множество факторов. Один из инструментов такой оценки — кредитный рейтинг. Причем доступна эта информация не только кредиторам, но и самим заемщикам. С 2019 года россияне могут вместе с отчетом о кредитной истории получить и свой кредитный рейтинг. А с января 2022 года ЦБ стандартизировал то, как рассчитывается и предоставляется этот показатель.
Рассказываем, чем полезен кредитный рейтинг и как его узнать.
Как банки решают, давать ли заем?
1
В первую очередь банки оценивают кредитную историю заемщика. Она фиксирует все данные о нем — уровень долговой нагрузки, просрочки, количество запросов на ее проверку, личные данные и т.д.
С 2014 года все кредитные организации обязаны передавать всю информацию о своих заемщиках хотя бы в одно бюро кредитных историй (БКИ). А с 2022 года системно значимые кредитные организации и банки с портфелем кредитов физическим лицам от 100 млрд рублей обязаны представлять данные не менее чем в два БКИ.
Но при рассмотрении заявки на кредит банк может учитывать дополнительную информацию из других источников, проводя внутреннюю оценку кредитоспособности клиента. Здесь мы писали о том, как организации решают, кому одалживать деньги, а кому нет.
А что такое кредитный рейтинг? И как он рассчитывается?
2
Кредитный рейтинг — это балл, который присваивается заемщику. Он рассчитывается на основе данных кредитной истории — количества открытых и закрытых кредитов, просрочек, уровня долговой нагрузки (какой процент от общего дохода уходит на оплату займов), количества запросов на проверку истории, ее «возраста» и т.д.
Бюро кредитных историй рассчитывают этот балл по скоринговым (от англ. score — «счет») моделям, которые уже давно используются для оценки заемщиков. До недавнего времени у каждого бюро была своя модель. Например, в Объединенном кредитном бюро (ОКБ) балл выставлялся от 0 до 1 250, а в Национальном бюро кредитных историй (НБКИ) — от 0 до 850. Но теперь регулятор установил стандартную для всех шкалу — от 1 до 999 баллов. БКИ со статусом квалифицированных должны были перейти на нее с 1 января 2022 года, у остальных есть время до 2024 года.
Для заемщика важен не столько конкретный балл, сколько уровень платежеспособности, которому он соответствует. Так, рейтинг может быть низким, средним, высоким и очень высоким. В последнюю категорию входят 10% самых качественных заемщиков, а доля остальных категорий составляет по 30%. Например, по данным на 10 января 2022 года:
- для НБКИ: низкий рейтинг — 1–179 баллов, средний — 180–623 балла, высокий — 624–912 баллов, очень высокий — 913–999 баллов;
- для ОКБ: низкий рейтинг — 1–533 балла, средний — 534–678 баллов, высокий — 679–818 баллов, очень высокий — 819–999 баллов;
для «Эквифакс»: низкий рейтинг — 1–709 баллов, средний — 710–808 баллов, высокий — 809–896 баллов, очень высокий — 897–999 баллов.
Зачем нужен этот рейтинг?
3
За тем же, зачем в принципе нужна кредитная история, — для оценки благонадежности заемщика и его способности платить по кредиту. Чем выше балл, тем меньше риск: для клиента — получить отказ, для банка — столкнуться с просрочкой и/или невозвратом.
По данным ЦБ на начало декабря 2021 года, за россиянами числилось кредитов больше чем на 24 трлн рублей. При этом просроченная задолженность составляла примерно 974,5 млрд рублей. За январь — октябрь 2021 года долговая нагрузка россиян выросла с 27 до 35%. На этом фоне регулятор закономерно обеспокоен уровнем закредитованности граждан.
В декабре президент России Владимир Путин подписал закон, по которому банкам будут устанавливать ограничение на выдачу кредитов. А значит, в потенциальной ситуации, когда банк может выдать только определенное количество займов, он будет тщательнее выбирать тех, кому занять деньги. В приоритете закономерно окажутся максимально надежные и платежеспособные клиенты. И чтобы при необходимости войти в их число, важно иметь высокий рейтинг.
По оценке ЦБ, десять из 14 крупнейших в рознице банков выдают кредиты на основе заявки заемщика, собственных моделей и информации из БКИ о текущем уровне платежей по кредитам.
Когда рейтинги только вводили, оставались риски возможных коллизий — например, какой рейтинг присваивается клиенту, первый раз обратившемуся за кредитом? Как ни парадоксально, банки осторожно относятся к тем, у кого «чистая» кредитная история. Потому что не могут оценить будущего заемщика по его прошлому опыту. В этом случае они могут попросить предоставить дополнительные документы о доходах, установить процентную ставку больше, а сумму и срок займа — меньше. ЦБ ответил — если у человека нет ни действующих кредитов, ни заявок в банк за получением займов, то кредитная история формироваться не будет. Рейтинг тогда, очевидно, будет минимальным.
Полезен рейтинг не только кредиторам, но и самому заемщику. Он поможет понять, как банк оценит клиента, если тот решит обратиться за кредитом. Плюс регулярная проверка кредитных рейтинга и истории позволяет вовремя увидеть ошибки и не оформлены ли на человека мошеннические займы, которых он не брал.
То есть если у меня высокий рейтинг, то мне обязательно дадут кредит?
4
Хорошая кредитная история и, как следствие, и рейтинг — не обязательно залог согласия банка занять человеку денег. Кредитный рейтинг носит скорее информационный характер. У кредитора всегда остаются и собственные системы оценки рисков, которые могут включать дополнительные источники информации. Например, клиентам зарплатных проектов банки, как правило, охотнее идут навстречу в выдаче займа.
А можно как-то повысить рейтинг?
5
Хорошая кредитная история — без просрочек и большого числа действующих кредитов — поможет обеспечить и плюс-минус высокий рейтинг. Как правило, максимально на уровень рейтинга влияют допущенные просрочки, но нужно иметь в виду и другие параметры.
Собственно, с 2022 года БКИ обязаны раскрывать, какие факторы влияют на рейтинги и какой вес они имеют при их расчете. Это позволит пользователю понять, из чего сложилась его оценка.
Например, в ОКБ рейтинг может недобрать баллы, потому что заемщик оказался слишком молод, а его кредиты — недостаточно большими (пример из реального кредитного рейтинга). Кредитная история такого клиента не позволяет банкам оценить, как он поведет себя, если ему придется выплачивать очень большой заем очень долгое время. Ведь у него просто нет такого опыта. Эта неопределенность и риск неплатежей и сказываются на итоговом показателе, снижая его.
Легально исправить можно только ошибки в истории — например, если уже выплаченный кредит висит как открытый или есть информация о просрочках, которых не было. Поэтому, кстати, если вы ведете активную «кредитную» жизнь, стоит регулярно проверять свою историю.
А вот скрыть просроченные задолженности или какой-то негатив из истории нельзя. Улучшить ее можно только погашением долгов. Например, можно взять небольшой кредит или открыть кредитную карту и аккуратно погашать, демонстрируя, что вы — ответственный заемщик.
При этом стоит помнить, что банки довольно скептически относятся к информации о займах в микрофинансовых организациях (МФО). Особенно если те очевидно призваны «исправить репутацию».
Все объявления о «чистке» кредитной истории — это мошенничество, и легально «переписать» ее невозможно.
По данным НБКИ, средний персональный кредитный рейтинг (ПКР) заемщика по потребкредитам на конец 2021 года в России составил 627 баллов (минимальное значение — 300 баллов, максимальное — 850 баллов. Тогда он еще рассчитывался по другой шкале).
Кто имеет доступ к кредитной истории?
6
Доступ к кредитной истории человека с его согласия может получить любое юридическое лицо. Но в основном ее запрашивают банки и МФО. Как правило, при заявке на кредит клиент подписывает разрешение на получение информации о нем в бюро кредитных историй. Конечно, он может и не давать такого согласия, но это почти всегда означает отказ в выдаче займа.
В ОКБ в свое время отмечали и возросший интерес страховых компаний к этой информации. Те нашли взаимосвязь между платежной и водительской дисциплиной — чем ответственнее человек подходит к выплате кредитных обязательств, тем аккуратнее он водит.
Могут запросить эту информацию и работодатели при приеме кандидата на материально ответственные или руководящие должности. Также компании часто оценивают ипотечного заемщика как более лояльного и усердного сотрудника.
Имеет право запросить кредитную историю и сам заемщик — россияне могут сделать это, например, через банк или напрямую обратившись в бюро кредитных историй. Узнать для начала, в каком именно она хранится, можно на портале госуслуг или ЦБ. Это полезно для проверки, нет ли ошибок и верно ли отображена вся информация. Кстати, после погашения кредитов у банков стоит брать справку об отсутствии задолженности. Она поможет оспорить недостоверные данные в кредитной истории.
Где и как узнать свой кредитный рейтинг?
7
Информацию о кредитных историях и рейтингах граждан хранят бюро кредитных историй. При этом в разных бюро история и рейтинг могут также различаться. Это зависит от того, с какими банками и другими организациями сотрудничает БКИ.
Например, сведения о кредите в Сбербанке, по которому заемщик допускал просрочки, хранятся в ОКБ, а вот в НБКИ они не поступали. Тогда рейтинг в НБКИ оказывается выше, чем в ОКБ. Так что важно узнать, в каких БКИ хранятся все части вашей кредитной истории. Это можно сделать на сайте «Госуслуги».
Нужно найти вкладку «Справки/Выписки» и выбрать раздел «Сведения о бюро кредитных историй». Или можно просто в поисковой строке вбить «кредитная история», дальше во всплывающих подсказках выбрать категорию «для физического лица» и следом команду «узнать свое БКИ».
В ответ ЦБ пришлет в личный кабинет список всех БКИ, которые хранят вашу кредитную историю.
В настоящий момент в России работают семь кредитных бюро, которые внесены в реестр регулятора:
- АО «Национальное бюро кредитных историй» (имеет статус квалифицированного БКИ);
- АО «Объединенное Кредитное Бюро» (имеет статус квалифицированного БКИ);
- ООО «Кредитное Бюро Русский Стандарт»;
- Общество с ограниченной ответственностью «Бюро кредитных историй «Эквифакс» (имеет статус квалифицированного БКИ);
- ООО «Восточно-Европейское бюро кредитных историй»;
- ООО «Столичное Кредитное Бюро»;
- ООО «Межрегиональное Бюро кредитных историй «Кредо».
Обязаны сообщать рейтинг клиентам пока только квалифицированные БКИ, остальные могут этого не делать до 2024 года.
А что делать, если нет учетной записи на «Госуслугах»?
8
За списком БКИ, которые хранят кредитную историю, можно также обратиться:
- в любой банк;
- в любую микрофинансовую организацию;
- в любое бюро кредитных историй;
- непосредственно в Центральный каталог кредитных историй Банка России.
Получив список, дальше нужно запросить информацию в каждом из бюро. Сделать это можно с помощью учетной записи на «Госуслугах», лично в офисе или направив запрос по почте. Внутри кредитной истории будет указан и кредитный рейтинг.
Бесплатно запросить кредитный отчет с полной историей получится только два раза в год. При этом бумажный отчет получить можно будет только один раз.
А вот если человек готов платить, то запрашивать кредитную историю через банки или бюро кредитных историй можно сколько угодно раз. Но это касается именно детализированной истории, рейтинг же с 2022 года можно бесплатно обновлять любое количество раз.
Кроме того, некоторые БКИ также предлагают так называемую подписку — при ее оформлении они будут регулярно присылать актуальную историю, а также сообщать о каждом новом оформленном кредите.
Арина Раксина
Кредитный рейтинг: что это, как его узнать и почему он так важен
По данным ЦБ РФ, в России на 1 октября за россиянами числились кредиты на сумму ₽23,5 трлн, просроченная задолженность (сумма долга по двум и более обязательным платежам в течение 120 дней) составляет ₽950,9 млрд. В сентябре только 35,8% заявок на потребкредиты и кредитные карты были одобрены банками (данные НБКИ). В октябре кредитные организации выдали ссуд на 8,7% меньше в количественном отношении, а общая сумма кредитов сократилась на 10,6% по сравнению с сентябрем.
Политика банков будет и дальше ужесточаться. В Госдуме прошел все три чтения законопроект, по которому банкам будут устанавливать количественный лимит на выдачу кредитов. В ситуации, когда банку, условно говоря, будут разрешать выдавать 100 кредитов в день, ему придется тщательно выбирать тех, кому их одобрить. И выигрывать в этом «конкурсе» наверняка будут самые надежные и платежеспособные клиенты. Для оценки потенциального заемщика банки пользуются информацией из кредитной истории заемщика, в том числе учитывают индивидуальный (персональный) кредитный рейтинг (ИКР или ПКР).
Читать также: Банки заявили о риске ухода клиентов к нелегалам из-за лимитов на кредиты
По данным Банка России, десять банков из 14 крупнейших в рознице выдают кредиты на основе заявки заемщика и опираются на данные бюро кредитных историй (БКИ) о текущем уровне платежей по кредитам. В сложившихся условиях банки ожидаемо будут повышать требования к заемщикам и, чтобы не оказаться в числе тех, кому отказали в кредите, важно иметь высокий кредитный рейтинг .
Кредитный рейтинг — что это такое, как рассчитывается и на что влияет
Фото: Shutterstock
Индивидуальный или персональный кредитный рейтинг (ИКР или ПКР) — балл, который присваивается потенциальному заемщику на основании его кредитной истории. Он рассчитывается автоматически бюро кредитных историй (БКИ) на основании ряда переменных: количество открытых и закрытых кредитов, долговая нагрузка (какой процент от общего дохода тратится на оплату кредитов), просроченная задолженность, наличие проданных долгов коллекторам и др. Это аналог банковского скоринга. «Максимально влияют на уровень рейтинга допущенные заемщиком просрочки. Важное значение также имеет количество действующих кредитов, коррелирующее с долговой нагрузкой заемщика», — отметил генеральный директор ОКБ Артур Александрович. Чем выше балл кредитного рейтинга — тем больше шансов у человека получить кредит на выгодных условиях. Тем не менее БКИ отмечают, что ИКР носит информационный характер и даже высокий балл — не гарантия одобрения кредита, окончательное решение о выдаче кредита и о его условиях принимает кредитная организация, то есть банк.
По данным НБКИ, средний персональный кредитный рейтинг (ПКР) заемщика по потребкредитам в октябре 2021 года составил 627 баллов (минимальное значение — 300 баллов, максимальное — 850 баллов). Чем выше запрашиваемая сумма кредита, тем более высокие требования предъявляют кредиторы к ПКР. Так, для получения кредита в октябре на сумму от ₽500 тыс. средний балл по ПКР составил 697 баллов, а до ₽30 тыс. — 568 баллов.
ИКР может использоваться не только банками, но и самим человеком. Узнать свой ИКР полезно перед тем, как взять ипотеку или любой другой кредит, чтобы понять, как вас может оценить банк. В случае низкого рейтинга у заемщика будет время его исправить. Кроме того, регулярно проверяя свою кредитную историю, человек может обнаружить, не появились ли в ней ошибки и, соответственно, направить в БКИ заявление о необходимости ее исправить. Также история позволит проверить, не оформлены ли мошенниками на человека кредиты, которые он не брал.
Как и где узнать свой кредитный рейтинг
Фото: Anna Eremeev / Shutterstock
Данные о кредитных историях и кредитном рейтинге хранятся в бюро кредитных историй — БКИ. Кредитная история и кредитный рейтинг одного и того же человека могут быть разными в разных БКИ. Это связано с тем, с какими банками и другими организациями у БКИ есть договор на обмен информацией. Допустим, у человека один кредит в ВТБ, и банк сообщает о нем данные в НБКИ, а второй кредит в Сбербанке, который отправляет о нем данные в ОКБ. Соответственно, данные о кредитной истории и кредитном рейтинге из НБКИ и ОКБ будут различаться. Чтобы ознакомиться со всеми частями кредитной истории, необходимо знать, в каких конкретно БКИ они хранятся.
- АО «Национальное бюро кредитных историй»;
- АО «Объединенное Кредитное Бюро»;
- ООО «Кредитное Бюро Русский Стандарт»;
- ООО «Бюро кредитных историй «Эквифакс»;
- ООО «Восточно-Европейское бюро кредитных историй»;
- ООО «Столичное Кредитное Бюро»;
- ООО «Межрегиональное Бюро кредитных историй «Кредо»;
- ООО «Красноярское Бюро кредитных историй».
Как узнать кредитный рейтинг через «Госуслуги»
Чтобы не тратить время на запросы в каждое БКИ по отдельности, можно через «Госуслуги» запросить информацию о том, в каких конкретно БКИ хранится кредитная история.
На портале «Госуслуг» нужно пройти на вкладку «Справки/Выписки», далее выбрать раздел «Сведения о бюро кредитных историй». Для доступа понадобится подтвердить только данные паспорта, которые автоматически загрузятся из личного кабинета.
В ответ Банк России пришлет в личный кабинет на портале госуслуг список всех БКИ, в которых хранится кредитная история. Информация будет включать название, адрес и номер телефона бюро.
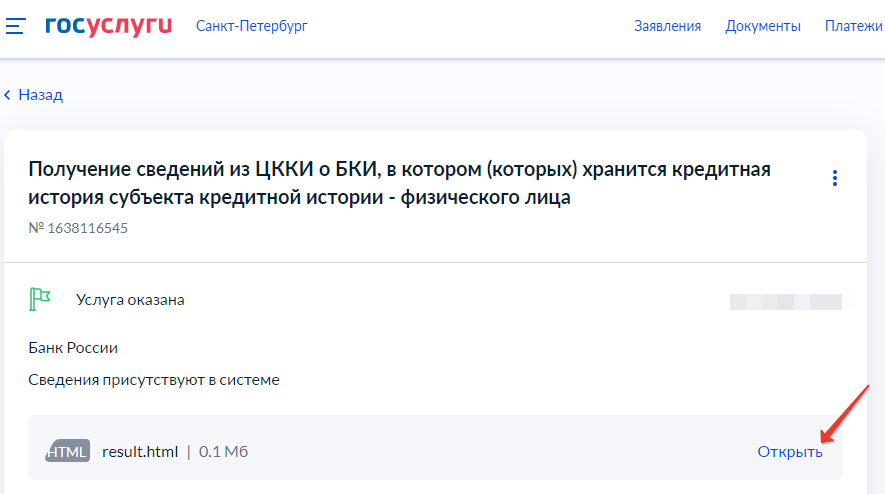
Фото: РБК Инвестиции / Скриншот с портала «Госуслуги»
Как узнать кредитный рейтинг, если нет учетной записи на «Госуcлугах»
Тем, кто не имеет учетной записи на «Госуслугах», можно обратиться за получением списка БКИ, в которых хранится кредитная история, в:
- любой банк;
- микрофинансовую организацию;
- любое бюро кредитных историй (даже в то, в котором может и не быть вашей кредитной истории);
- непосредственно в Центральный каталог кредитных историй Банка России.
Получив список БКИ, в котором (которых) хранится кредитная история, следующий шаг — запросить в каждом из них свою кредитную историю. Внутри кредитной истории будет указан и кредитный рейтинг. У ряда БКИ кредитный рейтинг указывается отдельно, достаточно лишь выбрать этот раздел в личном кабинете. Все БКИ, внесенные в реестр ЦБ, позволяют войти в личный кабинет на их сайте, используя логин и пароль с «Госуслуг» (ЕСИА). Кроме того, в каждое из них можно обратиться лично, посетив их офисы, а также по почте письмом или телеграммой.
В каждом БКИ заемщик может заказать кредитный отчет бесплатно два раза в год (на бумажном носителе один раз в год), далее заказ отчетов становится платным. Количество платных обращений не ограничивается. Ряд БКИ предлагают так называемую подписку, по которой присылают историю регулярно, а также могут предупреждать о каждом новом оформленном кредите.
Новая шкала кредитного рейтинга: чем она будет отличаться от прежних
Фото: Shutterstock
С 1 января 2022 года в России официально будет введена единая шкала индивидуальных кредитных рейтингов россиян, согласно указанию ЦБ РФ. Первыми ее должны начать применять квалифицированные бюро кредитных историй, остальные БКИ на новую шкалу обязаны перейти с 1 января 2024 года. Статус квалифицированных бюро кредитных историй в России по состоянию на ноябрь имеют три — «Национальное бюро кредитных историй» (НБКИ), «Объединенное кредитное бюро» (ОКБ) и «Бюро кредитных историй «Эквифакс». ОКБ досрочно выполнило ряд требований регулятора и уже рассчитывает кредитный рейтинг по новой шкале от 1 до 999 баллов, а у «Эквифакса» и ранее рейтинг был от 1 до 999, то есть ему нужно будет только выполнить некоторые требования ЦБ.
Новшества, которые прописаны регулятором в качестве обязательных для расчета индивидуального кредитного рейтинга гражданина:
Количество баллов — от 1 до 999 баллов. Новая шкала кредитного рейтинга, по сути, не является новой как таковой, а, скорее, первой единообразной, которую Банк России потребовал сделать для всех бюро кредитных историй. Ранее каждое из БКИ применяли собственные шкалы, так, например, в НБКИ шкала включала 850 баллов, а в ОКБ максимальная оценка рейтинга составляла 1245 баллов. Новая единообразная шкала кредитного рейтинга заемщика будет рассчитываться в диапазоне от 1 до 999 баллов: чем выше рейтинг, тем ниже оценивается кредитный риск заемщика, то есть у заемщика больше шансов получить одобрение кредита.
Доступность кредитного рейтинга для всех. Кредитный рейтинг теперь обязаны будут показывать заемщику все БКИ (квалифицированные — с 1 января 2022 года, остальные — с 1 января 2024 года). Ранее БКИ могли эту информацию гражданам не предоставлять, а только направлять полные кредитные истории без данных об оценочных баллах. В результате человек, получая отказ в выдаче кредита, не всегда мог сопоставить это с данными своей кредитной истории и/или вообще не знал, что его рейтинг низкий.
Бесплатное и неограниченное количество запросов на кредитный рейтинг. Кредитную историю бесплатно можно запрашивать в каждом из БКИ не более двух раз в год (на бумажном носителе — один раз в год). За последующие обращения за кредитной историей бюро требуют дополнительной платы. А вот кредитный рейтинг можно будет проверять хоть каждый день и бесплатно.
Раскрытие факторов и их веса в кредитном рейтинге. У БКИ остается право пользоваться при расчете кредитного рейтинга собственными данными, причем не только теми, которые содержатся в кредитной истории, но и вне ее. Поэтому очень важна новая обязанность бюро раскрывать потребителям, какие именно факторы оказывают влияние на рейтинги и какой они имеют вес в рейтинге. Это позволит заемщику понять, из чего сложилась оценка и почему она разная в различных БКИ. Например, если ОКБ обладает сведениями о просроченной задолженности в банке X, то человек увидит, что именно этот фактор снизил его рейтинг, тогда как, допустим, в НБКИ рейтинг будет выше, потому что у НБКИ нет сведений про просрочку в X.
Графическая наглядность. Кредитный рейтинг станет наглядно отображаться в графическом виде: красная зона (низкий рейтинг), желтая зона (средний рейтинг), светло-зеленая зона (высокий рейтинг), ярко-зеленая зона (очень высокий рейтинг). В последнюю зону относятся 10% самых качественных заемщиков, а доля остальных зон составляет по 30%.
₽500 и 91 день. Кредитный рейтинг должен предсказывать дефолт заемщика (невозможность выплачивать долг) в течение ближайшего года на сумму от 500 рублей и на срок от 91 дня. На стадии обсуждения проекта указания ЦБ, речь шла о том, что в кредитном рейтинге будут отображаться и все прошлые просрочки, начиная ₽ 500 сроком от 91 дня.
Генеральный директор ОКБ Артур Александрович отметил, что для расчета вероятности дефолта в рейтинге учитываются все просрочки: текущие и исторические, их размер и длительность. Директор по маркетингу НБКИ Алексей Волков также подтвердил, что любая просрочка даже на небольшую сумму учитывается в кредитной истории — а значит, находит свое отражение и в кредитном рейтинге. В «Эквифакс» чуть более лояльно относятся к долгам до ₽500: «Просроченная задолженность в сумме до ₽500 (вне зависимости от срока существования такой просроченной задолженности: хоть 1, хоть 1000 дней) не используется в расчете рейтинга и никак его не ухудшает. Это так называемые порог чувствительности, или техническая просроченная задолженность», — рассказал «РБК Инвестициям» генеральный директор БКИ «Эквифакс» Олег Лагуткин.
Какой кредитный рейтинг хороший
Понятие хорошего кредитного рейтинга — довольно расплывчато. И связано это с тем, что алгоритмы его расчета в каждом БКИ собственные, как и массив данных, на основе которых он рассчитывается. Поэтому адекватно оценить свой рейтинг как «хороший» или «плохой» заемщик может только, запросив его в БКИ. Бюро к оценке в баллах дают пояснения, каким именно он считается в их градации.
«РБК Инвестиции » провели эксперимент и запросили кредитный рейтинг в трех БКИ. У одного и того же человека рейтинг в двух из них расценивается как высокий, а в одном — как низкий.
Как повысить кредитный рейтинг?

Преобладающему числу россиян сложно обойтись без финансовой помощи банков, особенно при желании обзавестись новым жильем или автомобилем. Чтобы после подачи заявки на кредит не последовал неожиданный отказ, необходимо контролировать собственное кредитное досье, особое внимание уделяя такому показателю, как кредитный рейтинг.
Как узнать свой кредитный рейтинг?
Факторы, влияющие на кредитный рейтинг
Как быстро поднять кредитный рейтинг в кредитной истории?
Как узнать, почему падает кредитный рейтинг?
Ни один заемщик не задается целью снизить персональную оценку. А вот как улучшить кредитный рейтинг знают не все. Поделимся рецептами, реально позволяющими восстановить финансовое реноме.

Как узнать свой кредитный рейтинг?
Совет о том, что “спасение утопающих — дело рук самих утопающих”, все еще актуален. В интересах заемщика — систематически отслеживать состояние кредитной истории, чтобы понимать актуальное значение оценочного балла. Тем более что сделать это несложно. Достаточно:
- Узнать в каком бюро кредитных историй хранится кредитная история, отправив бесплатный запрос в Центральный каталог кредитных историй.
- Отправить заявку в соответствующее БКИ, что можно сделать:
- бесплатно два раза в год;
- платно неограниченное количество раз.
- Получить кредитный отчет в печатном или электронном виде.
- Изучить рейтинговую оценку.
- Принять меры по ее улучшению.
Способы проверки КИ в БКИ
Кредитная история, содержащая такой важный параметр, как кредитный рейтинг, формируется в специально созданных для этого процесса организациях — бюро кредитных историй. Информацию в БКИ передают любые финансово-кредитные организации, с которыми успешно или безуспешно взаимодействует заемщик.
Субъект кредитной истории имеет право получать по первому требованию актуальный отчет о состоянии своей кредитной истории. Содержащей:
- кредитный рейтинг и его характеристику;
- текущий платежный статус;
- информацию по активным и закрытым кредитам;
- факты просрочек;
- сведения о запросах кредитной истории;
- судебные решения.
Задача клиента — отправить заявку в бюро на предоставление кредитной истории. Сделать это можно различными способами:
- лично обратиться в отделение БКИ;
- написать письмо;
- отправить телеграмму.
Клиенты Сбербанка могут в режиме онлайн отправить заявку в аффилированное БКИ и по истечении нескольких минут получить подробный отчет.
Важно понимать, что отправить запрос вправе только сам субъект КИ. Поэтому запросы, отправленные посредством почтовой связи, должны быть заверены: письма — нотариусом, телеграммы — оператором.
Факторы, влияющие на кредитный рейтинг
Кредитный рейтинг зависит прежде всего от показателей:
- Дисциплинированности и ответственности заемщика в плане исполнения, взятых на себя кредитных обязательств.
- Общего периода кредитования, то есть периода использования заемщиком банковских ссуд: чем период длительнее, тем степень доверия к клиенту выше.
- Частоты обращения за финансовой помощью. Если заемщик массово рассылает заявки, он создает себе имидж человека, постоянно нуждающегося в деньгах в связи с тем, что он не умеет жить по средствам.
- Размера текущей задолженности по отношению к уровню дохода. Закредитованность не позволит получить новый займ.
- Видов займов — финансовые группы чаще доверяют клиентам, которые оформляют разные банковские продукты.
Как быстро поднять кредитный рейтинг в кредитной истории?
Переписать или внести изменения в сформированное кредитное досье нельзя ни платно, ни бесплатно. Изменить кредитную историю в лучшую сторону, тем самым подняв значения рейтингового балла, можно путем внесения новых положительных записей, свидетельствующих о получении новых кредитных продуктов и ответственном отношении к погашению долга.
Перед тем, как увеличить кредитный рейтинг, стоит знать, что не следует спешить с закрытием долга. В данном случае важна каждая положительная запись.
Проверка кредитного отчета в БКИ
Чтобы разработать тактику улучшения собственного финансового реноме, нужно начинать с запроса, получения и изучения кредитной истории.
Важно убедиться, что все записи соответствуют действительности.
Своевременное погашение задолженностей
Следите внимательно за сроками погашения задолженности. Старайтесь вносить ежемесячный платеж не в дату, указанную в графике, а за 2-3 дня предшествующие ей. Это позволит на своевременное погашение не повлиять форс-мажорным обстоятельствам: выходным дням, техническим неполадкам, отсутствию электричества.
Именно показатель платежей оказывает решающую роль при расчете кредитного рейтинга.
Займ в МФО
Оформление займа в МФО — реальный шаг для повышения кредитного рейтинга:
- одобрение займа позволит продемонстрировать финансовую активность;
- аккуратность в исполнении обязательств — дисциплинированность и надежность.
Закрытые вовремя новые кредитные договоры непременно повлияют на рост оценочного балла.
Кредитная карта
Как говорят эксперты, кредитные карты выдаются заемщикам, имеющим кредитный рейтинг, даже не нулевой, а уходящий в минус. Пользуясь кредитными средствами для безналичного расчета и вовремя пополняя баланс, можно реабилитироваться и претендовать на улучшенную оценку.
Совет: Активно пользуйтесь кредиткой, но не опустошайте ее ресурс, более чем на 80%.
Микрокредит в банке
Имея низкий рейтинг, не стоит усугублять ситуацию и подавать заявку, заранее обреченную на неудачу. Начинать нужно с малого:
- рассчитать собственные финансовые возможности;
- подобрать оптимальную микрокредитную программу;
- оформить экспресс-займ, не предусматривающий изучения кредитной истории;
- погашать его своевременно.
Стоит понимать, что условия микрокредита не будут отличаться особой привлекательностью. Но для достижения поставленной цели иногда приходится преодолевать и не такие препятствия.
Товары в рассрочку
Разнообразьте кредитную историю покупкой в кредит. Ведь торговые сети позволяют приобрести товары в рассрочку, даже без каких-либо переплат.
Иногда весьма несущественная ссуда способна перестроить кредитный рейтинг.
Как узнать, почему падает кредитный рейтинг?
Нередко платежеспособные заемщики, отличающиеся финансовой дисциплинированностью, удивляются тому, что их рейтинг в БКИ постоянно понижается. Причин этого может быть несколько:
- Изменились критерии оценки заемщика в бюро.
- В кредитную историю закралась ошибка.
- Имеются неучтенные заемщиком долги по налогам, штрафам, коммунальным платежам.
- Приставы возбудили исполнительное производство, и информация об этом попала в БКИ.
Если кредитный рейтинг постепенно стремится к “0”, не нужно долго задаваться вопросом: “Что делать?” — необходимо действовать:
- Запросить кредитную историю и тщательно изучить все пункты.
- При наличии ошибок, собрать доказательную базу и потребовать БКИ исправить их.
- При обнаружении несуществующего кредита, взятого на ваше имя, обращаться в полицию и суд.
- Проверить наличие неизвестной задолженности на сайтах ФНС и ФССП, и при наличии — погасить ее в режиме онлайн.
Стоит помнить, что копеечный неучтенный долг, может стать причиной понижения рейтинга и препятствием на пути получения необходимого кредита.