Налоги для ИП на упрощенке
Упрощенная система налогообложения (УСН) — специальный налоговый режим, на котором предприниматели и компании платят только один налог с доходов.
Он подходит малому и среднему бизнесу и тем, кто только начинает свое дело. В этой статье мы говорим только об упрощенке для ИП.
Условия применения УСН
Для работы на упрощенке предприниматели должны соблюдать три условия:
- По сумме доходов — не больше 251,4 млн рублей за год.
- По количеству сотрудников — не больше 130 человек. Учитываются штатные сотрудники, внешние совместители и исполнители по гражданско-правовым договорам.
- По сфере деятельности. Не могут работать на упрощенке ИП, которые продают полезные ископаемые или производят подакцизные товары, например алкоголь. С 2023 года не могут применять УСН ювелиры. Все ограничения указаны в налоговом кодексе.
Если предприниматель работал на упрощенке, но перестал соответствовать условиям, он автоматически переводится на общую систему налогообложения.
Виды упрощенки
Предприниматели могут выбрать один из двух вариантов работы по упрощенке.
УСН «Доходы». При расчете налога учитывают только доходы. Выгодно ИП, которые оказывают услуги. Например, редакторам, разработчикам, маркетологам. У них практически нет расходов.
УСН «Доходы минус расходы». Налог нужно платить с разницы между доходами и расходами. Подходит, если расходов больше 60% от оборота.
Предприниматель сам выбирает вариант, который ему подходит, и указывает его в уведомлении для налоговой.
ПАРТНЕРСКИЙ МАТЕРИАЛ
Я заработала 100 000 рублей на Tinkoff Black
Узнайте, как повторить этот опыт и оформить карту
Хочу знать
Ставки и порядок расчета
Ставка налога при УСН различается в зависимости от дохода и/или численности работников.
Если доходы не превышают 188,55 млн рублей, а средняя численность работников — не более 100 человек, налоговая ставка такая:
- для упрощенки «Доходы» — 6%; для «Доходы минус расходы» — 15%.
При доходах свыше 188,55 млн рублей и/или численности работников от 101 до 130 человек ставка составит:
- для упрощенки «Доходы» — 8%; для «Доходы минус расходы» — 20%.
Региональные власти могут снижать ставки для всех или отдельных видов деятельности.
Для некоторых впервые созданных ИП могут действовать налоговые каникулы. Это значит, что предприниматели вообще не обязаны платить налог какое-то время.
Проверить ставку налога и возможность налоговых каникул в своем регионе можно на сайте ФНС. Разберем на примере.
Предприниматель из Липецка открывает салон по пошиву штор и планирует работать на УСН «Доходы». На сайте налоговой он выбирает свой регион и переходит на страницу об УСН.
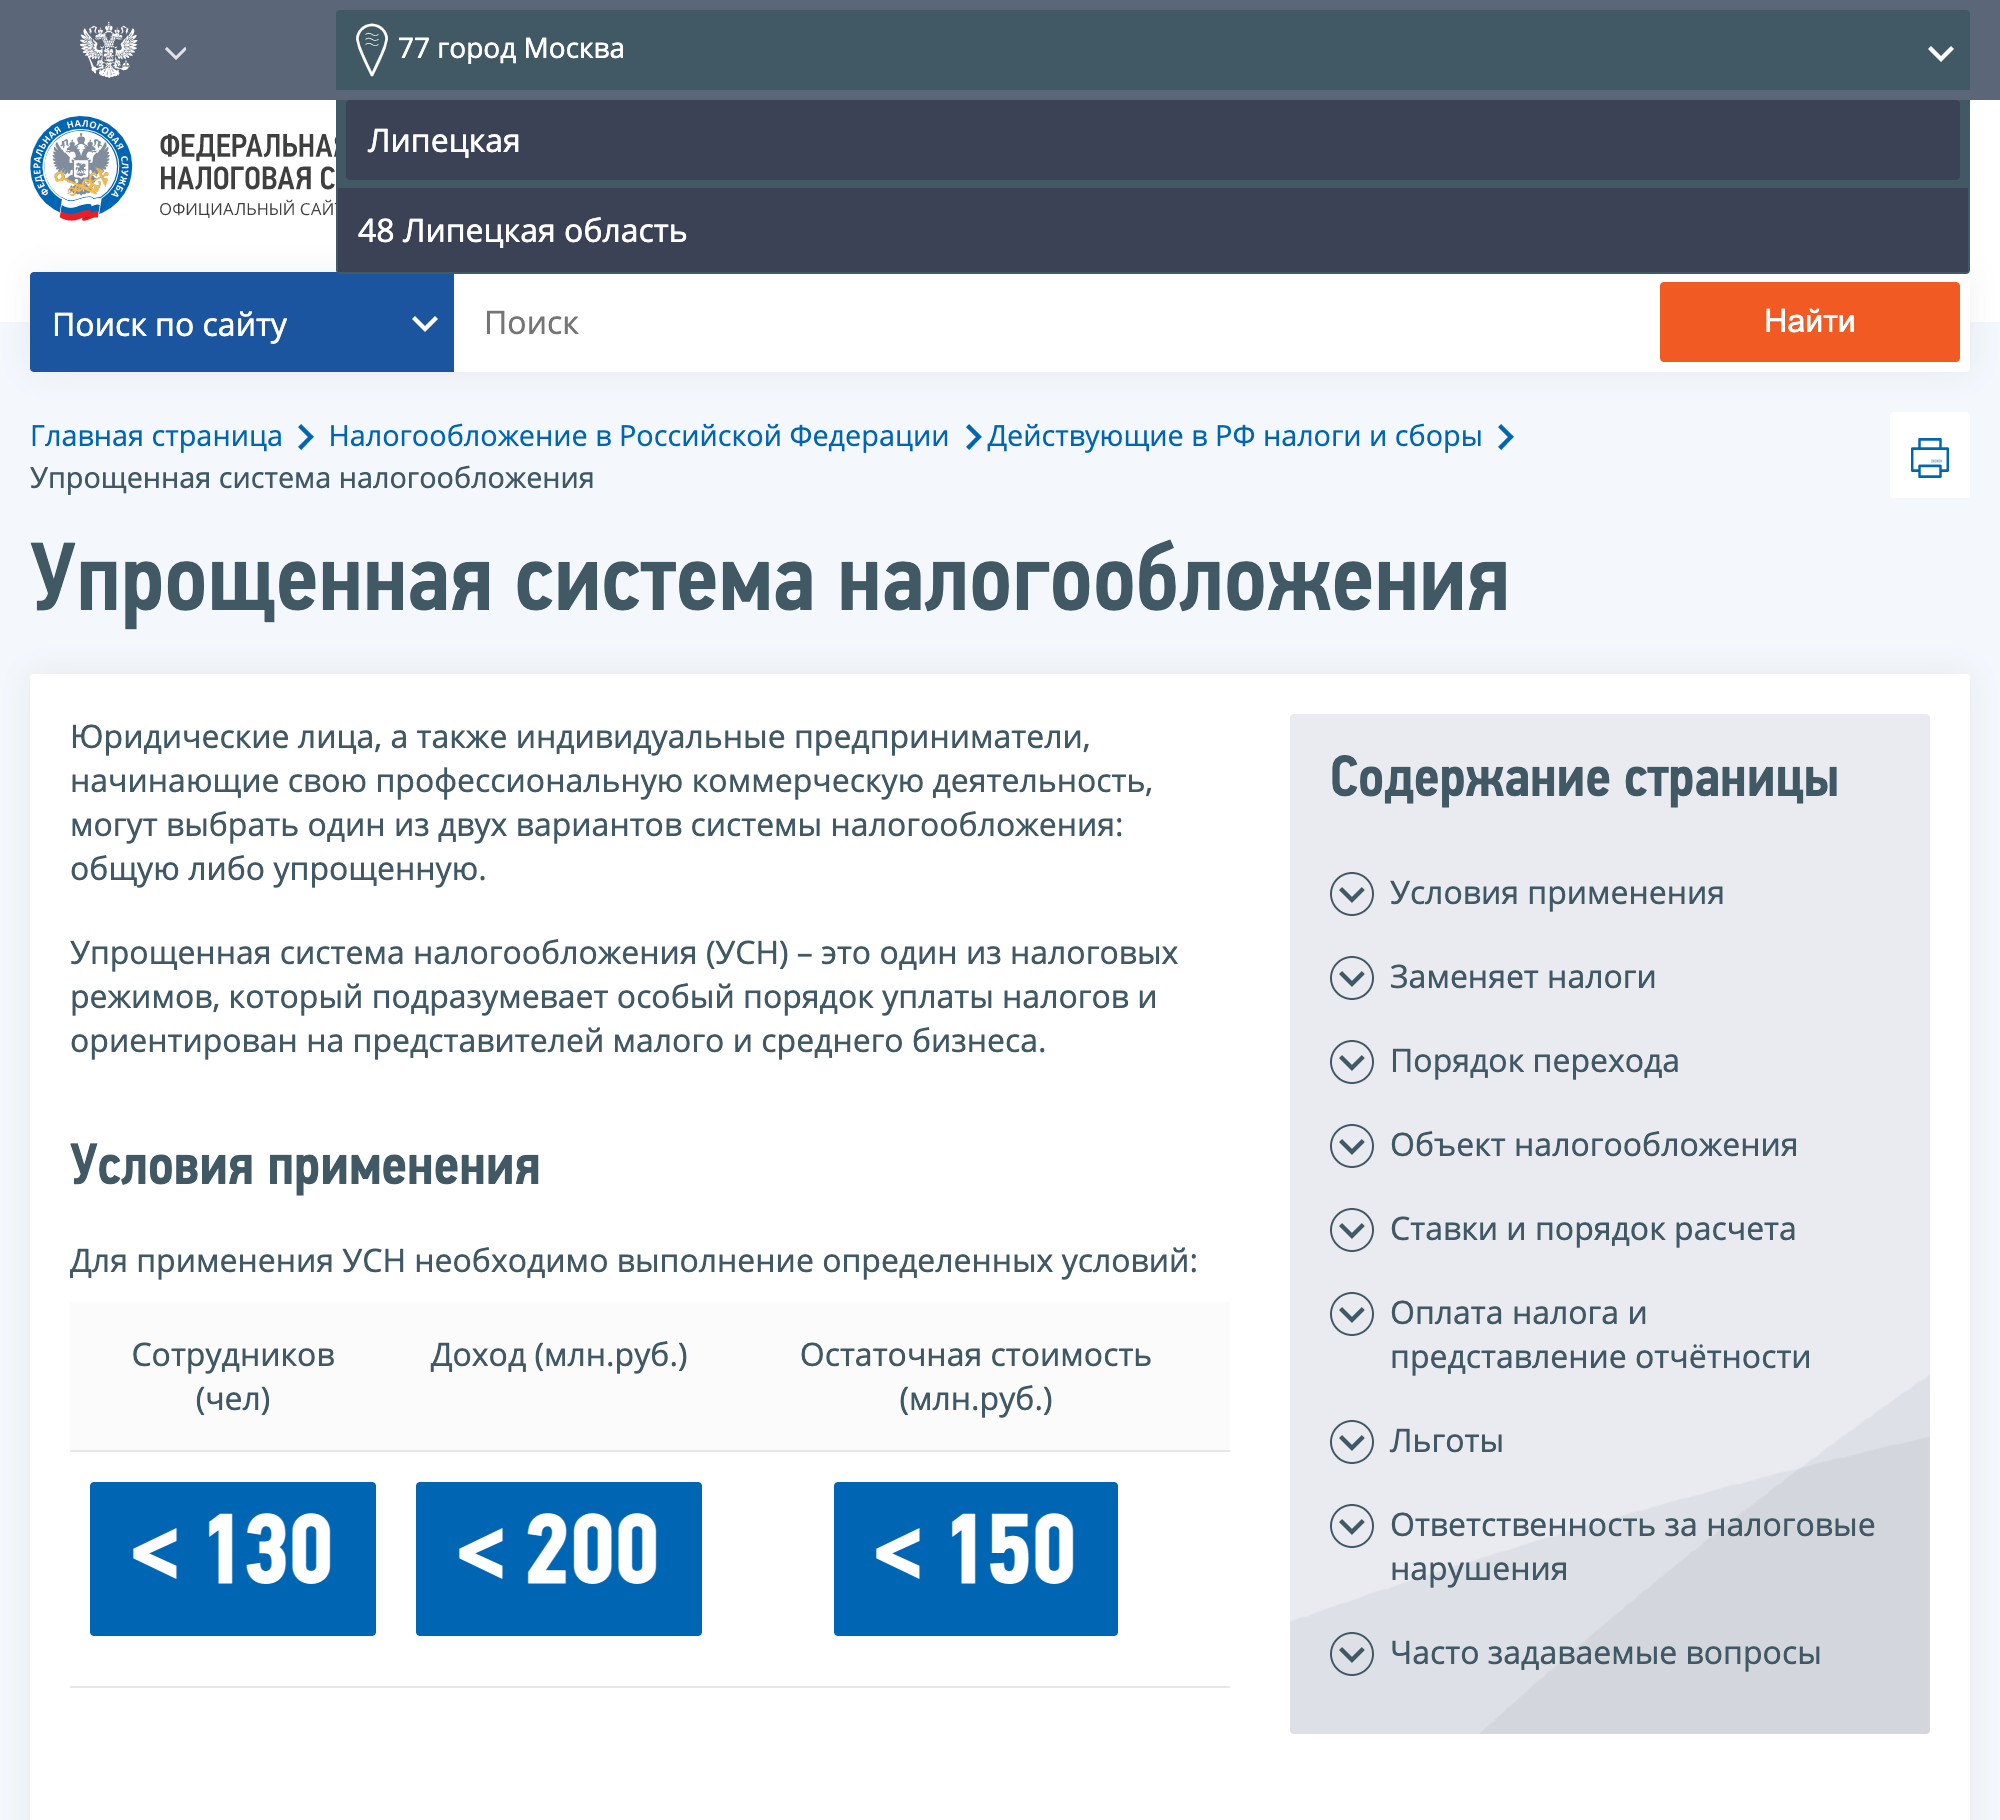
Сначала выбираем нужный регион — у нас это Липецкая область
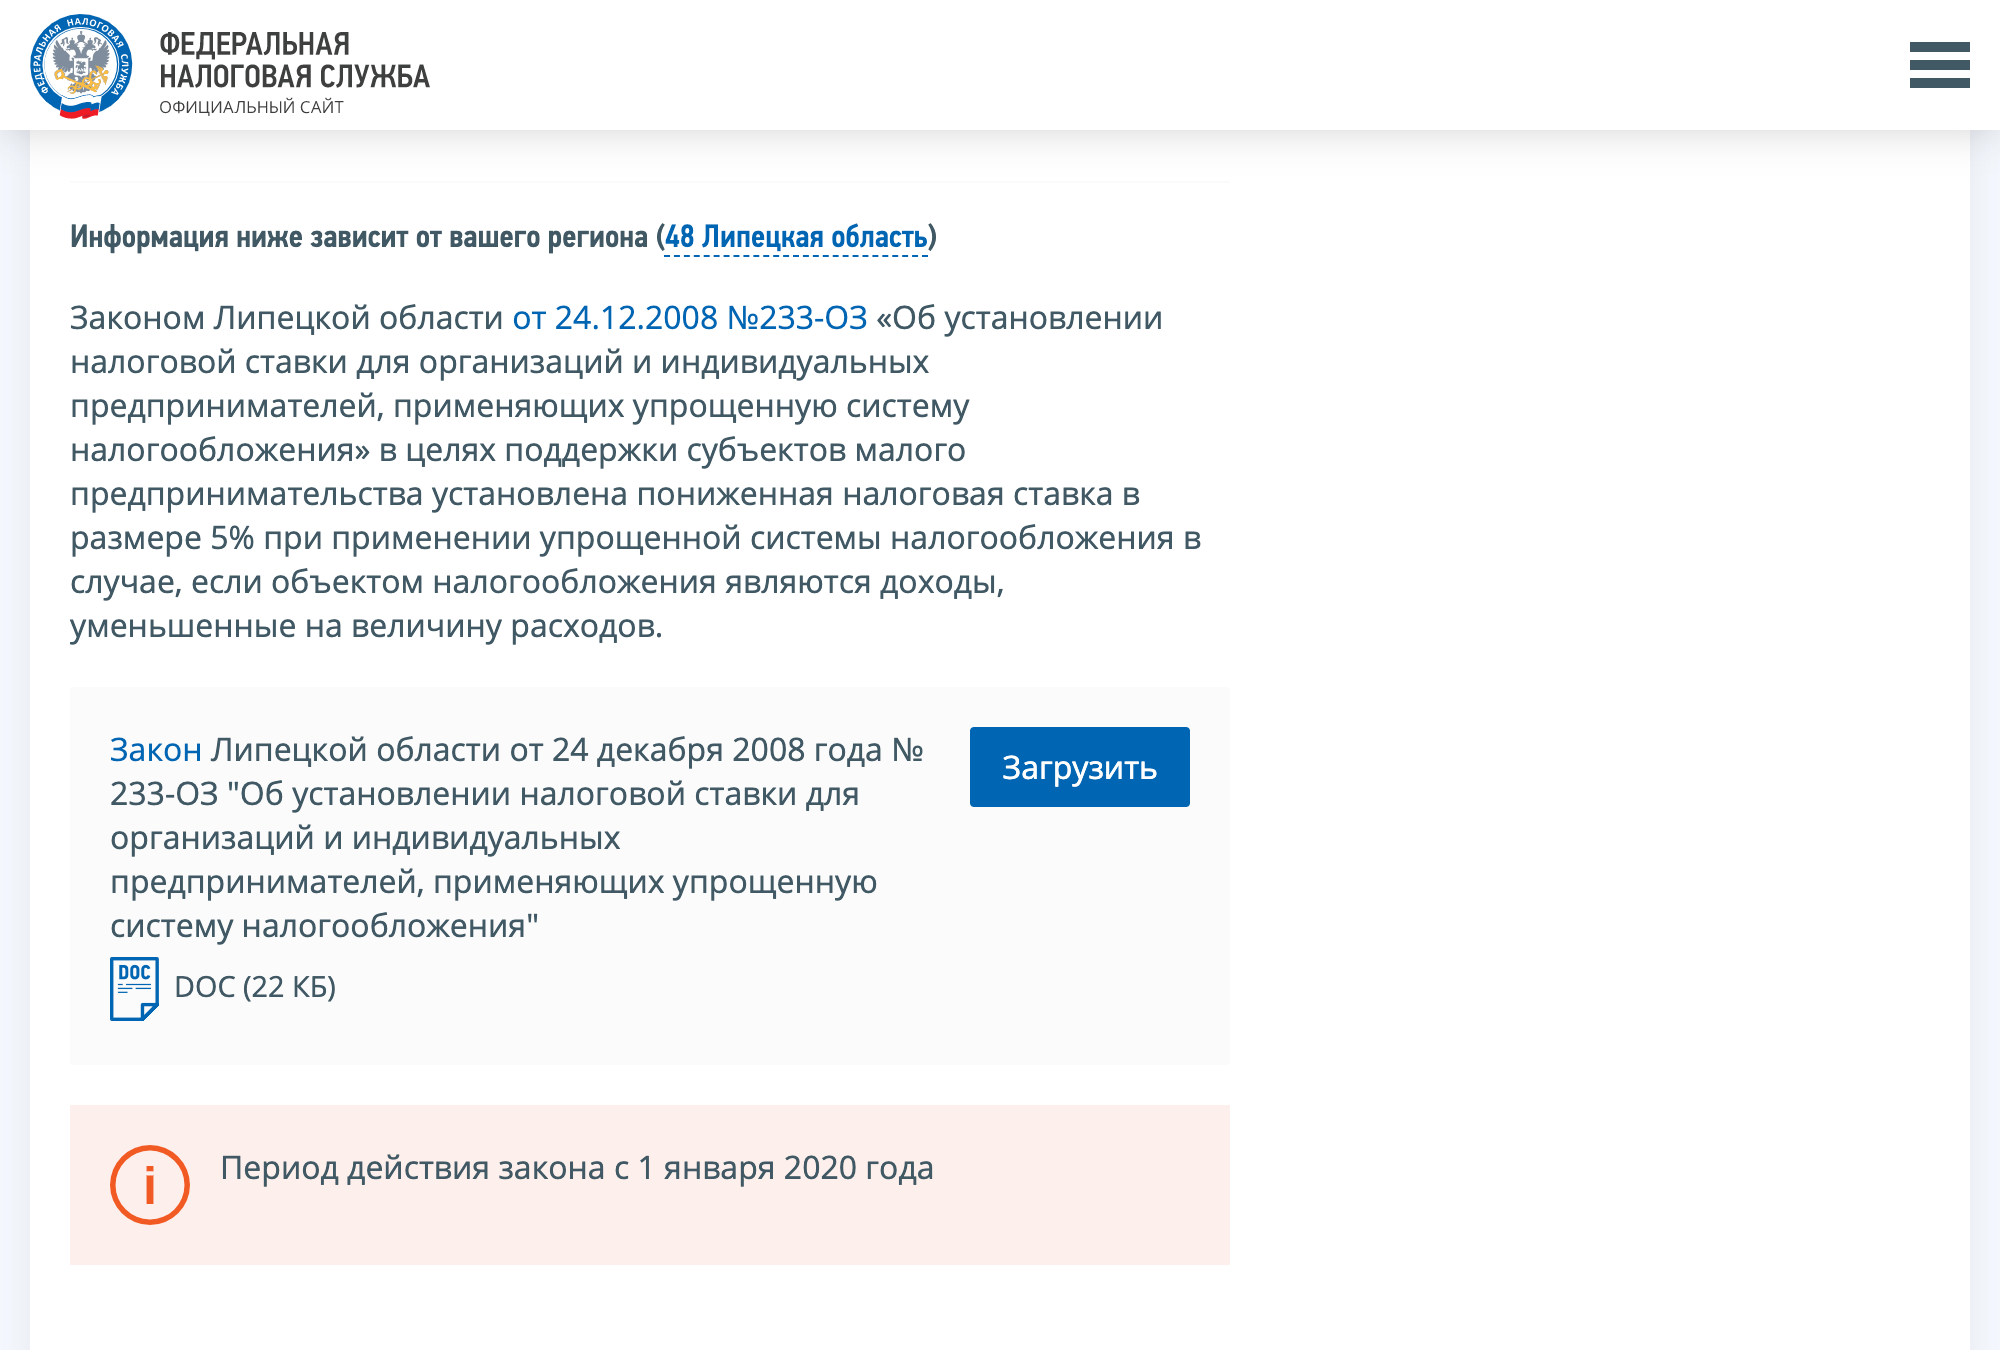
Находим слова «Информация ниже зависит от вашего региона»
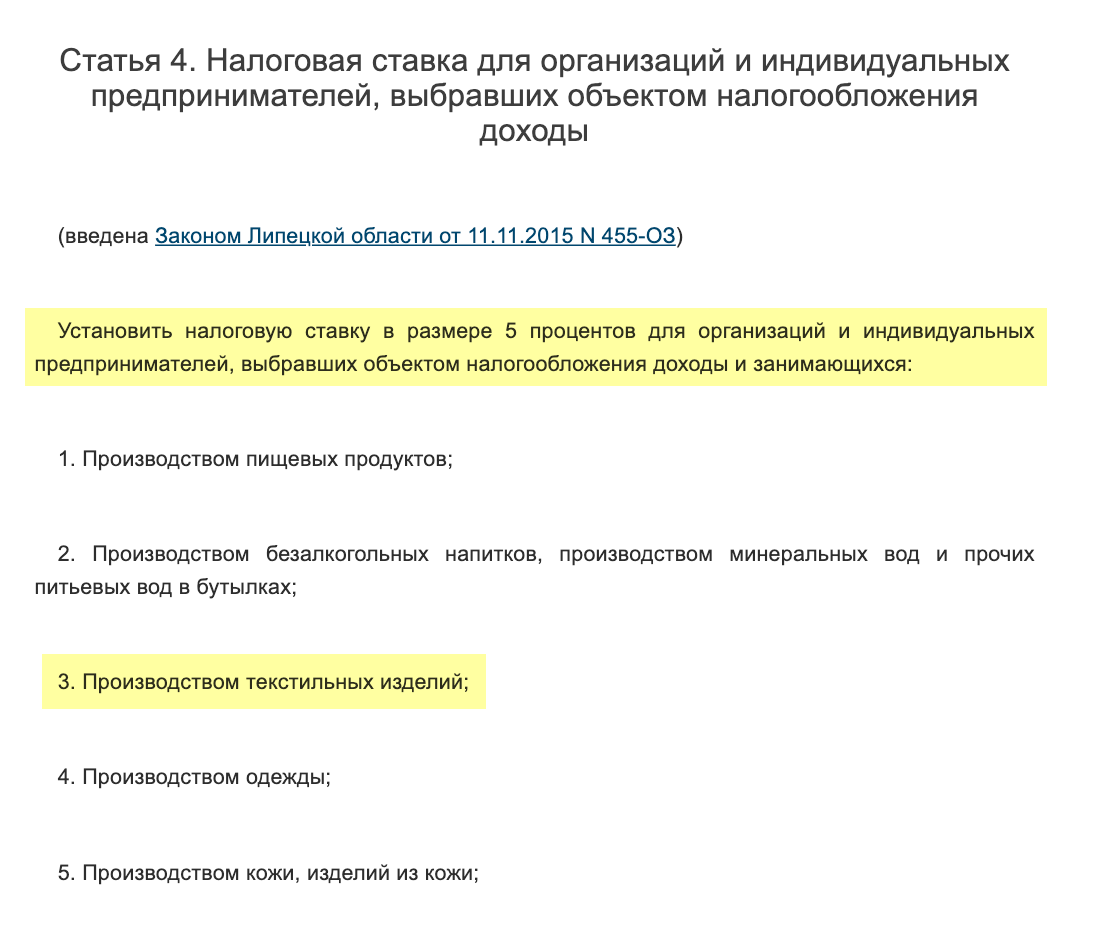
Скачиваем закон и находим условия для производителей текстильных изделий
Ставка по УСН для салонов по пошиву штор — 5%. Именно ее и нужно учитывать при расчете налога.
Некоторые новоиспеченные предприниматели могут вообще не платить налог первые два года, потому что для их сфер деятельности действуют налоговые каникулы.
- Например, если наш липецкий ИП только что зарегистрировался в этом статусе, то на его бизнес по пошиву штор распространяется налоговая льгота.
Налог по УСН рассчитывается по такой формуле:
- УСН «Доходы»: Ставка × Доходы
- УСН «Доходы минус расходы»: Ставка × (Доходы − Расходы)
Для УСН «Доходы минус расходы» действует правило минимального налога — 1% от доходов. Даже если расходы будут больше доходов, ИП все равно придется заплатить не менее 1% с дохода.
Допустим, доход предпринимателя за год — 900 000 ₽, а расходы — 850 000 ₽. Если считать по формуле, получится, что он должен заплатить 7500 ₽: 15% × (900 000 ₽ − 850 000 ₽). Но 1% от его дохода составляет 9000 ₽, поэтому ИП придется заплатить эту сумму.
Минимальный налог придется платить, даже если ИП в убытках или у него нулевой доход.
С каких доходов ИП платит налог
В налоговом кодексе перечислены доходы и расходы, которые нужно учитывать при расчете налога. Доходы актуальны для всех предпринимателей на упрощенке, а расходы — только для тех, кто на УСН «Доходы минус расходы». Например, нужно учитывать доходы от продажи товаров или оказания услуг, сдачи имущества в аренду, от процентов по банковским вкладам.
Кредитные деньги или деньги, которые ошибочно пришли на счет, при расчете налога не учитывают.
Расходы, на которые можно уменьшить доход, тоже указаны в налоговом кодексе. Например, туда входят зарплаты сотрудникам и страховые взносы за них, затраты на покупку и модернизацию оборудования, расходы на приобретение сырья и материалов для производства.
Сроки уплаты налогов по УСН
Налог на упрощенке нужно рассчитывать нарастающим итогом и оплачивать частями четыре раза в год:
- За первый квартал — не позднее 28 апреля.
- За полугодие — не позднее 28 июля.
- За 9 месяцев — не позднее 28 октября.
- За год — не позднее 28 апреля следующего года.
Первые три платежа — авансовые. Для четвертого считают общую сумму налога по итогам года и вычитают из нее авансовые платежи.
Если финальная дата выпадает на выходной или нерабочий праздничный день, срок оплаты продлевается до ближайшего рабочего дня.
В 2023 году подойдут сроки уплаты авансового платежа по УСН за первый квартал 2022 года и налога за 2021 год. Авансовый платеж надо внести до апреля 2023 года включительно, налог за 2021 год — до марта 2023 года включительно.
В постановлении правительства перечислены виды бизнеса, которые имели право на отсрочку платежа. Например производство напитков, одежды, лекарств, производство бумаги и полиграфическая деятельность, туристическая деятельность и спорт.
Вид деятельности ИП для применения отсрочки определяется по основному коду ОКВЭД, указанному в едином государственном реестре ИП.
Как уменьшить налоги ИП на УСН
ИП могут законно уменьшить налог на сумму страховых взносов.
ИП без работников — на всю сумму страховых взносов. Сюда входят фиксированные и дополнительные взносы.
В 2023 фиксированный взнос ИП за себя — 45 842 ₽. Если за год ИП заработал больше 300 000 ₽, придется доплатить еще 1% с суммы превышения. Учесть страховые взносы можно только в том квартале, когда они были уплачены.
С 2023 года все налоги и взносы ИП платят на единый налоговый счет — ЕНС — в составе единого налогового платежа. Все деньги попадают на один счет, без распределения на какой-либо конкретный налог или взнос. А когда наступает срок уплаты, налоговая инспекция сама зачисляет сумму с ЕНС на нужный налог.
Если по налогу или взносу платят авансовый платеж, в налоговую надо подать уведомление об исчисленных суммах. Например, уведомления надо подавать об авансах по УСН за кварталы 1—3. Но это касается только тех авансов, которые ИП обязан платить по закону.
Срок уплаты страховых взносов ИП за себя — 31 декабря текущего года для фиксированной части и 1 июля — для 1% с доходов свыше 300 000 ₽. Все, что уплачено раньше, считается авансом, но это аванс добровольный, обязанности платить раньше нет. Раньше ИП платили страховые взносы ежеквартально, чтобы уменьшать налог.
ЕНП меняет способ уменьшения налога УСН на взносы в 2023 году. У ИП есть два варианта.
Если ИП не сообщит налоговой, какую часть ЕНП он хочет считать фиксированными взносами, он сможет уменьшить налог по УСН только на ту сумму, срок уплаты которой наступил в 2023 году:
- 43 211 ₽ — фиксированные взносы за 2022 год. Их налоговая начислила 9 января 2023 года, потому что 31 декабря 2022 года — выходной.
- 1% с суммы доходов, превышающих 300 000 ₽, за 2022 год. Их налоговая начислит 3 июля 2023 года, так как 1 июля — выходной.
ИП может сообщить налоговой, какую сумму зачесть на страховые взносы. Уведомление об уплате налогов здесь не подойдет, надо подавать заявление о зачете.
При УСН «Доходы» взносы уменьшают саму величину налога, а при УСН «Доходы минус расходы» — включаются в расходы.
- Например, ИП на УСН «Доходы» заработал в первом квартале 100 000 ₽. Авансовый платеж составит 6000 ₽: 6% × 100 000 ₽.
- В этом же квартале он заплатил часть страховых взносов за себя — 6000 ₽ — и подал заявление о зачете. Значит, он может вычесть их из суммы авансового платежа. Получается, что за первый квартал налог платить не нужно.
- Еще один пример. Доходы ИП на УСН 15% в первом квартале — 100 000 ₽, расходы — 20 000 ₽. Авансовый платеж — 12 000 ₽: 15% × (100 000 ₽ − 20 000 ₽).
- Если в этом же квартале он заплатит 6000 ₽ как часть страховых взносов и подаст заявление о зачете, то в расходах можно будет учесть 26 000 ₽. Авансовый платеж составит уже 11 100 ₽: 15% × (100 000 ₽ − 26 000 ₽).
ИП с работниками могут уменьшить налог на страховые взносы за себя и своих сотрудников. ИП на УСН «Доходы минус расходы» могут включить в расходы всю сумму уплаченных взносов. Налог при УСН можно также уменьшить на уплаченный торговый сбор, сейчас его платят только в Москве.
Учет и отчетность ИП на УСН
ИП на упрощенке не обязаны вести бухгалтерский учет. Они заполняют книгу учета доходов и расходов (КУДиР) и раз в год сдают налоговую декларацию.
Налоговую декларацию подают раз в год до 25 апреля. Если 25 апреля — выходной, декларацию надо сдать на следующий рабочий день. Например, декларацию за 2021 год предприниматели должны сдать до 4 мая 2022 года.
За 2021 год ИП-упрощенцы должны будут подать УСН-декларацию по новой форме.
Форма декларации по УСН утверждена приказом ФНС России от 25.12.2020 № ЕД-7-3/958@
Учет доходов и расходов. Все предприниматели на упрощенке обязаны вести книгу доходов и расходов. В нее записывают доходы и расходы, которые влияют на налог. ИП на УСН «Доходы» должны записывать только расходы, которые могут уменьшить налог: страховые взносы за себя и сотрудников, если они есть.
Вести КУДиР можно в печатном или электронном виде. Электронную книгу в конце года распечатывают и прошивают. Сдавать и заверять КУДиР в налоговой не нужно. Книга может понадобиться только при проверке. Если прошитой и пронумерованной книги не будет, ИП может получить штраф. Например, если книги нет больше двух лет, могут оштрафовать на 30 000 ₽.
Отчетность за работников. Если ИП нанимает сотрудников, то он обязан удерживать с их зарплат НДФЛ, платить взносы и сдавать персонифицированную отчетность
Кассовая дисциплина. Предприниматели на УСН, которые работают с наличными, должны соблюдать правила кассовой дисциплины. Всего их три:
- Максимальная сумма наличных расчетов по договору с другими юрлицами или ИП не может превышать 100 000 ₽.
- На любые наличные расчеты с другими организациями, ИП, работниками и прочими физлицами деньги нужно предварительно снять со счета в банке. Однако ИП может забирать всю наличную выручку на свои личные нужды.
- Выдачу зарплаты наличными обязательно оформлять платежными ведомостями.
Предприниматели, которые работают с платежами от физлиц, должны еще установить онлайн-кассу.
Ответственность за налоговые нарушения
Сдавать отчетность и платить налог нужно точно в срок, иначе налоговая может оштрафовать и начислить пени.
За задержку подачи декларации. Минимальный штраф — 5% от суммы неуплаченного в срок налога, но не менее 1000 Р. Если налоговая решит заняться ИП, она начислит штраф за каждый полный или неполный месяц просрочки.
- Например, ИП должен был сдать декларацию до 25 апреля, но забыл об этом. Если он сдаст ее до 25 мая включительно, он получит штраф в 5% от суммы неуплаченного налога. Если сдаст до 25 июня, заплатит еще 5% — и так далее. Каждый месяц ему будут начислять новый штраф.
Максимальный штраф — 30%, если забыть о декларации на полгода или больше.
Еще налоговая может приостановить операции по счету ИП. Так бывает, если задержать декларацию более чем на десять рабочих дней.
За просрочку платежа. Если пропустить срок платежа, налоговая может начислить пеню. Ее размер рассчитывают по специальной формуле, пеня зависит от количества дней просрочки, ключевой ставки и суммы налога.
За неуплату налога. Если налог вообще не заплатить — частично или полностью, — можно получить штраф:
- 20% от суммы налога, если ошибка в расчетах была неумышленной;
- 40% от суммы налога, если нарушение допустили намеренно. Например, не заплатили страховые взносы, но сознательно уменьшили на них налог.
Порядок перехода на УСН
Для перехода на упрощенку предпринимателям нужно подать уведомление в налоговую. Новые ИП могут приложить его к остальным документам при регистрации либо подать заявление отдельно в течение 30 дней после нее.
Остальные предприниматели могут перейти на УСН только с начала следующего года. Уведомление в таком случае нужно подать не позднее 31 декабря. Если 31 декабря — выходной, срок подачи заявления переносится на ближайший рабочий день.
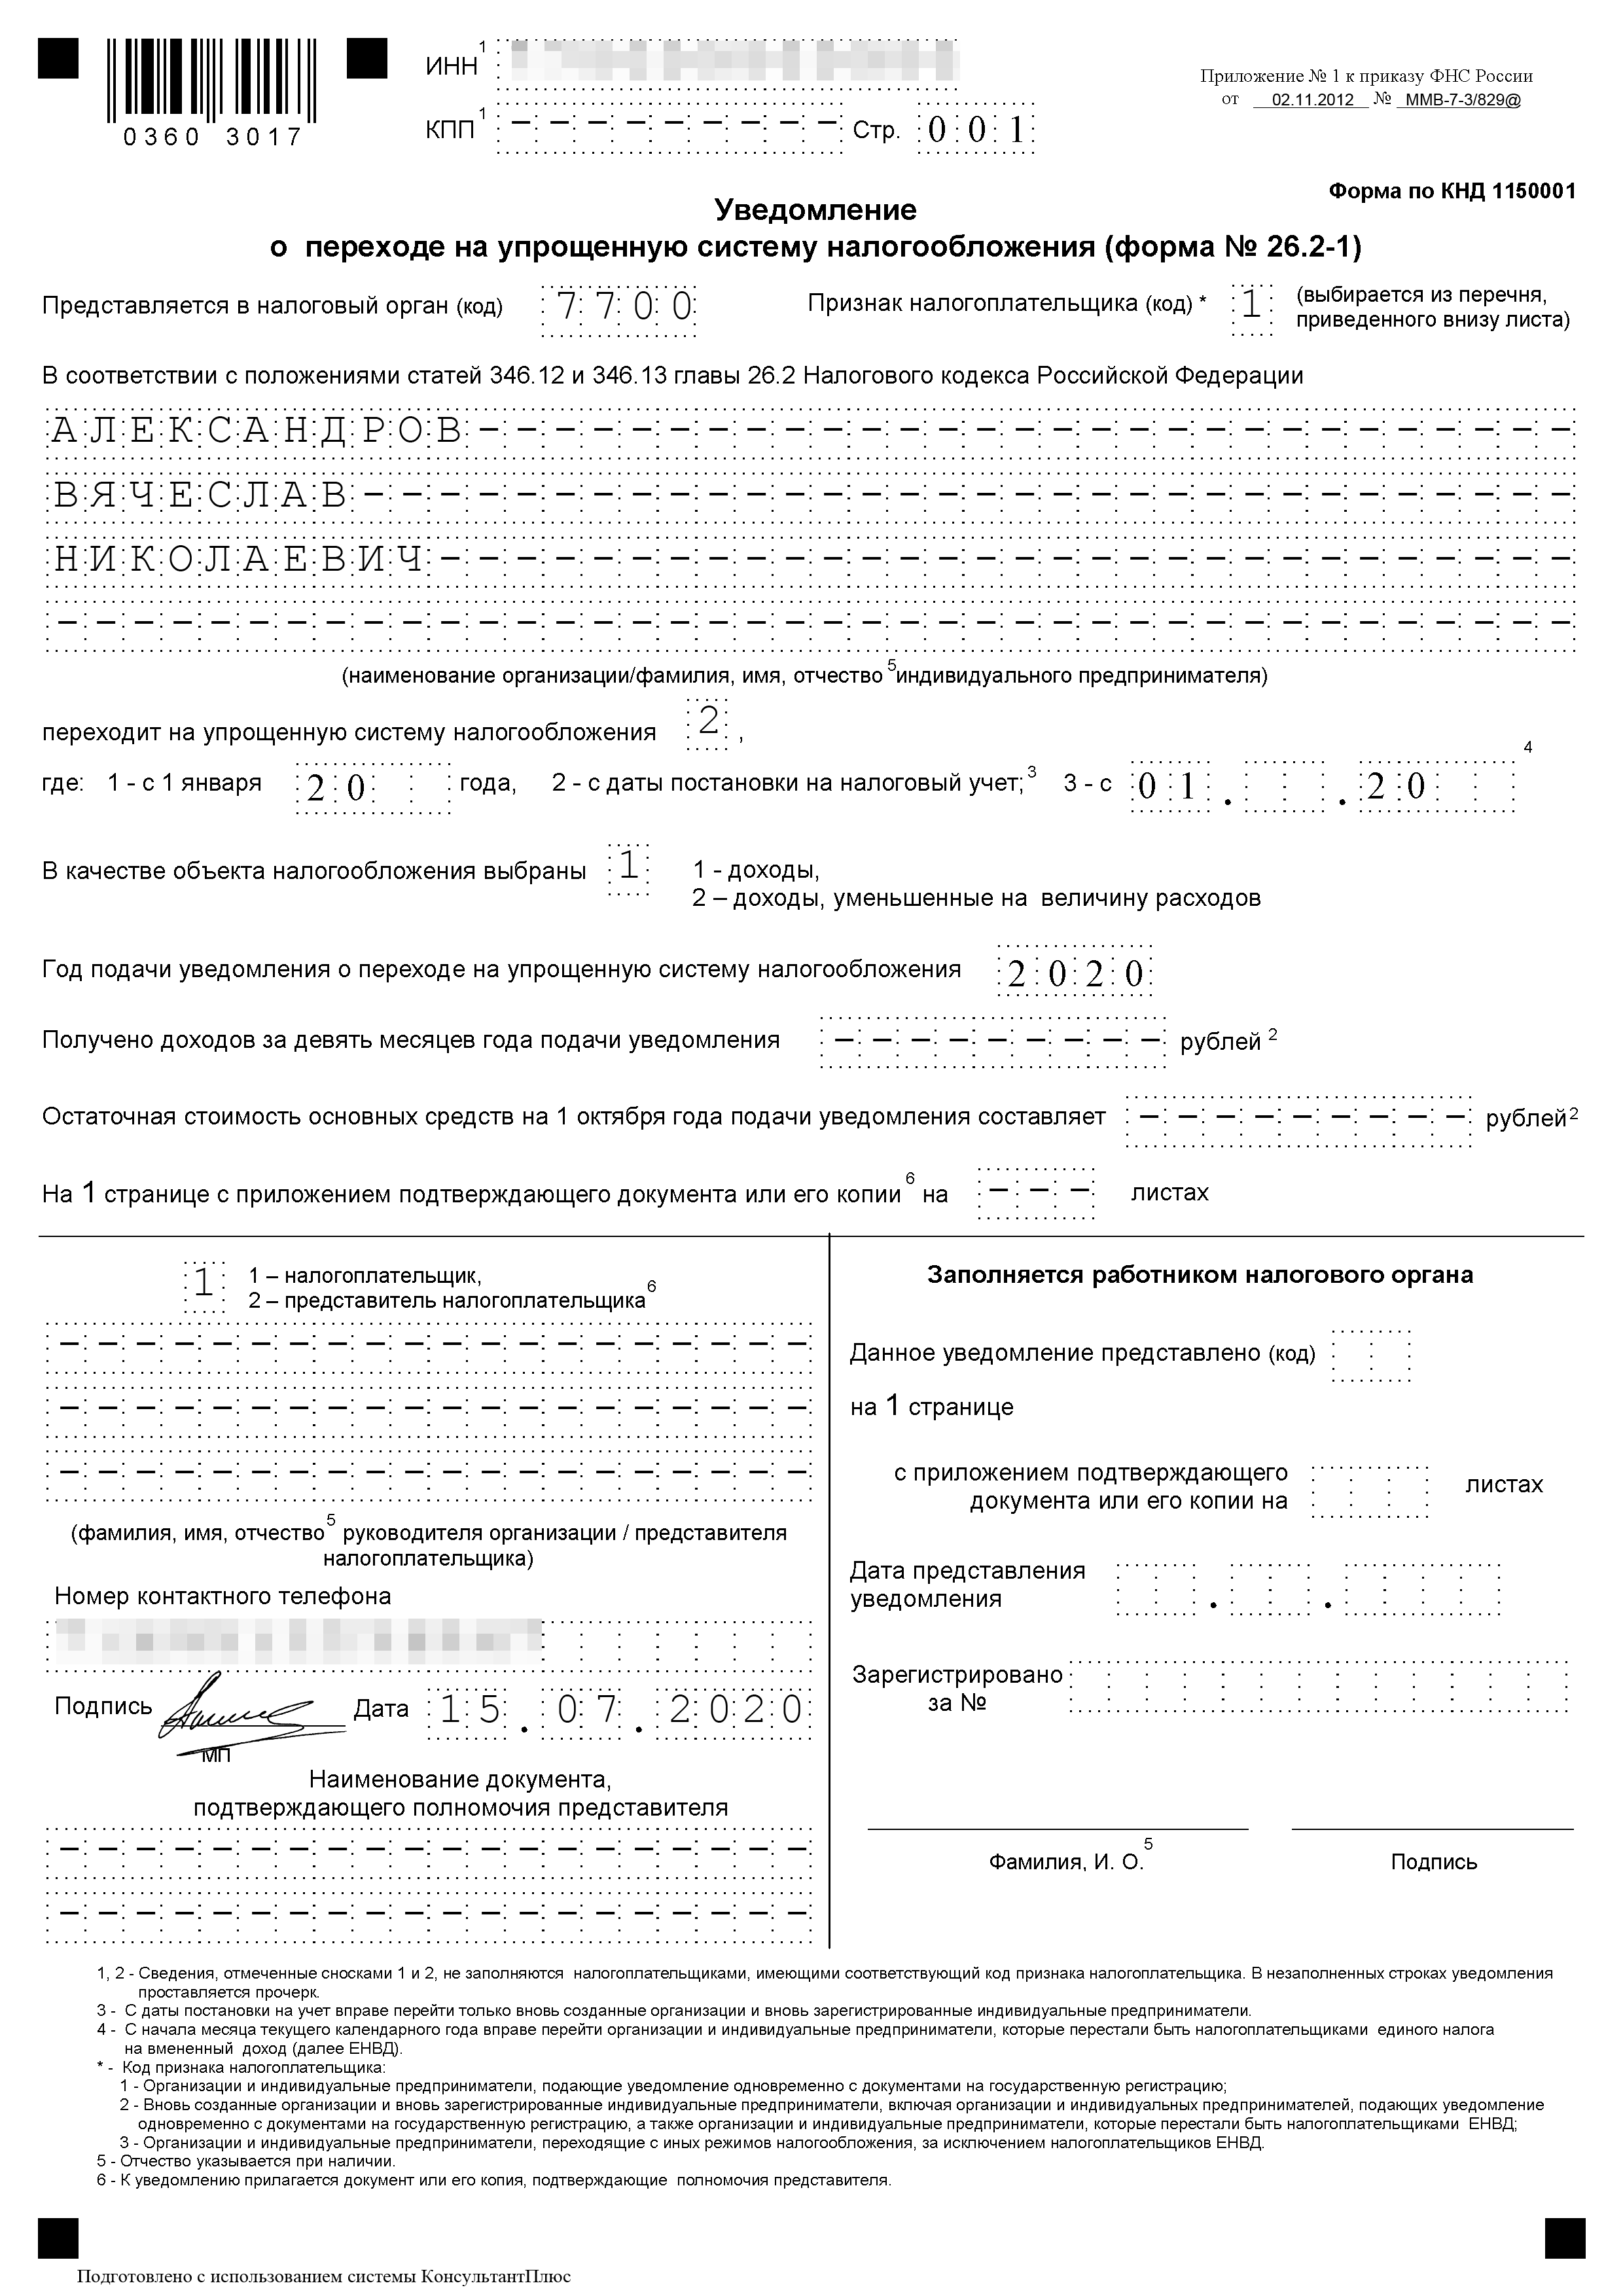
Пример заполнения уведомления о переходе на УСН
Совмещение УСН с другими системами налогообложения
Упрощенку можно совмещать с патентом. А вот работать одновременно на УСН и ОСН или ЕСХН не получится. Самозанятые ИП, которые платят налог на профессиональный доход, тоже не могут применять УСН.
Плюсы и минусы упрощенки
Главный плюс УСН — возможность выбрать, как платить налог: только с доходов или с разницы доходов и расходов. Вот другие плюсы:
- Можно совмещать с патентом.
- Предприниматель платит только один налог.
- Простая налоговая отчетность: декларация раз в год и три уведомления об уплате аванса по УСН.
- Налог рассчитывается по фактическим доходам. Поэтому если на УСН «Доходы» их нет, то и налог платить не нужно.
- Не все расходы можно учесть при расчете налога.
- Даже если расходы больше доходов, на УСН «Доходы минус расходы» придется платить минимальный налог.
- Компании, которые платят НДС, неохотно работают с ИП на упрощенке.
Важно
Обратитесь к опытному бухгалтеру. Не решайте сложные вопросы и не считайте налог по статьям из интернета. Законы меняются, статьи устаревают, из-за этого потом могут быть проблемы с налоговой.
Обложка — Jenny_Tr / Shutterstock
Диана Дёмина
Какую систему налогообложения выбрали вы? Почему именно эту?
Очень странная статья. Расписано все очевидное. И абсолютно не затронут ни один мутный вопрос. Например про дополнительный социальный взнос (по сути доп налог) СО ВСЕЙ СУММЫ, а не с разницы на «доходах минус расходах» при превышении 300 тыс
И еще десяток подводных камней даже не упомянут
Иван, по п.6 добавлю:
Это не социальный взнос, а взносы на пенсионное страхование. ИП платит фиксированный взнос + 1% от суммы доходов, превышающей 300 тыс. До 2017г. оператором по пенсионным платежам был ПенсФонд, была судебная практика и все было ясно. Но с 2017 г. администрирование пенсионных платежей передали налоговой, которая в 2018г. решила пошкурить Ипэшников на системе «доходы-расходы»: издав внутреннее письмо о порядке начисления этого 1% и протянув его через судебные заседания по, как считают некоторые, заранее неправильно сформулированным искам, налоговая начала драть 1% со всей выручки. Для тех, кто на 6% это и раньше было понятно. А для тех, что был на 15% и прошел этот бой с Пенсионным фондом требования налоговой об оплате диких сумм доначислений оказались весьма неприятным сюрпризом. На все жалобы налоговая отвечала: верховный суд нам не указ, у нас есть письмо Минфина.
на сегодняшний день есть положительная судебная практика в пользу ИП. Но! Налоговая сознательно не доводит ее до Верховного суда. И поэтому победы предпринимателей над несправедливостью начислений имеют только локальный характер. И, кстати, весьма затяжной. Пример одного ИП:
За 2017 г. доначисление было произведено в августе 2018г., и в следствии отсутствия денег на счету ИП передано приставам через СУДЕБНЫЙ ПРИКАЗ (а мало кто получает известие о поступлении на него заявления о вынесении судебного приказа, и соответственно не успевает подать возражения в течении 5 дней, или жалобу на отмену в течение 10 дней — все узнают уже от приставов, что они должны много и сразу). Суд по этой сумме состоялся в августе 2019 г., решение первой инстанции в пользу ИП, налоговая подает апелляцию. То есть после отъема денег у ИП только через год, возможно, получится их вернуть.
В это время выставляется требование за 2018 г. на этот же 1% от выручки, а в следствии закрытия ИП к этому времени так же направляется заявление о вынесении судебного приказа о взыскании. Но тут ИПэшник успевает подать возражения.
К чему я все это? А к тому, что есть не только мутные вопросы, но и не менее мутные схемы их решения со стороны налоговой.
Евгений,
1. Налоговая колупает каждый расход. Обосновывать приходится все. Каждый чек на 10р
2. Куча непоняток по расходам
Можно ли воду из кулера? Как попилить воду для сотрудников от воды для клиентов
Можно ли климатическое оборудование? Как отделить встраиваемое (не отделяемое) от портативного кондишена. И тот же вопрос — для сотрудников и для клиентов. Одно можно, другое нельзя
3. Куча бумажек — потребовали даже акты списания на бахилы по 1.5р. И расписки с клиентов о их выдаче
4. Нужно платить ндфл за арендодателя если он физик.
5. Куча потенциальной отчетности — которой вроде на УСН нет, но — есть мутные места: например при аренде муниципальных помещений возникает НДС. Или не возникает. И это тоже проблема: мутность. Совершенно не ясно как правильно
6. Доп поборы 1% с доходов, а не с разницы. Выше я уже упоминал
5. Медлительность налоговой — требует какие то отчеты по онлайн кассе, которых в принципе не существует. по аналогии с оффлайн кассой. Просто времена изменились — а инструкции у них старые
6. Отметить бензина в расходы очень сложно если ты не перевозчик: поди раздели личные поездки от неличных
8. Нельзя многое отметить в расходы:
1) Алиэкспресс — поди потребуй закрывающие документы с китайцев
2) самодельщики — люди-кустари которые не оформлены. У них понятно никаких зокументов и чеков не потребуешь
3) строительные работы по смете с документами как правило процентов на 30-40 дороже
Иван, А не могли бы написать, какие еще есть подводные камни?
Евгений, простите что затянул. Руки не доходили )) И это еще только то что вспомнил
Евгений, Немного позже. Составлю список )
Да, действительно 1% с превышения дохода 300 000 рублей. -это вопрос не решенный. Налоговая берет 1% с товарооборота, а не с дохода. Если у вас наценка 25%, но большой оборот, например, 450000 в месяц, то это смерти подобный налог. 450000*12*1%=54000. Если бы с дохода, то да.
виз 25% нужно выплатить зп, остальные налоги(15% и с зп), аренда забирает больше 60% дохода. В итоге
2-4% от наценки это доход предпринимателя. Больше наценку не поставить-федеральные сети повсюду сбивают цену. Вот так как-то.
Отредактировано
Климова, https://journal.tinkoff.ru/guide/snizit-nalog-na-usn/ в этой статье пишут, что 1% свыше 300 тыс выручки можно списать в расходы.
Если выручка 450 тыс месяц х 12 — 5.4 млн — 300 тыс = 5.1 млн 1% = 51000 руб
Кто-нибудь имеет практику работать без проблем с налоговой на патенте, при этом оказывать услуги клиенту из-за рубежа? Занимаюсь разработкой програмнного обеспечения. Работаю исключительно удаленно, обычно дома в своем кабинете. Сейчас на УСН. Можно ли перейти на патент? Однозначного мнения не слышал. Юристы также не могут сослаться на точную формулировку в законе. Также для патента важно, насколько я знаю, что оказываю услуги, находясь на территории субъекта федерации, который вадал патент. Иногда езжу в другие регионы России, иногда зарубеж. Можно ли при этом мне работать по патенту?
Artem, расскажите, пожалуйста, если удалось разобраться.
Спасибо за статью, все время забываю про периоды оплаты налогов, беру в закладки)
Абсолютно незаконное требование Центробанка о невозможности для ИП использовать наличные деньги на любые нужды. Эти деньги по своей природе являются (в отличие от аналогичной ситуации с юридическим лицом) личными денежными средствами предпринимателя.
То есть, принципиально невозможно отделить вложенные ИП в бизнес личные деньги от полученной с их помощью прибылью.
Попытки расширить требования кассовой дисциплины с юрлиц на ИП незаконны.
В свое время Сбербанк, где у меня был открыт предпринимательский счет, требовал от меня еще и соблюдения кассовой дисциплины, в виде обязательной сдачи налички сверх выдуманного им для меня лимита кассы. Я вежливо попросил обосновать это ссылками на законы, и Сбербанк тут же от меня отстал. А десятки моих знакомых ИП покорно понеси свои личные деньги в банк.
Статья бардак. Все в одну кучу свалили.

К сожалению календарь отчетов и налогов не рабочая ссылка(((((((
Редактор Т—Ж
Наталья, сегодня ссылка заработает. Готовим для наших читателей новый, более удобный и ужасно красивый календарь.
Елена, очень жду. С наступающим)
Упрощенка для предпринимателя в 2023 году
С 2021 года изменились условия применения упрощенной системы налогообложения (УСН). Применять УСН разрешили и тем, у кого незначительно превышены показатели численности работников и доходов. Но в этом случае налог придется платить по повышенной ставке на любом виде упрощенки. Расскажем о действующих условиях применения УСН для ИП в 2023 году, о том, как платить налог с упрощенки без ошибок, куда и в какие сроки отчитываться.
Что вы узнаете
- Упрощенная система налогообложения — что это
- Кто может применять УСН в 2023 году
- Как определить доходы и расходы на УСН
- Как рассчитать налог на УСН
- Когда и за какой период платить
- Ответственность за налоговые нарушения
- Налоговые каникулы для ИП на УСН
- Куда сдавать отчетность
- Как совмещать УСН с другими налоговыми режимами
Получить точный учет на УСН без хлопот
Упрощенная система налогообложения — что это
Упрощенная система налогообложения (УСН, или упрощенка) — это специальный налоговый режим для юрлиц и предпринимателей (глава 26.2 НК РФ). Вести бизнес на УСН или нет, компания решает самостоятельно.
Если ИП работает на упрощенке, ему не нужно платить государству следующие налоги:
- НДФЛ по предпринимательским доходам;
- налог на имущество физлиц, если такие объекты используются в бизнесе;
- НДС.
При упрощенке предпринимателю нужно сдавать один раз в год декларацию по УСН. Отчетность подается в налоговую инспекцию по адресу проживания ИП раз в год. Срок сдачи декларации — не позднее 25 апреля следующего года. Налог платится авансами поквартально не позднее 28 числа месяца, следующего за истекшим кварталом. Итоговая сумма налога уплачивается по результатам календарного года в срок до 28 апреля следующего года. Это называется «начисление нарастающим итогом».
Виды УСН
Упрощенка для предпринимателя бывает двух видов. Первая — это «Доходы», вторая — «Доходы минус расходы». От выбранного объекта налогообложения будет зависеть ставка налога и порядок его расчета. Изменять объект налогообложения разрешается, но только со следующего года. Для этого в ИФНС подается уведомление в срок не позднее 31 декабря.
На УСН «Доходы» налог платится по ставке 6%. Тариф может быть снижен по решению региона в пределах 1–6%. Налог начисляется нарастающим итогом с тех доходов, которые фактически поступили в адрес ИП.
Если за год предприниматель получил на расчетный счет доходы в размере 860 000 ₽, то налог составит 860 000 ₽ × 6% = 51 600 ₽.
На УСН «Доходы минус расходы» налог уплачивается по ставке 15%. По решению субъектов России могут действовать дифференцированные ставки в пределах 5–15%. Налог начисляется с разницы между суммой доходов и расходов за период.
Если доходы ИП за год составили 3 800 000 ₽, а расходы — 2 700 000 ₽, то налог равен (3 800 000 ₽ — 2 700 000 ₽) × 15% = 165 000 ₽.
Кто может применять УСН в 2023 году
Чтобы работать на упрощенке, обязательно соответствовать нескольким критериям: вид деятельности, лимиты численности сотрудников и размера доходов.
Согласно п. 3 ст. 346.12 НК, на УСН не вправе работать:
- ИП, которые производят подакцизную продукцию, добывают и реализуют полезные ископаемые, кроме предусмотренных исключений;
- ИП — производители или продавцы ювелирных и других изделий из драгоценных металлов. Вид торговли — оптовая или розничная — значения не имеет;
- ИП, которые перешли на уплату сельхозналога (ЕСХН).
Предпринимателям, подходящим по виду деятельности, нужно уложиться в лимиты численности работников и размера доходов. С 2023 года лимиты доходов, как и в прошлые годы, проиндексировали, то есть увеличили, позволяя большему количеству ИП перейти на упрощенку.
Новые лимиты для ИП на УСН
Численность сотрудников. С 2021 года лимит увеличили до 130 человек. Больше его не поднимали. Если количество работников свыше 100, но не более 130 человек, ставка налога повышается до 8% для объекта «Доходы» (вместо 6%) и до 20% для «Доходов минус расходы» (вместо 15%).
Размер доходов. Новый проиндексированный лимит на 2023 год — 251,4 млн ₽. Если доходы выше, ИП теряет право применять УСН. Повышенная ставка налога применяется в 2023 году теми, кто заработал свыше 188,55 млн ₽, но не более 251,4 млн ₽.
Заказать переход на УСН под ключ
Коэффициент-дефлятор для УСН в 2023 году
На этот год значение коэффициента-дефлятора по УСН установлено приказом Минэкономразвития от 19.10.2022 № 573. Его размер составляет 1,257. На этот коэффициент индексируются (умножаются) лимиты доходов в 200 млн ₽ и 150 млн ₽. Выше мы привели проиндексированные значения.
Как определить доходы и расходы на УСН
Порядок определения и признания доходов и расходов утвержден НК РФ (ст. 346.15, 346.16, 346.17).
Доходами ИП на УСН считаются:
- основные доходы — от реализации ТРУ (товаров, работ и услуг) собственного производства или приобретенных со стороны;
- внереализационные доходы — например, курсовые разницы, проценты по займам, выявленные при инвентаризации излишки материально-производственных запасов и прочие (ст. 250 НК РФ).
Доходы для начисления налога включаются в налоговую базу по кассовому методу. Это означает, что поступление нужно учитывать в тот момент, когда покупатель рассчитался с предпринимателем. Если покупателю возвращается аванс — на сумму предоплаты уменьшаются доходы того периода, когда был сделан возврат.
Расходами ИП на УСН считаются:
- себестоимость товаров или материалов,
- аренда,
- связь,
- зарплата,
- банковское обслуживание.
Список издержек закреплен в п. 1 статьи 346.16 НК РФ и является закрытым. Это значит, что траты, которые не прописаны в Налоговом кодексе, нельзя относить к расходам.
Остановимся подробнее на том, что нельзя включать в доходы и расходы на УСН. Сразу скажем: списки разрешенных/запрещенных сумм — внушительные. Удержать всю информацию в голове бухгалтеру непросто. Нюансы помнить необязательно, если работаете в бухгалтерской программе СБИС. Программа знает, какие доходы/расходы учитывать нельзя. В проведенных документах можно увидеть, принята сумма к учету или нет. При необходимости типовые настройки в СБИС можно поменять. Например, сделать так, чтобы определенный вид начислений не принимался в расходы на УСН, хотя по умолчанию программа бы их учитывала.
Попробовать СБИС Бухгалтерию, которая сама соблюдает НК и подсказывает вам
Что не является доходом
По нормам статьи 346.17 НК РФ доходы ИП на УСН признаются на дату их фактического получения (поступления). К примеру, на дату зачисления средств на расчетный счет или оплаты денег в кассу предпринимателя.
Не все доходы учитываются упрощенцами, а значит, не со всех поступлений нужно платить налог. Перечень доходов, которые не включаются в налоговую базу при УСН, приведен в п. 1.1 статьи 346.15 НК РФ. При расчете упрощенки не учитываются:
- переданное как вклад в уставный капитал имущество;
- суммы задатка или залога;
- суммы возвращенной предоплаты;
- займы и кредиты;
- средства, поступившие от контрагента по ошибке;
- гранты;
- средства, возвращенные из-за указания неверных реквизитов;
- суммы излишне уплаченных ИП налогов и сборов;
- доходы от ведения бизнеса на другом налоговом режиме при условии совмещения;
- доходы ИП, облагаемые НДФЛ по ставке 35 или 9%;
- суммы, поступившие предпринимателю по агентским договорам, кроме вознаграждения;
- прочие виды доходов по статье 251 НК РФ.
Что нельзя включать в расходы
Нельзя включать в расходы любые траты, которые не прописаны в Налоговом кодексе. Самые распространенные расходы, которые нельзя учесть при УСН, перечислили в таблице.
| Какие расходы не учитываются при УСН 15% | Письмо Минфина с обоснованием (номер и дата) |
|---|---|
| По выплате дивидендов | 03-11-11/54321 от 22.07.2019 |
| Представительские | 03-11-11/16982 от 23.03.2017 |
| По подписке на печатные издания | 03-11-03/2/26501 от 07.05.2015 |
| Пени, штрафы и прочие виды неустоек за нарушение договорных обязательств | 03-11-06/2/19835 от 07.04.2016 |
| Вклад (или взнос) учредителя в уставный капитал | 03-11-06/2/25967 от 18.04.2018 |
| На питьевую воду | 03-11-06/3/24963 от 26.05.2014, 03-11-11/53315 от 06.12.2013 |
| Предоплата (авансовые платежи) | 03-11-11/36060 от 20.05.2019 |
| Банковская комиссия за досрочное погашение кредита | 03-11-11/59072 от 06.08.2019 |
| Плата банку за выпуск карт | 03-11-06/2/124 от 14.07.2009 |
| По договору аутстаффинга | 03-11-06/2/23984 от 26.04.2016 |
| Компенсация сотруднику за разъездной характер работы | 03-11-06/2/18724 от 21.03.2019, 03-11-06/2/174 от 16.12.2011 |
| По тестированию работников на коронавирус | 03-11-06/2/101770 от 23.11.2020 |
| Услуги по подбору персонала или по оплате затрат на поиск персонала через интернет | 03-11-06/2/31416 от 31.05.2016 |
| На личные нужды ИП | 03-11-11/665 от 16.01.2015 |
Как рассчитать налог на УСН
Стандартные налоговые ставки для упрощенки — 6 и 15%. Налог по повышенным ставкам 8 и 20% применяют только к доходам (доходам за вычетом расходов) квартала, в котором превысили лимит по доходу или численности работников.
Разберем и покажем на примерах, как считать налог по обычной ставке, когда нет никакого превышения лимитов, для УСН «Доходы» и «Доходы минус расходы». Расчет будет более сложным, если упрощенец превышает промежуточные лимиты. Тогда нужно задействовать две ставки — обычную и повышенную.
Бывает, доходы невысокие, но есть другие неоднозначные моменты: убыток, ошибки в авансовых платежах, некорректное формирование налогового вычета на УСН «Доходы». Сидеть и вручную разбираться во множестве подобных ситуаций — трудозатратно. Можно один раз пересмотреть привычные принципы работы, автоматизировать учет на УСН с помощью СБИС — и весь год программа будет считать налог за вас. Если в учете есть ошибки, программа предупредит о недочетах.
Подключить авторасчет налога с «умными» проверками и подсказками
Для ИП на УСН 6% «Доходы»
Общая ставка налога для УСН «Доходы» равна 6%. Законом отдельного региона РФ ставка может быть снижена в пределах 1–6% для отдельного бизнеса.
Чтобы правильно рассчитать сумму доходов (налоговую базу), с которых нужно платить налог, ИП заполняет книгу учета доходов и расходов (КУДиР).
Если доходы ИП превысили 150 млн ₽ с учетом коэффициента-дефлятора (в 2023 году — 188,55 млн ₽), но не больше 200 млн ₽ с учетом коэффициента-дефлятора (в 2023 году — 251,4 млн ₽), налог начисляется по ставке 8%. Это же правило действует, если численность персонала превысила 100 человек, но не больше 130 человек. Формула расчета налога по повышенной ставке 8%:
налог по УСН = сумма доходов за период × 6% + (сумма доходов за год — сумма доходов за период) × 8%.
ИП на УСН «Доходы» могут снижать начисленный налог на перечисленные в течение года страховые взносы. Порядок уменьшения такой:
- если наемных сотрудников нет — разрешено уменьшать налог на все уплаченные предпринимателем за себя взносы;
- если есть наемные сотрудники — можно уменьшить налог на уплаченные в периоде взносы за работников. Это обязательные взносы по единому тарифу в ФНС и взносы в СФР на травматизм. Также в налоговый вычет можно включать расходы по выплате персоналу больничных пособий и платежи по договорам добровольного страхования сотрудников. В Москве налоговый вычет также может формировать торговый сбор.
Пример расчета единого налога по УСН на объекте «Доходы» по обычной ставке
ИП Семенов платит налог по УСН «Доходы» и работает без сотрудников. Значит, при расчете налога можно уменьшить его на все перечисленные в периоде взносы за себя. Приводим пример расчета налога с упрощенки в 2023 году. Показатели доходов по периодам:
- за 1 квартал — 180 000 ₽;
- за полгода — 400 000 ₽;
- за 9 месяцев — 570 000 ₽;
- за год — 1 200 000 ₽.
В 2023 году предприниматели обязаны платить пенсионные и медицинские взносы за себя в совокупном фиксированном размере 45 842 ₽. Срок перечисления — 31 декабря. Дополнительно, в случае превышения величины доходов 300 000 ₽, придется оплатить государству еще 1% пенсионных взносов с суммы превышения не позднее 1 июля следующего года. Чтобы иметь возможность взять в уменьшение налога всю сумму взносов, включая дополнительный 1%, требуется оплатить их в 2023 году. ИП Семенов платил взносы так:
- в 1 квартале — 10 000 ₽;
- во 2 квартале — 10 000 ₽;
- в 3 квартале — 10 000 ₽;
- в 4 квартале — ИП оплатил остаток взносов в сумме 22 042 ₽.
Общая сумма взносов ИП Семенова за себя за 2023 год равна 52 042 ₽. Это 45 842 ₽ фиксированных взносов. И дополнительно платится 1% с тех доходов, которые превышают 300 000 ₽. В нашем примере это 6 200 ₽ (920 000 ₽ — 300 000 ₽) × 1%.
С учетом этих показателей рассчитаем налог по УСН за 2023 год.
| Отчетный (налоговый) период | Исчисленный аванс (нарастающим итогом с начала года), ₽ | Налоговый вычет (нарастающим итогом с начала года), ₽ | Налог (аванс) к уплате с учетом вычета и авансов, уплаченных за предыдущий период, ₽ |
|---|---|---|---|
| 1 квартал | 10 800 (180 000 × 6%) | 10 000 | 800 (10 800 — 10 000) |
| Полугодие | 24 000 (400 000 × 6%) | 20 000 | 3 200 (24 000 — 20 000 — 800) |
| 9 месяцев | 34 200 (570 000 × 6%) | 30 000 | 200 (34 200 — 30 000 — 800 — 3 200) |
| Год | 72 000 (1 200 000 × 6%) | 52 042 | 15 758 (72 000 — 52 042 — 800 — 3 200 — 200) |
Для ИП на УСН 15% «Доходы минус расходы»
Общая ставка для «Доходов минус расходы» равна 15%. По решению органов власти отдельного региона ставка может быть понижена в пределах 5–15% для отдельных видов бизнеса.
Формула расчета налога:
налог УСН = налоговая база за период × 15%;
налоговая база = сумма доходов за период — сумма расходов за период.
Чем больше у предпринимателя расходов, тем меньше налога он заплатит.
В обязательном порядке упрощенцы с объектом «Доходы минус расходы» должны рассчитывать из полученных доходов за год минимальный налог по ставке 1%. Если его сумма превысит начисленный по общим правилам налог, потребуется оплатить минимальный налог (п. 6 ст. 346.18 НК РФ).
Пример расчета минимального налога на УСН с объектом «Доходы минус расходы» и определения налога к уплате
Доходы предпринимателя Сидорова за 2023 год составили 18 000 000 ₽, а расходы — 17 000 000 ₽. Рассчитаем налог:
- Определяем налоговую базу = 18 000 000 ₽ — 17 000 000 ₽ = 1 000 000 ₽.
- Начисляем налог = 1 000 000 ₽ × 15% = 150 000 ₽.
- Рассчитываем минимальный налог = 18 000 000 ₽ × 1% = 180 000 ₽.
Налог, который начислен в общем порядке, меньше минимальной суммы. Поэтому в бюджет предпринимателю придется уплатить минимальный налог в сумме 180 000 ₽.
Если считаете налог вручную, в Excel-файле, важно не забыть про такие нюансы, как минимальный налог — на УСН «Доходы минус расходы», лимит налогового вычета — на УСН «Доходы». Чтобы минимизировать человеческий фактор, доверьте учет программе. СБИС считает налоги по алгоритмам, которые прописаны в Налоговом кодексе. Даже если вы что-то забыли, программа предупредит о возможных ошибках и вы сможете их исправить до уплаты налога и сдачи отчетности. Не придется переделывать учет, корректировать платежи и сдавать уточненки.
Рассчитать налог в программе проще, чем вручную
Посмотреть, как работает
Когда и за какой период платить
Уплачивать налог по УСН за год предпринимателям нужно не позднее 28 апреля следующего года. Авансы за кварталы перечисляются не позднее 28 числа следующего месяца. Если последняя дата уплаты выпадает на праздник или выходной, срок переносится на ближайший рабочий день.
Календарь уплаты предпринимателями налога по УСН на 2023 год
| Период уплаты | Срок уплаты налога |
|---|---|
| За 2022 год | 28.04.2023 |
| 1 квартал 2023 | 28.04.2023 |
| Полугодие 2023 | 28.07.2023 |
| 9 месяцев 2023 | 30.10.2023 |
| За 2023 год | 29.04.2024 |
Что еще нужно платить
Если нет работников, упрощенная система налогообложения для ИП в 2023 году предусматривает уплату единого налога по УСН и фиксированных взносов. Не требуется вести расчет и перечислять НДС, НДФЛ и налог на имущество. При наличии наемных сотрудников нужно платить за них НДФЛ и страховые взносы, включая травматизм.
Контролировать уплату налогов, взносов удобно в СБИС с помощью календаря бухгалтера. В сервисе можно:
- отслеживать ближайшие платежи. Ставить напоминания — тогда система предупредит о наступлении срока за несколько дней;
- фильтровать события по дате, статусу (например: выполнено/просрочено), ответственному;
- добавлять свои события. Например, уплату 1-процентных взносов за ИП в течение года или отложенный налог в связи с предоставленной отсрочкой;
- проводить платежи прямо из календаря. Реквизиты заполнит программа.
Уплачивать налог вовремя и с правильными реквизитами
Ответственность за налоговые нарушения
Если представить декларацию по УСН с опозданием, придется заплатить штраф. Размер санкции — от 5 до 30% от неоплаченной суммы налога за каждый месяц просрочки (п. 1 статьи 119 НК РФ). Учитываются как полные месяцы, так и неполные. Операции по счетам ИП могут быть приостановлены, если период задержки в подаче декларации составляет более 20 рабочих дней (ст. 76 НК РФ).
Нарушение сроков уплаты налога грозит взысканием штрафа в размере 20–40% от суммы налога (ст. 122 НК РФ). Помимо этого, ИП придется заплатить государству пени.
Пени = 1/300 × (действующая ставка Центробанка × неуплаченная сумма налога) × количество дней просрочки.
Уплатить налоги вовремя и не запутаться в расчетах поможет система СБИС. Оформляйте документы в системе, и в конце отчетного периода СБИС посчитает налог, сформирует декларацию по УСН и напомнит о сроках.
Работать без штрафов
Налоговые каникулы для ИП на УСН
В 2023 году некоторые предприниматели имеют право на налоговые каникулы, которыми предусматривается нулевая ставка по УСН. Льгота предоставляется на два года и действует до конца 2024 (п. 3 ст. 2 Закона от 29.12.2014 № 477-ФЗ в редакции от 26.03.2022 № 67-ФЗ). Остальные налоги платятся в общем порядке. Чтобы ИП мог воспользоваться каникулами, должны соблюдаться следующие обязательные условия.
- В регионе ведения бизнеса принят нормативно-правовой акт о каникулах.
- ИП работает в социальной, научной, производственной сфере или оказывает физлицам бытовые услуги, предоставляет в гостиницах места для проживания. Точный перечень ОКВЭД, по которым предоставляются каникулы, устанавливается регионом самостоятельно.
- Предприниматель зарегистрирован после принятия в регионе НПА о каникулах. Субъектом РФ может быть предусмотрено, что закон о каникулах распространяется и на более ранний период.
- Доля выручки по льготной деятельности составляет не менее 70% от общего размера доходов.
Чтобы воспользоваться налоговыми каникулами, никаких заявлений никуда подавать не нужно. ИП заполняет за год декларацию, где указывает ставку налога 0%. В результате платить в бюджет единый налог с УСН не придется.
Куда сдавать отчетность
Декларация представляется в ИФНС на унифицированном бланке не позднее 25 апреля следующего года. В 2023 году отчитаться требуется за 2022 год до 25 апреля 2023 включительно. Форма отчета утверждена приказом ФНС от 25.12.2020 № ЕД-7-3/958@. С 3 апреля 2023 декларацию за 2023 год сдавайте на обновленном бланке. За 2022 год даже после 3 апреля отчитывайтесь по старой форме. Декларация представляется даже при отсутствии деятельности. В этом случае подается нулевой бланк.
Кроме декларации ИП на УСН заполняет книгу учета своих доходов и расходов (КУДиР). Сдавать в ИФНС КУДиР не нужно, но заполнять необходимо, чтобы обосновать правильность расчета налога. Книгу вправе запросить налоговый орган при проведении камеральной или выездной проверки. КУДиР можно формировать на бумаге или в электронном виде. Хранить книгу требуется за 4 последних года.
Дополнительно предприниматель обязан подавать отчетность по страховым взносам, которые уплачиваются за работников, а также по НДФЛ. В обязательном порядке подаются сведения в Соцфонд о трудовой (иной) деятельности и другая персонифицированная отчетность. Если наемного персонала нет, формы за сотрудников не сдаются.
Как совмещать УСН с другими налоговыми режимами
Нельзя сочетать УСН и ОСНО (общую систему налогообложения), поскольку каждый из этих режимов должен применяться к бизнесу в целом, а не к отдельным ОКВЭД.
Можно совмещать УСН и ПСН. Но тогда придется следить за тем, чтобы не превысить максимальный годовой лимит 60 млн ₽. В случае совмещения УСН и ПСН при подсчете размера доходов учитываются все доходы, включая полученные в рамках упрощенки.
Доходы по деятельности на УСН нужно учитывать отдельно от доходов, которые получили в рамках патента. Аналогичное требование — по расходам на разных спецрежимах. Вести раздельный учет поможет бухгалтерская программа СБИС. В настройках учетной политики достаточно:
- установить совмещение УСН и ПСН;
- определить особенности раздельного учета — какие суммы и в какой пропорции будут относиться на упрощенку, а какие — на патентную систему.
Без корректного раздельного учета есть опасность неправильно рассчитать платежи по обоим налоговым режимам.
Совмещать УСН без сложностей
Налоги для ИП при УСН
УСН — упрощенная система налогообложения, относится к специальным налоговым режимам. Существует два вида УСН: «Доходы» со ставкой 6% от суммы всей выручки ИП и «Доходы-минус-Расходы» со ставкой 15% от полученной разницы доходов и затрат.
Команда Райффайзен Банка
Для стимулирования развития малого бизнеса и снижения нагрузки на предпринимателей, Правительство РФ разрешает применение дифференцированной налоговой ставки. Так регионы имеют право устанавливать ставку УСН-«Доходы» от 1% до 6% и от 5% до 15% при применении режима УСН «Доходы минус расходы». Эта практика уже применена в Амурской области, Адыгее. Кроме этого, Минфин планирует отменить сдачу налоговой декларации для ИП на УСН, применяющих онлайн-кассы, поскольку обороты итак известны.
Вместе с тем с 1 января 2021 года вступила в силу новая редакция статьи 346.20 НК РФ, где оговорены новые правила применения УСН:
Новые ставки применяются начиная с периода, в котором достигнуты указанные лимиты.
Какой вид УСН выбрать? Если у ИП есть расходы на бизнес, они составляют не менее 50% оборота и их можно подтвердить, рациональнее перейти на «Доходы минус расходы». Налог рассчитывается исходя из чистой прибыли (доход — расход = прибыль). А чистая прибыль окажется значительно ниже, чем общая полученная вами сумма — значит, и налог будет меньше.
Три налога для ИП на упрощенке
ИП с УСН обязаны уплачивать в госбюджет три вида налогов:
- Единый налог
- Страховые взносы за себя
- Страховые взносы за наемных работников, если они есть
Получается, что отпадают НДФЛ, налог на имущество и НДС. Эти 3 вида налога для ИП заменяются единым налогом по УСН. Впрочем, есть оговорки. К примеру, НДФЛ нужно уплатить с доходов в виде дивидендов.
В каких еще случаях платят НДС:
- При ввозе продукции на территорию России.
- Если ИП исполнял функции налогового агента. Налоговый агент — физлицо или организация, обязанные рассчитать, удержать и уплатить налог государству за другого налогоплательщика. Например, предприниматель купил товары у иностранного лица. Иностранец не состоит на российском налоговом учете. Поэтому за него налог в бюджет государства платил ИП.
- Если ИП — участник договора товарищества. Существуют разные виды такого соглашения. Самый понятный на практике — договор простого товарищества. Несколько ИП объединяют свои капиталы, совместно работают, чтобы извлекать прибыль и добиваться иных не запрещенных законом целей.
- При аренде государственного имущества — согласно п. 3 ст. 161 НК РФ арендатор обязан уплатить НДС даже если в договоре аренды сумма указана без НДС.
На уплату налога на добавленную стоимость ИП может перейти добровольно. Это обоснованно, если вы сотрудничаете с фирмами, которые тоже платят этот налог.
Как платить страховые взносы
Страховые взносы — это отчисления в Пенсионный фонд — ПФР, Фонд обязательного медицинского страхования — ФОМС и Фонд соцстрахования — ФСС. ИП обязан платить взносы лично за себя в любом случае, даже если он работает в одиночку и не имеет сотрудников. Когда бизнесмен нанимает людей, он обязан дополнительно перечислять взносы и за них.
За себя
Страховые взносы «за себя» в 2021 году не изменились, их сумма осталась на уровне 2020 года и составляет 40 874 рублей. Размер взносов не имеет привязки к региону, распределение одинаково:
- страховые на пенсионное обеспечение — 32 448 рублей в год
- в фонд обязательного медицинского страхования — 8 426 рублей в год
В ФСС взносы за себя предприниматель платит добровольно, установленный размер отчислений отсутствует. Оплата ФОМС дает доступ к бесплатной медицинской помощи — обращению в поликлиники, вызов скорой помощи. Для оплаты больничного, декретных необходимо платить сборы в ФСС, причем, выплаты возможны только если взносы платились в предыдущем отчетном периоде.
Если доход предпринимателя за год превышает 300 000 рублей, ИП обязан перечислять на свое пенсионное страхование 1% от суммы превышения.
Например, доход ИП на УСН за год составил 700 000 рублей, дополнительное необходимо заплатить:
(700 000 — 300 000) х 0,01 = 4 000 руб.
Уплата страховых взносов не зависит от дохода. Если предприниматель не ведет деятельность, но стоит на учете в ФНС, его бизнес убыточный, прибыли нет, обязанность вносить средства на свое страхование остается, за исключением следующих случаев.
- ухаживает за ребенком-инвалидом, ребенком, не достигшим 1,5 лет, либо за пожилым родственником старше 80 лет;
- живет за границей с супругом — дипломатическим работником, направленным за рубеж.
Для освобождения от уплаты налогов необходимо предоставить подтверждающие документы в ФНС по месту сдачи отчетности.
За работников
Страховые взносы за наемных работников, в отличие от ситуации с НДФЛ, предприниматель уплачивает не из зарплаты персонала, а из своего дохода.
Обязательные сборы распределяются так:
- в ПФР — 22%
- в ФОМС — 5,1%
- в ФСС — 2,9%
То есть работодатель платит суммарно 30% за каждого сотрудника сверх его зарплаты.
Однако установлен новый предельный доход, по достижении которого ставки меняются. В частности, когда доход за год превышает 1 292 000 руб., на пенсионное страхование сотрудников отчисляется не 22%, а 10%. Есть подобные условия и для взносов на социальное страхование. Если доход превысил 912 000 руб., с ИП снимается обязанность делать отчисления за работников в ФСС.
За своих сотрудников предприниматель обязан платить ежемесячно — до 15 числа месяца, идущего за отчетным.
Как платить налог по УСН
Упрощенка налагает обязанность вносить налоги авансовыми платежами.
Авансовый платеж — это сумма, уплаченная в течение года в счет общей величины налога. Внести весь налог при УСН нужно до 30 апреля года, идущего за отчетным. Авансовые платежи были созданы, чтобы бизнесменам не пришлось уплачивать сразу большую сумму. При такой системе сумма налога по УСН разбивается на части и постепенно уплачивается в течение года.
Авансовые платежи вносятся нарастающим итогом, т. е. за 1 квартал (3 месяца), за 6 и 9 месяцев. Соответственно, платим до 25 апреля, до 25 июля, до 25 октября. Оставшуюся часть нужно перечислить до 30 апреля следующего года.
Налог ИП при УСН «Доходы» может быть понижен на сумму страховых взносов, включая 1%, уплаченный сверх дохода 300 000 рублей. Величина взносов вычитается из облагаемой базы как авансовый платеж. Для вычета все авансовые платежи необходимо отразить в налоговой декларации. Если работников нет, предприниматель может снизить налоговую базу на сумму всех взносов, которые делает за себя. Если сотрудники есть — не более чем на 50%.
Разберем, как платить налоги авансом при УСН «Доходы — расходы».
В 2020 году ИП на УСН имеет такие показатели работы:
Как выбрать систему налогообложения
В России действуют пять налоговых режимов. Разберёмся, в чём разница между ними и какой вид подойдёт вам.
Общая система налогообложения
Для крупного бизнеса и тех, кому нужен НДС
Если при регистрации бизнеса вы не подали заявление на другую систему налогообложения, вас поставят на общую систему. ОСНО не всегда выгодна, особенно, на старте бизнеса. Организации должны в полном объёме вести бухучёт, а ИП — формировать непростую книгу учёта доходов и расходов.
Придётся платить несколько налогов и сдавать по ним отчётность:
- налог на прибыль — ООО платят 20% с разницы между доходами и расходами, а ИП платят 13% НДФЛ,
- налог на имущество организаций, если у вас есть недвижимость,
- НДС чаще всего составляет 20% с проданных товаров или услуг и уменьшается на НДС, который вы платите своим поставщикам.
В большинстве случаев НДС — основная причина, по которой выбирают ОСН или, наоборот, отказываются от неё. НДС рассчитывается не самым простым способом: вам придётся содержать в строгом порядке все счета-фактуры, поквартально сдавать отчетность в налоговую инспекцию, хорошо разбираться в тонкостях учёта и потратить много времени. Или нанять бухгалтера, но у начинающих предпринимателей на это часто не хватает денег.
Поэтому, если вы не занимаетесь оптовой торговлей и среди ваших покупателей нет крупных фирм, которые работают с НДС, советуем обратить внимание на спецрежимы.
Курс молодого ИП
11 видеоуроков для уверенного старта бизнеса
Начать учиться
Упрощённая система налогообложения (УСН)
Выгодна для малого бизнеса и подходит для многих бизнесов
УСН часто выбирают начинающие предприниматели. Она удобна потому, что вы будете платить один налог УСН вместо трёх налогов общей системы и отчитываться раз в год.
Прежде чем перейти на УСН, выберите объект — то, с чего вы будете платить налог:
- С доходов — по налоговой ставке от 1 до 6% в зависимости от региона, вида деятельности и размера полученного дохода.
- С разницы между доходами и расходами — по налоговой ставке от 5 до 15% в зависимости от региона, вида деятельности и размера полученного дохода.
При доходах от 188,55 до 251,4 млн ₽ и при количестве сотрудников от 100 до 130 бизнес ставка повышается: до 8% для УСН «Доходы» и до 20% для УСН «Доходы минус расходы». Повышенную ставку применяют с квартала, когда бизнес преодолел лимит в 188,55 млн ₽ дохода или 100 сотрудников.
На УСН «Доходы» вы сможете уменьшать сумму налога на страховые взносы за ИП и сотрудников. ИП без сотрудников могут уменьшить налог полностью на взносы за себя, а ООО и ИП с сотрудниками — только наполовину.
На УСН разобраться с отчетностью получится даже без бухгалтера. А сервисы электронной бухгалтерии, такие как Контур.Эльба, облегчают эту задачу. Эльба формирует отчеты за несколько понятных шагов и отправляет их в налоговую через интернет. Вы можете быстро создавать счета и акты для клиентов, автоматически отслеживать поступления и списания по банку и получать уведомления о сроках отчётности — даже со своего мобильного. А со сложными вопросами можно обратиться к бухгалтеру прямо в сервисе.
Если вашему ИП меньше 3 месяцев, бесплатно пользуйтесь всеми возможностями Эльбы целый год.
Что выгоднее: УСН «Доходы» или УСН «Доходы минус расходы»?
Примерно определите планируемый доход, величину расходов и возможность подтверждения расходов первичными документами (чеками, товарными накладными, путевыми листами и т д.).
- УСН «Доходы» выгоднее применять, если у вас небольшой объем расходов — менее 70% от доходов, или расходы сложно подтвердить документами. Хорошо подойдёт для консультационных услуг или, например, для сдачи недвижимости в аренду.
- УСН «Доходы минус расходы» выгоднее при следующих условиях: большой объем расходов — больше 70–80% от доходов; расходы можно легко подтвердить перед налоговой; планируется, что расходы будут регулярными; если для вашего вида деятельности установлена льготная ставка в регионе (в большинстве регионов, нужно чтобы доход от нее был не менее 70% от общего дохода). При торговле выгоднее применять «Доходы минус расходы».
Ориентироваться на долю расходов 70-80% стоит только, если в вашем регионе стандартные ставки: 6% на «Доходах» и 15% на «Доходах минус расходах». Расчёт будет точнее, если вы проверите свою ставку на сайте налоговой в разделе «Особенности регионального законодательства» или зададите вопрос своей инспекции напрямую. Затем посчитайте, сколько налогов + взносов вы заплатите на двух видах УСН. Не забудьте учесть, что УСН «Доходы» уменьшается на страховые взносы: фиксированные и 1% от выручки больше 300 000 ₽.
Как перейти на УСН?
Чтобы выбрать эту систему налогообложения подайте уведомление в налоговую: в течение 30 дней после регистрации бизнеса или до 31 декабря, чтобы применять УСН с начала следующего года. Для некоторых компаний установлены ограничения на применение УСН: закрытые виды деятельности, доход за девять месяцев предыдущего года превышает 141,4 млн рублей, открыты филиалы и представительства, уставный капитал больше 25% состоит из вклада другой организации.
Патентная система налогообложения (ПСН)
Только для ИП, которые сдают квартиры в аренду, занимаются разработкой ПО, репетиторством и другим бизнесом
Патентная система похожа на отменённый ЕНВД: она тоже действует только для определенных видов деятельности и применяется наряду с общей системой налогообложения или УСН. Самый удобный способ проверить, можете ли вы применять патент и рассчитать его стоимость, — калькулятор на сайте налоговой.
В чем плюсы патентной системы?
Не нужно сдавать налоговую отчётность. Вы покупаете патент на срок от 1 месяца до года и освобождаетесь от общения с налоговой по этому виду деятельности. Вам нужно вовремя оплатить патент и вести отдельную книгу учета доходов. Стоимость патента зависит от потенциально возможного дохода, который устанавливают местные власти. Ваш фактический доход на неё не влияет и сумма патента не уменьшается на страховые взносы.
На применение патента есть ограничение по количеству сотрудников — не более 15 человек и годовой доход не должен превышать 60 млн рублей.
Стоимость патента уменьшается на страховые взносы за ИП и сотрудников. Если нет сотрудников, патент можно уменьшить полностью, если есть — максимум наполовину. Для этого в налоговую подают уведомление с расчётами.
Как перейти на патент?
Если вы решите применять этот налоговый режим, за 10 дней нужно обратиться в налоговую инспекцию с заявлением. Патент действует на 1 вид бизнеса и на ограниченной территории. При необходимости можно получить несколько патентов.
Налог на профессиональный доход (НПД)
Подойдёт фрилансерам
Самозанятость — самый простой налоговый режим, доступный физическим лицам и ИП. Чтобы на него перейти, достаточно зарегистрироваться с помощью мобильного приложения «Мой налог». Там же формируются электронные чеки для заказчиков. Отчётности на НПД нет. Налог рассчитывается автоматически. Стать самозанятым можно в любом регионе России.
Если оказываете услуги физлицам, ставка налога составит 4% от дохода, если юридическим лицам — 6%. Совмещать самозанятость с другими режимами нельзя. Это значит, что индивидуальный предприниматель на УСН, решивший перейти на НПД, должен отказаться от упрощёнки.
Самозанятые могут оказывать услуги, выполнять работы и продавать товары собственного производства. Перепродажа и агентская деятельность — под запретом. Привлечь сотрудников по трудовому договору тоже не получится. Максимальный доход не должен превышать 2,4 млн рублей в год.
30 дней Эльбы в подарок
Оцените все возможности онлайн-бухгалтерии бесплатно