Что ждет рынок жилья и ипотеки после резкого повышения ключевой ставки
Центральный банк на внеплановом заседании во вторник, 15 августа, увеличил ключевую ставку сразу на 3,5 п.п., до 12% годовых. Сегодняшнее повышение стало вторым за месяц. 21 июля ЦБ уже повышал ключевую сразу на 1 п.п., с 7,5% до 8,5% годовых. До этого она оставалась без изменений с сентября прошлого года. Как резкое увеличение ключевой скажется на ипотечных ставках и к каким последствиям на рынке жилья это приведет — разбираемся вместе с экспертами.
Рыночная ипотека станет недоступной
Ставки по рыночной ипотеке после повышения ключевой закономерно повысятся, но рост может оказаться ниже, чем 3,5 п.п., считают эксперты, опрошенные «РБК-Недвижимостью». Банки пока не будут полностью переносить дельту (3,5 п.п.) по ключевой на ипотечников, поскольку такой шаг негативно отразится на новых выдачах, полагает старший директор группы рейтингов финансовых институтов АКРА Ирина Носова. «Кредитные организации, скорее всего, повысят ставки по рыночным программам в пределах 2–2,5 п.п., до 15%. Особенно это будет касаться крупнейших ипотечных кредиторов», — отметила Ирина Носова. «Есть вероятность, что некоторые из кредиторов могут сократить круг потенциальных заемщиков, сохранив текущие ставки или повысив их незначительно, чтобы удержать качественный спрос», — считает аналитик ФГ «Финам» Наталия Пырьева. Руководитель аналитического центра «Индикаторы рынка недвижимости IRN.RU» Олег Репченко допускает более заметный рост ставок по ипотеке — до 16%. «Обычно рыночная ипотека выдается по ставкам плюс 3–4 п.п. к ключевой, поэтому рыночная ипотека вырастет где-то до 15–16% годовых. Ставки по льготным программам останутся без изменений», — считает он. Сами банки пока не анонсировали повышения ставок. Например, «Альфа-Банк» после решения ЦБ заявил в своем в телеграм-канале, что не будет поднимать ставки по кредитам, в том числе по ипотеке.
Предыдущий рекорд по росту ключевой
Последнее резкое повышение ключевой ставки было в феврале 2022 года. Тогда регулятор также на внеплановом заседании поднял ключевую ставку с 9,5% годовых до рекордных за всю историю рынка 20%. Повышение ключевой ставки привело к росту ставок по жилищным кредитам до 22–25% годовых. В результате классическая ипотека стала недоступной для большинства потенциальных заемщиков, выдача кредитов практически прекратилась.
Вторичка просядет сильнее
Повышение ипотечных ставок по рыночным программам приведет к падению спроса, в первую очередь на вторичное жилье, поскольку ставки по нельготной ипотеке станут заградительными для покупателей. «Для заемщиков ставка в 15% и выше психологически пока непривычна, за последнее десятилетие население уже отвыкло от таких цифр. Просадка ипотечного спроса неизбежна», — считает Ирина Носова. По мнению Олега Репченко, для многих заградительной является ставка по ипотеке от 12%. Поэтому выдачи по рыночной ипотеке упадут. В целом спрос на жилье будет снижаться, поскольку вторичка и первичка связаны, пояснил эксперт. Как только банки поднимут ставки, стандартные программы станут для многих покупателей менее доступными или недоступными вовсе, в зависимости от уровня доходов, согласна управляющий партнер Dombook, основатель компании «Бест-Новострой» Ирина Доброхотова. «Однако льготной ипотеки это не касается, спрос ипотечных клиентов сфокусируется в значительной мере на объектах, которые подходят по параметрам под льготные программы», — пояснила эксперт.
Фото: Олег Елков/ТАСС
Именно льготные программы помогут избежать резкого падения спроса на жилье, отмечают эксперты. Тем не менее ужесточение денежно-кредитной политики (ДКП) может оказывать негативный эффект на рынок недвижимости, поскольку действительно рыночные ставки становятся малодоступными значительному числу населения, согласилась аналитик ФГ «Финам». Похожую точку зрения высказал руководитель аналитического центра компании «Инком-Недвижимость» Дмитрий Таганов. По его мнению, резкое повышение ключевой ставки к критическим последствиям не приведет. «Значительная часть спроса поддерживается льготными программами, для которых ставки с повышением ключевой не поменяются. Кроме того, продолжают действовать программы от застройщика и различные меры стимулирования спроса. Пока государство и застройщики будут и дальше поддерживать этот сегмент, кардинального ухудшения на рынке жилья не произойдет», — считает Таганов. В июле, еще до повышения ключевой ставки, вице-премьер России Марат Хуснуллин заявлял, что лимиты по финансированию льготной ипотеки с господдержкой в 2023 году могут быть исчерпаны и потребуется дополнительное финансирование. «Это будет зависеть от того, какая будет ключевая ставка ЦБ. В зависимости от этого будет также понимание, какой объем средств нам нужен дополнительно», — говорил Марат Хуснуллин.
Читайте также: Путин пообещал продолжить льготные ипотечные программы
Краткосрочный всплеск спроса
В краткосрочной перспективе эксперты прогнозируют всплеск спроса: россияне будут спешить оформить кредиты по ранее одобренным заявкам на вторичном рынке. «Перед «концом света» люди увеличивают покупки: если говорить, что скоро прекратится льготная ипотека, то ее будут брать в большом объеме. Это мы видели многократно. Текущая ситуация с ключевой ставкой в ближайший месяц два-три подстегнет людей приобретать больше», — считает руководитель аналитического центра «Инком-Недвижимости». По его словам, в ближайшие несколько недель россияне захотят успеть оформить ипотеку по прежним ставкам в ожидании, что дальше будет еще хуже. Выдачи на ранее одобренных условиях, скорее всего, не будут осуществляться по ажиотажному сценарию марта 2022 года, продолжила старший директор группы рейтингов финансовых институтов АКРА. «Полтора года назад было понимание, что повышение ключевой ставки до 20% — временная, сдерживающая мера. Сейчас — в условиях нарастающих инфляционных ожиданий — текущее повышение ключевой может быть промежуточным шагом к дальнейшему сдерживанию роста цен. В этой связи банки будут ограничивать выдачи на ранее одобренных условиях», — считает Ирина Носова. По мнению Наталии Пырьевой, на вторичном рынке в условиях повышения ставок может вырасти доля альтернативных сделок. «Когда человек продает собственное жилье и покупает больше/лучше или разменивает с привлечением в том числе ипотечных средств», — уточнила эксперт.
Фото: Владимир Баранов/ТАСС
Читайте также: Доллар почти ₽100: как падение рубля скажется на ценах на жилье и ипотеке
Цены могут снизиться
Падение спроса может в среднесрочной перспективе привести к снижению цен на жилье, считает Олег Репченко. «За время пандемии (2020–2021 годы), когда не было роста доходов населения, цены неадекватно выросли, из-за дешевой ипотеки надулся пузырь, которому пора сдуться. Что для рынка в целом неплохо. На мой взгляд, коррекция цен на 10–15% в течение года реальна, особенно на вторичном рынке», — допустил руководитель аналитического центра «Индикаторы рынка недвижимости IRN.RU». При этом на первичном рынке тоже может быть снижение цен, но в первую очередь за счет скидок и акций, количество которых начнет расти, уточнил он. Сам рост ключевой ставки также приведет к удорожанию проектного финансирования, добавила Наталия Пырьева. Однако это не скажется существенно на себестоимости строительства и цене квадратного метра, считает эксперт. «Рынок недвижимости в целом достаточно инертный, поэтому нет оснований полагать, что текущее повышение ставки ЦБ резко скажется на процессах в сегменте строительства. Более того, повышение ставки (может, на меньшую величину) было уже заложено рынком», — пояснила она.
- Аналитики предсказали снижение цен на жилье в Москве к концу года
- ЦБ повысил ключевую: что будет с ценами на вторичное жилье в Москве
- Эксперты допустили отток мигрантов-строителей из-за ослабления рубля
Будьте в курсе важных новостей — следите за телеграм-каналом «РБК-Недвижимость»
Жаль площадь: ипотека в России подорожала до 14%

Каждый второй банк из топ-30 поднял ставки по ипотеке — в среднем на 1,5–3 п.п. Таковы результаты мониторинга финансового маркетплейса «Сравни» (есть у «Известий»). Теперь жилищные кредиты дают в среднем под 14%. Причина — во внеплановом повышении ключевой с 8,5% до 12% неделю назад. В кредитных организациях успокоили: на несколько недель они сохранят условия для клиентов по ранее одобренным заявкам. Эксперты же ожидают снижения спроса на рыночные программы и роста — на льготные с господдержкой. При этом цены на недвижимость уже подскочили на 2–5%.
Второй раз за месяц
В период с 15 по 22 августа 15 крупных банков подняли ставки по ипотеке в диапазоне 1,5–3 п.п., в среднем до 14% годовых, рассказали в «Сравни». Это уже вторая за месяц корректировка условий по ним. Первая волна роста отмечалась в начале августа: тогда крупные игроки увеличили проценты по жилищным займам на 0,5–1 п.п. до 10–12%. Причиной такого удорожания в первом случае стало повышение ключевой на 1 п.п., до 8,5% на плановом заседании совета директоров ЦБ, во втором — решение, принятое на внеплановой встрече — рост ставки на 3,5 п.п, до 12%. Финансовым организациям вновь пришлось пересчитывать стоимость ипотечных кредитов, отметил руководитель направления «Ипотека» в «Сравни» Дмитрий Сафронов. По его словам, на прошлой неделе ставки подняли Альфа-банк, Газпромбанк, Росбанк, «Тинькофф», «Дом.рф», «Открытие», Совкомбанк, Уралсиб, АБ «Россия», «Санкт-Петербург», УБРиР, Абсолют Банк, а также региональные игроки: Металлинвестбанк, Севергазбанк, Татсоцбанк, Сургутнефтегазбанк, «Центр-Инвест» и Примсоцбанк. На этой на повышение пошли в ВТБ, «Ак Барсе», Азиатско-Тихоокеанском банке, ТКБ, а также в Сбербанке.

Фото: РИА Новости/Алексей Сухоруков
Повышение происходит на 1,5-3 п.п. по классическим ипотечным программам, основные из которых — жилищные кредиты на вторичку и новостройки, отметил Дмитрий Сафронов. Эксперт сказал, что средние ставки на покупку жилья достигли 14%. Справка «Известий»
Для того чтобы оценить рост ставки до 14%, достаточно посчитать ежемесячный платеж на кредитном калькуляторе. Так, при ставке 11%, которая была средней в начале августа, квартиру за 12 млн рублей при первоначальном взносе в 3 млн можно было купить с платежом 85 709,11 рублей в месяц. Если при тех же условиях ставка одобрена на уровне 14%, то платеж подпрыгнет до 106 638,46. То есть ежемесячно нужно будет отдавать банку почти на 21 тыс. больше, а общая переплата за кредит увеличится примерно на 7,5 млн рублей.
Фактически проценты по стандартным программам становятся если не заградительными, то весьма высокими — 13–15% годовых. Сейчас по ранее одобренным заявкам банки просят выйти на сделку раньше (в среднем до конца августа) или вовсе меняют одобренные решения, резюмировал он.

Должок будет: количество ипотечных кредитов резко выросло
Сделок стало больше почти на треть, но динамика может измениться
В кредитных организациях «Известиям» подтвердили рост ставок на ипотеку. Сбер заранее предупредил клиентов и сообщил заблаговременно, что с 22 августа условия по базовым программам на вторичное жилье и новостройки изменятся лишь на 2 п.п., сообщили в финансовой организации. Теперь минимальный процент в первом случае составляет 13,7%, а во втором — 13,4%, сообщается на сайте банка. В пресс-службе подчеркнули, что ЦБ поднял ставку более резко — сразу на 3,5 п.п.

Фото: ИЗВЕСТИЯ/Павел Бедняков
«Сбер» пошел навстречу гражданам, сохранив проценты по ипотеке на неизменном уровне максимально долго: все заемщики, подавшие заявки и получившие одобрение до 21-го числа включительно, могут оформить заем на прежних условиях в течение трех месяцев, уточнили в банке. С 21 августа ВТБ пересмотрел условия по своим ипотечным программам, увеличив базовую ставку по на 2 п.п., отметили в финансовой организации, теперь проценты начинаются от 13,5% годовых. Там сообщили, что скорректировали срок ранее принятых решений по заявкам: по обращениям, поступившим в банк до 20 августа включительно, одобренные условия, в том числе по процентам, будут действовать до 18 сентября. — Совкомбанк с 17 августа повысил ставки на покупку вторичного жилья и новостройки по рыночным программам на 1,41 п.п., что на 2,09 п.п. ниже, чем повышение ключевой. Минимальный процент составит от 13,4% при первоначальном взносе от 15%, — поделились в банке.

Фото: ИЗВЕСТИЯ/Константин Кокошкин
Для новых заявок с 18 августа повышены ставки на 1,5 п.п. фронтально по всем базовым продуктам, включая ипотеку на новостройки и вторичное жилье, указали в Росбанке. На сайте финансовой организации говорится, что проценты начинаются от 9,15%. Но, чтобы поддержать клиентов, условия для ранее одобренных заявок оставили в силе до конца августа, добавили там. В Абсолют Банке также сказали, что пересмотрели ставки, согласно рыночным условиям.

Дело жилое: 8 из 13 крупнейших банков подняли ставки по ипотеке
До какого уровня выросли проценты по кредитам на недвижимость и как это отразится на рынке
Правила по программам льготной ипотеки не изменились, подчеркнули почти все финорганизации, кроме Абсолют Банка, где снизили проценты по ним на 0,3 п.п. По актуальным данным ЦБ, средневзвешенная ипотечная ставка, включая, как льготные, так и рыночные программы, на начало июля равнялась 8,45% (8,40% в июне). «Известия» направили запрос в регулятор.
Дорого и менее доступно
Спрос на ипотеку несколько снизится, так как дополнительные 2–2,5 п.п. будут ощутимы для заемщика в ежемесячном платеже, считает старший директор группы рейтингов финансовых институтов АКРА Ирина Носова. При этом она подчеркнула: сильных перекосов в сторону первички или вторички ждать не стоит, так как в первом случае преимуществом станет более низкая ставка и новое жилье, а во втором — отсутствие объективной необходимости делать ремонт и возможность улучшить жилищные условия уже сейчас, а не ждать окончания строительства или сдачи объекта.

Одна из всех: россиянам оставят ипотечное жилье при банкротстве
Как должники смогут сохранить единственную квартиру
По мнению младшего директора по банковским рейтингам агентства «Эксперт РА» Надежды Караваевой, более негативны изменения для рыночных ипотечных предложений. Тогда как государственные программы продолжат поддерживать выдачи в сегменте новостроек.

Фото: РИА Новости/Валерий Мельников

Все последствия роста ставок уже проявились, считает финансовый эксперт, автор Telegram-канала «Экономизм» Алексей Кричевский. Так, спрос на новостройки сильно вырос, цены увеличились на 5%, а готовое жилье подорожало на 2–3%, оценил эксперт. Сейчас банки либо торопят с выходом на сделку, либо просто пересматривают условия кредитования по уже одобренным займам, отметил Алексей Кричевский. Таким образом, по его оценкам, вторичная ипотека становится неподъемной, и прокачивается спрос на новостройки и аренду. При этом пересмотра параметров льготной ипотеки пока не предвидится — строительное лобби здесь будет сопротивляться до последнего, полагает он. Если есть необходимость решать вопрос с жильем, то можно оформить ипотеку сейчас, так как все равно через год-два кредит можно будет рефинансировать под более вменяемый процент, считает Алексей Кричевский. Если же есть возможность повременить какое-то время, то лучше выждать и присмотреться к домам и районам. По оценкам главного аналитика Совкомбанка Натальи Ващелюк, можно ожидать, что недавнее повышение процентных ставок по ипотеке на рыночных условиях станет последним в этом году. Осенью условия по стандартным программам стабилизируются на уровне около 14%. Ирина Носова из АКРА считает, что превышение осенью 2023-го психологически важных 15% маловероятно, в противном случае это может убить спрос.
Ипотека на тормозе: как изменится рынок после повышения ставки ЦБ
Повышение ключевой ставки ЦБ сразу на 3,5 п.п., до 12% годовых, произвело сильное впечатление на отечественный фондовый рынок. Менее очевидная ситуация складывается с рынком жилой недвижимости. В норме повышение ставки ведет к взвинчиванию ипотечных ставок, снижению доступности ипотечного кредита и, соответственно, падению или как минимум существенному замедлению цен на недвижимость, что будет неплохо для многих категорий потребителей, но станет плохой новостью для владельцев жилья и строительной индустрии. Что будет в ближней и среднесрочной перспективе с ипотечными ставками, доступностью жилья и ситуацией на строительном рынке — в материале «Известий». Ипотека в последние годы была главной движущей силой российского жилищного рынка. В первом полугодии 2023 года количество выданных кредитов выросло на 51%, а их объем — на 63%. По сравнению с рекордным 2021 годов рост — в 15%. Во многом рынок поддерживается за счет льготной и семейной ипотеки, составляющей около 40% от всех выдач. Но и обычные кредиты стали более доступными для населения, что объясняется в том числе и умеренными ставками. Теперь ситуация другая.
Как изменились ставки в коммерческих банках
Кредитные организации отреагировали в течение нескольких дней после повышения ключевой ставки. Так, ВТБ повысил свои ставки по ипотечным программам на 2 п.п. с 21 августа. С 22 августа аналогичным образом поступил Сбербанк. Отметим, что повышение ставок наблюдалось и в июле — на 0,8–0,9 п.п. Повышение было отмечено более чем в половине банков из топ-30, а средняя ставка по ипотеке тем самым достигла 14%.
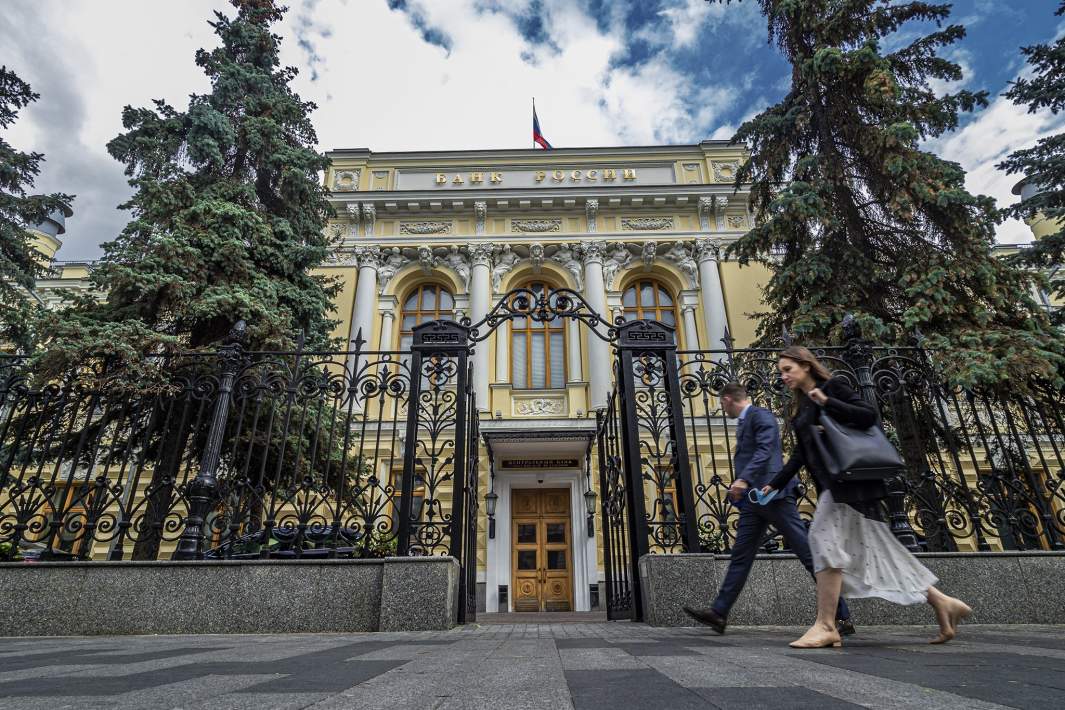
Фото: ИЗВЕСТИЯ/Константин Кокошкин
Тем не менее аналитики указывают, что рост был не настолько большим, как можно было бы ожидать, исходя из действий ЦБ. — В первичной реакции банков на решение ЦБ важно то, что ставки по жилищным кредитам были повышены на 2–2,5 п.п., тогда как ключевая ставка ЦБ выросла за год на 4,5 п.п. (с 7,5 до 12%), — отмечает руководитель «Циан.Аналитики» Алексей Попов. — Пока участники рынка в свои модели закладывают сценарий, при котором на столь высоких уровнях ключевая ставка продержится не так долго. По словам директора по продажам федеральной компании «Этажи» Сергея Зайцева, рост ипотечных ставок является сложно предсказуемым. Поскольку фактически большинство банков не стали поднимать ипотечные ставки на уровне роста ключевой, средний рост составил около 1,5–2%.
Жилое повышение: выдачи ипотеки пробьют исторический максимум в 2023-м
Насколько рынок близок к перегреву и может ли он работать без льготных программ
— Фактически банковский сектор сейчас занял выжидательную позицию, и дальнейшее изменение ипотечных ставок будет зависеть от действий Центробанка. Если в сентябре будет рост ставки на уровне до 1%, то ипотека вновь может подорожать на 0,5–1%, — полагает эксперт. Стоит добавить, что покупатели воспользовались коротким временным лагом между ростом ставки ЦБ и повышением процентов по ипотеке, чтобы набрать жилищных кредитов. Во второй декаде августа отмечался рост количества займов на десятки процентов.
Фото: ИЗВЕСТИЯ/Александр Казаков
Как изменение ставок повлияет на цены
С начала года цены на жилую недвижимость растут крайне бурно. В секторе новостроек отмечается подъем на 15%, что почти в четыре раза выше уровня инфляции. Лишь немногим отстает вторичный рынок, где за последние семь месяцев рост составил около 10%. Кредитная активность и быстрый рост цен на жилье выглядят как признаки перегрева экономики, против чего и было направлено повышение ключевой ставки. В обстоятельствах, когда ипотека становится более дорогой, цены должны естественным образом замедлять рост. В нынешней ситуации есть, впрочем, свои «но». — На руках у покупателей остаются действующие одобрения, выпущенные еще до недавних изменений в условиях кредитования, — говорит Алексей Попов. — Поэтому статистика за август и даже за сентябрь будет включать в себя выдачи и по новым, и по старым условиям. В последние два месяца на рынке сохраняется стабильно высокий спрос. В таких условиях в первую очередь уходят лоты по более низким ценам, поэтому номинальные цены предложения сейчас растут быстрее, чем в начале года, и этот тренд сохранится еще как минимум несколько недель. Спрос на ипотеку будет неизбежно падать, но произойдет это не немедленно, поясняет Сергей Зайцев. — По нашим расчетам, на перегретом рынке каждый 1% роста ставок снижает спрос на ипотеку в среднем на 10%. Но такое снижение возможно в среднесрочной перспективе, поскольку сейчас, наоборот, рынок крайне активен, причем в части реализации как уже одобренных ипотечных кредитов, так и новых заявок на ипотеку. В августе количество ипотечных консультаций на первичном рынке в России было на 40% больше, чем в июле, а по вторичной и загородной недвижимости — на 15%. Естественно, такой входящий поток в ближайшие месяцы будет подогревать спрос на рынке, — комментирует эксперт.
Фото: ИЗВЕСТИЯ/Александр Казаков
Мало того, даже после коррекции ставок банками фиксируется активность по подачи заявок на ипотеку уже на новых условиях. По словам Зайцева, многие покупатели планируют компенсировать удорожание ипотеки на вторичном рынке дисконтом, на первичном же условия льготных программ сохраняются и часть покупателей ускоряется с решением о покупке, боясь изменений в кредитовании и в сегменте новостроек. — Цены на первичном рынке, скорее всего, будут удерживать занятые позиции, демонстрируя околонулевую динамику в среднесрочной перспективе, удорожание кредитных средств и инфляция будут тормозить их снижение, вторичный же рынок будет традиционно придерживаться первичного, стимулируя продажи дисконтом, — прогнозирует собеседник издания.
Пока не все с домом: ставку льготной ипотеки сохранят, несмотря на рост ключевой
Сколько субсидирование программ может стоить бюджету
Что означает спад активности в ипотеке для строительного сектора
В прошлом году ввод жилья в эксплуатацию установил очередной рекорд, превзойдя отметку 100 млн кв. м. В текущем году фиксируется небольшой спад: по итогам первого полугодия введено 52,1 млн кв. м, что на 0,9% меньше, чем в аналогичный период 2022-го. Однако увеличение ставок ставит сферу жилищного строительства под угрозу. Впрочем, эксперты считают, что в обозримом будущем какого-то значимого эффекта фиксироваться не будет. Как объясняет Алексей Попов, ввод жилья лишь наполовину зависит от строительства многоэтажных домов (в сегменте ИЖС, на который приходится основной вклад в этот показатель, роль ипотеки не так велика). Показатель — отражение ситуации на рынке три-четыре года назад.
Фото: ИЗВЕСТИЯ/Александр Казаков
— Сколько новых проектов тогда было заложено, примерно столько и будет сдано, — говорит специалист «Циан.Аналитики». — Поэтому ожидать его снижения по итогам 2023 года не стоит, а вот в 2024–2026 годах очередные рекордные достижения маловероятны. Во-первых, новых проектов запускалось меньше, чем в 2019–2020. Во-вторых, активность по новому строительству малоэтажного жилья из-за роста себестоимости строительства снижается, а вклад «дачной амнистии» в актуальные показатели ввода каждый следующий год будет ниже, чем на пике реализации программы. По словам Сергея Зайцева, цикл строительства в России — около двух с половиной лет, поэтому до конца года каких-то снижений объемов точно не следует ожидать, а вот в отношении долгосрочных перспектив сфере строительства сейчас нужны гарантии мер по стимулированию спроса в перспективе трех-пяти лет. — По льготным программам перспектива прорисована пока только до 2024 года. Рынку нужна ясность, в ином случае закладка новых проектов будет снижаться. Однако на объеме предложения это скажется только в перспективе двух-трех лет. Есть надежда на то, что всё же застройщики в ближайшем будущем получат эти гарантии, — заключил спикер.
Ипотека на вторичном рынке жилья
Получить ипотеку на вторичном рынке жилья со ставкой от 0.85% можно в одной из 89 компаний. У будущего заемщика по состоянию на 04.11.2023 есть возможность выбрать из 170 предложений. Все 89 банков являются надежными и лицензированными кредиторами.
| Меню каталогов |
| Льготная ипотека |
| Квартира на вторичном рынке |
| Семейная ипотека |
| Онлайн-заявка на ипотеку |
| Рефинансирование ипотеки |
| Ипотека со скидкой от застройщиков |
| Квартира в новостройке |
| Без подтверждения дохода |
| Ипотека для IT |
| Многодетным семьям |
| На долю в квартире |
| Военная ипотека |
Требования к заемщику
от 18 до 75 на дату получения кредита
справка 3-НДФЛ / Выписка с расчетного счета
справка по форме банка
Общий стаж от 3 мес.
Требования к недвижимости
Электронная регистрация сделки:
Срок: от 1 до 30 лет
| Сумма кредита | Первоначальный взнос | |
|---|---|---|
| от 10.1% до 20% | от 20% | |
| 1500000 — 25000000 | 17.8 | 16.6 |
| 25000001 — 60000000 | 17.6 | 16.4 |
На ставку влияет
для зарплатных клиентов
подам заявку онлайн
+0,3 п. п. при отказе от онлайн-заявки/использования цифровых сервисов/ получении зарплаты на карту другого банка;
+1 п. п. без личного страхования;
ставку можно снизить на 0,5-8 п. п. при оплате единовременной комиссии;
-0,1 п. п. для новых зарплатных клиентов при зарплатном начислении от 400 ₽ в течение трех месяцев с даты кредитного договора
* допускается кредитование без документов о доходе;
* возможен учет средств материнского (семейного) капитала в качестве первоначального взноса (кроме кредита по двум документам);
* возраст заемщика — до 75 лет на дату окончания срока кредитного договора;
* наличие скидки к ставке при оформлении ипотеки онлайн;
* возможно получить кредит на квартиру, приобретенную в ипотеку другого банка;
* предоставляется ИП и самозанятым;
* небольшой первоначальный взнос;
* электронная регистрация сделки;
* возможно снизить ставку при оплате единовременной комиссии
* минимальная сумма зависит от города приобретения недвижимости;
* минимальная ставка указана для новых зарплатных клиентов при зарплатном начислении от 400 ₽ в течение трех месяцев с даты кредитного договора
Требования к заемщику
от 21 до 50 на дату получения кредита
Требования к недвижимости
Электронная регистрация сделки:
Срок: от 1 до 25 лет
| Сумма кредита | Первоначальный взнос |
|---|---|
| от 5% | |
| 1500000 — 2600000 | 12.9 |
На ставку влияет
* личное страхование не влияет на ставку;
* подтверждение дохода не требуется;
* небольшой первоначальный взнос
* срок участия в НИС не менее 3 лет;
* первоначальный взнос от 5% при покупке квартиры, от 10% при покупке дома или таунхауса
Требования к заемщику
от 18 до 75 на дату получения кредита
справка 3-НДФЛ / Выписка с расчетного счета
справка по форме банка
Общий стаж от 12 мес.
На последнем месте работы от 3 мес.
Требования к недвижимости
Комната / Доля в квартире
Электронная регистрация сделки:
Срок: от 3 до 30 лет
| Сумма кредита | Первоначальный взнос | |||
|---|---|---|---|---|
| от 10% до 19.99% | от 20% до 80% | от 20% до 49.99% | от 50% до 80% | |
| 500000 — 6000000 | 15.69 | 15.19 | — | — |
| 6000001 — 20000000 | 15.39 | 14.89 | — | — |
| 20000001 — 60000000 | 15.39 | — | 14.89 | 16.19 |
На ставку влияет
для зарплатных клиентов
+2/2/4 п. п. без личного/титульного/личного и титульного страхования; титульное страхование не оформляется при приобретении квартиры путем участия заемщика в долевом строительстве по 214-ФЗ;
+1,5 п. п. без опции «Хочу ставку ниже»
* возможно привлечение в качестве солидарного заемщика гражданского супруга(и);
* возраст заемщика на момент выдачи кредита от 18 лет;
* возможность учета в качестве первоначального взноса средств материнского (семейного) капитала;
* допускается кредитование без подтверждения дохода;
* предоставляется ИП и самозанятым;
* возможность подачи заявки и документов онлайн;
* возможна доставка кредита на дом;
* возможно снижение ставки (при оплате комиссии)
* минимальные ставки указаны при применении опции «Хочу ставку ниже» (взимается единоразовая комиссия) ;
* опция «Хочу ставку ниже» не применима при сумме более 20 млн. ₽ и ПВ более 50%;
* кредитование без подтверждения дохода не распространяется на самозанятых;
* максимальная сумма кредита для регионов, кроме Москвы и МО, Санкт-Петербурга и ЛО — 30 000 000 ₽
Требования к заемщику
от 18 до 75 на дату получения кредита
справка 3-НДФЛ / Выписка с расчетного счета
справка по форме банка
Общий стаж от 12 мес.
На последнем месте работы от 3 мес.
Требования к недвижимости
Комната / Доля в квартире
Электронная регистрация сделки:
Срок: от 3 до 30 лет
| Сумма кредита | Первоначальный взнос | |
|---|---|---|
| от 10% до 19.99% | от 20% до 80% | |
| 500000 — 6000000 | 15.69 | 15.19 |
| 6000001 — 60000000 | 15.39 | 14.89 |
На ставку влияет
для зарплатных клиентов
+2/2/4 п. п. без личного/титульного/личного и титульного страхования; титульное страхование не оформляется при приобретении квартиры путем участия заемщика в долевом строительстве по 214-ФЗ;
+1,5 п. п. при отказе от опции «Хочу ставку ниже»
* возможно привлечение в качестве солидарного заемщика гражданского супруга(и);
* возраст заемщика на момент выдачи кредита от 18 лет;
* возможность учета в качестве первоначального взноса средств материнского (семейного) капитала;
* допускается кредитование без подтверждения дохода;
* предоставляется ИП и самозанятым;
* возможность подачи заявки и документов онлайн;
* возможна доставка кредита на дом;
* возможность снизить ставку при оплате единовременной комиссии
* максимальная сумма кредита для регионов, кроме Москвы и МО, Санкт-Петербурга и ЛО — 30 000 000 ₽;
* минимальные ставки указаны с учетом опции «Хочу ставку ниже» в размере 5,15% от суммы кредита (+1,5 п. п. при отказе)
Требования к заемщику
от 21 до 50 на дату получения кредита
Требования к недвижимости
Электронная регистрация сделки:
Срок: от 1 до 29 лет
| Сумма кредита | Первоначальный взнос |
|---|---|
| от 20% до 80% | |
| 500000 — 1993000 | 17.29 |
На ставку влияет
* личное страхование не влияет на ставку;
* подтверждение дохода не требуется
* срок участия в НИС не менее 3 лет;
* максимальная сумма кредита рассчитывается исходя из размера процентной ставки и срока кредита
Требования к заемщику
от 18 до 75 на дату получения кредита
справка 3-НДФЛ / Выписка с расчетного счета
справка по форме банка
Общий стаж от 12 мес.
На последнем месте работы от 3 мес.
Требования к недвижимости
Комната / Доля в квартире
Электронная регистрация сделки:
Срок: от 1 до 30 лет
| Сумма кредита | Первоначальный взнос |
|---|---|
| от 10.1% | |
| 300000 — 100000000 | 15.6 |
На ставку влияет
для зарплатных клиентов
— 0,3 п. п. при выборе квартиры через сайт Domclick.ru
— 0,3 п. п. при проведении электронной регистрации сделки;
+1 п. п. без услуги «Доклик Плюс»;
до -5 п. п. при подключении услуги «Своя ставка» (взимается единоразовая комиссия)
* возможность учета средств материнского (семейного) капитала в качестве первоначального взноса;
* электронная регистрация сделки;
* лояльные требования к возрасту и стажу заемщиков;
* допускается получение кредита по двум документам;
* возможна покупка квартиры с незавершенными перепланировками;
* допускается подача документов и проведение сделки без посещения офиса банка;
* возможность включить в сумму кредита стоимость дополнительных услуг по сделке и личного страхования;
* предоставляется ИП и самозанятым;
* возможность снижения ставки при оплате единоразовая комиссии;
* небольшой первоначальный взнос
минимальная ставка указана для зарплатных клиентов при условии подключения услуги «Домклик Плюс», электронной регистрации сделки и покупке квартиры, выбранной на Domclick.ru
Требования к заемщику
от 18 до 75 на дату получения кредита
справка 3-НДФЛ / Выписка с расчетного счета
справка по форме банка
Общий стаж от 12 мес.
На последнем месте работы от 3 мес.
Требования к недвижимости
Электронная регистрация сделки:
Срок: от 1 до 20 лет
| Сумма кредита | Первоначальный взнос |
|---|---|
| от 20.1% | |
| 300000 — 6000000 | 2 |
На ставку влияет
для зарплатных клиентов
+1 п. п. без пакета услуг «Домклик Плюс»
* низкая ставка на весь срок кредита;
* лояльные требования к возрасту и стажу заемщиков;
* допускается подача документов и проведение сделки без посещения офиса банка
приобретаемый объект недвижимости должен быть расположен на территории субъекта России, входящего в состав ДФО или в Арктическую зону;
минимальные ставки действуют при условии подключения пакета «Домклик Плюс»
Требования к заемщику
от 21 до 75 на дату получения кредита
Общий стаж от 12 мес.
На последнем месте работы от 3 мес.
Требования к недвижимости
Электронная регистрация сделки:
Срок: от 1 до 30 лет
| Сумма кредита | Первоначальный взнос |
|---|---|
| от 10.1% | |
| 300000 — 100000000 | 15.9 |
На ставку влияет
+1 п. п. при подачи заявки без услуги «Домклик Плюс»;
-0,3 п. п. при покупке недвижимости через сайт domclick.ru;
-0,3 п. п. при проведении электронной регистрации сделки
* допускается подача документов и проведение сделки без посещения офиса банка
программа действует для иностранных граждан, за исключением граждан Австралии, Австрии, Албании, Ангильи, Андорры, Бельгии, Болгарии, Британских Виргинских островов, Великобритании, Венгрии, Германии, Гибралтара, Греции, Дании, Джерси, Ирландии, Исландии, Испании, Италии, Канады, Кипра, Латвии, Литвы, Лихтенштейна, Люксембурга, Мальты, Микронезии, Монако, Нидерландов, Новой Зеландии, Норвегии, Польши, Португалии, Румынии, Сан-Марино, Северной Македонии, Сингапура, Словакии, Словении, США, Тайваня, Украины, Финляндии, Франции, Хорватии, Черногории, Чехии, Швейцарии, Швеции, Эстонии, Южной Кореи, Японии;
минимальная ставка указана при условии подключения услуги «Домклик Плюс»
Требования к заемщику
от 20 до 75 на дату получения кредита
справка 3-НДФЛ / Выписка с расчетного счета
справка по форме банка
Общий стаж от 6 мес.
На последнем месте работы от 3 мес.
Требования к недвижимости
Электронная регистрация сделки:
Срок: от 3 до 35 лет
| Сумма кредита | Первоначальный взнос |
|---|---|
| от 20.1% | |
| 600000 — 7000000 | 11.1 |
| 7000001 — 100000000 | 10.8 |
На ставку влияет
для зарплатных клиентов
+0,7-3,2 п. п. при отказе от личного/титульного/имущественного страхования;
до +4,5 п. п. без опции «Хочу ставку ниже»;
+0,25 п. п. при подаче заявки через офис банка
* возможно снижение ставки при подключении дополнительной опции (взимается единовременная комиссия);
* допускается учет средств материнского (семейного) капитала в качестве части первоначального взноса;
* привлечение в качестве созаемщиков любых третьих лиц;
* допускается выдача кредита иностранным гражданам;
* в течение первого года возможна уплата половины ежемесячного платежа в рамках опции «Легкий старт»;
* возможность подачи заявки и документов онлайн;
* предоставляется ИП и самозанятым
* ставка указана при условии подключения дополнительной опции «Хочу ставку ниже» (взимается единовременная комиссия) и подачи онлайн заявки;
* минимальная сумма кредита для регионов, кроме Москвы и МО — 300 000 ₽
Требования к заемщику
от 20 до 75 на дату получения кредита
справка 3-НДФЛ / Выписка с расчетного счета
справка по форме банка
Общий стаж от 6 мес.
На последнем месте работы от 3 мес.
Требования к недвижимости
Электронная регистрация сделки:
Срок: от 3 до 20 лет
| Сумма кредита | Первоначальный взнос |
|---|---|
| от 0% до 70% | |
| 600000 — 7000000 | 13.1 |
| 7000001 — 20000000 | 12.8 |
На ставку влияет
для зарплатных клиентов
+0,7-3,2 п. п. при отказе от личного/титульного/имущественного страхования;
+0,25 п. п. при подачи заявки через офис банка;
до +4,5 п. п. без опции «Хочу ставку ниже»
* возможно снижение процентной ставки при уплате единовременной комиссии;
* привлечение в качестве созаемщиков любых третьих лиц;
* допускается выдача кредита иностранным гражданам;
* возможность подачи заявки и документов онлайн;
* предоставляется ИП и самозанятым
* ставки указаны при условии подачи онлайн заявки и подключении опции «Хочу ставку ниже» (взимается единовременная комиссия);
* минимальная сумма кредита для регионов, кроме Москвы и МО — 300 000 ₽
Требования к заемщику
от 20 до 75 на дату получения кредита
справка 3-НДФЛ / Выписка с расчетного счета
справка по форме банка
Общий стаж от 6 мес.
На последнем месте работы от 3 мес.
Требования к недвижимости
Электронная регистрация сделки:
Срок: от 3 до 20 лет
| Сумма кредита | Первоначальный взнос |
|---|---|
| от 0% до 70% | |
| 600000 — 7000000 | 13.1 |
| 7000001 — 20000000 | 12.8 |
На ставку влияет
для зарплатных клиентов
+2 п. п. на момент до подтверждения целевого использования кредитных средств;
+0,7-3,2 п. п. при отказе от личного/титульного/имущественного страхования;
+0,25 п. п. при подачи заявки через офис банка;
до +4,5 п. п. без опции опции «Хочу ставку ниже»
* возможно снижение процентной ставки при уплате единовременной комиссии;
* привлечение в качестве созаемщиков любых третьих лиц;
* допускается выдача кредита иностранным гражданам;
* возможность подачи заявки и документов онлайн;
* предоставляется ИП и самозанятым
* ставки указаны при условии подачи онлайн заявки и подключении опции «Хочу ставку ниже» (взимается единовременная комиссия);
* минимальная сумма кредита для регионов, кроме Москвы и МО — 300 000 ₽
Требования к заемщику
от 21 до 75 на дату получения кредита
справка 3-НДФЛ / Выписка с расчетного счета
справка по форме банка
Общий стаж от 12 мес.
На последнем месте работы от 4 мес.
Требования к недвижимости
Электронная регистрация сделки:
Срок: от 3 до 30 лет
| Сумма кредита | Первоначальный взнос |
|---|---|
| от 15% | |
| 600000 — 70000000 | 16.59 |
На ставку влияет
для зарплатных клиентов
+0,3 п. п. при отказе от подачи заявки онлайн на Банки.ру;
+1 п. п. при отказе от личного/титульного страхования;
-0,3 п. п. покупка недвижимости у ключевого партнера банка;
-0,4 п. п. покупка недвижимости у Exclusive-партнера банка;
-2,99 п. п. при подключении опции «Хочу ниже!» (взимается комиссия)
* подача заявки и документов онлайн;
* возможность использовать в качестве первоначального взноса сертификат МСК;
* доступно для оформления самозанятым и ИП;
* крупная сумма кредита;
* возможность привлечения в качестве созаемщиков третьих лиц
ставки актуальны при подаче заявки на Банки.ру
Требования к заемщику
от 21 до 70 на дату получения кредита
справка 3-НДФЛ / Выписка с расчетного счета
справка по форме банка
Общий стаж от 12 мес.
На последнем месте работы от 3 мес.
Требования к недвижимости
Электронная регистрация сделки:
Срок: от 3 до 30 лет
| Сумма кредита | Первоначальный взнос | |
|---|---|---|
| от 15% до 20% | от 20% | |
| 500000 — 50000000 | 16.6 | 15.6 |
На ставку влияет
для зарплатных клиентов
+1,5 п. п. при отказе от личного страхования
* возможность привлечения до 4 созаемщиков;
* возможность получить кредит без подтверждения дохода;
* возможность использовать в качестве первоначального взноса средства материнского (семейного) капитала;
* допускается привлечение созаемщиков-третьих лиц
* максимальная сумма кредита для регионов, кроме Москвы и МО, Санкт-Петербурга и ЛО — 30 000 000 ₽;
* при учете в качестве первоначального взноса средств материнского (семейного) капитала его размер может быть снижен
Требования к заемщику
от 21 до 70 на дату получения кредита
Общий стаж от 12 мес.
На последнем месте работы от 3 мес.
Требования к недвижимости
Комната / Доля в квартире
Электронная регистрация сделки:
Срок: от 3 до 30 лет
| Сумма кредита | Первоначальный взнос | |
|---|---|---|
| от 15% до 20% | от 20% | |
| 500000 — 50000000 | 16.3 | 15.3 |
На ставку влияет
Зарплатный клиент: да
*минимальные ставки действуют для первичного рынка;
* при приобретении готового жилья базовая ставка 15,8% годовых;
+1,5 п. п. при отказе от личного страхования;
-0,1 п. п. при составлении и направлении на регистрацию закладной в электронном виде для строящегося жилья
* возможность привлечения до 4 созаемщиков;
* допускается кредитование без подтверждения дохода;
* возможность учета средств материнского (семейного) капитала в качестве первоначального взноса;
* допускается привлечение созаемщиков-третьих лиц
максимальная сумма кредита для регионов, кроме Москвы, МО, Санкт-Петербурга и ЛО — 30 000 000 ₽
Требования к заемщику
от 21 до 70 на дату получения кредита
справка 3-НДФЛ / Выписка с расчетного счета
справка по форме банка
Общий стаж от 12 мес.
На последнем месте работы от 3 мес.
Требования к недвижимости
Комната / Доля в квартире
Электронная регистрация сделки:
Срок: от 3 до 30 лет
| Сумма кредита | Первоначальный взнос |
|---|---|
| от 0% до 65% | |
| 500000 — 30000000 | 17.9 |
На ставку влияет
для зарплатных клиентов
+4 п. п. до целевого подтверждения использования кредитных средств;
+1,5 п. п. при отказе от личного страхования
* возможность привлечения до 4 созаемщиков;
* допускается учет средств материнского (семейного) капитала в качестве первоначального взноса;
* допускается привлечение созаемщиков-третьих лиц
* максимальная сумма кредита для регионов, кроме Москвы, МО, Санкт-Петербурга и ЛО — 15 000 000 ₽;
* в составе собственников имеющейся квартиры или апартаментов, передаваемых в залог, не должно быть несовершеннолетних детей, недееспособных или ограниченно дееспособных лиц
Требования к заемщику
от 21 до 65 на дату получения кредита
справка 3-НДФЛ / Выписка с расчетного счета
справка по форме банка
Общий стаж от 12 мес.
На последнем месте работы от 3 мес.
Требования к недвижимости
Электронная регистрация сделки:
Срок: от 1 до 30 лет
| Сумма кредита | Первоначальный взнос |
|---|---|
| от 15% | |
| 300000 — 50000000 | 5.5 |
На ставку влияет
процентная ставка зависит от приобретаемой недвижимости и выбранной программы кредитования
* подбираем лучшие условия от 15 банков, и 1 заявка подается сразу в несколько банков;
* допускается кредитование без подтверждения дохода, если срок кредита более 24 мес.;
* возможность использовать сертификат материнского (семейного) капитала в качестве первоначального взноса
Требования к заемщику
от 21 до 70 на дату получения кредита
справка по форме банка
Общий стаж от 12 мес.
На последнем месте работы от 4 мес.
Требования к недвижимости
Электронная регистрация сделки:
Срок: от 3 до 30 лет
| Сумма кредита | Первоначальный взнос | |
|---|---|---|
| от 15% до 19.99% | от 20% до 80% | |
| 500000 — 50000000 | 15 | 14.5 |
На ставку влияет
для зарплатных клиентов
+2 п. п. при отказе от комплексного страхования
* допускается привлечение в качестве созаемщиков гражданских супругов;
* учет средств материнского (семейного) капитала в качестве первоначального взноса
* максимальная сумма кредита для регионов, за исключением Москвы, МО, Санкт-Петербурга и ЛО — 25 000 000 ₽;
* ПВ от 0 до 15% возможно только для зарплатных клиентов, являющихся работниками организаций оборонно-промышленного комплекса, соответствующих требованиям банка
Требования к заемщику
от 21 до 45 на дату получения кредита
Требования к недвижимости
Электронная регистрация сделки:
Срок: от 1 до 25 лет
| Сумма кредита | Первоначальный взнос |
|---|---|
| от 0% до 90% | |
| 700000 — 2475000 | 13.7 |
На ставку влияет
для зарплатных клиентов
* подтверждение дохода не требуется;
* личное страхование не влияет на ставку;
* допускается кредитование без первоначального взноса
срок участия в НИС не менее 3 лет
Требования к заемщику
от 21 до 70 на дату получения кредита
справка по форме банка
Общий стаж от 12 мес.
На последнем месте работы от 4 мес.
Требования к недвижимости
Электронная регистрация сделки:
Срок: от 3 до 30 лет
| Сумма кредита | Первоначальный взнос | |
|---|---|---|
| от 20% до 80% | от 80.01% до 85% | |
| 500000 — 50000000 | 14.5 | 15 |
На ставку влияет
для зарплатных клиентов
+2 п. п. при отказе от комплексного ипотечного страхования
* допускается привлечение в качестве созаемщиков гражданских супругов;
* возможен залог имущества третьих лиц;
* максимальное соотношение К/З — 90%
максимальная сумма кредита для регионов, за исключением Москвы, МО, Санкт-Петербурга и ЛО — 25 000 000 ₽
Требования к заемщику
от 18 до 75 на дату получения кредита
справка 3-НДФЛ / Выписка с расчетного счета
справка по форме банка
Общий стаж от 12 мес.
На последнем месте работы от 3 мес.
Требования к недвижимости
Электронная регистрация сделки:
Срок: от 3 до 25 лет
| Сумма кредита | Первоначальный взнос |
|---|---|
| от 20% | |
| 600000 — 20000000 | 12.1 |
На ставку влияет
Зарплатный клиент: да
минимальная ставка устанавливается в зависимости от категории клиента, способа подтверждения дохода, наличия льгот и акционных предложений;
+2 п. п. без личного и/или титульного страхования;
+0,3 п. п. для зарплатных клиентов другого банка;
+0.5 п. п. заемщик не относится к льготной категории;
+0.25 п. п. при выходе на сделку по истечении 30 дней после одобрения заявки;
+1 п. п. если приобретаемый объект не находится на проектном финансировании у банка
* скидки от ставки для льготных категорий граждан и за быстрый выход на сделку;
* возможность оформить заявку на ипотеку онлайн;
* допускается кредитование без подтверждения дохода;
* возможность использовать средства материнского (семейного) капитала в качестве первоначального взноса
регионы нахождения недвижимости: республика Крым и г. Севастополь; г. Москва и Московская обл.; г. Санкт-Петербург и Ленинградская обл.; г. Краснодар и Краснодарский край
Требования к заемщику
от 21 до 45 на дату получения кредита
Требования к недвижимости
Электронная регистрация сделки:
Срок: от 3 до 25 лет
| Сумма кредита | Первоначальный взнос |
|---|---|
| от 10% | |
| 300000 — 2564000 | 13.1 |
На ставку влияет
* небольшой первоначальный взнос;
* подтверждение дохода не требуется;
* личное страхование не влияет на ставку
* срок участия в НИС не менее 3 лет;
* приобретение жилья на территории республики Крым и г. Севастополь, Москвы и МО;
* при покупке жилого дома с земельным участком минимальный первоначальный взнос — 30%
Требования к заемщику
от 20 до 85 на дату получения кредита
справка 3-НДФЛ / Выписка с расчетного счета
справка по форме банка
Общий стаж от 12 мес.
На последнем месте работы от 3 мес.
Требования к недвижимости
Электронная регистрация сделки:
Срок: от 3 до 30 лет
| Сумма кредита | Первоначальный взнос |
|---|---|
| от 15% | |
| 300000 — 50000000 | 10.9 |
На ставку влияет
для зарплатных клиентов
ставка указана с учетом подключения услуги «Снижение процентной ставки» и участия в акции «Выгодная ипотека с Халвой», базовая ставка составляет 15,4% (ПСК 13,765-21,294%) годовых;
+0,5 п. п. при отказе от участия в акции «Выгодная ипотека с Халвой»
* форма подтверждения дохода не влияет на процентную ставку;
* предоставляется ИП и собственникам бизнеса, самозанятым;
* возраст заемщика на момент погашения кредита до 85 лет;
* рассмотрение заявки в течение одного рабочего дня;
* допускается удаленное оформление межрегиональных сделок;
* возможность учета средств материнского (семейного) капитала в качестве первоначального взноса;
* допускается кредитование без подтверждения дохода;
* возможна выдача кредита на приобретение залоговой недвижимости другого банка;
* возможность снижения ставки при оплате единовременной комиссии
банк не раскрывает условия по страхованию
* ставка указана с учетом подключения услуги «Снижение процентной ставки» и участия в акции «Выгодная ипотека с Халвой»
Требования к заемщику
от 21 до 70 на дату получения кредита
справка 3-НДФЛ / Выписка с расчетного счета
справка по форме банка
Общий стаж от 12 мес.
На последнем месте работы от 3 мес.
Требования к недвижимости
Комната / Доля в квартире
Электронная регистрация сделки:
Срок: от 3 до 30 лет
| Сумма кредита | Первоначальный взнос |
|---|---|
| от 20% | |
| 900000 — 6000000 | 17.29 |
| 6000001 — 20000000 | 16.99 |
На ставку влияет
Зарплатный клиент: да
+1 п. п. без личного/титульного страхования
* возможность учесть в качестве первоначального взноса средства материнского (семейного) капитала;
* допускается кредитование без подтверждения дохода;
* электронная регистрация сделки;
* предоставляется ИП и самозанятым
максимальная сумма кредита для Сочи — 12 000 000 ₽, для остальных регионов, кроме Москвы и МО, Санкт-Петербурга — 8 000 000 ₽;
для ИП при подаче заявки без подтверждения дохода первоначальный взнос не менее 50% от стоимости объекта недвижимости
Требования к заемщику
от 21 до 70 на дату получения кредита
справка 3-НДФЛ / Выписка с расчетного счета
справка по форме банка
Общий стаж от 12 мес.
На последнем месте работы от 3 мес.
Требования к недвижимости
Электронная регистрация сделки:
Срок: от 3 до 30 лет
| Сумма кредита | Первоначальный взнос |
|---|---|
| от 0% до 70% | |
| 900000 — 20000000 | 17.49 |
На ставку влияет
Зарплатный клиент: да
+1 п. п. без личного страхования
предоставляется ИП и самозанятым
* максимальная сумма кредита для г.Сочи — 12 000 000 ₽;
* максимальная сумма для регионов , кроме г.Москвы и Московской области, г.Санкт-Петербурга, г.Сочи — 9 000 000 ₽
Требования к заемщику
от 21 до 70 на дату получения кредита
справка 3-НДФЛ / Выписка с расчетного счета
справка по форме банка
Общий стаж от 12 мес.
На последнем месте работы от 6 мес.
Требования к недвижимости
Электронная регистрация сделки:
Срок: от 10 до 30 лет
| Сумма кредита | Первоначальный взнос |
|---|---|
| от 20.01% | |
| 500000 — 20000000 | 12.34 |
На ставку влияет
Зарплатный клиент: да
+1 п. п. до даты погашения кредита средствами материнского (семейного) капитала, которые были учтены в качестве первого взноса;
+1 п. п. без личного и титульного страхования;
— 0,15/0,5 п. п. при присоединении к программе коллективного страхования
* возможность использовать в качестве первоначального взноса средства материнского (семейного) капитала;
* привлечение в качестве созаемщиков любых третьих лиц;
* возможность снижения процентной ставки при уплате единовременной комиссии;
* допускается кредитование без документов о доходе при первоначальном взносе от 50%;
* предоставляется ИП и самозанятым;
* можно снизить ставку, подключив опцию «Абсолютная ставка» (взимается доп. комиссия)
при учете в качестве первоначального взноса средств материнского (семейного) капитала/ при наличии у заемщика в собственности иной недвижимости его размер может быть снижен до 10%;
минимальные ставки указаны при условии подачи онлайн заявки, подключении доп. опции «Абсолютная ставка» ( взимается единовременная комиссия) и оформлении коллективного ипотечного страхования
Требования к заемщику
от 21 до 45 на дату получения кредита
Требования к недвижимости
Электронная регистрация сделки:
Срок: от 3 до 20 лет
| Сумма кредита | Первоначальный взнос |
|---|---|
| от 20.01% | |
| 300000 — 2168000 | 16 |
На ставку влияет
* личное страхование не влияет на ставку;
* подтверждение дохода не требуется;
* возможно заключение сделки по доверенности;
* низкая процентная ставка
* срок участия в НИС не менее 3 лет;
* максимальный срок кредита — до достижения участником НИС предельного возраста пребывания на военной службе
Требования к заемщику
от 21 до 65 на дату получения кредита
справка 3-НДФЛ / Выписка с расчетного счета
справка по форме банка
Общий стаж от 12 мес.
На последнем месте работы от 3 мес.
Требования к недвижимости
Электронная регистрация сделки:
Срок: от 3 до 30 лет
| Сумма кредита | Первоначальный взнос | |
|---|---|---|
| от 10% до 15% | от 15% | |
| 1500000 — 3000000 | 16.29 | 15.79 |
| 3000001 — 7000000 | 15.99 | 15.49 |
| 7000001 — 40000000 | 15.89 | 15.39 |
На ставку влияет
для зарплатных клиентов
+1 п. п. при отказе от комплексного страхования
* возможность учета средств материнского (семейного) капитала в качестве первоначального взноса;
* возможность привлечения гражданского супруга(и) в качестве солидарного заемщика;
* гражданство РФ не требуется;
* единая процентная ставка на весь срок договора (до и после государственной регистрации ипотеки);
* возможность получения кредита на покупку квартиры с перепланировками;
* подача заявки и документов онлайн;
* предоставляется ИП и самозанятым
Требования к заемщику
от 21 до 65 на дату получения кредита
справка 3-НДФЛ / Выписка с расчетного счета
справка по форме банка
Общий стаж от 12 мес.
На последнем месте работы от 3 мес.
Требования к недвижимости
Комната / Доля в квартире
Электронная регистрация сделки:
Срок: от 3 до 20 лет
| Сумма кредита | Первоначальный взнос |
|---|---|
| от 25% | |
| 1500000 — 3000000 | 15.79 |
| 3000001 — 7000000 | 15.49 |
| 7000001 — 40000000 | 15.39 |
На ставку влияет
для зарплатных клиентов
+1 п. п. при отказе от комплексного страхования
* возможность привлечения гражданского супруга(и) в качестве солидарного заемщика;
* гражданство РФ не требуется;
* единая процентная ставка на весь срок договора (до и после государственной регистрации ипотеки);
* возможность учета в качестве залога имущества родственников;
* подача заявки и документов онлайн;
* предоставляется ИП и самозанятым
при покупке апартаментов максимальная сумма кредита — 26 000 000 ₽
Требования к заемщику
от 21 до 35 на дату получения кредита
справка по форме банка
Общий стаж от 12 мес.
На последнем месте работы от 6 мес.
Требования к недвижимости
Электронная регистрация сделки:
Срок: от 3 до 20 лет
| Сумма кредита | Первоначальный взнос |
|---|---|
| от 20% | |
| 500000 — 6000000 | 1.2 |
На ставку влияет
+1 п. п. к ставке при отказе от личного и/или имущественного страхования
* низкая ставка на весь срок кредита;
* первоначальный взнос может формироваться с использованием средств региональных субсидий и материнского капитала
* минимальный первоначальный взнос при приобретении таунхауса – 40%, жилого дома с земельным участком или участка – 50%
Требования к заемщику
от 21 до 75 на дату получения кредита
справка 3-НДФЛ / Выписка с расчетного счета
справка по форме банка
Общий стаж от 12 мес.
На последнем месте работы от 3 мес.
Требования к недвижимости
Электронная регистрация сделки:
Срок: от 3 до 30 лет
| Сумма кредита | Первоначальный взнос |
|---|---|
| от 15% | |
| 500000 — 15000000 | 12.9 |
На ставку влияет
+1,5 п. п. к ставке при отказе от личного/титульного страхования
* возможность привлечения до 4 созаемщиков;
* форма подтверждения дохода не влияет на процентную ставку;
* возможность использовать в качестве первоначального взноса средства материнского (семейного) капитала;
* созаемщиками могут выступать гражданские супруги
при учете в качестве первоначального взноса средств МСК его размер может быть снижен до 10%
Требования к заемщику
от 21 до 70 на дату получения кредита
справка по форме банка
На последнем месте работы от 3 мес.
Требования к недвижимости
Электронная регистрация сделки:
Срок: от 3 до 30 лет
| Сумма кредита | Первоначальный взнос |
|---|---|
| от 15% | |
| 100000 — 100000000 | 1.5 |
На ставку влияет
ставка зависит от выбранной программы кредитования
возможность учета средств материнского (семейного) капитала в качестве первоначального взноса
продавец – физ. лицо или ИП без текущей просроченной задолженности по кредитам и задолженности свыше 20 000 ₽ по данным ФССП
Требования к заемщику
от 21 до 70 на дату получения кредита
справка по форме банка
На последнем месте работы от 3 мес.
Требования к недвижимости
Электронная регистрация сделки:
Срок: от 5 до 30 лет
| Сумма кредита | Первоначальный взнос | |
|---|---|---|
| от 15% до 20% | от 20% | |
| 1000000 — 50000000 | 14.6 | 14.4 |
На ставку влияет
для зарплатных клиентов
отчётность по форме банка
+0,5 п. п. к ставке при отказе от личного/имущественного/титульного страхования (надбавка за каждый вид страхования);
+1,5 п. п. без страхования;
+0,5 п. п. при неперечисление мат. капитала в счет погашения по истечении 6 месяцев после выдачи кредита (в случае использования мат.капитала в качестве первоначального взноса)
возможность учета средств материнского (семейного) капитала в качестве первоначального взноса
* максимальная сумма кредита для Санкт-Петербурга – 35 000 000 ₽, для остальных регионов – 20 000 000 ₽;
* максимальная сумма кредита при приобретении машиноместа в Москве – 3 000 000 ₽, МО – 1 500 000 ₽, Санкт-Петербурге – 2 000 000 ₽, иных регионах – 1 000 000 ₽
Рейтинг подборки:
Отзывы об ипотеке
Ипотека на вторичном рынке жилья — в каких банках выгоднее получить в 2023 году
| Банк | Полная стоимость кредита | Ежемесячный платёж | Сумма |
| ВТБ | 17.166 — 24.769 % | 21 547 ₽ | 25 000 000 ₽ |
| Банк «Открытие» | 16.839 — 21.000 % | 19 963 ₽ | 6 000 000 ₽ |
| Сбербанк | 17.492 — 21.415 % | 20 420 ₽ | 100 000 000 ₽ |
| Росбанк | 10.800 % | 15 585 ₽ | 7 000 000 ₽ |
| Альфа-Банк | 16.750 — 20.600 % | 21 536 ₽ | 70 000 000 ₽ |
| Банк ДОМ.РФ | 15.952 — 19.253 % | 20 420 ₽ | 50 000 000 ₽ |
| Банки.ру | 4.891 — 26.851 % | 10 318 ₽ | 50 000 000 ₽ |
| Промсвязьбанк | 15.300 — 17.300 % | 19 200 ₽ | 50 000 000 ₽ |
| РНКБ | 12.100 % | 16 621 ₽ | 20 000 000 ₽ |
| Совкомбанк | 13.765 — 21.294 % | 15 381 ₽ | 50 000 000 ₽ |
| Уралсиб | 17.219 — 22.434 % | 22 333 ₽ | 6 000 000 ₽ |
| Абсолют Банк | 14.952 — 26.225 % | 16 873 ₽ | 20 000 000 ₽ |
| Райффайзен Банк | 15.697 — 17.979 % | 20 633 ₽ | 3 000 000 ₽ |
| Азиатско-Тихоокеанский банк (АТБ) | 1.577 — 2.447 % | 7 033 ₽ | 6 000 000 ₽ |
| ВБРР | 1.500 % | 7 238 ₽ | 100 000 000 ₽ |
Ипотека на квартиру на вторичном рынке жилья
В России существуют рынки первичного и вторичного жилья. Разница между ними заключается в том, что на первом продаются квартиры, принадлежащие компаниям-застройщикам, а на втором — жилье, у которого есть другой собственник. При этом неважно, живет ли владелец в квартире или нет. Решающим аргументом является оформленное право собственности.
Что такое ипотека на вторичном рынке жилья?
Ипотека на вторичном рынке жилья — это кредитная программа, рассчитанная на покупку недвижимости, на которую уже зарегистрировано право собственности. При этом объект может относиться к старому жилому фонду или к недавно введенным в эксплуатацию домам. Особенностью сделок с жильем из вторичного фонда является тот факт, что продавцом выступает непосредственно собственник, как правило, физическое лицо.
Чтобы взять ипотеку на вторичном рынке жилья, следует:
- провести анализ рынка имеющихся предложений от кредитных организаций страны;
- собрать документы;
- выбрать недвижимость;
- подать заявку в банк;
- подписать ипотечный договор и договор купли-продажи;
- зарегистрировать право собственности и залог в Росреестре.
Многие люди заинтересованы в покупке жилья в новостройках. Но у квартир на вторичном рынке есть ряд бесспорных достоинств:
- как правило, они находятся в районах с развитой инфраструктурой — поблизости есть школы, магазины, детские сады, поликлиники;
- нет необходимости ждать, пока закончится строительство — можно переезжать сразу после завершения сделки;
- есть вероятность купить квартиру с хорошим ремонтом, сделанным предыдущими хозяевами.
Важно и то, что доля вторичного жилья на рынке больше, чем первичного. Это значит, что покупателю предлагается более широкий выбор. Это особенно важно в мегаполисах, где целые кварталы новостроек могут находиться на окраине и не иметь хорошей транспортной доступности.
Можно ли взять ипотеку на вторичное жилье?
Большинство ипотечных программ, особенно с государственной поддержкой, рассчитаны на покупку квартир в новостройках. Это объясняется тем, что государство стремится поддержать не только граждан, желающих улучшить жилищные условия, но и строительные компании, которым сложно продать построенное жилье.
При этом, согласно статистике, в 2020 году на вторичный рынок приходилось до 70% продаж с привлечением ипотечных кредитов. Часть из них — сделки, касающиеся дорогого жилья премиум-класса. По мнению экспертов, договора нередко заключаются не потому, что у покупателей недостаточно средств. Причина в другом: оформление сделки с ипотекой позволяет не привлекать внимание к дорогой покупке, за которую вносят большой разовый платеж.
Но даже если исключить из общего количества продаж сделки, совершенные с целью замаскировать приобретения дорогой недвижимости, ипотека на вторичном рынке пользуется большой популярностью.
Предложения от банков по ипотеке на вторичное жилье в нашем каталоге
Посмотрите в каких банках дается ипотека на вторичное жилье от следующих банков: СберБанк, Альфа-Банк, ВТБ, Газпромбанк, Московский Индустриальный Банк, РНКБ, Промсвязьбанк, Металлинвестбанк, Абсолют Банк.
Как лучше купить квартиру в ипотеку на вторичном рынке
Общие принципы получения кредита для рынков первичного и вторичного жилья одинаковы. Вам нужно найти программу с относительно низкой процентной ставкой и определиться со сроком, в течение которого вы можете вернуть взятые взаймы средства с процентами. Вам пригодится онлайн-калькулятор: с его помощью можно рассчитать примерный размер ежемесячного платежа, чтобы трезво оценить свои финансовые возможности — можете ли вы каждый месяц изымать из семейного бюджета такую сумму.
После этого надо принести в банк документы, которые он запрашивает. Для оценки платежеспособности потенциального клиента банк будет рассматривать вашу кредитную историю.
Стандартный пакет документов выглядит следующим образом:
- паспорт гражданина Российской Федерации;
- второй документ, удостоверяющий личность, — это может быть СНИЛС, военный билет или копия водительских прав;
- документ, подтверждающий занятость: копия трудовой книжки, справка от работодателя;
- документ, подтверждающий доход: справка по форме 2-НДФЛ, справка по форме банка, выписка из Пенсионного фонда, для индивидуальных предпринимателей и самозанятых — декларации об уплате налогов;
- свидетельство о браке
Но список документов необходимо уточнить в банке, в который вы обратитесь за ипотекой.
Финорганизации заинтересованы в том, чтобы купленная в ипотеку квартира не потеряла свою стоимость. Поэтому они обращают внимание на состояние жилья, которое вы приобретаете. Вы получите отказ с вероятностью, близкой к 100%, в следующих случаях:
- квартира находится в доме, официально признанном ветхим или аварийным, а также со степенью износа, превышающей 60-70%;
- в помещениях сделана перепланировка, которую не согласовали с соответствующими органами;
- жилье получено в наследство, но соответствующее право оформлено ранее, чем через 6 месяцев после этого.
Также важно, чтобы жилье не находилось под юридическим обременением.
В некоторых случаях жилье вызывает подозрение. Например, если оно находится в собственности у нескольких лиц или много раз продавалось, особенно за последние годы.
Ставки по ипотеке на вторичном рынке
Под сколько процентов можно получить ипотеку на вторичное жилье? Актуальные ставки вы найдете на этой странице сайта Банки.ру.
Значительной разницы с первичным рынком жилья обычно нет. Но некоторые российские банки предлагают льготную ипотеку с государственной поддержкой на вторичное жилье. Как правило, это программы, в рамках которых можно купить недвижимость в сельской местности или на Дальнем Востоке. В этом случае процентная ставка может составлять 2-3% и даже ниже.
Какие банки предоставляют и одобряют ипотечный кредит на вторичном рынке?
На данный момент кредит для приобретения недвижимости на вторичном рынке можно получить в следующих банках:
- Райффайзен Банк — На недвижимость под залог имеющегося жилья — от 15.39%
- Райффайзен Банк — Вторичный рынок — от 15.39%
- Алмазэргиэнбанк — Готовое жилье — от 13.5%
- Алмазэргиэнбанк — Дальневосточная ипотека — от 1.7%
- Абсолют Банк — Для работников ОАО «РЖД»/ АО «Желдоручет» — от 15.6%
- Уралсиб — Под залог имеющегося жилья — от 17.49%
- Абсолют Банк — Стандарт — от 12.34%
- Уралсиб — Готовое жилье — от 16.99%
- Совкомбанк — Недвижимость на вторичном рынке — от 10.9%
- РНКБ — Военная ипотека — от 13.1%
Материнский капитал
Согласно российскому законодательству, материнский капитал, на который семья может рассчитывать при рождении первого и последующих детей, разрешается использовать для погашения ипотечного кредита. Этими средствами можно оплатить первоначальный взнос или погасить долг с процентами по кредиту, в том числе на вторичном рынке.
Какая Ипотека на вторичное жилье самая выгодная на данный момент?
Самая выгодная Ипотека на вторичное жилье имеет ставку в 0.85%
Какая Ипотека на вторичное жилье имеет самый низкий первоначальный взнос?
Самый низкий первоначальный взнос для категории Ипотека на вторичное жилье составляет 5%
В скольких банках предоставляется Ипотека на вторичное жилье?
На данный момент Ипотека на вторичное жилье предоставляется у 89 банков
| �� Минимальная ставка ипотеки: | от 0.85% |
| �� Первоначальный взнос ипотеки: | от 5 ₽ |
| �� Количество предложений: | 170 |
| �� Количество банков: | 89 |
Публикация: 6/1/21
Изменено: 11/14/22
Ипотечные кредиты в городах
Предложения в банках
Каталоги
- Самая выгодная
- На комнату
- На нежилое помещение
- На строительство жилья
- Без первоначального взноса
- Для учителей
- На гараж
- Военная
- На дачу
- Новинки
- Ипотека для молодой семьи
- Онлайн-заявка
- ВТБ Ипотека
- Ипотека Сбербанк
- На земельный участок
- Многодетным семьям
- На вторичном рынке
- Ипотека ДомКлик
- Ипотека Молодая семья
- Рефинансирование военной ипотеки
- С господдержкой для семей с детьми
- Для пенсионеров
- Займ на карту
- Калькулятор ипотеки на готовое жилье
- Калькулятор рефинансирования военной ипотеки
- Калькулятор рефинансирования ипотеки
- Калькулятор сельской ипотеки
- Калькулятор ипотеки с первоначальным взносом
- Калькулятор льготной ипотеки
- Калькулятор ипотеки ДомКлик
- Калькулятор новой ипотеки
- Калькулятор военной ипотеки
- Калькулятор ипотеки
- Ипотека для IT-специалистов
- Ипотечное меню
- Ипотека от застройщика
- Калькулятор ипотеки молодая семья
- Калькулятор семейной ипотеки
- Калькулятор ипотеки на строительство дома
- Калькулятор ипотеки без первоначального взноса
- Калькулятор ипотеки с материнским капиталом
- Дальневосточная ипотека
- С первоначальным взносом 10 процентов
- Под 2 процента
- Молодежная ипотека
- На машиноместо
- Для сотрудников МВД
- На ремонт
- Социальная ипотека для бюджетников
- Ипотека безработным
- Под 3 процента
- Под 1 процент
- На 30 лет
- Без прописки
- На 3 года
- На 2 миллиона рублей
- На 25 лет
- На 3000000 рублей
- На 10 лет
- Рефинансирование ипотеки под 6 процентов
- На 20 лет
- На деревянный дом
- Под залог земельного участка
- На 1000000 рублей
- Рефинансирование ипотеки молодая семья
- Под залог имеющейся недвижимости
- Для врачей
Дополнительно
- Кредитный калькулятор
- Самая выгодная
- На комнату
- На нежилое помещение
- На строительство жилья
- Без первоначального взноса
- Для учителей
- На гараж
- Военная
- На дачу
- Новинки
- Ипотека для молодой семьи
- Онлайн-заявка
- ВТБ Ипотека
- Ипотека Сбербанк
- На земельный участок
- Многодетным семьям
- На вторичном рынке
- Ипотека ДомКлик
- Ипотека Молодая семья
- Рефинансирование военной ипотеки
- С господдержкой для семей с детьми
- Для пенсионеров
- Займ на карту
- Калькулятор ипотеки на готовое жилье
- Калькулятор рефинансирования военной ипотеки
- Калькулятор рефинансирования ипотеки
- Калькулятор сельской ипотеки
- Калькулятор ипотеки с первоначальным взносом
- Калькулятор льготной ипотеки
- Калькулятор ипотеки ДомКлик
- Калькулятор новой ипотеки
- Калькулятор военной ипотеки
- Калькулятор ипотеки
- Ипотека для IT-специалистов
- Ипотечное меню
- Ипотека от застройщика
- Калькулятор ипотеки молодая семья
- Калькулятор семейной ипотеки
- Калькулятор ипотеки на строительство дома
- Калькулятор ипотеки без первоначального взноса
- Калькулятор ипотеки с материнским капиталом
- Дальневосточная ипотека
- С первоначальным взносом 10 процентов
- Под 2 процента
- Молодежная ипотека
- На машиноместо
- Для сотрудников МВД
- На ремонт
- Социальная ипотека для бюджетников
- Ипотека безработным
- Под 3 процента
- Под 1 процент
- На 30 лет
- Без прописки
- На 3 года
- На 2 миллиона рублей
- На 25 лет
- На 3000000 рублей
- На 10 лет
- Рефинансирование ипотеки под 6 процентов
- На 20 лет
- На деревянный дом
- Под залог земельного участка
- На 1000000 рублей
- Рефинансирование ипотеки молодая семья
- Под залог имеющейся недвижимости
- Для врачей
Эксперты направления ипотечных кредитов
Ирина Ковынёва
главный редактор отдела анализа банковских услуг Банки.ру

Инна Солдатенкова
аналитик Банки.ру
Надежда Низамова
специалист по кредитному контенту Банки.ру
Задать вопрос об ипотеке
Эксперт Банки.ру
ведущий эксперт по кредитным продуктам Банки.ру, к. э. н.
Читать ответы Задать вопрос
Все продукты Банки.ру
Калькуляторы
Вклады и инвестиции
Кредиты и займы
Ещё
Страхование
Карты
Ипотека
РКО
Ипотечные кредиты
Потребительские кредиты
Кредитные карты
Микрозаймы
ОСАГО и КАСКО
Депозиты
Дебетовые карты
Расчетно-кассовое обслуживание
Показать еще
Самый большой финансовый маркетплейс в России*
Теперь финансовый маркетплейс Банки.ру
и в мобильном приложении
app store google play app gallery
Установка приложения Банки.ру
Наведите камеру своего телефона на QR-код и перейдите по ссылке
ООО «Информационная платформа» использует файлы cookie для повышения удобства пользователей и обеспечения должного уровня работоспособности сайта и сервисов. Cookie называются небольшие файлы, содержащие информацию о настройках и предыдущих посещениях веб-сайта. Если вы не хотите использовать файлы cookie, то можете изменить настройки браузера. Условия использования смотрите здесь.
ООО «Информациооная платформа» является правооблодателя инновационного сервиса «Banki.ru Недвижимость и Ипотека», который обеспечивает точный подбор объектов с помощью алгоритмов искусственного интеллекта, обеспечивает мгновенный скоринг клиента и подбор ипотечных программ на основе big data. Продукт основан на технологии инструментов взаимодействия (API), применяется в качестве рекомендательной системы и агрегатора.
Ключевой функционал сервиса:
— точный подбор объектов с помощью алгоритмов ИИ;
— проверка истории объекта, оценка выявленных рисков, рекомендации по их минимизации;
— мгновенный скоринг клиента и подбор ипотечных программ на основе big data;
— автоматизация совершения сделки.
ООО «Информационная платформа» оказывает партнерам — юридическим лицам услуги по распространению рекламы (рекламной информации) в сети «Интернет» с использованием программы для ЭВМ. ООО «Информационная платформа» является участником проекта «Сколково».
ИНН: 7727468531;
ОГРН: 1217700311883;
Адрес: 121205, г. Москва, вн.тер.г. муниципальный округ Можайский, территория инновационного центра «Сколково», Большой бульвар, 42, стр. 1, этаж 3, помещение № 1100, рабочее место №6;
ОКВЭД: 62.01
© 2005—2023 ООО «Информационная платформа». При использовании материалов гиперссылка на Banki.ru обязательна.
Свидетельство на товарный знак № 445945 от 18.10.2011г.
*На основании исследований ИОМ «Анкетолог», Tiburon Research, август 2022 года