Какую отчетность сдает ООО на ОСНО
У компаний на ОСНО комплект отчетности довольно существенный. Отчеты нужно сдавать периодически в ФНС, СФР и Росстат. Отчетность при ОСНО в 2023 году можно условно поделить на налоговую (основная часть), бухгалтерскую и отчетность в объединенный фонд.
В этой статье:
- Бухгалтерская отчетность ООО на ОСНО
- Налоговая отчетность ООО на ОСНО
- Отчетность в фонды ООО на ОСНО
- Отчетность на ОСНО справочного характера
Бухгалтерская отчетность ООО на ОСНО
Раз в год налогоплательщики сдают бухгалтерский баланс и приложения к нему (п. 1 ст. 14 Федерального закона от 06.12.2011 № 402-ФЗ).
Экземпляр такой отчетности нужно вручить представителям ФНС, в Росстат она не сдается. Представить отчетность за 2021 год можно только в электронном виде (ст.1 Федерального закона от 28.11.2018 № 444-ФЗ).
За 2022 год сдайте бухотчетность до 31.03.2023 (пп. 5 п. 1 ст. 23 НК РФ, п. 2 ст. 18 Федерального закона от 06.12.2011 № 402-ФЗ).
Налоговая отчетность ООО на ОСНО
Налоговая отчетность включает в себя декларации, справки и различные расчеты налогов.
НДС — один из основных налогов, который является отличительной особенностью ОСНО. Декларацию по данному налогу нужно составлять и сдавать ежеквартально. Успеть «сдаться» нужно до 25-го числа месяца, идущего за отчетным кварталом.
Налог на прибыль также рассчитывают только компании на общей системе налогообложения. Декларацию по этому налогу сдают по итогам I квартала, полугодия, девяти месяцев и года. Все данные в декларации записываются нарастающим итогом.
В общем случае декларацию по налогу на прибыль нужно сдавать до 25-го числа месяца, идущего за отчетным кварталом. Если 25-ое число выпадает на выходной, то срок переносится на следующий рабочий день.
Если ООО выплачивает какие-либо доходы физическим лицам, отчетность компании дополняется формой 6-НДФЛ.
6-НДФЛ подается один раз в квартал. За I квартал сдать форму нужно до 25.04.2023, за полугодие — до 25.07.2023, за девять месяцев — до 25.10.2023, годовую — 26.02.2024. По итогам года в качестве приложения к 6-НДФЛ заполните справку 2-НДФЛ.
В 2023 году отчитываться по НДФЛ на бумаге могут только организации и ИП, которые за год выплатили доходы максимум 10 физлицам. Если количество получателей дохода составит 11 или более человек, отчетность нужно будет представлять в электронном виде через интернет (п. 2 ст. 230 НК РФ).
Также ООО на ОСНО сдают в ФНС расчет по страховым взносам. Срок представления отчета — 25-е число месяца, идущего за отчетным кварталом. Если в расчете указано 10 человек или меньше, можно сдавать его или на бумаге, или электронно.
С января 2023 года плательщики страховых взносов предоставляют в налоговую новый отчет ПСВ, который содержит сведения о физлицах, аналог 3-го раздела РСВ. Срок сдачи отчета — до 25 числа каждого месяца, кроме апреля, июля, октября и января, так как в эти месяцы подается РСВ (Письмо ФНС от 28.03.2023 № БС-4-11/3700@). Если численность получателей выплат не превышает 10 человек, то отчитаться по персонифицированным сведениям можно на бумаге.
С 2023 года в связи с введением ЕНП появилась новая форма — Уведомление об исчисленных суммах налогов. Общий срок подачи уведомления — не позднее 25-го числа месяца, на который приходится срок уплаты налога (п. 9 ст. 58 НК РФ). Если же в этом месяце есть обязанность подавать декларацию или расчет, то уведомление сдавать не нужно. Налогоплательщики, которым разрешено подавать отчетность на бумаге могут сдать уведомление таким же способом.
Помимо обязательных видов отчетности в ФНС существует ряд деклараций, которые сдавать нужно по ситуации. Например, по налогу на имущество — при наличии недвижимости, налоговая база по которой определяется как среднегодовая для российских организаций или кадастровая стоимости. Необходимость подать декларацию остается, и если у компании есть объекты налогообложения, но итоговая сумма налога по ним нулевая.
Отчетность в фонды ООО на ОСНО
По взносам на травматизм нужно отчитываться в СФР. Для этого в форме ЕФС-1 создан раздел 2. Электронная подача осуществляется до 25-го числа следующих месяцев: апреля, июля, октября, января. Электронный формат обязателен, когда средняя численность сотрудников в прошлом году оказалась больше 10 человек.
Раз в год в СФР нужно сдать заявление и справку-подтверждение основного вида деятельности. Данные сведения фонд ждет ровно до середины апреля — до 15-го числа.
Также в единый фонд нужно отчитываться по форме ЕФС-1, которая, помимо 4-ФСС объединила в себе СЗВ-ТД, СЗВ-СТАЖ, ОДВ-1 и ДСВ-3 в разных подразделах.
- подается на следующий рабочий день после издания приказа о приеме и увольнении, приостановлении и возобновлении трудового договора, заключении и расторжении договора ГПХ.
- подается до 25-го числа следующего месяца после издания приказа о переводе, переименовании, установление (присвоение) и запрете занимать должность.
Подраздел 1.2 (СЗВ-СТАЖ) подается ежегодно до 25 января по сотрудникам с особенностями учета стажа.
Подраздел 2 (ОДВ-1) подается одновременно с подразделом 1.2, если есть сведения о лицах, имеющих право на досрочное назначение пенсии.
Подраздел 3 (ДСВ-3) подается до 25-го числа месяца, следующим за отчетным кварталом.
Если численность сотрудников, в том числе по договорам ГПХ, превышает 10 человек, то отчитываться по ЕФС-1 можно только в электронном виде.
Заполняйте и отправляйте отчетность вовремя и без ошибок с Экстерном. Для вас 14 дней сервиса бесплатно!
Отчетность на ОСНО справочного характера
Различные формы статистики нужно сдавать в Росстат, а специализированные учреждения, например медицинские, сдают отчеты и в другие органы — Минздрав, Роспотребнадзор. Конкретный перечень форм у каждого ООО свой. Узнать подробнее об обязательных отчетах можно в территориальном отделении органов статистики или в специальном сервисе Росстата.
ООО на ОСНО нужно контролировать сроки сдачи отчетности. Задержка отчетности даже на один день приведет к штрафам. Сроки отчетности могут меняться в начале года, рекомендуем проверять даты перед отправкой очередной отчетности.
Какую отчетность сдает ООО
Часть отчетов ООО одинакова для всех, например отчеты за сотрудников. А часть зависит от особенностей компании. Точный список налоговых отчетов можно назвать, только зная систему налогообложения и специфику работы компании.
Какие виды отчетности сдает ООО. Для простоты я условно делю все отчеты на четыре типа: налоговые, бухгалтерские, отчеты за сотрудников и статистические.
Начнем с общих моментов, а затем рассмотрим частные, но тоже довольно распространенные случаи.
Как вести бизнес без штрафов
Зарабатывать больше и не нарушать закон. Раз в неделю — в нашей рассылке для предпринимателей
Подписаться
Подписываясь, вы принимаете условия передачи данных и политику конфиденциальности
Отчетность ООО по сотрудникам
Если в компании есть сотрудники и они оформлены по трудовому или гражданско-правовому договору, то компания-работодатель обязана платить налоги и взносы.
В Социальный фонд России, СФР, сдают расчет по форме TAC-1 , где заполняются разные разделы в зависимости от причины сдачи отчета.
В налоговую инспекцию компании сдают расчет страховых взносов, РСВ, и персонифицированные сведения по физическим лицам — ПСФ. В ПСФ указывают сумму выплат, начисленных каждому работнику за истекший месяц.
Сотрудник обязан платить со своего дохода налог на доход — НДФЛ, в большинстве случаев это 13%. Компания-работодатель как налоговый агент рассчитывает, удерживает и перечисляет налог в бюджет. Отчет за эти выплаты по форме 6-НДФЛ тоже на ней.
Сроки сдачи отчетности. Некоторые отчеты по сотрудникам ООО сдает каждый месяц, другие — каждый квартал или год. Сроки зависят от формы отчета.
Отчеты ООО, каждый месяц, а иногда и чаще
Персонифицированные сведения о физлицах, ПСФ
| Куда и как часто сдавать | В налоговую, за первый и второй месяц квартала |
| Срок сдачи | До 25-го числа месяца, следующего за отчетным |
Персонифицированные сведения о физлицах, ПСФ
| Куда и как часто сдавать | В налоговую, за первый и второй месяц квартала |
| Срок сдачи | До 25-го числа месяца, следующего за отчетным |
ПСФ подают на всех работников, числившихся у работодателя в отчетном месяце по трудовому договору или работавших по гражданско-правовому договору, ГПД, включая тех, кто в нем уволился. Исключение — самозанятые и ИП. В отчет включают персональные данные каждого физлица и сумму выплат (строка 070), начисленных ему за истекший месяц, как облагаемых, так и не облагаемых взносами. Если в текущем месяце выплат не было, заполняются только персональные данные.
Следовательно, если компания заказала дизайнеру сайт и заключила с ним договор об оказании услуг, на дизайнера тоже нужно подать ПСФ, если он не самозанятый или ИП.
Единая форма ЕФС-1 с подразделом 1.1 — сведения о кадровых событиях
| Куда и как часто сдавать | В СФР после каждого из событий: — прием на работу или увольнение работника; — заключение или расторжение ГПД; — приостановка или возобновление трудового договора; — постоянный перевод работника или присвоение ему новой квалификации; — подача работником заявления об отказе от бумажной трудовой книжки |
| Срок сдачи | При приеме на работу — следующий рабочий день после оформления трудового договора. При увольнении, приостановлении и возобновлении трудового договора — следующий рабочий день после издания приказа. При заключении и прекращении ГПД — следующий рабочий день после события. |
Единая форма ЕФС-1 с подразделом 1.1 — сведения о кадровых событиях
| Куда и как часто сдавать | В СФР после каждого из событий: — прием на работу или увольнение работника; — заключение или расторжение ГПД; — приостановка или возобновление трудового договора; — постоянный перевод работника или присвоение ему новой квалификации; — подача работником заявления об отказе от бумажной трудовой книжки |
| Срок сдачи | При приеме на работу — следующий рабочий день после оформления трудового договора. При увольнении, приостановлении и возобновлении трудового договора — следующий рабочий день после издания приказа. При заключении и прекращении ГПД — следующий рабочий день после события. |
Уведомление о списании с ЕНС страховых взносов, кроме взносов на травматизм, и НДФЛ
| Куда и как часто сдавать | В налоговую, по НДФЛ — ежемесячно, по страховым взносам — за первый и второй месяц каждого квартала |
| Срок сдачи | До 25-го числа месяца, в котором платите налог или взнос. По страховым взносам уведомление не сдают за март, июнь, сентябрь и декабрь |
Уведомление о списании с ЕНС страховых взносов, кроме взносов на травматизм, и НДФЛ
| Куда и как часто сдавать | В налоговую, по НДФЛ — ежемесячно, по страховым взносам — за первый и второй месяц каждого квартала |
| Срок сдачи | До 25-го числа месяца, в котором платите налог или взнос. По страховым взносам уведомление не сдают за март, июнь, сентябрь и декабрь |
Уведомление о списании с ЕНС появилось с 2023 года. Налоги и взносы, которые платит компания, кроме взносов на травматизм, теперь идут на единый налоговый счет — ЕНС. Организация вносит туда деньги через ЕНП — единый налоговый платеж. При этом не указывает, что и в каком размере она хотела заплатить. Если срок сдачи отчета по налогу, взносу или сбору не наступил, ИФНС не знает, какую сумму списать в счет его уплаты. Получится, что компания не заплатила вовремя, поэтому налоговая начислит пени.
Когда подходит срок уплаты, компания должна сообщить налоговой, какую сумму списать с ЕНС в счет уплаты этого налога, сбора или взноса. Для этого и подают уведомление.
По страховым взносам уведомление подают в феврале, марте, мае, июне, августе, сентябре, ноябре и декабре. В апреле, июле, октябре и январе подавать уведомления не нужно, потому что взносы распределят по данным РСВ.
НДФЛ в 2023 году платят ежемесячно: до 28-го числа — за период с 23-го числа прошлого месяца по 22-е число текущего месяца, а также за 1—22 января . Налог за 23—31 декабря уплачивают до 31 декабря. Сроки сдачи 6-НДФЛ не совпадают со сроками уплаты. Поэтому по НДФЛ подают уведомление по каждому сроку уплаты: по одному с января по ноябрь и два уведомления в декабре.
В 2023 году еще доступен прежний вариант: уплатить по платежке на конкретный налог, где, в частности, указать КБК и ОКТМО.
Если подать хоть одно уведомление, право уведомлять о налогах платежными поручениями утрачивается. С 2024 года все должны перейти на уведомления.
Уведомление — многострочная форма, оно позволяет одновременно сообщить, например, о страховых взносах и НДФЛ с выплат работникам. По каждому платежу надо заполнить пять реквизитов: КПП, КБК, ОКТМО, отчетный период и сумму.
Сведения о застрахованном лице
| Срок | Не позднее трех рабочих дней с момента трудоустройства нового работника или получения сведений от действующего |
| Куда | В СФР |
Сведения о застрахованном лице
| Срок | Не позднее трех рабочих дней с момента трудоустройства нового работника или получения сведений от действующего |
| Куда | В СФР |
Сведения о застрахованном лице — это форма, в которой указывают сведения о том, как работник хочет получать больничные и другие пособия из СФР: почтовым переводом или на банковский счет.
Сдать сведения о застрахованных лицах можно только электронно.
Отчеты ООО, каждый квартал
Расчет по страховым взносам
| Срок | Не позднее 25-го числа месяца, следующего за отчетным периодом. Это первый квартал, полугодие и девять месяцев календарного года |
| Куда | В налоговую, РСВ больше чем на 10 человек сдается в электронном виде, при меньшем числе работников расчет можно сдать на бумаге |
Расчет по страховым взносам
| Срок | Не позднее 25-го числа месяца, следующего за отчетным периодом. Это первый квартал, полугодие и девять месяцев календарного года |
| Куда | В налоговую, РСВ больше чем на 10 человек сдается в электронном виде, при меньшем числе работников расчет можно сдать на бумаге |
6-НДФЛ
| Срок | Не позднее 25-го числа месяца, следующего за отчетным периодом. Это первый квартал, полугодие и девять месяцев. За год — не позднее 25 февраля следующего года |
| Куда | В налоговую |
6-НДФЛ
| Срок | Не позднее 25-го числа месяца, следующего за отчетным периодом. Это первый квартал, полугодие и девять месяцев. За год — не позднее 25 февраля следующего года |
| Куда | В налоговую |
В состав годовой формы 6-НДФЛ входит справка о доходах и суммах налога физического лица. Раньше она называлась справка 2-НДФЛ .
Она подается на всех людей, которым были начислены доходы, даже если компания не смогла удержать и перечислить НДФЛ за физлицо. Например, когда фирма провела розыгрыш в соцсетях и вручила победителю смартфон.
С 2023 года НДФЛ, удержанный с 23-го числа прошлого месяца по 22-е число текущего, платят в бюджет не позднее 28-го числа текущего месяца. Налог, удержанный с 23 декабря по 31 декабря, платят в бюджет не позднее 31 декабря. Поэтому сроки перечисления налога в отчете 6-НДФЛ в 2023 году одинаковы для всех.
Форма ЕФС-1 с разделом 2 — отчет по взносам на травматизм
| Куда и как часто сдавать | В СФР, ежеквартально |
| Срок сдачи | Не позднее 25 апреля — за первый квартал Не позднее 25 июля — за полугодие Не позднее 25 октября — за девять месяцев Не позднее 25 января — за предыдущий год |
Форма ЕФС-1 с разделом 2 — отчет по взносам на травматизм
| Куда и как часто сдавать | В СФР, ежеквартально |
| Срок сдачи | Не позднее 25 апреля — за первый квартал Не позднее 25 июля — за полугодие Не позднее 25 октября — за девять месяцев Не позднее 25 января — за предыдущий год |
Единая форма ЕФС-1 с разделом 3 — отчет по дополнительным взносам на пенсионное страхование
| Куда и как часто сдавать | В СФР, ежеквартально |
| Срок сдачи | Не позднее 25 апреля — за первый квартал Не позднее 25 июля — за полугодие Не позднее 25 октября — за девять месяцев Не позднее 25 января — за предыдущий год |
Единая форма ЕФС-1 с разделом 3 — отчет по дополнительным взносам на пенсионное страхование
| Куда и как часто сдавать | В СФР, ежеквартально |
| Срок сдачи | Не позднее 25 апреля — за первый квартал Не позднее 25 июля — за полугодие Не позднее 25 октября — за девять месяцев Не позднее 25 января — за предыдущий год |
Уведомление о списании с ЕНС имущественных налогов
| Куда и как часто сдавать | В налоговую, ежеквартально |
| Срок сдачи | До 25-го числа месяца, в котором платите аванс или налог на имущество организаций, транспорт и землю |
Уведомление о списании с ЕНС имущественных налогов
| Куда и как часто сдавать | В налоговую, ежеквартально |
| Срок сдачи | До 25-го числа месяца, в котором платите аванс или налог на имущество организаций, транспорт и землю |
Отчеты ООО, каждый год
Единая форма: ЕФС-1 , раздел 1 и подраздел 1.2 — сведения о стаже
| Куда и как часто сдавать | В СФР, ежегодно, начиная с отчета за 2023 год |
| Срок сдачи | Не позднее 25 января года, следующего за отчетным |
Единая форма: ЕФС-1 , раздел 1 и подраздел 1.2 — сведения о стаже
| Куда и как часто сдавать | В СФР, ежегодно, начиная с отчета за 2023 год |
| Срок сдачи | Не позднее 25 января года, следующего за отчетным |
Если работников больше 10, то формы РСВ, 6-НДФЛ , ПСФ, ЕФС-1 можно сдавать только в электронном виде. За подачу на бумаге оштрафуют.
Справка-подтверждение основного вида экономической деятельности: заявление о подтверждении основного вида экономической деятельности, копия пояснительной записки к бухгалтерской отчетности
| Срок | До 15 апреля следующего года |
| Куда | В СФР |
Справка-подтверждение основного вида экономической деятельности: заявление о подтверждении основного вида экономической деятельности, копия пояснительной записки к бухгалтерской отчетности
| Срок | До 15 апреля следующего года |
| Куда | В СФР |
Если нет сотрудников кроме директора, а деятельность компании или еще не началась — и выплат сотрудникам нет, — или приостановлена, нужно сдавать нулевые отчеты.
Нулевые отчеты ООО, каждый месяц
Персонифицированные сведения о физлицах, ПСФ
| Срок | Не позднее 25-го числа следующего месяца |
| Куда | В налоговую |
Персонифицированные сведения о физлицах, ПСФ
| Срок | Не позднее 25-го числа следующего месяца |
| Куда | В налоговую |
Нулевые отчеты ООО, каждый квартал
Расчет по страховым взносам
| Срок | Не позднее 25-го числа месяца, следующего за отчетным периодом |
| Куда | В налоговую |
Расчет по страховым взносам
| Срок | Не позднее 25-го числа месяца, следующего за отчетным периодом |
| Куда | В налоговую |
Единая форма: ЕФС-1 , раздел 2 — отчет по взносам на травматизм
| Куда и как часто сдавать | В СФР, ежеквартально |
| Срок сдачи | До 25 апреля — за первый квартал До 25 июля — за полугодие До 25 октября — за девять месяцев До 25 января — за предыдущий год |
Единая форма: ЕФС-1 , раздел 2 — отчет по взносам на травматизм
| Куда и как часто сдавать | В СФР, ежеквартально |
| Срок сдачи | До 25 апреля — за первый квартал До 25 июля — за полугодие До 25 октября — за девять месяцев До 25 января — за предыдущий год |
Подробно мы разбирали все отчеты ООО по сотрудникам в статье «Налоги, взносы и отчеты за сотрудника».
Бухгалтерская отчетность ООО
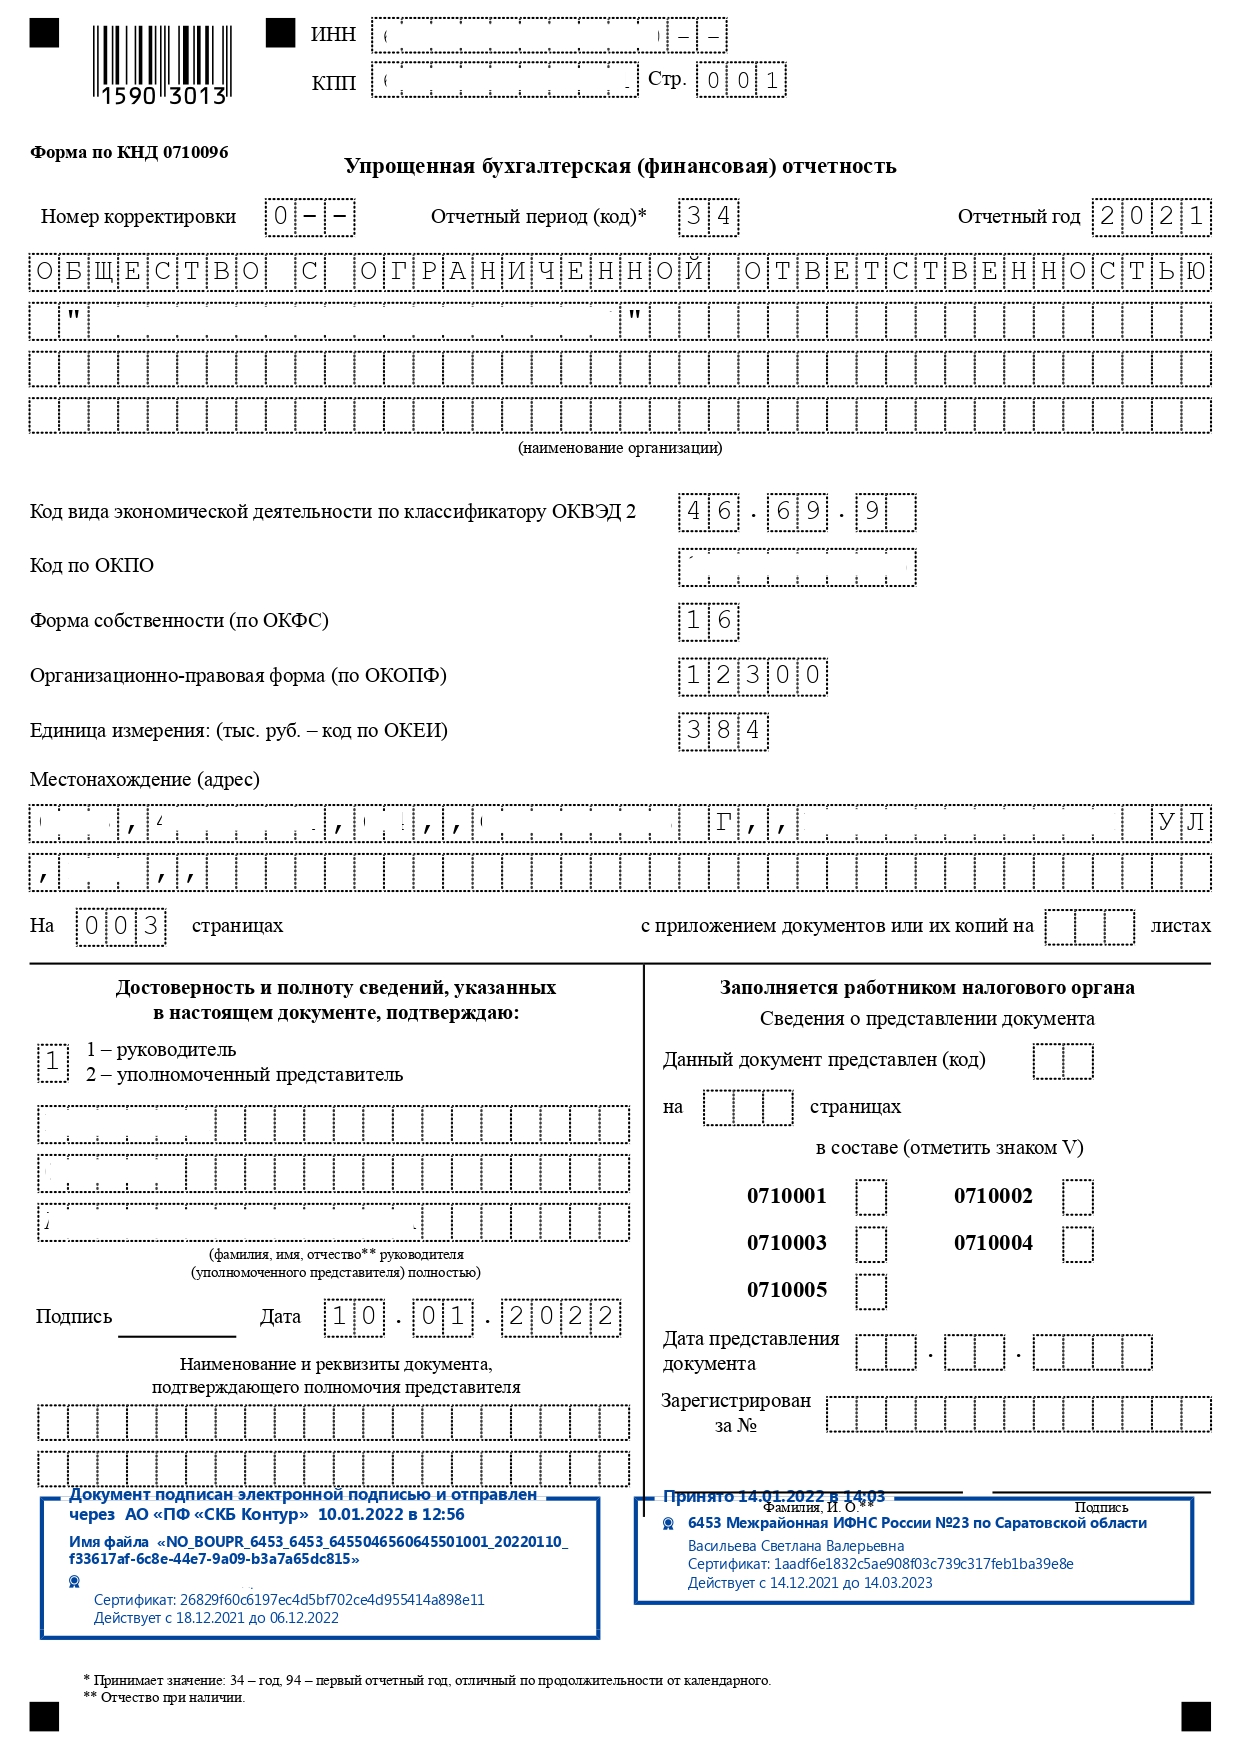
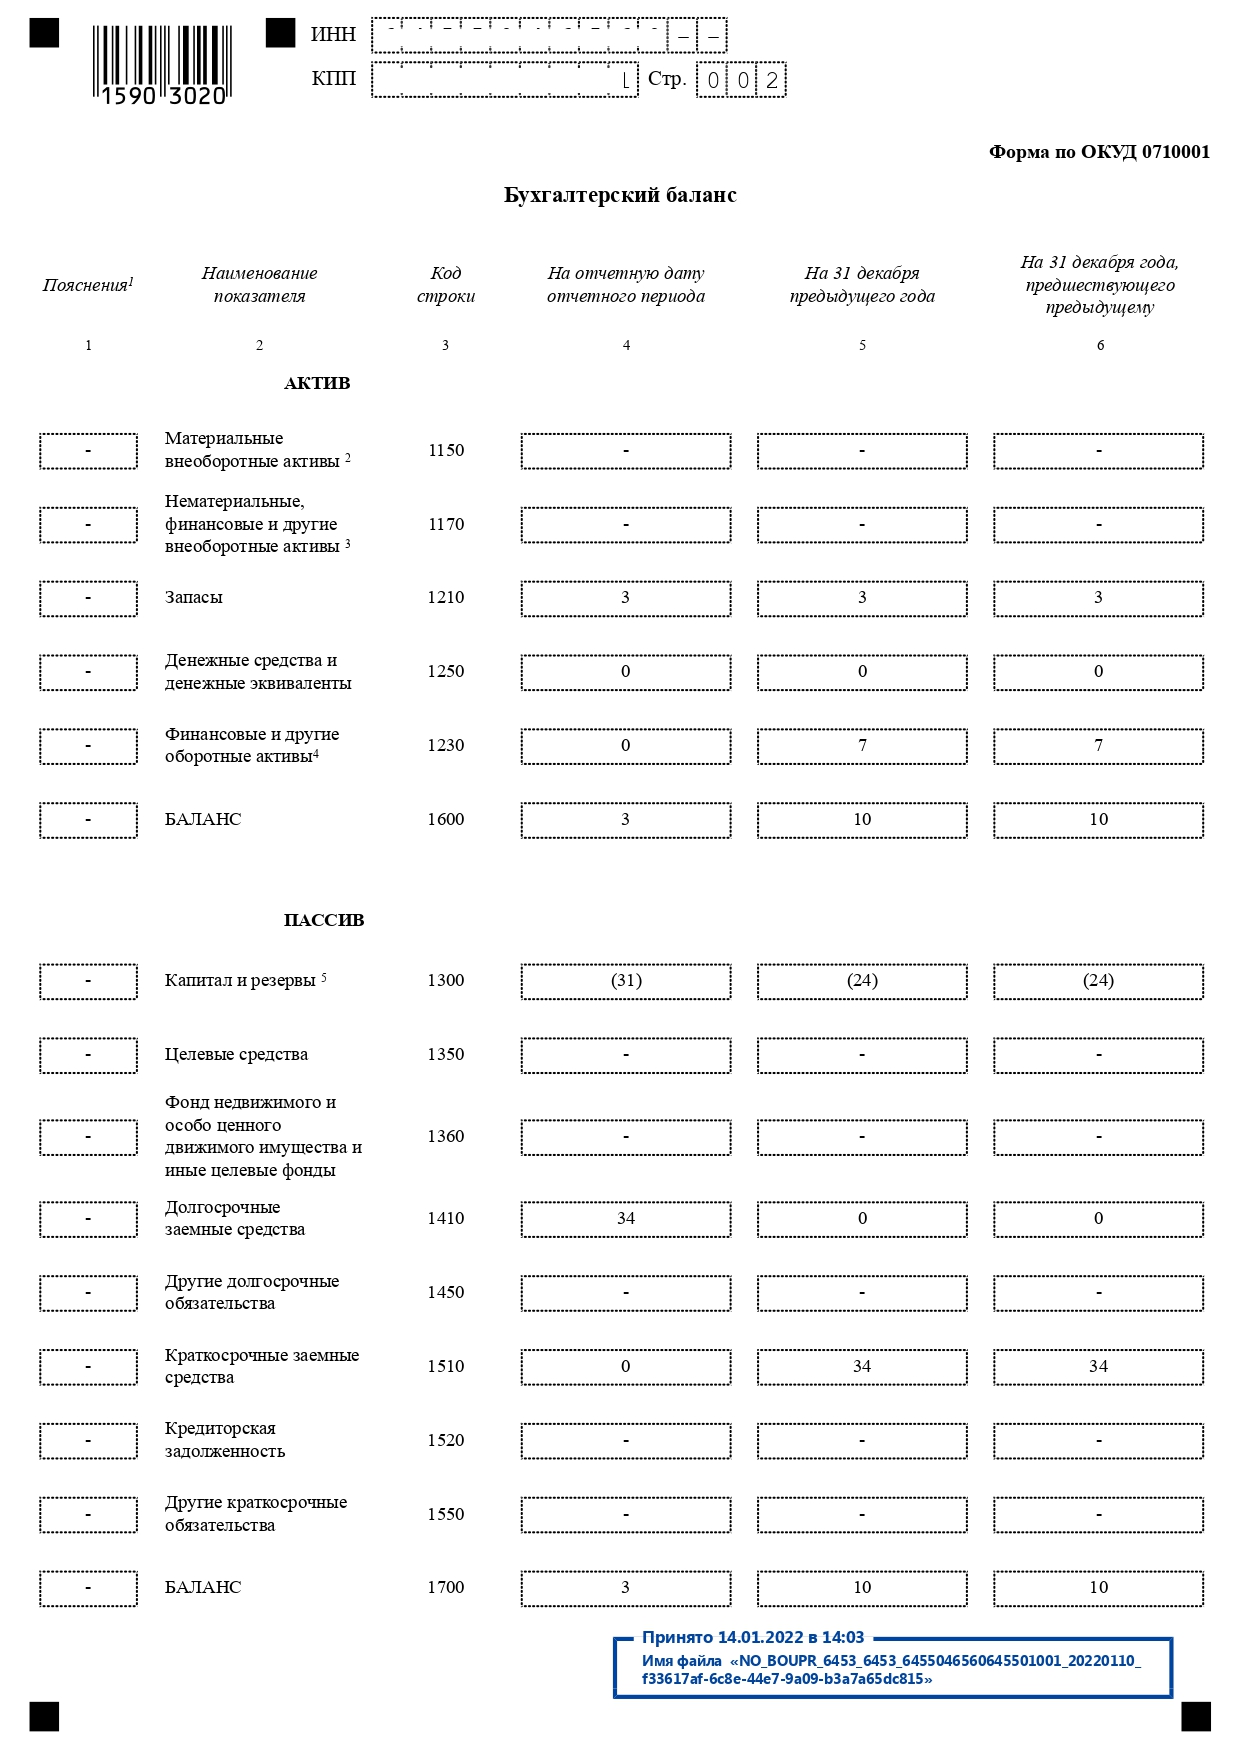
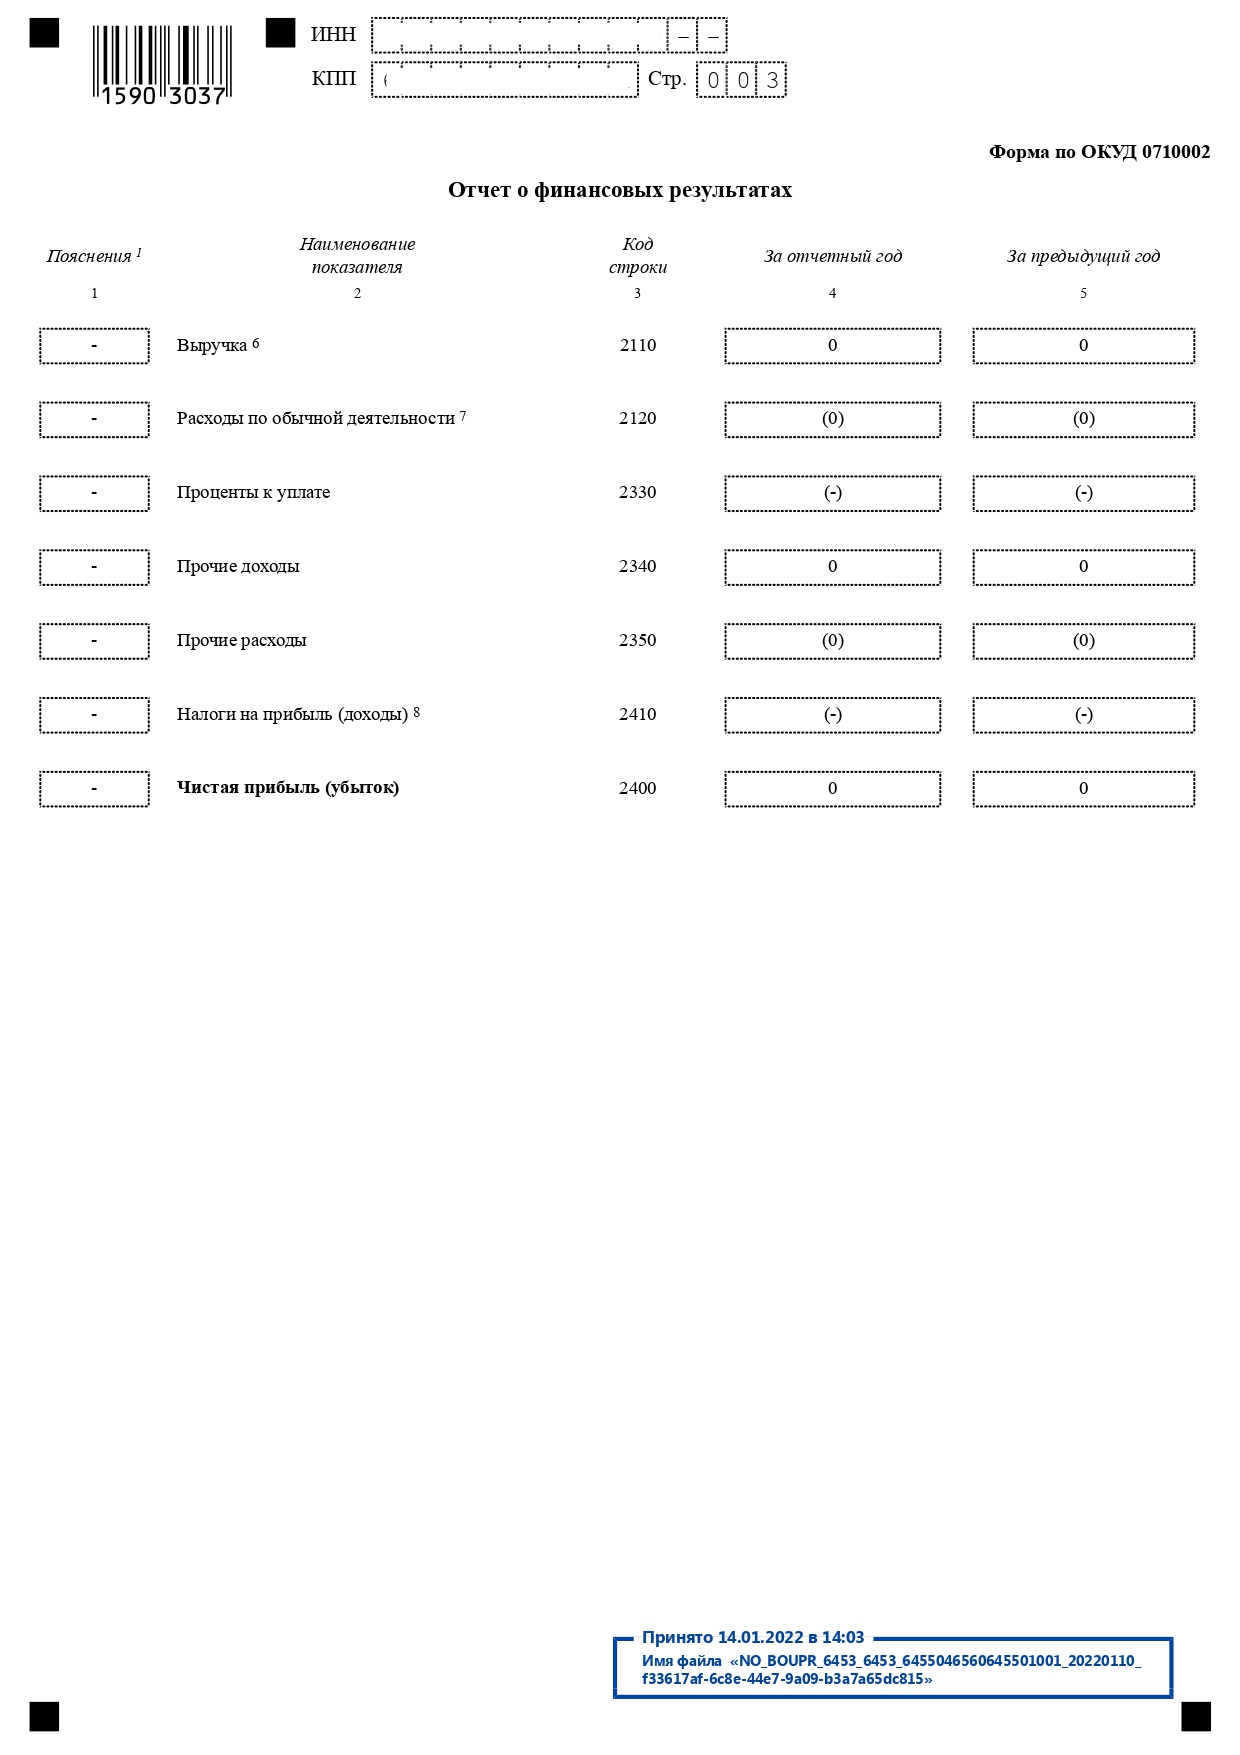
Бухгалтерский учет ведут и отчетность по нему сдают все компании. Даже если деятельности нет, раз в год ООО нужно представить как минимум баланс и отчет о финансовых результатах.
В бухотчетности рассказывают, что есть у компании на балансе, как она поработала. Налоговые инспекторы сравнивают бухгалтерскую отчетность с налоговой, например с годовой декларацией по налогу на прибыль, с декларацией по НДС. Анализируют доходы и расходы компании: туда ли все потрачено.
Сроки сдачи отчетности. ООО сдает бухгалтерскую отчетность в налоговую инспекцию каждый год — до 31 марта года, следующего за отчетным. С 2021 года вся бухотчетность сдается только в электронном виде. Сдать отчет можно через операторов электронного документооборота или через сервис сдачи отчетов на сайте налоговой.
Малые и средние предприятия из реестра ФНС подают бухгалтерский баланс и ОФР — отчет о финансовых результатах упрощенного образца. Крупные компании сдают развернутые баланс и ОФР, а также отчеты об изменениях капитала и о движении денежных средств плюс пояснения к отчетности.
Статистическая отчетность
Форм статистической отчетности очень много.
Формы, которые ООО должно сдать в Росстат, зависят от видов экономической деятельности, от наличия статуса малого предприятия и других критериев отбора, которые выбирает Росстат.
Кроме того, формы и количество отчетов достаточно часто меняются. Проверить список отчетов по организации можно на сайте статистики — нужен только ИНН.
Раз в 5 лет проводятся сплошные статистические наблюдения за деятельностью субъектов малого и среднего предпринимательства. В 2021 году проводилось сплошное статистическое наблюдение за 2020 год, следующее будет в 2026 году — за 2025.
Еще бывает выборочное статистическое наблюдение за малым бизнесом. Если ООО попало в выборку, то при проверке по ИНН на сайте Росстата появятся формы и сроки представления запрашиваемых отчетов.
Отчетность ООО по используемой системе налогообложения
Налоговую отчетность для ООО можно условно разделить на две части:
- Отчеты, список которых определяет система налогообложения.
- Отчеты, которые сдают компании с определенными видами деятельности.
Режимы налогообложения. ООО может выбрать систему налогообложения: общую — ОСН, упрощенную — УСН, автоматизированную упрощенную систему — АУСН или единый сельскохозяйственный налог, ЕСХН. ЕСХН могут применять только производители сельскохозяйственной продукции, ОСН или УСН — все организации.
АУСН — экспериментальная система налогообложения, существует с июля 2022 года, ее могут применять организации на территории четырех регионов:
- Москва.
- Московская область.
- Калужская область.
- Республика Татарстан.
На АУСН можно перейти добровольно. Эту систему могут применять организации, у которых:
- Численность работников — не более пяти человек.
- Годовой доход — не более 60 млн рублей.
- Остаточная стоимость основных средств — не более 150 млн рублей.
- Расчетные счета открыты только в определенных банках.
- Заработная плата работникам выплачивается только в безналичной форме.
АУСН нельзя совмещать с другими специальными налоговыми режимами — УСН или ЕСХН. Еще нельзя продавать подакцизные товары, заниматься игорным бизнесом.
На АУСН можно выбрать один из объектов налогообложения — «Доходы» или «Доходы минус расходы». С доходов надо платить налог 8%, а с доходов, уменьшенных на расходы, 20% налога. Если при АУСН «Доходы минус расходы» получен убыток, надо заплатить минимальный налог — 3% с доходов.
При АУСН не надо сдавать никаких отчетов. Платить единый налог нужно ежемесячно до 25-го числа следующего месяца.
НДФЛ с зарплаты работников удерживает уполномоченный банк, в котором открыт расчетный счет. Только если компания не подаст в банк сведения о доходах работников и стандартных вычетах, она будет обязана сама заплатить НДФЛ.
С зарплаты работников компания на АУСН платит только взносы на травматизм. Их размер фиксированный, в 2023 году это 2217 ₽ за всех работников.
Если компания на АУСН заключит договор гражданско-правового характера с физическим лицом, не имеющим статус самозанятого или ИП, она должна платить НДФЛ, страховые взносы и подавать полный комплект отчетов, которые другие сдают за работников: ПСФ, РСВ, ЕФС-1 , 6-НДФЛ .
Виды деятельности и дополнительные налоги. ООО может закупать товары в странах ЕАЭС либо арендовать имущество у города. В этих случаях нужно сдавать дополнительную отчетность.
Отчетность ООО на ОСН
Если компания работает на основной системе налогообложения, то из налоговой отчетности ей нужно отчитываться по налогу на прибыль и НДС.
Сроки сдачи отчетности ООО на ОСН. По НДС нужно отчитываться ежеквартально. Декларацию по НДС, даже нулевую, сдают только электронно, на бумаге — нельзя. По налогу на прибыль в течение года можно отчитываться по месяцам или по кварталам — как выберет компания. При этом в любом случае нужно еще сдавать годовую декларацию по налогу на прибыль.
Отчетность ООО на ОСН, каждый квартал
Декларация НДС
| Срок | Не позднее 25-го числа месяца, следующего за отчетным периодом |
| Куда | В налоговую |
Декларация НДС
| Срок | Не позднее 25-го числа месяца, следующего за отчетным периодом |
| Куда | В налоговую |
В декларацию по НДС включаются сведения о прослеживаемости товаров. Обычно это счета-фактуры с регистрационным номером партии товаров. Прослеживаемости подлежат товары из перечня, утвержденного постановлением правительства от 01.07.2021 № 1110.
Туда входят мониторы, проекторы, детские коляски и автокресла, холодильники, автопогрузчики импортного производства. Прослеживание началось 8 июля 2021 года, поэтому отчитываться надо только по товарам, которые были ввезены на территорию РФ после этой даты.
В декларацию по НДС попадают не все операции с товарами, подлежащими прослеживаемости. Если компания купила товар у неплательщика НДС, обнаружила товар в результате инвентаризации, утилизировала товар — нужно сдавать отчет об операциях с товарами, подлежащими прослеживаемости. Отчет сдается только электронно, на бумаге сдать нельзя.
Отчет об операциях с товарами, подлежащими прослеживаемости
| Куда и как часто сдавать | В налоговую, ежеквартально, если были операции с товарами, подлежащими прослеживаемости |
| Срок сдачи | Не позднее 25-го числа месяца, следующего за отчетным кварталом |
Отчет об операциях с товарами, подлежащими прослеживаемости
| Куда и как часто сдавать | В налоговую, ежеквартально, если были операции с товарами, подлежащими прослеживаемости |
| Срок сдачи | Не позднее 25-го числа месяца, следующего за отчетным кварталом |
Отчет сдается, если плательщик НДС в течение квартала:
- Приобрел товар, подлежащий прослеживаемости, у неплательщика НДС.
- Списал товар в результате обнаруженной недостачи в ходе инвентаризации.
- Восстановил товар в результате обнаруженного в ходе инвентаризации излишка.
- Утилизировал товар.
Если в течение квартала таких операций не было, отчет сдавать не надо.
п. 2.3 ст. 23 НК РФ, п. 32 положения о прослеживаемости
Декларация по налогу на прибыль
| Срок | Не позднее 25-го числа месяца, следующего за отчетным периодом |
| Куда | В налоговую |
Декларация по налогу на прибыль
| Срок | Не позднее 25-го числа месяца, следующего за отчетным периодом |
| Куда | В налоговую |
Отчетность ООО на ОСН, каждый год
Годовая декларация по налогу на прибыль
| Срок | Не позднее 25 марта следующего года |
| Куда | В налоговую |
Годовая декларация по налогу на прибыль
| Срок | Не позднее 25 марта следующего года |
| Куда | В налоговую |
Единая упрощенная налоговая декларация
Ее можно подать, если в отчетном периоде не было движения денег в кассе и по банковским счетам, а также объекта налогообложения НДС и налога на прибыль. То есть у компании не было доходов, расходов, начислений по зарплате и налогам, выданных и полученных авансов. ЕУД заменяет собой две нулевые декларации — по налогу на прибыль и НДС, помещается на одной странице, и ее очень легко заполнить. Эта декларация квартальная.
ЕУД сдают на бумаге или электронно.
Отчетность нулевого ООО, каждый квартал
Единая упрощенная налоговая декларация
| Срок | Не позднее 20-го числа месяца, следующего за отчетным периодом |
| Куда | В налоговую |
Единая упрощенная налоговая декларация
| Срок | Не позднее 20-го числа месяца, следующего за отчетным периодом |
| Куда | В налоговую |
Отчетность ООО на УСН
УСН — это спецрежим, который создан для облегчения работы малого и среднего бизнеса. На этом спецрежиме могут работать ООО, в которых:
- До 130 сотрудников.
- Доход — до 251,4 млн рублей в год.
- Остаточная стоимость основных средств — до 150 млн рублей. Однако в расчет идет только имущество, которое при покупке стоило 100 000 ₽ и выше.
- Не более 25% уставного капитала принадлежат организациям.
- Нет филиалов.
Для применения УСН есть еще ограничения по видам деятельности (например, производство подакцизных товаров, организация азартных игр и др.). Нельзя применять УСН одновременно с ЕСХН.
Если организация работает на УСН, она не платит налог на прибыль и НДС и не отчитывается по ним. Чаще всего упрощенку выбирают компании, которые оказывают услуги населению: небольшие кафе, торговые точки, интернет-магазины.
Если ООО на УСН принимает платежи от физических лиц — неважно, наличными, по картам или банковским переводом, — ему нужна онлайн-касса .
Сроки сдачи отчетности ООО на УСН. Если компания работает на упрощенной системе налогообложения, то из налоговой отчетности ей нужно регулярно сдавать декларацию по УСН и подавать уведомления о списании аванса по УСН с единого налогового счета.
Отчетность ООО на УСН, каждый квартал
Уведомление о списании с ЕНС налога по УСН
| Куда и как часто сдавать | В налоговую, раз в квартал |
| Срок сдачи | До 25 апреля — за первый квартал До 25 июля — за полугодие До 25 октября — за девять месяцев |
Уведомление о списании с ЕНС налога по УСН
| Куда и как часто сдавать | НВ налоговую, раз в квартал |
| Срок сдачи | До 25 апреля — за первый квартал До 25 июля — за полугодие До 25 октября — за девять месяцев |
Отчетность ООО на УСН, каждый год
Декларация по УСН
| Срок | Не позднее 25 марта следующего годал |
| Куда | В налоговую |
Декларация по УСН
| Срок | Не позднее 25 марта следующего годал |
| Куда | В налоговую |
Если компания на УСН купила или продала товар, подлежащий прослеживаемости, надо сдавать отчет об операциях с товарами, подлежащими прослеживаемости. Компания на УСН отчитывается обо всех действиях с товарами: покупка, получение в дар, продажа, передача в дар, утилизация, недостача или излишек, обнаруженные в результате инвентаризации. Отчет сдают в налоговую инспекцию в электронном виде. Сдать на бумаге нельзя.
Отчет о прослеживаемости сдают компании, не сдающие декларацию по НДС. Если компания на упрощенке сдает декларацию по НДС как налоговый агент или посредник, сведения о прослеживаемости включаются в декларацию по НДС.
Отчет об операциях с товарами, подлежащими прослеживаемости
| Куда и как часто сдавать | В налоговую, ежеквартально, если были операции с товарами, подлежащими прослеживаемости |
| Срок сдачи | Не позднее 25 апреля — за первый квартал Не позднее 25 июля — за второй квартал Не позднее 25 октября — за третий квартал Не позднее 25 января следующего года — за четвертый квартал |
Отчет об операциях с товарами, подлежащими прослеживаемости
| Куда и как часто сдавать | В налоговую, ежеквартально, если были операции с товарами, подлежащими прослеживаемости |
| Срок сдачи | Не позднее 25 апреля — за первый квартал Не позднее 25 июля — за второй квартал Не позднее 25 октября — за третий квартал Не позднее 25 января следующего года — за четвертый квартал |
Отчетность по НДС на УСН
Декларацию по НДС нужно сдать, если ООО на упрощенке выставило покупателю счет-фактуру с выделенным НДС. Либо когда общество стало налоговым агентом. Например, арендовало имущество у органа власти либо купило металлолом у продавца — плательщика НДС.
В обоих случаях декларацию представляют не позднее 25-го числа месяца, следующего за отчетным кварталом.
А еще отчитываться по НДС нужно компаниям на УСН, которые занимаются посредничеством: что-то продают или покупают для контрагентов — плательщиков НДС. В этом случае посредник налог не платит, декларацию не сдает, но должен представить в ИФНС журнал учета счетов-фактур . Срок — до 20-го числа месяца, следующего за отчетным кварталом.
Сдача дополнительной отчетности по налогам
Отчеты при работе с компаниями из ЕАЭС. Если ООО импортирует товары из стран — членов Евразийского экономического союза, ему нужно отчитываться по косвенным налогам — НДС, акцизам. В настоящий момент отчетность по ЕАЭС у ООО возникает при работе с контрагентами из Армении, Беларуси, Казахстана и Кыргызстана.
Отчетность при работе с компаниями из ЕАЭС, каждый месяц
Декларация по косвенным налогам (НДС)
| Срок | Не позднее 20-го числа, следующего за месяцем, в котором импортируемые товары приняты к учету |
| Куда | В налоговую |
Декларация по косвенным налогам (НДС)
| Срок | Не позднее 20-го числа , следующего за месяцем, в котором импортируемые товары приняты к учету |
| Куда | В налоговую |
Отчеты ООО на УСН при выставлении покупателю счета-фактуры с выделенным НДС. В этом случае весь налог придется отдать в бюджет. Но и покупатель — плательщик НДС сможет принять этот налог к вычету.
Отчетность ООО на УСН, если покупателю выставлен счет-фактура с выделенным НДС, по итогам квартала выставления
Декларация по НДС
| Срок | Не позднее 25-го числа месяца, следующего за кварталом, в котором выставлен счет-фактура |
| Куда | В налоговую |
Декларация по НДС
| Срок | Не позднее 25-го числа месяца, следующего за кварталом, в котором выставлен счет-фактура |
| Куда | В налоговую |
Отчеты посредников на УСН по НДС. ООО, как комиссионер либо агент, может что-то покупать для плательщика НДС или продавать его товар. Другой вариант — ООО выступает как экспедитор, который организует перевозку для плательщика НДС.
Тогда все счета-фактуры идут через посредника и он вносит сведения о них в специальный журнал. Его-то и нужно сдать в налоговую. Но НДС посредник не платит и декларацию по нему не предоставляет.
Отчетность ООО на УСН — посредник плательщика НДС, по итогам квартала посреднических операций
Журнал учета полученных и выставленных счетов-фактур
| Срок | Не позднее 20-го числа месяца, следующего за кварталом посреднической операции |
| Куда | В налоговую |
Журнал учета полученных и выставленных счетов-фактур
| Срок | Не позднее 20-го числа месяца, следующего за кварталом посреднической операции |
| Куда | В налоговую |
Отчеты налоговых агентов по НДС. Независимо от системы налогообложения, ООО становится таким агентом, например, если арендует имущество у органа власти либо скупает металлолом у продавцов-плательщиков НДС. Тогда ООО на общей системе вписывают сведения о таких операциях в свою декларацию по НДС, а упрощенцы и вмененщики заполняют и сдают ее отдельно.
Отчетность налоговых агентов по НДС
Декларация по НДС по итогам квартала операции, которая сделала ООО налоговым агентом
| Срок | Не позднее 25-го числа месяца, следующего за кварталом, в котором была операция |
| Куда | В налоговую |
Декларация по НДС по итогам квартала операции, которая сделала ООО налоговым агентом
| Срок | Не позднее 25-го числа месяца, следующего за кварталом, в котором была операция |
| Куда | В налоговую |
Отчеты при торговле подакцизными товарами. Если ООО торгует подакцизными товарами — сигаретами, алкоголем, бензином, машинами, — ему нужно, во-первых , уплачивать этот акцизный сбор, во-вторых , отчитываться за него.
Отчетность при торговле подакцизными товарами, каждый месяц
Декларация по акцизам
| Срок | Не позднее 25-го числа следующего месяца |
| Куда | В налоговую |
Декларация по акцизам
| Срок | Не позднее 25-го числа следующего месяца |
| Куда | В налоговую |
Имущественные налоги — к ним относится транспортный налог, налог на имущество организаций и земельный налог.
Транспортный налог. Размер транспортного налога определяет регион, в котором работает ООО. Информацию о налоге в своем регионе можно найти на сайте налоговой. Декларация по транспортному налогу не сдается.
Отчеты ООО, если есть недвижимость на балансе. Платить налог нужно за недвижимость, кроме земельных участков — по ним есть отдельный налог. Полный список объектов обложения есть в статье 374 НК РФ. Недвижимость может облагаться по среднегодовой или по кадастровой стоимости.
Кадастровую стоимость устанавливает регион. По кадастровой стоимости облагаются, например, административно-деловые, торговые и офисные центры. Перечень недвижимости, облагаемой по кадастровой стоимости, утверждает и публикует руководство региона. Если объект включили в перечень, а кадастровую стоимость в течение года так и не определили, то налог за него платят по среднегодовой стоимости.
Среднегодовая стоимость — это средняя остаточная стоимость недвижимости. На первое число каждого месяца из первоначальной стоимости надо вычесть накопленную амортизацию — это будет остаточная стоимость. Чтобы посчитать налог за первый квартал, надо сложить остаточную стоимость на 1 января, 1 февраля, 1 марта и 1 апреля и разделить на четыре. Чтобы посчитать среднегодовую стоимость за год, складывают остаточные стоимости на первое число всех двенадцати месяцев и на 1 января следующего года и делят на 13.
Главное отличие среднегодовой стоимости от кадастровой — она зависит только от стоимости недвижимости на момент покупки или постройки и срока полезного использования. Стоимость на момент покупки не меняется, поэтому среднегодовая стоимость недвижимости и налог по ней плавно уменьшаются со временем. Кадастровая стоимость отражает рыночную стоимость имущества, поэтому не только не уменьшается со временем, но и может вырасти.
Из декларации за 2022 год в отчет включают только недвижимое имущество, облагаемое по среднегодовой стоимости. Еще в декларации справочно указывают стоимость основных средств — движимого имущества. Если вся недвижимость компании облагается по кадастровой стоимости, декларацию сдавать не надо.
Инструкция как сдать электронную отчетность бесплатно в ФНС
Налоговую и бухгалтерскую отчётность можно отправлять в электронном виде через специальный сервис https://service.nalog.ru/nbo/ ФНС России. Для работы в нём потребуется комплект квалифицированной электронной подписи «Для сдачи отчетности в ФНС» и программа для сдачи отчетности «Налогоплательщик ЮЛ». Оформить ЭЦП можно в нашем удостоверяющем центре УЦ «Росэлтог», который аккредитован Минцифры России в соответствии со (ст. 5 Закона от 6 апреля 2011 г. № 63-ФЗ).
Налогоплательщику придется выполнить следующие требования перед регистрацией в сервисе:
- Компьютер, должен отвечать характеристикам. Операционная система Microsoft Windows XP или выше, либо Mac OS X 10.9 или выше;
- Установить на компьютер специализированное ПО Криптопровайдер с поддержкой алгоритмов шифрования ГОСТ 34.10-2001 и ГОСТ 28147-89;
- Установить программный компонент для работы с электронной подписью с использованием веб-браузера — (Крипто ПРО ЭЦП browser plug-in версия 2.0) и скачать плагин;
- Ключ квалифицированной ЭЦП, выданный Аккредитованным удостоверяющим центром и отвечающим требованиям криптографической защиты. Приобрести ключ можно только в сертифицированном удостоверяющем центре;
- Скачать и установить специализированную программу ПК «Налогоплательщик ЮЛ». (Версия 4.39 и выше). Данная программа позволяет формировать электронные версии отчетов для системы сдачи налоговой отчетности. ПО позволяет заполнить и сформировать файл отчета, который затем загружается на портал для отправки в инспекцию;
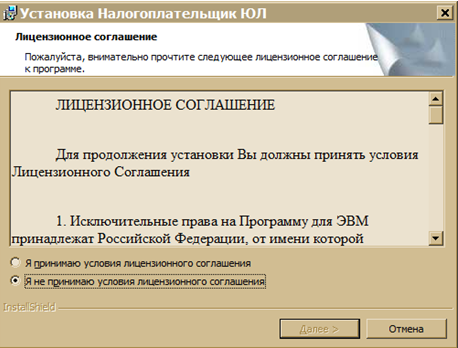
- Ознакомиться с лицензионным соглашением. Для продолжения установки выбрать пункт «Я принимаю условия лицензионного соглашения»;
- Выбрать вид установки. После нажатия кнопок «Далее» и «Установить», будет произведена установка программы;
- В конце установки должно появится окно, с сообщением об успешной установке;
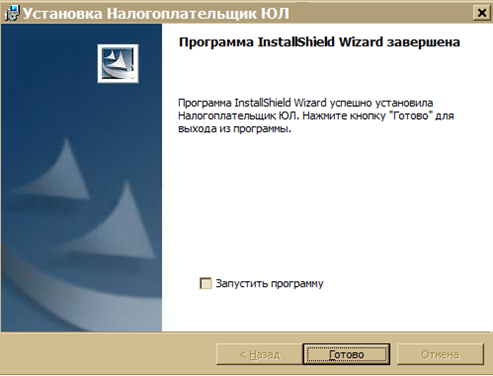
- После успешной установки на рабочем столе появится ярлык «Налогоплательщик ЮЛ».
Регистрация на портале ФНС для сдачи электронной отчетности
- Переходим на страницу сервиса https://service.nalog.ru/reg/Account/Login?mode=fns;
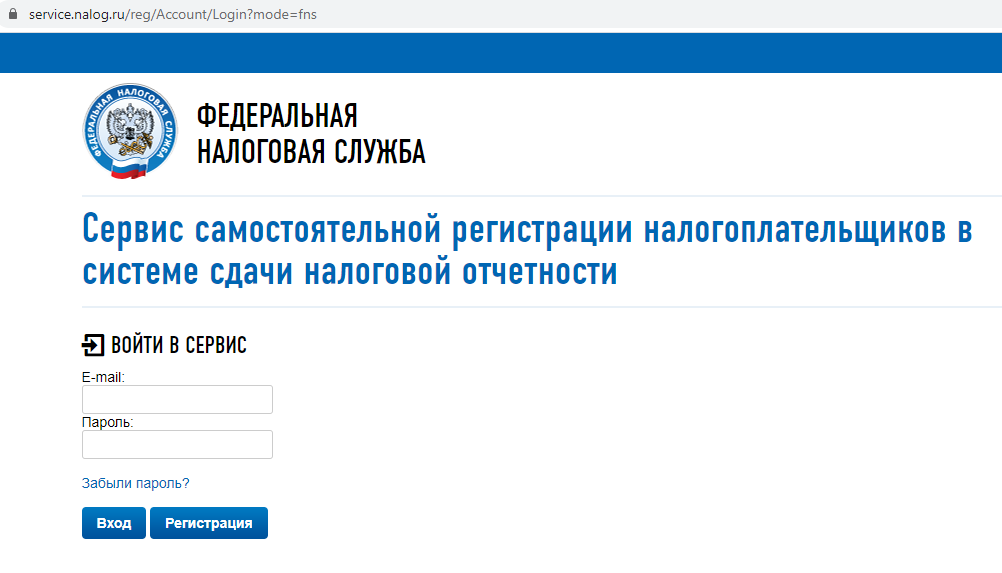
- Вводим электронную почту и пароль;
- Подтверждаем указанный на сайте адрес электронной почты, далее переходим по ссылке из письма (активируем учётную запись);
- После регистрации получаем идентификатор налогоплательщика после регистрации и регистрируем электронный сертификат (ЭЦП);
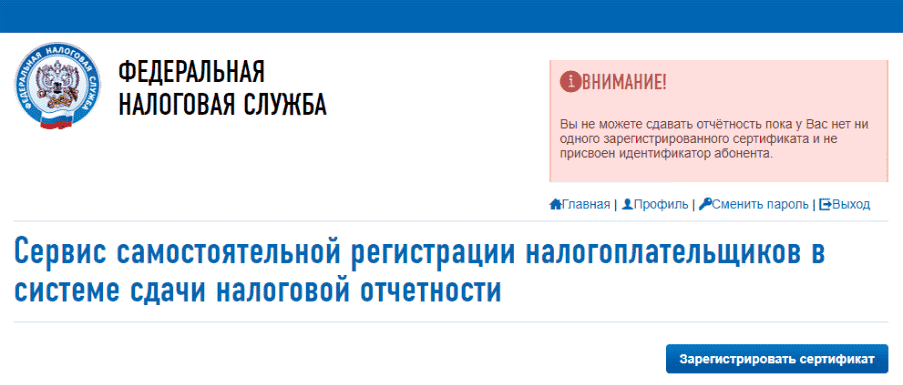
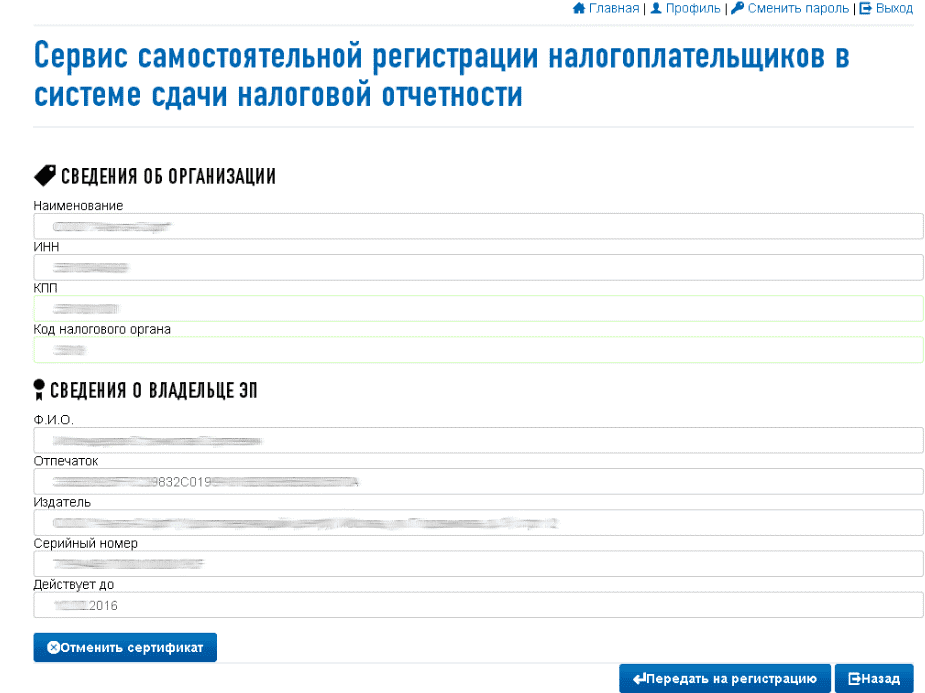
- Нажмите на кнопку «Зарегистрировать сертификат» и выберите файл сертификата вашей электронной подписи. После загрузки файла, нажмите кнопку «Передать на регистрацию»;
- Через некоторое время на электронную почту поступит уведомление об успешной регистрации сертификата. С этого момента можно сдавать отчётность через сервис ФНС.
Сдача электронной отчётности на сайте ФНС
- Подготовьте заранее приготовленный файл с отчетностью;
- Запустите установленную программу «Налогоплательщик ЮЛ» и перейдите в режим «Сервис — Реестр выгруженных файлов»;
- Из списка сформированных файлов выберите файл с отчётностью для отправки через Интернет-сайт ФНС;
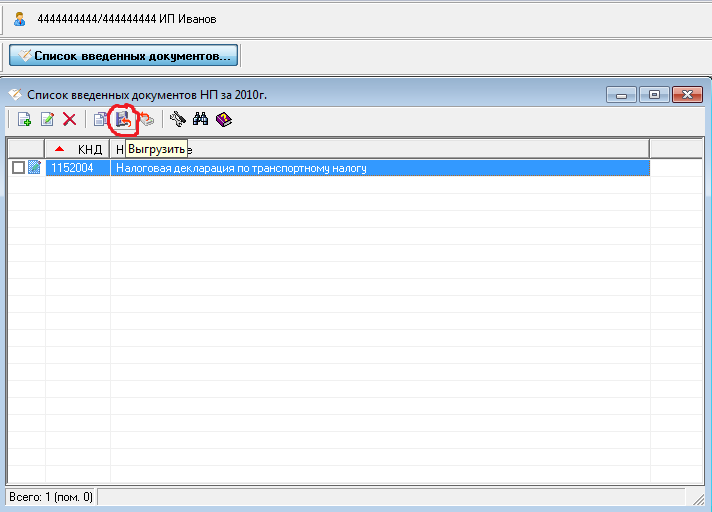
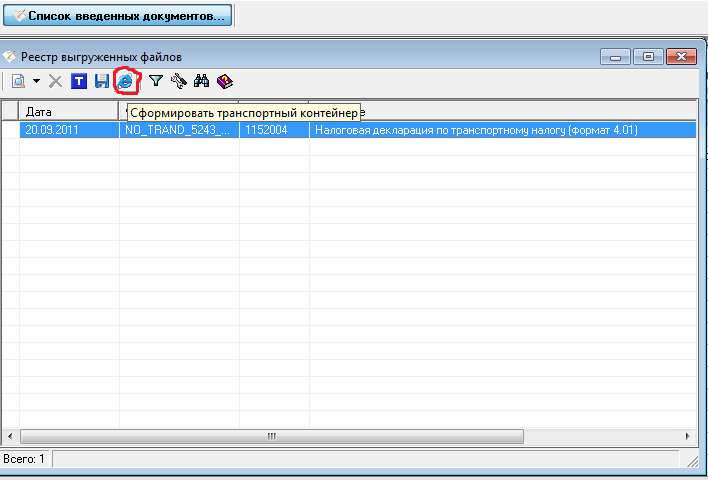
- На панели инструментов нажмите кнопку «Сформировать транспортный контейнер»;
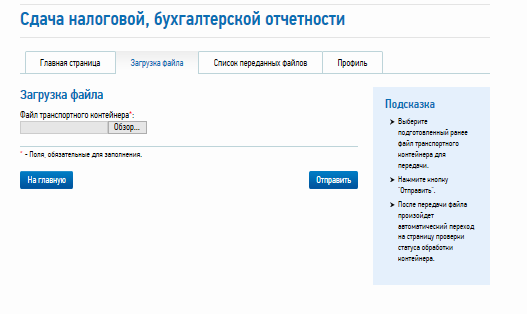
- Загрузка отчетности осуществляется в сервисе
- «Загрузка файла». Войдите в ЛК сервиса и выберите вкладку «Загрузка файла»-загрузите файл «Транспортный контейнер»-Кнопка «Обзор». Нажмите кнопку «Отправить»;
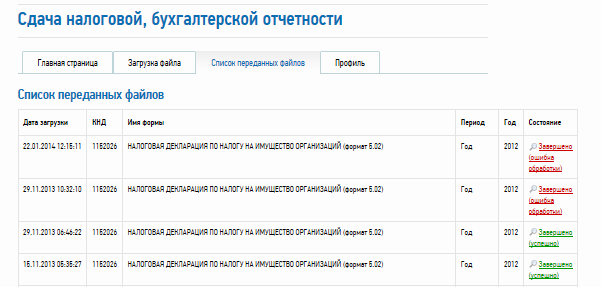
- После передачи файла произойдет автоматический переход на страницу с загруженной отчётностью: откроется сервис «Список переданных файлов», в котором отобразится загруженная декларация. Состояние у нового файла будет «В ожидании». После того, как состояние файла изменится на статус «Завершено (успешно)», отчетность будет считаться принятой.
Наличие квалифицированной электронной подписи «Для сдачи отчетности в ФНС» — обязательное условие для сдачи электронной отчетности и дистанционной работы с налоговой инспекцией. Сертификат ключа вы можете получить в УЦ «Росэлторг». Удостоверяющий центр аккредитован Минцифры РФ в соответствии со (ст. 5 Закона от 6 апреля 2011 г. № 63-ФЗ), а также прошёл лицензирование ФСБ России и ФСТЭК России.
Новое в отчетности с 2023 года
С 2023 года будут существенные корректировки в части налоговой отчетности. Эти изменения касаются не только форм документов, но и сроков их представления.
Основные корректировки
Новая отчетность с 2023 года появится по таким причинам:
- объединение ПФР и ФСС;
- ввод ЕНС и ЕНП.
До 2023 года предусматривались разные отчеты, которые подавались по отдельности в ПФР и ФСС. Однако после слияния двух ведомств исчезнет необходимость различных отчетов.
Кроме того, с 2023 года вводится новый механизм уплаты налогов и страхвзносов — через ЕНП. В связи с этим потребовалось внести несколько изменений, которые касаются как видоизменения самих отчетов, так и изменения порядка и сроков их представления. Кроме того, в связи с вводом ЕНП появился новый документ для заполнения — уведомление об исчисленных налогах.
Отчетность в новый Социальный фонд
До 2023 года сдавали отчеты:
- в ПФР — СЗВ-М ежемесячно, СЗВ-ТД ежемесячно при кадровых мероприятиях, СЗВ-СТАЖ и ОДВ-1 ежегодно при наступлении определенных событий, ДСВ-3 ежеквартально;
- в ФСС — 4-ФСС ежеквартально.
Теперь СЗВ-М с 2023 года вообще отменили, а аналогичную информацию в форме персонифицированных сведений по физлицам нужно будет сдавать в ИФНС.
В Социальный фонд с 2023 года нужно будет сдавать ЕФС-1 — это сводный отчет, в котором будет отражаться информация из СЗВ-СТАЖ и ОДВ-1, СЗВ-ТД, ДВС-3 и 4-ФСС. Бланк данного отчета регламентирован Постановлением ПФР от 31.10.2022 г. № 245п.
Форма отчета состоит из нескольких разделов, каждый из которых заполняется по аналогии с прошлыми документами:
- раздел 1 — по отчетности в ПФР;
- подраздел 1.1 — как СЗВ-ТД;
- подразделы 1.2 и 2 — как СЗВ-СТАЖ;
- подраздел 1.3 — новый для указания информации по работникам госучреждений;
- подраздел 3 — как ДВС-3;
- раздел 2 — по отчетности в ФСС.
1С-Отчетность
Электронная отчетность во все госорганы прямо из 1С
- Бесплатно для пользователей 1С:ИТС ПРОФ
- Встроен в 1С. Знакомый интерфейс и отчеты в 1 клик
- Все госорганы без доплат. ФНС, ПФР, ФСС, Росстат, ФСРАР, РПН, ФТС, Банк России
- Выгрузки ЕГРЮЛ. Неограниченное кол-во официальных выписок
Каждый из указанных отчетов сдается в свои сроки:
Подраздел 1.1 (вместо СЗВ-ТД)
При наличии кадровых событий
Не позже следующего рабочего дня — при приеме или увольнении, заключении или расторжении ГПХ договора.
Не позже 25-го числа месяца после месяца, в котором было иное кадровое событие.
Подразделы 1.2 и 2 (вместо СЗВ-СТАЖ)
Не позже 25 января после отчетного года
Подраздел 1.3 (новый)
Не позже 25-го числа после отчетного месяца
Подраздел 3 (вместо ДСВ-3)
Не позже 25-го числа после отчетного квартала
Раздел 2 (вместо 4-ФСС)
Не позже 25-го числа после отчетного квартала
Внимание! Отчетность за 2022 год нужно подать на старых бланках и в прежние сроки, но в новый Социальный фонд.
С 2023 года практически по всем отчетам сроки сдачи изменятся — на 25-ое число, но при этом сохранится периодичность сдачи документов.
Отчетность в ИФНС
В налоговую инспекцию потребуется сдавать такие новые отчетные формы:
- Уведомление об исчисленных налогах;
- Персонифицированные сведения о физлицах.
Что касается уведомления, то оно подается в ИФНС в случае, когда уплата налога или страхвзноса производится раньше, чем сдача отчетной формы по этому виду бюджетного платежа. К примеру, уведомление нужно подавать по:
- НДФЛ и страхвзносам, поскольку периодичность уплаты ежемесячная, а сдачи отчетности — ежеквартальная;
- авансы по УСН, поскольку периодичность уплаты ежеквартальная, а сдачи отчетности — ежегодная;
- налоги на транспорт и землю, поскольку периодичность уплаты ежеквартальная или ежегодная, а отчетность сдавать вообще не нужно.
Что касается персонифицированных сведений — это своего рода отчетная форма аналогично СЗВ-М.
Отчетность в ИФНС нужно подавать каждый месяц:
- уведомление — до 25-го числа месяца, в котором производится уплата налога;
- персонифицированные сведения — до 25-го числа после отчетного месяца.
Уведомление не всегда и не по всем налогам требуется представлять. Все зависит от налогов, которые в ближайшее время будут уплачиваться.
Отчетность по зарплате
Поскольку в 2023 году вводятся ЕНП и ЕНС, отчетность по НДФЛ и его уплата значительно скорректированы:
- налог удерживается при каждой выплате дохода, в т.ч. и с аванса;
- срок перечисления налога — 28-ое число;
- уплата налога возможна из средств работодателя;
- период расчета налога — с 23-го числа прошлого месяца по 22-ое число текущего месяца (исключение — переходный период декабрь-январь).
Кроме того, с 2023 года изменится форма расчета 6-НДФЛ — новый бланк регламентирован Приказом ФНС от 29.09.2022 г. № ЕД-7-11/881@. Корректировки связаны с вводом ЕНП, изменением сроков уплаты налога и новым периодом исчисления.
Важно! По 6-НДФЛ не изменили периодичность сдачи — ежеквартально, но не позже 25-го числа после отчетного квартала. Справки о доходах также включаются в расчет, но только по итогам года.
Также отчетность по зарплате — это РСВ, по которому с 2023 года обновляется форма. Она регламентирована Приказом ФНС от 29.09.2022 г. № ЕД-7-11/878@. По РСВ не изменили периодичность сдачи — ежеквартально, но не позже 25-го числа после отчетного квартала.
Сроки сдачи расчета 3-НДФЛ не изменились:
- до 30 апреля после отчетного года по полученным доходам (ИП на ОСНО, частные доходы физлиц);
- в течение 3-х лет с года получения права — при заявлении вычетов.
Прочие платежи в бюджет
Сроки сдачи многих отчетов перенесли — на 25-ое число, но при этом периодичность сохраняется (каждый месяц, квартал, год).
Основные отчетные формы такие:
- декларация по НДС — новая форма с 1 квартала 2023 года (проект приказа ФНС);
- декларация по налогу на имущество — за 2022 год (Приказ ФНС от 24.08.2022 г. № ЕД-7-21/766@);
- декларация по налогу на прибыль — за 2022 год (Приказ ФНС от 17.08.2022 г. № СД-7-3/753@).
Календарь по срокам сдачи отчетности в 2023 году
Ежемесячно нужно сдавать:

Ежеквартально нужно сдавать:

Ежегодно нужно сдавать:

Хотите получать подобные статьи по четвергам?
Быть в курсе изменений в законодательстве?
Подпишитесь на рассылку