Как взять ипотеку без первоначального взноса в Польше?
При планировании проживания в Польше наличие жилья всегда является основным вопросом. Один из способов решения данной проблемы – ипотека. Однако кроме выплат по жилищному кредиту, которые доступны многим иностранцам, имеющим средний доход в РП , банки требуют и первоначальный взнос, который может составлять 20% и более. Этой суммой обладают далеко не все.
В таких случаях можно воспользоваться программой Семейный жилищный кредит (она же — Ипотека без первого взноса). Что это за возможность и как получить ее иностранцам, читайте в данном материале «Польского консультанта».
Скрыть содержание
Что такое Mieszkanie bez wkładu własnego?
Семейный жилищный кредит (Ипотека без первого взноса, польск., Mieszkanie bez wkładu własnego или Rodzinny kredyt mieszkaniowy) – это польская частно-государственная программа жилищного кредитования, по которой коммерческие банки предоставляют ипотеку на своих условиях, а государственный банк Bank Gospodarstwa Krajowego (BGK) гарантирует за заемщика полностью или частично первоначальный взнос.
Кроме этого, в рамках программы существует т.н. Семейное погашение – суммы от 20000 до 60000 злотых, на которые кредит может быть уменьшен, если во время выплат у заемщика родится второй или последующий ребенок. К этому мы еще вернемся далее более подробно.
Надо понимать, что семейный жилищный кредит – это не социальная помощь, направленная на облегчение жизни малоимущим. Это программа для лиц с определенным доходом, которые в состоянии выплачивать проценты по ипотеке, но не могут одномоментно собрать средства на первый взнос.
Консультант
Дмитрий Константинович
Попробуем упростить понимание сути программы на примере. Банк N заключил с BGK договор на сотрудничество в рамках Ипотеки без первоначального взноса. Потенциальный заемщик приходит в банк N и знакомится с условиями кредита, например, 20% первоначальный взнос, срок – 20 лет и столько-то процентов выплат по займу в месяц.
Систематические выплаты он в состоянии погашать, однако денег на первоначальный взнос нет. При соответствии условиям, заемщик может стать участником программы, и тогда первоначальный взнос (или его часть) гарантирует BGK, и банк N предоставляет ипотеку, как если бы первый взнос сделал сам заемщик. Условия этого кредита будут соответствовать условиям банка N и не являются универсальными для всех участников.
Срок ипотеки по данной программе – не менее 15 лет. Валюта кредита – исключительно злотый.
Условия Семейного жилищного кредита
Для участия в программе необходимо выполнение следующих условий:
- У претендента (и других лиц, принадлежащих к данному домохозяйству) должно отсутствовать право собственности на квартиру или индивидуальный дом. Исключение составляют семьи, у которых на момент подачи заявки:
- не менее двух детей – возможно наличие жилья не более 50 м 2 ;
- есть трое детей – не более 75 м 2 ;
- есть четверо детей – не более 90 м 2 ;
- на семьи с пятью и более детьми ограничение площади не распространяется.
- Указанные в п.1 лица в течение предшествующих 5 лет не дарили принадлежащие им квартиру или индивидуальный дом члену семьи.
- Цена за рассматриваемое жилье не выше установленного законом предела за недвижимость, приобретаемую на первичном или вторичном рынке.
По завершающему пункту необходимо сказать более подробно.
Ограничения на стоимость жилья
Пределы цен устанавливаются BGK и могут меняться. Кроме этого, для различных воеводств, повятов и гмин – это могут быть разные суммы.
Мы предоставим для ознакомления данные, актуальные на момент публикации статьи, но рекомендуем проверять их на официальном сайте Bank Gospodarstwa Krajowego непосредственно перед подачей заявки на участие в программе.
Требования к заемщику
Как уже говорилось, программа адресована лицам, у которых есть доход, позволяющий погашать ипотеку, но при этом недостаточно средств для собственного взноса. Семейный жилищный кредит поможет устранить этот барьер и человек получит кредит на покупку или строительство жилья, соответствующего своим потребностям.
Воспользоваться программой могут и одинокие лица, воспитывающие хотя бы одного ребенка и соответствующие другим условиям, супружеские пары, в том числе многодетные семьи. Подать заявку могут и лица, проживающие в гражданском браке (без официальной регистрации брака), если у них есть хотя бы один общий ребенок.
Консультант
Дмитрий Константинович
Несложно заметить, что параметры дохода заемщика нигде не обозначены. Это не значит, что их нет – это означает, что они не унифицированы и соответствуют условиям, которые выдвигает коммерческий банк-партнер.
Может ли иностранец воспользоваться Ипотекой без первого взноса?
Да, может. Не существует запретов на участие в программе не граждан Польши. Однако и здесь будут работать правила условий коммерческого банка.
Проще говоря, если банк готов предоставить конкретному иностранцу ипотеку на своих обычных условиях, такой иностранец сможет использовать и программу Семейного жилищного кредита (при соответствии условиям).
Возможность участия распространяется и на семьи, полностью состоящие из иностранцев, и на смешанные семьи, где часть людей имеют польского гражданство. Главное условие – ведение хозяйства на территории Польши, а значит, банк потребует подтверждения этого факта.
Требования к собственному вкладу
Семейный жилищный кредит может быть предоставлен:
- Полностью без собственного вклада заемщика, то есть BGK гарантирует 100% первоначального взноса.
- Частично с собственным вкладом заемщика, который не может превышать 200000 злотых, а также составлять более:
- 20% общей суммы расходов для кредитов с плавающей процентной ставкой;
- 30% общей суммы расходов для кредитов с фиксированной процентной ставкой или периодически фиксированной процентной ставкой, по которым процентная ставка фиксируется не менее чем на 5 лет.
При этом не существует ограничений на размер собственного вклада, если он представляет собой только земельную недвижимость, но тогда общая сумма собственного вклада и Семейного жилищного кредита не может превышать 1 млн злотых.
На что можно использовать кредитные деньги?
Взятую ипотеку без собственного взноса можно использовать для покупки квартиры или частного дома, а также для строительства индивидуального дома, включая приобретение земельного участка и отделку готового жилья.
Какие банки участвуют в программе?
Перечень коммерческих банков-партнеров на момент публикации выглядел так:
- Alior Bank S.A.
- BPS S.A.
- Bank Ochrony Środowiska S.A.
- Santander Bank Polska S.A.
- Bank Spółdzielczy Rzemiosła w Krakowie
- Bank Spółdzielczy w Brodnicy
- Bank Pekao S.A.
- PKO Bank Polski S.A.
При этом нужно понимать, что список банков может меняться, а для участия в программе надо быть уверенным, что банк, в который обращается заемщик, сотрудничает с BGK. Проверить актуальный перечень участников программы можно на этой странице (если ссылка окажется недоступной, перейдите на bgk.pl и найдите требующуюся информацию).
Как иностранцу получить Семейный жилищный кредит?
Удобство программы заключается еще и в том, что все вопросы решаются в одном месте – в коммерческом банке-партнере, то есть не нужно отдельно посещать офисы BGK.
Однако здесь же таятся и сложности для описания процесса, так как в каждом банке могут быть свои условия, в том числе по предоставлению документов.
Мы опишем примерную схему действия для получения Ипотеки без первого взноса, но детально процедуру необходимо уточнять в выбранном банке.
Шаг 1 . Сбор документов
В перечне документов обязательно присутствует заявление (заявка) на предоставление кредита. Это может быть не один, а несколько документов. Например, отдельная заявка на ипотеку, и отдельная для участия в программе Семейный жилищный кредит.
У каждого банка свои бланки и получать их необходимо непосредственно в финансовом учреждении. Для примера предоставим образец, действующий у банка Алиор на момент публикации, но опять же, это только ориентировка для понимания необходимой информации – документ нужно брать непосредственно в банке:
Примерно вот так может выглядеть заявка на участие в программе – заявление на предоставление гарантии от BGK на первоначальный взнос:
Очевидно, что необходимо будет подтвердить свои доходы. Для этого чаще всего используются:
- справка о работе и зарплате;
- справка о доходах из налоговой;
- выписки с банковских счетов;
- сведения о собственности (в первую очередь о недвижимом имуществе).
Иностранцам придется подтвердить факт законного пребывания (к примеру, паспорт с визой или картой побыту), а также связь с Польшей – ведение хозяйства на территории РП. К последнему могут относиться договоры аренды / субаренды, наличие другой дорогостоящей собственности (например, зарегистрированного в Польше автомобиля), трудовой (или аналогичный) договор, долгосрочные контракты с польскими контрагентами или на предоставляемые услуги и т.д.
Раз одним из условий участия в программе является наличие детей, то понадобится предоставить и сведения о семейном положении (свидетельства о рождении детей, о браке и т.п.). Банк может запросить и другие сведения.
Шаг 2 . Подача заявления в банк
Собранные документы предоставляются в офис выбранного банка. Еще раз подчеркнем – все вопросы решаются в одном месте.
Однако стоит приготовиться к нескольким походам в банк, так как на практике редко удается решить вопрос за одно-два посещения. Обо всех необходимых шагах будет сообщать сотрудник банка.
Консультант
Дмитрий КонстантиновичНесложно догадаться, что все общение будет происходить на польском. Если языковых навыков недостаточно, стоит позаботиться о наличии переводчика – банк его предоставлять не будет, хотя иногда сотрудники и готовы перейти на английский язык. Этот факт стоит выяснить заранее в конкретном отделении.
Шаг 3 . Сроки рассмотрения
Сроки рассмотрения запроса отдельно не поясняются. Как правило, это те же периоды принятия решений, которые банки берут при обычной ипотеке. Однако стоит закладывать дополнительно 2 – 4 недели для согласования гарантии по первоначальному взносу между BGK и банком-партнером.
Семейное погашение и ограничения, связанные с ним
Крайне важным и интересным аспектом Семейного жилищного кредита является т.н. Семейное погашение (Spłata rodzinna). Суть в том, что каждый участник программы может снизить сумму кредита при рождении в период выплат второго и последующих детей.
Семейное погашение может составить:
- 20000 злотых, если появился второй ребенок;
- 60000 злотых, если родился третий или последующий ребенок.
В день погашения заемщик не сможет владеть другой квартирой (жилой недвижимостью), кроме той, которая была приобретена с использованием Семейного жилищного кредита.
Часто задаваемые вопросы
Что такое Ипотека без первого взноса?
Семейный жилищный кредит или Ипотека без первоначального взноса – это кредит для приобретения (построения) недвижимости в Польше от коммерческих банков, первоначальный взнос по которому вместо заемщика гарантирует государственный банк BGK.
Может ли иностранец взять Ипотеку без первого взноса в Польше?
Да, если иностранец постоянно проживает в РП и соответствует условиям программы, он может воспользоваться ею на общих условиях.
Что можно приобрести по Семейному жилищному кредиту?
Квартиру, дом – как новые, так и на вторичном рынке. Также допустимо тратить средства на постройку дома, в том числе на покупку участка под него и отделку готового здания.
Если заемщик ранее участвовал в других жилищных программах, может ли он взять Ипотеку без первоначального взноса?
Если другие условия не нарушаются, а участие в предыдущей программе завершено, лицо может принять участия в программе Семейного жилищного кредита.
Сколько процентов придется платить за Ипотеку без первого взноса?
Все выплаты осуществляются на условиях коммерческого банка-партнера. Это могут быть разные проценты, и ни государство РП вообще, ни принадлежащий ему BGK отдельные условия погашения кредита не устанавливают.
- Pierwsze Mieszkanie в Польше: что известно?
- Что такое институциональная аренда в РП?
- Нужно ли разрешение на покупку жилья иностранцу?
Ипотека без первоначального взноса в Минске
Мы подобрали для вас 6 кредитов (ипотека без первого взноса) в Минске
Беларусбанк
по согласованию
до 240 мес.
Поручители
Справка о доходах
по согласованию
от 1 до 240 мес.- банковский перевод
Дифференцированный
Требования- Регистрация:
Постоянная
- Полный перечень документов уточняйте в банке
Об организации
- Организация:
ОАО «АСБ Беларусбанк»
220089, г. Минск, пр-т Дзержинского 18
Финансовые показатели- Активы нетто:
43 239 756 тыс. р
30 684 313 тыс. р
24 086 248 тыс. р- Отделения Беларусбанка в Минске
- Банкоматы Беларусбанка в Минске
Продукты банка
- Кредиты Беларусбанка в Минске
- Кредитные карты Беларусбанка в Минске
Подробнее о кредите
Беларусбанк
от 1 000 р.
до 240 мес.
Поручители
Справка о доходах
от 1 000 р.
от 1 до 240 мес.- безналичным перечислением на счета третьих лиц
Дифференцированный
Требования- Регистрация:
Постоянная
- Документ, удостоверяющий личность заявителя (Кредитополучателя) (поручителя) (для обозрения и определения правоспособности);
- Документы, подтверждающие доходы физического лица для получения кредита, оформления поручительства (справки о доходах). Если Заявитель и (или) поручитель получают заработную плату или пенсию в учреждении Банка может представляться выписка со счета за три последних месяца.
- согласие Кредитополучателя и поручителей на предоставление кредитного отчета из Кредитного регистра Национального банка Республики Беларусь. Согласие на предоставление кредитного отчета может быть оформлено Заявителем в Национальном банке Республики Беларусь. В данном случае кредитный отчет из Кредитного регистра Национального банка Республики Беларусь представляется Заявителем в Банк самостоятельно.
- согласие Кредитополучателя и поручителя(ей) на предоставление Банку сведений о нем Национальным банком Республики Беларусь и на проверку Банком его персональных данных и иной представленной информации.
- выписка из решения (копия решения) районного городского исполнительного и распорядительного органа, местной администрации о предоставлении субсидии на уплату части процентов за пользование кредитами (субсидии на уплату части процентов за пользование кредитами и субсидии на погашение основного долга)
анкета заявителя (поручителя(ей)). Оформляется в банке;
при получении кредита на реконструкцию (приобретение) жилого помещения предоставляется выписка из Единого государственного регистра недвижимого имущества, прав на него и сделок с ним об отсутствии обременения правами третьих лиц и арестов реконструируемого (приобретаемого) жилого помещения
ИП, ремесленники, фермеры и лица, осуществляющие другую деятельность, не требующую регистрации физического лица в качестве индивидуального предпринимателя, предоставляют дополнительные документы.
- при строительстве одноквартирного жилого дома (жилого(ых) помещения(ий) в блокированном жилом доме) за исключением жилых домов, строящихся на условиях долевого участия, в составе организации застройщиков
- при реконструкции одноквартирного жилого дома, (жилого(ых) помещения(ий) в блокированном жилом доме), реконструкции жилого помещения
- при строительстве жилого(ых) помещения(ий) в многоквартирных жилых домах организации застройщиков
- при строительстве одноквартирного жилого дома, (жилого(ых) помещения(ий) в блокированном жилом доме) в составе организации застройщиков
- при строительстве жилого(ых) помещения(ий) в многоквартирных жилых домах, одноквартирного жилого дома, жилого(ых) помещения(ий) в блокированном жилом доме на условиях долевого участия
Документы, предоставляемые при обеспечении исполнения обязательств по кредиту залогом (ипотекой) недвижимого имущества
- выписка из Единого государственного регистра недвижимого имущества, прав на него и сделок с ним об отсутствии обременения правами третьих лиц и арестов на предмет залога
- обязательная независимая оценка стоимости предмета залога (не предоставляется в случаях предоставления в залог (ипотеку) строящегося (построенного), реконструируемого (реконструированного), приобретаемого (приобретенного) с привлечением кредита жилого помещения).
При предоставлении в залог (ипотеку) одноквартирного жилого дома с одновременной ипотекой по тому же договору земельного участка, на котором он находится, либо части этого участка, функционально обеспечивающей закладываемый объект, либо принадлежащего залогодателю права аренды этого участка или его соответствующей части — в результатах оценки должна быть выделена стоимость земельного участка (право аренды земельного участка).
Как взять ипотеку без первоначального взноса
Оформить ипотеку без первоначального взноса, то есть купить жилье только за кредитные деньги, не вкладывая своих, не получится.
Но банки предлагают другие программы, которые позволяют все-таки купить жилье, даже если накопленных денег не хватает. Расскажу, почему банки не дают классическую ипотеку без первоначального взноса и какие есть варианты.
Что вы узнаете
А также об особенностях первоначального взноса
Рассылка Т—Ж о квартирах и домах
Лайфхаки о покупке, ремонте и съеме жилья — в вашей почте раз в две недели. Бесплатно
Подписаться
Подписываясь, вы принимаете условия передачи данных и политику конфиденциальностиЧто такое первоначальный взнос по ипотеке
Предположим, вы покупаете квартиру за 3,5 млн рублей. У вас есть накопления — 1 млн, а 2,5 млн дает банк.
После переоформления квартиры вы отдаете продавцу 3,5 млн рублей и в договоре купли-продажи указываете эту сумму. Какая часть денег принадлежала вам, а какая банку — для продавца значения не имеет.
Но для вас и банка 1 млн — это первоначальный взнос по ипотеке, 28% от цены договора. Оставшиеся 72% — кредитные деньги, которые дает банк, поэтому их нужно будет вернуть и заплатить проценты.
То есть под первоначальным взносом по ипотеке понимают сумму, которую заемщик вносит по договору купли-продажи недвижимости из своего кармана. А оставшиеся деньги вносит банк.
Размер взноса зависит от типа недвижимости. При покупке квартиры он минимальный: обычно банки требуют не менее 10%, но бывают варианты и без первоначального взноса. По загородной или коммерческой недвижимости взнос — до 30%, зависит от условий банка.
Для чего банкам нужен первоначальный взнос
Если заемщик перестанет платить ипотеку, банк обратит взыскание на жилье и выставит его на продажу. Он потратится на судебные издержки и организацию торгов. А еще стоимость залоговой недвижимости может быть ниже рыночной на 10—15% .
Цену определяет суд по соглашению сторон или на основании отчета об оценке. В последнем случае — это 80% от стоимости, которая указана оценщиком в отчете.
Получается, что банку нужно давать в кредит 90% и меньше от реальной стоимости недвижимости. Тогда, если жилье выставят на торги, он сможет вернуть всю сумму выданного кредита и возместить затраты.
По банковской статистике, заемщики, которые взяли ипотеку без первоначального взноса, чаще всего допускают просрочки, а потом вовсе перестают платить. Это связано с тем, что они переоценивают свои возможности или дисциплину.
Особенности ипотеки без первого взноса
Под такой ипотекой могут подразумеваться разные программы.
Например, где взносом выступает материнский капитал или региональная субсидия. Еще так называют кредит под залог уже имеющейся недвижимости. Например, у заемщика в собственности квартира, но он хочет переехать в дом. Тогда он берет в банке кредит, закладывает квартиру и покупает жилой дом.
Существуют и классические программы без первоначального взноса, когда ипотеку дают под залог приобретаемого жилья. Но это редкость. Такие программы остались в качестве партнерских между банками и некоторыми застройщиками и распространяются только на аккредитованные объекты на первичном рынке жилья.
С 1 декабря 2022 года Центробанк повысил коэффициенты риска по ипотечным кредитам с первоначальным взносом до 10% на жилье первичного рынка. Это значит, что выдавать такие кредиты банкам невыгодно.
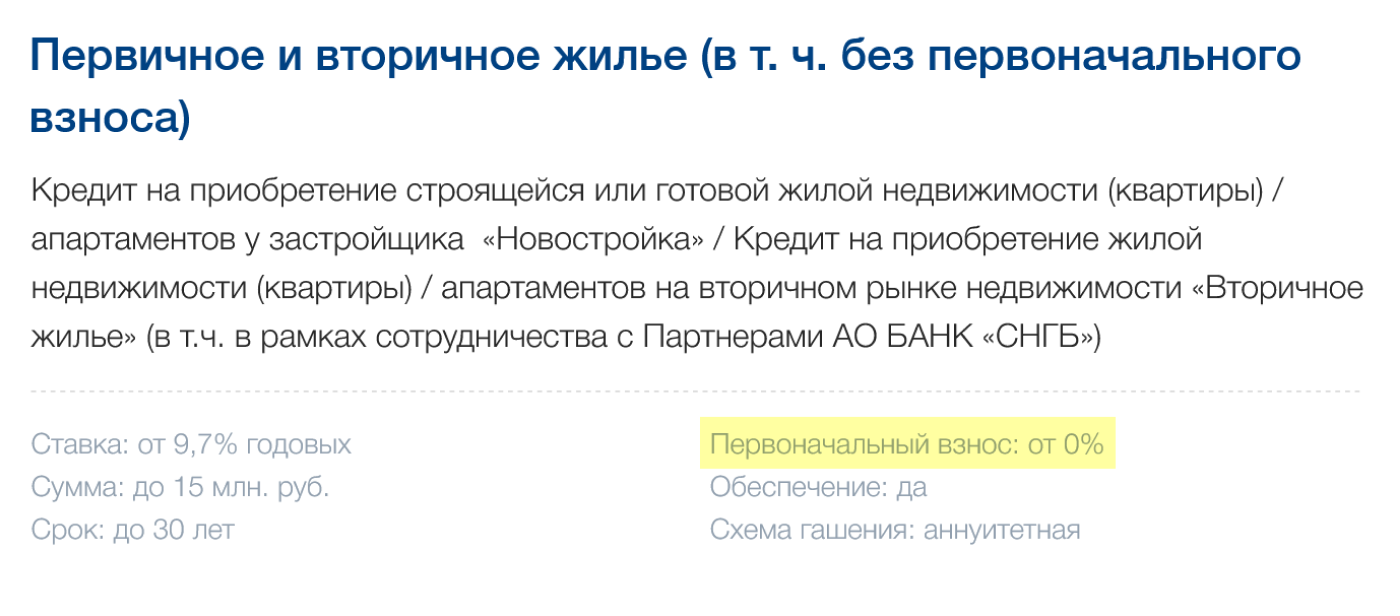
Например, банк СНГБ предлагает ипотеку без первого взноса
Требования к недвижимости. Можно заложить квартиру, склад, гараж, дом, землю — любую недвижимость. Но по такой программе кредит дают не на всю стоимость закладываемого имущества, а гораздо меньшую сумму. При залоге квартиры — не больше 60—70% от ее оценочной стоимости, в редких случаях — до 80%. Если закладывается иной объект, кредит выдают на сумму не более 40—60% от оценочной стоимости имущества.
Требования к заемщику обычно такие: возраст от 21 года до 65—70 лет — верхний предел зависит от запланированной даты погашения кредита. Постоянная работа — стаж от трех месяцев на последнем месте, а общий — обычно от года. Многие банки требуют, чтобы заемщик был гражданином РФ, работал в регионе присутствия банка и не имел просрочек в кредитной истории.
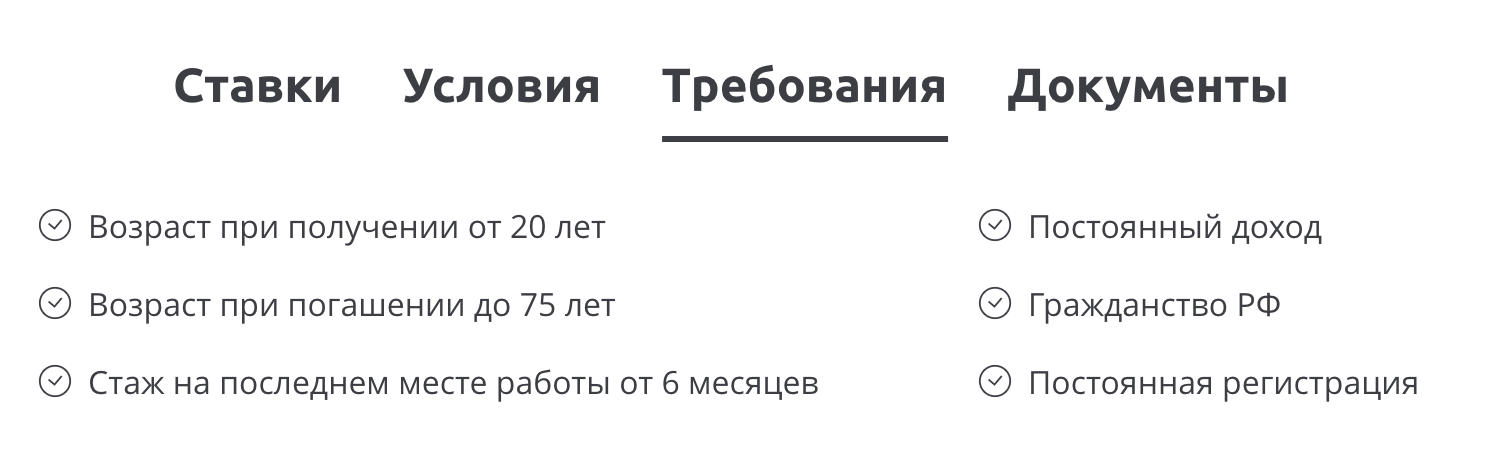
У одного банка требования просты
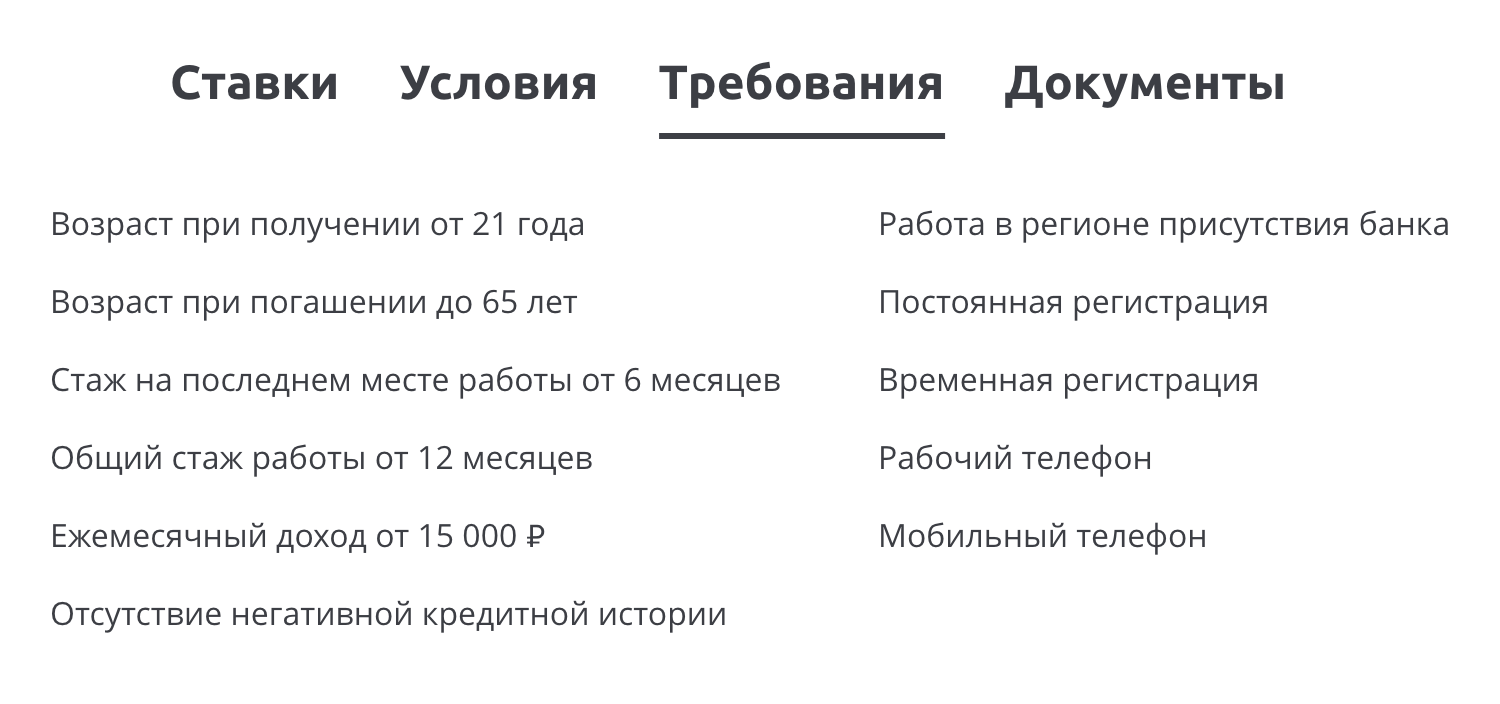
А у другого требований больше
Условия ипотечного кредита
У кредита всегда есть условия: процентная ставка, сумма кредита, срок кредитования. У каждого банка они свои.
Процентные ставки в начале 2023 года варьируются от 8 до 11,5% на ипотеку для покупки квартир на вторичном рынке. По льготным программам, например по ипотеке с господдержкой, ставки могут быть ниже.
Также ставку могут снизить при оплате специальной единовременной комиссии. Такая опция есть, например, в « Росбанк-доме », Сбербанке и « Дом-рф». Выглядит это так: заемщик уплачивает банку комиссию 1% от суммы кредита, а банк снижает базовую ставку на 0,5%. Комиссию часто включают в сумму кредита.
Сумма кредита может быть от 100 тысяч до 30 млн рублей. В некоторых банках — даже до 100 млн рублей и больше. Чтобы получить кредит на большую сумму, нужно доказать платежеспособность. Например, если вы получаете зарплату 40 тысяч, то банк может одобрить 2 млн рублей. А если зарплата — 100 тысяч, банк может выдать 4 млн рублей. Чем выше доход, тем больше доверия у кредитора, но в любом случае дадут столько, чтобы ежемесячный платеж не превышал 50% от дохода. Некоторые банки допускают 60—70% .
Ежемесячный платеж. При его расчете банки учитывают все действующие кредиты и обязательства заемщика: ипотеку, автокредит, потребительские кредиты, микрозаймы, кредит на технику и алименты. Так они рассчитывают показатель долговой нагрузки — ПДН.
Большинство банков также учитывает долги супруга, поскольку он созаемщик по ипотеке, а значит, кредитор может потребовать уплаты и от него. Но если супруг не участвует в сделке, например есть брачный договор или нотариальное согласие, то банк не анализирует его кредитную историю.
- Например, у Игоря две действующих кредитных карты на 100 000 ₽ каждая. А еще он созаемщик по кредиту супруги на 1 500 000 ₽. Хотя Игорь не пользуется кредитными картами, банк все равно вычтет из общего дохода 10% максимального лимита кредитки, то есть в случае Игоря — 20 000 ₽. Также банк вычтет из дохода Игоря сумму, равную ежемесячному платежу по кредиту его супруги. Если она перестанет гасить кредит, обязательство перейдет к Игорю, банк учитывает эти риски.
Сроки кредитования — от 1 года до 30 лет. Обычно срок подбирают такой, чтобы размер платежа был посильным для человека. Например, если срок кредитования 10 лет, то платеж — 35 000 ₽, а если 20 лет — 20 000 ₽. Заемщик выбирает тот вариант, который будет ему по карману и который одобрил банк.
Срок кредитования ограничен возрастом заемщика: на момент полного погашения кредита он, как правило, должен быть не старше пенсионного возраста. Но в некоторых банках порог выше — даже до 80 лет.
Прочие условия — это страхование жилья и жизни заемщика, способы платежа, требования к недвижимости.
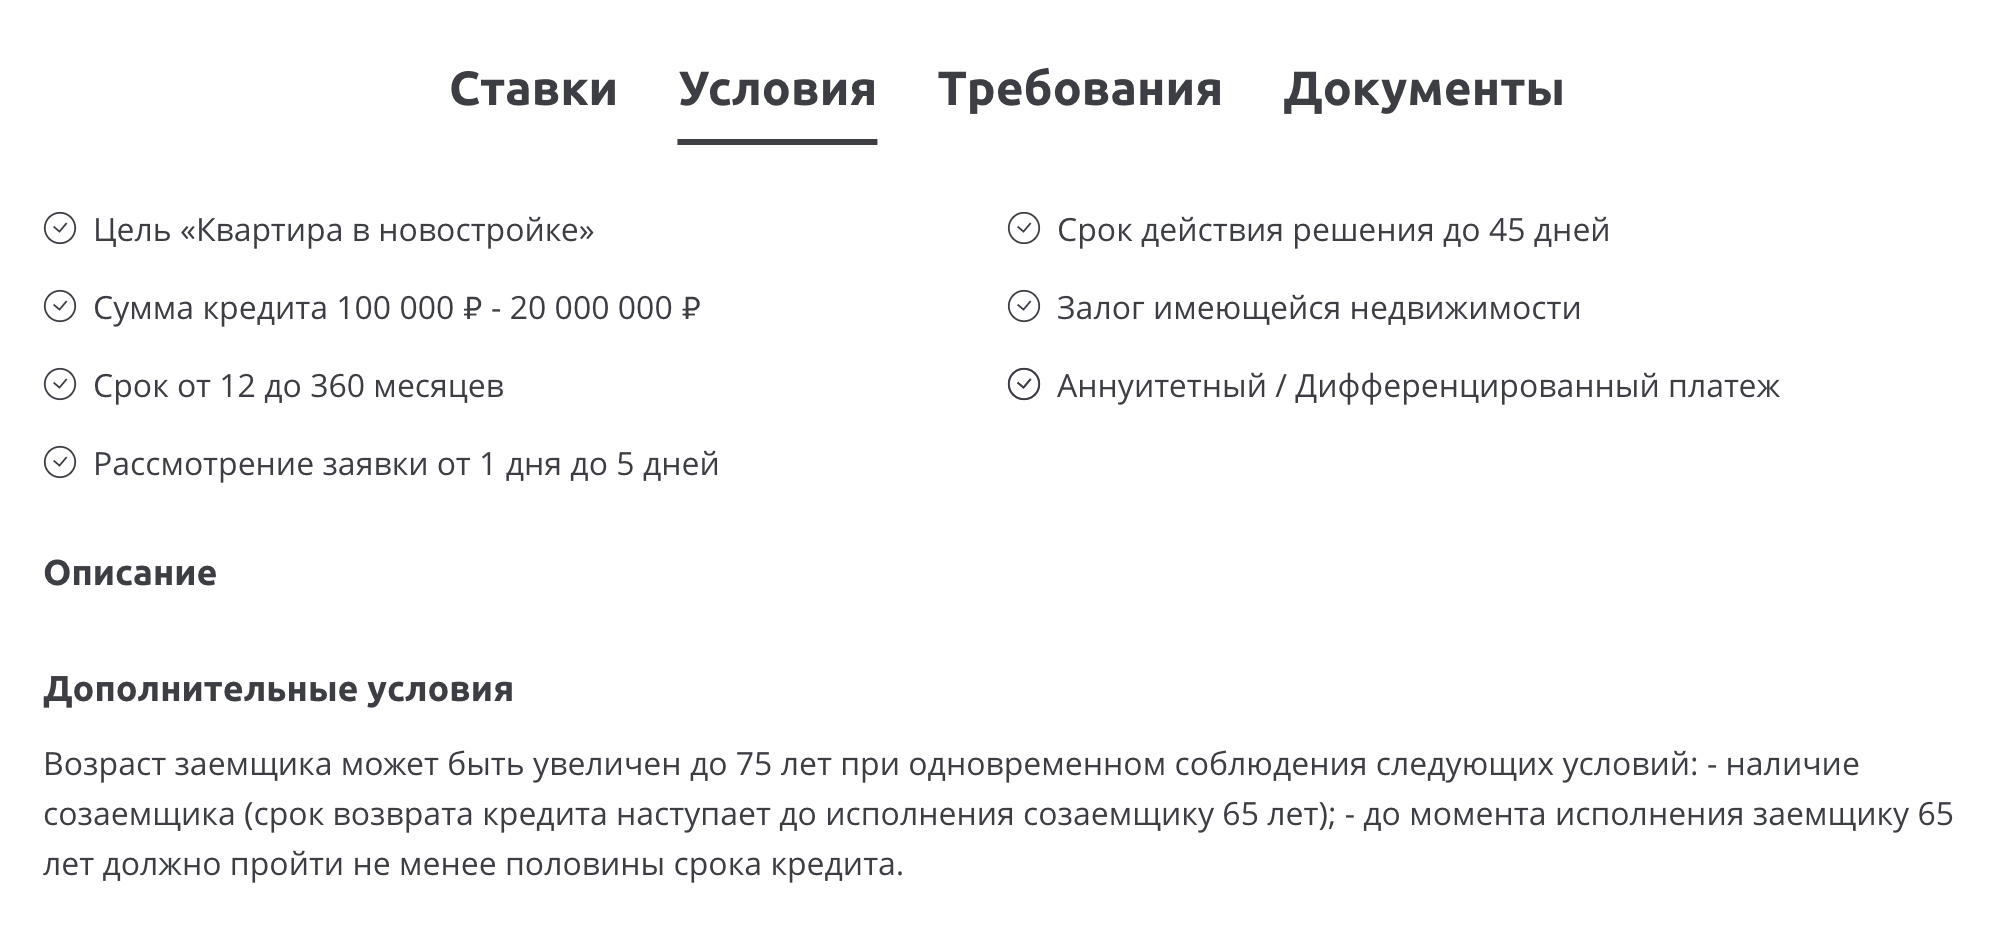
Узнавать дополнительные условия нужно непосредственно в банке
Как отсутствие первоначального взноса влияет на условия по ипотеке
Банк заинтересован в том, чтобы ему вернули деньги, а еще он хочет получить прибыль от вложения. Поэтому он использует все инструменты для минимизации риска потери: страхование, высокую процентную ставку, доскональную проверку будущего заемщика.
Первоначальный взнос — гарантия платежеспособности заемщика для банка
Люди, которые уже внесли собственные деньги, меньше склонны отказываться от обязательств по кредитному договору. Соответственно, минус ипотеки без первоначального взноса — менее привлекательные условия кредита: ставка будет выше, срок и платежи больше. С плохой кредитной историей ипотеку без первого взноса получить сложнее.
Банк будет пытаться минимизировать риски, например предлагать страхование, смотреть трудовой стаж, выдвигать требования к уровню доходов.
С выбором объекта также могут быть сложности: купить квартиру без первоначального взноса на вторичном рынке обычно могут себе позволить только собственники другой квартиры, которая становится предметом залога. Размер займа привязывается к стоимости этой недвижимости.
Например, Олег хочет купить в ипотеку трехкомнатную квартиру за 10 млн рублей, а в залог предлагает комнату в общежитии за 1 млн рублей. В этом случае заем и залог несоразмерны, банк вряд ли даст ипотечный кредит.
Как отсутствие первого взноса влияет на вероятность одобрения ипотеки
Этого сказать никто не может. Каждый банк разрабатывает кредитную политику — выдавать ипотеку или нет, он решает индивидуально по каждому обращению.
Как рассчитать ипотеку без первоначального взноса
Сделать это можно с помощью онлайн-калькуляторов, например на сайтах «Сравни-ру» или «Банки-ру» , а также на сайте конкретного банка, в котором планируете взять кредит.
В калькулятор нужно ввести:
- Город, где хотите взять жилье.
- Сумму кредита.
- Срок, в течение которого планируете его погасить.
- Цифру 1 в графе «Первоначальный взнос».
- Категорию заемщика: работник по найму, предприниматель, пенсионер, клиент банка, госслужащий.
Программа рассчитает сумму ежемесячного платежа и размер переплаты по кредиту, перечислит банки, которые выдают ипотеку по указанным критериям. Только учтите, что результаты расчета приблизительны и окончательные суммы в графике платежей могут быть другими.
Документы для оформления ипотеки
Сначала нужно подать заявку на одобрение ипотеки. Для этого заполняют анкету: бумажную, которую можно взять у менеджера банка, или онлайн на официальном сайте кредитора.
К анкете заемщик прилагает:
- Копию паспорта.
- Данные СНИЛС, но некоторые банки также требуют копию второго документа, удостоверяющего личность, например водительских прав или загранпаспорта.
- Документы на закладываемое имущество.
- Копию трудового договора или трудовой книжки или выписку из электронной трудовой книжки.
- Справку о суммах дохода и налогов физического лица или другую форму, утвержденную банком: это нужно, чтобы показать платежеспособность. Также можно приложить справки о доходах созаемщиков, если дохода основного заемщика не хватает.
В некоторых банках рассматривают заявку по двум документам.
Перед тем как оформлять кредитный договор, нужно одобрить покупаемое жилье. Вот примерный список документов для банка:
- Договор купли-продажи квартиры или дома.
- Выписку из ЕГРН и другие документы, связанные с квартирой или домом.
- Заключение оценщика.
- Нотариально заверенное согласие супруга продавца на сделку или брачный договор.
- Разрешение опеки, если в продаваемом жилье есть доля несовершеннолетнего.
А точный список документов банк указывает для конкретного объекта.
Ипотека на строительство без первоначального взноса
Судя по агрегатору « Сравни-ру », на строительство дома в 2023 году ипотеку без первоначального взноса выдает « Росбанк-дом ».
А раньше выдавал Россельхозбанк: в 2020 году я отправляла им электронный запрос и на следующий же день получила ответ.
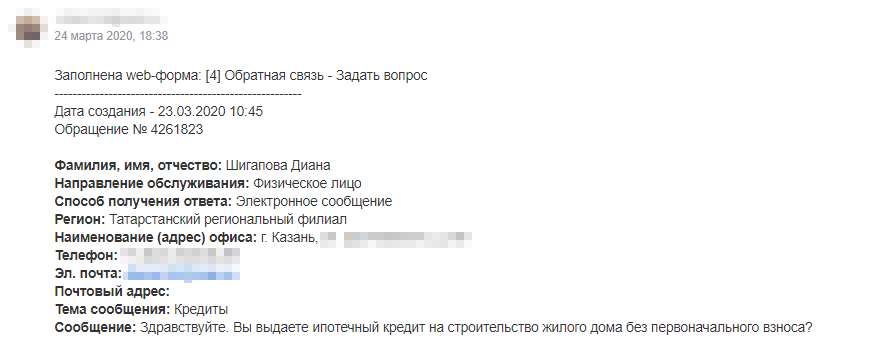
Запрос я отправила на сайте банка
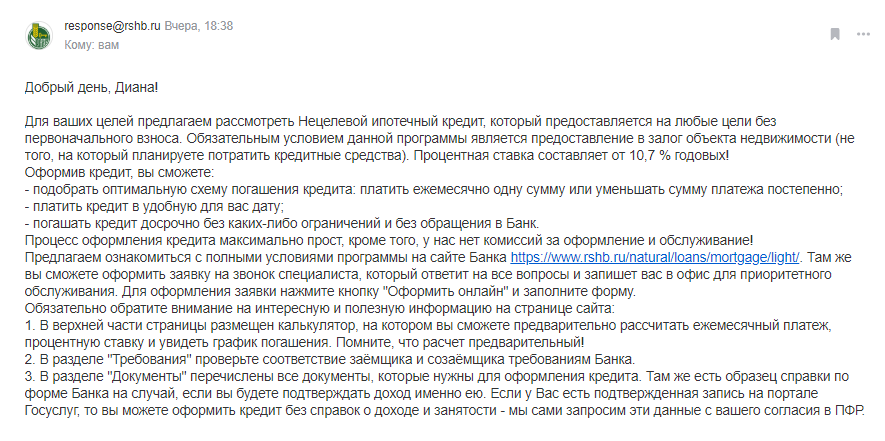
В Россельхозбанке тоже требовали в залог имеющуюся недвижимость
Почему не стоит завышать стоимость жилья
Чтобы не вносить первоначальный взнос, некоторые продавцы и покупатели недвижимости формально завышают стоимость жилья. Выглядит это так:
- Квартиру продают за 3 000 000 ₽, но в договоре купли-продажи указывают цену 4 000 000 ₽.
- Продавец пишет расписку, что принял 1 000 000 ₽ наличными, то есть покупатель уплатил 25% цены договора.
- Для банка получается, что заемщик внес первоначальный взнос 25% и теперь ему нужны оставшиеся 75%.
- Банк переводит продавцу 3 000 000 Р — сумму, на которую продавец изначально и рассчитывал. Получается, покупатель приобрел жилье полностью на кредитные деньги.
Мы не советуем так делать, потому что:
- Банки просят сделать оценку для ипотеки, а оценщики рисковать репутацией и завышать цену не станут. Они оценят квартиру как есть.
- Банки проверяют отчет об оценке и сравнивают цену с рыночной. Если кредитор посчитает цену завышенной, то потребует переделать отчет и поставить цену, которую он укажет.
- Сделку могут признать недействительной, тогда вы можете остаться и без денег, и без квартиры.
- Продавец сильно рискует. Если сделку отменят, продавцу придется вернуть сумму, указанную в договоре. По нашему примеру: 3 млн рублей банку и 1 млн рублей покупателю. Если он уже потратил эти деньги, вернуть ничего не сможет.
Потребительский кредит вместо первоначального взноса
Бывает, что заемщик находит очень выгодное ипотечное предложение от банка, но не подпадает под требования — нет первоначального взноса. Тогда заемщик ищет деньги: берет в долг у друзей, продает машину или оформляет потребительский кредит.
Плюсы и минусы потребительского кредита. Плюсы — это получение нужной суммы для первоначального взноса, оформление выгодной ипотеки. Минус — еще один долг, который нужно возвращать. Также есть опасность запутаться в сроках погашения кредитов и просрочить платежи, но если поставить напоминание или настроить автоплатеж, проблема решится.
- Предположим, квартира стоит 4 000 000 ₽, а банк требует первоначальный взнос 15% — 600 000 ₽. Если взять потребительский кредит 600 000 ₽ на 5 лет по ставке 9,9—11% , ежемесячный платеж будет примерно 13 000 ₽. Если оставшиеся 3 400 000 ₽ взять в ипотеку на 25 лет по ставке 9,9—10,3% , ежемесячный платеж составит примерно 31 000 ₽. Получается, что первые 5 лет заемщику придется платить каждый месяц по 44 000 ₽.
Когда брать потребительский кредит: до или после. Банк не требует первоначальный взнос сразу — он нужен только на сделке. Можно сначала одобрить ипотеку, а перед сделкой заняться потребительским кредитом. При этом помните, что банк учтет платежеспособность клиента и будет рассчитывать, потянет ли клиент финансовую нагрузку.
Есть банки, которые сами предлагают кредит на первоначальный взнос. Например, « Росбанк-дом » выдает кредит на первоначальный взнос вместе с ипотекой. Срок потребительского кредита на покупку вторичного жилья — год, на покупку строящегося — 2—3 года , ипотеку же можно оформить на срок до 35 лет. Также по этой программе банк берет в залог имеющуюся недвижимость.
Но вообще сама затея с ипотекой и потребкредитом на первоначальный взнос очень рискованная. Если человек не нашел денег даже на первый взнос, велика вероятность, что он не справится и с основной финансовой нагрузкой.
Уровень банкротств гораздо выше среди тех, кто брал ипотеку без первоначального взноса или взял одновременно и ипотеку, и потребительский кредит на первый взнос. Поэтому некоторые банки специально проверяют клиента по БКИ, чтобы узнать, не оформил ли он кредит на взнос. И если обнаружат, могут отказать в ипотеке или снизить сумму кредита.
Порядок действий. За несколько дней до подписания договора ипотеки просмотрите предложения банков — кто, сколько, по какой ставке предлагает кредит. Отправьте онлайн-заявки в два-три наиболее выгодных. Кредитор, одобривший заявку, пришлет на подпись договор с индивидуальными условиями.
Если все банки одобрили онлайн-заявки и прислали кредитные договоры, вы не обязаны заключать их все. Банки не могут оштрафовать за то, что вы передумали брать кредит: это запрещено законом. Поэтому выбирайте вариант, который вас устраивает. Но если откажетесь от одобренного кредита, в следующий раз этот банк может не одобрить заявку или предложит сумму меньше, зато по более высокой ставке.
Я взяла потребительский кредит на первоначальный взнос, а муж оформил ипотеку
взяла ипотеку и потребительский кредит
Осенью 2013 года мы с будущим мужем решили купить квартиру, но накоплений даже на первый взнос не было. Более того, у моего молодого человека был потребительский кредит, который он взял в начале того же года, чтобы купить машину.
Мы присмотрели однушку в новостройке в Московской области за 4,5 млн рублей, дом сдавался в 2016 году. Решили брать ипотеку в крупном банке, первоначальный взнос — 15%. Поступили так: осенью 2013 года будущий муж оформил ипотеку на себя. За две недели до этого я взяла на свое имя потребительский кредит на первоначальный взнос в другом банке, где уже три года была зарплатным клиентом.
Кредит мне оформили за два дня, понадобились только паспорт и справка с работы с указанием должности, дохода и контактов работодателя. Я взяла 850 000 ₽ на 4 года под 15,9% — этого хватило на 15% стоимости квартиры и некоторые траты на оформление документов, например страхование жизни, доверенности на регистрацию и прочее.
Банку, где брали ипотеку, мы не сообщали источник первоначального взноса. В анкете указали, что это наши накопления. В итоге мой молодой человек взял в ипотеку 3 806 000 ₽ под 12% годовых на 15 лет. По нашей договоренности квартиру он оформил только на себя. Если бы что-то пошло не так, я могла бы доказать, что участвовала в покупке квартиры: потребительский кредит оформлен на меня и было видно, что я перевела деньги в счет первоначального взноса. Плюс иногда я досрочно гасила ипотеку от своего имени и со своего счета. Но я была уверена, что необходимости делить квартиру не возникнет. Через год после оформления ипотеки мы поженились.
Изначально наш платеж за потребительский кредит составлял 22 630 ₽ в месяц, а за ипотеку — 45 700 ₽. Первое время мы расплачивались досрочно в основном с потребительским кредитом, оставляя на ипотеку минимальный платеж. И довольно быстро отдали потребкредит — примерно за год.
Затем мы стали досрочно гасить ипотеку. Пока я не ушла в декрет, мы почти полностью откладывали мои доходы — зарплату, премии, фриланс — на погашение ипотеки, а жили на доходы мужа. Когда у него случались квартальные или годовые премии, отдавали и их большую часть. Выходило, что мы перечисляли банку не менее 100 000—140 000 ₽ ежемесячно, а иногда и больше. Муж посчитал в онлайн-калькуляторе, что было бы выгоднее сначала снизить размер платежа до 20 000 ₽ в месяц, а потом сокращать срок — так мы и поступили. Мы расплатились по ипотеке за неполные пять лет.
Ипотека под залог недвижимости
Кредиты под залог недвижимости бывают нецелевыми и целевыми. У нецелевого выше ставка и не требуется подтверждение цели — деньги можно тратить на что угодно, как и при потребительском кредите. У целевого ставка ниже, но банку нужно предоставить подтверждение целевого использования — например, документы на жилье, приобретенное с помощью кредитных средств.
- Например, в «Росбанк-доме», Транскапиталбанке и многих других банках схема выглядит так: кредит под залог выдается по ставке х%. Заемщику дают 90 дней на то, чтобы подтвердить целевое использование, то есть заключить договор купли-продажи и оформить право собственности. После того как заемщик представит документы, подтверждающие покупку, ставка снижается на 2%. Если в течение 90 календарных дней с даты выдачи кредита не сдать документы в банк, ставка останется х%.
Документы для передачи имеющейся недвижимости в залог — это выписка из ЕГРН, отчет об оценке, технический план квартиры или межевой план участка. Еще потребуется оформить страховку, как и по обычной ипотеке на покупку жилья.
Как взять ипотеку без первоначального взноса в 2023 году

Ипотека без первоначального взноса — звучит очень заманчиво. Но существуют ли подобные займы в банках в 2023 году? Будем разбираться вместе с экспертами. Даем полезные советы, а также публикуем пошаговую инструкцию.
Немного теории. Ипотека — особый вид банковского кредитования. В классической сделке купли-продажи недвижимости появляется третья сторона. Банк приобретает жилье вместо заемщика, но разрешает ему пользоваться квартирой: жить в ней, сдавать и т.д.
Пока не закрыта ипотека, недвижимость находится в залоге у банка. Если заемщик не сможет платить, его выселят. Квартиру, скорее всего, банк продаст, чтобы покрыть свои издержки.
Одним из атрибутов ипотеки является первоначальный взнос. Эта сумма идет не банку, а застройщику (если речь о новостройке) или прежнему владельцу жилья (при покупке «вторички»). Оставшуюся часть цены закрывает банк из своих средств. Чем выше стартовый платеж, тем банку спокойнее. Поэтому больше шанс одобрения ипотеки, а иногда ниже процент и цена страховых полисов.
— В 2023 году минимальный первоначальный взнос, в среднем, составляет 15%. Он установлен и для льготной ипотеки. Существуют предложения, где первоначальный взнос составляет 10%, но, как правило, это единичные варианты с надбавкой к процентной ставке, — говорит управляющий директор компании «Метриум» Надежда Коркка.
Эксперт отмечает, что продукта с названием «Ипотека без первоначального взноса» в 2023 году банки практически не предлагают. Но не отчаивайтесь. Есть аналоги такой ипотеки с похожим смыслом.
- Специальные программы от застройщиков. Заключается трехсторонний договор между кредитной организацией, застройщиком и покупателем. Это своего рода акционное предложение. Нельзя запросить у банка ипотеку без первоначального взноса в любом понравившемся ЖК. Девелопер и финансовое учреждение сами анонсируют свои коллаборации и предлагают клиентами такой продукт.
- Использование материнского капитала. Еще одна возможность взять ипотеку без первоначального взноса. Однако у всех банков свои требования. Некоторые могут принять первоначальный взнос, состоящий только из маткапитала. Но большинство кредитных организаций требуют, чтобы хотя бы 5-10% стартового взноса составляли собственные средства заемщиков.
- Нецелевая ипотека. Банк выдает деньги под залог уже имеющейся у вас недвижимости.
- Кредит в качестве первоначального взноса по ипотеке. Это вариант, но далеко не стопроцентный. Потому что существует понятие кредитной нагрузки. Благодаря бюро кредитных историй банк знает обо всех займах клиента. Если финучреждение сочтет, что с вашим уровнем дохода вы не сможете платить по ипотеке и кредиту, то в новом займе откажет.
- Льгота в качестве первоначального взноса. Речь о военной ипотеке для военнослужащих и сотрудников силовых структур (подробнее узнавайте в своем ведомстве). Также существует программа «Молодая семья», но дождаться денег по ней непросто.
Пошаговая инструкция по получению ипотеки без первоначального взноса
Определитесь с подходящим вариантом кредитования
Как мы указали выше, такого продукта как ипотека без первоначального взноса пока не существует. Но есть близкие к нему варианты. Соберитесь с мыслями и решите, по какому пути вам удобнее пойти. Будет ли первоначальным взносом другой кредит, вы обладатель сертификата на маткапитал или вам приглянулась квартира в новостройке, застройщик которой сотрудничает с банком.
Выберите банк
Хоть ипотека без первоначального взноса — рискованный кредит для банка, но все же это способ получать доход. Поэтому определенная конкуренция в этом сегменте все же существует. В связи с чем логично будет обратиться сразу в несколько финансовых учреждений со своим запросом. Узнать условия, подать заявку — это бесплатно.
Соберите документы
Если банк настроен в положительном ключе, можно начинать готовить документы. Для ипотеки вам понадобятся паспорт, второй документ, удостоверяющий личность (права, загранпаспорт, военный билет), справка 2-НДФЛ с места работы (о доходах), иногда просят предоставить выписки с банковских счетов, копию трудовой книжки.
Закройте сделку и начинайте выплачивать ипотеку
Когда сделка будет зарегистрирована в Росреестре, а деньги банка переведены продавцу, то настало время собирать деньги на первый платеж, которые предстоит внести уже через месяц.
Советы экспертов
В 2023 году ипотека без первоначального взноса претерпевает на рынке своеобразные «качели». На заре ипотечного кредитования она была распространена. Затем финансовый кризис 2008 года сильно сократил количество предложений. Сейчас снова есть выбор, но он не такой большой и с нюансами.
Банки стараются охватить тех потенциальных заемщиков, которые не в состоянии оплатить первоначальный взнос, но интересны для банка другими характеристиками. Для них и формируются специальные предложения.
— Условия ипотеки без первоначального взноса гораздо менее выгодны, а предложения ограничены. Обычно первоначальный взнос составляет 15-20% от стоимости приобретаемой недвижимости, а банки крайне настороженно относятся к заемщикам, которые не в состоянии внести даже эту часть, — говорит вице-президент инвестиционной компании QBF Владимир Масленников.
Эксперт называет особенности ипотеки без первоначального взноса.
1) Ставка выше, чем у классической ипотеки. Такой кредит для банка — большой риск. Из-за длительного срока и непредсказуемых колебаний стоимости недвижимости на рынке. Если заемщик не может внести первоначальный взнос, значит не обладает твердым финансовым положением. Свои риски банки пытаются компенсировать повышенными ставками, пристальным внимание к заемщикам.
2) Могут потребовать дополнительное обеспечение ипотеки. Банки рассматривают недвижимость, которая уже оформлена в собственность потенциального заемщика (квартиры, дома, земельные участки), а также автомобили и иное движимое имущество. Иными словами, банку нужен запасной вариант, дополнительный ликвидный актив, чтобы обезопасить себя.
3) Готовьтесь к повышенной цене страховки и дополнительным полисам. Ипотечный заемщик обязательно страхует купленную недвижимость. Остальные виды страховки — дело добровольное. Однако банк будет старательно намекать, что без страхования жизни, страхования на случай потери работы, титульного страхования (защищает собственника от событий, которые были неизвестны на момент сделки), ипотеку без первоначального взноса вам не взять.
В 2023 году такая ипотека хоть и редкость, зато банки сформировали четкий список критериев для заемщиков: какие виды залога он рассматривает для такой ипотеки, какие предъявляет требования к залогу и к заемщику, какие процентные ставки и в каких случаях могут быть изменены.
— То есть в данном случае не банк подстраивается под ситуацию заемщика и выдвигает ему возможные варианты, а заемщик подстраивается под уже готовые условия банков, — объясняет эксперт.
Есть программы, по которым взять ипотеку без первого взноса может только семья с детьми. Или условие, что автомобиль, передаваемый в качестве залога, должен быть не старше определенного года. Есть требования, что кредит выдается только для приобретения новостройки или даже квартиры в определенных домах определенного застройщика.
— С большей вероятностью банк выдаст кредит тому заемщику, который подходит под все требования, изложенные в программе, и предоставит все необходимые документы и обеспечение. Необходимо сначала изучить все имеющиеся на рынке предложения банков и соотнести свои текущие условия и изложенные требования, — рекомендует Владимир Масленников.