Как выгоднее гасить ипотеку досрочно
Ипотечный кредит — часто единственный способ купить жилье для многих людей, но и он имеет свои недостатки. Вместе с радостью от приобретения нового дома или квартиры заемщику достается груз финансовой ответственности, от которого он старается избавиться. Рассказываем, какие есть варианты досрочного погашения ипотеки.
Зачем гасить ипотеку досрочно
Это позволяет уменьшить размер основного долга, а вместе с ним и общую сумму процентов. В итоге снижается ежемесячный платеж или срок — в зависимости от выбранной стратегии.
Выгоднее ли досрочно гасить ипотеку в первые годы выплат
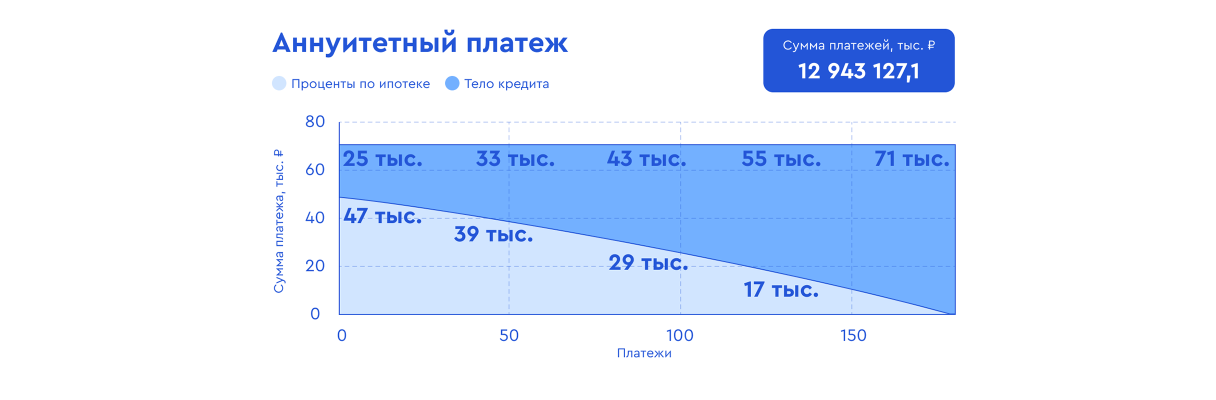
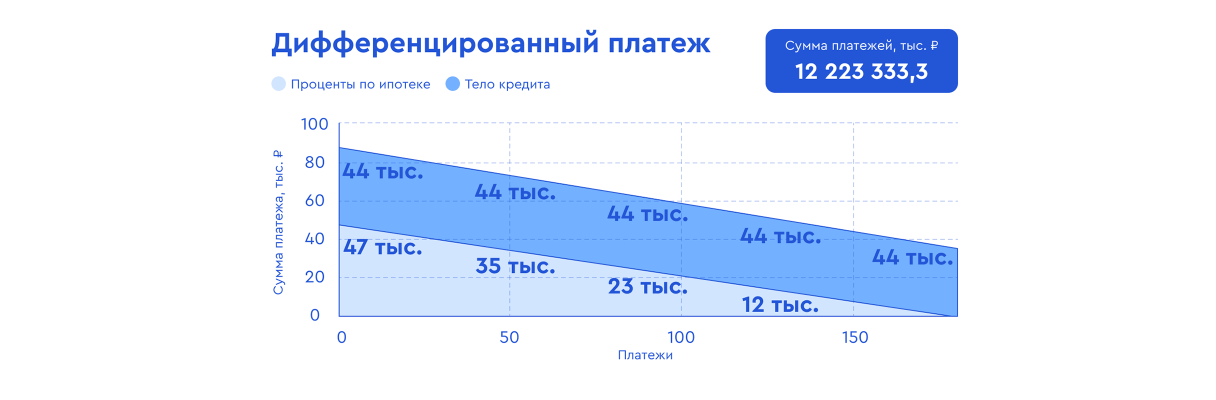
Ежемесячный платеж по ипотеке состоит из двух частей: выплаты основного долга и процентов. Даже когда платеж каждый месяц одинаковый, пропорция двух частей разная: в первые годы больше платишь проценты, в последние — основной долг. Поэтому в первые годы досрочно гасить ипотеку выгодно, в этом случае и долг, и размер начисленных процентов будут уменьшаться быстрее.
Допустим, вы взяли кредит на 15 лет на сумму 8 000 000 рублей с годовой ставкой 7%. Число периодов выплат в году составит 12, а общее число периодов — 180. Покажем с помощью графиков, как будут распределяться проценты и основной долг при аннуитетной и дифференцированной формах платежа.
Варианты досрочного погашения
Досрочно можно погасить весь ипотечный кредит или его часть.
- Полное погашение — вы платите всю оставшуюся сумму основного долга и проценты, которые были начислены с даты последнего платежа
- Частичное погашение — вы указываете сумму, которую готовы внести, дату списания и то, что планируете уменьшать: срок или размер ежемесячного платежа
Можно ли досрочно погасить ипотеку материнским капиталом
С 1 февраля 2023 года материнский капитал на первого ребенка — 589 500 ₽, а на рождение и усыновление второго — 779 000 ₽. Всю сумму можно использовать только для досрочного погашения ипотеки.
Если вы использовали материнский капитал в качестве первоначального взноса, то банк укажет в кредитном договоре обязательство внести маткапитал в счет досрочного погашения. А сам либо увеличит сумму ипотеки на выплату, либо продавцу придется ждать деньги.
Вам нужно написать заявление в ПФР на распоряжение капиталом. Второй вариант — банк сам подаст заявление от имени клиента, если это предусмотрено договором и у банка налажено дистанционное взаимодействие с ПФР.
Что лучше уменьшить: срок или платеж
1) Уменьшить платеж — этот вариант выглядит привлекательно, так как позволяет частично снять с себя бремя выплат и освободить больше денег на другие расходы — например, отпуск или обновление гардероба. Кроме того, это снижает финансовые риски: уменьшенную сумму будет проще выплачивать, если заемщик по какой-то причине потеряет доход.
2) Сократить срок — эта опция позволяет снизить сумму процентов по любой сумме. После уменьшения минимального платежа заемщик может продолжать платить ту же сумму, которую платил раньше.
В этом весь секрет: для досрочного погашения нужно уменьшать платеж, но продолжать платить больше. Тогда сумма каждой следующей обязательной выплаты будет все меньше и в какой-то момент вам хватит денег, чтобы закрыть долг полностью раньше срока. Таким образом, вы получите меньшую переплату по кредиту.
Сделайте платежи удобными
Для того, чтобы внести платеж и списать переплату в счет досрочного погашения, нужно оформлять заявление.
Чтобы исключить походы в банк, необходимо открыть карточку банка-кредитора, привязанную к ипотечному счету — тогда оформить заявление на досрочное погашение можно будет через приложение за пару минут.
3 лайфхака, которые помогут выплатить ипотеку быстрее
1) Накопите большую сумму на первоначальный взнос
Все логично: чем меньше сумма полученного кредита, тем быстрее клиент отдает долг банку. Сумма переплаты при меньшей величине займа также уменьшается.
2) Найдите минимальную ставку
Газпромбанк предлагает множество ипотечных программ, таких как Семейная ипотека, Льготная ипотека, Ипотека на первичное и вторичное жилье, а также рефинансирование Семейной ипотеки.
3) Вложите деньги в досрочное погашение
Думая о том, как лучше платить ипотеку, планируйте свои расходы. Кроме экономии на ежедневных покупках, найти деньги на досрочное погашение можно следующими способами:
- Использовать материнский капитал
- Получить налоговый вычет
- Сдать квартиру в аренду (этот вариант подходит для тех, у кого приобретенная недвижимость не единственно возможное место жительства)
Как досрочно гасить ипотеку: пошаговая инструкция
Чтобы начать гасить ипотеку досрочно, нужно сделать следующее:
1. Узнайте условия досрочного погашения в банке. Они могут быть разными: кто-то ограничивает минимальную сумму досрочного платежа, кто-то вычитает из этой суммы проценты, но есть и те, кто вообще не ставит дополнительных условий — например, в Газпромбанке можно гасить ипотеку досрочно без ограничений.
2. Выясните, есть ли ограничения по времени внесения платежа. Согласно ст. 810 п. 2 ГК РФ, досрочный возврат может быть полным или частичным, причем банк нужно предупредить об этом не менее чем за 30 дней до дня возврата.
У каждого банка на этот счет свои правила: например, одни разрешают уведомлять о досрочном погашении за 2-3 дня, другие списывают досрочный платеж только в дату внесения ежемесячного, а третьи действительно заставляют заемщика ждать 30 дней в соответствии с законом. Газпромбанк, например, разрешает проводить досрочные платежи в любой момент, предупредив об этом всего за 1 рабочий день.
3. Уведомите банк о внесении досрочного платежа. Если этого не сделать, то деньги останутся на вашем счете, а банк будет списывать оттуда обычные суммы ежемесячных платежей. Уведомление потребуется при каждом досрочном платеже, но многие банки стараются упростить процесс. В Газпромбанке это можно сделать двумя способами: в отделении или в мобильном приложении за пару нажатий.
4. Контролируйте процесс досрочного погашения. После каждого досрочного платежа банк должен пересчитать тело долга, сумму ежемесячного платежа и проценты. Регулярно проверяйте эти цифры с помощью кредитного калькулятора, чтобы убедиться, что вы ничего не упустили и все идет по плану.
Досрочное погашение ипотеки: как выгодно рассчитаться с банком
Досрочное погашение ипотеки является общим трендом в России. Средний срок выданных в России ипотечных кредитов на 1 мая 2023 года, по данным Центробанка, приблизился к 24 годам, при этом аналитики рынка не исключают, что еще до конца года показатель может достичь 27 лет. Реальный же срок погашения ипотечного кредита в разы короче. По оценке «Домклик» (включает данные по сделкам «Сбера»), это 4,25 года, статистика банка ВТБ похожая: 4,3 года. Зачастую клиенты опасаются брать ипотеку на небольшой срок из-за больших ежемесячных платежей, неуверенности в стабильности экономики и своего финансового благосостояния, поэтому они предпочитают перестраховаться и изначально оформить кредит на более долгий срок. «С 2022 года отмечена тенденция по увеличению среднего срока ипотечного кредита. Клиенты все чаще оформляют кредит на срок более 25 лет. По итогам первого квартала 2023 года 60 наших заемщиков оформляли кредит на такой период, — рассказывает директор департамента ипотечного кредитования Est-a-Tet Алексей Новиков. — Это связано с платежеспособностью клиентов. Они стремятся уменьшить кредитную нагрузку, сократить размер ежемесячных платежей». Но, как говорит руководитель отдела ипотечного кредитования «Главстрой-Недвижимость» Вадим Бутин, несмотря на выбранный по документам срок, большинство покупателей недвижимости погашают ипотеку как минимум в полтора-два раза быстрее. Рассказываем, какие схемы досрочного погашения жилищных кредитов наиболее выгодны для заемщиков и как правильно гасить ипотеку.
В этой статье отвечаем на следующие вопросы:
- Когда выгодно досрочное погашение?
- Какие существуют варианты досрочного погашения?
- Примеры расчета выгоды от досрочного погашения
- Какие условия погашения ипотеки в банках?
- Как вносить платежи?
- Можно ли погасить ипотеку с помощью материнского капитала?
Когда выгодно погашать ипотеку досрочно
Российские банки предоставляют своим заемщикам возможность досрочно погасить ипотечный кредит — либо полностью, либо частично. Выгода от досрочного погашения напрямую зависит от оставшегося срока кредита — чем ближе к концу срока кредита, тем менее выгодно погашать ипотеку досрочно. В долгосрочной перспективе выгоднее сокращать срок. Но если выбрать уменьшение ежемесячного платежа, экономию можно будет почувствовать сразу.
«Снизить общий объем переплаты можно путем досрочных погашений, что особенно актуально в течение первой трети срока жизни кредита. Банки придерживаются схемы аннуитетных платежей, поэтому заемщик сначала преимущественно погашает проценты, а не само тело кредита», — поясняет генеральный директор агентства недвижимости «Бон Тон» Наталия Кузнецова.
Все российские банки предоставляют своим заемщикам возможность досрочно погасить ипотечный кредит — либо полностью, либо частично (Фото: fizkes\shutterstock)
Согласно закону
Досрочное погашение прописано в ФЗ 284 от 19.10.2011. Сумма займа, предоставленного под проценты заемщику, может быть возвращена досрочно полностью или по частям при условии уведомления об этом займодавца не менее чем за 30 дней до дня такого возврата. Договором может быть установлен более короткий срок уведомления банка. О принятом решении нужно заранее уведомить банк, иначе внесенный платеж не будет засчитан и его оприходуют в следующем месяце.
Варианты досрочного погашения ипотеки
Существует несколько вариантов досрочного погашения: сокращать размер ежемесячного платежа, срок ипотеки или комбинировать эти две схемы. Чтобы выбрать подходящий вариант, ипотечник должен оценить, что для него важнее — выплатить меньше денег банку или снизить сумму ежемесячного платежа, чтобы сократить текущие расходы.
Сокращение срока ипотечного кредита
Вариант сокращения срока кредитования — наиболее выгодный для минимизации переплаты. При сокращении срока в составе ежемесячного платежа увеличивается часть, которая идет на погашение основного долга, и уменьшается часть процентов. Дальнейшее погашение происходит динамичнее, так как на меньшую сумму начисляется меньше процентов, а переплата сокращается.
Уменьшение платежей по ипотеке
При уменьшении платежа и сохранении срока остаток основного долга растягивается на оставшийся срок, при этом график перестраивается таким образом, что большая часть ежемесячного платежа идет на погашение процентов, а меньшая — на основной долг.
«В целом заемщикам выгоднее согласиться на уменьшение срока предоставления кредита, так как в этом случае снижается размер переплаты банку (то есть начисленные проценты). Однако каждый заемщик сам определяет, какой из вариантов частичного досрочного погашения ипотеки для него удобнее, ведь при этом выборе нужно учитывать несколько важных факторов (жизненная ситуация, текущее материальное положение и т. п.)», — говорит консультант по ипотечному кредитованию компании «Инком-Недвижимость» Ирина Векшина.
Комбинированный вариант
Идеальный вариант — чередование сокращения срока/размера платежа, то есть как бы подбивая платеж с двух сторон, делая срок и платеж максимально комфортными для появления еще большей финансовой возможности производить досрочные погашения, считает Кузнецова.
Если бюджет это позволяет, то можно внести большой единоразовый платеж и сократить размер обязательного платежа, при этом продолжить выплачивать полную сумму, которая была установлена раньше. Эти небольшие переплаты тоже будут досрочным погашением, за счет них можно сокращать уже срок платежа.
Такая схема удобна тем, что, если наступят трудные времена, заемщик может платить минимальный обязательный платеж, а уменьшать срок кредита и переплату в те месяцы, когда это комфортно для бюджета. Минусом является то, что конечная переплата по процентам будет больше, чем в случае с сокращением срока кредита.
Существует несколько вариантов досрочного погашения: сокращать размер ежемесячного платежа, срок ипотеки или комбинировать эти две схемы (Фото: Primakov\shutterstock)
Примеры расчета
В компании «Бон Тон» приводят пример расчета выгоды при различных схемах досрочного погашения ипотечного кредита. Например, при сумме кредита в 3 млн руб. и остатке срока по кредиту в десять лет (120 мес.) под 7,5% с ежемесячным платежом 35,6 тыс. руб. переплата по процентам за десять лет составит 1,273 млн руб.
Представим, что у должника есть 200 тыс. руб. для досрочного погашения в первый месяц. При сокращении срока (но при сохранении ежемесячного платежа) срок кредита сократится на год, а размер переплаты — на 215 тыс. руб. При уменьшении платежа (и остатке срока 120 месяцев) платеж снижается до 33,3 тыс. руб. (на 2,48 тыс. руб.), а размер переплаты — всего на 85 тыс. руб.
Пример при аннуитетном платеже. Кредит на 3 млн руб., срок — десять лет, ставка 7,5%
Условия досрочного полного и частичного погашения
При внесении внеочередного платежа нужно обязательно уведомить банк. Как правило, заявление о полном досрочном погашении кредита необходимо написать в отделении банка. При частичном погашении в большинстве банков заявление можно подать онлайн — через мобильное приложение или интернет-банк. Важно учитывать этот момент, так как без заявления перечисленная сумма просто поступает на кредитный счет, с которого будут списываться ежемесячные платежи по графику — в таком случае переплата совсем не уменьшится.
Например, в Сбербанке ипотеку можно начинать гасить досрочно начиная со второго дня кредита. При оплате на сайте «Сбербанк Онлайн» или в приложении можно внести в качестве досрочного погашения сумму не меньше 30% от размера ежемесячного платежа, в офисе банка — любую сумму.
Никаких дополнительных документов для досрочного погашения не потребуется — все можно оформить на сайте «Сбербанк Онлайн» или в приложении. Достаточно зайти в раздел «Кредиты», выбрать свой ипотечный кредит, далее нажать «Операции» и «Погасить досрочно». После этого нужно выбрать счет, с которого будут списаны средства, отметить в выпадающем списке, что хочет заемщик, сокращать срок или сумму, и указать размер средств, которые будут списаны в счет досрочного погашения. Заявление на досрочное погашение формируется автоматически.
Как вносить платежи
При досрочном погашении ипотеки нужно учитывать один важный момент. «Если заемщик вносит сумму, направленную на частичное досрочное погашение ипотеки, в дату ежемесячного платежа, то вся эта сумма уйдет на уменьшение так называемого тела кредита. А если позже хотя бы на несколько дней, то из этой суммы будут вычитаться средства за использование кредита», — говорит Векшина. К примеру, заемщик производит ежемесячный платеж 12-го числа каждого месяца. Он вносит сумму 250 тыс. руб., которая полностью уходит на погашение тела кредита. Если же при частичном досрочном погашении клиент предоставляет эти средства, скажем, 16-го числа, то из этой суммы будут списаны проценты за использование кредита в течение четырех дней (с 12-го по 16-е число), а оставшиеся средства пойдут на выплату самого долга.
При полном досрочном погашении ипотеки заемщик подает в банк заявление о том, что он хочет досрочно погасить ипотечный кредит. Банк рассчитывает необходимую для этого сумму (вместе с процентами на дату погашения). Заемщик размещает на счете денежные средства, и в определенный день банк списывает сумму долга и закрывает ипотечный кредит. Обычно это происходит в дату очередного ежемесячного платежа.
При внесении внеочередного платежа нужно обязательно уведомить банк. Как правило, необходимо написать заявление в отделении банка о полном досрочном погашении кредита (Фото: fizkes\shutterstock)
Погашение ипотеки за счет материнского капитала
Досрочное погашение ипотеки можно совершить как за счет собственных средств, так и за счет материнского капитала или субсидии для многодетных семей — как частично, так и полностью. При досрочном погашении за счет материнского капитала происходит сокращение суммы ежемесячного платежа. Выбрать сокращение срока в данном случае нельзя, пояснили в пресс-службе Сбербанка. При этом, помимо заявления в банк, в Пенсионный фонд необходимо предоставить установленный законом пакет документов для перечисления денежных средств в счет погашения кредита.
Пенсионный фонд рассматривает заявление, проверяет документы и переводит деньги в размере остатка материнского капитала в банк, выдавший кредит.
Возвращается ли страховка при досрочном погашении ипотеки
При досрочном погашении ипотеки у заемщиков есть возможность частично вернуть себе сумму, уплаченную в качестве страхового взноса. И если досрочное погашение покупатель делает в начале года, то ему возвращается бóльшая часть от размера страховки, в конце года — меньшая часть, говорит Векшина из «Инком-Недвижимости».
Также страховая компания вычитает из возвращаемой суммы часть средств — около 25% от размера страховки, — которые были потрачены на обслуживание страхового договора (оформление документов, зарплату сотрудникам, отчисления банку и т. д.). Предположим, заемщик выплачивает 50 тыс. руб. за страховку, при этом ему удается досрочно погасить ипотеку в течение полугода после оформления кредита. В итоге он может получить обратно половину той суммы, которую потратил на страховку. Однако еще 25% от 50 тыс. руб. нужно выплатить страховой компании, после чего заемщику остается 12,5 тыс. руб.
Читайте также:
- Как платить за ипотеку меньше: лайфхаки и рекомендации
- Кому выгодно рефинансировать ипотеку и как это сделать
- Рефинансирование ипотеки: как снизить ставку и платежи по кредиту
- Льготная, сельская, медицинская: какую ипотеку можно взять в России
Как погасить ипотеку быстрее
Ипотечный кредит – единственный способ купить жильё для большинства граждан нашей страны, но и он имеет свои недостатки. Вместе с радостью от нового дома или квартиры заёмщику достаётся груз финансовой ответственности, от которого он старается избавиться. Как быстро расплатиться с ипотекой, расскажем в статье.
Поделиться
Преимущества и недостатки ипотечного кредита
У ипотеки много сторонников и противников. Наиболее яркие минусы займа под залог недвижимости:
- Необходимость платить годами. Длительный срок кредитования вынуждает заёмщика экономить более 10 лет, что сильно сказывается на качестве жизни. С психологической точки зрения многолетнее обязательство для многих приравнивается к рабству.
- Высокая ставка. Процент по ипотеке в России минимум в два раза выше, чем в странах Европы. Высокая ставка означает значительную переплату по кредиту. К концу срока она, как правило, соизмерима со стоимостью приобретённых квадратных метров.
- Риск потери недвижимости. Пока ипотека не закрыта, клиент не может стать полноправным владельцем жилья. При возникновении задолженности банк имеет право обратится в суд и реализовать квартиру для погашения долга.
- Сложно получить. Чтобы оформить заём, нужно учесть множество формальностей и требований банка, которые касаются клиента и недвижимости. Процедура занимает много времени и требует денежных затрат. Важная роль отводится и кредитной истории клиента.
- Дополнительные расходы. Страховка, оценка недвижимости и другие расходы увеличивают стоимость ипотеки.
Помимо недостатков банковского продукта есть и преимущества.
- Возможность жить в своей квартире. Вечно снимать жильё не выгодно, а ипотека даёт возможность вкладывать в собственные метры. Другой вариант приобретения недвижимости – накопления – трудно реализуем, поскольку деньги могут обесцениться, а откладывать крупные суммы для быстрого накопления вряд ли получится.
- Своевременность. Если в этот момент ставка по кредиту низкая, или цены на недвижимость «упали», но у человека нет денег на покупку жилья, ипотека – возможность выгодно приобрести квартиру или дом.
Брать или не брать ипотеку?
Принимая решение об оформлении займа, клиент должен оценить собственные риски. Не стоит брать на себя обязательства, если нет стабильной работы или у заёмщика несколько действующих кредитов. В этом случае вероятность быстро закрыть ипотеку резко снижается, плюс появляется шанс столкнуться с серьёзными финансовыми трудностями, вплоть до дефолта.
Лучше подождать с ипотекой, когда экономика страны нестабильна в целом. Если застройщик разорится или будет затягивать сдачу объекта, возникнут проблемы.
Основное условие оформления ипотеки – стабильный доход. Аргументом «за» будет наличие обеспеченного созаёмщика.
Вопрос о получении денег решается индивидуально, но чем надёжнее положение клиента, тем больше шансов на успех.
Как быстрее закрыть ипотеку
Предлагаем несколько лайфхаков, которые помогут выплатить ипотеку быстрее.
1. Накопите большую сумму на первоначальный взнос
Всё логично: чем меньше сумма полученного кредита, тем быстрее клиент отдаёт долг банку. Сумма переплаты при меньшей величине займа также уменьшается.
Некоторые банки, например НС Банк с программой «Большая квартира без первоначального взноса», готовы выдать заём и без первого платежа. Это выгодно, если ипотека нужна любой ценой.
Для заёмщика, рассчитывающего на быстрое погашение, больше подойдет вариант с первоначальным взносом от 20% (а если получится, то и больше). Например ипотека по двум документам Россельхозбанка с первоначальным взносом от 40% стоимости жилья.
Здесь важно найти баланс. Если клиент старается накопить больше на первый взнос, но при этом доходы не растут и приходится платить за съёмное жильё, время не идёт на пользу. Вместо пустого ожидания лучше заняться сбором документов в банк.
2. Найдите минимальную ставку
Если вы покупаете квартиру в новостройке, выбирать приходится из списка банков, в которых аккредитован застройщик. При оформлении сделки на вторичном рынке выбор ипотечных программ намного больше.
Разница в ставке даже на десятую долю процента приведёт к экономии с учётом большого срока займа.
Например, если оформлять ипотеку в сумме 2 млн руб. на 15 лет со ставкой 8,5%, переплата составит 1 544 154 руб. Со ставкой 8% – 1 439 554 руб. За 15 лет при разнице в 0,5% заёмщик экономит 104 600 руб.
Ещё один способ получить сниженную ставку – льготная ипотека. С 2018 года государство поддерживает заёмщиков с детьми при покупке недвижимости. По условиям программы получить помощь могут семьи, в которых после 1 января 2018 года родился второй, третий или последующий ребёнок.
По программе можно купить строящееся или готовое жильё от застройщика. На вторичный рынок предложение не распространяется. Требуемый первоначальный взнос – 20%.
Преимущество программы в сниженной процентной ставке – 6% годовых. Со вторым ребёнком в семье процент действует 3 года, когда родился третий – 5 лет. Если ипотека оформляется при рождении второго ребёнка, а после (до 31 декабря 2022 г.) рождается третий, клиент может продлить действие господдержки.
3. Все деньги – в досрочное погашение
Думая о том, как лучше платить ипотеку, планируйте свои расходы. Ежедневная экономия поможет быстрее рассчитаться по обязательствам. Если откладывать по 200 руб. каждый день в течение месяца, вы получите 6000 руб., которые можно отправить на погашение. Кроме экономии на ежедневных покупках, найти деньги на досрочное погашение можно следующими способами:
Ещё один вариант ответа на вопрос «Как быстро расплатиться с ипотекой?» – уменьшение долга с помощью материнского капитала.
Сертификат на материнский капитал выдаётся женщине, родившей второго ребенка до 31 декабря 2021 года. Допускается несколько вариантов для использования средств, в том числе и улучшение жилищных условий. В 2018 году сумма материнского капитала равна 453 026 руб.
При покупке недвижимости заёмщик может получить налоговый вычет. Максимальная сумма – 260 000 руб. (13% от стоимости жилья). До 390 000 руб. можно вернуть с выплаченных по ипотеке процентов.
Чтобы получить деньги, нужно подготовить для налоговой службы документы:
- справку 2-НДФЛ с указанием дохода за предыдущий год;
- заполненную форму 3-НДФЛ (можно заполнить в электронном виде);
- договор купли-продажи недвижимости (копия);
- копию ипотечного договора;
- подтверждение перечисления денег продавцу;
- копию свидетельства о браке и письмо о распределении вычета между супругами.
Распределять вычет с недвижимости между супругами есть смысл, если стоимость квартиры превышает 2 млн руб. Например, жильё обошлось в 3,2 млн руб. Если распределить сумму на двоих, каждый из супругов получит вычет с суммы 1,6 млн руб., то есть максимум по 208 000 руб.
Налоговая возвращает сумму в пределах 13% дохода за год. В зависимости от зарплаты суммы будут выглядеть так:
| Зарплата за год, руб. | Сумма возврата, руб. |
|---|---|
| 180 000 (15 000 в месяц) | 23 400 |
| 300 000 (25 000 в месяц) | 39 400 |
| 420 000 (35 000 в месяц) | 54 600 |
| 540 000 (45 000 в месяц) | 70 200 |
| 660 000 (55 000 в месяц) | 85 800 |
За каждый прошедший год клиент будет возвращать рассчитанную сумму, пока суммарная величина не достигнет 260 000 руб.
Покупатель недвижимости может получить компенсацию за год одной суммой или оформить возврат через бухгалтерию работодателя. В последнем случае из зарплаты не будет удерживаться налог 13%.
Когда вся сумма вычета получена, заёмщик обращается за вычетом по процентам. Для этого потребуется ежегодная справка из банка, информация из которой переносится в налоговую декларацию.
Чтобы быстрее выплатить ипотеку, направьте полученные деньги на досрочное погашение займа.
Вариант подходит для тех, у кого приобретённая недвижимость – не единственно возможное место жительства. Наиболее он привлекателен при условии, что ежемесячная плата квартирантов будет составлять минимум 70% платежа. В результате у вас появятся свободные деньги для погашения долга сверх установленного договором минимума.
Другое преимущество способа – возможность переждать финансовый кризис, не доводя до просрочки.
Сдавать в аренду можно не всю жилплощадь, а только часть, например одну комнату. И не обязательно на всё время. Короткие периоды, такие как отпуск, тоже принесут дополнительный доход.
4. Воспользуйтесь рефинансированием
Рефинансирование – оформление нового ипотечного договора для погашения действующего кредита на жильё. Клиент получает деньги, погашает ими задолженность и выплачивает долг по графику уже другому банку.
Преимущество способа в разнице процентных ставок. Например, вы оформляли ипотеку по ставке 13%, а рефинансировали со ставкой 8%.
При оформлении договора рефинансирования клиент получает максимальную выгоду, если платить ипотеку еще минимум 5 лет.
Получение нового займа под залог жилья сопровождается затратами времени и денег. Квартиру снова нужно оценивать, собирать документы и подтверждать финансовое положение. Поэтому, если платить осталось недолго, просчитайте собственную выгоду.
5. Изучите график погашения
Существует два вида платежей, которыми погашаются кредиты: дифференцированные и аннуитетные:
- Аннуитетные платежи подразумевают погашение равными суммами, что удобно для клиента. Платёж состоит из двух частей (основного долга и процентов), соотношение которых меняется со временем. В начале выплат преобладают проценты.
- Дифференцированные платежи уменьшаются по мере выплат. Сумма основного долга распределяется по месяцам поровну, а процент начисляется на остаток основного долга. По мере выплат основная сумма уменьшается, как и начисляемый процент, что приводит к уменьшению платежа.
Клиенту выгоднее погашать ипотеку дифференцированными платежами, но не все банки предоставляют возможность выбора.
Рассмотрим два варианта выплат при условии суммы кредита 2,5 млн руб., срока для погашения 15 лет и процентной ставки 8% годовых.
При выборе аннуитетных платежей ежемесячный взнос составит 23 891 руб. Величина не будет изменяться на протяжении всего периода кредитования.
Если выбраны дифференцированные платежи, сумма ежемесячного взноса в начале выплат составит 30 780 руб. (на 6889 руб. больше, чем при аннуитетной схеме погашения). С учётом времени платеж будет меняться:
- через 6 лет – 23 907 руб.;
- через 9,5 лет – 20 100 руб.;
- через 13 лет – 15 771 руб.
Последний платеж составит 13 983 руб.
Первые годы оплаты нагрузка на семейный бюджет больше, чем в случае с аннуитетным платежом, но когда сумма ежемесячного взноса уменьшается, клиент может использовать свободные деньги для досрочного погашения ипотеки. После первых 6 лет оплаты получится ежемесячно вносить минимум на 6000 руб. больше.
Резюме
«Как быстро расплатиться с ипотекой?» – первая мысль клиента банка по утрам. Чтобы максимально оперативно рассчитаться по обязательствам, направляйте все свободные средства на досрочное погашение кредита, следите за предложениями банка по рефинансированию и не упускайте возможности получить помощь от государства.
Как досрочно погасить ипотеку и избежать ошибок: пошаговая инструкция

Многие россияне стараются как можно скорее закрыть ипотеку, отправляя на досрочное погашение все свободные деньги. В этом материале мы разберемся, как выгоднее гасить ипотеку досрочно — с уменьшением срока или размера платежа, и ответим на другие вопросы, связанные с досрочной выплатой.
Можно ли досрочно погасить ипотеку
21.05.2023 09:00
Может ли досрочно погасить ипотеку созаемщик
Может, но не так легко, как титульный заемщик. Созаемщику необходимо прийти в банк и написать заявление на досрочное погашение ипотечного кредита. А некоторые банки еще и попросят нотариальную доверенность от основного заемщика. При этом деньги при наличии доверенности можно списать со счета титульного заемщика.
Зачем гасить ипотеку досрочно
Виды досрочного погашения ипотеки
Частичное погашение
В этом случае, как понятно из названия, вы гасите не всю сумму долга, а только ее часть (и может делать это несколько раз в течение срока договора). При этом вы должны выбрать, что планируете уменьшить — срок кредита или размер ежемесячного платежа. Как правило, в приложении банка перед операцией можно увидеть, на сколько сократится сумма платежа или срок кредита.
Полное погашение
В этом варианте, соответственно, вы вносите всю сумму основного долга и проценты, начисленные с даты последнего платежа (они начисляются каждый день). После этого ипотечный кредит закрывается, и вам остается взять в банке справку о погашении кредита, закладную (если она в бумажном виде) и отнести в МФЦ для снятия обременения. Если закладная электронная, то банк все сделает сам.
Как досрочно погасить ипотеку: пошаговая инструкция
Шаг 1. Уведомить банк о досрочном погашении кредита
Заявление нужно написать обязательно, практически все банки позволяют сделать это в личном кабинете или онлайн-банке. Деньги для досрочного погашения должны лежать на счете, с которого обычно списываются ежемесячные платежи. Если не уведомить банк, что хотите внести их досрочно, то они так и останутся на счете. Изучите правила банка по досрочному погашению. Некоторые просят уведомить о намерении заранее, другие позволяют сделать это прямо день в день.
Шаг 2. Указать сумму досрочного погашения
Практически все банки устанавливают минимальный размер частичного досрочного погашения. Логика разная — кто-то высчитывает процент от ежемесячного платежа, кто-то ставит фиксированную сумму (например, не менее 100 рублей) и т. п. В любом случае условия можно узнать в самом банке.
Шаг 3. Выбрать дату погашения
Здесь банки тоже могут устанавливать свои правила. Одни разрешают вносить внеочередные платежи в любой день, другие — только в дату платежа. Но чаще всего они оставляют выбор даты на усмотрение заемщика.
Когда выгоднее вносить досрочный платеж
Проценты на ипотечный кредит начисляются каждый день. Выгоднее всего вносить досрочный платеж в день списания ежемесячного платежа (при этом и сам ежемесячный платеж будет списан, значит, и нужная сумма, помимо досрочной, должна быть на счету). Предположим, дата платежа — 10 число месяца. Начиная с 11-го, банк начисляет проценты. Если оформить досрочное погашение 15 числа, то банк вычтет из него сумму начисленных процентов, а остаток направит на погашение тела кредита. Если же внести внеочередной платеж 10 числа, пока новые проценты еще не начислены, то вся сумма будет направлена на сокращение размера основного долга.
Что выгоднее: уменьшать ежемесячный платеж или снижать срок кредита
При частичном досрочном погашении вам предлагают выбрать, что будет сокращено — срок ипотеки или размер ежемесячного платежа. Рассмотрим на примере, какой вариант выгоднее. Александр и Мария купили квартиру стоимостью 5 млн рублей. Из них 4 млн они оформили по программе семейной ипотеки под 6% годовых на 20 лет. Ежемесячный платеж составил 28 657 рублей. Через год у них появилась возможность внести досрочно 500 000 рублей. Если они выберут вариант с сокращением срока кредита, то смогут закончить выплаты на 3 года и 11 месяцев раньше, сэкономив на процентах 876 566 рублей. Ежемесячный платеж при этом останется тем же. Если пара выберет уменьшение платежа, то он после частичного досрочного погашения составит 24 968 рублей, а экономия на процентах — 337 544 рубля. Таким образом, выгодно сокращать срок кредита, но если стоит цель снизить финансовую нагрузку на семью, то стоит выбирать второй вариант. Здесь есть лайфхак: если финансовое положение позволяет, можно выбирать при досрочном погашении уменьшение платежа и при этом продолжать вносить ежемесячно ту же сумму, что и раньше, оформляя лишнюю часть как досрочное погашение. Тогда основной долг будет сокращаться быстрее. Плюс в том, что обязательный платеж будет все меньше и меньше, и в случае финансовых сложностей можно будет в какой-то месяц или период пропустить досрочное погашение.
Возвращается ли страховка при досрочном погашении ипотеки
Страхование недвижимости, которая приобретается с использованием ипотеки, это обязательное условие выдачи жилищного займа, поскольку в течение всего срока договора квартира находится в залоге у банка. Если заемщик по какой-то причине не справится с финансовым бременем, банк будет продавать залоговое жилье, чтобы вернуть свои деньги. Страховка распространяется на фундамент, стены, пол, крышу, окна, входную дверь. Она защищает в случае пожара, взрыва газа, стихийных бедствий (землетрясения, наводнения), падения самолета. Но не распространяется на внутреннюю отделку, например, испорченный ремонт из-за потопа. Подобрать и оформить полис Как правило, договор со страховой компанией перезаключается каждый год на протяжении всего срока действия ипотечного договора (при этом можно менять страховые компании). Сумма на каждый новый год пересчитывается исходя из остатка основного долга.
При полном досрочном погашении ипотеки часть денег за страховку можно вернуть (например, если договор на год был заключен в апреле, а уже в июне ипотека была полностью закрыта). Для этого необходимо обратиться в страховую компанию с заявлением. При частичном досрочном погашении стоимость страховки уменьшится в следующем году, поскольку сократится размер основного долга. Подробнее об ипотечном страховании можно прочитать в этом материале. Как получить максимальную выгоду при оформлении страховки для ипотеки: 8 полезных советов
11.08.2023 10:53
Основные ошибки при досрочном погашении
- Не вносят ежемесячный платеж в день досрочного погашения (а также до или после, в зависимости от того, когда происходит досрочное погашение). Важно помнить, что внеочередной платеж не освобождает от очередного. Неважно, в какой день было совершено досрочное погашение, в день ежемесячного списания средства на счету должны быть.
- Копят крупную сумму, чтобы внести ее досрочно. Поскольку проценты на ипотеку начисляются каждый день, чем раньше сделано частичное досрочное погашение, тем больше удастся сэкономить. Лучше внести платежи несколькими частями, чем ждать, пока соберется одна крупная сумма.
- Не позаботиться о финансовой подушке безопасности. В идеале у заемщика должны лежать средства на 3–6 ежемесячных платежей на случай непредвиденных обстоятельств: потери работы, болезни, срочных расходов.
- Не уведомить банк о намерении досрочно погасить ипотеку. Мало положить деньги на счет, нужно обязательно сообщить банку о том, что вы хотите внести их в счет досрочного погашения. Как уже было сказано, практически все банки позволяют сделать это онлайн в личном кабинете.
Если вы берете ипотеку и сразу знаете, что будете закрывать ее раньше срока, стоит обратить внимание на несколько моментов.
Во-первых, должна быть опция сокращения срока кредита при частично досрочном погашении. Во-вторых, желательно, чтобы внеочередные платежи можно быть вносить в любой день по желанию заемщика. В-третьих, желательно, чтобы можно было оформить только обязательное страхование недвижимости и отказаться от других добровольных, но часто навязываемых страховок — жизни, здоровья (но перед этим оценить все риски).
Памятка: как досрочно гасить ипотеку
Если у вас есть лишние средства, досрочное погашение ипотеки позволит существенно сэкономить на переплате. Вот несколько правил, которые помогут делать это более выгодным.
- Направлять платежи на сокращение срока ипотечного кредита.
- Оформлять досрочное погашение ипотеки в день списания ежемесячного платежа (но после списания).
- Не копить деньги несколько месяцев, а вносить досрочные платежи по мере возможности.