Как можно увеличить лимит кредитной карты?
У кредитных карт репутация «палочек-выручалочек» . Предусмотрительные люди успешно пользуются этой банковской услугой. Сумма на карте — подспорье, но иногда денег катастрофически не хватает. Эта проблема разрешима: кредитный лимит увеличивается.
Команда Райффайзен Банка
Что такое кредитный лимит?
Лимит кредитования по банковской карте — фиксированная сумма, которая поступает в распоряжение заемщика согласно банковскому договору. Деньги можно потратить сразу в полном объеме или частями по мере необходимости.
Каждый банк-эмитент устанавливает специальные лимиты по картам.
Виды кредитного лимита
Возобновляемый лимит
Кредитка, в отличие от потребительского кредита, «динамична». Если вовремя вносить деньги на счет карточки, средствами можно пользоваться повторно. Такой «пролонгированный кредит» помогает совершать покупки, оплачивать услуги, обменивать валюту. Операции проводятся в безналичном порядке, но некоторые банки разрешают снимать наличность.
Невозобновляемый лимит
Если открывается лимит без восстановления, деньги зачисляются на карточный счет один раз. После снятия и погашения долга баланс обнулится. Договор закроется. Такие карты выдаются при оформлении потребительских кредитов и овердрафтов.
От чего зависит размер кредитного лимита?
Лимит по кредитной карте — величина непостоянная. В банковской рекламе озвучивается верхний предел финансирования. Это сумма, которую заявитель получит при оптимальных условиях. Но в реальности все по-другому.
Факторы, которые влияют на размер лимита
- уровень дохода, стабильность заработной платы,
- суммарная долговая нагрузка,
- информация из БКИ.
Уровень дохода
Банки охотнее кредитуют людей без «хронических» денежных трудностей. Стабильная зарплата, которая подтверждена справкой 2-НДФЛ, говорит об устойчивости финансового положения заявителя.
Средний заработок исчисляется на основе официально подтвержденного дохода. Однако некоторые банки включают в калькуляцию дополнительные суммы — от оказания услуг, аренды и др. Сведения берутся из анкеты.
Суммарная долговая нагрузка
Эта величина помогает понять, в состоянии ли заемщик рассчитываться с банком. В калькуляции участвует общая задолженность по кредитам и кредитным картам. Высокая долговая нагрузка приводит к отказу.
При расчете лимита банк учитывает обязательства, указанные в анкете, а также данные БКИ. Сумма долговых обязательств вычитается из ежемесячного дохода владельца карты. Кредитная нагрузка может стать непомерной. Каждый новый кредит снижает шансы на получение нужного лимита.
Кредитная история
Данные БКИ — краткий отчет, который показывает, дисциплинирован ли заявитель, нет ли у него проблем с кредитами в других организациях. Старый «негатив» также отражается в досье.
Срок давности в БКИ — 7 лет. Затем информация аннулируется. Чтобы проверить кредитную репутацию, нужно отправить запрос через портал Госуслуг. Дважды в год это делается бесплатно.
Существуют и другие параметры, которые влияют на решение кредитора. Это семейное положение заявителя, его клиентский статус (как часто пользуется услугами банка, получает ли зарплату по «зарплатному» договору), наличие иждивенцев, уровень образования, продолжительность работы на одном месте и другие факторы.
Чем больше документов представлено, тем лучше. Это подтверждает серьезные намерения заявителя. Хорошие перспективы у «зарплатных» клиентов, владельцев инвестиционных счетов и вкладов.
Как устанавливается лимит кредитования по картам?
Лимит по кредитке, как и сумма потребительского кредита, устанавливается в индивидуальном порядке. При первичном обращении рассчитывать на максимальный лимит не стоит. Особенно при скромном доходе и просрочках по кредитам.
Постоянные клиенты финансируются на привилегированных условиях. Дисциплинированные заемщики пользуются специальными предложениями. Такие клиенты получают уведомления о повышения лимита. Если владелец кредитки выражает согласие, лимит изменяется.
Как исчисляется лимит по кредитной карте?
Калькуляция лимитов автоматизирована. Специальная программа анализирует данные, указанные заявителем в анкете. Если проверка показывает недостоверность информации, заявка отклоняется, или клиент получает «урезанный» лимит.
Предсказать результаты кредитного скоринга сложно. В каждом банке своя методика оценки. Автоматическая обработка заявок сводит к минимуму процент ошибочных решений, т. к. исключается человеческий фактор.
Главная задача менеджеров — контролировать проведение операций и консультировать заявителей, рассказывать, на что стоит обратить внимание.
Изменение кредитного лимита
Первоначально установленный лимит корректируется. Предельная величина как увеличивается, так и снижается. Иногда банки одобряют даже большую сумму, чем запрошено. Не стоит переживать по этому поводу. Чтобы уменьшить лимит, обратитесь к менеджеру или воспользуйтесь интернет-приложением.
Если одобренной суммы недостаточно, постарайтесь подтвердить свою надежность. Не допускайте просрочек, регулярно рассчитывайтесь кредиткой, пользуйтесь другими услугами. Результат будет положительным: лимит повысится.
Как увеличить кредитный лимит?
Чтобы «нарастить» лимит, придется приложить усилия. Банки мониторят движение по карточным счетам и периодически пересматривают условия договора. Конкретных сроков не существует. Всю работу выполняют роботы, поэтому предсказать точный срок корректировки невозможно. Если клиент часто пользуется заемными деньгами или банковскими продуктами, сумма возрастает.
Существует дополнительный вариант — оформить кредитку, держать ее «про запас» и пользоваться дебетовой картой. Обязательно наступит момент, когда доступный лимит возрастет. Просто придется ждать дольше.
Рекомендации для пользователей
Рассчитывайтесь кредиткой как можно чаще. Оплачивайте все приобретения и услуги только безналично. Чем больше обороты, тем выгоднее для банка. Уделяйте внимание дорогостоящим покупкам и статусным расходам.
Вовремя рассчитывайтесь с банком. Дисциплина в кредитовании — на первом месте. Даже маленькая просрочка оставляет «черную метку» в отчете БКИ. Повысить лимит кредитной карты при таком раскладе в ближайшее время вряд ли получится.
Будьте на связи. Сотрудники банка проверяют актуальность контактных данных. Телефон используется также в информационных и рекламных целях. Возможно, вас захотят известить об изменении условий или предложить новые услуги.
Рекомендуется установить банковское мобильное приложение. Это удобный и полезный сервис. Вы будете получать пуш-уведомления. Через приложение также можно проверять остаток на счете и вносить платежи.
Проведите «ревизию» своей задолженности. Постарайтесь погасить небольшие кредиты и займы. Не берите новые займы.
Повышать лимит можно много раз. Но сумма будет ограничена значением, которое указано в программе кредитования. У каждой кредитной карты особый лимит финансирования.
В каких случаях банк может отказать в повышении лимита?
Такие решения принимает автоматизированная система. Главные причины отказа — отсутствие оборотов по счету кредитной карты, увеличение долговой нагрузки, нарушение платежной дисциплины.
Можно ли уменьшить кредитный лимит?
Лимит кредитной карты может быть снижен по инициативе банка и по заявлению пользователя.
Инициатор — банк
Эмитент вправе внести изменения в одностороннем порядке. Главные причины пересмотра суммы — «хронические» просрочки и сложности с оплатой. Если у пользователя задолженность, банк-кредитор может заблокировать лимит до момента погашения долга.
Инициатор — клиент
Владелец кредитки также вправе уменьшить лимит по собственной инициативе. Заявки принимаются в офисе, по телефону и через чат организации. Существует альтернативный вариант — можно установить суточный предельный размера трат. Эта операция доступна заемщику онлайн (в личном кабинете на сайте кредитора или в мобильном приложении).
Как увеличить кредитный лимит
Кредитный лимит по карте — это первоначальная сумма, которую можно потратить целиком или частями. Когда клиент возвращает потраченное, первоначальной суммой можно пользоваться снова.
Банк может повысить сумму на карте в несколько десятков раз.
Вот как ее увеличить:
- Пользуйтесь картой как можно чаще.
- Покупайте больше.
- Гасите задолженность по кредитке вовремя.
- Вносите платежи за 2—3 дня до крайнего срока или раньше.
- Сообщайте об изменении номера телефона.
- Сообщайте банку, если вам повысили зарплату.
- Платите картой за крупные покупки.
- Погасите просрочки в других банках.
- Следите, чтобы платежи по кредитам отнимали не больше половины дохода, и закройте другие ненужные кредитки.
- Пользуйтесь другими продуктами банка: вкладами, дебетовыми картами, накопительными счетами.
- Проверьте кредитную историю.
- Оплачивайте картами покупки в разных категориях: рестораны, кинотеатры, одежда, путешествия.
Вы узнаете
Что такое кредитный лимит по карте
Кредитный лимит — это сумма, которую банк готов дать вам в долг по карте. В отличие от кредита наличными, это возобновляемая сумма: когда вы вернете долг, можно будет снова пользоваться деньгами в тех же рамках.
Допустим, вы завели кредитку и думали пользоваться ею как подушкой безопасности. Ожидали, что дадут тысяч 60, сравнимо с месячной зарплатой. А привезли кредитку с лимитом 10 тысяч. Очень хлипкая получилась подушка — проще самому накопить.
Но если вам сегодня дали кредитку на 10 тысяч, это не значит, что сумма окончательная и больше денег вы не получите. Пересматривают лимит по картам примерно раз в 3—6 месяцев: кто-то чаще, кто-то реже — зависит от политики банка. Происходит это автоматически — для заемщиков, которые соответствуют определенным критериям. Подогнать себя под эти критерии несложно.
Кредитка со звериным дизайном бесплатно
Если оформить Тинькофф Платинум до 30 ноября, за обслуживание карты платить не придется
От чего зависит размер кредитного лимита
По кредиткам одного и того же вида разным людям банк дает разные суммы. Например, одному — шестьдесят тысяч, а другому — десять. Разберемся, почему так происходит.
Кредитный лимит зависит от уровня дохода и кредитной истории заемщика. Чем выше и стабильнее доход и чем лучше кредитная история, тем больше сможет сразу одобрить банк. В истории банки в первую очередь смотрят, нет ли других открытых кредитов и просрочек. Я рассказывала об этом в видео на «Ютубе», посмотрите.
Если у клиента много кредитов, сумма будет меньше. Если клиент платит по карте и другим кредитам вовремя — больше. Если допускает просрочки, банк может уменьшить размер кредита.
Если заемщик кроме кредитки пользуется дебетовой картой, открывает вклады или инвестиционные счета, банк учитывает эти сбережения.
Минимальный лимит. Если клиент впервые обращается в новый банк за кредитом, у него небольшой доход и нет кредитной истории, банк для начала может предоставить ему минимальную сумму — 3000—5000 ₽ . Дальше банк смотрит, как заемщик пользуется этими деньгами: если активно расплачивается картой и своевременно возвращает долг, со временем банк сможет многократно увеличить кредит.
Максимальный лимит — это та сумма, до которой банк может увеличить начальную. В рекламных кампаниях и на сайте обычно указывают именно максимальный лимит по кредитке.
Если в рекламе предлагают кредитную карту на 300 000 ₽, значит, таков ее максимальный лимит. Это не значит, что на карте обязательно будут 300 000 ₽. Это максимальная сумма, больше которой точно не дадут.
Нулевой лимит. Нижний порог никогда не указывают — это нормально. Кредитку могут выдать даже с нулевым лимитом. Банк проверяет информацию о потенциальном клиенте: если вдруг выяснится, что с момента подачи заявки он взял еще пять кредитов или потерял работу, после активации карты на ней не будет средств. При обращении банк скажет, что пока не одобрит какую-либо сумму.
На такую карту клиент может внести собственные средства и расплачиваться — возможно, со временем банк одобрит больше. При этом если снимать с кредитки даже собственные средства, то банк может взимать комиссию.
Кто принимает решение по изменению кредитного лимита. Почти во всех банках решение о повышении лимита принимает не человек, а специальная автоматизированная система — скоринг. В Тинькофф она каждый день отбирает новых клиентов и анализирует информацию по действующим. Если клиент подходит под описанные выше критерии, программа увеличивает доступную сумму.
У сотрудников нет доступа к этой программе, поэтому упрашивать повысить лимит вручную нет смысла. Более того, ни один сотрудник не скажет вам, каковы точные критерии для одобрения кредита или повышения лимита: эту информацию держат в секрете.
Как увеличить лимит по кредитной карте
Пользуйтесь картой. Важно, чтобы по карте проходили платежи: чем активнее вы пользуетесь картой, тем больше зарабатывает банк, например за счет комиссий от торговых точек. Если деньгами вы не пользуетесь, банк решит, что кредит вам не нужен и повышать лимит не требуется. Чем больше денег вы тратите с карты, тем больше шансов на повышение. Это же правило работает, если вам уже одобрили большой лимит, но вы редко пользуетесь кредиткой: могут и понизить обратно.
Не допускайте просрочек по кредитке. Если вы хотите, чтобы вам повысили лимит, просрочки абсолютно недопустимы. Если вы допускаете просрочки, шансы на повышение резко снижаются. Некоторые банки могут и понизить лимит клиентам, которые не платят вовремя. Если вы понимаете, что иногда можете просто забыть вовремя погасить долг по кредитке, подключите автоплатеж.
Платите заранее. Если вы завели привычку платить в последний момент, есть риск, что однажды вы опоздаете. Банк не любит тех, кто платит в последний момент.
Будьте на связи с банком. Даже если вы платите по всем кредитам вовремя, порой банку нужно с вами связаться. К примеру, чтобы проверить актуальность контактной информации или предложить новые условия. Если с клиентом долгое время невозможно связаться, это тревожный звоночек. Чтобы этого не случилось, всегда своевременно сообщайте об изменении контактных данных: электронной почты, мобильного телефона, адреса проживания.
Указывайте данные о доходах. Чтобы доверить вам кредит, банк должен быть уверен, что вы сможете по нему заплатить. Для этого ему нужны свежие данные о работодателе и доходах. Сообщите, если сменили работу или вам повысили зарплату. Если у вас неофициальный доход — тоже сообщите. Банк не налоговая, ему важен только ваш фактический заработок.
Платите кредиткой за товары, которые показывают ваш доход. Банк смотрит на суммы и категории покупок по кредитке. Если вы покупаете билеты на самолет, ходите в рестораны и одеваетесь в престижных магазинах, банк понимает, что вы хорошо зарабатываете. Если по карте вы покупаете только еду, банк может решить, что у вас проблемы с заработком. Даже если вы покупаете икру и шампанское.
Погасите просрочки в других банках. Банк смотрит на кредитную историю как при принятии решения о выдаче кредита, так и в процессе обслуживания. Если вы получили кредитку сразу с желаемым лимитом, это не значит, что его не смогут понизить. Важно не допускать просрочек как по самой кредитке, по которой хотите повысить лимит, так и по кредитам в других банках.
Следите за кредитной нагрузкой. Если вы набрали кредитов в разных банках, есть риск, что однажды вы по ним не расплатитесь. Банк оценивает соотношение всех ваших ежемесячных платежей с доходом. Чем больше открытых кредитов, чем выше платежи по ним, тем меньше шансов на повышение.
Роль играет не только количество кредитов и платежи по ним, но и тип кредита, и место, где он был взят. К примеру, иметь одновременно ипотечный кредит и кредитную карту — это нормально, а вот если у потенциального клиента одновременно два микрозайма, кредит наличными и еще кредитная карта, это вряд ли понравится кредитору. Следите, чтобы платежи по кредитам отнимали не больше половины дохода, иначе на повышение лимита можно не рассчитывать.
Пользуйтесь картами и вкладами банка. Банк обрабатывает все данные о вас, что у него есть. Если вы пользуетесь картами и вкладами, банк знает, какой у вас доход, какие накопления и как вы ими распоряжаетесь. И доверие к вам растет.
Проверяйте кредитную историю. Порой в истории могут встречаться ошибки, например могут быть указаны просрочки по уже закрытым кредитам или вообще долги другого человека.
Учитывая, что сейчас стало гораздо проще получить свою историю, рекомендуем запрашивать свой кредитный отчет хотя бы два раза в год — это будет бесплатно. Как запросить историю, мы писали в отдельной статье.
А еще у нас есть цикл видеороликов о кредитах и кредитной истории. В одном из них я тоже рассказываю, как повысить лимит. Посмотрите его, если некогда читать всю статью или остались вопросы.
Как часто банки повышают кредитный лимит
Как часто повышать лимит, каждый банк решает сам. Обычно это происходит раз в 3—6 месяцев. Например, в Тинькофф повышение лимита для клиентов рассматривают раз в полгода.
Автоматическое повышение. Если увеличение лимита происходит автоматически, это делает аналитическая программа. Например, в Тинькофф это происходит именно так. Программа с определенной периодичностью анализирует, подходит ли клиент под условия для повышения. Если клиент подходит, лимит меняется автоматически.
Увеличение по запросу клиента. В некоторых банках возможно повышение лимита по запросу клиента. Обычно для этого есть условия — например, отсутствие просрочек. Для повышения вручную обратитесь в банк. Он может попросить дополнительные подтверждающие документы. Это может быть справка о доходах с работы.
В Тинькофф изменить лимит может только программа, сотрудники не могут повлиять на ее работу или самостоятельно изменить лимит для клиента. Можно попросить проверить и обновить анкетные данные — это поможет, когда программа будет оценивать клиента в следующий раз.
Банк увеличил лимит по кредитке. Можно ли отказаться? Повышение лимита по кредитке не всегда нужно клиенту: это увеличивает общую долговую нагрузку, которую оценивают другие банки.
Отказаться можно, для этого обратитесь в банк: позвоните в колцентр или напишите в службу поддержки. В некоторых банках попросят сходить в офис лично.
В каких случаях банк может отказать в увеличении лимита
Каждый банк сам решает, когда увеличивать лимит, а когда отказать в этом. Там, где решение принимается автоматически, критерии увеличения или отказа оценивает программа. Как правило, причины отказа — большая долговая нагрузка, просрочки по карте и другим долгам, небольшие или нерегулярные траты по кредитке.
Как рассчитать лимит по кредитной карте
Лимит до 10 000 ₽ могут оформить без дополнительных расчетов, а чтобы выдать кредит от 10 000 ₽ или повысить лимит карты, банк обязан рассчитывать показатель долговой нагрузки заемщика — ПДН. Рассчитывают его как отношение ежемесячных платежей по кредитам к ежемесячному доходу клиента:
- ПДН = платежи по кредитам / доход.
Если свыше 50% дохода клиента уходит на погашение кредитов, у банка ухудшается показатель достаточности капитала. Этот показатель еще называют H1. Чем больше заемщиков с высокой долговой нагрузкой получат кредиты, тем ниже достаточность капитала. Если капитал опустится ниже определенного уровня и банк не сможет быстро исправить ситуацию, у него могут отозвать лицензию. Поэтому, скорее всего, лимит дадут с расчетом, чтобы ПДН был не больше 0,5.
Чтобы самому примерно вычислить, на какую сумму вы можете рассчитывать, узнайте, сколько процентов от задолженности составит ежемесячный платеж. Назовем эту величину N. Затем сложите все платежи по остальным кредитам. Получится формула:
- ПДН = (Платежи по другим кредитам + N × лимит) / доход.
Максимальное значение ПДН — 0,5. Подставляем его:
- Платежи по другим кредитам + N × лимит = доход / 2
- N × лимит = доход / 2 − платежи по другим кредитам
- Лимит = (доход / 2 − платежи по другим кредитам) / N
Больше этой суммы вам вряд ли одобрят.
Например, вы уже платите 5000 ₽ в месяц по кредитам и решаете, подать ли заявку на кредитную карту. Хотите прикинуть, какую сумму одобрят в лучшем случае. Вам сказали, что ежемесячный платеж составляет 5% от задолженности. Ваш доход — 30 000 ₽.
- Лимит = (15 000 − 5000) / 0,05 = 200 000 ₽.
В таком случае больше 200 000 ₽ лимита получить вряд ли получится.
Это примерные подсчеты — проще подать заявку и точно узнать, какую сумму одобрят.
Как узнать кредитный лимит
После подачи заявки банк проверяет указанные в заявлении данные, принимает предварительное решение по заявке и информирует потенциального заемщика о размере кредитного лимита. Чаще всего банк сообщает об одобрении кредитного лимита через смс или пуш-уведомлением в мобильном приложении.
Когда договор подписан и карта активирована, узнать лимит можно в мобильном и интернет-банке . Еще можно позвонить по горячей линии либо написать в чат поддержки банка.
Может ли банк уменьшить лимит
Банк вправе по своему усмотрению менять лимит карты как в момент одобрения заявки, так и в процессе обслуживания, в зависимости от платежной дисциплины и финансового положения заемщика.
До подписания договора и активации карты сумму могут изменить в любую сторону: банк может дать больше денег, меньше или вообще выдать карту с нулевым лимитом. Это может быть связано с тем, что с момента заполнения заявки положение клиента изменилось. Банк увидел, что клиент взял еще несколько кредитов или у него снизился доход, поэтому не захотел рисковать и одобрил меньшую сумму.
В Тинькофф лимит уменьшает программа. Если клиент просрочил платеж, редко пользовался картой или взял кредиты в других банках, банк может уменьшить установленный лимит.
Можно ли уменьшить лимит самостоятельно. Самостоятельно уменьшить лимит можно, но каждый банк устанавливает свои правила — как и в каких случаях. В Тинькофф достаточно позвонить в колцентр или написать в техподдержку.
Можно не менять кредитный лимит, а установить лимит трат по карте. В Тинькофф это можно сделать в личном кабинете или в мобильном приложении. После этого с карты не получится потратить денег больше, чем установили. Такой лимит можно снять или поменять в любое время.
Кредитный лимит аннулирован: что это значит
Кредитный лимит могут аннулировать. Это значит, что лимит станет равным нулю, то есть банк больше не готов давать денег этому клиенту по его кредитной карте. Сама карта при этом не блокируется — можно положить на нее свои деньги и расплатиться.
Кредитный лимит могут аннулировать, например, если клиент ушел в просрочку и долгое время не платит по кредиту. Пока человек не выплатит долг, новый лимит по кредитной карте не дадут.
В таком случае нужно полностью выплатить долг как можно скорее. Если после этого в течение недели не одобрят новый лимит, обратитесь за консультацией в банк.
Как увеличить кредитный лимит карты?
Увеличить кредитный лимит можно по карте любого банка. Для этого необходимо выполнить несколько действий. Но есть и определенные ограничения. Главное из них – это естественный максимум самой кредитки (например, карта Visa Gold ограничена суммой в 500 000 рублей).
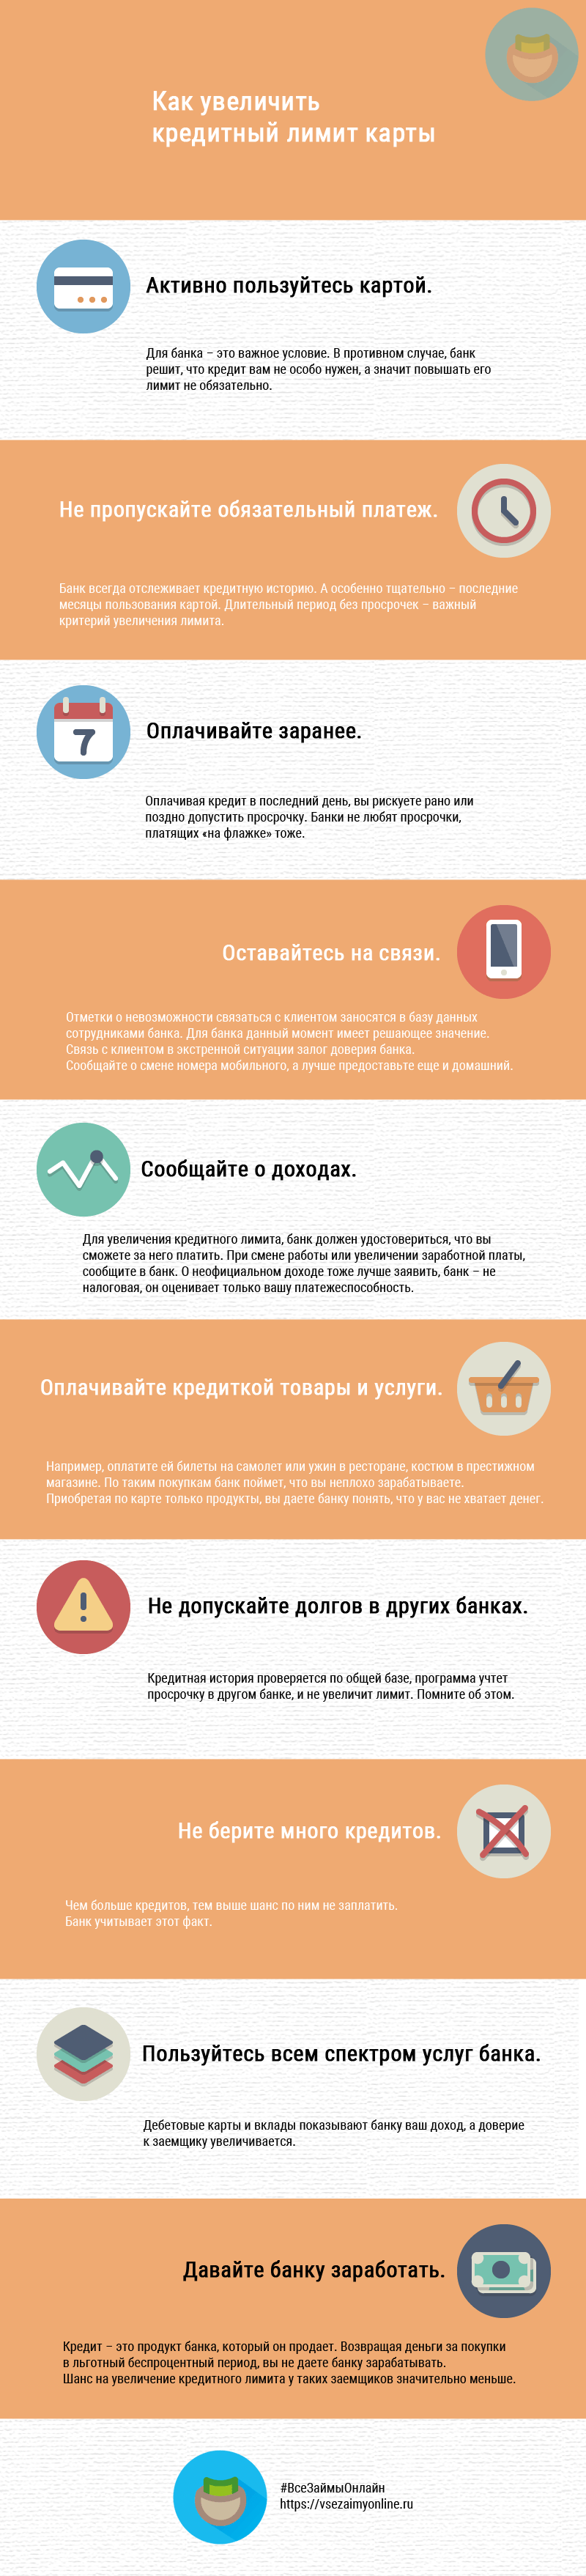
Как увеличить лимит по кредитной карте, не прилагая дополнительных усилий:
- Активно пользуйтесь картой. Для банка – это важное условие. В противном случае, банк решит, что кредит вам не особо нужен, а значит повышать его лимит не обязательно.
- Не пропускайте обязательный платеж. Банк всегда отслеживает кредитную историю. А особенно тщательно – последние месяцы пользования картой. Длительный период без просрочек – важный критерий увеличения лимита.
- Оплачивайте заранее. Оплачивая кредит в последний день, вы рискуете рано или поздно допустить просрочку. Банки не любят просрочки, платящих «на флажке» тоже.
- Оставайтесь на связи. Отметки о невозможности связаться с клиентом заносятся в базу данных сотрудниками банка. Для банка данный момент имеет решающее значение. Связь с клиентом в экстренной ситуации — залог доверия банка. Сообщайте о смене номера мобильного, а лучше предоставьте еще и домашний.
- Сообщайте о доходах. Для увеличения кредитного лимита, банк должен удостовериться, что вы сможете за него платить. При смене работы или увеличении заработной платы, сообщите в банк. О неофициальном доходе тоже лучше заявить, банк – не налоговая, он оценивает только вашу платежеспособность.
- Оплачивайте кредиткой товары и услуги, показывающий ваш высокий уровень жизни. Например, оплатите ей билеты на самолет или ужин в ресторане, костюм в престижном магазине. По таким покупкам банк поймет, что вы неплохо зарабатываете. Приобретая по карте только продукты, вы даете банку понять, что у вас не хватает денег.
- Не допускайте долгов в других банках. Кредитная история проверяется по общей базе, программа учтет просрочку в другом банке, и не увеличит лимит. Помните об этом.
- Не берите много кредитов. Чем больше кредитов, тем выше шанс по ним не заплатить. Банк учитывает этот факт.
- Пользуйтесь всем спектром услуг банка. Дебетовые карты и вклады показывают банку ваш доход, а доверие к заемщику увеличивается.
- Давайте банку заработать. Кредит – это продукт банка, который он продает. Возвращая деньги за покупки в льготный беспроцентный период, вы не даете банку зарабатывать. Шанс на увеличение кредитного лимита у таких заемщиков значительно меньше.
Увеличение лимита – автоматизированный процесс
Увеличивает кредитный лимит специальная программа (робот). Подобная практика работает во всех банках. Программа учитывает критерии, оценивающие заемщика, и выносит вердикт. Чем ближе заемщик к эталону, тем больше у него шансов получить более крупную сумму.
Рекомендовано для вас
Программа беспристрастна, она просто сверяет показатели клиента с заложенным в нее эталоном. Сотрудники банка не имеют доступа к программе, а тем более не могут вносить в нее изменения. Поэтому все просьбы об увеличении лимита карты, обращенные к менеджеру, не принесут успеха. А вот обновить анкетные данные кредитный специалист может в любой момент. Воспользуйтесь этим для увеличения лимита.
Сбербанк
Увеличение лимита кредитной карты Сбербанка возможно двумя способами:
- Автоматическое увеличение. Предлагается самим Сбербанком, при соблюдении заемщиком вышеописанных условий. Обычно сумма увеличения лимита кредитки в этом случае составляет 20-30%
- По заявлению держателя карты (заемщика). Если ждать предложения банка возможности нет, а деньги срочно понадобились, то направляйтесь в ближайшее отделение Сбербанка. Берете с собой паспорт и справку по форме 2-НДФЛ (если у вас зарплатная карта Сбербанка, то справка не нужна). Если вы добросовестный плательщик, а размер заработной платы позволяет выплачивать большую сумму кредита, то пишем заявление на увеличение лимита, а банк его ободряет

Есть еще одно условие для увеличения лимита – тип карты. Каждый из них имеет свой лимит, установленный платежной системой.
Тинькофф
В Тинькофф Банке кредитный лимит карты возобновляемый
- Пополняя карту вовремя, деньгами можно пользоваться постоянно
- Увеличение лимита происходит в автоматическом режиме, при выполнении заемщиком описанных выше требований.
Политика банка не допускает повышение кредитного лимита по запросу клиента. Поэтому оставайтесь добропорядочным заемщиком и ждите предложения от банка. Обычно через 6 месяцев лимит кредита автоматически увеличивается.
Альфа-Банк
Альфа-Банк выставляет своим заемщикам всего 2 требования для увеличения лимита кредитки:
- Использование карты не менее 6 месяцев без просрочек
- Сумма платежей по всем кредитам не ревышает 30% ежемесячного дохода

Если оба этих требования выполнены, то в ближайшем отделении банка заполняется заявление и предоставляются паспорт, справка 2-НДФЛ и любой второй документ, на выбор заемщика.
Весь процесс увеличения кредитного лимита занимает 15 минут. Главное – это выполнение условий, описанных в начале обзора.
Инфографика
Выводы
Итак, чтобы увеличить кредитный лимит у вашей карты, соблюдайте несколько правил:
- Регулярно используйте карту и своевременно гасите задолженность
- Предоставляйте банку информацию о смене места работы и увеличении заработной платы
- Вносите ежемесячные платежи за 3-4 дня до окончания срока
- Изменился номер мобильного – сообщите банку
- Оплачивайте кредиткой крупные покупки и путешествия
- Пользуйтесь другими услугами банка — откройте вклад и заведите дебетовую карту
Многие банки имеют свои условия увеличения кредитного лимита. Уточните их заранее.
Увеличивал ли вам банк лимит по вашей кредитной карте? Свои отзывы и мнения о предложениях от крупных банков вы можете оставить в комментариях.
Как увеличить лимит по кредитной карте
Кредитные карты — удобный и популярный способом оплаты. С помощью них можно совершать покупки с отсрочкой платежа и выполнять различные финансовые операции. Также у кредитной карты есть свой лимит, который ограничивает сумму доступных операций. В этой статье мы рассмотрим, как увеличить сумму на кредитной карте.
От чего зависит размер кредитного лимита
Кредитный лимит определяет максимальную сумму, которую клиент может использовать для совершения покупок или снятия наличных средств. Перечислим основные факторы, которые влияют на его размер.
Кредитная история заёмщика
Банки и кредитные учреждения обращаются к кредитным бюро, чтобы получить информации о платёжеспособности потенциального заёмщика. Если история показывает просроченные платежи, задолженности или банкротство, то это может негативно повлиять на установление высокого лимита. Так же как и положительная кредитная история, своевременные платежи и низкий уровень задолженности способствуют назначению более высокого лимита.
Финансовая стабильность заёмщика
Банки и кредитные учреждения анализируют доходы и расходы заёмщика, а также его текущие обязательства. Большой доход и минимальное количество долгов позволяют банкам повысить лимит. По их мнению, заёмщик сможет выполнить свои финансовые обязательства вовремя.
Профессия и карьерное положение
Более стабильное и высокооплачиваемое рабочее место считается менее рискованным для банков, поэтому есть вероятность, что лимит увеличат.
Размер кредитного лимита может колебаться от минимального до максимального значения в зависимости от индивидуальных факторов каждого заёмщика. Например, для начинающего кредитополучателя с недостаточной кредитной историей и ограниченными доходами лимит может быть низким, например, 10 000 рублей.
В то же время клиент с большой кредитной историей, стабильным доходом и низким уровнем закредитованности может получить кредитный лимит в размере 500 000 рублей и даже выше.
Кто принимает решение об изменении лимита
Обычно решение об изменении кредитного лимита принимает банк или кредитная организация. Причём не живой человек, а специальная автоматизированная система — скоринг. Многие банки уже внедрили для этой функции нейросети. Ежедневно скоринг или искусственный интеллект пересматривают лимит в зависимости от новой информации о клиенте: изменение дохода или кредитная история.
Кроме того, некоторые банки предоставляют заёмщикам право запрашивать увеличение кредитного лимита самостоятельно. Для этого обычно нужно выполнить определённые условия, например, активное использование карты в течение 6 месяцев. А также и предоставить документы, подтверждающие изменения финансовой ситуации.
Как увеличить кредитный лимит
Многие задаются вопросом, можно ли увеличить лимит по кредитной карте. Рассмотрим несколько шагов, которые помогут это сделать.
- Активно используйте карту. Банки предпочитают повышать лимиты тем клиентам, которые регулярно пользуются своей картой. Поэтому прежде чем просить о повышении лимита, убедитесь, что вы активно пользуетесь картой для покупок и оплаты счетов. Покажите банку, что ваша карта имеет потенциал.
- Своевременно оплачивайте задолженности. Это важный показатель вашей финансовой дисциплины и надёжности как клиента. Просрочки или несоблюдение графика платежей не только отрицательно влияют на вашу кредитную историю, но и могут стать причиной отказа в повышении лимита. Убедитесь, что вы всегда оплачиваете сумму задолженности в срок.
- Следите, чтобы кредитная история была положительной. Ваша кредитная — важный фактор для решения. Устанавливайте и поддерживайте положительную кредитную историю, своевременно выплачивая счета и кредиты. Банки склонны доверять клиентам с хорошей финансовой репутацией и награждать их более высокими лимитами.
- Запросите повышение лимита. Если вы хотите быстро увеличить лимит кредитной карты и у вас есть хороший кредитный рейтинг, не стесняйтесь запрашивать повышение лимита. Обязательно убедитесь, что ваш запрос оправдан и подкреплён доказательствами вашей платёжеспособности.