10 способов снизить платеж по ипотеке в 2022 году

Поскольку постольку каждый понимает, что чем дольше он платит ежемесячный платеж по ипотеке, тем больше переплачивает по итогу. А сэкономить на выплатах можно тремя способами: Это уменьшить размер основного долга, сократить срок ипотеки, и снизить процентную ставку.
Для каждого из вариантов нужно оценить, что для вас будет важнее – заплатить меньше по ежемесячным выплатам, или снизить сумму платежа. Самый актуальный вариант – это сократить срок кредита. Так минимум переплачивается заемщиками по кредиту. Но у каждого банка свои фишечки и ограничения по этим программам и условиям
Поэтому тщательно изучайте ваш договор ипотеки, и как можно подробнее и детально консультируйтесь в с вашим специалистом в банке. Спрашивайте все, что вас может интересовать и волновать. Так какие 10 советов вам могут помочь? Я буду рассказывать обо всех, какая то может вам не подойти.
Материнский капитал
Первое, Ну, например, материнский капитал. В 2022 году при рождении ребенка мать получает: 524 500 руб. — за первого; 693 100 руб. — за второго.
Его можно использовать как вариант оплаты ипотеки (это может быть первоначальный взнос, Многие оплачивают часть основной суммы кредита). На нашем сайте есть статья о том как можно использовать материнский капитал, а так же как выделить доли. Переходите читайте, ссылку оставлю в комментариях.
Итак, В обоих случаях банк должен корректировать график платежей и уменьшить нагрузку.
Все это еще и зависит от кредитного договора.
Главное условие использования маткапита при покупке жилья – это наделение детей долями в приобретаемой недвижимости.
При получении сертификата родитель берет нотариальное обязательство об оформлении квартиры в общую собственность всех членов семьи – это и дети, и родители. Это важно сделать в течении 6-ти месяцев после снятия обременения по ипотеке.
КАК ЭТО СДЕЛАТЬ МЫ ПОДРОБНО РАССКАЗЫВАЕМ В СТАТЬЕ, НО ВОТ НЕСКОЛЬКО ШАГОВ?
- Оформляете справку из банка для Пенсионного фонда с подробностями взятой ипотеки
- Оформляете нотариальное обязательство о последующем переводе собственности в разряд коллективной.
- Обращаетесь в Пенсионный фонд с заявлением и документами.
- Ждете ответа от Пенсионного фонда.ъ
- Подаете заявления в банк о погашении кредита средствами материнского капитала.
После этого банк сделает перерасчет. Если ипотечный кредит полностью погашается за счет сертификата, то вам, как заемщику, нужно обязательно взять справку о полном погашении кредита.
Налоговый вычет
Второй шаг по уменьшению платежа – это НАЛОГОВЫЙ ВЫЧЕТ
Налоговый вычет позволяет вернуть вам часть денег, которую вы потратили на ипотеку. А полученную сумму можно потратить и на погашение кредита и на улучшение жилищных условий, что, как правило, и делают.
Ну, прежде чем это сделать, нужно для начала заключить сделку по покупке жилья, потом налоговая инспекция уведомляет вас о том, что вы можете получить налоговый вычет. Нужно документально подтвердить и доказать, что вы совершили покупку. Оформить налоговый вычет можно через работодателя и через налоговый орган.
Законом также установлен лимит, с которого будет исчисляться налоговый вычет, а обратиться за оформлением можно не чаще одного раза в год. Получить вычет можно только по одному объекту недвижимости.
Сдача в аренду
Еще один способ уменьшения выплаты – это АРЕНДА. Многие заемщики сдают ипотечную квартиру в аренду. Это выгодно, потому что за вас кредит платит платит, по сути, другой человек. Как правило сдавать квартиру, можно только с согласия банка. На практике же, это происходит иначе.
Банк и не в курсе, кто там живет, главное, что ежемесячно происходит выплата.
Досрочное погашение
Есть еще один вариант с уменьшением выплаты – это ДОСРОЧНОЕ ПОГАШЕНИЕ ПЛАТЕЖ. Но прежде чем вносить досрочный платеж, внимательно перечитайте кредитный договор.
Банк иногда разрешает сократить ежемесячный платеж только если сумма досрочного платежа выше определенного порога (ну, например, от 50 тыс). Внести досрочный платеж можно в любое время, при этом списание произойдет, как правило, в дату вашего ежемесячного платежа по графику. Нужно внести на счет и сам ежемесячный платеж, и ту сумму, которую вы, как заемщик, обозначили в заявлении на досрочное погашение.
Ну, например. Ежемесячный платеж по ипотечному кредиту составляет 25 тыс. руб. Вы, как заемщик, хотите внести еще 500 тыс. руб. для досрочного погашения.
Таким образом, на счет нужно внести сумму для досрочного погашения и ежемесячный платеж. Итого 525 тыс В заявлении вам нужно указать, что вы хотите сократить именно ежемесячный платеж, а не срок кредита. Выгоднее конечно уменьшать срок, но тема нашего ролика 10 шагов как уменьшить платеж по ипотеке.
Вся сумма досрочного платежа идет на сокращение основного тела кредита, а не процентов, именно поэтому выгодно гасить ипотеку крупными траншами досрочно.
Страховка и первоначальный взнос
Еще спасает вариант с ПЕРВОНАЧАЛЬНЫМ ВЗНОСОМ И СТРАХОВКОЙ. Сократить расходы по ипотечному кредиту поможет и существенный первоначальный взнос. Чем больше первоначальный взнос, тем меньше переплата по кредиту.
При этом банк рассматривает единовременное внесение большой суммы как подтверждение финансовой благонадежности заемщика. При оформлении ипотечного кредита дополнительно заключается договор страхования. Как правило, банк сам предлагает страховые компании-партнеры.
В банке, в котором берется ипотека, стоимость страховки может быть в несколько раз выше, чем в страховой компании, одобренной банком. Ипотечникам бывает выгоднее сделать страховой полис самостоятельно и принести в кредитную организацию.
Срок кредита и ежемесячный платеж
УВЕЛИЧЕНИЕ СРОКА КРЕДИТА тоже помогает справиться с выплатой по ипотеке. Максимальный срок предоставления ипотечного кредита в России сегодня составляет 30 лет. И чем дольше срок кредитования, тем ниже платеж. Кроме того, если вы вносите сумму большую, чем ежемесячный платеж (то есть погашает досрочно), то размер переплаты уменьшится.
Не забываем о еще одном варианте – это ЕЖЕМЕСЯЧНЫЙ ВЗНОС Когда вы планируете оформлять ипотеку, старайтесь закладывать меньшую сумму ежемесячных платежей. Вам будет по силам отдавать это банку.
Например: Если вы понимаете, что не сможет платить, предположим, 100 тыс. руб. ежемесячно и взять кредит на 15 вместо 25 лет, то лучше сразу понизить планку и оформить кредит на максимальный срок с минимальными выплатами.
Вы так не загоните себя в тупик, когда возникнут какие-нибудь финансовые проблемы или форс-мажоры. Лучше вносить платежи, которые превышают график, если вы понимаете, что можете себе это позволить.
При этом бюджет может меняться в зависимости от месяца: например, сегодня заплатить 30 тыс. руб. вместо обещанных 20 тыс. руб., в следующем месяце — 50 тыс. и т. д.
Аннуитетный и дифференцированный платеж
Вариант со способом погашения кредита тоже не забывайте. Самыми распространенными схемами погашения кредитной задолженности являются дифференцированная и аннуитетная.
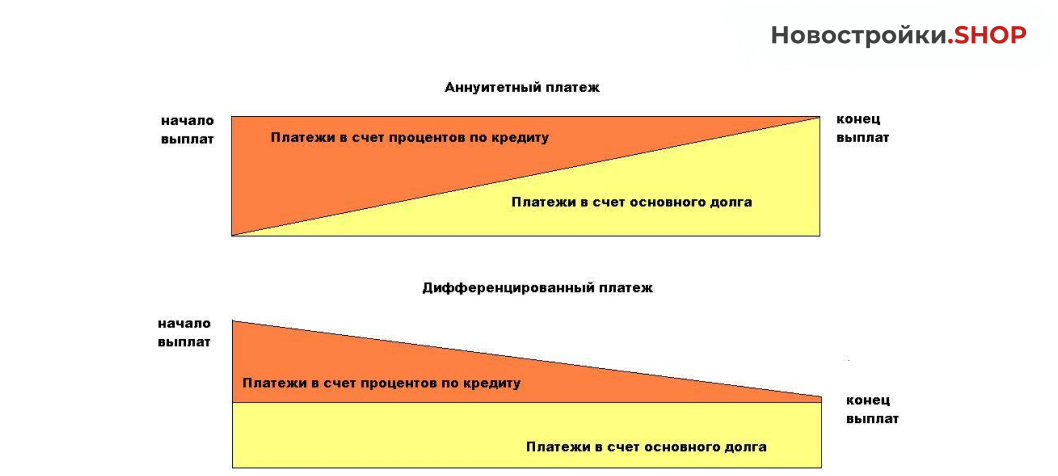
Аннуитетный платеж предполагает, что сначала заемщик должен выплатить банку проценты на всю сумму кредита, а уже потом само тело кредита. Такой платеж равен одной сумме на протяжении всего срока пользования, то есть первый и последний платеж одинаковы. При этом в общей сумме платежа 80% от суммы составляют проценты по кредиту, спустя половину срока ситуация меняется.
Дифференцированный платеж позволяет гасить долг по основному телу кредита одновременно с процентами, которые начисляются на оставшуюся сумму основного долга. В результате чем больше вы гасите тело кредита, тем меньше у вас проценты — таким образом, платежи убывают.
По такому виду платежа первые четыре-пять лет, как правило, вы платите чуть больше, чем по аннуитету, но платите основной долг равными и честными долями. Ну а потом платежи уменьшаются.
В первом варианте финансовая нагрузка будет больше, особенно в начале, а во втором в итоге больше получится размер переплаты процентов.
Рефинансирование и реструктуризация ипотеки
Рефинансирование ипотеки –тоже один из хороших способов уменьшить платеж. Рефинансирование, или как еще ее называют, перекредитование существующего кредита — это,в принципе, та же ипотека.
Она дает возможность полностью или частично погасить уже оформленный кредит за счет нового на более выгодных условиях. За счет рефинансирования вы можете снизить ставку по кредиту, уменьшить или увеличить срок выплаты ипотеки, сократить размер ежемесячного платежа.
Рефинансирование актуально, если вы погасили больше половины кредита. Чтобы рефинансировать свой ипотечный кредит, вы можете обратиться с заявлением в банк, где был взят ипотечный кредит (это будет называться реструктуризацией), либо в другой, который выдаст новый ипотечный заем на погашение суммы основного долга по действующему.
В первом случае снижение ставки происходит в рамках действующего кредитного договора, во втором — происходит выдача нового ипотечного кредита и для этого вам, как заемщику, необходимо предоставить стандартный набор документов:
- паспорт;
- СНИЛС;
- справка с места работы (иногда и трудовая книжка);
- справка 2-НДФЛ;
- кредитный договор со старым банком;
- справка об остатке ссудной задолженности
- При рефинансировании по государственной программе ипотечного кредитования семей при рождении второго и последующих детей понадобятся свидетельства о рождении детей.
После одобрения кредита также потребуются:
- договор купли-продажи квартиры;
- свидетельство о собственности;
- кадастровый паспорт;
- кредитный договор;
- график платежей;
- договор страхования и квитанция об оплате страховой премии;
- справка Ф40 из паспортного стола;
- справка об отсутствии задолженности по коммунальным платежам из расчетного центра
Льготы и скидки
Ну, и последнее — Банки и льготы. Перед тем как взять ипотеку, выбирайте банк, который предоставит кредит на максимально выгодных условиях.
Вам нужно обратиться в банк, чьим зарплатным клиентом вы являетесь. Например, если вы получаете зарплату на карту Сбербанка, то можете рассчитывать в этом же банке на скидку к процентной ставке по ипотеке. Нужно учитывать, что процентные ставки в благоприятных экономических условиях у банков постепенно снижаются.
В ваших же интересах, друзья, постоянно отслеживать (хотя бы раз в месяц) эти изменения на сайте кредитора. Если банк стал предлагать ипотеку на более выгодных условиях, то вы можете обратиться к руководству с заявлением о снижении ставки на основании того, что вы исправный заемщик, не допускаете просроченных платежей и вы не нарушаете условия кредитования.
Тут нужно помнить, друзья, что даже казалось бы незначительное снижение процентной ставки может позволить сэкономить хорошую сумму за весь срок пользования кредитом.
Некоторые категории граждан могут воспользоваться льготами по ипотечным кредитам. Нужно уточнить в банке, не являетесь ли вы льготником какой-либо категории, которая претендует на сниженные ставки.
Семьи с двумя и более детьми могут оформить ипотеку по ставке от 4,5% (например, в Промсвязьбанке и банке «Возрождение») до 6%.
Также льготы могут получить военные, молодые люди до 35 лет и другие категории граждан. Условия кредитования зависят от выбранного банка.
Нюансы
В чем есть нюансы, которые нужно учитывать? Частично погасить или закрыть кредитные обязательства полностью можно только через 30 дней после оформления ипотеки — не ранее уплаты первого платежа.
При полном досрочном или частичном досрочном погашении ипотеки вы должны проинформировать банк минимум за 30 дней. Однако в самом договоре может указываться срок больше или меньше 30 дней.
При аннуитетных платежах досрочное погашение эффективнее всего на начальных сроках из-за распределения ежемесячного платежа: большая часть приходится на выплату процентов, меньшая — по основному долгу.
Как уменьшить платеж по ипотеке: 7 эффективных способов
Узнайте, как снизить ежемесячный платеж по ипотечному кредиту. Эта статья поможет вам уменьшить финансовую нагрузку при погашении ипотеки.
27 мая 2022 г.

- Ипотека
Как платить меньше по ипотечному кредиту? Кого-то интересует общая сумма переплаты за пользование кредитом. Кого-то интересует, как снизить ежемесячный платеж по ипотеке. Сегодня поговорим про последнее, так как платежеспособность населения падает, а ипотека никуда не делась. Поэтому, если у вас уже есть ипотека или вы планируете ее брать, но возникают вопросы по уменьшению ежемесячного платежа, эта статья для вас.
Способы уменьшения ежемесячного платеже по ипотечному кредиту:
- Рефинансирование.
- Материнский капитал.
- Налоговый вычет.
- Досрочное погашение кредита.
- Сдача в аренду жилья.
- Больший первоначальный взнос.
- Увеличение срока кредита.
Рефинансирование
Инструмент достаточно понятный. Есть у вас ипотека. Брали вы ее, например, в 2015 году. Ставки на рынке сегодня стали ниже, и вы хотите платить проценты по кредиту по рыночным ставкам, а не переплачивать по ставкам, которые были несколько лет назад. Для этого можно провести процедуру рефинансирования или реструктуризации кредита.
В первом случае вы берете новый ипотечный заем на более выгодных условиях в новом банке, а новый банк гасит досрочно задолженность в старом банке. Проще говоря, закрыли старый кредит и открыли новый кредит.
Процедура не быстрая, документов нужно много собирать. При этом должна быть кредитная история без просрочек платежей и стабильный подтвержденный доход.
По факту вы получаете новое одобрение в новом банке и проходите снова все процедуры проверки. При этом под тщательный контроль попадаете не только вы, но и все ваши созаемщики.
Есть смысл думать о рефинансировании, если есть возможность уменьшить процент по кредиту на 2 — 3% и более процентов. Также важно учитывать, что у каждого банка есть свои требования для объекта недвижимости (новостройка; стройка и так далее), свои лимиты на суммы, процент суммы от стоимости объекта и так далее.
Можно пойти более простым путем и попросить изменить условия использования ипотечного кредита в вашем текущем банке. Здесь можно обойтись заявлением. И, если вы добросовестный плательщик, клиент “без проблем”, банк одобрит реструктуризацию кредита.
Кстати, сегодня активно обсуждают возможности рефинансирования кредитов, которые были взяты по льготным ипотечным программам. Инструмент необходим для поддержания спроса по текущим льготным программам, ставки по которым увеличили за последние несколько месяцев 2022 года. Однако пока законопроект находится на стадии обсуждения. За актуальными новостями следите на нашем сайте и в соцсетях.
Материнский капитал
Еще один способ снизить ежемесячные платежи по кредиту. Материнский капитал можно использовать для увеличения суммы первоначального взноса, для уменьшения кредита или для частичного погашения процентов по нему.
При этом дети, благодаря которым родители получили помощь от государства в форме маткапитала, должны стать владельцами долей объекта недвижимости.
Доли дети получают после снятия обременения на недвижимость. То есть после того, как вы полностью погасили кредит.
Важное нововведение с мая текущего года. Использовать маткапитал могут как матери, так и отцы. Условие: папа — единственный родитель 2-х и более детей, рожденных с 1 января 2007 года, или одного ребенка, рожденного с 1 января 2020 года, в связи со смертью матери или отказом от ребенка.
Налоговый вычет
Можно получить налоговый вычет за то, что вы купили квартиру, и за проценты по ипотечному кредиту. Налоговый вычет за приобретение недвижимости можно получить один раз на один объект недвижимости. При этом нужно доказать, что вы платите налоги и что вы действительно купили квартиру / дом. Поэтому для вычета нужно предоставить:
- заполненную декларацию 3-НДФЛ;
- информацию по вашим доходам;
- договор купли-продажи;
- подтвердить право собственности на объект (предоставить выписку из ЕГРН);
- банковскую выписку — подтверждение, что вы потратили деньги на квартиру;
- паспорт;
- свидетельство о браке.
Полученную сумму можно использовать для досрочного погашения кредита. Но здесь не так все просто.
Досрочное погашение кредита
Можно уменьшить сумму ежемесячного платежа, сделав досрочное погашение части кредита. Вот только об этом нужно сообщить банку заранее. Обычно за 30 дней. Сообщили банку, сделали платеж, запросили новый график платежей.
При этом в договоре с банком должно быть прописано, что вы имеете право вносить подобные досрочные платежи.
Досрочное погашение может уменьшить срок выплаты кредита. Или уменьшить сумму ежемесячного платежа. В банке нужно уточнить, как именно вы хотите использовать досрочное погашение.
Сдача в аренду жилья
Конечно, если есть где жить. Тогда можно сдавать квартиру в аренду и гасить ипотечные платежи за счет сдачи квартиры в аренду. Однако в договоре с банком также должен быть прописан данный пункт, который разрешает сдавать залоговую недвижимость в аренду третьим лицам.
Первоначальный взнос и срок кредита
Значительно уменьшает и стоимость самого кредита, и платеж по ипотеке каждый месяц хороший первоначальный взнос.
Сегодня требование большинства банков — первоначальный взнос от 15%.
Но чем больше первоначальный взнос, тем меньше кредит и платеж по нему. Конечно, сумма платежей еще зависит от срока кредита. Чем дольше выплачивается кредит, тем сумма меньше, а стоимость самого кредита больше.
Поэтому, как часто советуют эксперты, вносите первоначальный взнос по максимуму, насколько это позволяет бюджет, и гасите ипотеку досрочно.
Экономия на страховке
Приятный ежегодный бонус, который выливается в среднем в сумму от 300 000 ₽ экономии за 15 — 20 лет. Столько может сэкономить на страховке за время пока вы платили ипотеку. А сэкономленную сумму потратить на отпуск или досрочное погашение ипотеки. О том, как сэкономить на ипотечной страховке, знают все менеджеры INFULL. Выгодно оформляем страховку каждый день для наших клиентов. И для вас тоже оформим! Запросим расчет в нескольких страховых компаниях и предложим наиболее выгодный вариант.
Как уменьшить платежи по кредиту: лайфхаки
С июля 2023 г. переплата по потребительским кредитам сроком до года — с учетом всех процентов, комиссий и других платежей — не может превышать сумму выданного кредита более, чем в 1,3 раза. Однако чем больше срок кредита, тем больше заемщику придется переплатить.
Вот несколько лайфхаков, как уменьшить платежи:
Досрочно рассчитаться с кредитом
Это один из самых простых и эффективных способов уменьшить платежи по кредиту: заемщик платит проценты по кредиту только за тот срок, в который фактически пользуется кредитом.
Чтобы досрочно погасить кредит, нужно уведомить об этом банк. За сколько — Обычно банки подробно прописывают в договоре срок, в который заемщик обязан уведомить банк о досрочном погашении кредита, хотя иногда это необязательно. Уведомление оформляется в свободной форме в отделении или в личном кабинете интернет-банка или приложения.
- вы вносите на счет сумму, которую хотите заплатить;
- выбираете, что хотите уменьшить: срок кредитования или ежемесячный платеж. В первом случае выгода будет больше;
- уведомляете банк о том, какую сумму хотите погасить.
В кредитном договоре есть график платежей, но как правило нет запрета вносить деньги в другие даты (выгода в том, что проценты начисляются каждый день). Однако платеж по графику может быть обязательным, то есть заплатить придется дважды: и по графику, и вне графика. Возможно, в этом случае будет лучше списывать со счета больше, чем ежемесячный платеж, но в указанные в договоре даты.
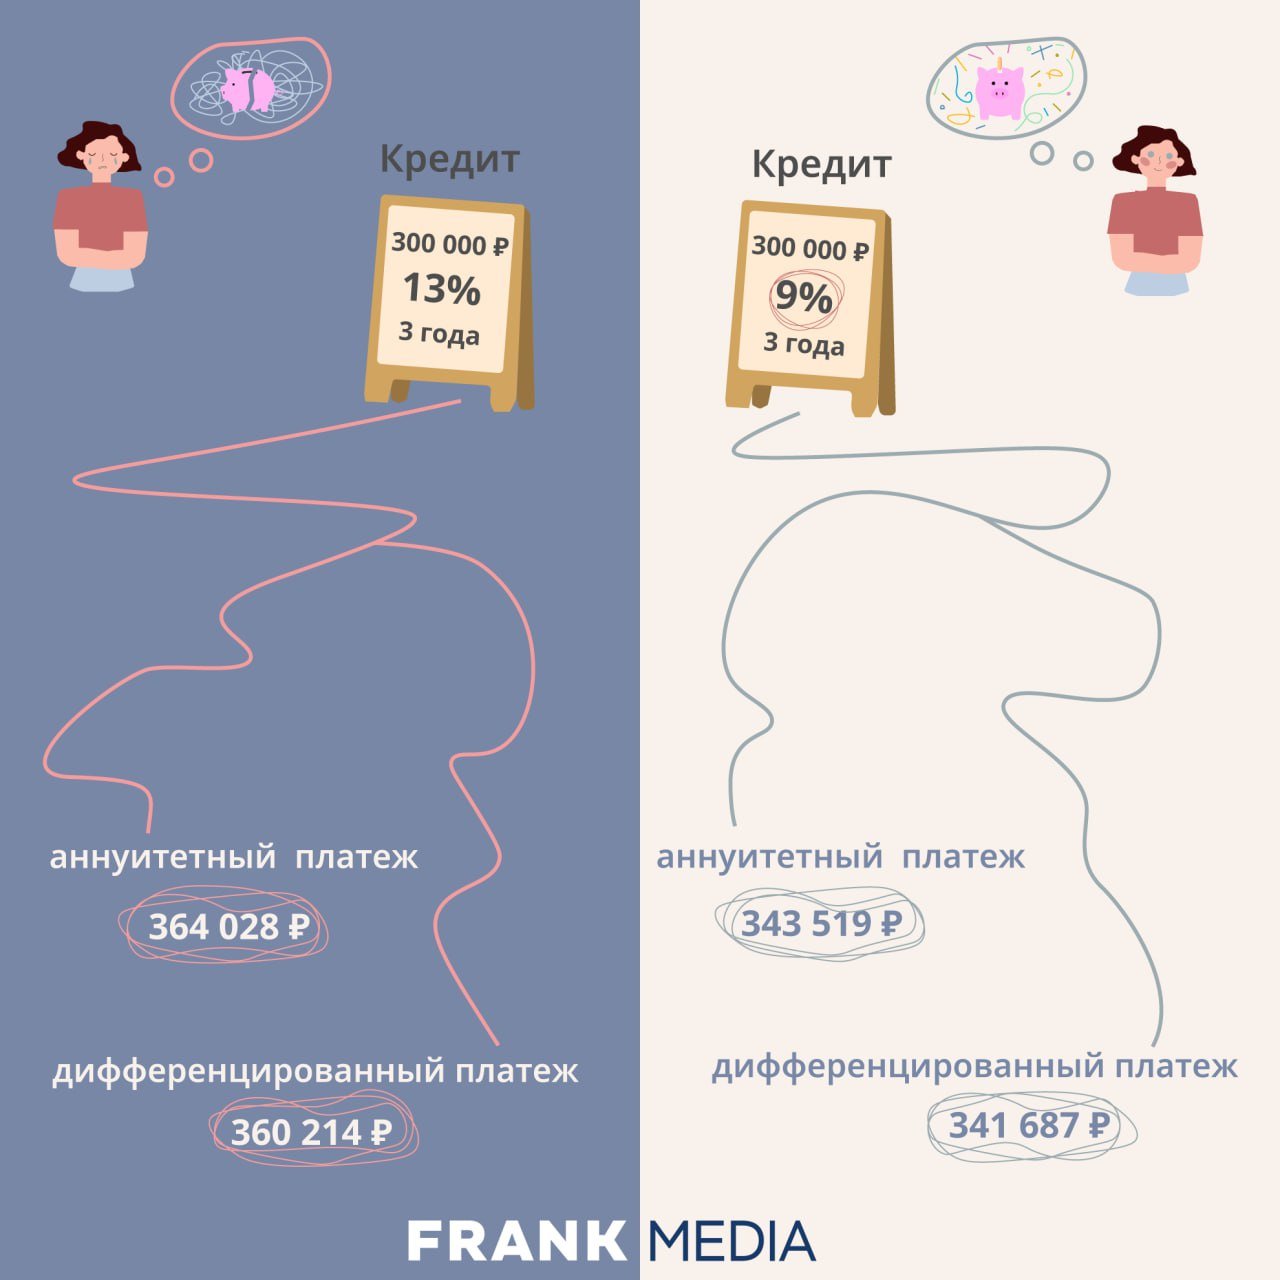
Допустим, вы оформили трехлетний кредит на 300 000 рублей под 13% годовых. Согласно расчетам кредитного калькулятора, при равных (аннуитетных) ежемесячных платежах, вы заплатите банку 364 028 рублей, при дифференцированных (уменьшаются к концу) — 360 214 рублей. Через три месяца у вас появились лишние 50 000 рублей и вы направили их на частичное погашение — вы заплатите банку уже 344 906 (при аннуитетных платежах) или 343 700 (при дифференцированных).


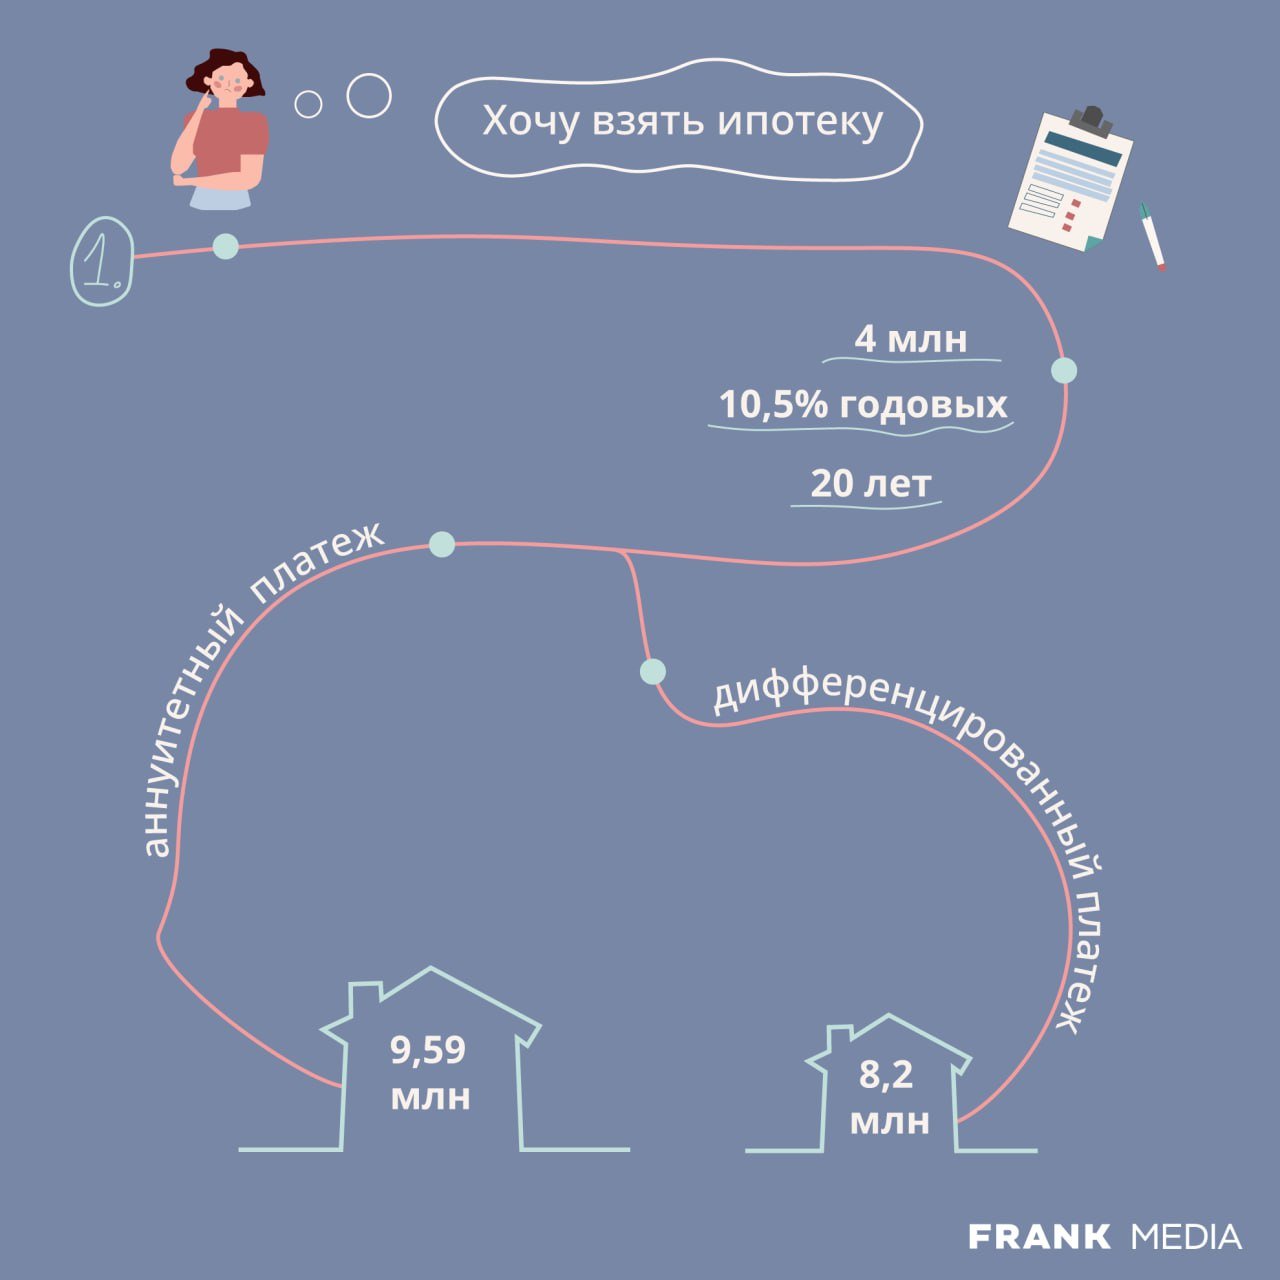
Вот расчет для ипотечного кредита. Предположим, вы взяли 4 млн руб под 10,5% годовых на 20 лет. За это время вы выплатите банку 9,59 млн при аннуитетном виде платежа или 8,2 при дифференцированном. Причем большая часть выплат придется на проценты. Однако если раз в полгода в течение четырех лет вносить дополнительные 50 000 руб, то на выплатах банку можно сэкономить почти 1,6 млн руб. при аннуитетных платежах или 684 239 — при дифференцированных. Фактический срок кредитования сократится до неполных 16 лет и 18 лет соответственно.

Обратиться в банк для снижения ставки
От размера процентной ставки зависит сумма, которую заемщик платит банку. При этом нередка ситуация, когда заемщик оформил кредит по одной ставке, а через некоторое время банк стал предлагать тот же продукт под более низкий процент. Это — основание для того, чтобы обратиться в банк с просьбой снизить ставку. Для этого понадобится подать в банк заявление в свободной форме (можно воспользоваться одним из многочисленных образцов, которые легко найти в поисковиках). Не помешает приложить к заявлению условия кредитования в других банках.
Важный момент: изменения процентной ставки — это возможность, но не обязанность банка. То есть снизить ставку банк может, но не обязан этого делать. Шансы на снижение ставки выше, если кредит стоимостью от 500 000 руб, действует еще минимум год и не реструктуризирован.
Для примера. Переплата по трехлетнему кредиту на 300 000 рублей по ставке 13% составит 64 028 рублей при аннуитетных платежах и 60 214 рублей при дифференцированных. Если ставка уменьшится до 9%, то переплата будет 43 519 рублей и 41 687 соответственно. Однако стоит учитывать, что банк попросит переоформить страховку.
Рефинансировать кредит
Рефинансирование, как и в примере выше, дает экономию на ежемесячных платежах. Это оформление нового кредита для того, чтобы закрыть один или несколько старых. Новый кредит, как правило, с более низкой ставкой, порой — на более длительный срок. Рефинансировать кредит можно в том же банке или любом другом.
Процедура довольно проста: нужно изучить предложения банков и подать заявку в те из них, что предлагают наиболее выгодные условия — онлайн или через приложение. В случае одобрения, банк просто переведет деньги на счет старого кредитора и погасит долг перед ним.
Однако недостаточно, чтобы ставка нового кредита оказалась ниже, стоит также учесть, сколько осталось платить по старому кредиту (если меньше половины срока или менее года, то смысла может не быть) и оставшуюся сумму переплаты. Нужно включить в расходы затраты на оформление нового кредита.
Дальнейшие расходы зависят от того, о каком кредите речь. Например, для ипотеки нужно учесть расходы на оценку недвижимости, страховку и повышенный процент на время оформления кредита (в это время залог не обеспечен).
Реструктурировать кредит
Реструктуризацию часто путают с рефинансированием, но суть принципиально разная. Рефинансирование — это новый кредит в любом банке, реструктуризация — внесение изменений в текущий договор. К этому инструменту чаще прибегают, если у заемщика возникли проблемы и он не может обслуживать кредит как раньше: он потерял работу или имущество, утратил трудоспособность или был призван на военную службу, условия труда изменились или наступил отпуск по рождению ребенка.
Для реструктуризации нужно подать заявление (форму, как правило, можно найти на сайте банка), приложить к нему документы, подтверждающие причину, по которой заемщику нужна реструктуризация. Это может быть копия трудовой с отметкой об увольнении или копия длительного больничного. Полный список документов обычно есть на сайте банка в разделе “Реструктуризация”.
Одновременно нужно выбрать вид реструктуризации (если банк предлагает выбор): отсрочить погашение (сумма ежемесячного платежа временно снизится) или увеличить срок действия договора (так сокращаются ежемесячные платежи, но не общая стоимость кредита).
На решение банку может потребоваться несколько месяцев, если оно будет положительным, то банк пригласит для подписания документов.
Взять кредит на меньший срок
Тут все просто: больше срок — больше переплата. Например, переплата по кредиту 500 000 рублей под 13% годовых и аннуитетных платежах сроком на три года составит 106 713 рублей, а при пятилетнем сроке — уже 182 878 рублей. Поэтому если есть возможность, то лучше выбирать кредиты на меньший срок.
Присмотреться к страховке
Здесь нет универсального рецепта: некоторые банки предлагают более выгодную ставку при покупке страховки, в других случаях покупать страховку невыгодно. Так, у банка ВТБ действовала минимальная ставка потребительского кредита в 4,8%, а при отказе от договора страхования она увеличивалась до 14,8%, рассказывал сотрудник колл-центра корреспонденту Frank Media. Так что идеальный вариант — это рассчитать ежемесячные платежи для того, и для другого варианта, а после — определиться, что более выгодно. В любом случае, от страховки можно отказаться. Плюс в любом случае стоит изучить предложения нескольких страховщиков, связаться с ними и обсудить конкретные условия.
Мария Ермакова для Frank Media
Как уменьшить платеж по ипотеке или приостановить его на полгода?

Внесение своевременных платежей по ипотеке требует регулярного дохода, обязательств и терпения. Покупая жилье нужно предварительно выделить все риски и возможность их ликвидации в случае трудностей жизни. Ипотека – решение жилищного вопроса, но в то же время бремя ответственности, которое не всегда удается нести с надлежащими требованиями. Что делать, если вы временно не можете платить нужную сумму каждый месяц, и как сохранить свою кредитную историю без доведения ситуации до суда по задолженности? В этой статье мы попробуем рассказать вам о возможных путях погашения ипотеки по сниженному тарифу, или приостановке платежей на полгода.
Что такое ипотечный платеж?
Принято обозначать ипотечные платежи по двум категориям:
Традиционный способ оплаты ипотеки. В данном случае вы ежемесячно платите банку одну и ту же сумму, которая назначается в договоре ипотечного кредитования. В основе платежа лежат проценты кредитору, остальная часть приходится на стоимость жилья. При регулярной оплате сумма может изменяться в соотношении процентов и платежа.
Платеж этой категории получить довольно просто, так как погашение долга поступает равными долями. Это упрощает ситуацию, потому что инфляция в современном мире не уменьшается.
В данном случае платеж по ипотечному кредиту находится в устойчивой позиции, но проценты кредитору весомо изменяются. При таком варианте нужно быть готовым к тяжелой денежной нагрузке при первоначальных выплатах из-за высоких процентов от кредитора. Данный график подходит в том случае, если вы имеете высокий уровень дохода. Преимущество метода в том, что при дифференцированном графике платежей по ипотеке жилье обходится дешевле.
Важно! Если вы выбираете дифференцированный график ипотечных платежей, то без досрочного погашения кредита есть риски переплаты большого объема процентов банку.
Есть ли возможность изменить вид платежа по ипотеке?
В связи с тем, что вид платежа определяется при заключении договора, такой вариант реализовать довольно сложно. Решение об изменении платежа принимается исходя из индивидуальных особенностей заемщика и его кредитной истории.
Как уменьшить платеж по ипотеке
• Используйте средства материнского капитала;
При наличии денежных средств по программе материнского капитала вы можете использовать их для улучшения условий вашей жизни, или оплатить ипотечный кредит. Допустимо применение государственных средств на покупку нового жилья, или индивидуальное жилищное строительство. Чтобы снизить финансовую нагрузку от суммы платежей за счет капитала вы можете, частично оплатить кредит, или внести первоначальный ипотечный взнос. Также средства разрешают использовать для погашения процента по ипотеке. При оплате, или снижении процентов, банк изменит и внесет корректировку в платежный график и снизит объем оплаты. Сокращение срока ипотеки будет зависеть от условий договора.
При использовании материнского капитала вы должны выделить долю в квартире для всех несовершеннолетних детей.
• Оформите имущественный налоговый вычет;
Этот вариант подразумевает возврат суммы, которая была потрачена на выплату ипотечных платежей. При оформлении вычета у вас есть возможность распорядиться средствами на свое усмотрение, в том числе внести деньги за ипотеку. Чтобы получить налоговый вычет необходимо заключить сделку купли-продажи, обратиться в налоговую службу, или в бухгалтерию по месту трудоустройства, где вам выдадут документ о праве на получение средств.
Государственный нормативный регламент устанавливает лимит на налоговый вычет, вы можете получить средства только один раз в течение года и только на один объект имущества.
• Досрочное погашение ипотеки;
Если у вас есть возможность погасить платеж до назначенного срока, то перед тем, как внести средства, внимательно изучите кредитный договор. Бывают случаи, когда банк позволяет сокращение платежа с условием внесения суммы выше установленной границы. Вы можете использовать такую возможность в любой момент, но списание средств произойдет в соответствии с датой, указанной в договоре.
При внесении досрочного платежа, который вы заявили кредитору, необходимо параллельно оплатить ежемесячный платеж.
• Страхование и первоначальный взнос
Чтобы уменьшить расход на платеж по кредиту вы можете внести значительный первоначальный взнос. Чем выше сумма, тем меньше переплата за ипотеку. Данный факт отметит вас в лице банка как положительного заемщика. Тем временем при заключении договора банк может предложить вам обратиться в страховую компанию, которая является партнером учреждения. Но выгоднее самостоятельно оформить страховку и предоставить её кредитору.
• Сдать квартиру в аренду
Если у вас есть еще одна квартира, то вы можете сдавать новое приобретенное жилье в аренду, используя полученные от аренды средства на погашение ипотеки.
Чтобы не возникало юридических проблем в соответствии с государственными законами, необходимо сдавать ипотечную квартиру при согласовании с банком.
• Учитывайте сроки кредитования;
На территории России самый большой срок для ипотеки составляет тридцать лет. Чем больше срок, тем меньше размер платежа. При взносе платежа выше назначенной суммы, размер переплат сокращается.
Обращаясь к перекредитованию, или рефинансированию. Вы можете рассчитывать на полное, либо частичное погашение ипотечного кредита, который вы уже оформили. Суть программы в том, что вы оформляете банковский займ, чтобы погасить ранее оформленную. При оформлении нового кредита у вас есть возможность изменить условия кредитования, уменьшить платеж, дату его внесения.
Как приостановить платежи на полгода?
Банки учитывают факт возникновения жизненных и финансовых трудностей. Чтобы приостановить ипотечные платежи, разработана программа ипотечных каникул, которая регламентируется Федеральным законом Российской Федерации (Федеральный закон от 03.04.2020 № 106 «ФЗ «О кредитных каникулах»). Каникулами называют отрезок времени, в течение которого у вас есть возможность временно остановить, либо уменьшить оплату кредита.
Длительность ипотечных каникул допускается сроком до шести месяцев. За это время вы должны привести свое положение в стабильное состояние и вернуться к графику платежей по договору ипотечного кредитования. В этот период санкции не начисляются.
В случае положительной динамики раньше, чем обозначенный период каникул, вы можете отозвать льготу и выплачивать долг в соответствии с новым графиком.
Ипотечные каникулы не снимают с вас обязательства выплаты долга за период отсрочки. После окончания льготного периода необходимо внести средства, которые вы пропустили. Чтобы произвести возврат, кредитор выдаст вам новое расписание оплаты ипотеки.
Кому дают ипотечные каникулы?
Чтобы принять участие в льготной программе нужно соответствовать критериям, которые указаны в законе. К ним относят:
- граждане, потерявшие доход за прошедшие 2 месяца на 30%;
- граждане, у которых новая структура доходов складывается наполовину меньше суммы ипотечного платежа;
- лица, потерявшие работу, или трудоспособность (от 2х месяцев);
- инвалиды I и II группы;
- женщины, оформившие декретный отпуск (необходимо подтверждение в виде листка нетрудоспособности);
- возникновение у заемного лица на иждивении несовершеннолетних детей, или граждан с инвалидностью (I и II группа);
- потеря места трудоустройства (необходим официальный статус «безработного»);
Как оформить ипотечные каникулы?
Если вы подходите по вышеперечисленным критериям, то необходимо обратиться с заявлением о предоставлении каникул, предоставить выписку из росреестра и доказательную базу о трудной жизненной ситуации. При одобрении ипотечных каникул кредитор может потребовать доказать «чистоту долга».
Требования к задолженности оценивается в соответствии с условиями:
- вы являетесь собственником жилья, на которое оформлена ипотека;
- реструктуризация задолженности проводится впервые;
- ипотечный кредит взят на недвижимость;
- сумма задолженности по ипотеке не превышает 15.000.000;
- необходимо наличие документов, подтверждающих сложное положение.
К перечню документов о нестабильном положении относятся различные справки, которые необходимо получить в зависимости от ситуации. К ним относят:
- документ с места трудоустройства, подтверждающий увольнение сотрудника (приказ об увольнении, выписка из трудовой книги);
- лист нетрудоспособности (выдается медицинской организации);
- документы, подтверждающие личность несовершеннолетних детей, либо статус иждивенца (свидетельство о рождении, установление опеки, инвалидность);
- справка о доходах заемщика;
При наличии всей доказательной базы нужно обратиться в банк, который является кредитором. Сотрудники банка проверяют достоверность документов и выносят решение о предоставлении льготного периода (в течение 5 дней), по итогу вам одобряют каникулы. В ближайшие полгода после решения вы останавливаете платежи по ипотечному кредиту. В этот момент проценты продолжают начисляться. При окончании ипотечных каникул вы снова приступаете к выплате ипотеки по графику, учитывая начисленные проценты.
При возможности внести средства на счет погашения ипотеки в период каникул, вы можете смело перевести деньги, сохранив право не платить до окончания установленного срока льготного периода. Внесенные средства переходят в оплату основной задолженности, а не в погашение процентов банку.
За и против оформления ипотечных каникул
- вы не платите за квартиру полгода;
- вам не начисляют штрафы и пени;
- кредитная история сохранена и не испорчена;
- при выполнении требований в соответствии с законом, банковская организация обязана предоставить отсрочку.
- если вы обращались к реструктуризации, то оформить каникулы невозможно;
- максимальная длительность отсрочки – 6 месяцев;
- данная мера является единовременной.
Что делать если вы не подходите под критерии ипотечных каникул?
При понимании того, что вы не подходите к категории граждан, в трудной жизненной ситуации, есть вероятность получить от банка отказ в предоставлении ипотечных каникул. Обычно кредитор аргументирует свое решение в письменном решении.
Банк отказывает в одобрении каникул в соответствии со следующими показателями:
- у вас есть в собственности иная недвижимость, помимо квартиры, которую вы приобрели в ипотеку;
- задолженность по кредиту составляет выше 15.000.000 рублей;
- вы уже пользовались программой ипотечных каникул;
- иногда банк отказывает клиентам, которые недавно оформили ипотечный кредит (до 3 месяцев).
При отсутствии возможности воспользоваться программой, можно обратиться к реструктуризации задолженности. Такая мера предполагает оформление соглашения с кредитором об изменении условий кредитования. В таких случаях банк может пойти навстречу и предложить следующие варианты:
- платеж по ипотеке по более сниженному тарифу через увеличение срока ипотеки;
- период отсрочки (выплата процентов банка, без внесения платежей по основному долгу);
- корректировка периода платежей.
Чтобы банк одобрил вам вышеперечисленные условия, необходимо подтвердить факт отсутствия возможности платежеспособности по «уважительным причинам». Для этого можно приложить к заявлению справку о снижении зарплаты, или среднего ежемесячного дохода. Но помните, в обязательства банка не входит обязательная реструктуризация клиентов, в связи с чем, организация может отказать в предоставлении льгот.
При получении отказа не стоит обращаться к оформлению потребительских кредитов, или сомнительных быстрых займов, чтобы выплатить платеж. Данные действия, чаще всего, могут оказать вам помощь в оплате долга в течение нескольких месяцев, но потом вы рискуете лишь увеличить свою задолженность, обанкротиться и потерять все нажитое имущество.