Налоговый вычет по ипотеке: как вернуть ₽390 тыс. за уплаченные проценты
При покупке квартиры в ипотеку благодаря налоговым вычетам в общей сложности можно вернуть до 650 тыс. руб. Это максимальный размер суммарной налоговой льготы по основной сумме покупки и уплаченным процентам по кредиту. Главные условия для получения вычета — нужно платить подоходный налог и иметь зарегистрированное право собственности на недвижимость. Рассказываем, как воспользоваться налоговым вычетом за уплаченные проценты по кредиту, в какие сроки это можно сделать и какую сумму вернуть.
Налоговый вычет по ипотеке
При покупке дома, квартиры (в том числе в ипотеку), дачи, земельного участка, а также при строительстве дома и расходах на его отделку можно вернуть сумму подоходного налога (НДФЛ, его размер составляет 13%). Для этого существует имущественный налоговый вычет, который можно оформить на всю сумму покупки (основной вычет) и на проценты по кредиту. Последовательность получения вычетов законодательно не установлена, поэтому возможны варианты. Можно получить сначала вычет на жилье, потом — на проценты. А можно и оба вычета одновременно (если позволяет сумма налогооблагаемого дохода). Допускается получение основного вычета при покупке одной недвижимости, а возврат с процентов по ипотеке — с другой. Сама сумма налога, которую можно вернуть, определяется двумя параметрами: расходами при покупке жилья и уплаченным подоходным налогом. Максимально возможная сумма для расчета основного имущественного вычета составляет 2 млн руб., от нее отсчитываются 13%. Таким образом, сумма, которую можно вернуть, составляет до 260 тыс. руб. (или 13% от 2 млн руб.), даже если квартира стоит 10 млн или 100 млн руб. Если же недвижимость стоит меньше 2 млн руб., то остаток по имущественному вычету можно получить при покупке жилья в будущем (ст. 220 НК РФ). Лимит по вычету ограничен уплаченной за год суммой подоходного налога. Например, если за год покупатель недвижимости уплатил 150 тыс. руб. налога, его вычет не может превышать эту сумму. Но остаток можно получить на следующий год — опять же в границах уплаченного за год подоходного налога. Если все равно остается недополученная сумма, она вновь переносится на следующий год.
Читайте также: Налоговый вычет: что нужно знать при покупке квартиры
Налоговый вычет за проценты по ипотеке
При покупке квартиры в ипотеку есть право на налоговый вычет за выплаченные банку проценты. В расчет берутся все реально погашенные проценты, но есть и лимит — не более 3 млн руб. Сумма налогового вычета по процентам рассчитывается по аналогии с имущественным вычетом — это 13% от суммы базы (выплаченных процентов). Таким образом, максимальная сумма к возврату по процентам составляет 390 тыс. руб. Рассчитать сумму вычета по процентам можно онлайн с помощью специализированных сервисов. Обычно они доступны на сайтах банков. Это правило распространяется на кредиты, которые оформлены после 1 января 2014 года. Для ипотечных кредитов, которые выдавались до этого времени, ограничений по верхнему пределу нет — 13% можно вернуть от всей суммы погашенных процентов. То есть если проценты по оформленной до 2014 года ипотеке составляли 4 млн руб., то можно вернуть 520 тыс. руб. (или 13% от 4 млн руб.). В отличие от основного вычета, воспользоваться вычетом от уплаты процентов по ипотеке можно только один раз и относительно одного объекта. Это следует учитывать — иногда лучше сохранить налоговую льготу и потратить ее при другой ипотеке.
- 13% — если сумма дохода за год составляет менее или равна 5 млн руб.;
- 15% — если сумма дохода за год составляет более 5 млн руб.
Таким образом, если ипотека была получена до 2014 года (и даже если давно закрыта) и общий размер уплаченных процентов составил более 5 млн руб., а доход с 1 января 2021 года превышал 5 млн руб. в год, налоговый вычет по процентам можно получить в размере 650 тыс. руб. (13% от 5 млн руб.) плюс 15% от суммы уплаченных процентов, превышающих 5 млн руб., но не более суммы фактически исчисленного НДФЛ по повышенной ставке.
Поэтому, если вы соответствуете данным критериям, есть смысл дождаться 1 января 2024 года, чтобы в расчете размера вычета учесть максимальное количество лет (три года) получения дохода, превышающего 5 млн руб. и облагаемого уже по ставке 15%. Данное нововведение актуально по дорогой ипотеке и для тех, кто получает больше 5 млн руб. в год. При этом данное правило распространяется только на ипотеку, оформленную до 2014 года. По ипотеке, полученной после этой даты, есть ограничения по вычету — 390 тыс. руб. в независимости от ставки НДФЛ.
В отличие от основного вычета, воспользоваться вычетом от уплаты процентов по ипотеке можно только один раз и относительно одного объекта (Фото: Alexander Raths\shutterstock)
Когда можно получить вычет за проценты
Право получения вычета по процентам, как и при основной сумме, возникает после регистрации права собственности. Заявить о вычете можно в году, следующем за годом оформления права собственности на жилье. К примеру, если квартира была оформлена в собственность в 2023 году, то подавать декларацию 3-НДФЛ для получения вычета можно не раньше 2024-го.
При ипотеке на новостройку выплачивать кредит начинают, как правило, гораздо раньше регистрации права собственности. В этом случае вычет будет рассчитан с первого ипотечного платежа, но заявить права на его получение все равно можно будет только после получения права собственности. Например, в 2020 году был заключен договор долевого участия (ДДУ), а акт приема-передачи подписан в 2023-м. Право на имущественный вычет возникает с 2024 года, но все уплаченные с 2020 года проценты будут зачтены.
Вычет можно оформлять как в процессе выплаты кредита, так и после погашения пpoцeнтныx нaчиcлeний. Декларации и заявления на вычет можно подавать в налоговую ежегодно, пока не исчерпается их лимит, или раз в несколько лет. К примеру, если в 2023 году заемщик выплатил банку проценты в размере 100 тыс. руб., то в 2024-м можно претендовать на вычет в размере 13 тыс. руб.
Срока давности нет. Но на вычет можно подать документы только за три последних года. То есть вам вернется часть налогов, уплаченных за три последних года. К примеру, в 2023 году вы можете подать заявление на вычет за 2022, 2021 и 2020 годы.
Если заемщик хочет вернуть часть пpoцeнтoв пo ипoтeкe из cyммы нaлoгa, кoтopый yплaтил в 2023 году, сделать это он сможет до конца 2027 года. Если он обратится за вычетом позже, то проценты по ипотеке зa 2027 гoд вepнyть yжe нe пoлyчитcя, нo можно вepнyть нaлoг, yплaчeнный позднее.
Как получить вычет по выплаченным процентам
Для основного и процентного вычета по ипотеке существует единая декларация 3-НДФЛ. Вернуть проценты по ипотеке можно и отдельно от основной суммы. Сделать это можно, как и в случае с основным вычетом, двумя способами: через налоговую и работодателя. В последнем случае документы стоит подавать сразу, не дожидаясь конца года. Работодатель не будет удерживать НДФЛ с зарплаты, пока не исчерпается весь полагающийся лимит компенсации.
Либо можно обратиться в налоговую инспекцию, дождавшись окончания года, в течение которого приобретено жилье. Такой способ подходит тем, кто хочет получить большую сумму сразу. Документы можно подать как в налоговой инспекции по месту регистрации, так и онлайн через личный кабинет налогоплательщика на сайте ФНС.
Для получения вычета по процентам по ипотеке налогоплательщику необходимо:
1. Подсчитать сумму вычета и налога к возврату.
2. Подготовить необходимые документы:
- копию паспорта;
- справку по форме 2-НДФЛ;
- копию договора долевого участия или договора купли-продажи квартиры;
- выписку из ЕГРН;
- копию кредитного договора, по которому были выплачены проценты;
- справку из банка об уплате процентов по кредиту;
- заявление на получение налогового вычета.
3. Выбрать подходящий способ для возврата НДФЛ (через работодателя или налоговую).
Если получение вычета будет проходить через работодателя, подавать декларацию по форме 3-НДФЛ не нужно. Бухгалтерия перестанет удерживать НДФЛ из зарплаты до тех пор, пока доходы с начала года не превысят сумму вычета. Если за год использовать весь вычет не получилось, остаток переносится на следующий год, но документы надо будет подавать заново. Если возврат средств происходит через налоговую, нужно заполнить налоговую декларацию.
4. Заполнть налоговую декларацию по форме 3-НДФЛ и подать документы.
Главный документ для получения налогового вычета по процентам — налоговая декларация. Ее бланк по форме 3-НДФЛ можно получить в налоговой службе или на сайтах налоговых. За каждый год — отдельная декларация.
5. Получить вычет и вернуть налог.
После подачи документов и декларации последует проверка, ее срок занимает до трех месяцев. Еще месяц отводится на перечисление НДФЛ на счет налогоплательщика. Итого с момента подачи декларации до возврата денег на счет может пройти около четырех месяцев.
Упрощенный порядок
С 2022 года россияне смогут подать заявление на налоговый вычет за 2021 налоговый год в упрощенном порядке. По новым правилам, физлица смогут возмещать НДФЛ одним только заявлением — без составления декларации 3-НДФЛ. Подтверждения права на вычет, а также сканирования и загрузки множества документов в личном кабинете налогоплательщика на сайте ФНС не потребуется. Достаточно заполнить заявление, указать в нем банковские реквизиты, на которые нужно перевести средства, и оно будет сформировано автоматически. Автоматизированная система ФНС обработает информацию, обратившись к необходимым источникам, например в банк, который выдал кредит или через который прошел перевод денежных средств.
Чтобы уточнить возможность получения налоговых вычетов в упрощенном порядке, следует обратиться в банк. «Если налоговым органом не будут выявлены какие-либо расхождения, срок проведения проверки права на вычет сокращен в три раза (один месяц вместо трех). На практике срок проверки существенно быстрее, около десяти дней», — сказала руководитель корпоративной и налоговой практики компании «Интерцессия» При необходимости налоговым органом может быть продлена камеральная налоговая проверка заявления, о чем будет сообщено налогоплательщику через его личный кабинет, добавила юрист.
Вычет по процентам в браке
Право на процентный вычет по ипотеке имеет каждый супруг независимо от того, на кого оформлен кредит. Собственность в браке считается общей, если иное не установлено брачным договором, пояснил партнер налоговой практики BMS Law Firm Давид Капианидзе.
Каждый супруг имеет право на получение вычета по процентам в размере 390 тыс. руб. Законодательно установленного порядка распределения вычета между супругами нет, так что они могут распределить вычет как угодно — пополам или один из супругов может отказаться от вычета в пользу другого. Для этого пишется заявление при подаче документов в налоговый орган. В этом случае второй супруг не теряет права в будущем заявить о вычете на квартиру, купленную в ипотеку.
«Если вычет распределили 50/50, то право на вычет теряется у обоих. Это невыгодно, когда переплата за ипотеку небольшая. Например, если переплата 2 млн руб., то каждый сможет взять вычет только с 1 млн руб., или 130 тыс. руб., остаток уже не сохранится», — отметил юрист.
Поэтому о вычетах заявлять обоим супругам выгоднее, когда переплата за проценты большая. Например, если переплата по процентам составляет 6 млн руб., то каждый из супругов может заявить о вычете в 390 тыс. руб.
Читайте также
- В России упростили получение налогового вычета: как будет работать схема
- Налоговый вычет в 2021 году: что нужно знать при покупке квартиры
- Кабмин упростит получение налогового вычета за покупку квартиры в ипотеку
Будьте в курсе важных новостей — следите за телеграм-каналом «РБК-Недвижимость»
Как получить налоговый вычет за покупку квартиры и проценты по ипотеке?

Если вы работаете официально и платите подоходный налог, то можно получить налоговый вычет за покупку квартиры и за проценты по ипотеке.
Эти вычеты связаны между собой?
Нет, это две разные льготы. Вы можете купить квартиру, получить с неё налоговый вычет, а потом взять в ипотеку вторую и оформить возврат процентов.
Максимальный размер вычета за покупку квартиры — 260 тыс. рублей. Его можно получить с 2 млн рублей, потраченных на строительство или покупку жилья.
Максимальный размер вычета за проценты по ипотеке — 390 тыс. рублей. Он не может превышать сумму отчисленного подоходного налога. Его можно получить с 3 млн рублей, потраченных на погашение процентов по ипотеке.
Если речь идёт об одном и том же объекте жилья, то обычно оформляют вычет за покупку, а потом — с уплаченных процентов. Если суммы налогооблагаемого дохода достаточно, заёмщик может заявить в декларации обе льготы одновременно.
Если квартира куплена до 2014 года, то имущественный налоговый вычет было делить нельзя. Деньги за покупку и проценты по ипотеке можно было получить только за одно жильё.
Какие нужны документы для получения вычета:
- декларация 3-НДФЛ
- справка по форме 2-НДФЛ
- выписка из ЕГРН
- договор купли-продажи или договор долевого участия
- договор на получение ипотечного кредита
- справка об уплаченных процентах по ипотеке
Как получить вычет
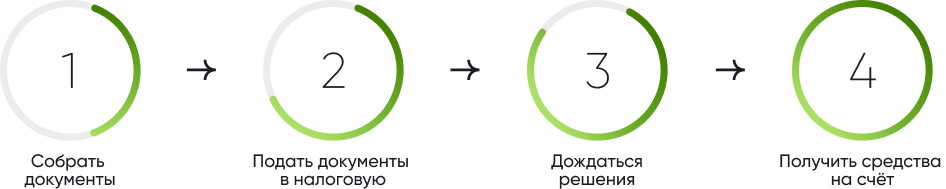
- Собрать документы.
- Обратиться в налоговую. Сделать это можно через приложение «Мой налог».
- Дождаться решения. Проверка декларации и бумаг займёт три месяца.
- Получить деньги. Их налоговая перечислит в течение месяца.
Нужно понимать, что размер выплаты не может превышать сумму отчисленного подоходного налога.
Пример: ваш доход за год составил 600 тыс. рублей, а процентов по ипотеке вы заплатили на 1 млн. Да, у вас есть право на вычет с миллиона — 130 тыс. рублей. Однако полученного дохода хватит только на то, чтобы вернуть 78 тыс. рублей — 13% от 600 тыс. рублей.
Остаток непотраченного подоходного налога перейдёт на следующий год.
Для удобства можно воспользоваться онлайн-калькулятором от Консультационного центра ДОМ.РФ. Он поможет рассчитать предварительную сумму налогового вычета.
Подать заявление на налоговый вычет можно на сайте Федеральной налоговой службы в личном кабинете.
Как получить налоговый вычет при покупке квартиры в ипотеку?
Покупка квартиры требует значительных финансовых затрат, часть из которых можно компенсировать, если гражданин платит налоги. Как получить налоговый вычет при покупке жилья в ипотеку, и кто может на него рассчитывать?
Какие налоговые вычеты можно получить при покупке жилья в ипотеку?
- Имущественный вычет;
- Налоговый вычет за проценты, уплаченные банку.
Что такое имущественный вычет и как он работает?
При оформлении имущественного вычета государство возвращает до 13% стоимости недвижимости, приобретенной в ипотеку. Денежные средства могут быть переведены одним платежом из налоговой службы или начисляться на вашу карту ежемесячно вместе с зарплатой от работодателя.
Сумма возврата зависит от количества налогов, которые вы заплатили в бюджет в виде НДФЛ, и не может превышать 260 тыс. рублей.
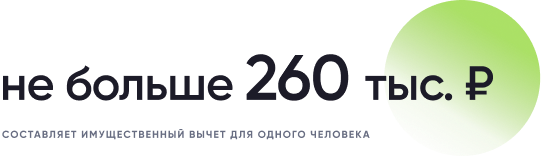
Как получить максимальную сумму вычета?
Рассмотрим конкретный пример. Если ваша зарплата составляет 40 тысяч рублей в месяц, за год вы заплатите 62 тысячи рублей в бюджет в виде налогов. Именно эта сумма станет максимальной суммой возврата из бюджета, если подать заявление в налоговую инспекцию сразу. Для того, чтобы увеличить выплату, вы можете подождать с оформлением заявки на вычет несколько лет (у налогового вычета нет срока давности). Вам оформят вычет налогов за три года до подачи заявления, что позволит получить 187 тыс. рублей.
Можно ли получить налоговый вычет за проценты по ипотеке?
Да, государство вернет до 13% от суммы, которую вы заплатили банку в качестве процентов. Максимальный размер вычета составляет 3 млн рублей, это значит, что вернуть получится 390 тыс. рублей. Эту выплату лучше оформить ближе к концу срока кредита, так как к этому моменту накопится большая сумма платежей по процентам.
Кому не полагается налоговый вычет при покупке квартиры?
Налоговый вычет нельзя получить в нескольких случаях:
- Если недвижимость куплена за счет работодателя или государства;
- Квартира приобретена у близких родственников (супруг, родитель, ребенок, полнородный и неполнородный брат/сестра, опекун, подопечный);
- Если гражданин не платил НДФЛ.
Как использование материнского капитала влияет на налоговый вычет?
Материнский капитал уменьшает сумму налогового вычета, потому что он вычитается из стоимости квартиры. Например, вы приобрели квартиру за 2 млн рублей, часть из которых оплатили с помощью материнского капитала (в 2023 году составляет 586,9 тыс. рублей за первого ребенка). В этом случае сумма к возврату по налоговому вычету составит не 260 тыс. рублей, а только около 183 тыс. рублей.

В какой момент можно подать заявление на налоговый вычет при покупке квартиры?
При покупке готового жилья право на получение вычета возникает у покупателя сразу же после того, как он оформит квартиру в собственность (то есть при регистрации прав на недвижимость в ЕГРН). Если же речь идет о приобретении жилья в строящемся доме, то подать заявление на возмещение можно только после сдачи квартиры в эксплуатацию и подписания акта приема-передачи квартиры.
Получить имущественный вычет можно как до окончания календарного года (через работодателя), в котором возникло право на налоговый вычет, так и в последующих налоговых периодах (в налоговом органе, либо через работодателя).
Есть ли ограничения по количеству имущественных вычетов?
Налоговый вычет можно оформлять неограниченное количество раз по нескольким объектам недвижимости, но общая сумма, полученная от государства в качестве вычетов, за всю жизнь не может превышать 260 тыс. рублей.
Есть ли срок действия у имущественного вычета?
Нет, у имущественного вычета нет срока действия. То есть гражданин вправе подать на вычет в любой момент, даже по прошествии значительного времени после покупки квартиры.
За какой период можно вернуть налоги?
Возврат налога можно получить только за 3 года, предшествующие году, в котором подана заявка на вычет. Важно, чтобы право собственности было оформлено раньше этих трех лет. Например, если покупка квартиры состоялась в 2012 году, а заявка на вычет подается в 2020 году, возвращаются налоговые отчисления за 2017, 2018 и 2019 годы. Если максимум не будет исчерпан, то в следующем году гражданин РФ вправе снова обратиться за вычетом.

Как можно распорядиться налоговым вычетом?
Средствами, полученными в виде налогового вычета можно распорядиться по своему усмотрению. Чаще всего их направляют на погашение ипотечного кредита (подробнее в инструкции: Способы досрочного погашения ипотеки). Это позволит быстрее закрыть обязательства перед банком или снизить ежемесячные расходы на обслуживание кредита. В совокупности с другими мерами господдержки общая экономия может составлять сотни тысяч рублей.
Вычет также можно использовать для ремонта квартиры, приобретения бытовой техники или инвестировать в банковские активы, а также на любые другие цели.
Как рассчитывается налоговый вычет при совместной покупке квартиры?
Если жилье покупают супруги, то каждый из них имеет право получить налоговый вычет. В этом случае максимально возможная сумма, с которой можно получить вычет, удваивается и составляет 4 млн рублей. Совокупно супруги могут вернуть 520 тыс. рублей (по 260 тыс. рублей каждый), если квартира стоит больше 4 млн рублей. Если цена квартиры от 2 млн рублей до 4 млн рублей, то мужу и жене нужно решить, вычет с какой суммы будет получать каждый из них. Например, если жилье стоит 3 млн рублей, то один супруг получает вычет с 2 млн рублей, а второй — с оставшегося 1 млн рублей. Если собственников квартиры больше, то право на налоговый вычет есть у каждого из них.
Кроме того, супруги совместно могут подать заявление на вычет по ипотечным процентам и вернуть до 780 тыс. рублей (по 390 тыс. рублей каждый).
Рассчитать налоговый, а также имущественный вычет можно с помощью сервиса «Калькулятор налогового вычета». Сервис позволяет узнать точную сумму выплаты с учетом семейного положения, суммы заработной платы и использования средств государственной поддержки.
Нужно ли подавать на вычет по процентам одновременно с имущественным вычетом?
Документы на вычет при покупке жилья по ипотечному кредиту не обязательно подавать вместе с заявлением на имущественный вычет, поскольку он также не имеет срока давности. Как правило, вычет по процентам заявляется после того, как получена вся сумма по имущественному вычету.
Можно ли получить вычет при рефинансировании ипотечного кредита?
Да, можно. При этом важно, чтобы договор с новым банком также назывался договором ипотечного кредитования, а в нем было указано, что по нему производится рефинансирование предыдущего целевого (ипотечного) кредита. В этом случае учитываются уплаченные проценты по обоим ипотечным договорам.
Как оформить налоговый вычет онлайн в упрощенном порядке?
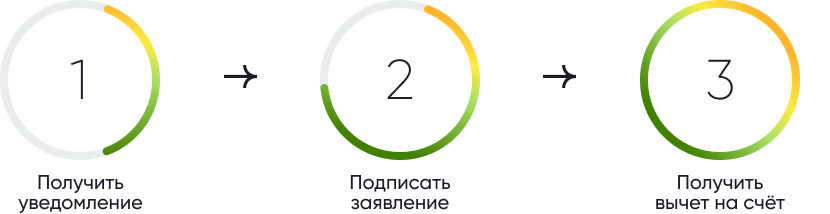
Если вы приобрели жилье после 1 января 2020 года, вы сможете оформить налоговый вычет в упрощенном порядке.
При возникновении права на получение вычета, налоговая служба автоматически уведомит вас о возможности получения выплаты через личный кабинет на портале ФНС (или через приложение «Мой налог») и предложит подписать предзаполенное заявление. Никакие другие документы не потребуется. Всю необходимую информацию налоговая служба самостоятельно запросит в рамках межведомственного взаимодействия.
После того, как вы подпишите заявление онлайн, ФНС инициирует проверку сведений, которая продлится не более 30 дней. После этого денежные средства поступят на ваш счет в течение 15 дней.
Как оформить налоговый вычет через работодателя?
Чтобы оформить налоговый вычет через работодателя нужно сделать несколько шагов:
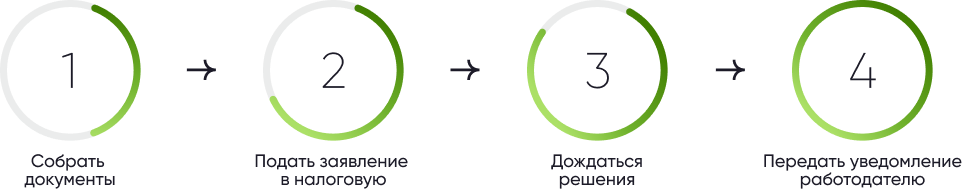
Шаг 1. Подать заявление в налоговый орган по месту жительства. Это можно сделать лично или через электронный кабинет налогоплательщика на сайте или в мобильном приложении). Образец заявления можно скачать здесь.
К заявлению следует приложить копии документов:
- выписка из ЕГРН;
- акт приема-передачи и договор участия в долевом строительстве (если вы были участником долевого строительства);
- подтверждение оплаты: чеки, квитанции, платежные поручения, расписки от продавца;
- справка о доходах гражданина и удержанных суммах налога (бывшая 2–НДФЛ – можно получить у работодателя) за тот год, за который заявлен вычет.
Шаг 2. Дождаться решения. Обычно налоговый орган рассматривает документы в течение 30 дней;
Шаг 3. Получить в налоговой уведомление о праве на вычет и передать его работодателю. С этого момента вы будете освобождены от НДФЛ, пока не будет выплачена вся сумма вычета.
Как оформить вычет на покупку жилья без участия работодателя?
Если вы хотите получить всю сумму вычета одним платежом, нужно сделать следующие действия:
Шаг 1. Собрать все документы:
- налоговая декларация по форме 3-НДФЛ (нужно заполнить самостоятельно);
- справка о доходах гражданина и удержанных суммах налога (бывшая 2-НДФЛ — можно получить у вашего работодателя);
- выписка из ЕГРН;
- копия договора купли-продажи квартиры со всеми приложениями;
- выписка из ЕГРН (если приобреталось готовое жилье);
- копия акта приема-передачи жилья, подписанная обеими сторонами (для квартиры, купленной на этапе строительства);
- копия договора долевого участия со всеми приложениями (для квартиры, купленной на этапе строительства);
- документы, подтверждающие оплату;
- справка банка-кредитора о размере уплаченных процентов (для вычета по процентам кредита);
- копии договора с банком об ипотеке (при рефинансировании — копии обоих договоров);
- справка о прекращении договора с предыдущим банком (при рефинансировании).
Шаг 2. Подать документы в налоговый орган по месту жительства (лично или через электронный кабинет налогоплательщика на сайте или в мобильном приложении).
Шаг 3. Дождаться решения налоговой. После проверки всех документов, подтверждающих право на вычет (обычно занимает около трех месяцев) деньги будут переведены одним платежом на счет, указанный вами в заявлении.
Столкнулись с трудностями при оформлении налогового вычета? Получите бесплатную консультацию от экспертов ДОМ.РФ!
Заказать звонок
Налоговый вычет
Налоговый вычет – форма государственной поддержки налогоплательщиков в России. Она положена каждому гражданину РФ, который купил недвижимость самостоятельно или с привлечением ипотечного кредита. Рассказываем, кто, как и на каких условиях может получить имущественный налоговый вычет за покупку жилья в ипотеку.
Кому положен налоговый вычет
Согласно ст. 220 НК РФ, право на имущественный налоговый вычет возникает у приобретателя жилой недвижимости, а также доли в ней (ст. 16 ЖК РФ). Претендовать на налоговый вычет может только лицо, трудоустроенное по ТК РФ и уплачивающее подоходный налог в размере 13% с получаемых доходов.
По закону право на получение вычета – бессрочное, плюс к зачету при расчете суммы возврата разрешено принимать предыдущие три года, а также последующие периоды, если в них уплачивался НДФЛ. Это означает, что вычет может получить:
- гражданин РФ работающий на постоянной основе с уплатой НДФЛ за себя самостоятельно или если налоги за него перечисляет работодатель;
- неработающий пенсионер, вышедший на пенсию не более 3 лет назад, являющийся до этого плательщиком НДФЛ;
- женщина в декретном отпуске, получавшая облагаемые НДФЛ доходы в периоде не более 3 лет назад;
- любой гражданин РФ, получающий доход в иной форме, но плативший НДФЛ не более 3 лет назад;
- гражданин РФ, который будет платить НДФЛ в любом периоде после заключения договора купли-продажи жилого объекта.
За что можно получить имущественный налоговый вычет
Получить помощь от государства можно только при заключении сделки купли-продажи жилой недвижимости, в том числе, если оформляется ипотека.
Возникновение права собственности на жилые объекты по завещанию или договору дарения не является основанием для получения вычета.
При покупке за собственные средства предоставляется только один вычет — от стоимости объекта, он называется основным. При покупке недвижимости в ипотеку вычета два: основной и дополнительный — по процентам, уплаченным по целевому кредиту (ипотеке).
Новая редакция НК РФ в 2014 году разрешила получать основной вычет суммарно по нескольким сделкам. Если у вас несколько квартир, или квартира и дом, или доля в доме и доля в квартире – можно получить вычет по всем договорам в пределах разрешенного государством лимита.
Сумма налогового вычета
Имущественный вычет предоставляет один раз в жизни и с 2014 года имеет ограничение по расчетной базе (пп. 1 п. 3 ст. 220 НК РФ). Каждый гражданин РФ может получить:
- 13% от 2 000 000 рублей (260 тыс. рублей), потраченных на покупку квартиры, дома на земле, комнаты или доли в них, а также земельного участка, если земля предназначена под ИЖС;
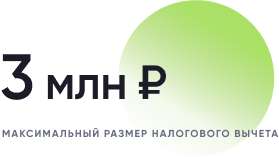
- 13% от 3 000 000 рублей (390 тыс. рублей), уплаченных в качестве процентов по ипотечному кредиту, направленному на приобретение любого из указанных выше объектов.
Если недвижимость приобретена до 2014 года, и право на вычет не реализовано – получить его можно и сейчас. Если квартира была куплена в ипотеку до 1 января 2014 года, а вычет по процентам был оформлен до этой даты, лимита в 3 млн рублей по этому возврату не будет (п. 4 ст. 2 закона от 23.07.2013 № 212-ФЗ), можно получить вычет от всей суммы процентов.
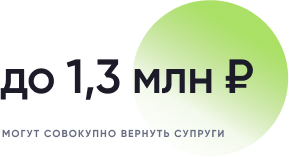
Совокупно семейная пара может получить 1 300 000 рублей при условии, что оба супруга трудоустроены, являются резидентами РФ, платят НДФЛ и располагают достаточным доходом и периодом времени для полного возврата налога.
Как рассчитать, сколько денег можно вернуть?
Один человек может получить имущественный вычет в сумме 650 000 рублей максимально: 260 000 рублей от стоимости объекта и 390 000 рублей по процентам банку.
Но вернуть все сразу получается не всегда: вычет предоставляется только в объеме уплаченных на момент наступления права налогов. Кроме того, стоимость квартиры и объем уплаченных по ипотеке процентов должны быть достаточными для начисления вычета в полном размере.
Вычет от суммы сделки
Ситуация 1. Вы купили в ипотеку квартиру стоимостью 6 млн рублей. Вам положен полный объем вычета по данной сделке в размере 260 000 рублей, который можно получить разово или разделить на несколько лет в зависимости от объема доходов.
Ситуация 2. Стоимость купленного объекта составляет 1,8 млн рублей. При наличии облагаемого НДФЛ дохода, вы можете получить вычет в размере 1 800 000 * 13% = 234 000 рублей, а оставшуюся часть – перенести на иную сделку в будущем.
Ситуация 3. Вы купили квартиру, но уже получали вычет частично ранее по другим сделкам. При подаче заявления вы должны будете учесть размер полученного ранее возмещения по НДФЛ и получите только ту часть, которая осталась.
Вычет по процентам
Вы купили квартиру в ипотеку и можете получить второй имущественный вычет в размере 390 000 рублей. В отличие от основного, вычет по процентам имеет один важный нюанс: льгота предоставляется только по одному договору, перенести остаток вычета на другие сделки нельзя.
Оба вычета выплачиваются из средств, которые вы перечислили государству в предыдущем налоговом периоде, а для предоставления вычета по процентам необходима справка банка о сумме процентов, которую вы заплатили в отчетном году.
Это значит, что даже если позволяет доход, получить максимальный вычет по процентам можно только после закрытия кредитного договора. В первые год-два, если ипотека не погашена полностью, получить всю сумму вычета по процентам нельзя, ведь если вы погасите ипотеку досрочно, сумма процентов уменьшится, а получить 390 тыс. рублей можно только по факту.
Узнать, какой вычет вы сможете получить в этом году, просто: запросите в бухгалтерии справку по форме 2-НДФЛ и посмотрите сумму уплаченных налогов. Самостоятельно найти эту информацию можно в личном кабинете на сайте налоговой
Какие документы нужны для получения вычета
Чтобы получить налоговый вычет, в налоговую можно обратиться лично, дистанционно, через работодателя. При этом необходимо предоставить документы, подтверждающие факт покупки недвижимости, право собственности на нее, сведения о размере уплаченного НДФЛ, семейном положении.
Полный список выглядит так:
- налоговая декларация за период, по которому запрашивается льгота;
- паспорт заявителя;
- паспорт собственника недвижимости (не предоставляется, если это то же лицо, что и заявитель);
- свидетельство о браке, если недвижимость приобретена в браке без брачного договора, плюс вычет предоставляется супругу собственника;
- заявление о разделе долей, если супруги получают вычет совместно;
- свидетельство о рождении детей, если они включены в договор в качестве собственников;
- договор купли-продажи объекта;
- кредитный договор, если оформлена ипотека;
- финансовые документы, подтверждающие оплату по договору;
- соглашение о первоначальном взносе, если он уплачен из собственных средств и передан покупателю не через счет выдавшего ипотеку банка;
- выписка ЕГРН о праве собственности на объект;
- справка 2-НДФЛ за периоды, в счет которых запрашивается вычет;
- справка об уплаченных процентах по ипотеке, если заявлен дополнительный вычет;
- ЭЦП, если заявление подается онлайн на сайте налоговой.
В зависимости от формы подачи заявления – лично или дистанционно – потребуются оригиналы документов или их копии
Сроки подачи заявления
При самостоятельной подаче заявления, в налоговую можно обратиться не ранее завершения первого календарного года, в котором была куплена недвижимость. ФНС принимает декларации на налоговый вычет без ограничений в любой день года. Правило действует и при использовании трехлетнего интервала — в этом случае просто подается три декларации. Например, в 2022 году можно запросить вычет за квартиру, купленную в 2021 с использованием зачета за налоги, уплаченные в 2019–2021 гг. Бланк документа должен быть таким, который действовал в отчетном году.
Справка о доходах по форме 2-НДФЛ в личном кабинете на сайте налоговой сразу с 1 января следующего года может быть недоступна. Срок загрузки информации о налогоплательщиках связан со сроками передачи сведений работодателями. Если нет возможности получить ее в своей бухгалтерии, придется подождать.
Если вы получаете вычет через работодателя, его можно заявить в том же году, в котором жилая недвижимость куплена и оформлена в собственность.
Если вычет переносится на следующие периоды, подавать декларацию с заявлением можно каждый год или в произвольном порядке – это касается основной льготы и вычета по процентам. Если у вас перерыв в облагаемых НДФЛ доходах, получение льготы можно возобновить, когда появится нужный доход.
Если вычет хотят получить супруги
При оформлении недвижимости в совместную собственность, вычет могут получить оба супруга. Если покупка совершена в браке, и брачный договор, определяющий права владения имуществом каждого супруга, не заключен, недвижимость автоматически считается общей. При этом в ЕГРН собственником может быть указан только один.
При подаче заявления на возврат необходимо приложить соглашение о разделе долей для вычета. Как правило, при стоимости объекта свыше 4 млн рублей доли считаются распределенными ровно напополам, а соглашение налоговая может не затребовать. Если стоимость недвижимости меньше – документ лучше составить.
Если у одного из супругов нет облагаемого НДФЛ дохода, доли разделить все равно надо. Право на вычет не ограничено во времени, и деньги можно вернуть позже, когда будут основания.
Порядок получения вычета
Любой гражданин может обратиться в налоговую самостоятельно через личный кабинет на сайте.
При выборе необходимого раздела вы попадете на страницу с выбором периодов, по которым можно получить льготу.
Необходимо выбрать период и далее заполнить декларацию 3-НДФЛ, следуя подсказкам системы. Большая часть данных, включая сведения о доходах, ранее полученных вычетах, имуществе, уже есть на сайте налоговой и заполняется автоматически.
Если вы подаете на вычет по недвижимости, которая не указана в вашем личном кабинете (например, принадлежит по ЕГРН супругу единолично, но куплена в браке), данные придется заполнить вручную, а также подтвердить основания для обращения – в данном случае, приложить свидетельство о браке, заключенном до приобретения объекта.
Для отправки декларации в налоговую потребуется электронно-цифровая подпись. Её можно сгенерировать здесь же в личном кабинете бесплатно.
При подаче заявления сразу выбирается форма распределения возврата: на погашение текущих налоговых платежей и задолженностей или перечисление на счет заявителя. Обратите внимание, что перечисление возможно только при отсутствии налоговых задолженностей, реквизиты указываются сразу при подаче документов. Чтобы принять решение по вашей декларации у налоговой есть 90 дней.
При выявлении неточностей и ошибок налоговая направит вам уведомление или запрос на уточнение данных. Проверяйте личный кабинет, чтобы не пропустить запросы и не упустить срок подачи корректировок: согласно п. 8 статьи 25.14 и статьи 88 НК это надо сделать в течение 5 дней с момента доставки запроса в ваш личный кабинет.
Вычет при обращении к работодателю
Предоставление вычета через работодателя происходит как увеличение заработной платы на сумму начисляемого НДФЛ. По сути, вместо того чтобы платить этот налог в казну, работодатель отдает его вам с разрешения налоговой.
Чтобы получить такое разрешение, необходимо отправить в ФНС тот же самый пакет документов, что и для декларации, и составить заявление на подтверждение права на имущественные налоговые вычеты. Декларацию заполнять не надо.
ФНС ответит вам в течение 30 дней. Полученное уведомление необходимо отнести работодателю, это и будет основанием для перечисления суммы налога вам.
Получение вычета в упрощенном порядке
Согласно ст. 221.1 НК РФ налоговый вычет можно получить в упрощенном порядке. Если у банка, где вы взяли ипотеку, налажен обмен с налоговой, положенные вам вычеты будут рассчитаны автоматически, а заявление на возврат будет сформировано и доступно в личном кабинете на сайте ФНС. Вам останется только подписать его и дождаться решения о возврате.
В настоящий момент в системе ФНС полностью налажен обмен информацией о доходах. Сведения по ипотечным кредитам передают не все банки, поэтому вычет в упрощенном порядке могут получить не все.
Особые условия применения налогового вычета
Есть важные моменты, которые необходимо знать при оформлении вычета в особых ситуациях.
При строительстве объекта
- Право на вычет возникает только после подписания акта сдачи-приемки объекта.
- Если недвижимость взята в ипотеку, вычет по процентам можно заявить сразу после выдачи кредита.
- При расчете налоговой базы для определения суммы вычета в затраты можно включить дополнительные работы и услуги – подготовку проекта при строительстве дома, например, или ремонт в квартире, купленной без отделки. Все дополнительные расходы должны быть включены в договор изначально (пп. 3, 4 и 5 п. 3 ст. 220 НК РФ).
При рефинансировании
- Для сохранения права на льготу в новом договоре должно быть указано, что он выдан в счет погашения задолженности по ипотеке.
За несовершеннолетнего
- Получить вычет за несовершеннолетнего могут родители, попечители или опекуны. При этом совокупная сумма вычета для взрослого не меняется и предоставляется в размере не более чем 13% от 2 000 000 рублей стоимости объекта и 3 000 000 по процентам.
- Предоставление вычета возможно, если собственником недвижимости является только несовершеннолетний. При этом родитель или приравненное к лицо в дальнейшем подобный вычет больше получить не смогут, так как имущественная льгота предоставляется один раз.
- Право на самостоятельное получение вычета по достижении 18 лет несовершеннолетний не утрачивает. Если ребенок купит квартиру, он сможет получить свою льготу сам.
В каких случаях не применяется налоговый вычет
Кроме того, что имущественный налоговый вычет можно получить только при покупке жилой недвижимости, только один раз и только если вы уплачивали НДФЛ, есть и другие ограничения:
- вычет не предоставляется нерезидентам, лицам без регистрации по месту жительства, а также резидентам, если объект расположен за пределами РФ;
- льгота не применяется в отношении НДФЛ с доходов от долевого участия в организации (дивидендов с ООО, например), а также с выигрышей, полученных участниками азартных игр и участниками лотерей (п.3 ст. 210 НК РФ);
- при использовании субсидий – маткапитала, субсидии для многодетных, военной ипотеки – их сумма отнимается от общей стоимости объекта, уменьшая расчетную базу для возврата НДФЛ (п. 5 ст. 220 НК РФ);
- получить вычет нельзя, если сделка проведена между взаимозависимыми лицами и близкими родственниками (ст. 105.1 НК РФ);
- при покупке апартаментов воспользоваться правом на вычет нельзя – эта недвижимость не имеет статуса жилой.
Остались вопросы
Получите консультацию по номеру 8 800 250 05 20, напишите в чат-бот или обратитесь в ближайший офис МТС Банка