Калькулятор расчета оплаты за отпуск
Средняя дневная заработная плата Количество рабочих дней во время отпуска.
Выплачиваемая за время ежегодного оплачиваемого отпуска сумма оплаты рассчитывается путем умножения среднего заработка на количество рабочих дней во время отпуска.
Результат расчета
Выплачиваемая за время оплачиваемого отпуска сумма —
Как правильно рассчитать отпускные работникам в 2022 году. Примеры и калькулятор расчета

На ежегодный основной оплачиваемый отпуск могут рассчитывать все работники организации. В общем случае его продолжительность составляет 28 календарных дней.
Порядок расчета отпускных регламентирует Постановление Правительства РФ от 24.12.2007 № 922. Чтобы рассчитать средний заработок для оплаты отпуска, необходимо выполнить ряд действий.
Шаг 1. Определить состав выплат работнику в расчетном периоде
Для расчета среднего заработка учитываются все предусмотренные системой оплаты труда виды выплат, применяемые у соответствующего работодателя, независимо от источников этих выплат (п. 2 Постановления 922):
- Выплаты, которые надо включить в расчет среднего заработка, обязательно должны быть зафиксированы в локальных нормативных актах компании (например, в Положении об оплате труда) и начислены за труд, за работу — они должны являться заработной платой.
- Нельзя включать в расчет отпускных:
- гарантии, например средний заработок за период командировки или отпуска;
- компенсации, например за использование работником личного транспорта в служебных целях;
- выплаты социального характера, например материальную помощь.
Премии включаются в расчет среднего заработка в особом порядке, который поименован в п. 15 Постановления 922.
Шаг 2. Определить расчетный период
Расчетный период для исчисления среднего заработка — 12 календарных месяцев, предшествующих периоду, в течение которого за работником сохраняется средняя заработная плата (п. 4 Положения 922).
Календарным месяцем считается период с 1-го по 30-е (31-е) число соответствующего месяца включительно (в феврале — по 28-е (29-е) число включительно):
Пример: работник уходит в отпуск в июне 2022 года, расчетный период будет: с 1 июня 2021 года по 31 мая 2022 года.
Из расчетного периода исключается время и начисленные за это время суммы, если:
Онлайн-курс в Контур.Школе
Расчеты с персоналом по оплате труда. 146 ак.часов. Удостоверение
- за работником сохранялся средний заработок в соответствии с трудовым законодательством РФ. Исключение: перерывы для кормления ребенка, предусмотренные законодательством;
- работник получал пособие по временной нетрудоспособности или пособие по беременности и родам;
- работник не работал в связи с простоем по вине работодателя или по причинам, не зависящим от работодателя и работника;
- работник не участвовал в забастовке, но в связи с этой забастовкой не имел возможности выполнять свою работу;
- работнику предоставлялись дополнительные оплачиваемые выходные дни для ухода за детьми-инвалидами и инвалидами с детства;
- работник в других случаях освобождался от работы с полным или частичным сохранением заработной платы или без оплаты в соответствии с законодательством.
В расчет среднего заработка для отпускных следует включать только те дни (часы), в которые работник присутствовал на работе, согласно установленному ему графику, и выполнял работу, предусмотренную трудовым договором, заключенным с ним при трудоустройстве.
На практике могут возникнуть нестандартные ситуации.
Нестандартная ситуация 1. В 12 предшествующих событию месяцах работник не работал. Как быть? Средний заработок определяется исходя из суммы заработной платы, фактически начисленной за предшествующий период, равный расчетному (п. 6 Постановления 922).
Пример. Ложкина Вера уходит в отпуск в июне 2022 года. Расчетный период: с 1 июня 2021 года по 31 мая 2022 года. В это время Ложкина находилась в отпуске по уходу за ребенком. В период с 1 июня 2020 года по 31 мая 2021 года (предшествующий расчетному периоду) она работала и получала зарплату. В таком случае средний заработок для отпускных будет рассчитываться исходя из этого периода.
Нестандартная ситуация 2. У работника не было начисленной зарплаты или отработанных дней за расчетный период и до начала расчетного периода. В таком случае определять расчетный период нужно исходя из размера заработной платы, фактически начисленной за фактически отработанные работником дни в месяце наступления случая, с которым связано сохранение среднего заработка (п. 7 Постановления 922).
Пример. Вилкин Павел уходит в отпуск с 8 июня 2022 года. Расчетный период: с 1 июня 2021 года по 31 мая 2022 года. Павел в этот период не работал в организации — его приняли на работу лишь 3 июня 2022 года. В таком случае расчетным будет период с 3 по 7 июня 2022 года включительно.
Шаг 3. Рассчитать средний заработок для отпускных
Ситуация 1: расчетный период полностью отработан
Правило. Средний дневной заработок для оплаты отпусков, предоставляемых в календарных днях, исчисляется так: сумму заработной платы, фактически начисленной за расчетный период, делят на 12 и на среднемесячное число календарных дней (29,3) (п. 10 Постановления 922):
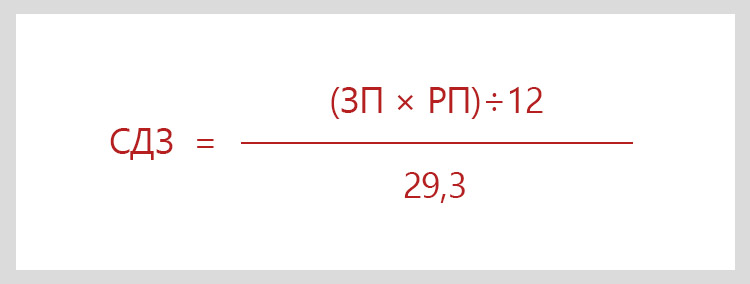
- СДЗ — средний дневной заработок;
- ЗП — заработная плата;
- РП — расчетный период.
Пример. Антон Костин уходит в отпуск с 21 по 29 января 2022 года. Расчетный период — с 1 января 2021 года по 31 декабря 2021 года. Ежемесячно в расчетном периоде Костину начислялась заработная плата из оклада в 30 000 руб. Отпускные составят: (30 000 руб. х 12 мес.) / 12/29,3 х 9 = 9 215,02 руб.
Ситуация 2: весь расчетный период не отработан
Правило. Если один или несколько месяцев расчетного периода отработаны не полностью, то средний дневной заработок исчисляется так: сумму фактически начисленной заработной платы за расчетный период разделить на сумму среднемесячного числа календарных дней (29,3), умноженного на количество полных календарных месяцев, и количества календарных дней в неполных календарных месяцах (п. 10 Постановления 922):
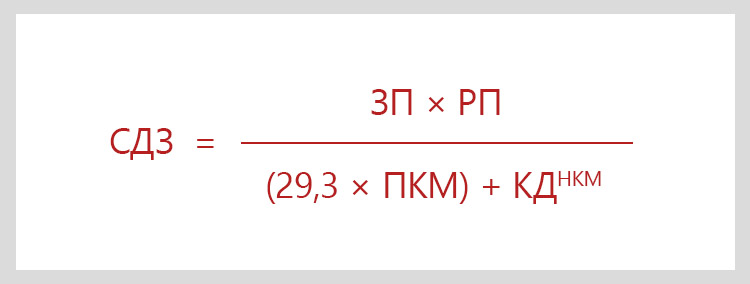
- СДЗ — средний дневной заработок;
- ЗП — заработная плата;
- РП — расчетный период;
- ПКМ — количество полных календарных месяцев;
- КД НКМ — количество календарных дней в неполных календарных месяцах.
Количество календарных дней в неполном календарном месяце рассчитывается путем деления среднемесячного числа календарных дней (29,3) на количество календарных дней этого месяца и умножения на количество календарных дней, приходящихся на время, отработанное в данном месяце (п. 10 Постановления 922):
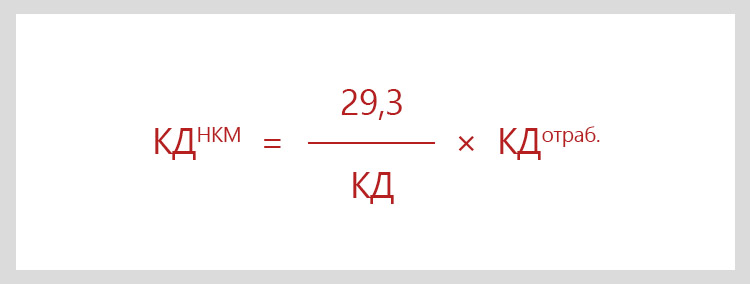
- КД НКМ — количество календарных дней в неполных календарных месяцах;
- КД — количество календарных дней;
- КД отраб. — количество календарных дней, отработанных в месяце.
Пример. Гришин Виктор работает в ООО «Астра». В июле 2022 года он уходит в ежегодный основной оплачиваемый отпуск на 14 календарных дней. Оклад работника — 20 000 руб. В августе 2021 года Гришин был на больничном 4 дня, и за этот месяц ему начислили зарплату — 16 190,48 руб.
Рассчитаем средний заработок на период отпуска Гришина Виктора:
- Состав выплат, которые надо включить в расчет среднего заработка:
20 000 х 11 + 16 190,48 = 236 190,48 руб. - Количество дней, которые надо включить в расчет среднего заработка:
(29,3 х 11) + (29,3/31 х (31-4)) = 322,3 + 25,52 = 347,82 дня. - Средний дневной заработок:
236 190,48/347,82 = 679,06 руб. - Начисленная сумма отпускных:
679,06 х 14 = 9506,83 руб.
Ежегодный отпуск можно делить на части. При предоставлении каждой из частей отпуска расчетный период надо определять каждый раз заново.
Пример: работник в 2022 году был в отпуске два раза: в июне — 14 календарных дней и в октябре — 14 календарных дней. Расчетный период для исчисления отпускных, которые пришлись на июнь, будет с 1 июня 2021 года по 31 мая 2022 года, а для отпуска в октябре: с 1 октября 2021 года по 30 сентября 2022 года.
Начислить отпускные можно в любой день, начиная с даты издания приказа об отпуске.
Пример: руководитель подписал приказ на отпуск 17 июня 2022 года, а отпуск работника начнется только 5 июля 2022 года. Начислить отпускные можно 17 июня, а можно и позже. Выплатить отпускные нужно в строго установленные сроки — за три дня до начала отпуска, в нашем примере — не позднее 1 июля 2022 года (ч. 9 ст. 136 ТК РФ). В расчет надо брать календарные дни.
Шаг 4. Выплатить отпускные, перечислить НДФЛ и страховые взносы
НДФЛ
Годовое обучение для бухгалтера
Профпереподготовка и повышение квалификации. Вебинары. Вопросы экспертам по Карте Школы
Из начисленной суммы следует удержать НДФЛ, а потом выплатить работнику отпускные. Работодатель обязан выплатить отпускные не позднее чем за три календарных дня до начала отпуска (ч. 9 ст. 136 ТК РФ). День выплаты отпускных — это дата получения дохода в целях НДФЛ.
Перечислить НДФЛ в бюджет надо не позднее последнего числа месяца, в котором выплачены отпускные (п. 6 ст. 226 НК РФ).
Пример: отпускные работнику выплачены 24 июня 2022 года. Перечислить НДФЛ в бюджет надо в период с 24 по 30 июня 2022 года включительно.
Страховые взносы с отпускных
Страховые взносы начисляют на всю сумму среднего заработка за тот же месяц, в котором начислены отпускные (Письмо Минтруда России от 04.09.2015 № 17-4/Вн-1316).
Перечислить страховые взносы с отпускных следует не позднее 15-го числа месяца, следующего за месяцем, в котором начислили отпускные (п. 3 ст. 431 НК РФ).
Пример: отпускные начислены работнику 24 июня 2022 года. В отпуск работник уходит с 28 июня 2028 года. Бухгалтер начислит страховые взносы 24 июня 2022 года, а перечислит — не позднее 15 июля 2022 года включительно.
Налог на прибыль
Расходы на оплату труда признаются в качестве расхода ежемесячно исходя из суммы начисленных в соответствии со ст. 255 НК РФ расходов на оплату труда (п. 4 ст. 272 НК РФ).
При определении налоговой базы по налогу на прибыль организаций сумма начисленных отпускных за ежегодный оплачиваемый отпуск включается в состав расходов пропорционально дням отпуска, приходящимся на каждый отчетный период (Письмо Минфина от 25.10.2016 № 03-03-06/2/62147).
Пример: отпуск работника начался 28 июня 2022 года (10 календарных дней), отпускные за него начислены 24 июня 2022 года в размере 20 000 руб.
В расходы по налогу на прибыль суммы отпускных будут включены в следующем порядке:
Во II квартале: 10 000 руб. / 10 дн. х 3 дн. = 3 000 руб.
В III квартале: 10 000 руб. / 10 дн. х 7 дн. = 7 000 руб.
Бухгалтерские проводки
Дт 20 (23, 25, 26, 44) Кт 70 — начислены отпускные.
Дт 20 (23, 25, 26, 44) Кт 69 — начислены страховые взносы.
Дт 70 Кт 68 — удержан НДФЛ с отпускных.
Дт 70 Кт 50,51 — выплачены отпускные.
Хотите получить более полную информацию? Смотрите наш курс повышения квалификации «Расчеты с персоналом по оплате труда».
Отпуск в рабочих днях
Иногда отпуск предоставляется в рабочих днях. Это касается:
- работников, у которых трудовой договор на срок до двух месяцев (ст. 291 ТК РФ);
- работников, занятых на сезонных работах (ст. 295 ТК РФ).
За каждый месяц работы им предоставляется два рабочих дня отпуска. Порядок расчета отпускных аналогичен порядку включения выплат, когда отпуск предоставляется в календарных днях.
- Определяем количество дней, исходя из которых будут рассчитаны отпускные. Из количества календарных дней в сентябре вычитаются выходные дни по календарю шестидневной рабочей недели. 30 – 4 = 26 дней.
- Определяем средний дневной заработок. Для этого начисленные за сентябрь выплаты разделим на количество рабочих дней в сентябре по календарю шестидневной рабочей недели. 30 000 руб. / 26 дней = 1153,85 руб.
- Определяем сумму отпускных. Для этого средний дневной заработок умножим на количество дней отпуска. Так как договор заключен только на один месяц, то отпускные составили два рабочих дня. 1 153,85 х 2 дня = 2 307,69 руб.
Расчет отпускных в 2022 году. Примеры расчета
Выводы к статье:
- Выплаты, включаемые в расчет отпускных, обязательно должны быть зафиксированы в локальных нормативных актах компании (например, в Положении об оплате труда/трудовом договоре) и начислены за труд, за работу, то есть должны являться заработной платой.
- В расчет среднего заработка для отпускных следует включать только те дни или часы, когда работник присутствовал на работе, согласно установленному ему графику, и выполнял работу, предусмотренную трудовым договором, заключенным с ним при трудоустройстве.
- Если работнику отпуск предоставляется по частям, то для каждой части расчетный период будет определяться заново.
- Работникам, с которыми заключен трудовой договор на срок до двух месяцев, и работникам, принятым для выполнения сезонных работ, отпуск предоставляется в рабочих днях.
- Средний заработок для ежегодного дополнительного оплачиваемого отпуска определяется по тем же правилам, что и для основного.
Хотите быстро рассчитать отпускные в соответствии со всеми утвержденными правилами? Воспользуйтесь бесплатным калькулятором отпускных от сервиса Контур.Бухгалтерия.
Калькулятор расчета отпускных
Шпаргалка
В шпаргалке собрана полезная информация из статьи:
- Ответы на вопросы. Про график отпусков 649.5 КБ
- Список. Кто из работников вправе попросить внеочередной отпуск 565.6 КБ
Для скачивания шпаргалки нужно войти или зарегистрироваться
Онлайн-калькулятор отпускных
Каждый официально трудоустроенный человек имеет право на ежегодный отпуск, который согласно ТК РФ оплачивается работодателем. Рассмотрим основные правила расчета отпускных и узнаем, как использовать онлайн-калькулятор для быстрого расчета отпускных.
В этой статье:
- Формула расчета
- Алгоритм расчета среднедневного заработка и начисления отпускных
- Штрафы за нарушение сроков выплаты отпускных
- Оформление отпусков
- Инструкция по использованию калькулятора отпускных
- Примеры расчета отпускных
Для подсчета отпускных руководствуйтесь ТК РФ и Постановлением Правительства № 922 от 24.12.2007 (далее — Постановление), регламентирующим определение среднедневного заработка.
Сдавайте электронную отчетность через интернет. Экстерн дарит вам 14 дней бесплатно!
Формула расчета
Отпускные считаются по формуле:
Отпускные = Среднедневной заработок х Продолжительность отпуска в календарных днях
Обратите внимание! От правильности расчета среднедневного заработка, зависят:
- сумма, которую получит работник за период отдыха;
- сумма НДФЛ, которую работодатель перечислит в бюджет;
- сумма взносов, начисленная на отпускные.
Чтобы правильно рассчитать среднедневной заработок, следуйте алгоритму, представленному далее и пользуйтесь поддержкой экспертов.
Алгоритм расчета среднедневного заработка и начисления отпускных
1. Определить перечень производимых сотруднику выплат.
В расчет среднедневного заработка включаются прописанные в нормативных актах организации выплаты, которые начислялись работнику в расчетном периоде. Источник этих выплат роли не играет. Но ряд начислений в этот перечень не входит:
- различные социальные выплаты в виде матпомощи, оплаты проезда, обучения и т.п. (п. 3 Постановления);
- оплата командировок, простоя, периодов нетрудоспособности и др. (п. 5 Постановления);
- компенсации за использование в работе личного имущества и др.
2. Выделить расчетный период.
Расчетный период для отпускных — 12 календарных месяцев перед отдыхом.
Важно! Календарный месяц — это промежуток с 1 по 30 или 31 число месяца (для февраля — с 1 по 28 или 29 в зависимости от года). Например, если отпуск выпадает на ноябрь 2022 года, то расчетный период составит 01.11.2021 — 31.10.2022.
Бывают ситуации, когда за 12 идущих перед отпуском месяцев у работника не было заработка или он фактически не работал. В этом случае п. 6 Постановления предписывает рассчитывать среднедневной заработок сотрудника из суммы дохода, полученного за предшествующий период, аналогичный расчетному. Если по факту работник не трудился и не получал заработную плату и в расчетном, и в идущем перед ним периоде, тогда среднедневной заработок считается по заработку, начисленному за фактические дни работы в месяце, когда наступил случай, в связи с которым сохраняется среднедневной заработок (п. 7 Постановления).
При расчете отпускных учитываются периоды и выплаченные в течение этих периодов суммы, когда сотрудник присутствовал на рабочем месте согласно режиму работы по трудовому договору. Согласно п. 5 Постановления при исчислении среднего заработка из расчетного периода исключается время, а также начисленные за это время суммы, если:
- работнику начислялось пособие по нетрудоспособности или «декретные» выплаты;
- работник не трудился из-за простоя, в котором виноват работодатель, или по причинам, на которые не могут повлиять ни первый, ни второй и т.д.
3. Рассчитать среднедневной заработок.
Для начисления выплаты за отпуск, который предоставляется в календарных днях, среднедневной заработок определяется как заработная плата за расчетный период, поделенная на 12 и на 29,3. Где 12 — месяцы расчетного периода, а 29,3 — среднемесячное число календарных дней.
При наличии не полностью отработанных в расчетном периоде месяцев, среднедневной заработок считается так:
заработок за расчетный период / (29,3 х количество полностью отработанных месяцев + число календарных дней в не отработанных полностью месяцах)
Число дней не полностью отработанного календарного месяца = 29,3 / число календарных дней не полностью отработанного месяца х число отработанных в этом месяце календарных дней (п. 10 Постановления).
4. Удержать НДФЛ, выплатить отпускные, начислить взносы.
Сумма отпускных определяется умножением среднедневного заработка на число календарных дней отпуска. Когда расчет отпускных сделан, нужно выделить НДФЛ и выплатить сотруднику сумму за минусом налога.
Согласно ст. 136 ТК РФ отпускные выплачиваются не позднее трех дней до начала отпуска. В целях НДФЛ день оплаты отпуска — это день получения сотрудником дохода. Срок перечисления налога — до последнего календарного дня в месяце выплаты отпускных (ст. 226 НК РФ). Прочитайте, как правильно отражать отпускные в 6-НДФЛ.
Взносы с суммы отпускных нужно начислить в месяце их начисления. Срок перечисления взносов в бюджет — до 15 числа следующего за начислением отпускных месяца (ст. 431 НК РФ).
Штрафы за нарушение сроков выплаты отпускных
Несвоевременная оплата отпусков сотрудников грозит работодателям штрафами по п. 6 ст. 5,27 КоАП:
- 30-50 тыс. руб. — организациям;
- 1-5 тыс. руб. — ИП-работодателям;
- 10-20 тыс. руб. — должностным лицам.
Повторное нарушение влечет штрафы по п.7 ст. 5,2 КоАП:
- 50-100 тыс. руб. — организациям;
- 10-30 тыс. руб. — ИП-работодателям;
- 20-30 тыс. руб. или дисквалификация на 1-3 года — должностным лицам.
Оформление отпусков
Выделяют два вида отпуска — основной и дополнительный, расчет и документальное оформление которых идентичны.
Работодатель должен формировать график отпусков на каждый год. Не позднее чем за 2 недели до начала отпуска согласно графику сотруднику нужно письменно напомнить о предстоящем отдыхе. Работник может попросить перенести запланированный отпуск. При этом перенос осуществляется по согласованию с руководством.
Если работник уходит в отпуск, на него оформляется приказ. Расчет отпускных представляется в виде справки-расчета, содержащей полный расчет среднедневного заработка, размера отпускных, удержанного налога, суммы, причитающейся к выплате работнику. Узнавайте об изменениях в расчете отпускных и оформлении отпусков от экспертов Контура.
Инструкция по использованию калькулятора отпускных
Чтобы быстро рассчитать отпускные, воспользуйтесь бесплатным калькулятором. Принцип его работы основан на трех операциях:
1. Сначала укажите период отдыха в формате «день.месяц.год». Затем выберите вид отпуска и укажите расчетный период.
Обратите внимание на вспомогательные поля:
- В поле «Есть периоды исключения» ставится галочка, если в расчетном периоде были исключаемые периоды (болезни, командировки и т.п.).
- Поле «Если в расчетном периоде было повышение зарплаты…» отмечается, если во всей компании было повышение окладов. Это делается, чтобы калькулятор автоматически проиндексировал заработок сотрудника за месяцы, идущие до повышения.
2. Далее указываются доходы сотрудника для расчета среднедневного заработка, за исключением сумм больничных отпусков и т.д. (см. знак вопроса в калькуляторе).
3. Получите полный расчет отпускных с выделением примерной суммы НДФЛ и отпускных к выдаче.
Сдавайте отчетность за сотрудников. Экстерн дарит вам 14 дней бесплатно!
Примеры расчета отпускных
Пример 1. Кадровик Новоселова М.И. идет в основной ежегодный отпуск с 18.07.2022 по 31.07.2022 на 14 дней. Расчетный период 01.07.2021 — 30.06.2022. Повышения оклада за рассматриваемое время не было, но с 16.07.2021 по 29.07.2021 Новоселова М.И. была в ежегодном отпуске, а с 07.11.2021 по 18.11.2021 — болела.
Отразим исходные данные в полях калькулятора:

Далее укажем доход Новоселовой М.И. по месяцам:

По данным калькулятора получилось, что за расчетный период сотрудница заработала 317 100 руб. и отработала 326,7 дней. Отсюда среднедневной заработок равен 970,62 руб.
Переходим далее и получаем итоговый расчет отпускных, налога и суммы к выплате:

Пример 2. Менеджер Свиридов В.П. с 04.07.2022 по 17.07.2022 уходит в отпуск. Расчетный период для расчета среднедневного заработка — с 01.07.2021 по 30.06.2022.
За это время доход Свиридова В.П. составлял:
- с июля 2021 г. по декабрь 2021 г. — 27 000 руб.;
- с января 2022 г. — 30 000 руб.
Зарплата была повышена всем сотрудникам компании, поэтому среднедневной заработок Свиридова В.П. за 2021 год был проиндексирован.
Коэффициент индексации = 30 000 / 27 000 = 1,11
Из расчетного периода исключается период 05.09.2021 — 11.09.2021, так как сотрудник болел.

Далее отразим доходы сотрудника за расчетный период. Калькулятор автоматически проиндексирует заработок за 2021 год:

Доход Свиридова В.П. с учетом индексации составил 375 869,50 руб., а количество отработанных дней — 344,8.
Среднедневной заработок равен 1090,11 руб.
Общая сумма отпускных за 14 дней составила 15 261,54 руб. За вычетом налога сотрудник получит на руки 13 277,54 руб.
Калькулятор отпускных в 2023 году
Каждый год отправляйте сотрудников по трудовому договору в оплачиваемый отпуск на 28 дней. В это время они получают не обычную зарплату, а отпускные. Вот, как посчитать дни отпуска и сумму отпускных.
Калькулятор отпускных
Как пользоваться калькулятором?
- Укажите даты начала и окончания отпуска. Первую возьмите из заявления сотрудника, вторую подберите сами. Убедитесь, что количество дней отпуска совпадает с количеством из заявления. Праздничные дни не учитываются как отпускные, поэтому отпуск по календарю может оказаться длиннее.
- Расчётный период определится автоматически. Добавьте периоды исключений, если они есть — это отпуска, больничные, командировки или пропуск работы по другим причинам. Если в расчётный период вы массово повышали оклад всем сотрудникам организации или подразделения, поставьте галочку. Она не нужна, если увеличивали зарплату только одному или нескольким сотрудникам.
- Перейдите на следующий шаг и укажите выплаты сотруднику за период расчёта. Это зарплата с надбавками и премии, которые учитываются по правилам из пункта 15 Постановления Правительства. Не учитывайте отпускные, больничные, командировочные и другие выплаты по среднему заработку, а также материальную помощь и компенсацию расходов на питание.
- На последнем шаге посмотрите сумму отпускных и НДФЛ.
Статья о том, какими документами оформить отпуск
Формула расчёта
Вручную отпускные считаются по формуле:
Отпускные = Средний дневной заработок × Количество календарных дней отпуска
Средний дневной заработок = База для отпускных / Количество отработанных дней за расчётный период
Новым ИП — год Эльбы в подарок
Год онлайн-бухгалтерии на тарифе Премиум для ИП младше 3 месяцев
Попробовать бесплатно
Количество дней отпуска
Оплачиваемый отпуск продолжительностью 28 календарных дней положен сотруднику за каждый отработанный им рабочий год (отпускной стаж).
Отсчёт отпускного стажа начинается с даты приема сотрудника на работу. Как правило, до отпуска ему нужно отработать у вас хотя бы полгода. Но по просьбе сотрудника вы можете разрешить ему отпуск и раньше.
В отпускной стаж включается все время, когда за сотрудником сохранялось место работы (должность), в том числе выходные и праздничные дни, дни отпуска, больничного и т п.
В стаж для отпуска не включается время отсутствия на работе без уважительных причин, в том числе время отстранения сотрудника от работы по его вине, а также время отпусков по уходу за ребенком и отпусков без сохранения зарплаты свыше 14 дней за год. Дни, исключаемые из отпускного стажа, сдвигают окончание рабочего года сотрудника.
Количество дней отпуска за неполный рабочий год рассчитывается по формуле::
Количетво дней отпуска, положенных работнику за полный год / 12 месяцев × Количество отработанных месяцев.
Отработанные месяцы считаются так же, как и рабочий год, со дня приема на работу.
Не полностью отработанные месяцы учитываются следующим образом:
- месяц засчитывается как полностью отработанный, если работник отработал половину месяца или больше;
- месяц не учитывается в расчете, если работник отработал меньше половины месяца.
Если у сотрудника накопились дни отпуска за прошлый год, можете предоставлять их как угодно — по частям или соединить с отпуском за текущий год.
Неполный рабочий день на расчёт отпускного стажа никак не влияет.
Пример:
Даша принята на работу 2 июля 2022 года. Поскольку к моменту начала отпуска 12 мая 2023 года рабочий год отработан Дашей неполностью, посчитаем количество дней отпуска за неполный рабочий год:
- месяцы с июля по декабрь 2022 года и с января по апрель 2023 года отработаны полностью, всего 10
- май 2023 года отработан не полностью, меньше половины месяца, его не учитываем.
Даша полностью отработала 10 месяцев, за полный год ей были бы положены 28 дней отпуска, значит, за неполный: 28/12 х 10 = 23.
Расчётный период
Это 12 календарных месяцев перед отпуском. Он зависит от того, когда фактически начнется отпуск работника. Не важно, за какой период (рабочий год) он предоставлен. Если 12 месяцев сотрудником еще не отработано, то расчетный период — время, в течение которого он трудоустроен у вас.
Если сотрудник берёт отпуск с 14 мая 2023 года, то период расчёта — с 1 мая 2022 по 30 апреля 2023 года.
Если весь расчётный период выпадает на декрет или отпуск по уходу за ребёнком, замените его на предыдущие 12 месяцев. Если расчётный период приходится на декрет частично, ничего не меняйте.
Количество отработанных дней в расчётном периоде — все рабочие, выходные и праздничные дни, пока с работником действовал трудовой договор. Исключите командировки, отпуска, больничные или пропуск работы по другим причинам.
Количество дней в месяце, который отработан полностью, всегда одинаковое — 29,3.
Дни в не полностью отработанном месяце посчитайте по формуле:
Количество отработанных дней в месяце / Число календарных дней в месяце × 29,3.
Отработанными днями считаются даже выходные и праздники. Не учитывайте только те, которые выпадают на периоды исключений.
Пример:
Даша собирается в отпуск 12 мая 2023 года. В течение расчётного периода с 1 мая по 30 апреля были периоды исключений:
- командировка — с 6 по 11 июня,
- ежегодный оплачиваемый отпуск — с 14 по 25 августа.
Даша полностью отработала 10 месяцев. Количество дней = 29,3 х 10 = 293 дня.
Посчитаем количество дней в июне и августе, которые Даша отработала не полностью.
- В июне = 24/30 х 29,3 = 23,44
- В августе = 19/31 х 29,3 = 17,96
Отработанные дни за расчётный период: 293 + 23,44 + 17,96 = 334,4
Средний дневной заработок
Посчитаем его по формуле:
Выплаты в расчётном периоде / Количество отработанных дней за это же время.
Учитывайте зарплату со всеми надбавками и коэффициентами, а премии — по правилам из пункта 15 Постановления Правительства.
Не учитывайте отпускные, командировочные, больничные и другие выплаты, которые считаются по среднему заработку, материальную помощь, компенсацию расходов на питание.
Если в расчётном периоде вы массово повышали оклады в организации, филиале или подразделении, проиндексируйте средний заработок работника по правилам из пункта 16 Положения.
Полученную сумму выплат разделите на количество отработанных дней.
О расчете среднего дневного заработка есть отдельная статья.
Даша получала 40 тысяч рублей в месяц в течение всего расчётного периода.
База для отпускных за расчётный период = 40 000 × 12 = 480 тысяч.
Средний дневной заработок = 480 тысяч / 334,4 = 1435,41 рублей.
Сумма отпускных = Средний дневной заработок х Количество дней отпуска = 1435,41 × 17 = 24 401,97.
Как оформить и выплатить
Порядок оформления отпуска и выплаты отпускных — в этой статье.
Статья актуальна на 02.03.2023
Продолжайте читать
5 законных способов уволить сотрудника без его желания
Воинский учёт работников
Заявление при приёме на работу: как написать, образец на 2023 год
Ещё больше полезного
Рассылка для бизнеса
Дайджест о законах, налогах, отчётах два раза в месяц
Успех! Мы выслали подтверждение на адрес указанной вами электронной почты.
Подписываясь, вы соглашаетесь на обработку персональных данных и получение информационных сообщений от группы компании СКБ Контур
Соцсети
Новости и видео — простыми словами, с заботой о бизнесе
Мы всегда рады комментариям по теме статьи, которые не нарушают наши правила и поддерживают дружелюбную атмосферу на сайте. Стараемся в течение 2-4 дней отвечать на все вопросы по Эльбе и несложным бухгалтерским темам. Если вопрос срочный, лучше обратиться в техподдержку .