Как рассчитать проценты по кредиту
Часто люди при выборе кредита руководствуются только размером процентной ставки: чем она меньше, тем выгоднее, — но не учитывают другие важные факторы. В частности, сам порядок начисления процентов в составе платежа. Зная, по какому принципу ежемесячно рассчитываются ссудные проценты по кредиту, вам будет проще подобрать кредит. Понимание схем начисления платежа, умение оперировать формулами позволит правильно выбрать банк и спланировать свой личный и семейный бюджет.
Команда Райффайзен Банка
Способы начисления процентов
Банки применяют два основных способа начисления процентов по кредиту: аннуитетный и дифференцированный. Конечная разница между ними для заемщика — в сумме, которую нужно будет выплачивать каждый месяц.
Дифференцированный график
Тело выданного кредита, то есть размер займа, равномерно делится на весь срок, а проценты ежемесячно начисляются на остаточный объем денег. Логично, что самые большие выплаты будут сразу после получения кредита, но каждый месяц они будут уменьшаться. Из-за
этой особенности ежемесячного платежа по кредиту суммы в графике отражаются неравными значениями.
Аннуитетный график
При аннуитетном способе расчета основной долг по платежу разбивается на неравные части: самая малая сумма приходится на начало срока, наибольшая — на конец. Процентная ставка также начисляется на остаток тела кредита. Значит, доля ссуды (суммы займа) в ежемесячном платеже будет увеличиваться, а доля процентов, соответственно, снижаться. При этом сам размер аннуитетного взноса остается неизменным.
Аннуитетный способ более понятен заемщику и чаще используется банками. Во-первых, по его формулам проще рассчитать вознаграждение банку, во-вторых, заемщик каждый раз платит одну и ту же сумму.
Ежемесячный платеж и долю процентов можно вычислить самостоятельно или с помощью кредитного калькулятор
Как рассчитать проценты по займам с аннуитетным графиком
Подсчет процентов по такому кредиту ведется в два этапа.
1. Определяется размер ежемесячного платежа (x) по следующей формуле:
Здесь S — сумма займа, P — 1/100 доля процентной ставки (в месяц), N — срок кредитования (в месяцах).
2. Вычисляется доля процентов (I) в ежемесячном взносе по формуле:
Здесь S — остаточный объем средств, P — упомянутая ранее процентная ставка.
Разберем на примере. Вы планируете взять 200 000 руб. под 12% годовых сроком на 24 месяца. Чтобы вычислить значение P, разделите размер ставки на 100 и затем на 12:
Далее нужно рассчитать размер аннуитетного ежемесячного платежа (по формуле 1). Он получился равным примерно 9 415 руб.
Затем нужно рассчитать ежемесячные процентные и долговые части в составе платежей по аналогии с таблицей:
Как рассчитать проценты по кредиту дифференцированным графиком
При дифференцированном методе тело кредита делится на равные части — так вычисляется долговая часть ежемесячного платежа (b). Используется следующая формула:
Здесь S — размер займа, N — количество месяцев.
Затем нужно самим определить проценты (p), для чего используется следующая формула расчета:
Здесь Sn — остаток тела кредита, P — процентная ставка, известная по предыдущим формулам.
Если подставить в уравнения условия займа, получим долговую часть, равную 8 333 руб., и вознаграждение банку (проценты) в размере 2 000 руб. — все это включено в сумму первого ежемесячного платежа 10 333 руб. (8 333 + 2 000).
Итоги в табличной форме:
Использование кредитного калькулятора
Заемщики, которые не хотят разбираться в формулах и тратить время на вычисление платежа, могут воспользоваться кредитным калькулятором на банковских сайтах и финансовых порталах. Чтобы вычислить сумму платежа, достаточно указать необходимую сумму и срок: система подберет предложение из базы данных банка.
Обратите внимание, кредитный калькулятор транслирует базовые условия. Ставки, срок, сумма, которую в итоге одобрит банк зависят от анализа благонадежности клиента. Это стандартная процедура, которая используется при выдаче кредитов всеми финансовыми учреждениями и включает проверку платежеспособности, финансовой стабильности и добросовестности потенциального заемщика.
Что влияет на проценты
На переплату влияет много факторов: дата выдачи займа, досрочное погашение, фактическое время пользования. Так как заранее предсказать день выдачи банком денег невозможно, то и окончательная переплата по кредиту будет разниться с рассчитанной самостоятельно. Общие моменты:
- краткосрочный заем обойдется дешевле, чем долгосрочный;
- чем больше средств для погашения долга вы внесете досрочно, тем меньше процентов придется выплатить.
Учесть все тонкости и выбрать условия кредита без посещения банка поможет кредитный калькулятор Райффайзен Банка. С этим инструментом легче оценить свои финансовые возможности в случаях, когда срочно понадобились деньги на ремонт, образование, крупные покупки. А онлайн-кредит без залогов и поручителей позволит вам реализовать любые планы.
Как самостоятельно рассчитать проценты по кредиту: формулы и примеры
Перед оформлением потребительского кредита стоит заранее просчитать все проценты и переплаты, чтобы заранее прикинуть ваши финансовые вопросы. Вы будете знать заранее, сколько вам нужно будет платить каждый месяц для погашения долга. Можно рассчитать платежи с помощью онлайн-калькулятора, но надежнее будет сделать это самому.
Чаще всего платежи по кредиту рассчитываются по двум схемам – аннуитетной и дифференцированной. О том, какая из них применяется в том или ином предложении, указано в условиях и в договоре. В редких случаях банк предлагает выбрать способ при оформлении. Рассмотрим их по отдельности, но перед этим разберем основные термины.
Основные термины
Перед тем, как начать считать переплату по кредиту, нужно определиться с основными терминами, связанными с ним.
Кредит — это деньги, предоставляемые финансовой организацией (банком) в долг на условиях возвратности, срочности и платности.
Переплата по кредиту — это общая сумма, которую заемщик заплатит банку сверх того, что он брал. Сюда входят не только проценты, но и возможные комиссии, штрафы и платные услуги.
Тело кредита — это первоначальная сумма, которую заемщик взял в долг.
Полная стоимость кредита (ПСК) — это реальная стоимость кредита, которая выражена в процентной ставке. В ПСК входят комиссии, дополнительные услуги, сборы и другие платежи. Она показывает, сколько заемщик переплатит в итоге.
Процентная ставка — это доля от тела кредита, которую заемщик заплатит банку за пользование деньгами сверх основной суммы. Ставка может рассчитываться по аннуитетной или дифференцированной схеме. При первой общая сумма долга делится на несколько месяцев или лет равными частями. При второй ставка начисляется на остаток долга и уменьшается с каждым месяцем.
Формула расчета процентов по аннуитетной схеме
Для расчета размера аннуитетных платежей используется такая формула:
Платеж = сумма кредита * процентная ставка в месяц / 1-(1+процентная ставка в месяц)^-количество месяцев
При аннуитетной схеме долг выплачивается в течение всего срока равными частями. Каждый платеж состоит из двух частей: одна погашает тело кредита, а вторая – проценты. В течения срока выплат доля процентов уменьшается, а доля тела – увеличивается.
Этот способ расчета использует большинство российских банков. Взносы по ней проще вычислить, так как здесь нужно знать только одну формулу. Но переплаты в таком случае часто больше, чем у долга, рассчитанного по дифференцированной схеме.
Пример расчета по аннуитетной схеме
Анатолий Волков взял 50 000 рублей на три года. Ставка – 20% годовых.
Размер процентной ставки за месяц рассчитывается так:
20/(100*12) = 0.016667
Далее рассчитаем размер ежемесячного платежа
50000*(0.016667 / 1-(1+0.016667)^-36) = 50000 * (0.016667 / 1-0.55152579) = 50000 * (0,016667/0.44847421) = 50000 * 0.03716379 = 1858.19 рублей
Общая сумма к выплате будет составлять:
1 858.19 * 36 = 66 894,84 рублей
Размер переплат – 16 894.84 рублей.
Формула расчета процентов по дифференцированной схеме
Формула дифференцированного расчета выглядит так:
Платеж=(сумма кредита/срок в месяцах)+(остаток * процентная ставка/12)
При таком способе сумма ежемесячного взноса меняется в течение срока кредитного договора. Тело кредита разделяется на равные части по числу месяцев. С каждым взносом в течение срока выплачивается часть тела и начисленные от предыдущего платежа проценты.
Размер ежемесячного платежа постепенно становится все меньше, так как уменьшается остаток. Также полная стоимость кредита становится меньше, чем при аннуитетной схеме. Однако, в этом случае размер переплат за весь срок труднее рассчитать самому. Такой способ подсчета применяется реже, чем аннуитетный.
Пример расчета по дифференцированной схеме
Сергей Кузнецов взял 100 000 рублей на 4 года по ставке 25% годовых.
Рассчитаем платежи за первые три месяца.
Первый месяц:
Долговая часть ежемесячного платежа:
Остаток тела кредита:
Платеж в первый месяц:
Остаток долга на конец периода:
| Месяцы | Остаток долга | Платеж | Процентная часть | Долговая | Остаток долга на конец периода |
| Первый | 100000 | 4166,67 | 2083,3333 | 2083,3333 | 97916,6667 |
| Второй | 97916,6667 | 4079,8611 | 1996,5278 | 2083,3333 | 95833,3334 |
| Третий | 95833,3334 | 3982,6388 | 1899,3055 | 2083,3333 | 93750,0001 |
На этом примере можно проследить, как уменьшается размер переплат в процессе погашения долга.
Формула расчета сложных процентов по кредиту
Формула расчета сложных процентов выглядит следующим образом:
Сумма долга = Изначальная сумма * (1 + процентная ставка за расчетный период/100%)^число расчетных периодов
В данном случае начисления сумма процентов за каждый расчетный период прибавляется к телу кредита. Общий размер долга растет, и вместе с ним увеличиваются и выплаты. Поэтому такая схема также называется «проценты на проценты». Банки применяют ее редко и, в основном, для долгосрочных займов.
Сложные проценты по кредиту незаконны — статьи 317.1, 809 и 819 Гражданского кодекса разрешают начислять ставку только на основную сумму долга.
Пример расчета сложных процентов
По ней можно посчитать переплату за один или за несколько расчетных периодов.
Валерия Климова взяла 1 000 000 рублей на пять лет. Процентная ставка — 19% годовых, начисляется каждый месяц.
Вначале узнаем размер ежемесячной процентной ставки:
Как посчитать сложные проценты за первый месяц:
1 000 000(1+1,58%/100)^1=1 000 000(1+0,0158)=1 000 000 * 1,0158 = 1 015 800 рублей
Размер суммы долга за первые три месяца:
1 000 000(1+1,58%/100)^3=1 000 000(1+0,0158)^3=1 000 000 * 1,0158^3 = 1 000 000 * 1,0482 = 1 048 200 рублей
Размер долга за год:
1 000 000(1+1,58%/100)^12=1 000 000 * 1,0158^12 = 1 000 000 * 1,207 = 1 207 000 рублей
Размер долга за весь срок:
1 000 000(1+1,58%/100)^60=1 000 000 * 1,0158^60 = 1 000 000 * 2,5615 = 2 561 500 рублей
К концу срока Валерия должна будет вернуть на 1 561 500 рублей больше, чем взяла.
На этом примере видно, как увеличивается долг в течение срока.
Формула расчета простых процентов по кредиту
Начисление производится по элементарной формуле:
Сумма процентов = изначальная сумма * годовая процентная ставка / 365 дней
По ней можно рассчитать величину процентов за каждый день пользования заемными средствами. Чтобы узнать общую сумму переплаты, нужно полученную цифру умножить на количество дней.
Простые проценты применяются в краткосрочном кредитовании, в частности при микрофинансировании.
Пример расчета простых процентов
Антон Савченко взял микрозайм 10 000 рублей на 7 дней под 180% годовых с ежедневным начислением процентов. Ежедневная процентная ставка:
10 000 * 180% / 365 = 49,315 рубля
Проценты, начисленные за весь период:
49,315 * 7 = 345,21 рубля
С простыми процентами в итоге стоимость займа для Антона составляет 345,21 рубля.
Таблицы с примерами расчетов
Сравним переплату по потребительскому кредиту в Хоум Кредите и ВТБ:
| Хоум Кредит | ВТБ | |
| Сумма кредита | 500 000 рублей | 500 000 рублей |
| Срок кредита | 5 лет | 5 лет |
| Процентная ставка | 7,9% годовых | 7,9% годовых |
| Схема расчета процентов | Аннуитетная | Аннуитетная |
| Ежемесячный платеж | 10 120 рублей | 11 816 рублей |
| Общая сумма платежей | 607 200 рублей | 708 960 рублей |
| Переплата за весь срок в рублях | 107 200 рублей | 208 960 рублей |
| Переплата за весь срок в процентах | 21,44% | 41,8% |
В этой таблице наглядный пример, как калькуляторы разных банков рассчитывают платежи при условии одинаковых процентных ставок. Годовая ставка указана как 7.9% годовых в обоих случаях, но итоговая переплата отличается почти в 2 раза. Это еще раз напоминает заемщику, что в первую очередь нужно обращать внимание не на базовую ставку, а на эффективную или ПСК. Именно она является показателем реальной переплаты.
| ВТБ, кредит наличными | Сбербанк, кредит наличными | |
| Сумма кредита | 500 000 рублей | 500 000 рублей |
| Процентная ставка | 16,9% | 16% |
| Срок | 4 года | 4 года |
| Схема расчета процентов | Аннуитетная | Аннуитетная |
| Ежемесячный платеж | 14 402 рубля | 14 170 рублей |
| Общая сумма платежей | 691 296 рублей | 680 160 рублей |
| Общая переплата в рублях | 191 296 рублей | 180 160 рублей |
| Общая переплата в процентах | 38,25% | 36% |
Следовательно, переплата в Сбербанке меньше, чем в ВТБ, на 2,25% или на 11 136 рублей.
Какая схема лучше?
Итак, при аннуитетной схеме для подсчета платежей нужно найти общую сумму долга и поделить ее на число месяцев кредита. При дифференцированной применяется формула, которая похожа на формулу подсчета простых процентов у кредита. Оба варианта имеют как преимущества, так и недостатки. Поэтому они будут выгодны в разных ситуациях:
- Сумма переплат по аннуитетной схеме выше, чем по дифференцированной. Поэтому для банков выгодна первая, а для клиентов – вторая
- Размер ежемесячного платежа при аннуитетной схеме постоянный, а при дифференцированной он меняется. И банку, и клиенту проще использовать аннуитетную схему – они будут точно знать, сколько нужно вносить каждый месяц
- Аннуитетные платежи по кредиту рассчитать самому проще, чем дифференцированные. Достаточно вычислить размер минимального взноса по одной формуле. Для дифференцированной схемы нужно вычислять размер каждой выплаты по отдельности
- При дифференцированной схеме проще погасить часть кредита досрочно. Процент будет рассчитываться по новому остатку. Если в договоре используется аннуитетная схема, то при частичном досрочном погашении нужно будет полностью пересчитывать все переплаты
- Из-за этих особенностей банки чаще используют именно аннуитетную схему. Дифференцированная встречается намного реже. Еще реже можно самому выбрать способ расчета процентов
Сравнить аннуитетную и дифференцированную системы вам поможет таблица:
| Схема расчета долга | Аннуитетная | Дифференцированная |
| Сумма переплат | Большая | Небольшая |
| Размер ежемесячного платежа | Не меняется | Сначала большой, потом уменьшается |
| Простота расчета | Простая | Сложная |
| Распространенность | Высокая | Низкая |
| Досрочное погашение | Сложно погасить досрочно | Легко погасить досрочно |
При расчете переплат по кредиту учтите, что на сумму ежемесячного платежа влияет не только процентная ставка, но и взимаемые банком комиссии – оплата страховки, обслуживание банковской карты, неустойки за просрочку и другие. Помните и о том, что банки могут вводить свои правила расчета переплат. Перед оформлением кредита заранее узнайте все подробности в договоре или у сотрудников банка.
Я обязательно изучаю проценты, прежде чем взять кредит. Никогда не подписываю договоров, детально их не изучив. Ориентируюсь на репутацию банка, смотрю процентную ставку, минимальную сумму первоначального взноса и список необходимых документов. Юрий Муранов, Главный редактор сервиса #ВсеЗаймыОнлайн
Чтобы правильно рассчитать проценты по кредиту, необходимо знать, по какой схеме они начисляются. От этого будет зависеть и формула:
- При равных (аннуитетных) платежах рассчитайте размер ежемесячного платежа и умножьте его на количество месяцев
- При уменьшающихся (дифференцированных) платежах платеж за следующий месяц рассчитывается по остатку в предыдущем
- При схеме «проценты на проценты» переплата по каждому платежу прибавляется к телу кредита — платеж за следующий месяц считается по увеличенной сумме
- Если применяются простые проценты, при расчете переплаты количество дней умножается на сумму процентов за день
Банки чаще применяют аннуитетную схему, тогда как заемщику выгодна дифференцированная. Узнать, какая схема используется в вашем случае, можно в договоре.
Скрытые платежи и страховки
На общую величину переплаты по кредиту могут повлиять траты на страхование и скрытые комиссии. Выплаты по страховому договору направлены на снижение рисков наступления страхового случая. Это платежи за страхование имущества, здоровья или жизни.
Рекомендовано для вас
От некоторых из них можно отказаться, например от личного страхования заемщика. Другие являются обязательными, например страхование имущества при оформлении ипотеки.
Скрытые платежи представляют собой дополнительные расходы, о которых клиент не был информирован банком или которые сам не заметил при изучении договора. Банки обязаны уведомить заемщика о любых тратах, связанных с кредитом, еще до оформления договора. Если заемщик узнает о скрытых комиссиях уже после его подписания, он вправе обратиться в суд за взысканием ущерба.
Как сэкономить на кредите
Даже если деньги нужны срочно, не стоит соглашаться на любые предложения банков. Нужно попробовать сделать кредит дешевле и соответственно меньше переплатить. Для этого можно:
- Отказаться от страховок, если это возможно
- Отказаться от дополнительных платных услуг
- Сравнить несколько предложений на рынке и выбрать оптимальное. Например, некоторые банки предлагают программы, которые предусматривают снижение процентной ставки, если заемщик вовремя вносит платежи
- Узнать, есть ли способы внесения платежей без комиссии
- Узнать о размере штрафов в случае просрочки
- Обратиться в банк, услугами которого вы уже пользуетесь — например, ранее брали кредиты или получаете зарплату на его карту
- Внимательно ознакомиться с договором до его подписания и задать все вопросы кредитному специалисту
- Вносить ежемесячно дополнительные суммы сверх платежа по графику. В этом случае уточните в банке, нужно ли предупреждать заранее о частично-досрочном погашении. В большинстве кредитных организаций без соответствующего уведомления заемщика банк будет списывать со счета только рассчитанный по графику платеж, а оставшиеся суммы будут копиться на нем. При этом проценты будут начисляться в прежнем размере
Если не торопиться и выполнить все шаги, то вы сможете получить выгодный кредит.
Экспертное мнение
Издание «Известия»
Прежде, чем взять кредит в банке, необходимо просчитать его погашение. Для этого нужно знать график погашения, размер ежемесячного платежа и общую сумму, которую вам предстоит выплатить банку. В интернете можно найти онлайн-калькуляторы, которые позволят вам рассчитать кредит. Для этого понадобится ввести сумму кредита, срок погашения и процентную ставку. Кроме того, вам нужно выбрать схему оплаты — аннуитетную (равными платежами) или дифференцированную (уменьшающимися платежами).
Аннуитетную схему использует большинство банков, поскольку она позволяет им больше зарабатывать на процентах по кредиту. Однако, она бывает удобна и заемщику, поскольку он точно знает сумму каждого платежа на протяжении всего срока погашения кредита.
При дифференцированной схеме заемщик платит меньше, поскольку каждый платеж постепенно снижается. Но в этом случае сумму каждого следующего платежа приходится рассчитывать отдельно.
Не стоит ограничиваться одним онлайн-калькулятором — сверьте результат с расчетами в других сервисах. Перебрав суммы, сроки и процентные ставки по кредиту, вы сможете выбрать самые удобные для вас условия. Не факт, что банк согласится на них, поскольку его цель — побольше заработать на вас. Но зная подходящий вам вариант, вы сможете внимательнее изучать условия и, в конечном итоге, получить удобный для вас кредит.
После предварительного расчета вы можете удивиться тому, что полученный результат не совпадает с реальностью. Нужно помнить, что банк может начислять комиссии за дополнительные услуги и взимать оплату за страховки. Чтобы точно знать, за что вы платите необходимо внимательно читать кредитный договор и все прилагаемые к нему документы. Недобросовестные банки могут вписать в договор сложную схему погашения кредита, при которой заемщик вынужден возвращать сумму в несколько раз превосходящую выданную. Такую схему, к примеру, часто применяют мошенники при автокредитовании.
Заемщик должен знать, что условия вашего кредита можно изменить. Почти каждый потребительский кредит может быть реструктурирован. Реструктуризация позволит увеличить срок погашения или снизить процентную ставку. Банк предложит реструктуризацию, если заемщик не сможет выплачивать кредит из0за снижения дохода.
Можно также рефинансировать кредит — оформить новый, с более удобными условиями, для погашения старого. В этом случае вы можете перейти с одной схемы погашения на другую, снизить процентную ставку по кредиту или изменить валюту. Рефинансировать кредит можно в своем или чужом банке. В каждом случае нужно заново пересчитать проценты и общую сумму выплат по новому кредитному договору.
Вопросы и ответы
Что влияет на величину ставки?
На процентную ставку по кредиту влияет множество факторов. Основной — ключевая ставка ЦБ РФ. Ниже нее банки устанавливать свои не могут. Исключениями являются программы поддержки, которые субсидируются государством или региональными властями. Кроме ключевой ставки ЦБ, на процент по кредиту влияют:
- Текущий уровень инфляции
- Ставки межбанковского кредитования
- Размер процента, который банк должен уплатить владельцу предоставленных в кредит средств — например, вкладчикам или другим финансовым организациям
- Соотношение спроса и предложения на кредиты
- Размер расходов на текущую деятельность банка (содержание помещений, выплату зарплаты, инкассацию и другие статьи)
- Налоговая политика в банковской сфере
- Компенсация рисков. Если требования к заемщику высокие, то ставка обычно ниже и наоборот
- Желаемый размер прибыли
Нужно помнить, что часто банки в кредитном договоре оговаривают свое право на изменение процента с учетом колебаний ставки Центробанка.
Какие нюансы надо учитывать при подсчете процентов?
Существует две формулы для расчета простых и сложных процентов. Простые проценты обычно считают при краткосрочных кредитах, сложные — при долгосрочных.
Как составляется график платежей?
График платежей — это таблица с разбивкой по месяцам и указанием размера ежемесячного платежа, суммы начисленных процентов и суммы основного долга. Можно составить такой график в Excel или другом табличном редакторе. Также он часто формируется при расчете переплаты в онлайн-калькуляторе.
Банки обязаны прикладывать график платежей к кредитному договору. Если в нем обнаружилась ошибка, нужно обратиться к кредитору с просьбой скорректировать неверные данные.
Как начисляются проценты по кредиту после смерти заемщика?
Верховный Суд РФ определил, что наследники, помимо имущества покойного, наследуют все его кредиты. Однако есть пояснение, что кредитная организация не имеет права начислять штрафы за просрочку платежей за срок вступления в наследство.
От наследства можно отказаться, но только полностью. В этом случае наследники смогут не платить по долгам, но и не получат в собственность имущество покойного.
Из чего состоит кредит?
Кредит состоит из нескольких частей: тело долга (сумма, которую получил заемщик), проценты за пользование кредитом, дополнительные комиссии, если они предусмотрены и плата за дополнительные услуги, например, полис страхования жизни и здоровья.
Как рассчитать ежемесячный платеж?
Если кредит еще не оформлен, то размер ежемесячного платежа можно рассчитать на официальном сайте банка в кредитном калькуляторе. Однако банки сразу предупреждают, что окончательный платеж зависит от многих факторов и может отличаться от рассчитанного на сайте. Если кредит уже оформлен, то информация о размере платежа есть в приложенном к договору графике.
С чем вы сталкивались при расчете процентов по кредиту? В комментариях любой желающий может рассказать о своем опыте.
Источники
- Википедия: Переплата по кредиту
- Консультант Плюс: Как начисляются проценты по кредиту?
Как посчитать ежемесячный платеж по кредиту
Обязательный платеж по кредиту — это сумма, которую заемщик должен вносить по договору, чтобы погашать кредит и не попадать в просрочку. Обычно платеж нужно вносить в определенный день месяца или раз в 30 дней — зависит от условий договора.
В этой статье мы говорим именно о потребительском кредите, когда выдается фиксированная сумма или товар по фиксированной стоимости. По кредитке методы расчета другие: договор там чаще бессрочный, кредитный лимит может меняться, а должник может погашать долг в беспроцентный период без переплат.
Если заемщик вносит меньше установленного платежа, он попадает в просрочку. Банк может начислять за это штрафы и пени. А если платить больше, можно досрочно гасить долг и экономить. Например, можно купить вещь в рассрочку и досрочно погасить весь долг. Важно, что для полного или частичного досрочного погашения по потребительским кредитам нужно заранее уведомить об этом кредитора.
Следите за руками
Из чего состоит ежемесячный платеж
Ежемесячный платеж состоит из платежа по основному долгу и начисленным процентам. Соотношение основного долга и процентов в платеже может быть разным. Поговорим об этом ниже.
Если заемщик допускает просрочку, к платежу могут добавиться штрафы и начисления за пропуск оплаты.
Какими бывают ежемесячные платежи
Есть два способа расчета ежемесячного платежа по кредиту — аннуитетный и дифференцированный.
При аннуитетном платеже задолженность погашается равными платежами на протяжении всего срока кредита. В первую очередь уплачиваются проценты: каждый месяц они считаются от оставшегося долга по кредиту. Оставшаяся после уплаты процентов часть фиксированного платежа направляется на погашение основного долга. Соответственно, в следующем месяце остаток долга становится чуть-чуть меньше, на него начисляется меньше процентов, а на погашение основного платежа идет чуть большая часть фиксированного платежа.
При этом чем дольше срок кредитования, тем меньше будет обязательный платеж, но тем больше в итоге переплата. При длительном сроке кредитования первое время большая часть из поступающего платежа будет идти именно на погашение процентов, а основной долг будет уменьшаться медленно.
Дифференцированные платежи уменьшаются со временем. Работает это так: основной долг каждый месяц уменьшается на одинаковую сумму, а проценты пересчитываются так же , как при аннуитетных платежах. В итоге со временем часть платежа на погашение основного долга не меняется, а часть, которая направляется на проценты, уменьшается, потому что долг становится меньше.
При этом именно банк решает, каким будет вид расчета платежа. Объясняют это правом заемщика досрочно погашать кредит. То есть если, например, банк предлагает только аннуитетный способ расчета платежа, а заемщик хотел дифференцированный, он может просто каждый месяц вносить большую сумму и досрочно погашать кредит. Главное — не забывать заранее уведомлять банк о досрочном погашении в установленном договором порядке.
Важное о кредитах и кредитной истории
В нашей рассылке. Подпишитесь, чтобы не пропустить свежие статьи на почту
Подписаться
Подписываясь, вы принимаете условия передачи данных и политику конфиденциальности
Какие данные нужны для расчета платежа по кредиту
Для расчета примерного размера платежа еще до оформления кредита достаточно знать сумму, процентную ставку и срок предоставления кредита. Важно учитывать, что фактически кредит может включать ряд других платежей, например за страховую программу или информирование об операциях. Это будет указано в кредитном договоре.
Как можно посчитать ежемесячный платеж
В кредитном калькуляторе. В интернете много сервисов с кредитными калькуляторами, которые считают предварительный ежемесячный платеж и составляют график платежей, например «Финкалькулятор». Достаточно ввести в нем сумму кредита, срок, процентную ставку и указать тип платежей — дифференцированные или аннуитетные. Большинство банков предлагают по потребительским кредитам именно аннуитетные платежи.
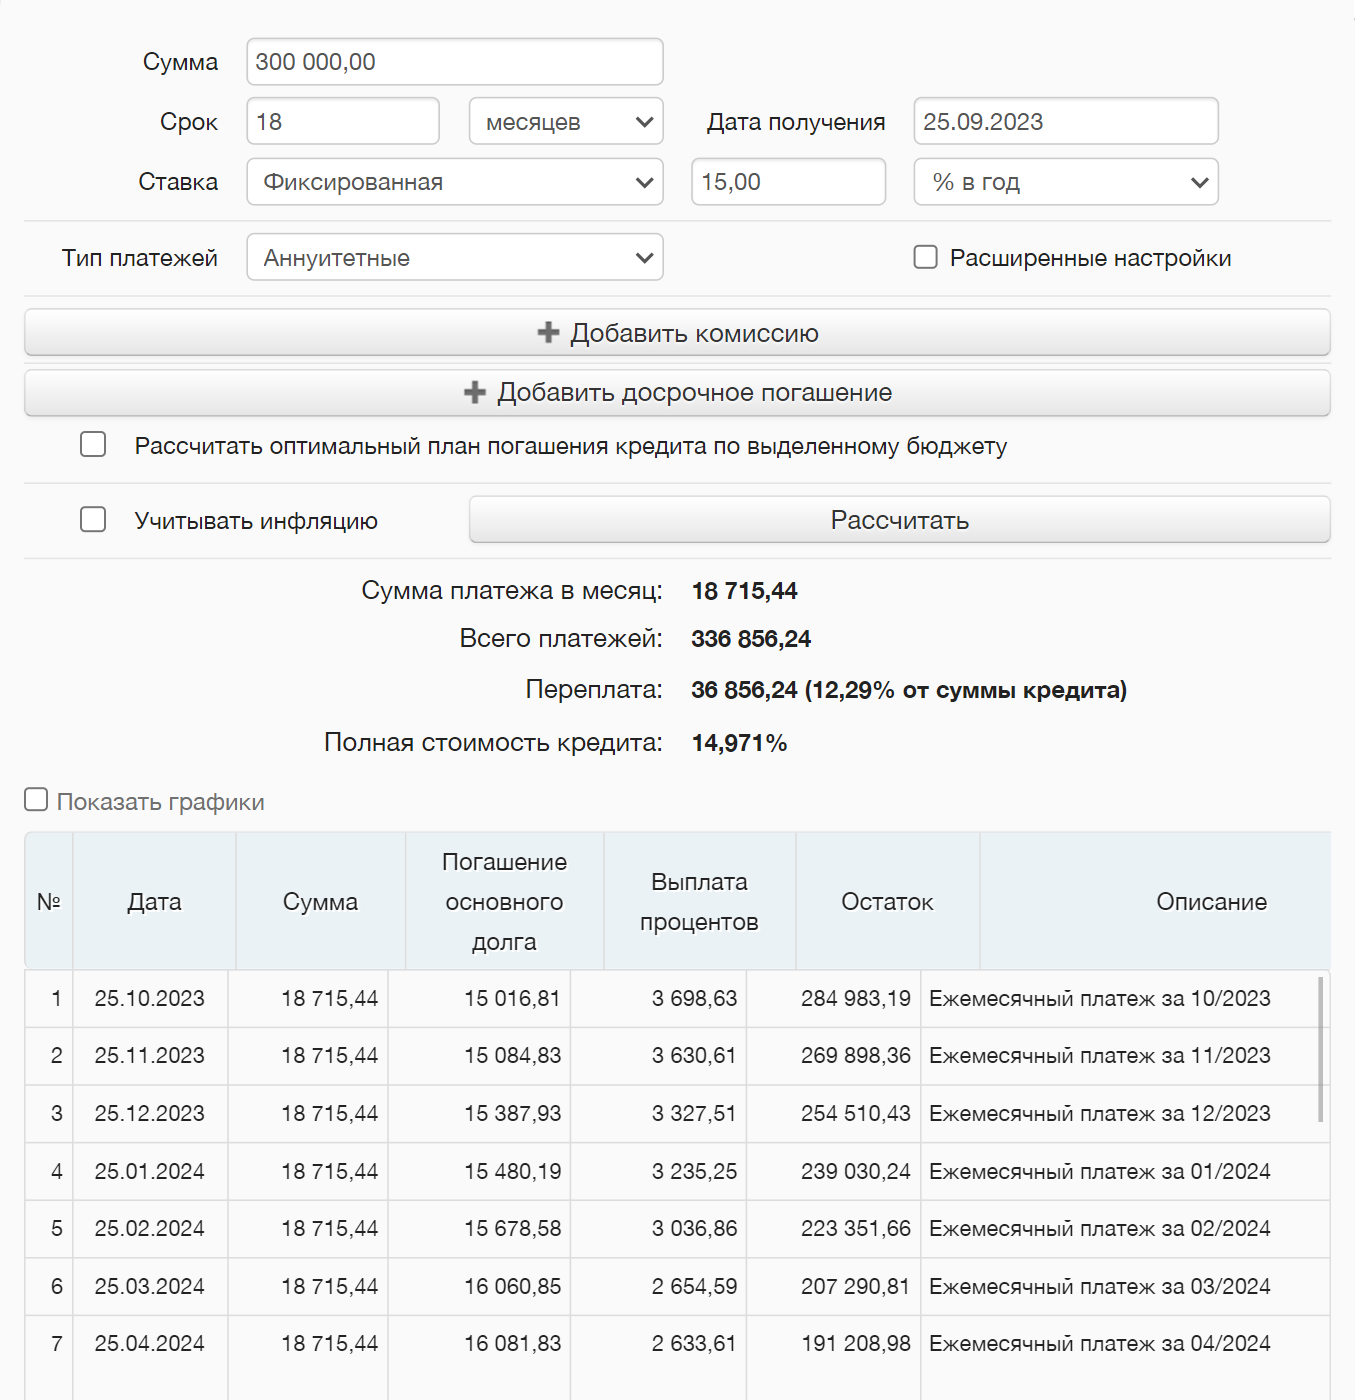
Пример расчета кредита: 300 тысяч под 15% годовых на полтора года, ежемесячный платеж составит 18 715,44 ₽
Реальный размер платежа может отличаться от того, что вы получили в кредитном калькуляторе: итоговый платеж может меняться в зависимости от количества дней в каждом отдельно взятом периоде и дней в году.
В экселе. Для расчета ежемесячного аннуитетного платежа есть функция ПЛТ (английская версия — PMT). Введем те же данные из примера.
- 15%/12 — ежемесячная процентная ставка;
18 — количество платежей;
−300000 — сумма задолженности, то есть основной долг по кредиту.
В результате получается та же сумма ежемесячного платежа — 18 715,44 ₽.
Расчет в отделении банка. Часто еще до оформления кредита можно обратиться в отделение банка или позвонить по номеру горячей линии, чтобы узнать, на каких условиях предоставляется кредит и каким может быть ежемесячный платеж. При этом информация до официальной заявки на кредит может отличаться от одобренной — и сумма кредита, и процентная ставка. А от этого будет зависеть ежемесячный платеж.
Самостоятельный расчет по формуле. Самостоятельно рассчитать примерный размер платежа, как аннуитетного, так и дифференцированного, не так сложно. Ниже разберем каждый из типов расчета подробно.
Как самостоятельно рассчитать аннуитетный платеж
Для самостоятельного расчета понадобится срок кредита, сумма и процентная ставка.
Стандартная формула расчета аннуитетного платежа выглядит так:
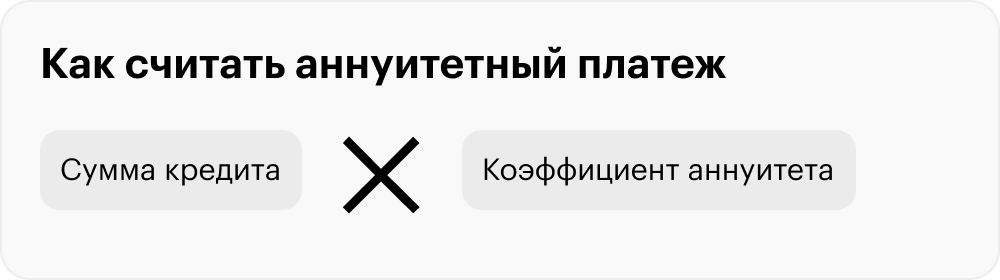
Иногда формула может отличаться. Например, если банк предлагает направлять первые платежи только на погашение процентов. Но чаще всего считают по стандартной формуле.
А вот как рассчитывается коэффициент аннуитета:
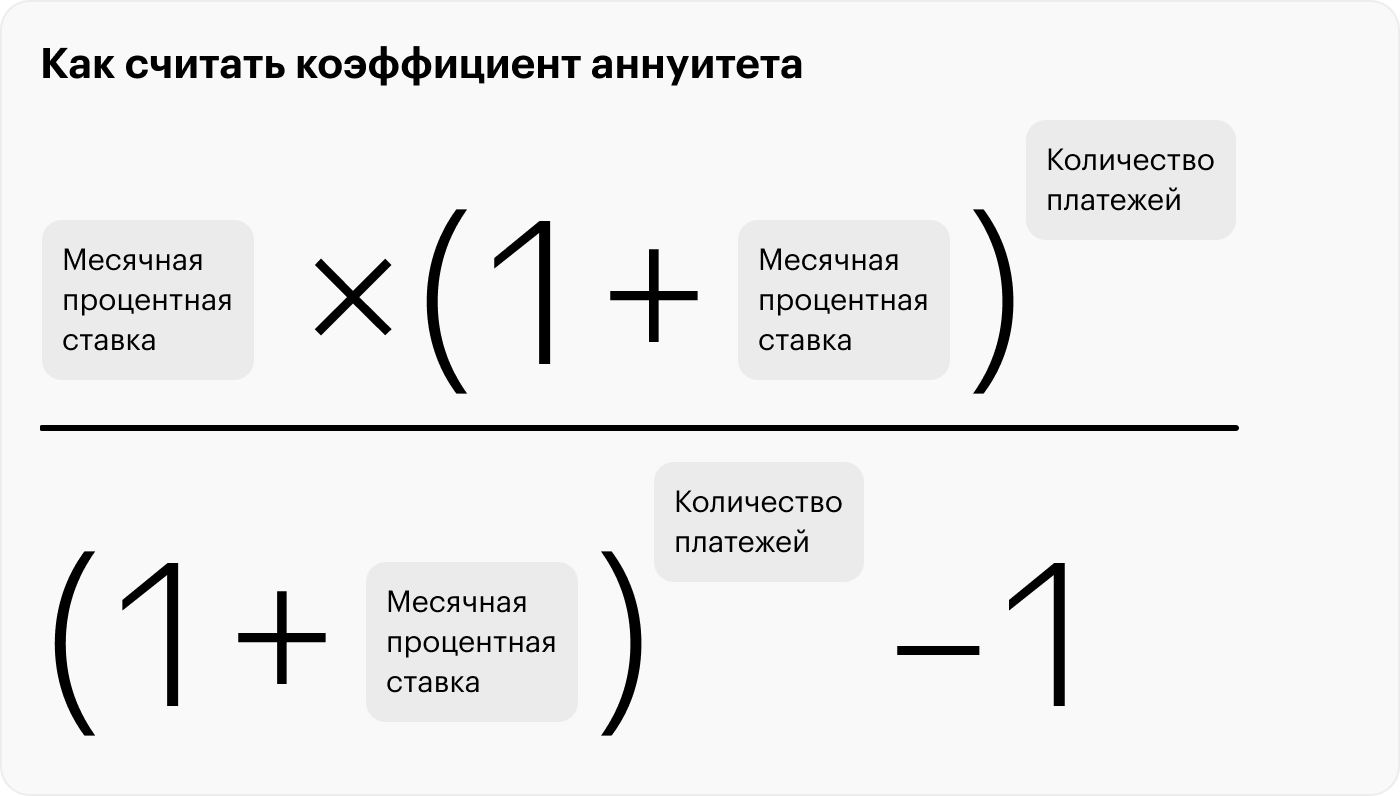
Для примера возьмем 300 000 рублей, срок 18 месяцев и процентную ставку 15% годовых.
Месячная процентная ставка = 15% / 12 = 1,25%, то есть 0,0125.
Количество платежей равно количеству месяцев — 18.
Подставляем данные в формулу и считаем коэффициент аннуитета:
- 0,0125 × (1 + 0,0125) 18 / ((1 + 0,0125) 18 − 1) = 0,062385
Теперь подставляем коэффициент аннуитета в расчет платежа:
300 000 × 0,062385 = 18 715,44 ₽ — в точности как в кредитном калькуляторе.
Как самостоятельно рассчитать дифференцированный платеж
Тонкость дифференцированного платежа в том, что он меняется каждый месяц. Он считается по формуле:
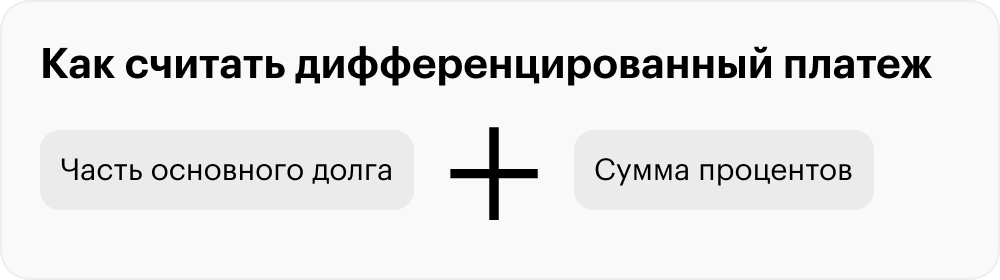
Часть основного долга при дифференцированных платежах фиксированная и не меняется, если платить по графику. Чтобы посчитать ее, делим сумму кредита на срок кредита.
- Часть основного долга = 300 000 / 18 = 16 666,67 ₽
Это часть основного долга, которую нужно платить по кредиту с нашими параметрами при дифференцированном платеже каждый месяц.
Сумма процентов пересчитывается ежемесячно, потому что сумма долга постепенно уменьшается и проценты будут начисляться на все меньшую и меньшую сумму.
Чаще всего банки используют формулу с ежедневным начислением процентов:
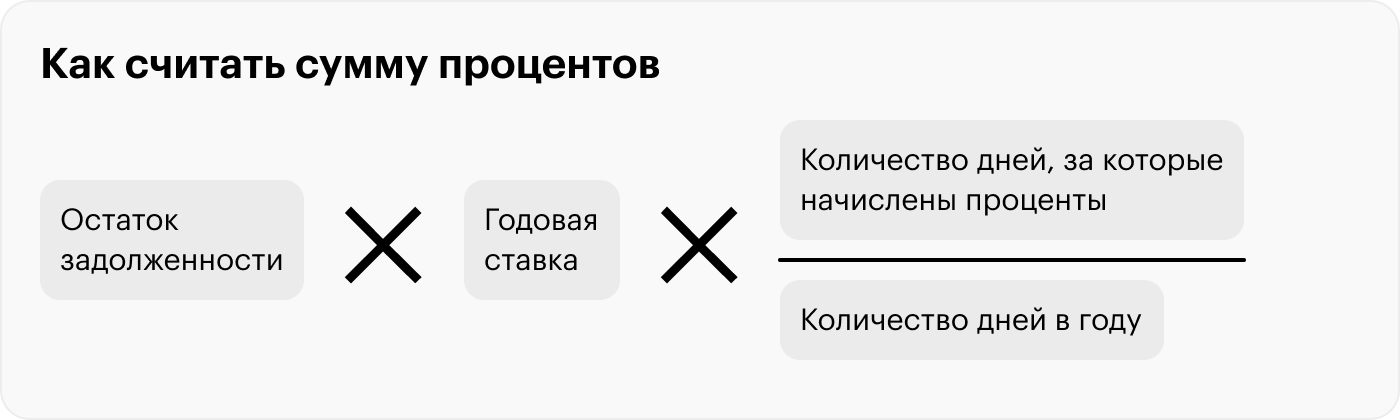
Предположим, мы считаем платеж не в високосный год и в нем будет 365 дней. Берем кредит 25 сентября. Следующий платеж — 25 октября, через 30 дней. Посчитаем, сколько процентов начислят за 30 дней пользования кредитом.
- Сумма процентов = 300 000 × 15% × 30 / 365 = 3698,63 ₽
Итого дифференцированный платеж в первом месяце составит 20 365,30 ₽ (16 666,67 ₽ основного долга + 3698,63 ₽ процентов).
Во втором месяце дифференцированный платеж будет меньше, потому что проценты начислятся уже не на 300 000, а на 283 333,33 ₽ (300 000 ₽ долга − 16 666,67 ₽ основного долга, которые мы вернули в первый месяц). Следующий платеж — 25 ноября, через 31 день.
Сумма процентов за второй месяц: 283 333,33 × 15% × 31 / 365 = 3609,59 ₽.
Итого дифференцированный платеж во втором месяце — 20 276,26 ₽ (16 666,67 ₽ основного долга + 3609,59 ₽ процентов).
Сверили собственные подсчеты с кредитным калькулятором — суммы платежей в первом и втором месяце совпали
Как составить график платежей
Самый простой способ — воспользоваться кредитным калькулятором: график платежей составляется автоматически.
Еще мы написали калькулятор в экселе, в котором можно прикинуть график платежей и ежемесячные платежи при обоих способах погашения.
Если вы хотите рассчитать график платежей самостоятельно, давайте разберемся на примере ранее рассчитанного платежа: кредит на 300 000 рублей, 18 месяцев под 15% годовых.
При аннуитетном способе ежемесячный платеж неизменный из месяца в месяц. Как мы посчитали выше, в нашем случае он составит 18 715,44 ₽.
В целом график платежей уже понятен, но мы дополнительно можем посчитать, каким будет соотношение основного долга и процентов в каждом месяце.
Сначала считаем проценты:
- Остаток долга × Процентная ставка × Количество дней в месяце / Количество дней в году
Если год не високосный, а в месяце 30 дней, получится 3698,63 ₽ — это сумма процентов, которые мы заплатим в первом месяце. На погашение основного долга пойдет остаток от нашего ежемесячного платежа: 18 715,44 ₽ − 3698,63 ₽ = 15 016,81 ₽.
Во втором месяце сумма процентов начислится на сумму кредита минус платеж по основному долгу в первом месяце: 300 000 ₽ − 15 015,81 ₽ = 284 983,19 ₽.
Считаем проценты во втором месяце. Предположим, что во втором месяце 31 день: 284 983,19 × 15% × 31 / 365 = 3630,61 ₽.
На погашение основного долга во втором месяце пойдет 15 084,83 ₽ (18 715,44 − 3630,61).
Таким образом можно посчитать соотношение процентов и основного долга в каждом месяце кредита.
График выплаты кредита с аннуитетными платежами
| Номер платежа | Сумма платежа | Сумма в погашение тела кредита | Сумма платежа в погашение процентов | Остаток долга |
|---|---|---|---|---|
| 1 | 18 715,44 | 15 016,81 | 3698,63 | 284 983,19 |
| 2 | 18 715,44 | 15 084,83 | 3630,61 | 269 898,37 |
| 3 | 18 715,44 | 15 387,92 | 3327,51 | 254 510,44 |
| 4 | 18 715,44 | 15 473,04 | 3242,39 | 239 037,40 |
| 5 | 18 715,44 | 15 670,17 | 3045,27 | 223 367,24 |
| 6 | 18 715,44 | 16 053,39 | 2662,05 | 207 313,85 |
| 7 | 18 715,44 | 16 074,31 | 2641,12 | 191 239,53 |
| 8 | 18 715,44 | 16 357,69 | 2357,75 | 174 881,84 |
| 9 | 18 715,44 | 16 487,49 | 2227,95 | 158 394,35 |
| 10 | 18 715,44 | 16 762,63 | 1952,81 | 141 631,73 |
| 11 | 18 715,44 | 16 911,09 | 1804,35 | 124 720,64 |
| 12 | 18 715,44 | 17 126,53 | 1588,91 | 107 594,11 |
| 13 | 18 715,44 | 17 388,93 | 1326,50 | 90 205,18 |
| 14 | 18 715,44 | 17 566,25 | 1149,19 | 72 638,93 |
| 15 | 18 715,44 | 17 819,89 | 895,55 | 54 819,04 |
| 16 | 18 715,44 | 18 017,06 | 698,38 | 36 801,98 |
| 17 | 18 715,44 | 18 246,59 | 468,85 | 18 555,40 |
| 18 | 18 768,91 | 18 555,39 | 213,51 | 0 |
График выплаты кредита с аннуитетными платежами
| Первый платеж | |
| Сумма платежа | 18 715,44 |
| Сумма в погашение тела кредита | 15 016,81 |
| Сумма платежа в погашение процентов | 3698,63 |
| Остаток долга | 284 983,19 |
| Второй платеж | |
| Сумма платежа | 18 715,44 |
| Сумма в погашение тела кредита | 15 084,83 |
| Сумма платежа в погашение процентов | 3630,61 |
| Остаток долга | 269 898,37 |
| Третий платеж | |
| Сумма платежа | 18 715,44 |
| Сумма в погашение тела кредита | 15 387,92 |
| Сумма платежа в погашение процентов | 3327,51 |
| Остаток долга | 254 510,44 |
| Четвертый платеж | |
| Сумма платежа | 18 715,44 |
| Сумма в погашение тела кредита | 15 473,04 |
| Сумма платежа в погашение процентов | 3242,39 |
| Остаток долга | 239 037,40 |
| Пятый платеж | |
| Сумма платежа | 18 715,44 |
| Сумма в погашение тела кредита | 15 670,17 |
| Сумма платежа в погашение процентов | 3045,27 |
| Остаток долга | 223 367,24 |
| Шестой платеж | |
| Сумма платежа | 18 715,44 |
| Сумма в погашение тела кредита | 16 053,39 |
| Сумма платежа в погашение процентов | 2662,05 |
| Остаток долга | 207 313,85 |
| Седьмой платеж | |
| Сумма платежа | 18 715,44 |
| Сумма в погашение тела кредита | 16 074,31 |
| Сумма платежа в погашение процентов | 2641,12 |
| Остаток долга | 191 239,53 |
| Восьмой платеж | |
| Сумма платежа | 18 715,44 |
| Сумма в погашение тела кредита | 16 357,69 |
| Сумма платежа в погашение процентов | 2357,75 |
| Остаток долга | 174 881,84 |
| Девятый платеж | |
| Сумма платежа | 18 715,44 |
| Сумма в погашение тела кредита | 16 487,49 |
| Сумма платежа в погашение процентов | 2227,95 |
| Остаток долга | 158 394,35 |
| Десятый платеж | |
| Сумма платежа | 18 715,44 |
| Сумма в погашение тела кредита | 16 762,63 |
| Сумма платежа в погашение процентов | 1952,81 |
| Остаток долга | 141 631,73 |
| Одиннадцатый платеж | |
| Сумма платежа | 18 715,44 |
| Сумма в погашение тела кредита | 16 911,09 |
| Сумма платежа в погашение процентов | 1804,35 |
| Остаток долга | 124 720,64 |
| Двенадцатый платеж | |
| Сумма платежа | 18 715,44 |
| Сумма в погашение тела кредита | 17 126,53 |
| Сумма платежа в погашение процентов | 1588,91 |
| Остаток долга | 107 594,11 |
| Тринадцатый платеж | |
| Сумма платежа | 18 715,44 |
| Сумма в погашение тела кредита | 17 388,93 |
| Сумма платежа в погашение процентов | 1326,50 |
| Остаток долга | 90 205,18 |
| Четырнадцатый платеж | |
| Сумма платежа | 18 715,44 |
| Сумма в погашение тела кредита | 17 566,25 |
| Сумма платежа в погашение процентов | 1149,19 |
| Остаток долга | 72 638,93 |
| Пятнадцатый платеж | |
| Сумма платежа | 18 715,44 |
| Сумма в погашение тела кредита | 17 819,89 |
| Сумма платежа в погашение процентов | 895,55 |
| Остаток долга | 54 819,04 |
| Шестнадцатый платеж | |
| Сумма платежа | 18 715,44 |
| Сумма в погашение тела кредита | 18 017,06 |
| Сумма платежа в погашение процентов | 698,38 |
| Остаток долга | 36 801,98 |
| Семнадцатый платеж | |
| Сумма платежа | 18 715,44 |
| Сумма в погашение тела кредита | 18 246,59 |
| Сумма платежа в погашение процентов | 468,85 |
| Остаток долга | 18 555,40 |
| Восемнадцатый платеж | |
| Сумма платежа | 18 768,91 |
| Сумма в погашение тела кредита | 18 555,39 |
| Сумма платежа в погашение процентов | 213,51 |
| Остаток долга | 0 |
При дифференцированном платеже проценты в первом месяце будут такими же — 3698,63 ₽. Дальше же принцип расчета процентов аналогичен, а сумма основного долга будет каждый месяц уменьшаться равномерно — на 16 666,67 ₽ (300 000 / 18). Ежемесячный платеж будет складываться из этих двух сумм.
В результате в первые месяцы платеж будет больше, чем при аннуитетном способе, а итоговая переплата будет меньше.
График выплаты кредита с дифференцированными платежами
| Номер платежа | Сумма платежа | Сумма в погашение тела кредита | Сумма платежа в погашение процентов | Остаток долга |
|---|---|---|---|---|
| 1 | 20 365,30 | 16 666,67 | 3698,63 | 283 333,33 |
| 2 | 20 276,26 | 16 666,67 | 3609,59 | 266 666,67 |
| 3 | 19 954,34 | 16 666,67 | 3287,67 | 250 000,00 |
| 4 | 19 851,60 | 16 666,67 | 3184,93 | 233 333,33 |
| 5 | 19 639,27 | 16 666,67 | 2972,60 | 216 666,67 |
| 6 | 19 248,86 | 16 666,67 | 2582,19 | 200 000,00 |
| 7 | 19 214,61 | 16 666,67 | 2547,95 | 183 333,33 |
| 8 | 18 926,94 | 16 666,67 | 2260,27 | 166 666,67 |
| 9 | 18 789,95 | 16 666,67 | 2123,29 | 150 000,00 |
| 10 | 18 515,98 | 16 666,67 | 1849,32 | 133 333,33 |
| 11 | 18 365,30 | 16 666,67 | 1698,63 | 116 666,67 |
| 12 | 18 152,97 | 16 666,67 | 1486,30 | 100 000,00 |
| 13 | 17 899,54 | 16 666,67 | 1232,88 | 83 333,33 |
| 14 | 17 728,31 | 16 666,67 | 1061,64 | 66 666,67 |
| 15 | 17 488,58 | 16 666,67 | 821,92 | 50 000,00 |
| 16 | 17 303,65 | 16 666,67 | 636,99 | 33 333,33 |
| 17 | 17 091,32 | 16 666,67 | 424,66 | 16 666,67 |
| 18 | 16 858,45 | 16 666,67 | 191,78 | 0 |
График выплаты кредита с дифференцированными платежами
| Первый платеж | |
| Сумма платежа | 20 365,30 |
| Сумма в погашение тела кредита | 16 666,67 |
| Сумма платежа в погашение процентов | 3698,63 |
| Остаток долга | 283 333,33 |
| Второй платеж | |
| Сумма платежа | 20 276,26 |
| Сумма в погашение тела кредита | 16 666,67 |
| Сумма платежа в погашение процентов | 3609,59 |
| Остаток долга | 266 666,67 |
| Третий платеж | |
| Сумма платежа | 19 954,34 |
| Сумма в погашение тела кредита | 16 666,67 |
| Сумма платежа в погашение процентов | 3287,67 |
| Остаток долга | 250 000,00 |
| Четвертый платеж | |
| Сумма платежа | 19 851,60 |
| Сумма в погашение тела кредита | 16 666,67 |
| Сумма платежа в погашение процентов | 3184,93 |
| Остаток долга | 233 333,33 |
| Пятый платеж | |
| Сумма платежа | 19 639,27 |
| Сумма в погашение тела кредита | 16 666,67 |
| Сумма платежа в погашение процентов | 2972,60 |
| Остаток долга | 216 666,67 |
| Шестой платеж | |
| Сумма платежа | 19 248,86 |
| Сумма в погашение тела кредита | 16 666,67 |
| Сумма платежа в погашение процентов | 2582,19 |
| Остаток долга | 200 000,00 |
| Седьмой платеж | |
| Сумма платежа | 19 214,61 |
| Сумма в погашение тела кредита | 16 666,67 |
| Сумма платежа в погашение процентов | 2547,95 |
| Остаток долга | 183 333,33 |
| Восьмой платеж | |
| Сумма платежа | 18 926,94 |
| Сумма в погашение тела кредита | 16 666,67 |
| Сумма платежа в погашение процентов | 2260,27 |
| Остаток долга | 166 666,67 |
| Девятый платеж | |
| Сумма платежа | 18 789,95 |
| Сумма в погашение тела кредита | 16 666,67 |
| Сумма платежа в погашение процентов | 2123,29 |
| Остаток долга | 150 000,00 |
| Десятый платеж | |
| Сумма платежа | 18 515,98 |
| Сумма в погашение тела кредита | 16 666,67 |
| Сумма платежа в погашение процентов | 1849,32 |
| Остаток долга | 133 333,33 |
| Одиннадцатый платеж | |
| Сумма платежа | 18 365,30 |
| Сумма в погашение тела кредита | 16 666,67 |
| Сумма платежа в погашение процентов | 1698,63 |
| Остаток долга | 116 666,67 |
| Двенадцатый платеж | |
| Сумма платежа | 18 152,97 |
| Сумма в погашение тела кредита | 16 666,67 |
| Сумма платежа в погашение процентов | 1486,30 |
| Остаток долга | 100 000,00 |
| Тринадцатый платеж | |
| Сумма платежа | 17 899,54 |
| Сумма в погашение тела кредита | 16 666,67 |
| Сумма платежа в погашение процентов | 1232,88 |
| Остаток долга | 83 333,33 |
| Четырнадцатый платеж | |
| Сумма платежа | 17 728,31 |
| Сумма в погашение тела кредита | 16 666,67 |
| Сумма платежа в погашение процентов | 1061,64 |
| Остаток долга | 66 666,67 |
| Пятнадцатый платеж | |
| Сумма платежа | 17 488,58 |
| Сумма в погашение тела кредита | 16 666,67 |
| Сумма платежа в погашение процентов | 821,92 |
| Остаток долга | 50 000,00 |
| Шестнадцатый платеж | |
| Сумма платежа | 17 303,65 |
| Сумма в погашение тела кредита | 16 666,67 |
| Сумма платежа в погашение процентов | 636,99 |
| Остаток долга | 33 333,33 |
| Семнадцатый платеж | |
| Сумма платежа | 17 091,32 |
| Сумма в погашение тела кредита | 16 666,67 |
| Сумма платежа в погашение процентов | 424,66 |
| Остаток долга | 16 666,67 |
| Восемнадцатый платеж | |
| Сумма платежа | 16 858,45 |
| Сумма в погашение тела кредита | 16 666,67 |
| Сумма платежа в погашение процентов | 191,78 |
| Остаток долга | 0 |
Какой тип платежа выбрать
Если платить исключительно по графику, то переплата по кредитам с одним и тем же сроком будет меньше при дифференцированных платежах, потому что с первых месяцев будет погашаться достаточно большая сумма основного долга и процентов будет начисляться меньше.
При этом при дифференцированном платеже на первом этапе погашения платежи значительно больше, а это значит, что есть риск не справиться с нагрузкой. Кроме того, сейчас банки в большинстве своем предлагают именно аннуитетный способ погашения кредита, то есть равными платежами. Так меньше рисков, что заемщик не справится с выплатами: размер платежа одинаковый в течение всего срока, да и банку это более выгодно с точки зрения процентов.
Банк вправе отказать пересчитать платежи с аннуитетных на дифференцированные, но можно просто гасить кредит досрочно. Если вносить досрочно такую сумму, чтобы ежемесячный платеж по аннуитету равнялся платежу при дифференцированном способе, переплата в обоих случаях будет одинаковой.
Формулы для самостоятельного расчета ипотеки
Ипотечные платежи бывают аннуитетными и дифференцированными. При аннуитетных платежах размер ежемесячного платежа неизменен на протяжении всей ипотеки. Размер ежемесячных платежей при дифференцированной схеме постоянно уменьшается. Аннуитетные платежи более распространены, чем дифференцированные. Читайте подробнее про аннуитетные и дифференцированные платежи.
Расчет ипотеки для аннуитетных платежей
Ежемесячная процентная ставка
Для начала нам понадобится рассчитать ежемесячную процентную ставку по кредиту:
ЕЖЕМЕСЯЧНАЯ_СТАВКА = ПРОЦЕНТНАЯ_СТАВКА_ГОДОВЫХ / 12 / 100Для процентной ставки 9.6% годовых:
ЕЖЕМЕСЯЧНАЯ_СТАВКА = 9.6 / 12 / 100 = 0.008Ежемесячный платеж
Мы должны определить для себя сумму ипотечного кредита в рублях и срок кредитования в месяцах. Рассчитаем ежемесячный платеж по ипотеке:
ОБЩАЯ_СТАВКА = (1 + ЕЖЕМЕСЯЧНАЯ_СТАВКА) ^ СРОК_ИПОТЕКИ_МЕСЯЦЕВ ЕЖЕМЕСЯЧНЫЙ_ПЛАТЕЖ = СУММА_КРЕДИТА * ЕЖЕМЕСЯЧНАЯ_СТАВКА * ОБЩАЯ_СТАВКА / (ОБЩАЯ_СТАВКА - 1)Крышка ( ^ ) — это возведение в степень. Рассмотрим пример: берем в ипотеку на 20 лет квартиру стоимостью 2 000 000 руб , а первоначальный взнос равен 500 000 руб . Сумма кредита равна 1 500 000 руб , процентная ставка остается из примера выше — 9.6% годовых. Рассчитаем ежемесячный платеж:
ОБЩАЯ_СТАВКА = (1 + 0.008) ^ (20 лет * 12 (месяцев / год)) = 6.77 ЕЖЕМЕСЯЧНЫЙ_ПЛАТЕЖ = 1 500 000 руб * 0.008 * 6.77 / (6.77 - 1) = 14 080 рубОсновной долг и проценты
Мы вычислили размер ежемесячного платежа по ипотеке при аннуитетной схеме платежей. Рассчитаем какая часть платежа идет на погашение основного долга, а какая на погашение процентов:
ПРОЦЕНТНАЯ_ЧАСТЬ = ОСТАТОК_ДОЛГА * ЕЖЕМЕСЯЧНАЯ_СТАВКА ОСНОВНАЯ_ЧАСТЬ = ЕЖЕМЕСЯЧНЫЙ_ПЛАТЕЖ - ПРОЦЕНТНАЯ_ЧАСТЬЭти величины меняются с каждым платежем, так как меняется остаток долга. Рассмотрим первый платеж для ипотеки из примера выше:
ПРОЦЕНТНАЯ_ЧАСТЬ = 1 500 000 руб * 0.008 = 12 000 руб ОСНОВНАЯ_ЧАСТЬ = 14 080 руб - 12 000 руб = 2 080 рубПереплата
Размер переплаты за кредит рассчитывается так:
ПЕРЕПЛАТА = ЕЖЕМЕСЯЧНЫЙ_ПЛАТЕЖ * СРОК_ИПОТЕКИ_МЕСЯЦЕВ - СУММА_КРЕДИТАДля ипотеки из примера выше:
ПЕРЕПЛАТА = 14 080 руб * (20 лет * 12 (месяцев / год)) - 1 500 000 руб = 1 879 200 рубГрафик аннуитетных платежей
На рисунках — график и таблица платежей для рассматриваемого примера. Их построил наш ипотечный калькулятор (ссылка ведет на расчет рассматриваемого примера).
Чтобы рассчитать их надо провести серию вычислений в количестве, равном кол-ву ипотечных платежей (месяцев кредита). Для каждого месяца ипотеки надо пересчитывать текущий остаток долга. В псевдокоде это можно записать так:
ЕЖЕМЕСЯЧНАЯ_СТАВКА = ПРОЦЕНТНАЯ_СТАВКА_ГОДОВЫХ / 12 / 100 ОБЩАЯ_СТАВКА = (1 + ЕЖЕМЕСЯЧНАЯ_СТАВКА) ^ СРОК_ИПОТЕКИ_МЕСЯЦЕВ ЕЖЕМЕСЯЧНЫЙ_ПЛАТЕЖ = СУММА_КРЕДИТА * ЕЖЕМЕСЯЧНАЯ_СТАВКА * ОБЩАЯ_СТАВКА / (ОБЩАЯ_СТАВКА - 1) ОСТАТОК_ДОЛГА = СУММА_КРЕДИТА в цикле для каждого ТЕКУЩИЙ_МЕСЯЦ в ипотеке: ПРОЦЕНТНАЯ_ЧАСТЬ = ОСТАТОК_ДОЛГА * ЕЖЕМЕСЯЧНАЯ_СТАВКА ОСНОВНАЯ_ЧАСТЬ = ЕЖЕМЕСЯЧНЫЙ_ПЛАТЕЖ - ПРОЦЕНТНАЯ_ЧАСТЬ ОСТАТОК_ДОЛГА = ОСТАТОК_ДОЛГА - ОСНОВНАЯ_ЧАСТЬ добавить (ТЕКУЩИЙ_МЕСЯЦ; ПРОЦЕНТНАЯ_ЧАСТЬ; ОСНОВНАЯ_ЧАСТЬ) на графикРасчет ипотеки калькулятором
Намного проще воспользоваться готовым ипотечным калькулятором, который сам рассчитает ипотеку по вышеприведенным формулам. Это будет значительно быстрее, чем считать это самостоятельно 🙂
Мы подготовили Google Таблицу для самостоятельного расчета аннуитетного платежа. Редактирование: Файл -> Создать копию.
Расчет ипотеки для дифференцированных платежей
Ежемесячный процент
Ежемесячный платеж считается так же, как и ежемесячный процент аннуитетных платежей.
Ежемесячный платеж
При дифференцированных платежах основной долг гасится равномерно в течение всего срока кредитования. Рассчитаем долю ежемесячного платежа, идущую на погашение основного долга:
ЕЖЕМЕСЯЧНОЕ_ПОГАШЕНИЕ_ДОЛГА = СУММА_КРЕДИТА / СРОК_ИПОТЕКИ_МЕСЯЦЕВЕсли мы берем ипотечный кредит на сумму 1 500 000 руб на 20 лет , то
ЕЖЕМЕСЯЧНОЕ_ПОГАШЕНИЕ_ДОЛГА = 1 500 000 руб / (20 лет * 12 месяцев / год) = 6 250 рубЕжемесячное погашение процентов считается так же, как и для аннуитетных платежей:
ПРОЦЕНТНАЯ_ЧАСТЬ = ОСТАТОК_ДОЛГА * ЕЖЕМЕСЯЧНАЯ_СТАВКАИтого ежемесячный платеж это сумма процентной части и части на погашение основного долга. Эта сумма каждый месяц пересчитывается и уменьшается, так как размер основного долга уменьшается.
Для первого платежа из рассматриваемого примера это будет:
ПОГАШЕНИЕ_ДОЛГА = 1 500 000 руб / (20 лет * 12 месяцев / год) = 6 250 руб ПРОЦЕНТНАЯ_ЧАСТЬ = 1 500 000 руб * 0.008 = 12 000 руб ПЛАТЕЖ_ЗА_МЕСЯЦ = 6 250 руб + 12 000 руб = 18 250 рубОбратите внимание, что в начале кредита ежемесячный платеж при дифференцированной схеме ( 18 250 руб ) больше, чем аннуитетной схеме ( 14 080 руб ). Но при этом чуть бОльшая ( 6 250 руб против 2 080 руб ) часть платежа идет на погашение долга.
График дифференцированных платежей
На рисунках — график и таблица дифференцированных платежей для рассматриваемого примера. Их построил наш ипотечный калькулятор (ссылка ведет на расчет рассматриваемого примера).
Они рассчитывается аналогично аннуитетным платежам.
- Ипотека или аренда — калькулятор сравнения что выгоднее
- Калькулятор ипотеки с досрочным погашением
- Ипотечный калькулятор
- Ипотечный калькулятор с учетом инфляции
- Формула расчета ипотеки