Как продать квартиру в ипотеке: 5 сценариев
Представьте ситуацию: вы взяли ипотеку на 20 лет, а через два года жизнь круто изменилась и нужно продать квартиру. Например, родился ребенок или просто подвернулся другой выгодный вариант покупки. Но как продать ипотечную квартиру, чтобы все было по закону, и при этом не продешевить? Разбираем пять сценариев продажи для разных ситуаций.
Продавец сам выплачивает остаток долга
Для какой ситуации подходит. Продавец может закрыть ипотеку одним платежом.
Как действовать. Убедиться, что есть деньги на досрочное погашение займа — недостающую сумму можно занять или взять в кредит. После останется только предупредить банк о досрочном погашении и выплатить остаток долга.
Когда ипотека будет погашена, банк сам отправит документы на снятие обременения в Росреестр. Справку об отсутствии задолженности можно получить в мобильном приложении. Проверка в Росреестре займет 14 дней, после нее квартиру можно продавать.
Покупатель закрывает ипотеку продавца
Для какой ситуации подходит. Если банк не дал согласия на продажу, у продавца большая сумма долга, а у покупателя уже есть деньги на руках.
Как действовать. В этой ситуации продавец получает деньги на погашение ипотеки от покупателя как задаток за квартиру. Вот как нужно действовать:
- Заключить договор купли-продажи. В качестве задатка указывается сумма, которая нужна продавцу, чтобы закрыть ипотеку. Остаток денег продавец получит, когда переоформит квартиру на покупателя.
- Предупредить банк о досрочном погашении и выплатить остаток долга
- После погашения ипотеки банк сам отправит документы на снятие обременения в Росреестр. Получить справку об отсутствии задолженности можно в мобильном приложении
- Переоформить квартиру на покупателя. Для этого потребуется паспорт, договор купли-продажи и свидетельство о собственности. Подать заявление можно в МФЦ
- Получить от покупателя оставшуюся сумму по договору
Покупатель погашает долг продавца во время проведения сделки с участием банка
Для какой ситуации подходит. Если банк дал согласие на продажу.
Как действовать. Если выбрать этот вариант, покупатель погасит долг продавца во время заключения сделки и подписания договора. Для этого нужно найти покупателя, прийти в отделение банка и написать заявление о продаже квартиры в залоге. Следующие шаги такие:
- Покупатель и продавец заключают договор купли-продажи, в котором прописываются все условия. Покупатель перечисляет банку полную стоимость жилья, а банк делит деньги на два счета — аккредитива. На одном хранится сумма, достаточная для полного закрытия задолженности. На втором — остаток, который продавец получит после оформления всех документов.
Расчет происходит через два аккредитива — безопасных счета, деньги на которых недоступны покупателю и продавцу до перехода права собственности.
- Документы по сделке передаются на регистрацию в МФЦ. Если документы в порядке и есть разрешение банка, там регистрируют переход права собственности в пользу покупателя
- Стороны передают банку документы, подтверждающие регистрацию права собственности
- После перехода права собственности банк закрывает ипотеку, выплачивает остаток денег продавцу и снимает обременение с квартиры
Покупатель берет ипотеку в банке продавца
Для какой ситуации подходит. Если покупатель собирается оформлять ипотеку. Это самый простой вариант для покупателя и продавца, ведь банк уже знает квартиру прошлого заемщика и залог уже у него. Риски минимальны, так как не нужно переводить деньги в сторонний банк.
Как действовать. Покупатель берет ипотеку на всю стоимость квартиры. После перехода права собственности банк закрывает ипотеку продавца и при необходимости выплачивает ему остаток денег.
Процедура почти такая же, как при обычном оформлении ипотеки:
- Покупатель собирает документы, подает заявку на кредит и получает одобрение
- Продавец подает заявление о продаже квартиры в залоге
- Продавец и покупатель заключают договор в офисе банка. Там же покупатель подписывает документы для получения ипотеки, а продавец — для досрочного погашения
- Если сумма, которую покупатель взял в ипотеку, больше, чем остаток долга продавца, то разница сохраняется в аккредитиве. Если покупатель берет сумму, равную долгу продавца, то банк просто закроет долг, когда квартира перейдет покупателю
- Банк снимает обременение с квартиры, регистрирует ипотеку покупателя и оформляет переход права собственности в Росреестре
- Если в ходе сделки банк открыл аккредитив, то после перехода прав продавцу переводят остаток денег. Если аккредитива нет, банк закрывает ипотеку продавца за счет ипотеки покупателя
Иногда вместе с долгом на покупателя переходят и другие обязательства — например, штрафы за просрочку платежей. В Газпромбанке продавец обязан погасить все задолженности до или во время сделки — в зависимости от решения банка.
Покупатель оформляет ипотеку в другом банке
Для какой ситуации подходит. Если покупателю не подходят условия ипотеки в банке продавца.
Как действовать. В зависимости от банка сценарии могут различаться. В Газпромбанке клиент может взять ипотеку на вторичную недвижимость, которая находится в залоге у другого банка. Это может быть квартира, таунхаус, апартаменты и земельный участок с жилым домом.
Важно, чтобы продавец соответствовал двум требованиям:
- У него не должно быть просроченной задолженности по ипотеке
- Остаток задолженности продавца не должен превышать 80% стоимости объекта
Если продавец подходит под эти условия, покупатель может обратиться в офис Газпромбанка и подать заявление на кредит. В случае, если банк продавца одобрит сделку, покупателю оформят ипотеку в Газпромбанке. Не нужно оформлять поручительство продавца или рефинансирование.
Обновлено: 4 октября 2023
Ипотека доступна каждому
Подберите свою ставку
Похожие статьи раздела
Как оформить ипотеку на новое или вторичное жилье

Как взять ипотеку: инструкция и советы

Как выгоднее гасить ипотеку досрочно
Как продать ипотечную квартиру: 8 рабочих схем
Продать залоговую квартиру не так сложно, как принято считать.
Если просрочек по кредиту не было, то обременение не отпугнет потенциальных покупателей. Во-первых , растет количество клиентов, которые покупают жилье в ипотеку. А банки следуют за рынком и вводят отдельный продукт — ипотеку на квартиру в залоге.
Во-вторых , если банк кредитует ипотечные квартиры других банков, то для покупателя залог не имеет большого значения — ведь банк заинтересован в том, чтобы сделка прошла надежно. По такой квартире, скорее всего, не будет неприятных сюрпризов, так как банк и страховая компания продавца уже проверяли документы и юридическую чистоту предыдущей сделки.
Расскажу про восемь схем, с помощью которых можно продать залоговую квартиру.
Выбирайте ваш вариант
Когда квартира бывает в залоге
Кратко напомню два вида кредитов, из-за которых квартира продавца бывает в залоге у банка.
Ипотека в силу закона. Это классическая схема покупки недвижимости за счет кредитных денег банка.
Такую ипотеку регулирует закон: банки предлагают стандартные условия по собственным программам или по программам, которые субсидирует государство, таким как ипотека с господдержкой или семейная ипотека. В зависимости от условий программы банка кредит достигает 90% от рыночной стоимости квартиры, которую заемщик оставляет в залог.
Ипотека в силу договора. Ее главное отличие от ипотеки в силу закона в том, что клиент получает деньги от банка под залог недвижимости: своей или третьего лица, например родственника или знакомого. По такой программе ставки обычно выше на 3—10 процентных пунктов, а сумма кредита — не более 70—80% от оценочной стоимости закладываемой недвижимости.
Часто ипотеку в силу договора банк предлагает клиенту, который не проходит на беззалоговый кредит наличными: например, не хватает дохода или испорчена кредитная история.
Рассылка Т—Ж о квартирах и домах
Лайфхаки о покупке, ремонте и съеме жилья — в вашей почте раз в две недели. Бесплатно
Подписаться
Подписываясь, вы принимаете условия передачи данных и политику конфиденциальности
Как проходит сделка при продаже ипотечной квартиры
Если квартира с обременением, то общий порядок действий будет таким.
Получить согласие банка на продажу. Оно понадобится Росреестру вместе с документами на регистрацию договора купли-продажи залоговой квартиры. А еще — банку покупателя, чтобы проверить квартиру.
Чтобы получить согласие банка, продавцу квартиры нужно:
- запросить у менеджера банка форму заявления на разрешение продать ипотечную квартиру;
- подать заявление через личный кабинет онлайн-банка или на электронную почту отдела работы с ипотечными клиентами.
Банк принимает решение в течение 3—5 дней. Если у клиента нет серьезных проблем с выплатами, когда дело уже передали в суд или назначены торги по продаже залога, то банк обычно идет навстречу и заемщик получает письменное согласие банка.
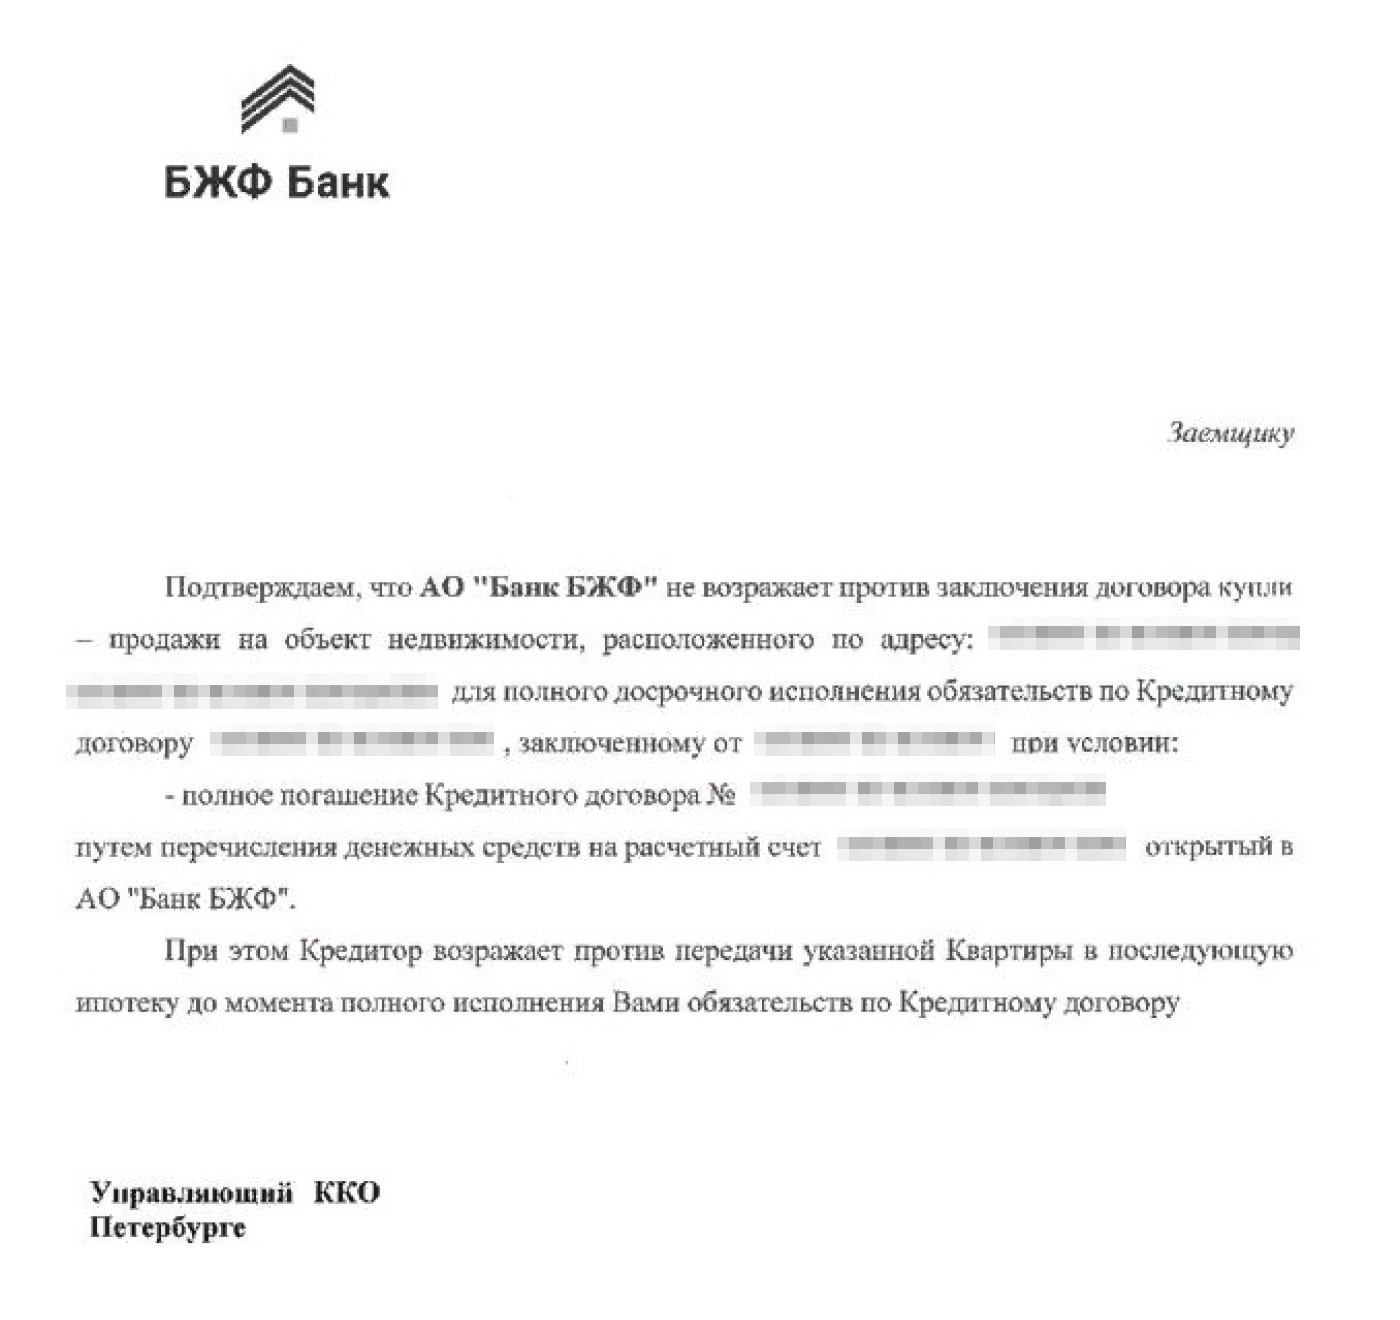
Так выглядит согласие банка на продажу ипотечной квартиры: банк разрешает продать квартиру, но оформить последующий залог на нее можно только после того, как заемщик погасит долг по кредиту
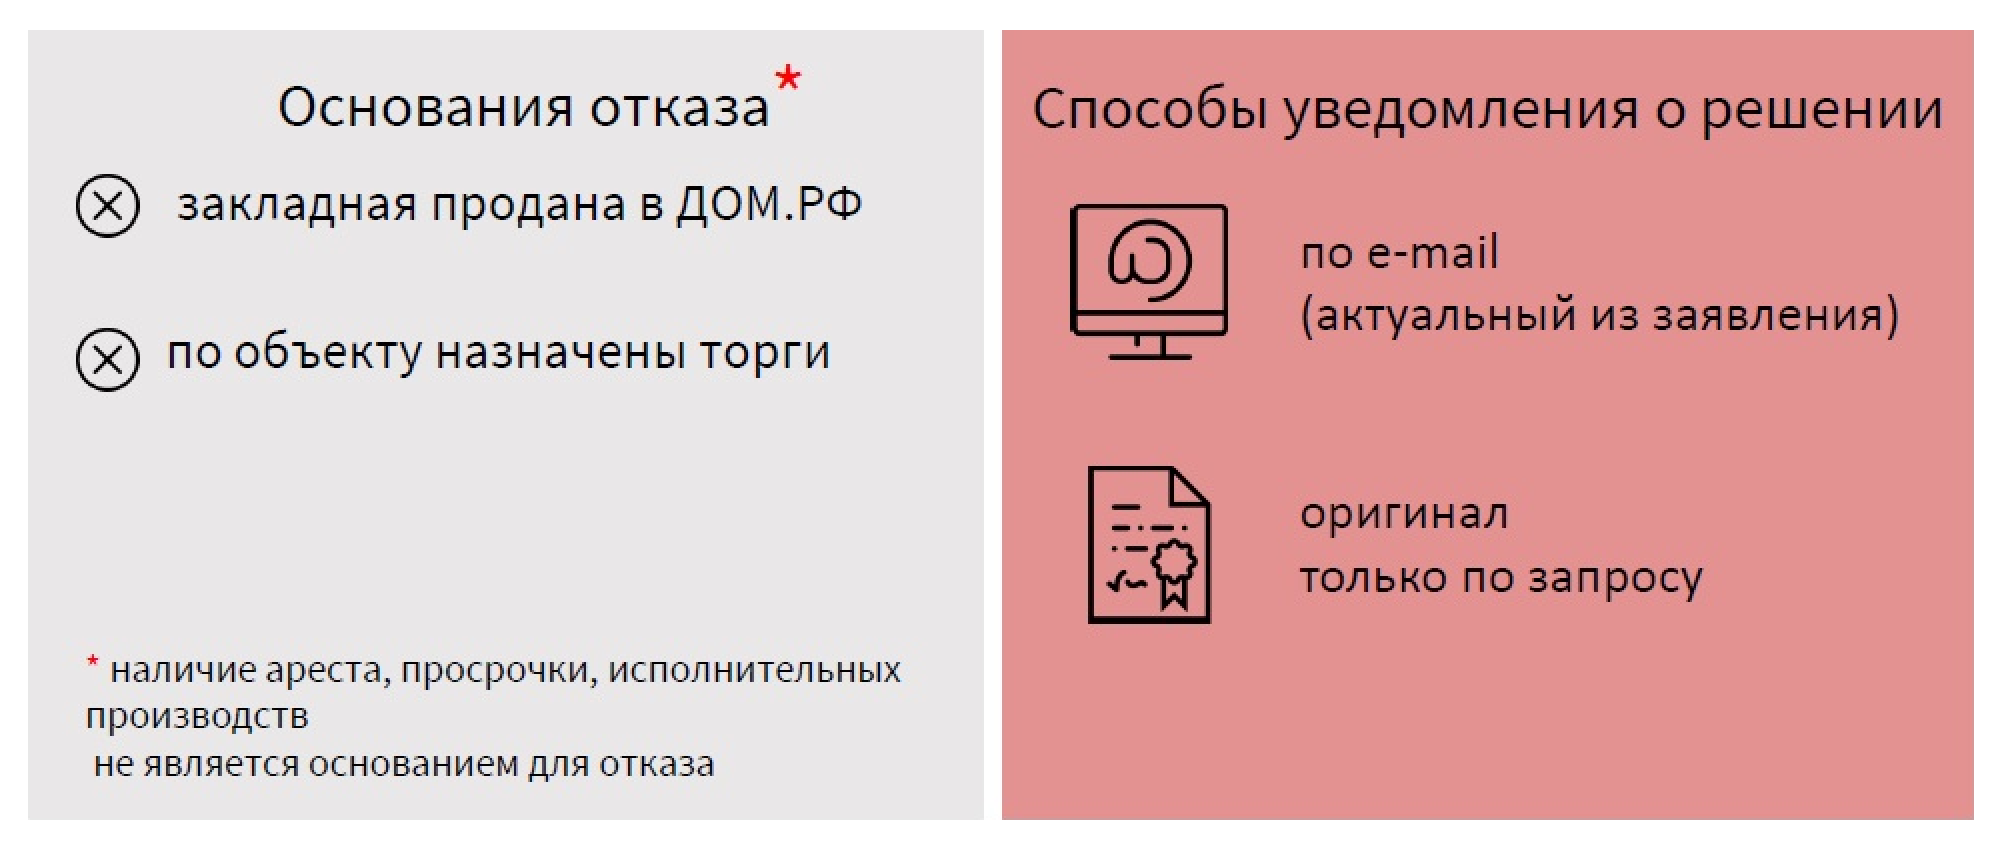
Например, «Росбанк Дом» разрешает продать залоговую квартиру даже при наличии просрочек или ареста на ней
Найти покупателя на квартиру. Лучше сразу сообщить ему, что квартира находится в залоге у банка, и назвать полную сумму остатка по долгу. Покупатель решит, согласен ли он купить такую квартиру и как будет оплачивать недвижимость: за наличные или оформит ипотеку на покупку залоговой квартиры. После этого нужно согласовать детали сделки с банком продавца.
Провести сделку. Продавец открывает два аккредитива либо ячейки. Аккредитив — способ расчета, при котором деньги хранятся на специальном счете. Банк переводит их или открывает к ним доступ, только когда выполнены определенные условия договора, которые определяют на сделке. Обычно это выписка из ЕГРН, которая подтверждает, что право собственности переоформили, а обременение сняли. Ячейку используют, если рассчитываются наличными.
В первый аккредитив или ячейку закладывают сумму, которой достаточно, чтобы погасить ипотечный долг продавца. Во второй — оставшуюся часть: разницу между долгом и полной стоимостью квартиры по договору купли-продажи.
Стоимость аккредитива — от 1500 до 6000 ₽ в месяц в зависимости от региона и банка. Аренда ячейки стоит от 1500 до 9000 ₽.
После того как подписали договор купли-продажи, банк исполняет аккредитив — переводит деньги на счет продавца, чтобы закрыть долг по ипотеке.
Погасить долг по ипотеке. Для этого продавец заранее пишет заявление в банк на досрочное погашение, где указывает дату, когда нужная сумма поступит на счет банка. В этот день банк списывает деньги и выдает продавцу на руки справку об отсутствии долга и закладную с отметкой о том, что обязательства выполнены.
Снять обременение. Для этого нужно отправить запрос, справку и закладную в Росреестр. Это делают несколькими способами, расскажу про них подробнее.
Как снять залог с квартиры
После того как долг полностью погашен, банк выдает продавцу справку о погашении ипотеки и закладную с отметкой о погашении долга. По закону банк обязан предоставить закладную незамедлительно, но точный срок в законе не указан.
Если закладная на бумаге, то справку о выполнении обязательств и закладную в Росреестр подает собственник квартиры или регистрационный агент — сотрудник банка продавца, который курирует сделку и действует от имени продавца по доверенности. За снятие обременения госпошлину не берут.
Срок выдачи закладной указан в кредитном договоре. Обычно это не больше 15 дней после того, как погашен заем. О том, что закладная готова, клиента уведомляют по смс или по телефону, и в согласованный день он приезжает за документами.
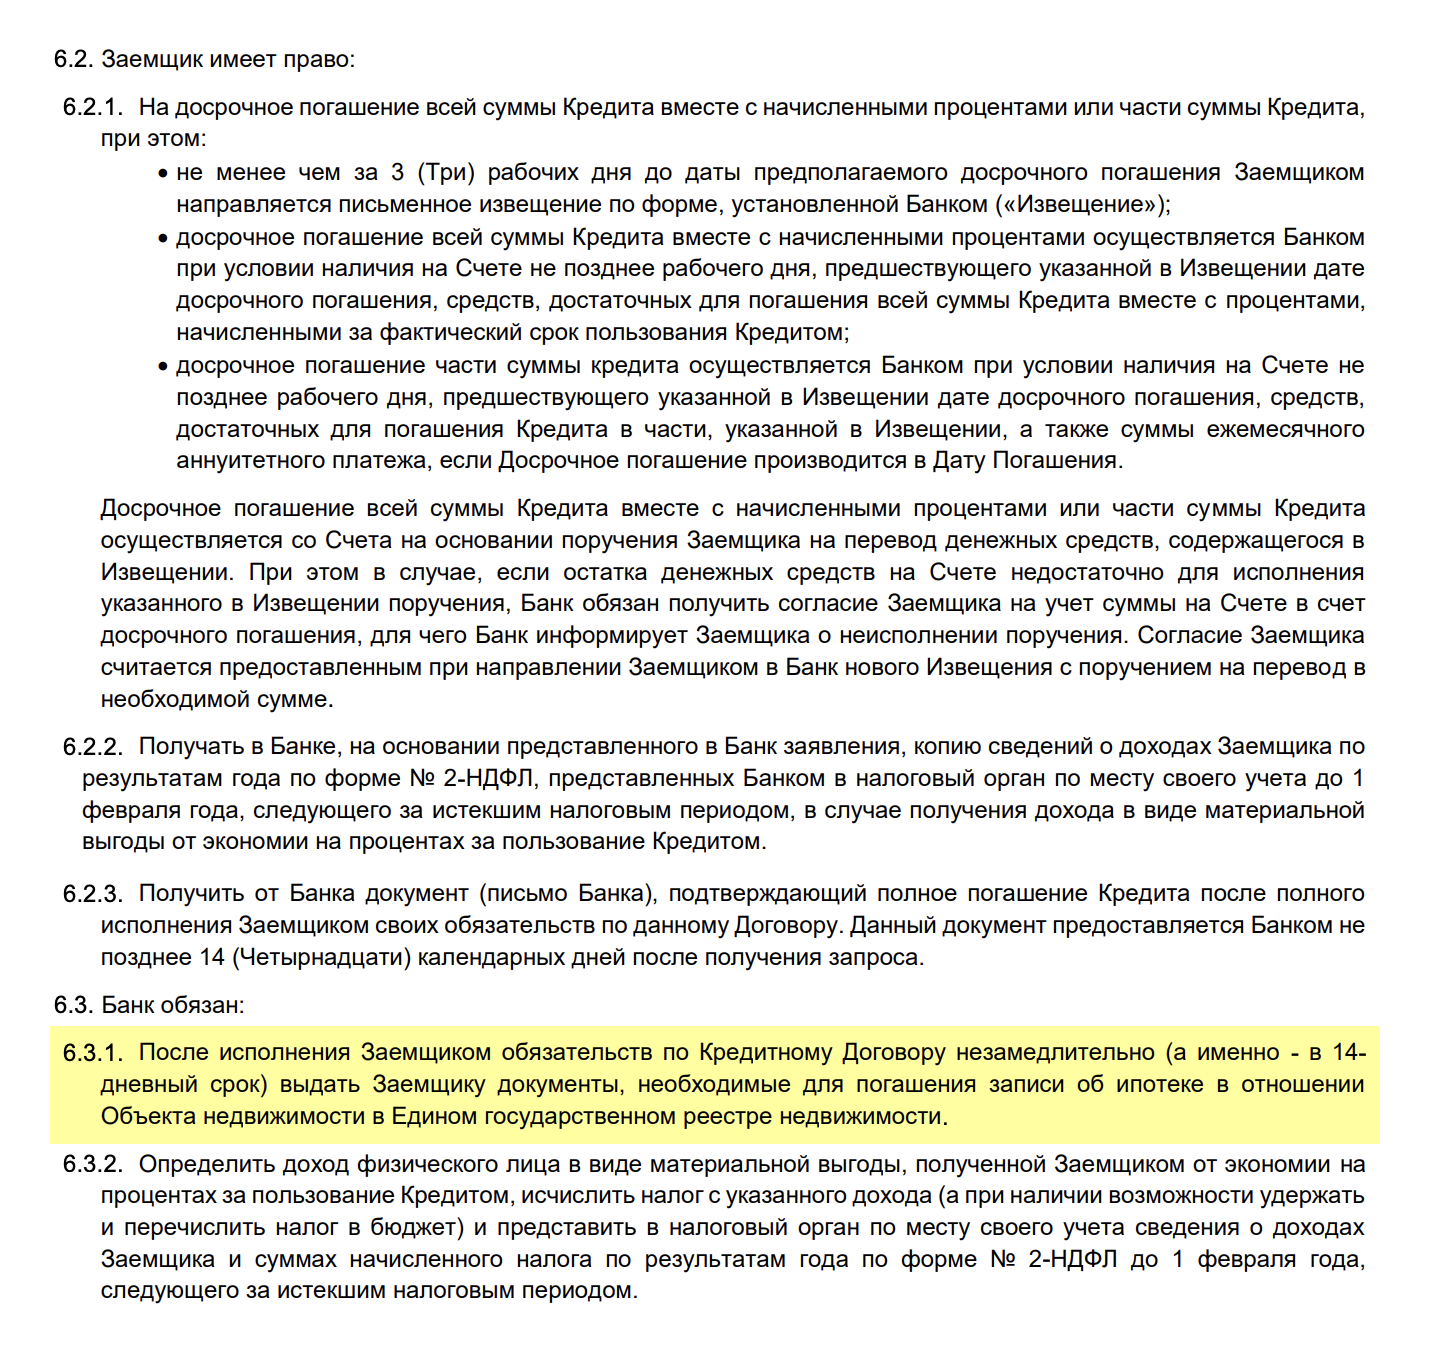
Например, в кредитном договоре «Юникредит-банка» указано, что если досрочно погасить кредит, то заемщик получит справку и закладную в течение 14 дней. Источник: unicreditbank.ru
Если продавец пользуется услугами отдела сопровождения, то банк выдаст закладную в течение дня. Если сроки затянулись, можно пожаловаться в Центробанк. В жалобе указать суть вопроса, контактные данные продавца, банка и детали сделки.
Если оформляли электронную закладную, банк сам отправит запрос в Росреестр через специальный канал взаимодействия. Обычно это происходит на следующий день. А как только Росреестр снимет залог, банк уведомит продавца — например, по смс или телефону: зависит от условий кредитного договора.
Если продавец гасит ипотеку своими деньгами и у него есть квалифицированная электронная подпись, можно отправить документы через сайт Росреестра. Это сэкономит время.
Покупатель уплачивает госпошлину — 2000 ₽ за регистрацию права собственности.
После того как Росреестр получит документы, он снимет обременение в течение трех рабочих дней.
Затем продавец получает выписку из ЕГРН, в которой указано, что ограничений в виде залога на квартире нет. Эту выписку перед сделкой всегда запрашивает покупатель.
Тинькофф Журнал уже подробно рассказывал о том, как снять обременение.
Зарегистрировать договор купли-продажи. Продавец и покупатель встречаются еще раз и сдают договор в Росреестр на госрегистрацию перехода права собственности.
Переход права собственности и обременения в пользу банка покупателя зарегистрируют в течение пяти рабочих дней, а если сделка через нотариуса — в течение трех дней.
После этого новый собственник квартиры забирает документы из Росреестра.
Получить деньги за квартиру. Продавец и покупатель передают в банк документы, которые нужны, чтобы раскрыть второй аккредитив или ячейку, — они указаны в договоре. И продавец получает доступ к деньгам.
Есть несколько схем, по которым можно провести сделку, у каждой — свои нюансы. Какую схему использовать, решают участники сделки. Обычно это зависит от того, как расплачивается покупатель — наличными или кредитными деньгами — и по какой схеме работают банки продавца и покупателя.
Дальше расскажу про нюансы каждой схемы, но не буду останавливаться на подробностях, которые мы рассмотрели выше, так как эти шаги будут одинаковы.
Продавец сам закрывает долг и снимает обременение
Кому подходит. Если сумма ипотечного долга небольшая, то продавец может внести ее и снять обременение с квартиры. Тогда сделка сводится к обычной свободной продаже квартиры. Это самый простой для всех вариант — он сокращает количество шагов: покупатель и продавец могут сразу заключить договор купли-продажи и подать документы на госрегистрацию.
Как действовать. Например, по ипотеке осталось выплатить 600 000 ₽. В этом случае можно занять деньги у друзей или взять потребительский кредит, закрыть ипотеку и снять обременение банка.
Можно ли продать квартиру в ипотеке

Даже если квартира находится в залоге у банка, а ипотеку надо выплачивать еще 10 лет, можно продать ее до того, как вернете кредит. Ипотечную залоговую квартиру можно легко и законно выставить на продажу, закрыв обязательства перед банком.
- Почему возникает желание продать квартиру
- Не хватает денег выплачивать ипотеку
- Нужно изменить жилищные условия
- Семья и быт
- Погасите ипотеку досрочно
- Продайте недвижимость и погасите ипотеку по ходу сделки
- Продайте жилье и долг
- Доверьте продажу банку
Мечта о собственном жилье наконец-то осуществилась, и вы купили квартиру. Без ипотеки, конечно, не обошлось. Но за 10-20 лет, пока выплачивается ипотечный кредит, может произойти всякое — от желания расширить жилплощадь до банальных скандалов с соседями.
Не нужно влезать в долги, чтобы досрочно погасить ипотеку, если встал вопрос о продаже жилья, которое находится в залоге у банка. Есть более простые способы.
Самая крупная по размеру — памятная банкнота Малайзии номиналом в 600 ринггитов образца 2017 года. Ее размер чуть больше листа А4.
Другой факт
Почему возникает желание продать квартиру
Ипотека – пожалуй, один из самых сложных и дорогих кредитов. Чтобы его одобрили, нужно подготовить много документов, внести первоначальный взнос, обеспечить поручителей.
Финансовая компания может отказать в кредите, если усомнится в вашей платежеспособности. И последующие годы нужно будет возвращать деньги, живя в условно собственной квартире.
Почему условно? Потому что ипотечная недвижимость будет находиться в залоге у кредитной организации до полного погашения долга. Вы занимаете большую сумму у банка, а тот, чтобы избежать убытков, до полного возмещения займа остается фактическим владельцем квартиры, хотя проживать в ней будете вы.
Ипотека в нашей стране появилась в середине XVIII века и выдавалась Государственным Банком дворянам. Чуть позже появилась «Страховая экспедиция для страхования передаваемых в залог каменных домов» — аналог нынешнего страхования недвижимости.
В современной России ипотечное кредитование контролируется на государственном уровне с 9 июля 1998 года, когда был принят федеральный закон «Об ипотеке». С того времени в документ не вносились изменения.
У вас есть право совершать любые действия с ипотечной недвижимостью, кроме ее продажи — это указано в 102-ФЗ. Есть нюанс – недвижимость может быть отчуждена, а значит, продана другому владельцу, но только с согласия кредитора.
Если кредитная организация не дала добро на продажу залоговой недвижимости, но она состоялась, то за этим последуют проблемы: банк будет вправе оспорить сделку и забрать жилье себе, а с вас потребовать возместить все убытки и издержки. Также вам могут отказать в регистрации перехода права собственности.
Первое, что нужно сделать, — договориться с банком и объяснить, почему вам нужно продать квартиру, которая находится в залоге. Какие причины можно указать?
Если вы до сих пор на распутье, то подумайте о господдержке. Может быть, вы подходите под одну из программ? Приобретать жилплощадь с финансовой поддержкой государства — это надежно и стабильно.
Не хватает денег выплачивать ипотеку
Когда банально не хватает денег выплачивать ипотечные взносы, нужно немедленно обратиться к своему менеджеру и описать ситуацию. Решением проблемы может стать рефинансирование ипотеки со сниженной финансовой нагрузкой.
Если такой вариант не подойдет, то жилье можно продать, даже если оно находится под обременением.
Совет от банка
Принимая ипотечные обязательства, вы оформляете страхование недвижимости. Дополнительно и по личной инициативе вы можете оформить страхование жизни заемщика, чтобы обезопасить себя и своих близких от выселения, гигантских долгов и штрафов. К тому же страхование жизни заемщика гарантирует пониженную ставку по кредиту.
Нужно изменить жилищные условия
Допустим, вы устроились на новое место работы с высокой зарплатой. Один минус — добираться до него нужно через весь город по три часа каждый день. Или после рождения ребенка вам срочно нужно расширять площадь. Или ваш район слишком шумный и грязный от выхлопных газов.
Все это может стать причиной для смены квартиры и продажи ипотечной недвижимости. Вам пойдут навстречу.
Семья и быт
Еще несколько причин для продажи жилья, которое находится в залоге:
- у вас пьющие и шумные соседи, с которыми приходится постоянно воевать;
- вы собираетесь сочетаться браком, поэтому нужна более просторная квартира;
- вы разводитесь и делите совместно нажитое имущество;
- вы заметили трещину в стене, которой раньше не было;
- под вашими окнами развернули огромную стройку, пыль от которой летит в ваши окна и т.д.
Потенциальные покупатели
Сделки с квартирами, обремененными банковским залогом, пугают как продавцов, так и покупателей. Первые боятся штрафов и изъятия прав собственности, вторых страшат возможные проблемы со стороны банка. Важно все действия согласовать с кредитным менеджером и заранее уточнить законность продажи ипотечного жилья.
Квартиру, которая находится в залоге, выставляют на продажу по сниженной цене. Скидка может составить 10, 20, а иногда и все 30% от номинальной стоимости. Возможностью неплохо заработать обязательно воспользуется опытный риелтор, готовый заплатить наличными, а после – выгодно перепродать ипотечную недвижимость.
По возможности привлеките к сделке профессионального риелтора. Он оценит квартиру, даст советы по продаже, расскажет о возможных проблемах с финансовой организацией или с продавцом/покупателем, примет участие в диалоге с представителем банка. Найти хорошего специалиста поможет единый реестр на сайте Российской гильдии риелторов.
Не испугаются обременения и те, кто давно ищет квартиру, похожую на вашу. Допустим, студия, как в вашем доме, приглянулась семейной паре, но застройщик уже все распродал. Эта семейная пара будет постоянно мониторить объявления о продаже, найдет ваше и обязательно откликнется, несмотря на риски.
Как продавать
Стандартная схема купли-продажи в отношении ипотечного жилья, находящегося в залоге, не сработает. Каждое действие нужно согласовывать с банком, выбрав оптимальный для себя способ продажи.
Погасите ипотеку досрочно
Максимально понятный и прозрачный способ продажи, который очень тяжело осуществить на практике. Вам необходимо найти покупателя ровно с той наличной суммой, которой вы погасите оставшийся долг перед банком.
Многие испугаются того, что продавец сбежит с полученным залогом. Но большой плюс этого способа продажи в относительной независимости от банка – он практически не будет вмешиваться в ход сделки, ведь все процессы происходят между продавцом и покупателем.
Подробная инструкция
- Получите разрешение от банка на продажу. Вам выставят сумму остатка долга по ипотеке – это и будет задаток.
- Составьте предварительный договор на продажу. Необходимо участие нотариуса.
- Выпишите всех зарегистрированных из квартиры.
- Получите задаток от покупателя и оформите это письменно.
- Закройте ипотеку. Снимите залог. Вздохните свободно.
- Подпишите договор. Передайте права собственности.
- Получите оставшиеся деньги от покупателя за свою уже бывшую квартиру.
Продайте недвижимость и погасите ипотеку по ходу сделки
Одна из самых безопасных сделок: ее проводит продавец, а контролирует банк, в который на две ячейки поступают деньги от продавца. На одну – остаток по ипотеке, на вторую – остаток стоимости залогового жилища.
Как правило, продажу сопровождает опытный риелтор, банк гарантирует безопасность, но и диктует свои условия — устанавливает сроки и даты проведения сделки.
Порядок действий
- Получите разрешение от банка на продажу. Он выставит сумму остатка долга по ипотеке.
- Установите свою цену на квартиру. Покупатель открывает две депозитарные ячейки в банке, где оформлена ипотека. Вносит средства: на одну – остаток ипотечного долга, вторую пополняет оставшейся суммой от полной стоимости квартиры.
- Подпишите договор. Подайте документы в Росреестр.
- Покупатель получает залоговое обязательство от банка, который забирает деньги из первой ячейки.
- Новый владелец получает от банка закладную на квартиру и снимает обременение через МФЦ.
- После всех операций получите остаток денег из второй ячейки.
Продайте жилье и долг
Сложная сделка, в которой активно участвует банк и гарантирует ее безопасность. Вариант подходит, если вы хотите продать залоговую квартиру, а у покупателя не хватает денег на полную оплату стоимости жилья.
Тогда он оплачивает первоначальный взнос, равный долгу по кредиту. Банк принимает его, а с вас снимают все обязанности. Покупателя перекредитовывают, переоформляя на него пересчитанную оставшуюся стоимость жилья в качестве нового ипотечного кредита. Фактически банк просто берет вашу квартиру с остатками долга и перепродает ее в кредит новому покупателю.
Подробная инструкция
- Получите разрешение от банка на продажу. Финансовая организация выставит сумму остатка долга по ипотеке.
- Найдите покупателя. В некоторых случаях его поможет найти финансовая организация. Убедитесь, что у покупателя есть в наличии сумма, покрывающая ваш остаток по ипотеке.
- Составьте при участии нотариуса договор задатка.
- Убедитесь, что покупатель передал сотруднику банка первоначальный взнос, которым закроет ваш долг по ипотечному кредиту.
- Снимите с квартиры обременение – это быстро, занимает не более трех дней.
- Покупатель оформляет новую ипотеку на себя в том же или стороннем банке.
- Дождитесь оценки квартиры.
- Подпишите договор купли-продажи и получите остаток денег.
Чтобы рассчитать платежи по ипотечному кредиту, воспользуйтесь калькулятором Совкомбанка.
Доверьте продажу банку
Самый плохой вариант продажи, который может произойти с заемщиком. Он случается, когда лавина долга по ипотеке накрыла с головой, и банку не остается ничего, кроме как выставить на продажу вашу квартиру, чтобы вернуть свои деньги.
Как правило, цены на недвижимость, выставленную на торги за неуплату ипотечного кредита, очень занижены, и вы можете получить от продажи только остаток по ипотеке, который будете обязаны вернуть. И выставить ипотечную квартиру на торги можно только с согласия заемщика, кредитной организации или компании, купившей долг. Ваше участие в сделке будет номинальным — повлиять на ее ход вы не сможете по закону.
Порядок действий:
- Договоритесь с банком о продаже. Подпишите договор.
- Дождитесь оценки квартиры и начала торгов. Дождитесь, пока банк или сторонняя организация найдут покупателя. Это может длиться долгие месяцы, цена снижаться, но вы не сможете этому помешать или высказать несогласие.
- Дождитесь, пока покупатель создаст две депозитные ячейки и внесет деньги: в первую – остаток по ипотеке, во вторую – оставшуюся часть стоимости квартиры. Возможно, в ней ничего не окажется, ведь цена на таких торгах заметно ниже рыночной.
- Подпишите договор о продаже. Кредитная организация внесет данные в Росреестр, снимет обременение и заберет свои деньги из ячейки.
- Откройте свою ячейку после перехода права собственности.
Пакет необходимых документов
Как и все действия, связанные с ипотекой, продажа залогового имущества требует предоставления полного пакета документов. Каждая финансовая организация запрашивает свой набор, необходимый для своих операций.
В любом случае вам потребуются:
- документы, удостоверяющие личность каждого владельца недвижимости и документы на детей до 14 лет;
- техпаспорт квартиры;
- справка из домовой книги без единого прописанного человека, иначе финансовая организация заморозит сделку;
- информация с результатами оценки квартиры или дома;
- справка из ЕГРН;
- если недвижимость была куплена во время брака, потребуется согласие на продажу супругов, или бывших супругов, заверенное у нотариуса;
- документы из УК или ТСЖ об оплаченных счетах по коммуналке;
- согласие органов опеки, если среди владельцев числятся несовершеннолетние.
Чем вы рискуете
Риски продавца при проведении сделки купли-продажи залоговой недвижимости минимальны — право залога числится в Росреестре, и никто не выселит из квартиры, пока сделка не будет закрыта.
Риски покупателя огромны. Например, недобросовестный продавец может получить залог и исчезнуть. Или не получит разрешение от банка выставить на продажу залоговую квартиру – в этом случае сделка будет аннулирована.
Когда сделку проводит сам банк, то риски потенциального покупателя едва ли должны беспокоить.
Итак, квартиру, которая находится в залоге у банка, можно продать: финансовая организация обязательно пойдет навстречу, если заемщик не справляется с кредитной нагрузкой. Перед тем, как оформить ипотеку, оцените свои возможности. И постарайтесь не допускать просрочек, чтобы не получить повышение процентной ставки.
Можно ли продать квартиру, если ипотеку еще не выплатил?
У меня такая ситуация: в мае 2016 года взял ипотеку и купил квартиру в Москве. В августе 2018 года подписал акт приема-передачи. Уже успел получить вычет за 2018 год. Ипотеку еще не выплатил.
Хочу продать квартиру дороже, чем покупал. Есть два вопроса:
- Можно ли продать квартиру, которая находится в ипотеке?
- Нужно ли будет платить налог с продажи?
Если кратко, то продать ипотечную квартиру можно, налог с продажи придется заплатить, а вычет останется у вас. Теперь подробнее.
У вас есть три варианта продажи квартиры в ипотеке.
Досрочно погасить ипотеку до продажи
Это самый лучший вариант, поскольку продать квартиру в ипотеке сложнее: скорее всего, вы отпугнете часть покупателей или потеряете в деньгах.
Погасить кредит можно своими деньгами либо взять другой кредит на погашение этого. Еще можно найти покупателя, который согласится передать вам авансом сумму, необходимую для погашения ипотеки. На практике этот вариант сработает, если вашего дохода хватит на второй кредит, например потребительский. Или если вы ухитрились накопить нужную для погашения сумму или заняли у знакомых.
Еще теоретически можно найти покупателя, который согласится передать вам авансом сумму, необходимую для погашения ипотеки. Можно ли продать ипотечную квартиру по такой схеме в реальности, сказать трудно. Вариант может не сработать, и вот почему. Обычно покупатели неохотно идут на такие сделки. Придется отдать аванс под расписку и положиться на честность продавца. Если продавец передумает продавать и не захочет возвращать деньги, придется судиться. Даже если покупатель выиграет дело, получить обратно всю сумму целиком и сразу будет сложно. Здесь слишком большие риски для покупателя: можно и не получить квартиру, и лишиться денег. Обычно за такой риск покупатели просят значительную скидку.
Если вы найдете покупателя, готового рискнуть, сделка состоится. Но сначала вы должны будете получить от него деньги, закрыть ипотеку, снять с квартиры обременение в пользу банка — и только потом продать ее по договору купли-продажи.
Продать квартиру с участием банка-кредитора
Вы находите покупателя, он погашает ваш кредит, банк и регистрирующий орган снимают с квартиры обременение в виде залога. После этого квартиру продают по договору купли-продажи.
В отличие от первого варианта, банк-кредитор принимает активное участие в продаже квартиры, купленной по ипотеке, и подстраховывает покупателя. Деньги за остаток по кредиту покупатель вносит непосредственно в банк, а не передает продавцу напрямую. Поэтому риски для покупателя меньше, и люди на такой вариант соглашаются охотнее. Минус — не все банки готовы на это пойти.
Покупатель погашает ваш долг перед банком. Разницу между ценой продажи квартиры и погашенным остатком задолженности покупатель платит вам. Для этого он кладет сумму разницы в банковскую ячейку, открытую в банке-кредиторе или любом другом банке, или открывает аккредитив на эту сумму. Вы получите эти деньги, когда покупатель зарегистрирует договор купли-продажи квартиры и право собственности перейдет к нему. Подтвердить, что договор зарегистрировали, право собственности перешло к покупателю, и получить деньги можно с помощью выписки из ЕГРН. Она же понадобится для исполнения аккредитива.
Когда банк получит деньги для погашения кредита, он выдаст справку о погашении задолженности и передаст закладную, чтобы вы сняли обременение с квартиры. Иногда банк сам сообщает в Росреестр о погашении кредита и направляет документы для снятия обременения.
Чаще всего сначала заключается предварительный договор, в котором продавец и покупатель прописывают условия будущего основного договора купли-продажи: стоимость квартиры, размер аванса, дату подписания основного договора, ответственность стороны, по вине которой может не состояться основной договор. Если снимать обременение будете вы, в предварительном договоре надо будет прописать срок, в который вам придется уложиться. После того как Росреестр снимает обременение, подписывают основной договор купли-продажи и регистрируют переход права от вас к покупателю и его право собственности на квартиру.