Как правильно: «без НДС» или «НДС не облагается» и в чем разница
Работая с договорами, можно встретить пометки «без НДС» и «НДС не облагается» при определении цены договора, отгрузочных документах, счетах-фактурах. В статье расскажем, чем отличаются «Без НДС» и «НДС не облагается» и какую формулировку указывать в документах.
Что значит «без НДС»
Указание в документах «без НДС» означает, что в сумму продажи не включен налог. Организации, делающие такую пометку, не платят налог совсем или временно освобождены от его уплаты. От уплаты НДС освобождены спецрежимики на УСН, ЕСХН, ПСН и компании, совмещающие несколько режимов (об уплате НДС на упрощенке мы писали здесь). Спецрежимы удобны тем, что заменяют ряд налогов, в том числе НДС. Компании и ИП на ОСН тоже могут продавать товары и оказывать услуги без налога, если соблюдают лимит выручки за квартал и не производят подакцизные товары. Выручка, полученная за 3 последовательных месяца, должны быть не больше 2 млн рублей. Превысив лимит, налогоплательщик утратит право не уплачивать налог.
Какие документы собрать, чтобы получить освобождение от НДС

Организации и предприниматели, стремящиеся избавиться от уплаты налога, по условиям ст. 145 НК РФ представляют в налоговую документы:
- уведомление об использовании права на освобождение от налога;
- выписка из бухбаланса для организаций;
- выписка из книги учета доходов и расходов для ИП;
- выписка из книги продаж.
Подготовьте и направьте в налоговую комплект документов до 20 числа месяца, в котором начали применять льготу. Использовать полученную льготу можно не меньше года, если не будут нарушены условия.
Работа без НДС имеет много плюсов: не надо начислять и платить налог, составлять декларацию и заполнять книгу покупок. Но при этом, работать без налога может быть невыгодно, ведь заключая договор с организацией, которая не платит НДС, покупатель не сможет получить вычет, поэтому многие контрагенты выбирают компании, уплачивающие налог в общем порядке.
Что значит «НДС не облагается»
Сдавайте декларацию по НДС с помощью веб-сервиса Контур.Бухгалтерия. Система сама сформирует декларацию на основе первичных документов и проверит ее перед отправкой.
Обширный список товаров, работ, услуг и операций, освобожденных от НДС, приведен в статье 149 НК РФ. Вот операции, освобожденные от налога (ряд операций из перечня требует наличия лицензии, если у организации её нет, она не может применять освобождение от налога):
- продажа или передача для собственных нужд религиозной литературы и атрибутики;
- банковские операции, выполненные банками (кроме инкассации);
- продажа изделий художественных промыслов народа;
- услуги страховщиков и негосударственных пенсионных фондов;
- лотереи, проводимые по решению органов власти;
- продажа промышленных продуктов с содержанием драгметаллов, лома и отходов;
- реализация обрабатывающим предприятиям необработанных алмазов;
- передача товаров, имущественных прав, оказание услуг в рамках благотворительности;
- продажа билетов и абонементов, организациями физкультуры и спорта;
- операции займа и РЕПО;
- прочие операции, перечисленные в п. 3 ст. 149 НК РФ.
А вот товары, работы и услуги, освобожденные от налога:
- медицинские, санитарные, косметические, ветеринарные услуги и товары;
- услуги по уходу за инвалидами, престарелыми, больными;
- услуги по уходу за детьми и организации досуга;
- ритуальные товары и услуги;
- продовольственные товары, произведенные образовательными и медицинскими учреждениями;
- перевозки населения;
- продажа почтовых марок, конвертов, открыток и других почтовых изделий;
- гарантийное обслуживание техники;
- реставрация и восстановление исторических зданий, памятников и объектов культуры;
- прочие, перечисленные в п. 2 ст. 149 НК РФ.
Освободиться от НДС имеют шанс только компании, работающие в собственных, а не в чужих интересах по агентским соглашениям, договорам поручения или комиссии. Еще одно важное условие — отделять и раздельно учитывать операции, облагаемые и необлагаемые налогом.

Счет-фактура без НДС, когда и кто применяет
Важное отличие фирм, освобожденных от налога по ст. 145 НК РФ, от спецрежимников — необходимость выставлять счета-фактуры с отметкой «без НДС». Им нужно составлять счета-фактуры при реализации услуг, товаров и выполнения работ, а также при получении предоплаты от покупателей, и регистрировать счет-фактуру в книге продаж.
Кроме того, такие счета-фактуры могут составлять организации и ИП на спецрежимах или осуществляющие операции и реализующие товары, освобожденные от налогообложения по ст. 149 НК РФ. У них нет обязанности составлять счета-фактуры, но они имеют право это делать, например, по просьбе покупателя. Продавец по своему решению соглашается или отказывает в такой просьбе, при этом он не получит никаких обязанностей и ничего не потеряет. Для этого правильно заполняйте документ. Раньше в счетах указывали «НДС не облагается», но сейчас в полях 7 и 8 проставляются пометки «Без НДС». Регистрировать счет-фактуру в книге продаж им не требуется, но при желании зарегистрировать документ, право сохраняется.
Контрагент, который получил счет-фактуру без НДС, не вносит документ в книгу покупок, так как налог в ней отсутствует. При отсутствии налога нечего принимать к вычету, и использовать его не получится даже при наличии оформленных документов.
Указание НДС в договоре
Сдавайте декларацию по НДС с помощью веб-сервиса Контур.Бухгалтерия. Система сама сформирует декларацию на основе первичных документов и проверит ее перед отправкой.
Оформляя договор, указывайте предмет договора, цену сделки, порядок расчетов и НДС. Указание цены договора без НДС может привести к увеличению цены на сумму налога. Если вы не обязаны платить налог, указывайте «без НДС» или «НДС не облагается» и основание освобождения от налога.
Когда продавец применяет спецрежим и освобожден от НДС, он указывает в договоре с покупателем цену с пометкой «НДС не облагается», аналогичную пометку оставляют компании, выполняющие сделки, освобожденные от налога по ст. 149 НК РФ. В договоре нужно сделать ссылку на факт освобождения организации-продавца от уплаты налога. Как правило, конфликтных ситуаций в данном случае не бывает, так как необходимость исчислять НДС отсутствует, и выделять НДС в цене договора не обязательно.
Налогоплательщики, которые не платят налог на основе ст. 145 НК РФ, при реализации товаров обязательно составляют счета-фактуры, не выделяя НДС. При этом на документах пишут «Без НДС», аналогичная пометка проставляется в договоре. Организация-продавец должна сделать в договоре ссылку на основание, по которому получены льготы, и подтвердить право на них соответствующими документами.
Облачный сервис Контур.Бухгалтерия подходит компаниям на спецрежимах, освобожденным от уплаты НДС. Ведите учет вместе с коллегами, начисляйте зарплату, формируйте отчетность и отправляйте через интернет. Консультанты готовы оказать помощь в сложных ситуациях.
Без НДС и НДС 0% — в чем же разница?
Экономить на налогах хотят все компании. Многие пытаются оптимизировать налоги, но заканчивается это не всегда удачно. Но выход есть всегда. Например, можно присмотреться к НДС. Можно воспользоваться двумя вариантами: без НДС и НДС 0%. Но в чем их разница?
НДС 0%
0% — экспортная ставка налога. С ней можно заниматься реализацией услуг, связанных с международными перевозками товаров, продукции из области космической деятельности, драгоценных металлов и других редких товаров.
Нулевая ставка НДС требует документального подтверждения. Для этого нужно в установленный срок представить в налоговую инспекцию соответствующий пакет документов. В противном случае налог придется начислить в общем порядке по ставкам 20% или 10%.
Для подтверждения нулевой ставки выделяется 180 дней. Начинать рассчитывать период нужно с момента, когда в документации появятся отметки таможенных служб
Вывод следующий — нулевую ставку применяют организации и предприниматели, которые занимаются специфической деятельностью. Больше налогоплательщиков работают без НДС.
Без НДС
Ставка «без НДС» полностью исключает налог из суммы продажи. То есть организация не является плательщиком НДС или временно освобождена от уплаты налога.
От уплаты НДС освобождены компании на специальных режимах — УСН, ЕНВД или ЕСХН. Но компания на ОСНО тоже имеет право не платить налог. Чтобы получить такое разрешение необходимо посчитать свою выручку, полученную за последний квартал. Если она не достигает 2 млн рублей и в течение трех месяцев не было операций, связанных с начислением акциза, то можно заниматься сбором документов для получения освобождения от уплаты НДС.
Пользоваться такими привилегиями компания сможет целый год. В случае предоставления дополнительных документов освобождение может быть продлено. Снять по личной инициативе его не получится
Без НДС выгодно работать только в тех случаях, когда налог к вычету незначительный. Например, если компания продает товары и услуги физлицам. Вести дела с крупными компаниями на ОСНО сложнее — они могут не согласиться на покупки, по которым нельзя заявить вычеты НДС
Самый простой способ узнать, работает ли контрагент с НДС — посмотреть условия в договоре. Также налоговый режим контрагента в специальном сервисе или на сайте ФНС.
Еще раз
- НДС 0% применяют плательщики налога, которые занимаются экспортом и некоторыми видами деятельности. Входной налог по покупкам заявляется к вычету.
- Не платят НДС те, кто освобожден от налога и не вправе заявлять вычеты.
Как покупателю на ОСНО продать товар без НДС
Фирмы на общей системе налогообложения часто отказываются сотрудничать с упрощенцами. Все дело в НДС и особенностях его учёта — контрагенты на УСН не включают в стоимость товара НДС, а значит компании на ОСНО не смогут уменьшить свою сумму налога. Но у этой ситуации есть решение — все подробности в статье.
Почему фирмы на ОСНО наотрез отказываются покупать что-либо у упрощенцев?
Вся причина кроется в НДС. Все организации и ИП на общей системе налогообложения являются плательщиками НДС. При продаже своих товаров или услуг они обязаны добавить НДС к цене, а затем заплатить налог в бюджет государства.
Для таких компаний на ОСНО существует налоговый вычет, воспользовавшись которым, НДС к уплате можно снизить. Сумму налога можно уменьшить на сумму «покупного» НДС, т.е. того, который заплатили при приобретении товаров или услуг.
Например: закупили товары для перепродажи на 10 000 ₽ + 2000 ₽ заплатили НДС, всего перечислили поставщику 12 000 ₽.
Затем продали товары за 20 000 ₽ + НДС 4000 ₽, нам перечислили покупатели 24 000 ₽.
Сумма НДС к уплате = 4000–2000 = 2000 ₽.
Когда компания покупает товар у вас без НДС, то налоговый вычет у неё отсутствует, и государству нужно перечислить сумму НДС уже не 2000 ₽, а все 4000 ₽.
Получается, что фирме на ОСНО действительно невыгодно с вами работать, и зачастую они просят спецрежимников выставить счет-фактуру с НДС.
Но тогда у вас возникает дополнительная обязанность перечислить налог в бюджет и сдать отчет по НДС, который принимают только в электронном виде. Кроме того, налоговики настаивают, чтобы в доходы УСН включалась вся сумма с учетом НДС, а при уплате НДС в бюджет вы не имеете права учесть его в составе расходов.
Новым ИП — год Эльбы в подарок
Год онлайн-бухгалтерии на тарифе Премиум для ИП младше 3 месяцев
Попробовать бесплатно
Продайте товар по цене минус НДС
Плательщику НДС на самом деле невыгодно с вами работать, только если ваша цена товара и цена товара у другого продавца, включая НДС, одинаковы. Если у другого продавца, который работает с НДС, аналогичный товар стоит 12 000 ₽, включая НДС, то оптимальной ценой для вашего покупателя, при которой он не понесет убытков, будет цена 10 000 ₽ без НДС и ниже.
Это легко отслеживается на примере расчета затрат покупателя на ОСНО:
Покупка товара у продавца с НДС
Покупка товара без НДС у нас
Стоимость товара для перепродажи
12 000 ₽, включая НДС
Налоговый вычет по НДС:
При перепродаже товара, например, наценка составляет 100%.
Выручка от реализации:
24 000 ₽, в том числе НДС 4000 ₽
24 000 ₽, в том числе НДС 4000 ₽
Сумма НДС к уплате
4000 − 2000 = 2000 ₽
Налог на прибыль: (Доход без НДС − Расход без НДС)×20%
(20 000 − 10 000)×20% = 2000 ₽
(20 000 − 10 000)×20% = 2000 ₽
Экономия от покупки: деньги остались от покупки
За наш товар заплатили не 12 000, а 10 000 ₽.
Получено: 24 000
Остаток на р/c: 408 000
Получено: 24 000
Остаток на р/c: 408 000
Таким образом, несмотря на то, что при покупке товара без НДС покупатель на ОСНО заплатит сумму налога больше, финансовый результат от сделки будет таким же, т.к. на эту сумму НДС будет уменьшена ваша цена за товар или услугу.
Статья актуальна на 25.05.2022
Правовой компас: как выбрать систему налогообложения ИП
При регистрации индивидуального предпринимательства перед будущим предпринимателем появляется целый ряд вопросов. Как выбрать систему налогообложения для ИП? Когда подавать декларацию? Есть ли какие-либо подводные камни в той или иной системе уплаты налога? Об этом рассказала налоговый консультант Анна Стадник.
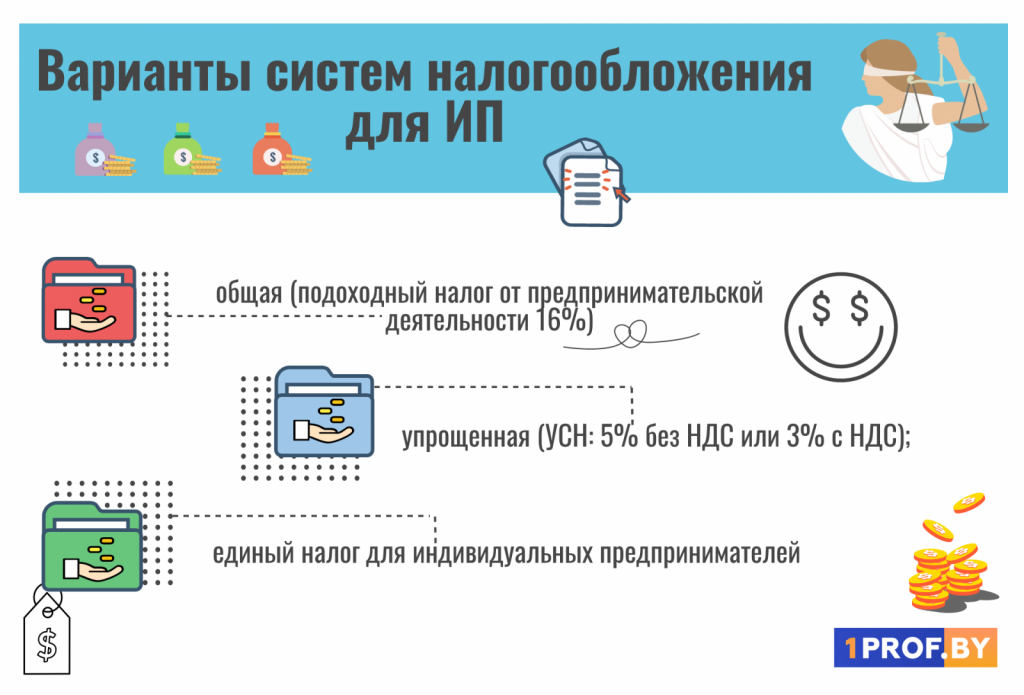
– Отличается ли подоходный налог для индивидуальных предпринимателей от подоходного налога, который мы уплачиваем на работе?
– Для индивидуальных предпринимателей есть одна общая основная система налогообложения и есть особые режимы налогообложения. В Налоговом кодексе они называются именно так. Но если говорить простым языком, то есть система налогообложения, которая называется подоходный налог с индивидуальных предпринимателей. Я делаю на этом акцент, потому что многие путают подоходный налог с заработной платы с подоходным с предпринимательской деятельности. Там разные ставки.
Индивидуальные предприниматели платят 16 % подоходного налога со своей предпринимательской деятельности.
Например, я бухгалтер, индивидуальный предприниматель и налоговый консультант, при этом мне ничего не мешает работать где-то по найму.
Предположим, что я работаю в организации на 0,25 ставки, и у меня там есть определенный доход. Из той заработной платы по основному месту работы у меня удерживается 13 % подоходного налога. Однако еще у меня есть деятельность как бухгалтера-индивидуального предпринимателя, где я беру на обслуживание организации и оказываю услуги по налоговому консультированию. Получается, что здесь у меня другая деятельность, от которой я уплачиваю «упрощенку». Но если бы я выбрала подоходный налог, то от своей деятельности как ИП я бы уплачивала 16 %, а от той деятельности на работе у меня наниматель удерживал бы 13 %. То есть это две разные истории – две разные работы.
– Когда ИП выгодно выбирать подоходный налог?
– Очень много разных факторов влияет на выбор той или иной системы налогообложения.
К примеру, мы произвели столы, а затем их продали. Тогда мы получаем какую-то выручку.
Выручка – это когда деньги нам уже пришли, и мы за них что-то отдали взамен – отгрузили товары или оказали услуги. Предоплата выручкой не является.
Итак, предположим, выручка составила 1000 рублей. Из них 800 рублей – это затраты, на которые были куплены материалы для производства. Получается разница в 200 рублей, из которых мы и будем платить 16 %. То есть 200 умножаем на 16 % и получаем 32 рубля. Такой вариант выгоден, когда у нас большая затратная часть. Это если ИП применяет вариант оплаты налога без НДС.
С НДС же картина другая. Допустим, выручка составляет 1000 рублей. Получаем расчет: 1000 + 20 % НДС =1200. То есть 200 рублей из них – это НДС. При этом затраты на покупку материалов составляли 800 рублей. Если поставщики работают с НДС, то получается расчет: 800 +20 % НДС = 960. Получается, что мы заплатили 960 рублей, из которых 160 – НДС. Значит, когда будем подсчитывать НДС, нужно учесть, что 160 рублей мы уже заплатили в бюджет. В итоге получаем: 200 – 160 = 40 рублей НДС. Это сумма, которую нужно уплатить.
Выбор системы налогообложения зависит от того, каким видом деятельности мы занимаемся.
– Когда индивидуальному предпринимателю выгодно работать с НДС? (НДС – налог на добавленную стоимость)
– Относительно того, стоит или не стоит выбирать налогообложение с НДС, можно сказать, что если при работе у нас нет «входящего» НДС, то его не выгодно выставлять «сверху».
Все эти нюансы зависят от того, каким видом деятельности мы занимаемся.
Если вы покупаете товары, вам оказывают услуги и выставляют НДС, то есть НДС «входящий», и при работе с НДС будет, что взять в зачет.
– Какие у индивидуально предпринимателя есть еще варианты при выборе системы налогообложения?
– Вместе с общей существует упрощенная система налогообложения – УСН. Она может быть 5 % без НДС или 3 % с НДС. Выбирая, работать с НДС или без НДС, стоит взвесить 2 вещи: «входящий» НДС и цену для покупателя продукции или услуг с НДС.
Если существуют затраты с НДС, тогда есть смысл рассматривать вариант работы с НДС.
– Почему многие будущие ИП думают, что упрощенная система налогообложения – лучший вариант?
– Дело в том, что у упрощенки очень заманчивое название, но она не всегда такая простая и элементарная, как кажется. Я говорю это не для того, чтобы напугать, а для того, чтобы включился маячок осознанности. И если человек предполагает, что он просто будет работать по упрощенке с 5 % без НДС, возьмет в руки калькулятор, умножит все на 5 %, внесет эту цифру в декларацию и будет счастлив и доволен, то так не будет. Нужно быть готовым к тому, что упрощенка не освобождает от оформления документов.
Если индивидуальный предприниматель принимает наемных работников, то ему придется вести одинаковую документацию на них и с подоходным налогом, и с упрощенкой, и с единым налогом.
Расчет налога при УСН 5 % без НДС выглядит так: предположим, у нас есть выручка – 1200 рублей. Если умножить ее на 5 % без НДС, то получим налог в размере 60 рублей. В случае УСН затраты, которые мы понесли, не имеют значения. При выручке 1200 рублей затраты могли быть на 1000 рублей или на 150 рублей. Сумма налога будет одинакова – 60 рублей.
От валовой выручки мы считаем либо 3 % с НДС либо 5 % без НДС. Затраты не учитываем.
Перед выбором системы налогообложения человек должен иметь представление о том, какая у него будет затратная часть. Если она получается большой, то выгоднее работать по подоходному налогу, ну а если нет – по упрощенке.
Также необходимо помнить, что упрощенку можно потерять. Если выручка индивидуального предпринимателя с начала года за отчетный период превысит 420 тысяч белорусских рублей, то он уже не сможет применять упрощенную систему налогообложения. Чтобы «потерять УСН», можно превысить 420 000 рублей как за месяц, за квартал, так и за любой отрезок времени в течение года. Как только превышен предел, ИП будет обязан применять подоходный налог.
– Есть ли еще какие-то нюансы деятельности ИП, о которых мало кто знает?
– Бывают ситуации, когда индивидуальный предприниматель применяет упрощенку, и при этом он обязан подать декларацию по подоходному налогу. Такое бывает в случае, когда он, например, оказывает услуги или продает товар организации, в которой собственником является его муж, жена, мать, отец или ребенок. С таких доходов ИП должен подать декларацию по подоходному налогу и заплатить 16 %. Это частные случаи. Однако бывают ситуации, когда рядом друг с другом могут существовать несколько систем налогообложения и несколько деклараций.
Также стоит отметить, что каждый ИП может нанять трех наемных работников, которые могут не быть ему близкими родственниками. При этом не важно, упрощенная у него система налогообложения или нет.
– Есть ли какие-то тонкости в случаях, если ИП работает с единым налогом?
– Да. Существует еще одна форма налогообложения – единый налог с индивидуальных предпринимателей. До 2019 года его могли применять только ИП, которые занимались определенными видами деятельности, например, ремонтом автомобилей. В 2018 году индивидуальный предприниматель мог работать, только уплачивая единый налог.
Получается, что, к примеру, если ИП работал с юридическими лицами, то он платил или упрощенку, или подоходный, а если работал с физическими лицами, то уплачивался только единый налог и никак иначе. С нынешнего года ситуация поменялась.
Теперь у предпринимателей, которые подпадают под единый налог, появилась возможность работать по упрощенке. Однако и здесь нужно подсчитывать, выгодно это конкретному бизнесу, или не выгодно.
Единый налог уплачивается в фиксированной сумме. То есть для определенного вида деятельности существует определенная ставка единого налога, которую впервые необходимо уплатить до того, как мы начинаем работать. После – перед каждым рабочим месяцем.
То есть если бы мы планировали работать в июне, то уплатить единый налог требовалось бы до 1 июня включительно.
Между тем, существует такой предел выручки, как сорокакратная ставка единого налога. При ее превышении нужно произвести доплату в размере 5% с превышения 40-кратной ставки единого налога.
Возьмем для примера ставку в размере 120 рублей. Если выручка ИП за месяц превысит сорокакратную ставку единого налог, то есть в данном случае если она будет более 4800 рублей, то с выручки 4801 рубля мы доплатим 5% с рубля превышения. Получается, что доплата единого налога составит 5 копеек. Ставка 120 рублей уплачивает заранее, а превышение – после того, как выручка превысила 40 размер ставки.
В настоящее время декларации по единому налогу подаются на квартал вперед. До апреля 2019 года декларации по единому налогу подавались ежемесячно, сейчас – ежеквартально.
С точки зрения ведения учета – единый налог – самая простая система налогообложения.