Чем рассрочка отличается от кредита?
Сейчас можно покупать товары в рассрочку. Но и кредиты банки активно предлагают и рекламируют.
При этом с кредитом все понятно: его выдает банк, который проверяет клиента — смотрит кредитную историю и паспорт. А вот с рассрочкой непонятно, как проверяют клиента и какие у нее условия выдачи. Расскажите, пожалуйста, про главные отличия рассрочки от кредита или займа.
И еще вопрос: если я возьму рассрочку, смогу ли оплатить ее досрочно, как кредит? Размещают ли информацию о рассрочке в кредитной истории?
помогает клиентам с кредитами
В последние годы рассрочка действительно становится все более популярной услугой — ее предлагают многие магазины и сервисы. Бизнесу она позволяет увеличить продажи за счет клиентов, которые не готовы сразу расстаться с крупной суммой. А покупателю она дает возможность получить товар здесь и сейчас без необходимости копить или идти в банк за кредитом.
Однако на самом деле у рассрочки и кредита гораздо больше сходств, чем различий.
Рассылка Т—Ж о мире инвестиций
Лайфхаки о том, как делать деньги из денег, — в вашей почте раз в неделю. Бесплатно
Подписаться
Подписываясь, вы принимаете условия передачи данных и политику конфиденциальности
Что такое рассрочка и какой она бывает
В статье я подробно расскажу о POS-рассрочке
— это услуга банка, которую можно получить прямо в магазине, как оффлайн, так и в интернете. Еще бывают рассрочки от микрофинансовых организаций — это почти то же самое — и рассрочки от продавца, когда клиент взаимодействует с магазином без участия финансовых организаций.
Последняя схема достаточно редкая, потому что обе стороны сделки несут большие риски: продавец рискует не получить оплату полной стоимости товара, а покупатель, в свою очередь, вынужден какое-то время оставаться без товара, пока не внесет всю сумму. Рассрочку без участия банка часто практикуют региональные мебельные магазины, где можно заказать, например, кухню под нужные размеры. В этом случае первая часть оплаты вносится сразу, а вторая — по готовности при установке.
А еще такая рассрочка популярна при оплате курсов: студент вносит половину сразу, а остаток разбивают на части, которые нужно гасить ежемесячно. Но чаще в платном образовании используется банковская POS-рассрочка.
Например, недавно я обратилась в онлайн-школу, чтобы купить курс. Мне предложили оплатить обучение разными способами на выбор: полная оплата сразу при подписании договора на обучение, в рассрочку от продавца с внесением половины стоимости курса и дальнейшей ежемесячной оплатой равными платежами либо рассрочка без переплаты через POS-кредит от одного из банков-партнеров.
Слово «кредит» прозвучало не случайно, оно ключевое. Рассрочка от банка — это обычный целевой банковский кредит. То есть ссуду вам по факту дает не магазин, а банк. Вот только переплаты, как при обычном кредите, не возникает.
Разберемся, как это устроено.
POS-рассрочка — это кредит
Когда вы покупаете товар в рассрочку, магазин получает за него деньги от банка. Но не в полном объеме, а за вычетом скидки, равной сумме процентов, которые причитаются кредитору. Клиент при этом ничего не переплачивает — ему нужно вернуть банку долг в размере стоимости товара.
Работает это так:
- Магазин подключает сервис рассрочек от одного или нескольких банков.
- Покупатель выбирает товар и просит оформить его в рассрочку.
- Продавец отправляет запрос в банк.
- Банк проверяет заемщика и присылает одобрение.
- Клиент заключает кредитный договор с банком прямо в магазине.
- Банк перечисляет магазину деньги за товар.
- Магазин выдает покупку.
- Покупатель возвращает деньги банку по графику, прописанному в договоре.
Чтобы получить товар в рассрочку, нужно заключить с банком кредитный договор. Причем в нем будут фигурировать и проценты, но переплаты все равно не будет, потому что сумма процентов и основного долга равна стоимости товара. Получается, что продавец уступает товар со скидкой, но по факту делает ее не покупателю, а банку. Сумма этой скидки становится в итоге прибылью кредитора.
То есть в сделке участвует три стороны, и каждая получает свою выгоду. Главный плюс для клиента в том, что он не переплачивает по рассрочке. Банк зарабатывает на процентах. А магазин продает товар и получает прибыль.
Такую рассрочку в кредит часто предлагают в крупных сетевых супермаркетах, например DNS. Программа может называться так: рассрочка «0-0-36», где нули — первый взнос и проценты, а 36 — срок рассрочки в месяцах.
Когда рассрочку выдает не банк, а микрофинансовая организация, клиент подписывает не кредитный договор, а договор микрозайма. В остальном все работает так же . Например, на маркетплейсе «Озон» есть рассрочка «0-0-6» — деньги на покупки клиентам выдает микрокредитная компания «Озон-кредит».
Особенности рассрочки
График выплат. Подписав договор, покупатель берет на себя обязательство выплачивать долг по согласованному графику — точно так же , как и в случае с обычным кредитом. Как правило, сумму разбивают на равные части, платежи вносятся ежемесячно. Рассрочку выдают на срок до 36 месяцев, первоначального взноса чаще всего нет.
Досрочное погашение. Как и обычный кредит, рассрочку можно погасить досрочно, то есть закрыть долг раньше финальной даты по графику, уплатив полную сумму задолженности. Если гасите в течение 15 дней после получения рассрочки, банк уведомлять не требуется, а если позже, то это обязательное условие.
Сроки уведомления у банков разные: где-то это делается за неделю, а в некоторых кредит можно закрыть досрочно в день обращения. Условия досрочного погашения прописываются в кредитном договоре.
Влияние на кредитную историю. Рассрочка, выданная банком или МФО, всегда отражается на кредитной истории покупателя, потому что по факту это кредит. Кредиторы в обязательном порядке направляют информацию в бюро кредитных историй о том, как клиент обслуживал ссуду. Если будут просрочки, это испортит историю.
Стоит также помнить, что перед выдачей кредита банк обязательно проверяет кредитную историю. При плохой репутации в рассрочке могут отказать.
Отличия рассрочки от кредита
POS-рассрочка — это такой же банковский продукт, как и обычный потребительский кредит, но с некоторыми особенностями. Например, ее нельзя взять в банке без участия магазина — услугу можно получить только при покупке товара.
Рассрочка — это целевой кредит. Он выдается на покупку определенного товара в конкретном магазине. Обычный потребкредит можно тратить по своему усмотрению.
При покупке в рассрочку вы не получаете деньги на руки. Банк напрямую перечисляет их в магазин, а вам достается сразу товар. При этом по договору с банком вы берете в долг определенную сумму, которую должны вернуть в назначенный срок.
Быстрое оформление. Как правило, вся процедура, включая заявку на кредит, одобрение и оформление договора, проходит быстро — в течение нескольких минут. В банке это занимает больше времени.
Из документов в магазине у вас попросят только паспорт. В банке же могут запросить подтверждение доходов, СНИЛС, ИНН и другую информацию.
Небольшая сумма и срок. В рассрочку чаще всего берут электронику, бытовую технику, мебель — товары, стоимость которых измеряется десятками тысяч рублей, при самых крупных покупках — до полумиллиона. Кредиты бывают намного крупнее, потому и процедура их оформления сложнее.
Однако при оформлении как кредита, так и рассрочки банк может отказать клиенту с плохой кредитной историей. Чем выше запрашиваемая сумма, тем придирчивее кредитор к заемщику.
С учетом небольшой суммы срок договора при рассрочке, как правило, меньше, чем в классическом кредитовании. Рассрочку можно получить на срок до 36 месяцев. Сумма — до 500 000 ₽.
Нет залога. Некоторые кредиты банки выдают под обеспечение — залогом может быть, например, машина в автокредитовании. Для банка это гарантия возврата денег: если заемщик перестанет платить, машина достанется кредитору.
Рассрочка — тоже целевой кредит, но купленный товар никогда не оформляют в залог. С момента покупки он становится собственностью покупателя без каких-либо ограничений.
Нет переплат. Пожалуй, это главное преимущество рассрочки перед кредитом. Формально проценты в договоре есть, но из-за скидки банку сумма с процентами не превышает стоимости товара в магазине.
Рассрочка по карте
Некоторые продавцы предлагают своим покупателям карту рассрочки. Ее имеет смысл заводить, если вы часто посещаете конкретный магазин или магазины — партнеры банка.
Карта работает так же , как POS-рассрочка, но покупателю не нужно запрашивать согласование банка при каждой покупке. Кредитор заранее одобряет определенную сумму, которая становится лимитом на покупки в рассрочку. Можно тратить деньги на любые товары, но только у продавцов — партнеров банка, выпустившего карту.
Карты рассрочки похожи на обычные кредитные карты с беспроцентным периодом. Разница в том, что кредиткой можно расплачиваться везде и даже снимать с нее наличные.
Некоторые банки интегрируют сервис рассрочки в свои кредитные и дебетовые карты. В этом случае вы можете пользоваться услугой в любом магазине без ограничений. При этом подключить опцию можно и по уже совершенным покупкам. Такой сервис, например, есть по картам Тинькофф. Минус в том, что эта опция платная. Стоимость активации рассрочки зависит от суммы покупки.
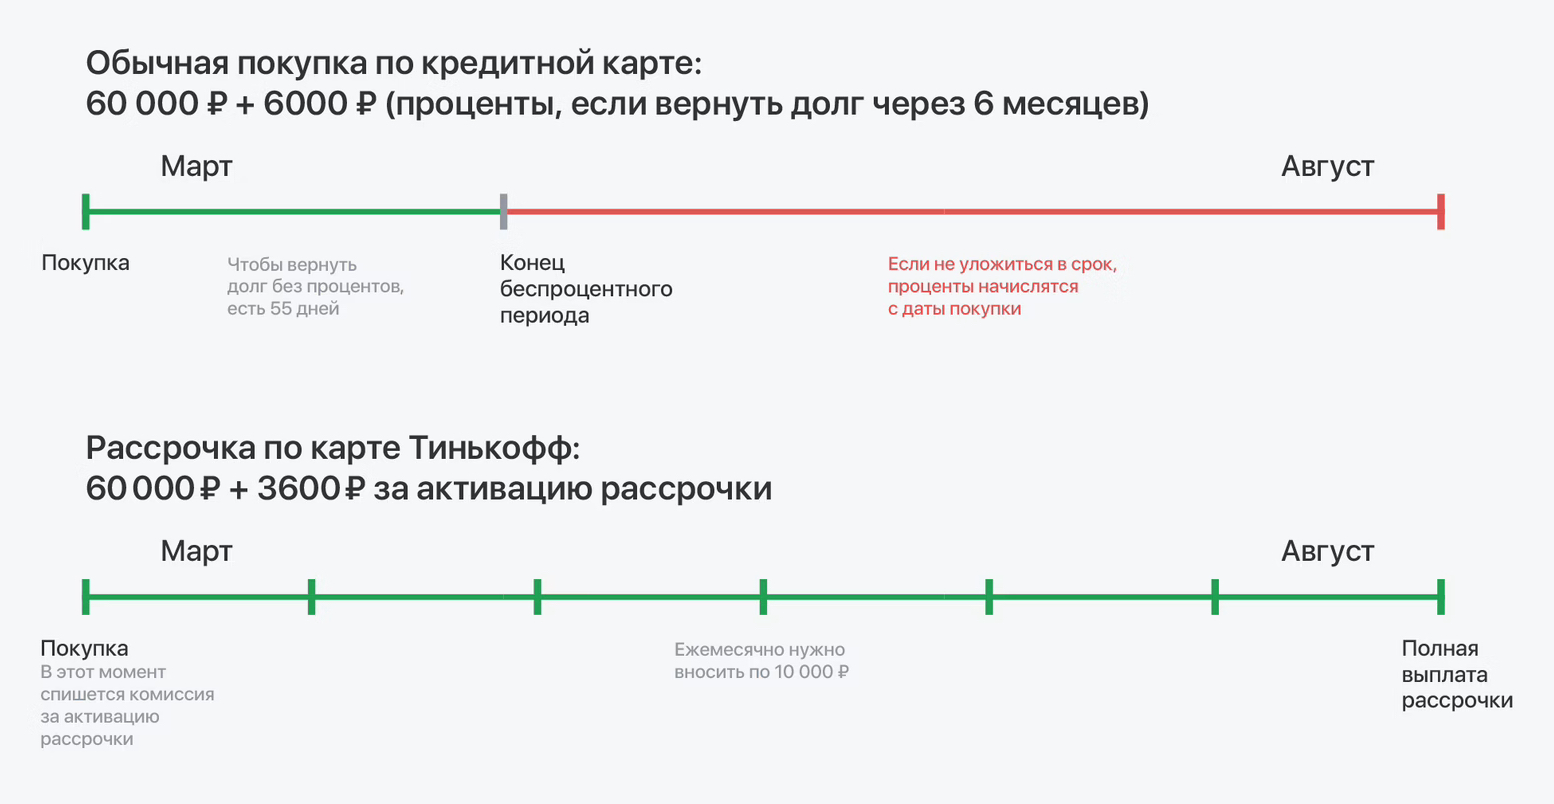
Рассрочкой по карте бессмысленно пользоваться, если вы собираетесь вернуть долг за пару месяцев. Но на отрезке в полгода она выгоднее, чем обслуживание долга по кредитке. Источник: tinkoff.ru
Что в итоге
Рассрочка — это способ оплаты товара, когда клиент платит за покупку не сразу в полном объеме, а равными платежами в течение нескольких месяцев.
Рассрочки дают банки, которые работают в партнерстве с магазинами. Банк переводит деньги продавцу, а клиент в дальнейшем выплачивает долг банку по кредитному договору. Переплаты при этом не возникает: сумма долга равна стоимости покупки, а магазин делает банку скидку на сумму процентов по договору.
Рассрочка выгодна покупателю: он получает товар сейчас, а платит потом — не нужно копить деньги, тем более что за это время цены могут вырасти. Но если продавец решит заранее завысить цену на стоимость своей скидки банку, выгода может оказаться мнимой. Возможно, в другом месте получится купить такой же товар без рассрочки, но дешевле.
Рассрочка дает возможность совершать спонтанные покупки, например воспользоваться акцией и купить бытовую технику со скидкой. Но в этом же и недостаток рассрочки: зная, что не нужно платить сейчас, покупатель может действовать неосмотрительно и набрать в кредит не самые нужные вещи.
При грамотном планировании покупок рассрочка может стать полезным инструментом для организации сбалансированного семейного бюджета. Вместо того чтобы нагружать один месяц покупкой холодильника и урезать себя в остальных расходах, можно распределить выплаты на год.
Пожалуй, в этом и есть ключевое отличие кредита от банковской рассрочки: первый — вынужденная мера, его чаще всего берут из-за отсутствия возможности заплатить сразу, а рассрочка может пригодиться и тем, у кого деньги на покупку есть, но тратить их сразу нет необходимости.
Чем рассрочка отличается от кредита

Из этой статьи вы узнаете, в чем состоят основные отличия одного финансового инструмента от другого, и какой из них выгоднее.
- Отличие кредита от рассрочки
- Что такое кредит в рассрочку
- Чем отличается беспроцентный кредит от рассрочки
- Что выбрать рассрочку или кредит
- Сравнение кредита и рассрочки
- Рассрочка
- Программы кредитования
Иногда жизнь идет не по плану: неожиданно ломается компьютер или смартфон, аномальная жара вынуждает купить кондиционер, а вещи больше не помещаются в старый шкаф.
Предсказать грядущие траты и подготовиться к ним финансово бывает непросто. POS-кредиты и рассрочки помогают решать бытовые проблемы по мере их поступления. К тому же деньги можно взять онлайн, а рассчитать ежемесячный платеж поможет калькулятор.
Отличие кредита от рассрочки
В розничных магазинах техники, мебели, ювелирных украшений и других товаров личного или семейного пользования часто предлагают программы потребительского кредитования и рассрочки платежей. Найти отличия одного способа оплаты покупки от другого просто – достаточно разобраться в понятиях.
Потребительский кредит – деньги, предоставленные банком в долг для покупки товаров или оплаты услуг. Сумму выдают на определенный срок под установленный договором процент. Вы сразу становитесь обладателем выбранной вещи.
Суммы, направленные в счет основного долга, в начале и конце срока отличаются – большую часть в структуре первых платежей периода составляет выплата кредитных процентов.
Рассрочка – способ оплаты товара или услуги частями без комиссии. Порядок взаимоотношений между продавцом и покупателем прописан в договоре. Там же указывают условия, срок, размер и график платежей. Покупатель становится собственником только после выплаты всей стоимости товара.
В Совкомбанке можно оформить кредит наличными на любые цели до 5 млн рублей. Выберите удобную программу и рассчитайте ежемесячный платеж на кредитном калькуляторе. Деньги нужны срочно? Достаточно паспорта и любого второго документа. Нужна крупная сумма? Вы можете взять кредит под залог автомобиля или недвижимости. Заполните заявку на сайте и получите быстрое одобрение. Есть доставка!
Что такое кредит в рассрочку
Ошибочно называть беспроцентные займы «кредитом в рассрочку». На рынке действует классическая рассрочка платежей от торговых точек и ее вариации. Например, специализированные карты и программы беспроцентного кредитования.
Беспроцентный заем часто встречается в магазинах техники. Его дают банки-партнеры.
Система беспроцентных целевых займов может выглядеть так:
Продавец делает скидку банку в размере процентной ставки, которую кредитор указывает в договоре в качестве комиссии для заемщика. Покупатель получает товар по выгодной цене и не переплачивает, а банк все же получает свой процент.
Карты рассрочки предлагают несколько российских банков. Рассказываем, как устроена эта система, на примере Халвы от Совкомбанка.
- Карты работают по принципу возобновляемого лимита (средства, предоставленные банком, можно использовать многократно).
- Рассрочку можно получить, оплачивая покупки картой в рамках партнерской сети.
- Срок устанавливает магазин-партнер (от 1 до 24 месяцев).
- Процент банку платит продавец.
- Каждая покупка по карте учитывается, как отдельная задолженность с индивидуальным сроком выплаты.
- Халва работает в режиме своих и заемных средств: можно пользоваться картой как дебетовой, получать бонусы в виде кэшбэка или процента на остаток.
Иметь карту рассрочки выгодно:
- выручит в любой момент,
- быстрое оформление,
- покупку можно сразу забрать.
Чем отличается беспроцентный кредит от рассрочки
В отличие от рассрочки программы беспроцентного кредитования могут содержать скрытую переплату в виде:
- оплаты обязательного страхования;
- комиссии за снятие денег;
- комиссии за оплату кредитными средствами;
- оплаты обслуживания счета;
- оплаты выпуска пластиковой карты банка.
Рассрочка, напротив, не требует дополнительных платежей. Она создает комфортные условия оплаты товара, повышает спрос и лояльность клиентов.
Совет от банка:
Если регулярно направлять дополнительные средства в счет погашения основного долга беспроцентного займа, то можно добиться меньшей переплаты.
Что выбрать: рассрочку или кредит
Отсутствие переплаты — это хорошо. Но на что еще обратить внимание? Например, кредитование больше подходит тем, кому нужен длительный период выплаты задолженности. Комфортный ежемесячный платеж и срок кредитования сохранят гармонию повседневной жизни, поддержат стабильность семейного бюджета.
Важно:
Не всегда в магазине можно получить целевой заем. Поэтому банки предлагают программы кредитования на любые цели – заемщик оформляет заявку, а банк перечисляет деньги на счет. В таком кредитном договоре не указывается на что клиент планирует потратить средства. Так можно купить сразу несколько товаров, а долг выплачивать один.
Рассрочка подходит людям с высоким уровнем дохода, которые быстро выплачивают долг. И никаких переплат!
Беспроцентная рассрочка предоставляется Совкомбанком по карте «Халва». Это выгодное предложение, от которого невозможно отказаться.
Халва знает, как заставить цвести ваше «денежное дерево» в любых условиях: покупать в беспроцентную рассрочку товары более чем в 250 000 магазинов-партнеров на сумму до 500 000 рублей, получать кешбэк до 10% и приумножать сбережения в удобной онлайн-копилке до 10% годовых. Оформите карту и получите «золотой ключик» финансового благополучия!
Важно:
Если заемщик не выполняет обязательства, прописанные в договоре, продавец вправе забрать товар обратно.
Сравнение кредита и рассрочки
Рассрочка
Дополнительно для карт:
- Принцип возобновляемого лимита: деньгами можно пользоваться многократно в отличие от обычной рассрочки платежей.
- Лимит по карте можно увеличить, соблюдая простые условия.
- Беспроцентный период по выплате задолженности может достигать 24 месяца.
- Покупатель становится собственником товара сразу после оплаты картой.