Нулевая декларация по НДС
Декларацию по налогу на добавленную стоимость сдают все налогоплательщики, применяющие ОСНО. Иногда этот отчёт сдают и налогоплательщики на спецрежимах — если они являются налоговыми агентами или выставляют счета-фактуры. Если налогоплательщик не работал в отчётном периоде и у него нет показателей для заполнения отчёта, подаётся нулевая декларация по НДС.
В каких случаях подаётся нулевой отчёт НДС
Плательщики НДС должны подавать отчётность, даже если показатели отсутствуют. Показателей может не быть в следующих случаях:
- в отчётном периоде деятельность не велась либо велась только за пределами РФ;
- в отчётном периоде были только операции, не облагаемые НДС;
- субъект производил операции длительного цикла (срок выполнения — более полугода).
Декларацию необходимо сдать, потому что в ней также отражаются:
- вычеты по НДС;
- суммы восстановленного налога;
- операции, не облагающиеся НДС, в том числе проводящиеся за рубежом.
Если нет показателей, подают нулевую декларацию НДС или единую упрощённую декларацию.
Что сдавать: нулевую декларацию по НДС или единую упрощённую декларацию
Обычно сдают нулевую декларацию по НДС. Действующая форма декларации утверждена Приказом ФНС РФ от 26.03.2021 № ЕД-7-3/228@ и применяется с 3 квартала 2021 года.
Другой вариант — единая упрощённая налоговая декларация. Её форма утверждена Приказом Минфина РФ от 10.07.2007 № 62Н и с тех пор не менялась. ЕУНД заменяет отчётность по налогу на прибыль и по НДС для организаций на ОСНО, для предпринимателей — только по НДС. Кроме того, её пока можно сдавать на бумаге.
Но сдать ЕУНД можно только при соблюдении двух условий:
- в отчётном периоде не было движений по счетам и в кассе;
- нет объектов налогообложения.
ЕУНД сдаётся ежеквартально. Но если в отчётном периоде были необлагаемые операции, которые отражаются в разделе 7 декларации по НДС, сдать единую декларацию уже нельзя.
Как заполнить нулевую декларацию по НДС
В нулевой декларации заполняются только титульный лист и раздел 1. В строках, предназначенных для указания сумм налога, ставятся прочерки.
Обычно заполнение нулевой декларации НДС не вызывает трудностей, но при оформлении титульного листа следует учитывать ряд особенностей.
Титульный лист содержит данные о налогоплательщике, ИФНС и налоговом периоде, за который оформляется отчёт. В нём указываются:
- Коды и название налогоплательщика.
Налогоплательщик указывает свои коды ИНН и КПП, точное название: для юрлиц – как прописано в уставе, а для ИП — ФИО полностью, как в паспорте. Также указывают номер своей ИФНС. Его можно узнать в регистрационных документах либо найти на сайте налоговой.
В поле «По месту нахождения (учёта)» указываются коды, которые приведены в приложении 3 к Порядку заполнения декларации (утверждён Приказом ФНС от 29.10.2014 № ММВ-7-3/558@).
- Номер корректировки.
При сдаче первой декларации за отчётный период ставят код 0 в поле «Номер корректировки», а при сдаче уточняющих отчётов — следующие порядковые номера.
- Налоговый период.
При указании налогового периода проставляется соответствующий код. Их список содержится в приложении 3 к Порядку. Так, при сдаче декларации за 1 квартал проставляется код 21. А если сдаётся, например, декларация за 1 квартал компании, которая ликвидируется или реорганизуется, то следует указывать 51.
На титульном листе также указывают количество страниц в декларации. Также укажите, кем представлен отчёт: самим налогоплательщиком (налоговым агентом) или его доверенным лицом. Обязательно следует расшифровать ФИО и должность ответственного лица, подписавшего отчёт.
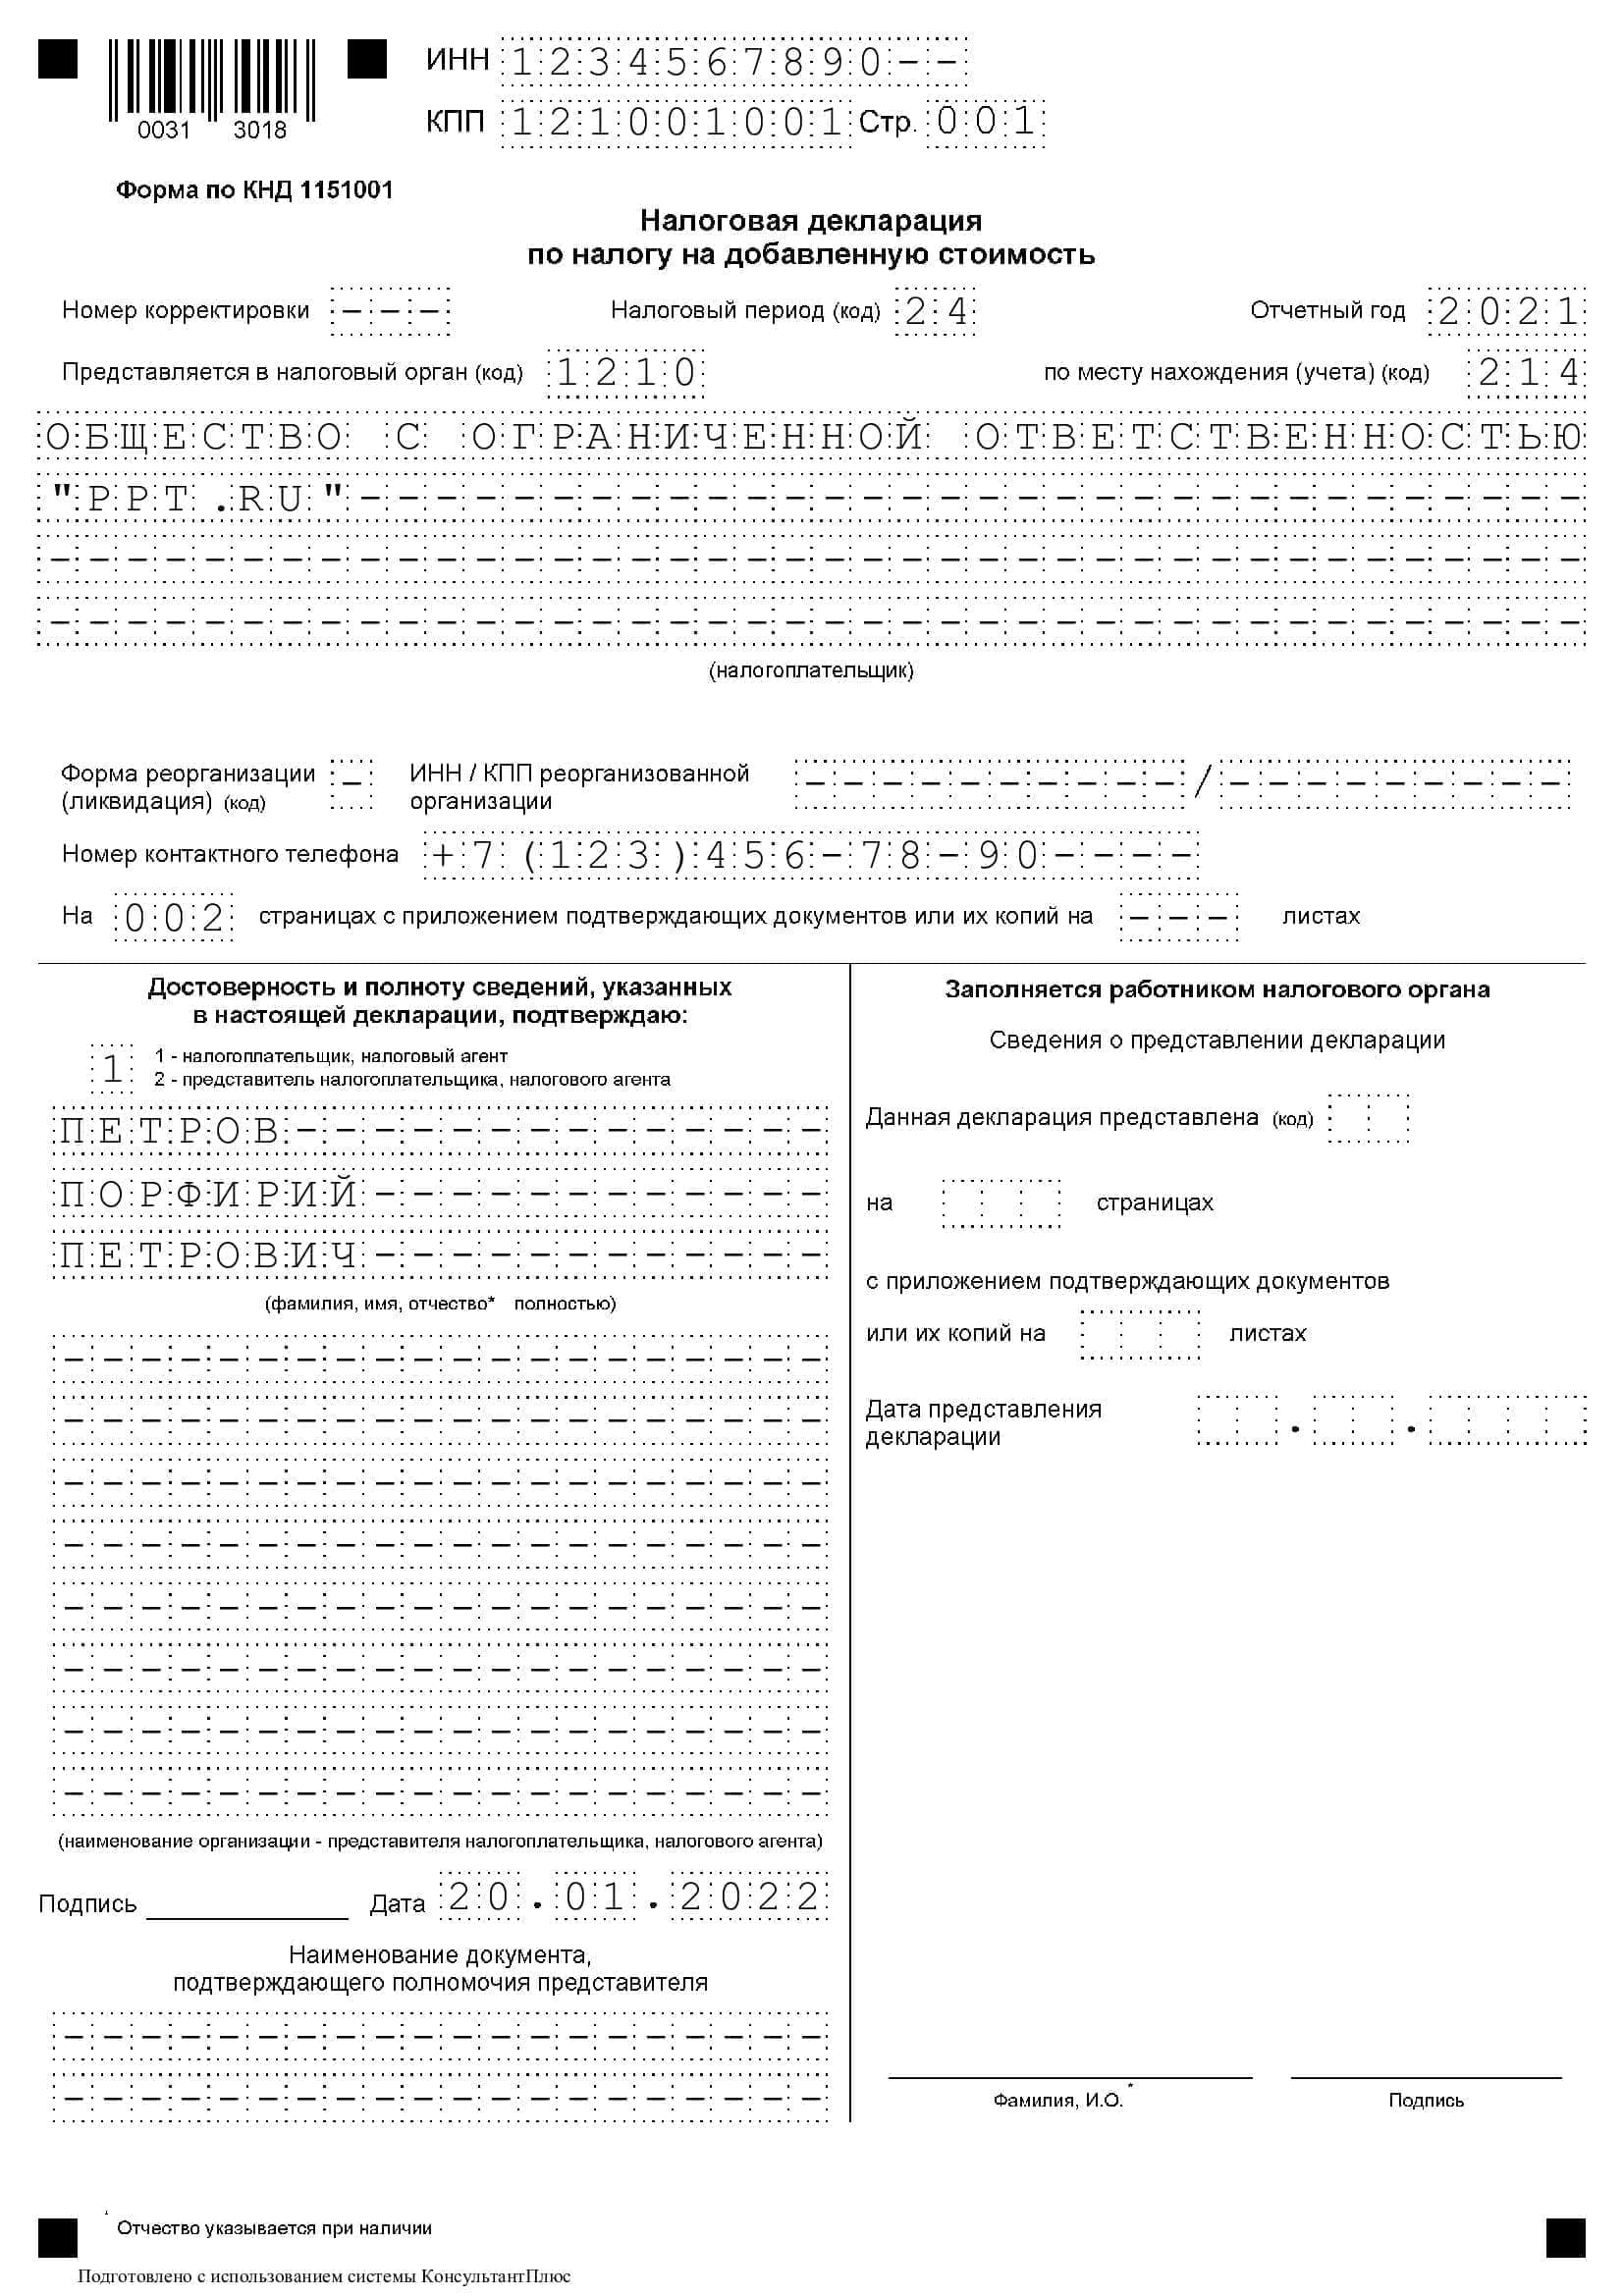
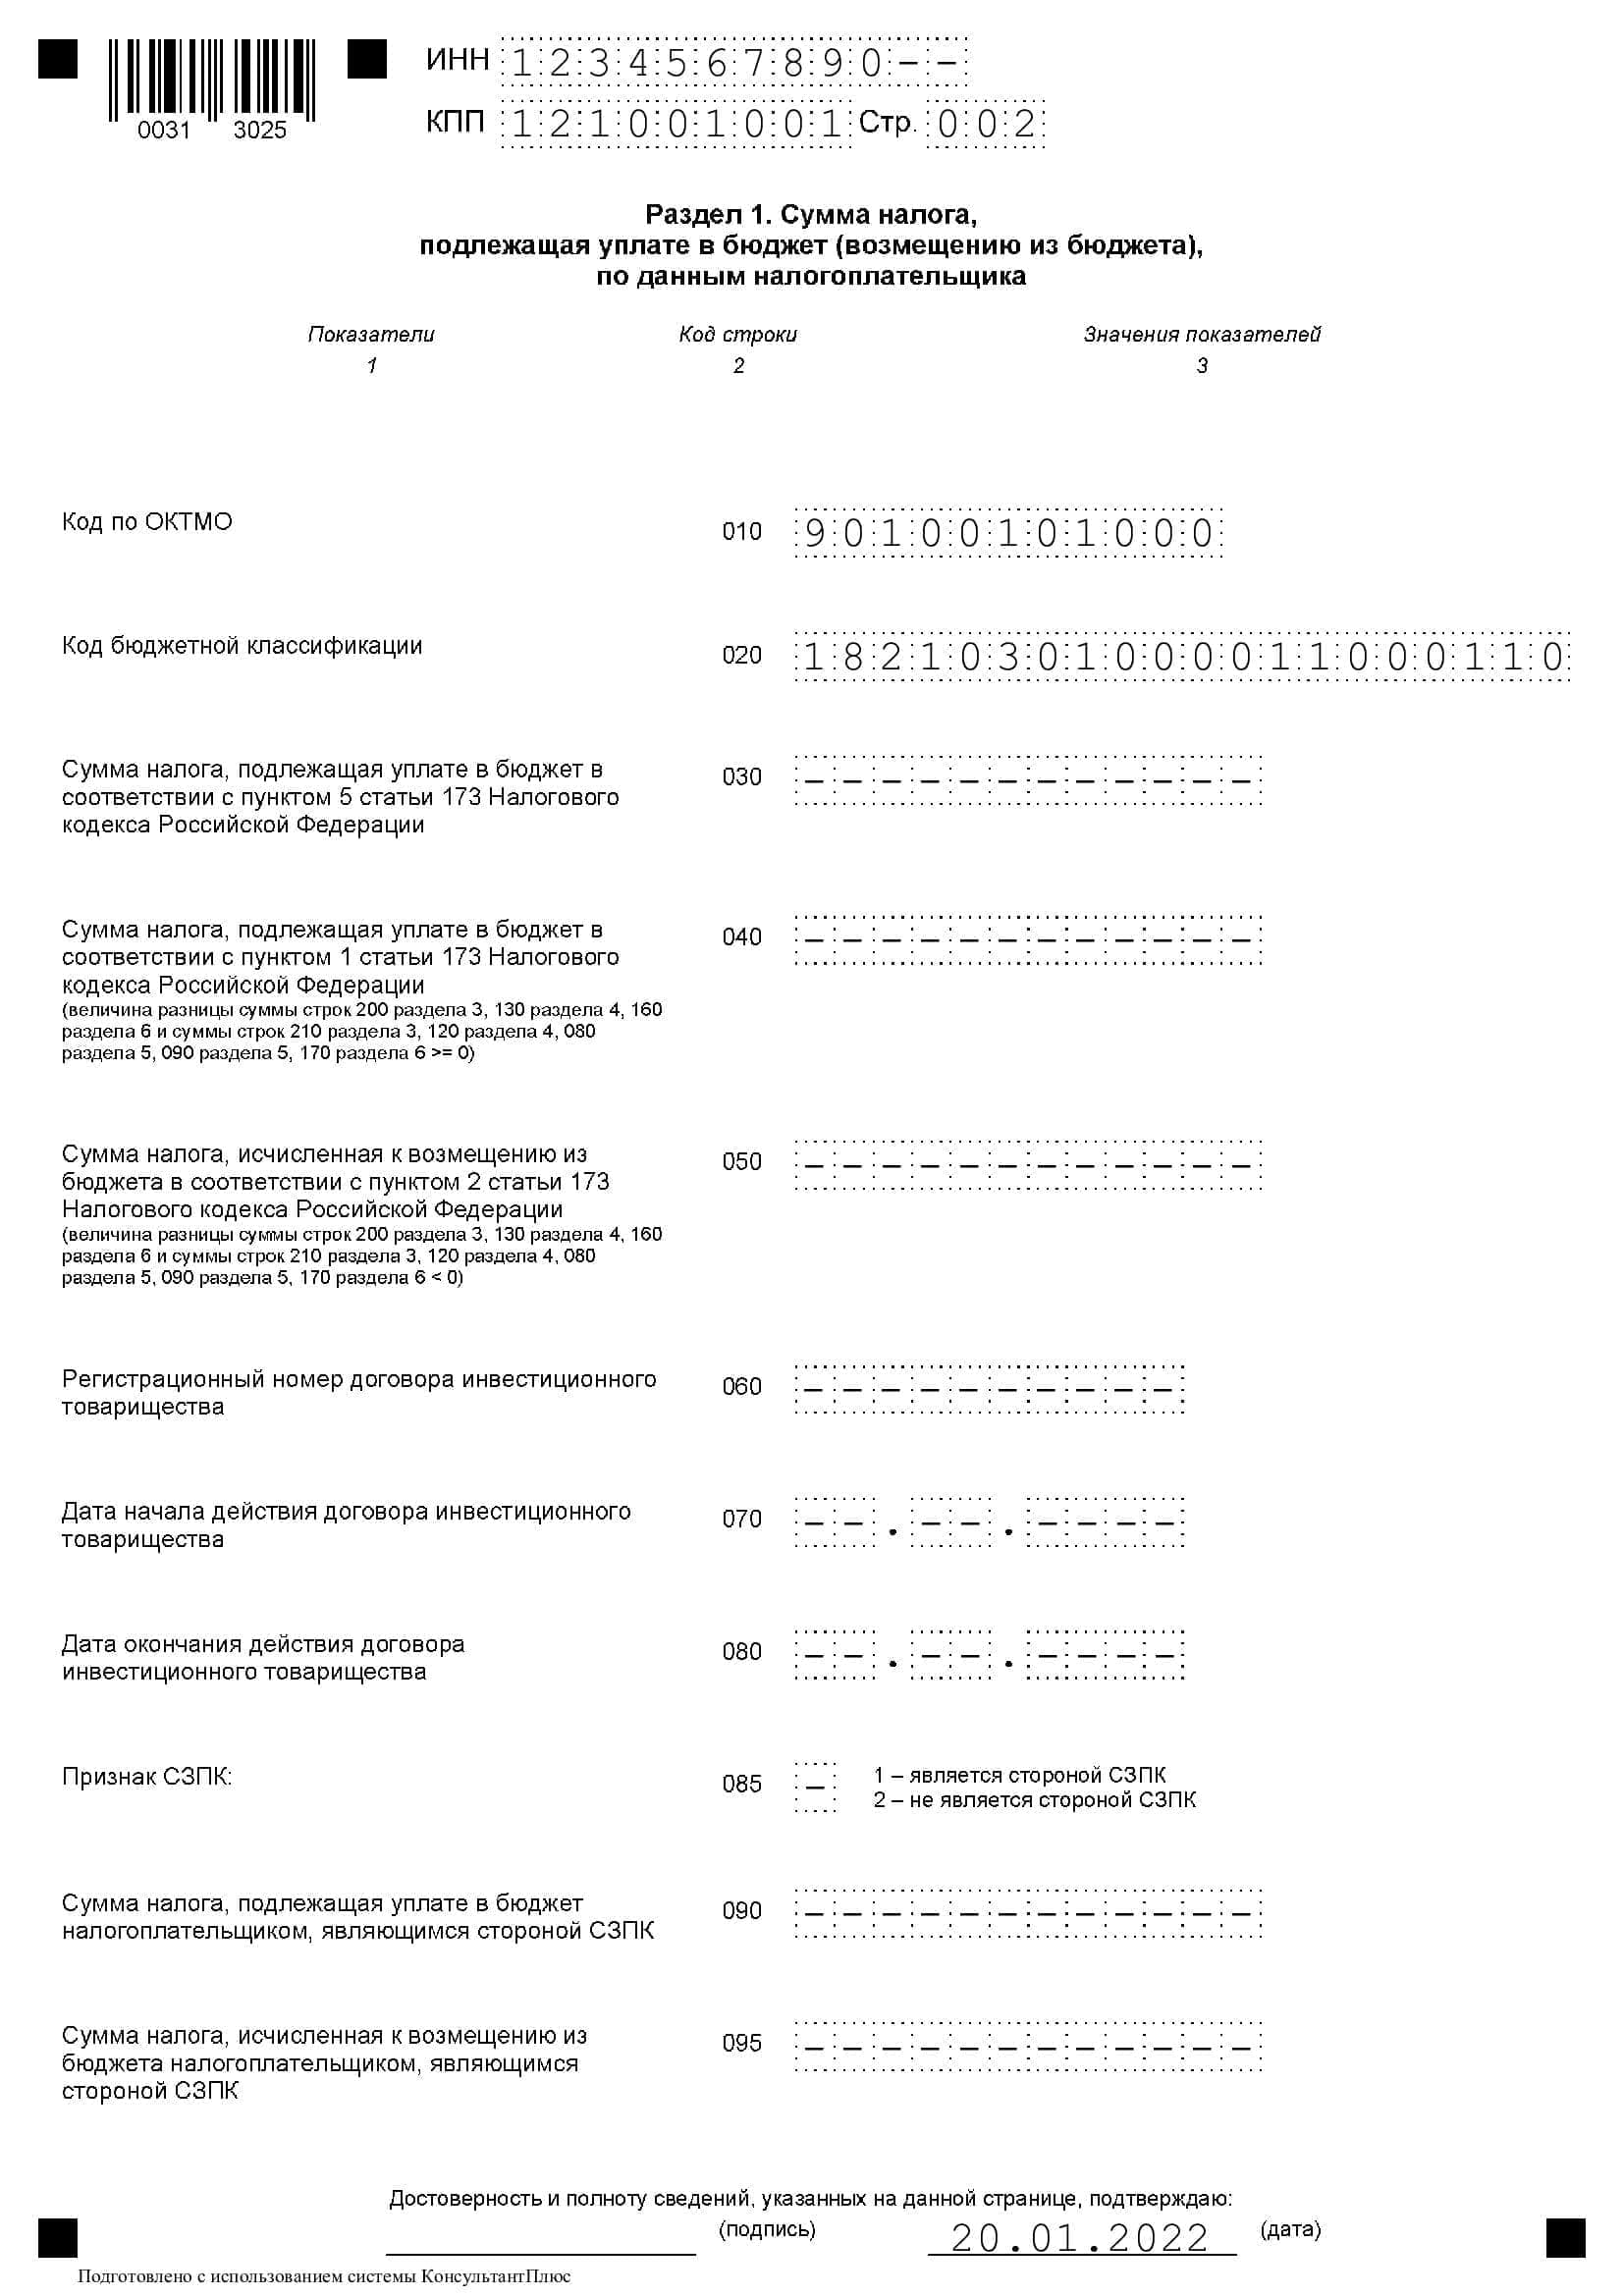
В разделе 1 заполняют всего две строки.
В строке 010 указывают код по ОКТМО. Его можно узнать в ФНС или на сайте Росстата.
В строке 020 указывают КБК.
В строках 030, 040, 050 в нулевой декларации проставляются прочерки.
Строки 060-080 заполняются только в случае, если на титульном листе по реквизиту «По месту нахождения (учёта)» указывается код 227. В остальных случаях строки 060-080 не заполняются.
Штраф за несдачу нулевой декларации НДС
Если не сдать декларацию по НДС вовремя, на юрлицо или ИП налагается штраф в размере 1 000 руб. (п. 1 ст. 119 НК РФ).
Сдать нулевой отчёт НДС можно только в электронном виде. Если сдать декларацию на бумаге, налоговая её не примет и оштрафует.
Кроме того, на должностных лиц будут наложены административные взыскания (штрафы в пределах 300 — 500 руб.).
Если опоздать со сдачей более чем на 10 рабочих дней, налоговая может заблокировать расчётные счета налогоплательщика (подп. 1 п. 3 ст. 76 НК РФ).
Сдавать электронную отчётность просто и безопасно. «Калуга Астрал» предлагает клиентам несколько сервисов для сдачи электронной отчётности. «Астрал Отчёт 5.0» — это удобный онлайн-сервис, «Астрал Отчёт 4.5» — программа для ПК, в которой есть всё для сдачи отчётности онлайн, а «1С-Отчётность» можно использовать в привычном интерфейсе 1С.
Как заполнять декларацию по НДС в 2023 году
Декларация по налогу на добавленную стоимость — единственная отчётность по НДС, сдавать которую следует ежеквартально. Действующая сейчас форма для сдачи сведений применяется с отчётности за 1 квартал 2023 года. Рассмотрим, на кого распространяется обязанность по сдаче декларации НДС, в какой срок и в каком формате передавать документ, и приведём краткую инструкцию, как его заполнить.
Кто должен сдавать декларацию по НДС
Сдать отчёт по НДС — обязанность юрлиц и индивидуальных предпринимателей, которые:
- не работают по спецрежимам и за прошедший квартал совершали продажи с налогом на добавленную стоимость;
- выступают в качестве налогового агента;
- работают по спецрежимам и имеют освобождение от налога в соответствии со ст. 145 НК РФ, но выставляли контрагентам счета-фактуры с ним.
Если за квартал компания не была связана с налогом, то освобождения от подачи отчётности не следует. Необходимо подать нулевую декларацию по НДС.
Куда и в какие сроки сдавать декларацию НДС
Отчёт по НДС представляется в Федеральную налоговую службу РФ. В соответствии с п. 5 ст. 174 НК РФ сдать его можно только в электронной форме. Но есть исключение: налогоплательщики новых субъектов РФ обновлённую декларацию по НДС могут представить как в электронном виде, так и на бумаге.
«Калуга Астрал» предлагает несколько сервисов для сдачи электронной отчётности. «Астрал Отчёт 5.0» — это удобный онлайн-сервис, в котором можно вести несколько организаций в режиме одного окна, «Астрал Отчёт 4.5» — программа для ПК, в которой есть всё для сдачи отчётности онлайн, а «1С-Отчётность» можно использовать в привычном интерфейсе 1С.
Календарь сдачи декларации по НДС в 2023 году
В 2023 году ввели единый срок сдачи для всей налоговой отчётности — 25 число каждого месяца. Следовательно, декларация по НДС подлежит сдаче в тот же срок. Как и в 2022 году сроки сдачи отчётности по НДС следующие:
- За IV квартал 2022 года — 25 января 2023;
- За I квартал 2023 года — 25 апреля 2023;
- За II квартал 2023 года — 25 июля 2023;
- За III квартал 2023 года — 25 октября 2023;
- За IV квартал 2023 года — 25 января 2024.
Какая ответственность следует за несдачу декларации по НДС
При нарушении сроков ФНС имеет право выписать компании штраф. Сумма исчисляется от размера налога к уплате: по 5% за каждый месяц. У штрафа есть установленный минимум (1 тысяча рублей) и максимум — он составляет 30% от рассчитанного НДС.
Также налоговики применяют дополнительные санкции. Так, задержка декларации по НДС на срок более 10 дней чревата для бизнеса блокировкой операций по расчётному счёту. Налоговики также назначают пени в размере 1/300 от размера ключевой ставки Центробанка, которые начисляются каждый день.
Какие изменения были внесены в декларацию по НДС в 2023 году
Изменения в обновлённой форме декларации НДС касаются, в первую очередь, принятия следующих документов:
- закона от 26.03.2022 № 67-ФЗ;
- закона от 14.07.2022 № 324-ФЗ;
- закона от 14.07.2022 № 323-ФЗ.
Этими документами были предоставлены налоговые льготы для ряда категорий бизнеса.
Льготы предусматривают введение нулевой ставки по НДС или освобождение от НДС для определённых видов деятельности. К таковым относятся:
- гостиничный бизнес;
- услуги по сдаче в аренду объектов туристической сферы, введённые в эксплуатацию после 1 января 2022 года;
- услуги по подключению населения к газораспределительным сетям и прочие.
В отношении данных объектов налогообложения введена новая кодировка операций. Новые коды для декларации по НДС содержатся в следующих письмах налоговой службы:
- от 07.04.2022 № СД-4-3/4214@;
- от 23.08.2022 № СД-4-3/11068@;
- от 28.09.2022 № СД-4-3/12845@;
- от 22.12.2022 № СД-4-3/17394@.
Изменения коснулись также раздела 3 декларации НДС. Так были скорректированы случаи, когда отражают предъявленные вычеты НДС (строка 120 декларации). В частности, добавили вычеты по подключению к газораспределительным сетям. Также в новой форме декларации НДС поменяли штрихкоды и обновили электронный формат.
Структура декларации по НДС
Утверждена ведомственными приказами Налоговой службы № ММВ-7-3/558@ и ЕД-7-3/228@, изменена приказом ФНС России от 12 декабря 2022 года № ЕД-7-3/1191@. В этом же приказе содержится инструкция по заполнению декларации по НДС.
Декларация объединяет титульный лист и двенадцать разделов, к некоторым из которых есть приложения.
Инструкция по заполнению декларации по НДС
| Раздел декларации по НДС | Что необходимо указать | Примечания |
|---|---|---|
| Титульный лист | Основные данные об организации. Уточнение периода, за который сдаётся отчёт. | В обязательном порядке заполняют все организации и ИП. Если направляется корректировка, то следует в соответствующем поле указать её номер (002, 003) |
| Раздел 1 декларации НДС | Сумма налога, которую по подсчётам налогоплательщика ему следует перечислить в государственную казну. | Укажите верные коды по ОКТМО и КБК. Перед заполнением этого раздела рекомендуется внести цифры в другие разделы, так как он носит итоговый характер. |
| Раздел 2 декларации НДС | Сумма налога, рассчитанная к перечислению в госбюджет по данным налогового агента. | Эту часть предоставляют налоговые агенты для каждой организации, для которой они исполняют подобные функции. |
| Раздел 3 декларации НДС | Расчёт налоговых отчислений по операциям, облагаемых по ставкам из пп. 1–4 статьи 164 НК РФ. | Оформлять данные разделы, а также приложения, следует, если организация проводила операции, указанные в них. Если подобных в отчётный период не было, то эти листы следует просто исключить из документа. |
| Разделы 4-6 декларации НДС | Расчёты налога по продаже товаров или реализации услуг или работ, к которым установлена нулевая ставка, что уже подтверждено документами или ещё нет. | |
| Раздел 7 декларации НДС | Сведения о проведении операций, которые освобождены от данного вида налогообложения. | |
| Раздел 8-9 декларации НДС | Тут прописываются данные из книг покупок и продаж по проведению операций за отчётный квартал. | Вносить данные необходимо из соответствующих журналов. Этот раздел предназначен для заполнения посредников, в том числе тех, кто не является плательщиком НДС. |
| Раздел 10 декларации НДС | Перенести информацию из журнала учёта выставленных счетов-фактур | |
| Раздел 11 декларации НДС | Отобразить информацию из журнала учёта полученных счетов-фактур | |
| Раздел 12 декларации НДС | Включить данные из счетов-фактур, выставленных лицами из перечня п. 5 статьи 173 НК РФ. | Заполняют те неплательщики НДС, которые при оформлении счетов-фактур выделяют налог в отдельную строку. |
В редакции декларации по НДС, действующей с 1 квартала 2023 года, изменился перечень пунктов НК РФ, на которые стоит ссылка в названии строки 120 раздела 3.
Теперь оно звучит так: «Сумма налога, предъявленная налогоплательщику при приобретении товаров (работ, услуг), имущественных прав на территории Российской Федерации, подлежащая вычету в соответствии с пунктами 2, 2.2, 2.3, 2.4, 2.5, 4, 7,11, 13 статьи 171 Налогового кодекса Российской Федерации, а также сумма налога, подлежащая вычету в соответствии с пунктом 5 статьи 171 Налогового кодекса Российской Федерации».
Нулевая декларация по НДС в 2023 году
Если в 1 квартале 2023 года или последующих налоговых периодах у организации или ИП не возник объект налогообложения, и НДС не начислялся, обязанность по сдаче отчёта не исчезает. Однако, в этом случае бухгалтер должен подать нулевую декларацию по НДС.
Если не подать нулевую декларацию НДС, налогоплательщика ждёт штраф 1 000 рублей, а также вероятность блокировки расчётного счёта — в случае задержки со сдачей более 20 дней.
При этом, если компания или ИП вообще не вели деятельность в течение налогового периода и в кассе либо на расчётном счёте не было движения денег, нужно сдать единую (упрощённую) налоговую декларацию. Помимо НДС, единая декларация заменяет и отчёт по налогу на прибыль организации.
Декларация по НДС в 1С
Отчётность по НДС в 1С формируется автоматически. Итоговые данные в декларацию НДС в 1С попадают из книг покупок и продаж.
В книге покупок регистрируют счета-фактуры по приобретённым товарам, работам и услугам. В книге продаж отражают счета-фактуры по продажам. Также в этих книгах фиксируют операции по предоплатам и вычетам по полученным авансам.
Перейти к заполнению декларации по НДС в 1С можно разными путями:
- Главное — Задачи организации;
- Отчёты — Отчётность по НДС;
- воспользоваться модулем 1С-Отчётность.
Как подготовиться к заполнению декларации по НДС в 1С
Прежде чем заполнять декларацию, нужно подготовиться:
- проверить полноту и корректность ввода первички с НДС, наличие СФ;
- проверить расчёты с контрагентами по ОСВ счетов 60, 62, 76;
- провести сверку данных учёта НДС с покупателями и поставщиками — 1С:Сверка;
- перепровести документы за период, чтобы восстановить хронологию — она могла сбиться при проверке данных и их корректировке;
- установить дату запрета изменения данных для всех кроме ответственного за подготовку отчётности;
- выполнить Регламентные операции по НДС;
- проверить Анализ состояния налогового учёта по НДС — надо «провалиться» во все плашки отчёта, даже в пустые;
- выполнить Экспресс-проверку книги покупок и книги продаж — в проверке рекомендуется ставить все флажки в настройках.
После завершения подготовки можно заполнять отчёт по НДС в 1С. Как это сделать:
- настроить состав декларации — можно скрыть ненужные разделы, отчёт будет компактнее;
- соблюдать последовательность заполнения декларации: Титульный лист, Раздел 3, Раздел 1, Раздел 8, Раздел 9;
- расшифровать показатели отчёта;
- проверить отчёт по всем доступным критериям: КС, выгрузка, контрагенты;
- отправить отчёт в ИФНС из 1С.
Как настроить состав отчёта по НДС в 1С
Настройте состав декларации по НДС через Еще — Настройка — Свойства разделов.

Можно скрыть разделы, которые не заполняются — для этого снимите флажок Показывать. Например, с Раздела 2, если нет операций налогового агента по НДС.

Как заполнить разделы декларации по НДС в 1С
Заполнить титульный лист декларации по НДС
Титульный лист декларации по НДС заполняется данными из карточки организации.

Проверьте заполнение полей:
- Номер корректировки;
- Налоговый период;
- Код места представления;
- Дата подписи.
Раздел 3 декларации НДС
Большинство строк заполняется автоматически:
- с 010 по 100 — данные из Регистра накопления НДС продажи;
- с 120 по 180 — данные из Регистра накопления НДС покупки.
Если стр.118 > стр. 190, то в стр. 200 — НДС к уплате в бюджет, а если стр.118
Раздел 4 декларации НДС
Заполняется автоматически. Но если были отгрузки в ЕАЭС и дальнее зарубежье, их надо «разделить» вручную — для этого нажмите Добавить строки 010-050. Суммы следует взять из расшифровки стр. 020 и не округлять.

Раздел 5 декларации НДС
Здесь отражаются вычеты НДС, не показанные в квартале, в котором:
- ранее подтверждали ставку НДС 0%;
- показали, что не подтвердили ставку НДС 0%.

Раздел 6 декларации НДС
Этот раздел заполняют, если не подтвердили ставку НДС 0% в установленный срок.
Раздел 7 декларации НДС
Здесь отражаются операции, по которым НДС платить не требуется:
- операции, не подлежащие налогообложению (освобождаемые от налогообложения);
- операции, не признаваемые объектом налогообложения;
- операции по реализации товаров (работ, услуг), местом реализации которых не признаётся территория Российской Федерации;
- суммы оплаты, частичной оплаты в счёт предстоящих поставок товаров (выполнения работ, оказания услуг), длительность производственного цикла изготовления которых составляет свыше шести месяцев.
Этот раздел заполняется автоматически по данным документа Формирование записей раздела 7 декларации по НДС. При необходимости его можно дозаполнить вручную.
Раздел 1 декларации НДС
Это итоговый раздел, его заполняют в конце. Данные вносятся автоматически.

В стр. 055 выберите при необходимости код основания для применения заявительного порядка возмещения налога налогоплательщиками (п. 2 ст. 176.1 НК РФ), а в стр. 056 общую сумму налога, заявленную в этом порядке по всем указанным кодам. Признак СЗПК (Соглашения о защите и поощрении капиталовложений в РФ) в стр. 085 заполняется обязательно. По умолчанию проставляется 2. Очищать это поле не нужно, иначе декларация по НДС не пройдёт проверку.
Раздел 2 декларации НДС
Заполняется автоматически, например, при покупке работ или услуг у иностранцев, аренде муниципального имущества. В этих случаях налогоплательщик выступает налоговым агентом по НДС и должен удержать налог из вознаграждения в адрес продавца. Налоговый агент уплачивает НДС по срокам обычного НДС в составе ЕНП. На каждого продавца заполняется отдельный лист Раздела 2.
Раздел 8 декларации НДС
Заполняется автоматически по регистру накопления Книга покупок.

По прослеживаемым товарам заполняются графы 200–230.
В графе 200 заполняется:
- по непрослеживаемым товарам — регистрационный номер ТД, если они импортированы (первые 3 блока номера из ГТД).
- по прослеживаемым товарам — регистрационный номер партии товаров.
Раздел 9 декларации НДС
Заполняется автоматически по регистру накопления Книга продаж.
По прослеживаемым товарам заполняются графы 221–224.
В графе 221 заполняется:
- по непрослеживаемым товарам — регистрационный номер ТД, если они импортированы (первые 3 блока номера из ГТД).
- по прослеживаемым товарам — регистрационный номер партии товаров.
Раздел 10 декларации НДС
Этот раздел заполняется, если выставили любые счета-фактуры по посреднической деятельности.
По прослеживаемым товарам заполняются графы 220–250.
В графе 220 заполняется:
- по непрослеживаемым товарам — регистрационный номер ТД, если они импортированы (первые 3 блока номера из ГТД).
- по прослеживаемым товарам — регистрационный номер партии товаров.
Раздел 11 декларации НДС
Раздел 11 заполняется, если были получены счета-фактуры по посреднической деятельности. В расчёт принимаются все счета-фактуры: на аванс, на отгрузку, корректировочные и сводные.
По прослеживаемым товарам заполняются графы 210–240.
В графе 210 заполняется:
- по непрослеживаемым товарам — регистрационный номер ТД, если они импортированы (первые 3 блока номера из ГТД).
- по прослеживаемым товарам — регистрационный номер партии товаров.
Как расшифровать показатели отчёта НДС в 1С
Заполненную декларацию необходимо проверить. Для этого следует установить курсор в нужную ячейку и нажать кнопку Расшифровать.
Расшифровка строк 010 и 120 должна совпадать с суммой по декларации. Покупки без НДС также отражаются в расшифровке.
Как проверить декларацию по НДС в 1С перед сдачей
Проверка декларации НДС проводится в несколько этапов.
1. Проверка — Проверить контрольные соотношения — проверка КС, установленных ФНС.
Если КС не выполнены, будет выведена форма с ошибками.
2. Проверка — Проверить выгрузку — проверка форматно-логического контроля.
Если всё верно, появится сообщение.
3. Проверка – Проверить контрагентов— проверка контрагентов по сервису ФНС.
После проверки контрагентов на зелёном фоне должно быть сообщение, что ошибок нет.
Как отправить отчёт по НДС из 1С в налоговую
После успешного выполнения всех проверок декларацию НДС нужно отправить в ИФНС.
Как это сделать:
- нажать кнопку Отправить, если подключён сервис 1С-Отчётность;
- нажать кнопку Выгрузить для отправки через другой сервис.
После выгрузки отчёта рекомендуется установить статус «Сдано», чтобы защитить документ от редактирования.
Навигационное меню
- CriptoPro CSP для Windows 10
- CryptoPro CSP 3.9
- Госуслуги и КриптоПро
- Как выполнить обновление КриптоПро
- Как настроить КриптоПро ЭЦП Browser plug-in
- Как полностью удалить КриптоПро CSP с компьютера
- Как удалить ЭЦП из реестра КриптоПро
- Как установить и настроить ViPNet
- Как установить КриптоПро: пошаговая инструкция
- Ключ КриптоПро в реестре
- КриптоАРМ: инструкция по установке
- КриптоПро 3.6: Как установить и обновить
- КриптоПро CADESCOM plug-in
- КриптоПро CSP 4
- КриптоПро Linux
- КриптоПро PDF
- Криптопро для MacOS
- КриптоПро для Андроид
- КриптоПро для Яндекс Браузера
- КриптоПро не видит Токен (Рутокен)
- КриптоПро сброс триала
- Личный кабинет КриптоПро
- Настройка КриптоПРО
- Настройка КриптоПро для госзакупок
- Пароли КриптоПро
- Перенос КриптоПро на другой компьютер
- Разница между КриптоАРМ и КриптоПро CSP
- Серийный номер КриптоПро
- Что делать, если не работает КриптоПро ЭЦП Browser plug-in
- Что такое TLS в КриптоПро
- Что такое ViPNet CSP
- Что такое КриптоПро PKI
- Что такое КриптоПро Sharpei
- Что такое КриптоПро Winlogon
- Кто участвует в маркировке
- Работа с «Честным ЗНАКом»
- Штрафы
- JaCarta authentication server
- JaCarta Management System
- JaCarta SecurLogon
- Jacarta Webclient
- Генерация ключа для ЕГАИС на Рутокен ЭЦП 2.0
- Драйвер для Рутокен S
- Драйвера для JaCarta
- Драйверы для ЕГАИС
- Как войти на сайт налоговой с помощью Рутокена
- Как обновить сертификат RSA в ключе ЕГАИС
- Как отформатировать JaCarta
- Как разблокировать JaCarta
- Как разблокировать Рутокен
- Как установить сертификат JaCarta
- Компьютер не видит Рутокен
- КриптоПро не видит ключ JaCarta
- Настройка Рутокен в Линукс
- Нет доступа к системной службе Смарт-карты
- Обновить драйвер Рутокен
- Панель управления Рутокен
- Пин RSA и пин ГОСТ для формирования сертификата
- Пин-код для JaCarta
- Работа с JaCarta
- Работа с PIN-кодом администратора
- Рутокен для Windows
- Рутокен Коннект
- Рутокен Магистра
- Рутокен Плагин
- Сколько электронных подписей вмещает токен
- Сравнение JaCarta и Рутокен
- Токены для ФНС: какие бывают и как выбрать
- Что делать, если Эвотор не видит Рутокен
- Аналитика продаж в личном кабинете Астрал.ОФД
- Если привысить время офлайн ОФД
- Как заключить договор с Астрал.ОФД
- Как получить электронный чек от ОФД
- Как посмотреть выручку в Астрал.ОФД
- Как провести проверку связи с ОФД
- Касса не отправляет чеки в ОФД, что делать
- Не передаются данные в офд, что делать
- Отправка электронного чека клиенту по SMS и E-mail
- Отчёты ОФД
- ОФД не отвечает, что делать
- Ошибки ОФД
- Повторный чек ОФД
- Реквизиты ОФД
- Ролевая модель в ЛК Астрал.ОФД
- Чек коррекции или возврат
- Документы для регистрации ИП
- Документы для регистрации ООО
- Как выбрать организационно-правовую форму предприятия
- Как зарегистрировать ИП
- Как зарегистрировать ООО
- Как открыть свой бизнес с нуля
- Как получить свидетельство о регистрации ИП
- Регистрация ИП на сайте ФНС
- Регистрация ИП через Госуслуги
- Регистрация ИП через МФЦ
- Регистрация ООО на Госуслугах
- Регистрация юрлица в ЕСИА
- Свидетельство о регистрации ЮЛ
- Стоимость открытия ООО
- Субсидия на открытие бизнеса от государства
- Авансирование контрактов по 44-ФЗ и 223-ФЗ
- Антидемпинговые меры по 223-ФЗ
- Аукционный перечень по 44-ФЗ и 223-ФЗ
- Декларация соответствия требованиям закупки
- Дробление закупок по 44-ФЗ и 223-ФЗ
- Заключение контракта по 44-ФЗ
- Закупки у СМП и СОНКО по 44-ФЗ
- Закупочная комиссия по 223-ФЗ
- Запрос коммерческого предложения
- Запрос разъяснений по 44-ФЗ и 223-ФЗ
- Идентификатор государственного контракта
- Как осуществляется коллективное участие в закупках по 223 ФЗ
- Как проводится изменение и расторжение договора по 223 ФЗ
- Как происходит смена заказчика по 44-ФЗ
- Как рассчитываются пени по 44-ФЗ и 223-ФЗ
- Как составить протокол разногласий по 44-ФЗ
- Каков срок оплаты по 223 ФЗ
- Комиссия по осуществлению закупок
- Контракт жизненного цикла 44-ФЗ в 2021 году
- Критерии оценки открытого конкурса 44-ФЗ
- Лизинг по 223-ФЗ
- Национальный режим в госзакупках
- Обеспечение гарантийных обязательств по 44-ФЗ
- Обеспечение заявки. Специальный счет и банковская гарантия
- Общественное обсуждение закупок по 44-ФЗ
- Ограничение конкуренции по 223-ФЗ
- Описание объекта закупки по 44-ФЗ и 223-ФЗ
- Основные изменения в Федеральном законе № 44-ФЗ в 2022 году
- Отказ от участия в тендере
- Переторжка: формы и порядок проведения
- План закупок по 223-ФЗ
- Планирование закупок по 44-ФЗ
- Подтверждение добросовестности по 44-ФЗ
- Приёмка товаров, работ и услуг по 44-ФЗ
- Приёмочная комиссия заказчика по 44-ФЗ
- Проведение аукциона по 44-ФЗ: пошаговая инструкция
- Проведение двухэтапного конкурса по 44-ФЗ
- Проведение претензионной работы по 44-ФЗ
- Проверка банковской гарантии
- Прокуратура и проверка заказчиков по 44-ФЗ и 223-ФЗ
- Прямой договор по 44-ФЗ и его особенности
- Работа на ЭТП для любого бизнеса
- Расшифровка ИКЗ по 44 ФЗ
- Реестр контрактов по 44-ФЗ
- Сертификат происхождения товара СТ-1 в госзакупках
- Состав заявки по 223-ФЗ
- Способы проведения закупок и обоснования для них
- Сроки заключения и внесения изменений в договор по 223 ФЗ
- Сроки оплаты контракта по 44 ФЗ
- Сроки проведения закупок по 44-ФЗ
- Тендерная гарантия по 44-ФЗ
- Тендерный аутсорсинг
- Техническое задание на тендер
- Улучшенные характеристики товара по 44-ФЗ
- Что такое НМЦК: расчёт начальной максимальной цены контракта
- Экспертиза по 44-ФЗ
- Электронный запрос котировок по 44-ФЗ
- Автоматизация делопроизводства и документооборота
- Безопасность электронного документооборота
- Групповая машиночитаемая доверенность (МЧД)
- Законы об электронном документообороте РФ
- Кадровый электронный документооборот
- Как в договоре прописать электронный документооборот
- Как войти в ЭДО
- Как выгружать документы в ЭДО
- Как договориться с контрагентами о переходе на ЭДО
- Как заполнить МЧД
- Как перейти на МЧД
- Как подключиться к ЭДО
- Как проверить ЭДО контрагента
- Как работать с электронными документами: составляем инструкцию
- Как регистрировать документы в ЭДО
- Как регистрировать электронные документы в ЭДО
- Как согласовывать документы в ЭДО
- Как удалять документы в ЭДО
- Как узнать идентификатор участника ЭДО
- Машиночитаемая доверенность (МЧД) для бухгалтера
- Машиночитаемая доверенность (МЧД) для ФТС
- Машиночитаемая доверенность (МЧД) на директора
- Машиночитаемая доверенность в ПФР
- Машиночитаемые доверенности (МЧД) в КЭДО
- Машиночитаемые доверенности для ФНС
- МЧД для ЕГАИС
- МЧД СФР
- Общие вопросы: что такое электронный документооборот и как он работает?
- Организация электронного документооборота. Регистрация в ЕИС
- Особенности регламента ЭДО
- Передача документов по ЭДО
- Переход на ЭДО: с чего начать
- Положение об электронном документообороте: для чего оно нужно?
- Соглашение об электронном документообороте
- Социальный электронный документооборот
- Формат электронных документов
- ЭДО с контрагентами
- Электронная доверенность ИП
- Электронная трудовая книжка
- Электронный документооборот в медицинской сфере
- Электронный документооборот в органах государственной власти
- Электронный документооборот в суде
- Электронный заказ-наряд
- Этапы внедрения электронного документооборота в организации
Внесение изменений в ИП
- Заявление по форме P24001
- Как внести изменения в патент
- Как изменить ОКВЭД для ИП
- Как ИП сменить систему налогообложения
- Как переоформить ИП
- Как попасть в реестр МСП
- Как сменить ОКВЭД ИП в личном кабинете налогоплательщика
- Письмо о смене реквизитов ИП
- Что делать ИП при смене регистрации
- Что делать ИП при смене фамилии
Внесение изменений в ООО
- Внесение изменений в ОКВЭД ООО
- Запрет на внесение изменений в ЕГРЮЛ
- Заявление на изменение кода ОКВЭД
- Изменить название ООО
- Исправление ошибки в ЕГРЮЛ
- Как внести изменения в устав ООО
- Как проверить внесение изменений в ЕГРЮЛ
- Порядок изменения юридического адреса ООО
- Порядок увеличения уставного капитала ООО
- Смена генерального директора ООО
- Смена директора: как внести изменения в ЕГРЮЛ
- Смена паспортных данных учредителя и директора ООО
- Смена фамилии директора ООО
- Сменить режим налогообложения ООО
Отчетность в ФНС
- Все про НДФЛ в 2022 году
- Декларация З-НДФЛ для ИП
- Декларация по НДС: как заполнять
- Единая упрощённая налоговая декларация
- Корректировка РСВ
- Корректирующий отчет по 6-НДФЛ
- Налог на прибыль: как подготовить и сдать отчёт
- Налоговая декларация
- НДФЛ
- Нулевая декларация по НДС
- Нулевой РСВ
- Отчёт 6-НДФЛ
- Расчет по страховым взносам: отчетность
- Сдача отчетность через портал ФНС
- Среднесписочный отчет в налоговую
- Уведомление по НДФЛ
- Федеральные стандарты бухгалтерского учёта
- Финансовая отчётность организации
- Форма 2 «Отчет о финансовых результатах»
- Форма 3 бухгалтерской отчетности
- Форма 4 бухгалтерской отчетности
- Что делать если налоговая не принимает отчетность
- Штрафы за нарушение правил представления отчёта 6-НДФЛ
- Штрафы за несвоевременную сдачу отчётности по НДС
- Штрафы за несдачу нулевой отчётности
Отчетность в СФР
- ЕФС-1 на совместителей
- ЕФС-1 не принимают в СФР
- ЕФС-1 при приёме на работу
- Как заполнить ЕФС-1 на ГПХ
- Как заполнить ЕФС-1 при увольнении работника
- Как подать отменяющий отчёт ЕФС-1
- Как сдать ЕФС-1 через 1С
- Квалификационная группа в ЕФС-1
- Код выполняемой функции в ЕФС-1
- Код ошибки «30» в отчете ЕФС-1
- Код ошибки «50» в ЕФС-1: как исправить
- Код территориального органа в ЕФС-1
- Коды должностей в ЕФС-1
- Корректировка ЕФС-1
- Нулевой отчёт ЕФС-1
- Образец заполнения формы ЕФС-1
- Отчет ЕФС-1
- Отчётность в СФР при смене фамилии
- Проактивные выплаты СФР
- СЗВ-ТД: как сдавать в 2023 г.
- Форма «Сведения о застрахованном лице»
Отчетность в Росстат
- Cтатистическая отчетность малых предприятий
- Кадровая отчётность
- Как отправить отчёт в Росстат через Госуслуги
- Какие отчёты сдают в Росстат
- Объяснительная в Росстат
- Отчет 1‑ИП
- Отчет в статистику для малых предприятий
- Отчёт П-4 в статистику
- Отчёт ПМ в Росстат
- Отчет по травматизму по форме 7
- Ошибки в отчётах Росстат и уточнённая отчётность в статистику
- Статистическая отчетность по Форме №1
- Форма 1-ПР
- Форма 1-Т
- Форма 11 (статистика)
- Форма П-2: структура и инструкция по заполнению
- Форма П-4 (НЗ)
- Форма П-5 (м): инструкция по заполнению
- Форма статистики П-3
- Формы статистической отчетности
- Штрафы за непредставление отчётности в статистику
Отчетность ООО
- Отчетность при ликвидации ООО
- Годовой отчёт ООО
- Какую отчётность сдавать при ликвидации ООО
- Личный кабинет ЮЛ
- Отчётность ООО на ОСНО
- Отчётность при ликвидации ООО в ПФР
- Первые отчеты после регистрации ООО
Отчетность ИП
- Должен ли ИП сдавать бухгалтерский баланс
- Какую отчётность сдавать ИП на УСН без работников
- Личный кабинет ИП
- Нулевая отчётность ИП
- Нулевая отчетность ИП на ОСНО
- Нулевая отчётность ИП на УСН
- Общая система налогообложения: отчётность для ИП
- Отчёт в статистику для ИП
- Отчётность для ИП на патенте
- Отчётность ИП на ОСНО
- Отчётность ИП на УСН
- Сдача отчетности ИП в ПФР
- Сдача отчётности ИП через личный кабинет налогоплательщика
- Сдача отчетности при закрытии ИП
- Штраф за несдачу отчётности ИП
Общие вопросы про отчетность
- Автоматизированная упрощённая система налогообложения
- Анализ бухгалтерского баланса предприятия
- Анализ форм бухгалтерской отчетности
- Бланки строгой отчетности
- Бухгалтерская и налоговая отчётность
- Бухгалтерская отчётность организации
- Бухгалтерский баланс
- Бухгалтерский баланс на УСН
- Выписка из бухгалтерского баланса
- Дебиторская задолженность и отражение НДС в бухгалтерском балансе
- Декларация по УСН
- Для чего нужно ПБУ 4/99
- Заявление на возврат переплаты с ЕНС
- Земельный и транспортный налоги
- Искажение бухгалтерской отчётности
- Кадровые отчеты
- Как выбирать оператора и сервис для сдачи отчетности
- Как заполнить бухгалтерский баланс
- Как отправить отчётность по почте
- Как отразить основные средства в бухгалтерском балансе
- Как проверить бухгалтерский баланс
- Как проверить отчётность перед сдачей
- Какую отчётность сдаёт НКО
- Какую отчетность сдает СНТ
- Камеральные проверки
- Квартальная отчётность в 2023 году
- Корректировка и уточнение бухгалтерской отчётности
- Кто и когда сдает форму 5
- Личный кабинет ФЛ
- Ломбард: сдача отчётности
- Налоговая и бухгалтерская отчетность ТСЖ
- НДС в отчёте о движении денежных средств
- Новый отчёт РСВ в 2023 году
- Нулевая отчётность на УСН
- Обзор приказа 66н о бухотчётности
- Отчёт о прослеживаемых товарах
- Отчётность акционерных обществ
- Отчетность в военкомат
- Отчетность в ГИР БО
- Отчётность в Лес ЕГАИС
- Отчётность ЕСХН
- Отчётность кредитных организаций
- Отчётность КФХ
- Отчётность МСФО
- Отчётность на УСН
- Отчётность обособленного подразделения
- Отчётность по заработной плате
- Отчётность при приёме сотрудника на работу
- Отчётность при увольнении сотрудника
- Отчётность ФТС
- Отчётность: что изменилось в 2022 году
- Отчёты для Росприроднадзора
- Переход на УСН
- Персонифицированная отчётность
- Подтверждение основного вида деятельности
- Пояснения и пояснительная записка к бухгалтерскому балансу
- Промежуточная бухгалтерская отчетность
- Сдача отчетности в Банк России
- Сдача отчётности в Росприроднадзор
- Сдача отчётности по доверенности
- СЗВ-ДСО
- Смена юридического адреса
- Собственный и уставной капитал в бухгалтерском балансе
- Справка СТД-Р: как и где её получить
- Срок хранения отчётности
- Структура бухгалтерского баланса
- Уведомление о ввозе прослеживаемых товаров
- Уведомление о перемещении прослеживаемых товаров
- Уведомление о переходе на УСН
- Уведомление об остатках товаров, подлежащих прослеживаемости
- Упрощенная бухгалтерская отчетность.
- Федеральные стандарты бухучёта
- Форма 1-ИП (автогруз)
- Формы отчётности
- ФСБУ 25/2018
- ФСБУ 26/2020
- ФСБУ 27/2021
- ФСБУ 5/2019 «Запасы»
- ФСБУ 6/2020
- Чистые активы в бухгалтерском балансе
- Что изменится в отчётности с 2023 года
- Что такое счёт-фактура
- Что такое ТКС
- Штрафы за несдачу отчётности
- Штрафы за несдачу отчётности УСН
- Штрафы за расчёт по страховым взносам
- Электронная отчётность в Лес ЕГАИС
Общие вопросы
- Выписка ЕГРН
- Выписка ЕГРЮЛ
- Заявление на получение ЭЦП
- Как выглядит электронная подпись
- Как зарегистрироваться в ЕИС
- Как работает электронная подпись
- Как сделать ЭЦП для торгов
- Корневой сертификат ЭЦП
- Продление сертификата
- Сертификат ключа ЭП
- Создание заявления на получение электронной подписи
- Срок действия сертификата
- Структура эцп: из чего состоит электронная подпись
- Что делать, если ЭЦП украли
- Что такое сертификат ЭЦП
- Что такое ЭЦП
- Штамп времени в электронной подписи
- Электронная подпись для ЕГАИС
- ЭЦП носитель: Токен
Ошибки ЭЦП
- Замена электронной подписи
- Ошибка «Нет полного доверия к сертификату подписи»
- Ошибка: отсутствует закрытый ключ
- Ошибка: у вас нет действующих сертификатов
- Ошибки Рутокен
Работа с криптопровайдером
- Как подписать документ с помощью КриптоПро Office Signature
- КриптоАРМ: проверка электронной подписи
- КриптоПро проверка ЭЦП
- Установка корневого и личного сертификатов в КриптоПро
Работа с ЭЦП
- PIN-коды ЭЦП Рутокенов
- Драйвер рутокен
- Инструкция по работе с ЭЦП для Росреестра
- Как восстановить доступ к сертификату
- Как использовать ЭЦП на Рутокен
- Как найти на компьютере сертификат ЭЦП
- Как настроить браузер для работы с ЭЦП
- Как настроить работу Рутокена для использования на Mac OS
- Как настроить Рутокен для ЕГАИС
- Как обновить ЭЦП на госзакупках
- Как подписать jpg электронной подписью
- Как подписать доверенность с помощью ЭЦП
- Как подписать договор электронной подписью
- Как подписать документ
- Как подписать документ libreoffice ЭЦП
- Как подписать документ xml электронной подписью
- Как подписать письмо в Outlook с помощью ЭЦП
- Как получить электронную подпись по новым правилам
- Как проверить электронную подпись
- Как проверить ЭЦП на Рутокен
- Как сделать электронную подпись для налоговой и работать с ней
- Как скопировать электронную подпись
- Как скопировать ЭЦП на компьютер
- Как скопировать ЭЦП с рутокена
- Как удалить ЭЦП с Рутокена
- Как установить Рутокен
- Программы для работы с ЭЦП
- Регистрация сертификата на порталах
- Установка серверного сертификата на zakupki.gov.ru
- Что делать, если налоговая не прнимает ЭЦП
Как снизить риски при подаче декларации по НДС
Соответственно, под рисками подразумевается комплекс факторов, которые могут этому помешать:
- проблемы с формированием или передачей декларации, из-за которых она не будет вовремя представлена;
- расхождения представленных сведений с данными контрагентов по одной и той же сделке. Как следствие – требования о пояснениях из налоговых органов, дальнейшее истребование документов. В результате сумма возмещения НДС может быть уменьшена.
Технические риски
1. Декларация на бумаге.
С 2015 года декларацию по НДС можно представить только в электронном виде по телекоммуникационным каналам связи (ТКС) через оператора ЭДО (новая редакция п. 5 ст. 174 НК РФ, утвержденная Федеральным законом от 04.11.2014 № 347-ФЗ). В противном случае будет считаться, что компания не представила отчет. Это повлечет штраф в размере 5% от неуплаченной в установленный срок суммы налога за каждый месяц просрочки, но не более 30% указанной суммы и не менее 1 000 руб. (ст. 119 НК РФ). Более того, по истечении 10 дней после крайнего срока представления декларации (то есть через 10 рабочих дней после 25 числа месяца, следующего за окончанием налогового периода) налоговый орган вправе принять решение о приостановке операций по счетам компании (п. 3 ст. 76 НК РФ).
Сервис НДС+ снижает риски на каждом этапе работы с НДС
2. Форма книг покупок и книг продаж.
Декларация по НДС проходит несколько форматных контролей. Чтобы успешно пройти их, она должна полностью соответствовать формату, установленному приказом ФНС № ММВ-7-3/558. Для этого книги покупок и книги продаж необходимо вести строго по форме, утвержденной Постановлением Правительства РФ от 30.07.14 № 735, вступившим в силу 01.10.2014. В противном случае данные впоследствии просто не удастся выгрузить для декларации.
3. Конвертация данных в xml-формат.
Информация о счетах-фактурах из книг покупок и книг продаж формируется в виде отдельных файлов-приложений в xml-формате к основной части декларации (с 1 по 7 разделы). Если учетная система компании не поддерживает функцию преобразования данных в формат xml, то понадобится специальная программа-конвертер, которую нужно приобрести заранее. Либо можно пойти другим путем: выбрать систему интернет-отчетности, которая умеет конвертировать данные.
4. Пропускная способность интернет-канала.
С 2015 года размер декларации по НДС увеличился: раньше это был один небольшой файл, сейчас — архив, включающий несколько файлов, некоторые из которых (данные из книг покупок и книг продаж) могут быть очень объемными. Поэтому налогоплательщику лучше заранее оценить, позволяет ли интернет-канал, через который он собирается передавать отчет, сделать это быстро. Чтобы сориентироваться относительно размера файлов, можно умножить число строк в книге за квартал на 300 байт (примерно столько весит одна строка). Полученный результат нужно сопоставить с шириной интернет-канала и в случае необходимости увеличить скорость интернет-соединения.
Фактологические риски
Смысл введения новой формы декларации по НДС в том, чтобы налоговые органы могли досконально проверить правильность исчисления и уплаты НДС. Данные по сделке, представленные продавцом и покупателем, сравнивают. К каждой записи в книге покупок потребителя обязательно должна найтись «пара» в виде записи в книге продаж поставщика.
Если сведения расходятся, то из налоговой покупателю (так как именно он претендует на возмещение) поступает требование о представлении пояснений. В течение следующих 5 рабочих дней с момента отправки квитанции (ст. 88 НК РФ) нужно ответить на требование, передав уточненную декларацию или пояснения по каждому счету-фактуре, который содержится в требовании.
Если из пояснений налогоплательщика неясно, на чьей стороне допущена ошибка, продавец и покупатель получат требование о представлении документов. Если и в этом случае специалисты налоговых органов не убедятся в том, что извлеченная компанией налоговая выгода обоснована, ей могут отказать в возмещении НДС по данной сделке, а также доначислить пени и штрафы.
В большинстве случаев расхождение сведений вызвано досадными техническими ошибками, которые возникают при ручном вводе информации в учетную систему. Чаще всего путаница возникает в номерах документов, датах, суммах, ИНН-КПП организаций. Как этого избежать?
1. Перевести документооборот в электронный вид. Электронный документооборот (ЭДО) сводит к минимуму риск расхождения данных у контрагентов. Но нужно помнить о том, что документы учитываются автоматически лишь в том случае, когда сервис ЭДО интегрирован с учетной системой компании. Если же бухгалтер заводит данные в книги вручную, то на этом этапе они могут быть искажены.
2. Другая возможность избежать разногласий — заранее, до подачи декларации сверить свои данные с данными контрагента. Это позволит выявить ошибки и не потерять драгоценное время. Сегодня на рынке уже предлагается специальный сервис Контур.Сверка, который автоматически сверяет счета-фактуры контрагентов. Они сопоставляются по нескольким реквизитам, например: ИНН, номеру, дате, стоимости покупок, сумме вычета, ставке налога. Устранив все расхождения, компания отправит в налоговый орган «чистые» данные и избавит себя от необходимости отвечать на массовые требования ФНС и риска доначислений НДС.
Как подготовить декларацию по НДС к сдаче. Советы, как избежать камеральной проверки по НДС
Чтобы отчетная кампания по НДС не стала стрессом для бухгалтера, в этой статье мы разберем все этапы подготовки НДС, начиная с составления декларации и заканчивая ее анализом.
Итак, немного информации, касающейся налогового регулирования НДС.
Налоговый период.
Налоговым периодом для всех налогоплательщиков НДС является квартал. Об этом говорится в ст. 163 НК РФ.
Сроки сдачи декларации.
По завершению квартала требуется отчитаться по НДС. Для этого надлежит подать в налоговые органы Декларацию по НДС.
25-е число месяца, идущего за отчетным кварталом — последний день представления декларации без штрафов.
Значит сроки таковы:
за 1 квартал — Вам следует отправить отчетность до 25 апреля ,
за 2 квартал — до 25 июля ,
за 3-й квартал — до 25 октября , и, следовательно, крайним днем подачи декларации по НДС
за 4-й квартал — будет 25 января.(п.5 ст.174 НК РФ)
Сроки уплаты.
Вы вправе перечислить НДС в бюджет после завершения квартала в течение первых трех месяцев равными долями также до 25-го числа . Например, оплатить НДС за 4 квартал 2015 можно одинаковыми частями (1/3 от общей суммы НДС к уплате) до 25 января, до 25 февраля и до 25 марта , согласно (п.1 ст.174 НК РФ) .
Форма подачи декларации.
Принимая во внимание п.5 ст.174 НК РФ , следует знать, что все налоговые декларации по НДС подаются исключительно в электронном виде. Иначе документ будет считаться несданным со всеми вытекающими отсюда последствиями. Какие же последствия нас могут ожидать.
Штрафы.
Компания, которая ошибочно сдала отчет по НДС в бумажном виде:
1. будет оштрафована по ст. 119 НК РФ. Взыскание составит 5% от суммы налога к уплате за каждый просроченный месяц (полный и неполный), но не менее 1000 руб. и не более 30% от указанной суммы.
2. Более того, организации грозит блокировка счета, если она опоздает со сдачей отчетности более чем на 10 дней . Такое право налоговиков прямо закреплено в законе (п.3 ст.76 НК РФ).
Структура налоговой декларации.
Декларация по НДС принята Приказом №558 от 29.10.14 г.
В состав налоговой декларации по НДС, принятой Приказом №558 от 29.10.14 г. входят 12 разделов. Но это не означает, что вы должны заполнять их все. Здесь, так же, как и во многих других отчетах действует правило: сдаем только те листы, по которым у нас есть заполненные данные.
В обязательном порядке налоговая инспекция требует

♦ «Раздел 1» с указанной суммой налога к уплате по данным расчета.

Если выручка в отчетном квартале отсутствует?
Эти правила касаются и тех налогоплательщиков, у которых квартальная выручка отсутствует. В таком случае они сдают «нулевую» декларацию.
Перейдем к обзору других разделов:
«Раздел 2» — посвящен НДС налогового агента, следовательно, заполняют его только компании, наделенные функциями налогового агента.

«Раздел 3» — содержит расчёт налога к уплате, после чего переносится в «Раздел 1». О том как правильно рассчитать НДС читайте в статье «Как рассчитать НДС. Пример расчета».

«Разделы 4,5,6» — для организаций, совершивших в отчетном периоде экспортные операции, облагаемые по ставке 0%.
«Раздел 7» — здесь мы показываем операции, на которые налогообложение не распространяется. Естественно, если таковые отсутствуют, то раздел не заполняется и не сдается.
«Раздел 8» — заполняется налогоплательщиками, претендующими на налоговые вычеты по НДС, иначе говоря, туда переносятся данные из книги покупок .

В приложении 1 к разделу 8 компании фиксируют информацию из дополнительных листов к книге покупок.
«Раздел 9» — содержит данные из книги продаж за соответствующий период.

При этом каждая запись в книге продаж должна соответствовать отдельному листу раздела 9. Аналогично разделу 8, если имеют место дополнительные листы из книги продаж, то организация вносит их в приложение 1 к разделу 9.
«Разделы 10,11» — актуальны для тех организаций, кто в силу п. 5.2 ст. 174 НК РФ обязан вести и представлять в инспекцию журнал учета выставленных и полученных счетов-фактур.
«Раздел 12» — в этот раздел переносят сведения из счетов-фактур фирмы на «упрощенке», а также плательщики ЕНВД, случайно выставившие счета-фактуры.
Важные советы, как не привлечь внимание налоговиков к декларации по НДС.
Совет №1. Проверьте показатели выручки с декларацией по прибыли.
До того, как Вы отправите отчет, необходимо провести его анализ, чтобы снизить вероятность ошибок и расхождений в декларации, а также избежать претензий со стороны налоговых органов вплоть до документальной проверки.
Итак, все данные налоговики сверяют по контрольным соотношениям, причем как внутри декларации, так и сравнивают с внешними отчетами. А именно, с декларацией по прибыли.
Какие показатели двух деклараций надо сравнить.
Так как мы начисляем НДС с выручки, то суммы выручки в декларации по НДС и в декларации по налогу на прибыль должны быть идентичны. Если по каким-либо причинам, эти цифры не сходятся, то Вам желательно сразу написать пояснение о причине расхождения, или ждать требования о предоставлении пояснений из налоговой инспекции.
Совет №2. Проверьте показатели строк в разделе 1,3
Далее, если Вы в «разделе 1» показали возмещение налога из бюджета, то камеральная проверка неизбежна. Такое правило предусмотрено п.8 ст.88 НК РФ.

Строки 130 и 90 Раздела 3.
Переходим к «разделу 3». Здесь проверяющих интересуют строки 130 и 90. По строке 130 у покупателя учитывается вычет НДС с авансов уплаченных, а по строке 90 — восстановленный с этих авансов НДС после принятия товаров на учет.

Налоговые работники вычисляют суммы налога и периоды, за которые организация готова принять к вычету НДС с аванса и, впоследствии, восстановить его. Если инспекторы зафиксируют даже малейшее несоответствие в указанных суммах, то требуют объяснений.
Строка 170 Раздела 3.
Другой показатель — это строка 170 , в ней ставится сумма НДС с авансов полученных, и подлежащая вычету у продавца. Эта цифра не может превосходить сумму граф 5 по строкам 010,020,030,040.

Совет №3. Сделайте сверку с контрагентами
Хочу дать еще один важный совет по предварительной самопроверке декларации.
Перед тем, как формировать «раздел 8», стоит свериться с контрагентами, выставляющими данные счета-фактуры.

Может случиться ситуация, когда инспекторы обнаружат счета-фактуры, по которым компания подала заявление на вычет, а Ваш контрагент не отразил реализацию в своей декларации в «разделе 9».

В этом случае они затребуют пояснения, а также в обязательном порядке попросят предоставить все документы по этим операциям. В частности могут попросить договоры, накладные (акты), счета-фактуры, оборотно-сальдовые ведомости, обороты по счетам, выписки банка и т.д.
Совет последний.
Чтобы быть уверенным в правильности расчетов налогов и формирования отчетности и уметь сводить к минимуму риски камеральной проверки по НДС и налогу на прибыль, очень Вам советую пройти курс:
«Практика заполнения декларации по НДС и налогу на прибыль 2015 +1С 8.3».
Здесь вместе с преподавателем вы подробно разберете порядок заполнения деклараций по НДС и прибыли за разные отчетные периоды на примере сложных ситуациях из практики.
Курс ведет Ботова Е.В., член НП «Международная ассоциация сертифицированных бухгалтеров», член ассоциации «Профессиональных бухгалтеров в России».
Посмотрите урок из курса «3 совета, как избежать камеральной проверки по НДС»