Налоговый вычет
Налоговый вычет – форма государственной поддержки налогоплательщиков в России. Она положена каждому гражданину РФ, который купил недвижимость самостоятельно или с привлечением ипотечного кредита. Рассказываем, кто, как и на каких условиях может получить имущественный налоговый вычет за покупку жилья в ипотеку.
Кому положен налоговый вычет
Согласно ст. 220 НК РФ, право на имущественный налоговый вычет возникает у приобретателя жилой недвижимости, а также доли в ней (ст. 16 ЖК РФ). Претендовать на налоговый вычет может только лицо, трудоустроенное по ТК РФ и уплачивающее подоходный налог в размере 13% с получаемых доходов.
По закону право на получение вычета – бессрочное, плюс к зачету при расчете суммы возврата разрешено принимать предыдущие три года, а также последующие периоды, если в них уплачивался НДФЛ. Это означает, что вычет может получить:
- гражданин РФ работающий на постоянной основе с уплатой НДФЛ за себя самостоятельно или если налоги за него перечисляет работодатель;
- неработающий пенсионер, вышедший на пенсию не более 3 лет назад, являющийся до этого плательщиком НДФЛ;
- женщина в декретном отпуске, получавшая облагаемые НДФЛ доходы в периоде не более 3 лет назад;
- любой гражданин РФ, получающий доход в иной форме, но плативший НДФЛ не более 3 лет назад;
- гражданин РФ, который будет платить НДФЛ в любом периоде после заключения договора купли-продажи жилого объекта.
За что можно получить имущественный налоговый вычет
Получить помощь от государства можно только при заключении сделки купли-продажи жилой недвижимости, в том числе, если оформляется ипотека.
Возникновение права собственности на жилые объекты по завещанию или договору дарения не является основанием для получения вычета.
При покупке за собственные средства предоставляется только один вычет — от стоимости объекта, он называется основным. При покупке недвижимости в ипотеку вычета два: основной и дополнительный — по процентам, уплаченным по целевому кредиту (ипотеке).
Новая редакция НК РФ в 2014 году разрешила получать основной вычет суммарно по нескольким сделкам. Если у вас несколько квартир, или квартира и дом, или доля в доме и доля в квартире – можно получить вычет по всем договорам в пределах разрешенного государством лимита.
Сумма налогового вычета
Имущественный вычет предоставляет один раз в жизни и с 2014 года имеет ограничение по расчетной базе (пп. 1 п. 3 ст. 220 НК РФ). Каждый гражданин РФ может получить:
- 13% от 2 000 000 рублей (260 тыс. рублей), потраченных на покупку квартиры, дома на земле, комнаты или доли в них, а также земельного участка, если земля предназначена под ИЖС;
- 13% от 3 000 000 рублей (390 тыс. рублей), уплаченных в качестве процентов по ипотечному кредиту, направленному на приобретение любого из указанных выше объектов.
Если недвижимость приобретена до 2014 года, и право на вычет не реализовано – получить его можно и сейчас. Если квартира была куплена в ипотеку до 1 января 2014 года, а вычет по процентам был оформлен до этой даты, лимита в 3 млн рублей по этому возврату не будет (п. 4 ст. 2 закона от 23.07.2013 № 212-ФЗ), можно получить вычет от всей суммы процентов.
Совокупно семейная пара может получить 1 300 000 рублей при условии, что оба супруга трудоустроены, являются резидентами РФ, платят НДФЛ и располагают достаточным доходом и периодом времени для полного возврата налога.
Как рассчитать, сколько денег можно вернуть?
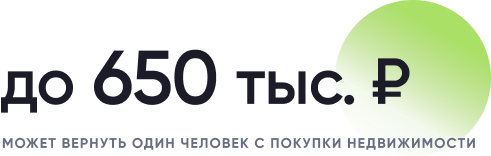
Один человек может получить имущественный вычет в сумме 650 000 рублей максимально: 260 000 рублей от стоимости объекта и 390 000 рублей по процентам банку.
Но вернуть все сразу получается не всегда: вычет предоставляется только в объеме уплаченных на момент наступления права налогов. Кроме того, стоимость квартиры и объем уплаченных по ипотеке процентов должны быть достаточными для начисления вычета в полном размере.
Вычет от суммы сделки
Ситуация 1. Вы купили в ипотеку квартиру стоимостью 6 млн рублей. Вам положен полный объем вычета по данной сделке в размере 260 000 рублей, который можно получить разово или разделить на несколько лет в зависимости от объема доходов.
Ситуация 2. Стоимость купленного объекта составляет 1,8 млн рублей. При наличии облагаемого НДФЛ дохода, вы можете получить вычет в размере 1 800 000 * 13% = 234 000 рублей, а оставшуюся часть – перенести на иную сделку в будущем.
Ситуация 3. Вы купили квартиру, но уже получали вычет частично ранее по другим сделкам. При подаче заявления вы должны будете учесть размер полученного ранее возмещения по НДФЛ и получите только ту часть, которая осталась.
Вычет по процентам
Вы купили квартиру в ипотеку и можете получить второй имущественный вычет в размере 390 000 рублей. В отличие от основного, вычет по процентам имеет один важный нюанс: льгота предоставляется только по одному договору, перенести остаток вычета на другие сделки нельзя.
Оба вычета выплачиваются из средств, которые вы перечислили государству в предыдущем налоговом периоде, а для предоставления вычета по процентам необходима справка банка о сумме процентов, которую вы заплатили в отчетном году.
Это значит, что даже если позволяет доход, получить максимальный вычет по процентам можно только после закрытия кредитного договора. В первые год-два, если ипотека не погашена полностью, получить всю сумму вычета по процентам нельзя, ведь если вы погасите ипотеку досрочно, сумма процентов уменьшится, а получить 390 тыс. рублей можно только по факту.
Узнать, какой вычет вы сможете получить в этом году, просто: запросите в бухгалтерии справку по форме 2-НДФЛ и посмотрите сумму уплаченных налогов. Самостоятельно найти эту информацию можно в личном кабинете на сайте налоговой
Какие документы нужны для получения вычета
Чтобы получить налоговый вычет, в налоговую можно обратиться лично, дистанционно, через работодателя. При этом необходимо предоставить документы, подтверждающие факт покупки недвижимости, право собственности на нее, сведения о размере уплаченного НДФЛ, семейном положении.
Полный список выглядит так:
- налоговая декларация за период, по которому запрашивается льгота;
- паспорт заявителя;
- паспорт собственника недвижимости (не предоставляется, если это то же лицо, что и заявитель);
- свидетельство о браке, если недвижимость приобретена в браке без брачного договора, плюс вычет предоставляется супругу собственника;
- заявление о разделе долей, если супруги получают вычет совместно;
- свидетельство о рождении детей, если они включены в договор в качестве собственников;
- договор купли-продажи объекта;
- кредитный договор, если оформлена ипотека;
- финансовые документы, подтверждающие оплату по договору;
- соглашение о первоначальном взносе, если он уплачен из собственных средств и передан покупателю не через счет выдавшего ипотеку банка;
- выписка ЕГРН о праве собственности на объект;
- справка 2-НДФЛ за периоды, в счет которых запрашивается вычет;
- справка об уплаченных процентах по ипотеке, если заявлен дополнительный вычет;
- ЭЦП, если заявление подается онлайн на сайте налоговой.
В зависимости от формы подачи заявления – лично или дистанционно – потребуются оригиналы документов или их копии
Сроки подачи заявления
При самостоятельной подаче заявления, в налоговую можно обратиться не ранее завершения первого календарного года, в котором была куплена недвижимость. ФНС принимает декларации на налоговый вычет без ограничений в любой день года. Правило действует и при использовании трехлетнего интервала — в этом случае просто подается три декларации. Например, в 2022 году можно запросить вычет за квартиру, купленную в 2021 с использованием зачета за налоги, уплаченные в 2019–2021 гг. Бланк документа должен быть таким, который действовал в отчетном году.
Справка о доходах по форме 2-НДФЛ в личном кабинете на сайте налоговой сразу с 1 января следующего года может быть недоступна. Срок загрузки информации о налогоплательщиках связан со сроками передачи сведений работодателями. Если нет возможности получить ее в своей бухгалтерии, придется подождать.
Если вы получаете вычет через работодателя, его можно заявить в том же году, в котором жилая недвижимость куплена и оформлена в собственность.
Если вычет переносится на следующие периоды, подавать декларацию с заявлением можно каждый год или в произвольном порядке – это касается основной льготы и вычета по процентам. Если у вас перерыв в облагаемых НДФЛ доходах, получение льготы можно возобновить, когда появится нужный доход.
Если вычет хотят получить супруги
При оформлении недвижимости в совместную собственность, вычет могут получить оба супруга. Если покупка совершена в браке, и брачный договор, определяющий права владения имуществом каждого супруга, не заключен, недвижимость автоматически считается общей. При этом в ЕГРН собственником может быть указан только один.
При подаче заявления на возврат необходимо приложить соглашение о разделе долей для вычета. Как правило, при стоимости объекта свыше 4 млн рублей доли считаются распределенными ровно напополам, а соглашение налоговая может не затребовать. Если стоимость недвижимости меньше – документ лучше составить.
Если у одного из супругов нет облагаемого НДФЛ дохода, доли разделить все равно надо. Право на вычет не ограничено во времени, и деньги можно вернуть позже, когда будут основания.
Порядок получения вычета
Любой гражданин может обратиться в налоговую самостоятельно через личный кабинет на сайте.
При выборе необходимого раздела вы попадете на страницу с выбором периодов, по которым можно получить льготу.
Необходимо выбрать период и далее заполнить декларацию 3-НДФЛ, следуя подсказкам системы. Большая часть данных, включая сведения о доходах, ранее полученных вычетах, имуществе, уже есть на сайте налоговой и заполняется автоматически.
Если вы подаете на вычет по недвижимости, которая не указана в вашем личном кабинете (например, принадлежит по ЕГРН супругу единолично, но куплена в браке), данные придется заполнить вручную, а также подтвердить основания для обращения – в данном случае, приложить свидетельство о браке, заключенном до приобретения объекта.
Для отправки декларации в налоговую потребуется электронно-цифровая подпись. Её можно сгенерировать здесь же в личном кабинете бесплатно.
При подаче заявления сразу выбирается форма распределения возврата: на погашение текущих налоговых платежей и задолженностей или перечисление на счет заявителя. Обратите внимание, что перечисление возможно только при отсутствии налоговых задолженностей, реквизиты указываются сразу при подаче документов. Чтобы принять решение по вашей декларации у налоговой есть 90 дней.
При выявлении неточностей и ошибок налоговая направит вам уведомление или запрос на уточнение данных. Проверяйте личный кабинет, чтобы не пропустить запросы и не упустить срок подачи корректировок: согласно п. 8 статьи 25.14 и статьи 88 НК это надо сделать в течение 5 дней с момента доставки запроса в ваш личный кабинет.
Вычет при обращении к работодателю
Предоставление вычета через работодателя происходит как увеличение заработной платы на сумму начисляемого НДФЛ. По сути, вместо того чтобы платить этот налог в казну, работодатель отдает его вам с разрешения налоговой.
Чтобы получить такое разрешение, необходимо отправить в ФНС тот же самый пакет документов, что и для декларации, и составить заявление на подтверждение права на имущественные налоговые вычеты. Декларацию заполнять не надо.
ФНС ответит вам в течение 30 дней. Полученное уведомление необходимо отнести работодателю, это и будет основанием для перечисления суммы налога вам.
Получение вычета в упрощенном порядке
Согласно ст. 221.1 НК РФ налоговый вычет можно получить в упрощенном порядке. Если у банка, где вы взяли ипотеку, налажен обмен с налоговой, положенные вам вычеты будут рассчитаны автоматически, а заявление на возврат будет сформировано и доступно в личном кабинете на сайте ФНС. Вам останется только подписать его и дождаться решения о возврате.
В настоящий момент в системе ФНС полностью налажен обмен информацией о доходах. Сведения по ипотечным кредитам передают не все банки, поэтому вычет в упрощенном порядке могут получить не все.
Особые условия применения налогового вычета
Есть важные моменты, которые необходимо знать при оформлении вычета в особых ситуациях.
При строительстве объекта
- Право на вычет возникает только после подписания акта сдачи-приемки объекта.
- Если недвижимость взята в ипотеку, вычет по процентам можно заявить сразу после выдачи кредита.
- При расчете налоговой базы для определения суммы вычета в затраты можно включить дополнительные работы и услуги – подготовку проекта при строительстве дома, например, или ремонт в квартире, купленной без отделки. Все дополнительные расходы должны быть включены в договор изначально (пп. 3, 4 и 5 п. 3 ст. 220 НК РФ).
При рефинансировании
- Для сохранения права на льготу в новом договоре должно быть указано, что он выдан в счет погашения задолженности по ипотеке.
За несовершеннолетнего
- Получить вычет за несовершеннолетнего могут родители, попечители или опекуны. При этом совокупная сумма вычета для взрослого не меняется и предоставляется в размере не более чем 13% от 2 000 000 рублей стоимости объекта и 3 000 000 по процентам.
- Предоставление вычета возможно, если собственником недвижимости является только несовершеннолетний. При этом родитель или приравненное к лицо в дальнейшем подобный вычет больше получить не смогут, так как имущественная льгота предоставляется один раз.
- Право на самостоятельное получение вычета по достижении 18 лет несовершеннолетний не утрачивает. Если ребенок купит квартиру, он сможет получить свою льготу сам.
В каких случаях не применяется налоговый вычет
Кроме того, что имущественный налоговый вычет можно получить только при покупке жилой недвижимости, только один раз и только если вы уплачивали НДФЛ, есть и другие ограничения:
- вычет не предоставляется нерезидентам, лицам без регистрации по месту жительства, а также резидентам, если объект расположен за пределами РФ;
- льгота не применяется в отношении НДФЛ с доходов от долевого участия в организации (дивидендов с ООО, например), а также с выигрышей, полученных участниками азартных игр и участниками лотерей (п.3 ст. 210 НК РФ);
- при использовании субсидий – маткапитала, субсидии для многодетных, военной ипотеки – их сумма отнимается от общей стоимости объекта, уменьшая расчетную базу для возврата НДФЛ (п. 5 ст. 220 НК РФ);
- получить вычет нельзя, если сделка проведена между взаимозависимыми лицами и близкими родственниками (ст. 105.1 НК РФ);
- при покупке апартаментов воспользоваться правом на вычет нельзя – эта недвижимость не имеет статуса жилой.
Остались вопросы
Получите консультацию по номеру 8 800 250 05 20, напишите в чат-бот или обратитесь в ближайший офис МТС Банка
Как получить налоговый вычет за покупку квартиры и проценты по ипотеке?

Если вы работаете официально и платите подоходный налог, то можно получить налоговый вычет за покупку квартиры и за проценты по ипотеке.
Эти вычеты связаны между собой?
Нет, это две разные льготы. Вы можете купить квартиру, получить с неё налоговый вычет, а потом взять в ипотеку вторую и оформить возврат процентов.
Максимальный размер вычета за покупку квартиры — 260 тыс. рублей. Его можно получить с 2 млн рублей, потраченных на строительство или покупку жилья.
Максимальный размер вычета за проценты по ипотеке — 390 тыс. рублей. Он не может превышать сумму отчисленного подоходного налога. Его можно получить с 3 млн рублей, потраченных на погашение процентов по ипотеке.
Если речь идёт об одном и том же объекте жилья, то обычно оформляют вычет за покупку, а потом — с уплаченных процентов. Если суммы налогооблагаемого дохода достаточно, заёмщик может заявить в декларации обе льготы одновременно.
Если квартира куплена до 2014 года, то имущественный налоговый вычет было делить нельзя. Деньги за покупку и проценты по ипотеке можно было получить только за одно жильё.
Какие нужны документы для получения вычета:
- декларация 3-НДФЛ
- справка по форме 2-НДФЛ
- выписка из ЕГРН
- договор купли-продажи или договор долевого участия
- договор на получение ипотечного кредита
- справка об уплаченных процентах по ипотеке
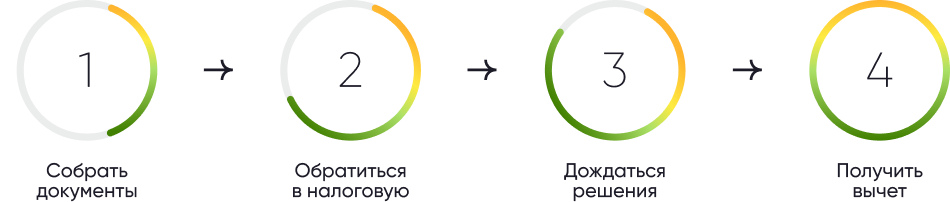
Как получить вычет
- Собрать документы.
- Обратиться в налоговую. Сделать это можно через приложение «Мой налог».
- Дождаться решения. Проверка декларации и бумаг займёт три месяца.
- Получить деньги. Их налоговая перечислит в течение месяца.
Нужно понимать, что размер выплаты не может превышать сумму отчисленного подоходного налога.
Пример: ваш доход за год составил 600 тыс. рублей, а процентов по ипотеке вы заплатили на 1 млн. Да, у вас есть право на вычет с миллиона — 130 тыс. рублей. Однако полученного дохода хватит только на то, чтобы вернуть 78 тыс. рублей — 13% от 600 тыс. рублей.
Остаток непотраченного подоходного налога перейдёт на следующий год.
Для удобства можно воспользоваться онлайн-калькулятором от Консультационного центра ДОМ.РФ. Он поможет рассчитать предварительную сумму налогового вычета.
Подать заявление на налоговый вычет можно на сайте Федеральной налоговой службы в личном кабинете.
Как работает налоговый вычет за ипотечные проценты
Как вернуть часть уплаченных процентов с помощью налогового вычета? Кто может рассчитывать на получение данной льготы?
Что такое налоговый вычет на проценты по ипотеке?
Наряду с основным имущественным вычетом, который позволяет вернуть до 13% от расходов на покупку жилья, работающие граждане РФ могут получить вычет за ипотечные проценты. Такое право появляется в случае приобретения недвижимости в ипотеку.
С помощью этой льготы налогоплательщик может уменьшить налогооблагаемую базу и частично вернуть перечисленный в бюджет подоходный налог. Рассчитывается как 13% от суммы уплаченных процентов по ипотечному кредиту.
Связан ли вычет на проценты по ипотеке с основным имущественным вычетом?
Это две разные льготы, которые никак не связаны между собой. То есть заёмщик может получить основной вычет с покупки одного жилья, а затем приобрести в ипотеку совершенно другую квартиру и оформить возврат процентов.
Если речь идёт об одном и том же объекте, то очерёдность вычетов может быть любой. Как правило, сначала оформляют вычет за покупку жилья, а потом — с уплаченных процентов. Если суммы налогооблагаемого дохода достаточно, заёмщик может заявить в декларации обе льготы одновременно.
Указанные условия не действуют, если право на вычет по процентам возникло до 2014 года. В этом случае данную льготу можно оформить только по тому объекту, по которому был заявлен основной вычет.
Какую сумму процентов можно вернуть?
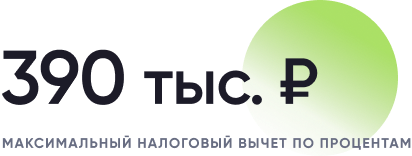
При оформлении вычета налогоплательщику возвращается 13% от суммы выплаченных процентов. Для ипотечных кредитов, выданных после 1 января 2014 года, максимальная сумма возврата составляет 390 000 рублей.
Кроме того, размер выплаты не может превышать сумму отчисленного подоходного налога.
Пример. Налогооблагаемый доход заёмщика в 2020 году составил 800 тысяч рублей, а процентов по ипотеке за указанный период он выплатил на сумму 1 миллион рублей. Налогоплательщик имеет право на возврат 13% от 1 миллиона (130 тысяч рублей), однако полученного дохода хватит только на то, чтобы вернуть 104 тысячи рублей (13%×800000). Недополученная сумма перейдёт на следующий налоговый период.
Рассчитать сумму вычета за уплаченные проценты можно с помощью сервиса «Калькулятор налогового вычета».
Когда возникает право на налоговый вычет по ипотечным процентам?
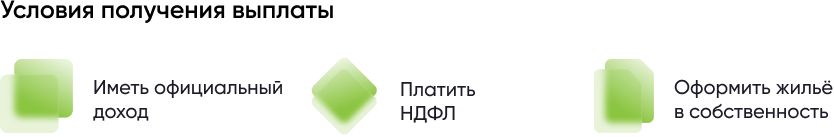
Налогоплательщик может претендовать на получение вычета только после регистрации права собственности на жильё, которое было куплено в ипотеку. Подавать декларацию можно уже с начала следующего календарного года.
Пример. Заёмщик оформил квартиру в собственность в ноябре. Соответственно, в январе он может заявить своё право на вычет с процентов по ипотеке, которые были выплачены за ноябрь и декабрь.
При этом, у данной льготы нет срока давности. Налогоплательщик может воспользоваться своим правом на вычет через несколько лет после приобретения квартиры. Этот вопрос актуален при покупке строящейся недвижимости. В данном случае проценты по ипотеке заёмщик должен выплачивать с момента подписания ДДУ, а вычет по ним он может получить только после оформления права собственности, которое возникает только через 2-3 года.
Как получить вычет по выплаченным процентам?
Чтобы заявить своё право на вычет, необходимо подать декларацию 3-НДФЛ в налоговый орган по месту жительства. Это можно сделать дистанционно через приложение «Мой налог». Вместе с заполненной декларацией к заявке потребуется прикрепить следующие документы:
- справку по форме 2-НДФЛ;
- выписку из ЕГРН;
- договор купли-продажи или договор долевого участия;
- договор на получение ипотечного кредита;
- справку об уплаченных процентах по ипотеке.
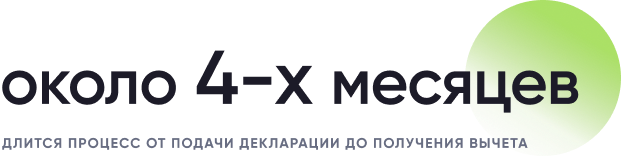
Проверка декларации и представленных документов займёт 3 месяца. После этого у налоговой будет ещё месяц перечисления денежных средств.
Как подать декларацию 3-НДФЛ на налоговый вычет за три года
Заполнить и подать декларации 3-НДФЛ на налоговый вычет за три года в 2023 году удобнее всего в интернет-программе на сайте Налогия. Чтобы получить готовый документ, необходимо лишь ответить на несколько вопросов. За каждый год заполняется отдельный документ — по той форме, что действовала в соответствующем году.

Имущественный налоговый вычет за последние три года
- оформили жилье в собственность, если приобрели жилье по договору купли-продажи;
- подписали Акт-приема передачи, если купили жилье по ДДУ (договору долевого участия).
Покупка в новостройке
Покупка на вторичном рынке
Когда получен Акт приема-передачи
Когда право собственности оформлено в Росреестре
Если право на льготу возникло в 2022 г., то заявить вычет по НДФЛ вы можете по доходам 2022 года в 2023, 2024 или в 2025 гг. В 2026 г. льготу за 2022 г. получить не удастся.
В 2023 г. у вас есть право получить налоговый вычет за последние 3 года и вернуть налоги за 2022, 2021 и 2020 гг.
Важно! В 2023 г. следует правильно заполнить декларацию на имущественный вычет: начните с самого раннего периода — с 2020 г. Если доходов 2020 г. недостаточно для того, чтобы использовать всю одобренную сумму, перенесите остаток на следующий период и заполните 3-НДФЛ за 2021 г. И так далее.
За сколько лет можно получить другие налоговые вычеты
Ограничение в три года касается всех видов налоговых льгот, включая социальные, стандартные, инвестиционные и прочие. И их также можно заявить только на доходы и расходы того периода, в котором возникло право на вычет.
В 2019 г. Смирнов оплачивал лечение зубов и обучение ребенка. В 2023 г. он уже не сможет вернуть налог за 2019, так как с момента возникновения права прошло более 3 лет.
Рассчитайте свою сумму Калькулятор всех налоговых вычетов
Как правильно заполнить декларацию 3-НДФЛ за несколько лет
Обратите внимание, что декларацию нужно заполнять по той форме, которая действовала в отчетном периоде — в том, за который вы хотите получить вычет (ст. 229 НК РФ). Кроме того, подавать несколько деклараций за один год нельзя. То есть в одном документе указываются все налоговые вычеты за отчетный год.
К декларации за 2019 г. не забудьте приложить заявление на возврат налога. С 2020 г. заявление на предоставление вычета отсутствует в пакете для ИФНС как отдельный документ и уже включено в форму 3-НДФЛ.
Главный специалист по налогообложению
Если вы внесете все данные за три года в одну декларацию, вам откажут в вычете. Так делать нельзя. Обратитесь к нашим экспертам: мы проверим ваши документы, заполним все необходимые формы и отправим вам в формате pdf и xml. Или самостоятельно перешлем в вашу ИФНС.
Оформим налоговый вычет за вас
Стандартный
Заполните самостоятельно декларацию 3-НДФЛ для налогового вычета в интуитивном конструкторе
Максимальный
Наш эксперт проверит ваши документы, заполнит за вас декларацию 3-НДФЛ для налогового вычета и самостоятельно отправит ее в ИФНС
Оптимальный
Наш эксперт проверит ваши документы, рассчитает максимальный налоговый вычет и заполнит за вас декларацию 3-НДФЛ
Показать все
Документы на налоговый вычет
В пакет для ИФНС необходимо вложить документы, подтверждающие ваше право на возврат подоходного налога.
Если вы обращаетесь за возвратом на обучение за 3 года, то такими документами будут:
- договор на обучение,
- документы, подтверждающие оплату,
- лицензия образовательной организации и прочее.

Фото: Сколько длится камеральная проверка
Расходы на приобретение квартиры подтверждаются:
- договором купли-продажи,
- договором на ипотечный кредит,
- платежными квитанциями, распиской продавца о передаче денег и другими.
Если вы возвращаете налог при оплате за родственника, не забудьте вложить документы, подтверждающие родство.
Образец заявления
Перечень необходимых документов для оформления налогового вычета при покупке жилья за 2022 год
Как получить налоговый вычет за 3 года
Подать декларацию 3-НДФЛ за 3 года разрешено следующими способами:
- Лично в ИФНС по месту регистрации.
- По почте.
- Онлайн на сайте Налогия, а также через личный кабинет налогоплательщика на сайте ФНС.
При личном обращении в надзорный орган обязательно возьмите паспорт и оригиналы всех бумаг, что вы передаете инспектору. Сотрудник может проверить совпадение данных.
Если отправляете документы по почте, то из оригиналов прилагаете только декларацию и справки: 2-НДФЛ, об уплаченных процентах по ипотечному кредиту, об оплате медицинских услуг и т.п.
Договоры, лицензии, платежки — прилагаются в копиях. Заверять копии у нотариуса не требуется. Подпишите каждую страницу, напишите «копия верна» и поставьте текущую дату.
По почте декларация 3-НДФЛ направляется письмом с описью вложения. Распечатайте и подпишите опись в двух экземплярах. Один экземпляр остается у вас, чтобы подтвердить факт и дату отправки, второй вкладывается в пакет для ИФНС.
Можно оформить отправку пакета с уведомлением о вручении получателю. Так вы будете уверены, что все необходимые бумаги вовремя получены надзорным органом.
Отправить документы по почте можно как лично, так и поручить другому лицу. Доверенность для этого не требуется. Но подписать декларацию, копии и опись вложения вы должны лично.
Важно! Налоговый орган вправе затребовать у вас оригиналы документов для проверки и подтверждения их подлинности. Будьте готовы предоставить все необходимое.
Как получить вычет пенсионерам
Налоговое законодательство позволяет пенсионерам переносить остаток имущественной льготы не только на последующие периоды, но и на три предыдущих (п. 10 ст. 220 НК РФ).
Если в течение последних трех лет пенсионер работал и платил налог на доходы, он имеет право заявить эти доходы к вычету вне зависимости от даты оформления жилья в собственность.
Если пенсионер уже давно не работает, то перенести имущественный вычет при покупке квартиры он сможет только при наличии других источников доходов, облагаемых подоходным налогом.
Такими источниками с 2021 г. являются заработная плата, доходы, полученные по договорам ГПХ, от сдачи имущества в аренду или его продажи (кроме ценных бумаг), от оказания различных услуг, а также страховые выплаты по пенсионному обеспечению.
Если право на имущественный вычет (получена выписка из ЕГРН или Акт приема-передачи) у пенсионера возникло в 2022 г., то в 2023 г. он может вернуть налог за 2022 г. и еще за три налоговых периода — 2021, 2020, 2019 гг. Эти периоды предшествуют тому, в котором образовался переносимый остаток. Главное, чтобы в то время у пенсионера были налогооблагаемые доходы и он уплачивал с них НДФЛ.
Частые вопросы
С 2022 г. я пенсионер, а в 2023 купил дом. На какие возвраты я имею право?
В 2024 г. вы можете подать декларацию 3-НДФЛ за 4 года: 2023, 2022, 2021, 2020 гг. В 2023 г. вы уже были на пенсии, поэтому за 2023 г. вычет вам не положен. За 2022 г. вы получите возврат 13% за те месяцы, когда работали и еще не стали пенсионером, а 2021 и 2020 будут учтены в полностью.
В 2022 вышел на пенсию и купил жилье. Могу вернуть 13%, если уже не работаю?
В 2023 г. вы имеете право вернуть подоходный налог за несколько лет: 2022, 2021, 2020 и 2019 гг., так как все это время вы работали. В расчете за 2022 будут учтены месяцы до выхода на пенсию.
Купил жилье в 2016. Можно ли подать налоговый вычет сразу за все время, или 3 года — это предел?
Использовать льготу можно по истечении любого времени, но разрешен только возврат налога за 3 года. То есть в 2023 г. вы вернете средства за 2022, 2021 и 2020 гг. Если налогов, уплаченных в эти периоды, не хватит, чтобы получить всю сумму, в 2024 г. вы подадите декларацию за 2023 г. И так далее, пока не исчерпаете весь вычет.
Я сменил работу. За какой год нужна 2-НДФЛ, чтобы подать 3-НДФЛ за 3 года на квартиру?
Если вы собираетесь получить налоговый вычет за квартиру за предыдущие три года, вам нужно подготовить три пакета документов — за каждый период отдельно. И каждая справка 2-НДФЛ должна быть за соответствующий период. Запросите справки во всех организациях или скачайте в Личном кабинете на сайте ФНС.
Заключение эксперта
Законодательно разрешено получить налоговый вычет за три года. За каждый год составляется отдельная декларация. При этом у имущественного вычета нет срока давности, и недополученный остаток переносится на последующие периоды. Остальные налоговые льготы предоставляются только за те годы, когда были понесены расходы. Для возврата налога применяется налоговая база конкретного периода.
Публикуем только проверенную информацию